博客
深入分析上市公司的营收模式,每篇文章均附有互动式 Sankey 图。
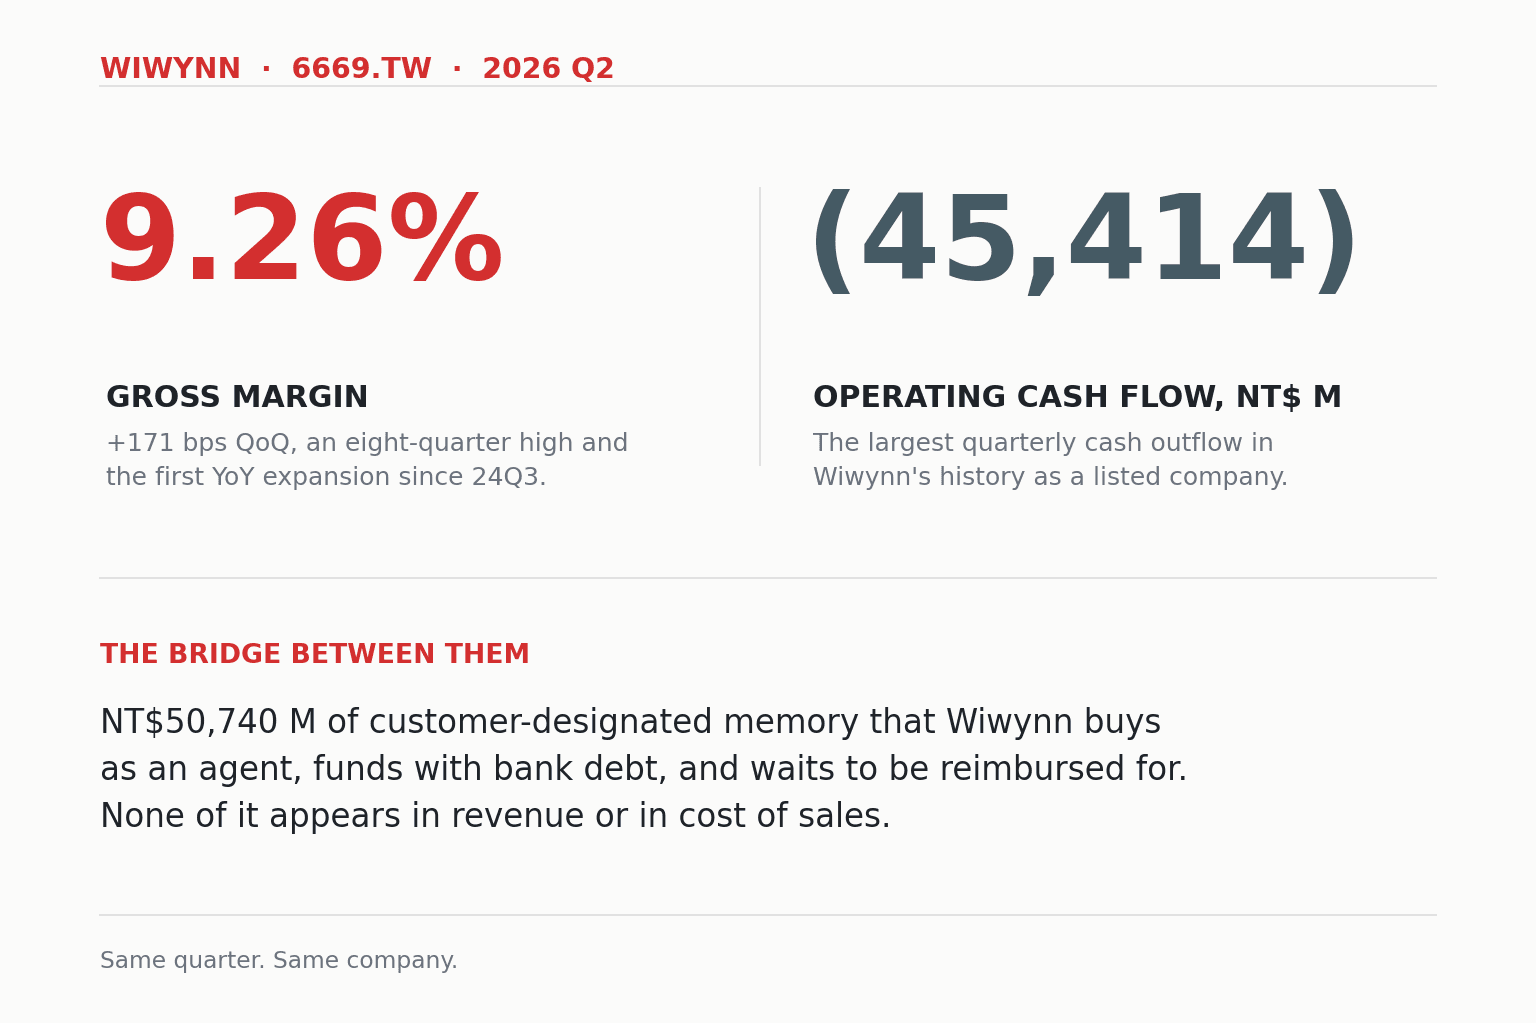
纬颖 Q2 2026:史上最高的毛利率,史上最差的现金流
纬颖 (6669.TW) 2026 Q2 营收 NT$2,781.53 亿创新高,毛利率 9.26% 为八个季度最高;同季经营现金流却是上市以来最差的 −NT$454.14 亿。桥梁是 4 月起改代采购的内存:不计入营收与成本,却在 2026 年 6 月底把 NT$507.40 亿压在资产负债表,利息同比增 223%。
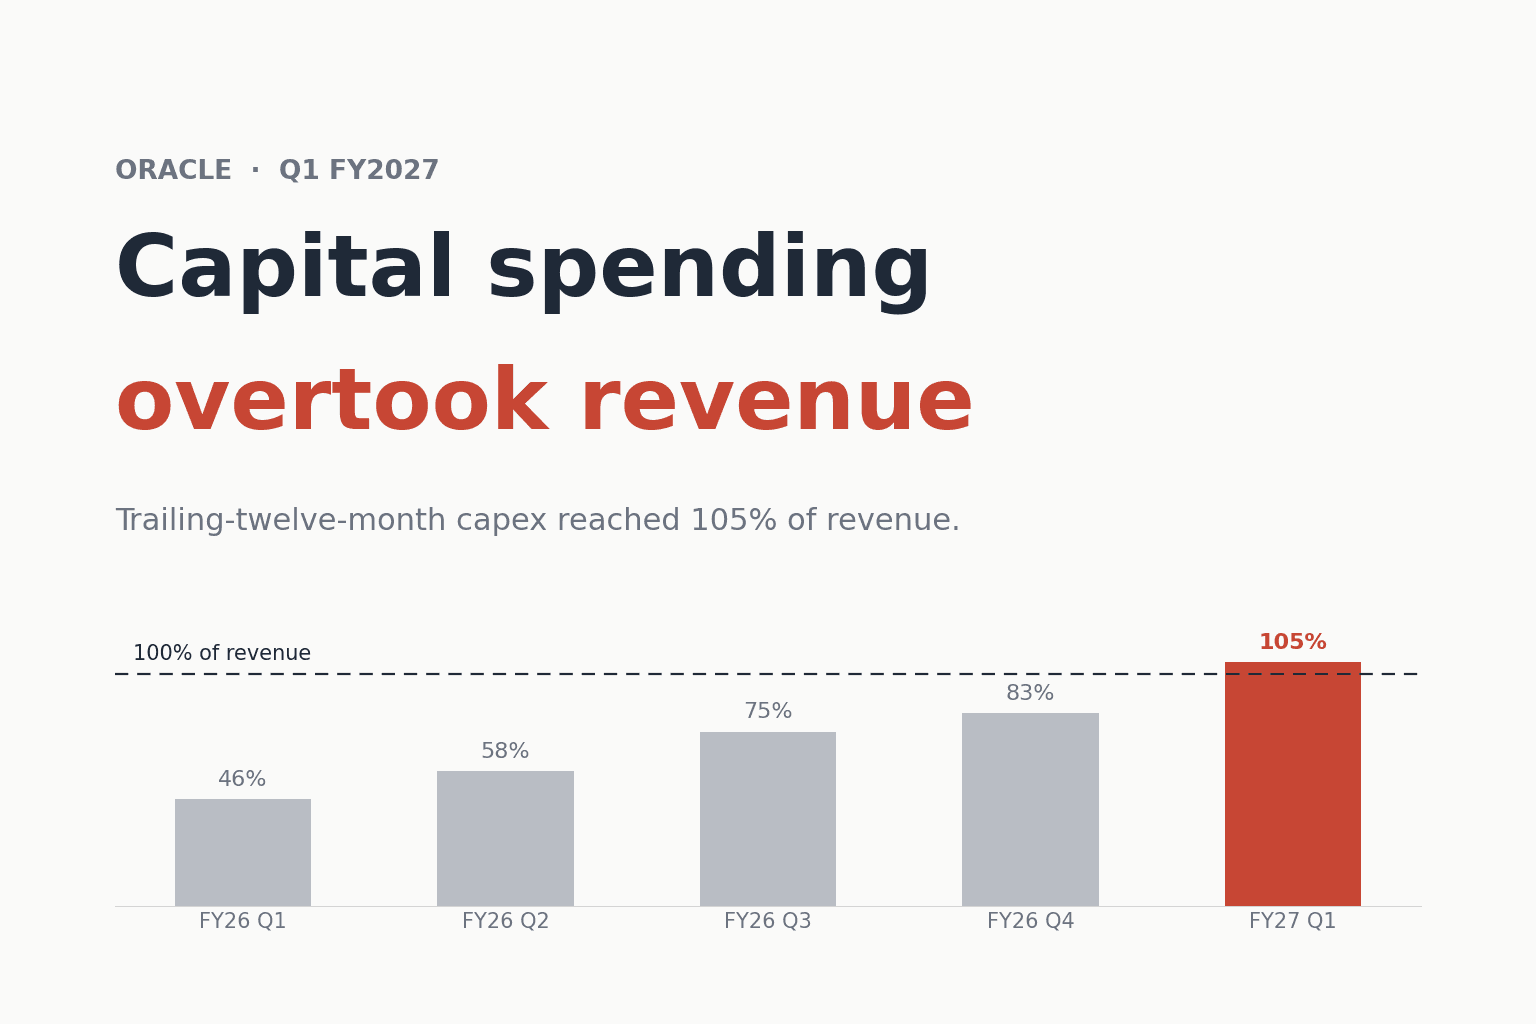
Oracle 的资本支出,已经超过了它的全部营收
Oracle 营收增长 30%、OCI 增长 121%,但过去 12 个月的资本支出已相当于营收的 105%。次日股价高开 7.5%,却在近四倍的成交量中收跌 1.7%。
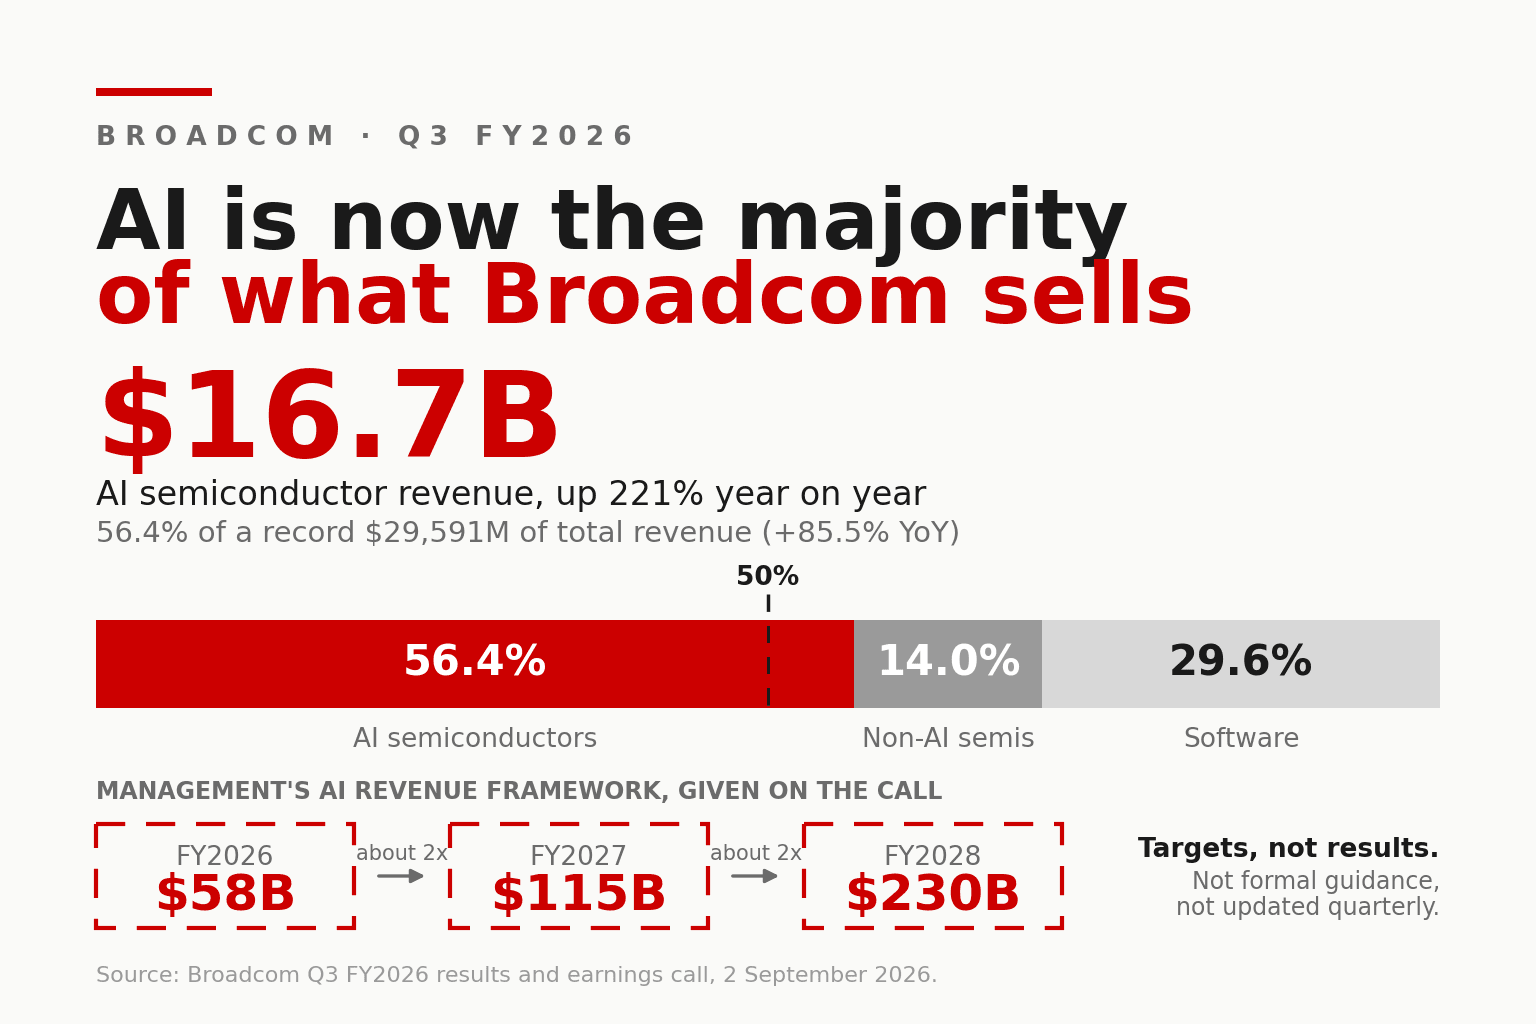
Broadcom FY26 Q3:卖出去的东西,过半已经是 AI
Broadcom AI 芯片营收 $16.7B,占公司 56%。总营收同比 +85.5% 到 $29.6B,管理层把 fiscal 2028 的 AI 营收摆到约 $230B,股价还是跌了。
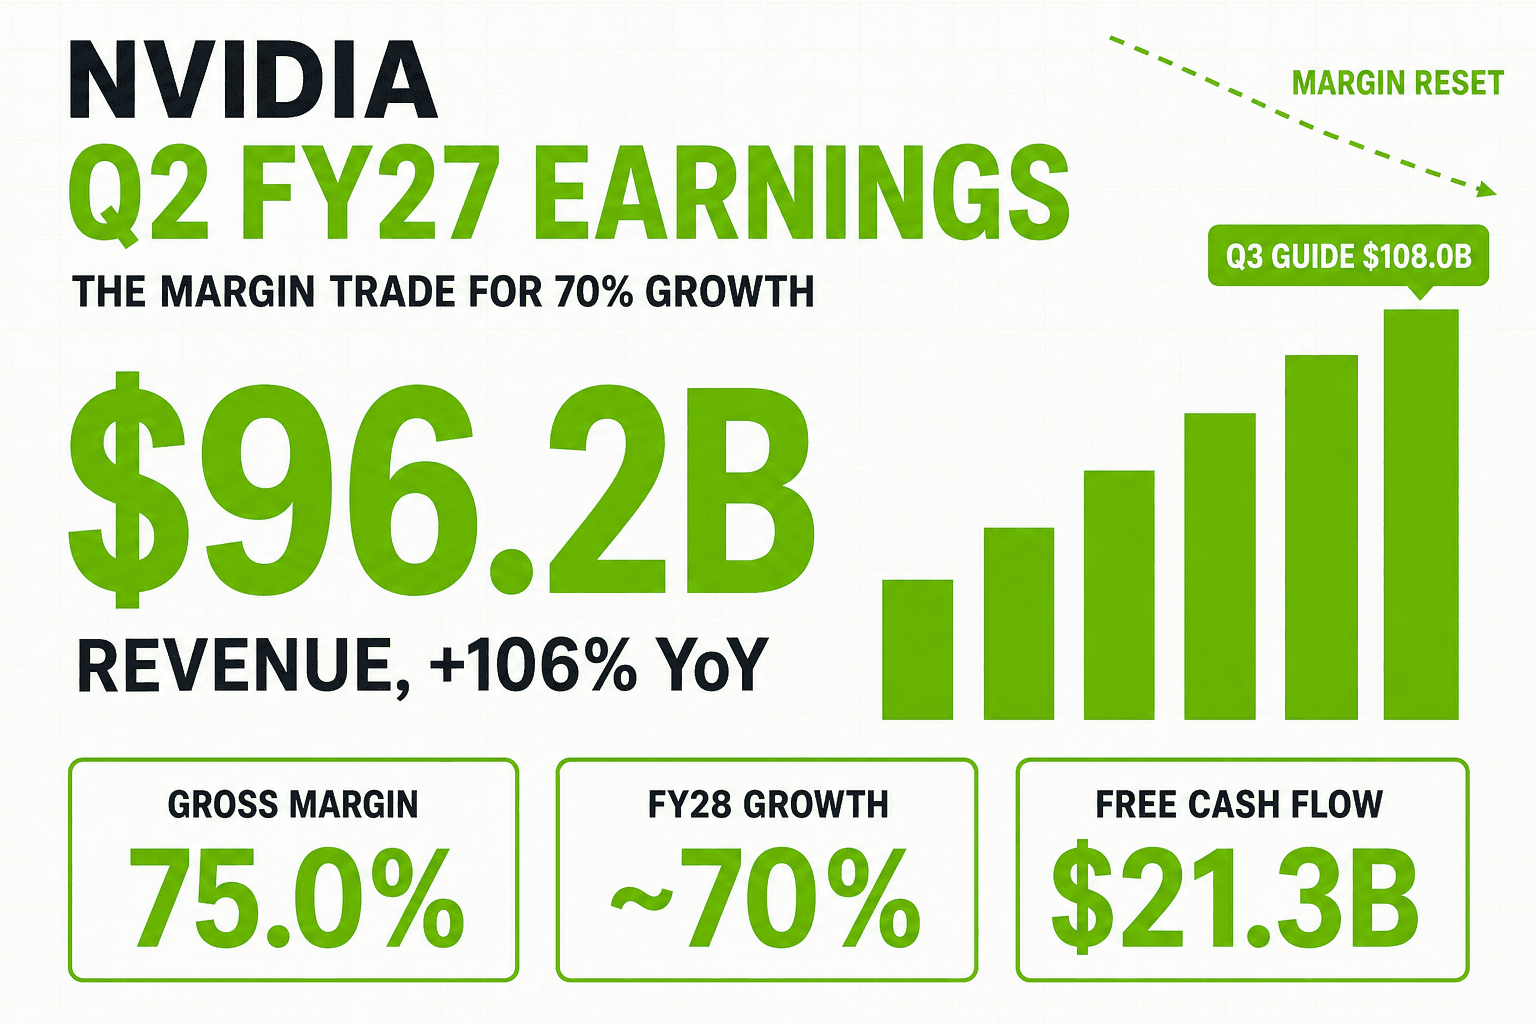
NVIDIA FY27 Q2:拿毛利率换 70% 的增长
NVIDIA 单季营收 $96.2B、同比 +106%,数据中心 $89.0B,Q3 业绩指引 $108B。财报一出股价先跌,Colette Kress 一句 FY2028 增长约 70% 才把盘面拉回来。代价是毛利率一路让到 71% 附近,自由现金流从 $48.6B 掉到 $21.3B。
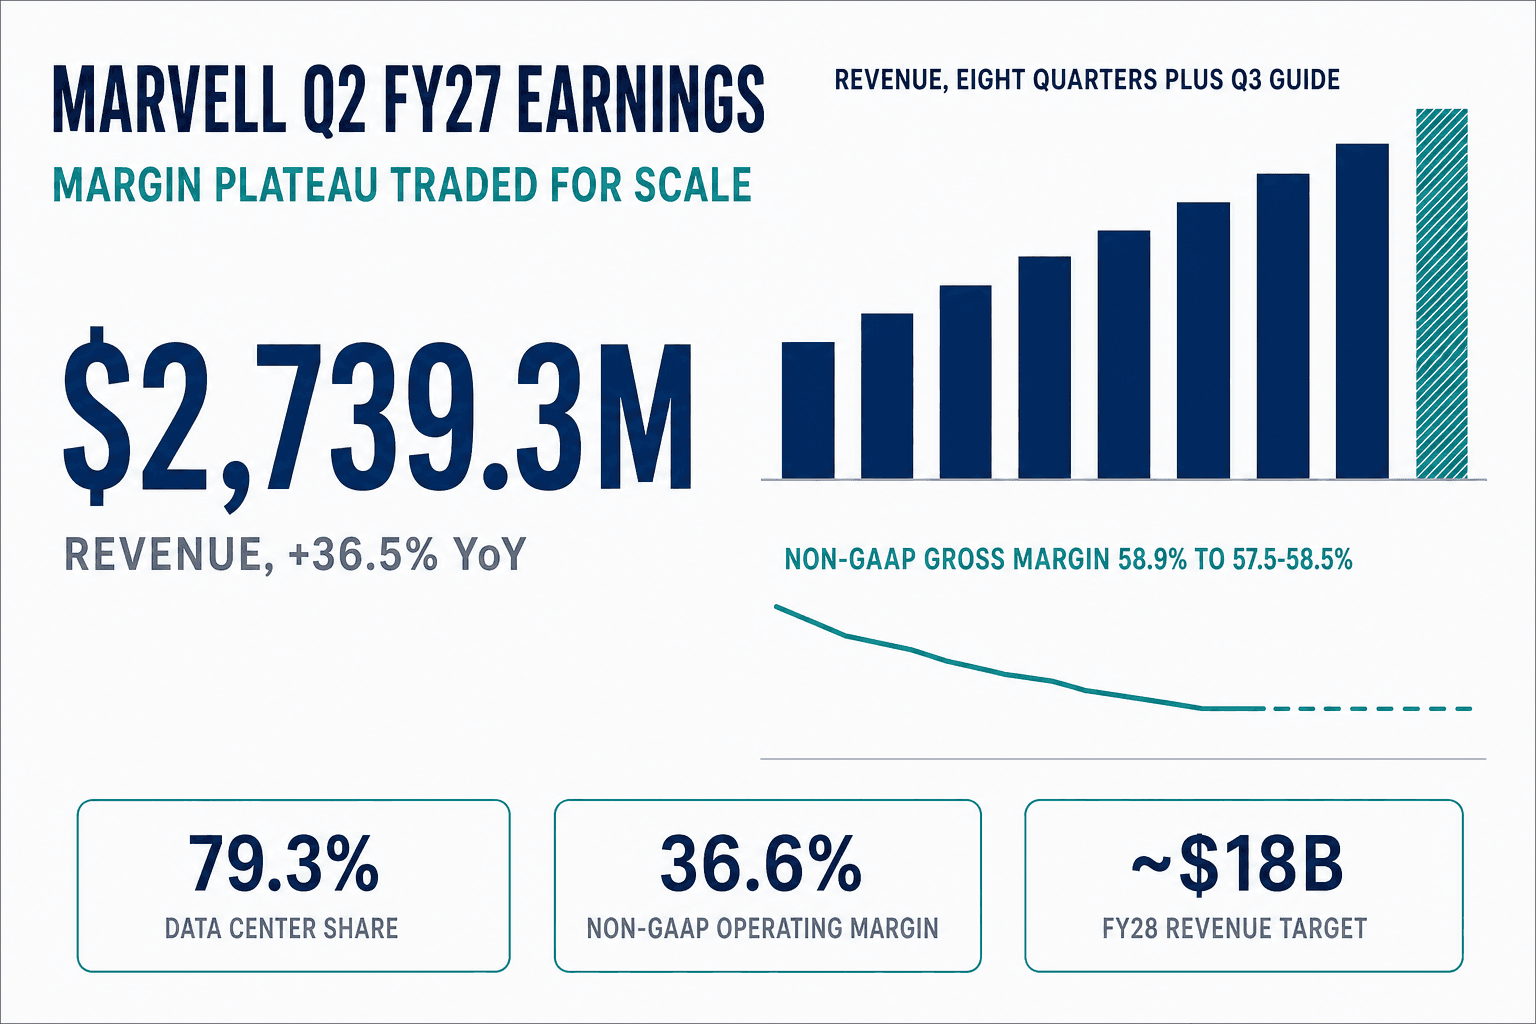
Marvell FY27 Q2:拿毛利率平台期换规模
Marvell 单季营收创纪录 $2,739.3M、同比 +36.5%,数据中心已占公司 79.3%,FY27 目标上调到约 $12B、FY28 上调到约 $18B。然后新任 CFO 说,毛利率会停在 57.5–58.5% 这个更低的区间,一路撑到 fiscal 2028。股价盘后跌了约 8%。
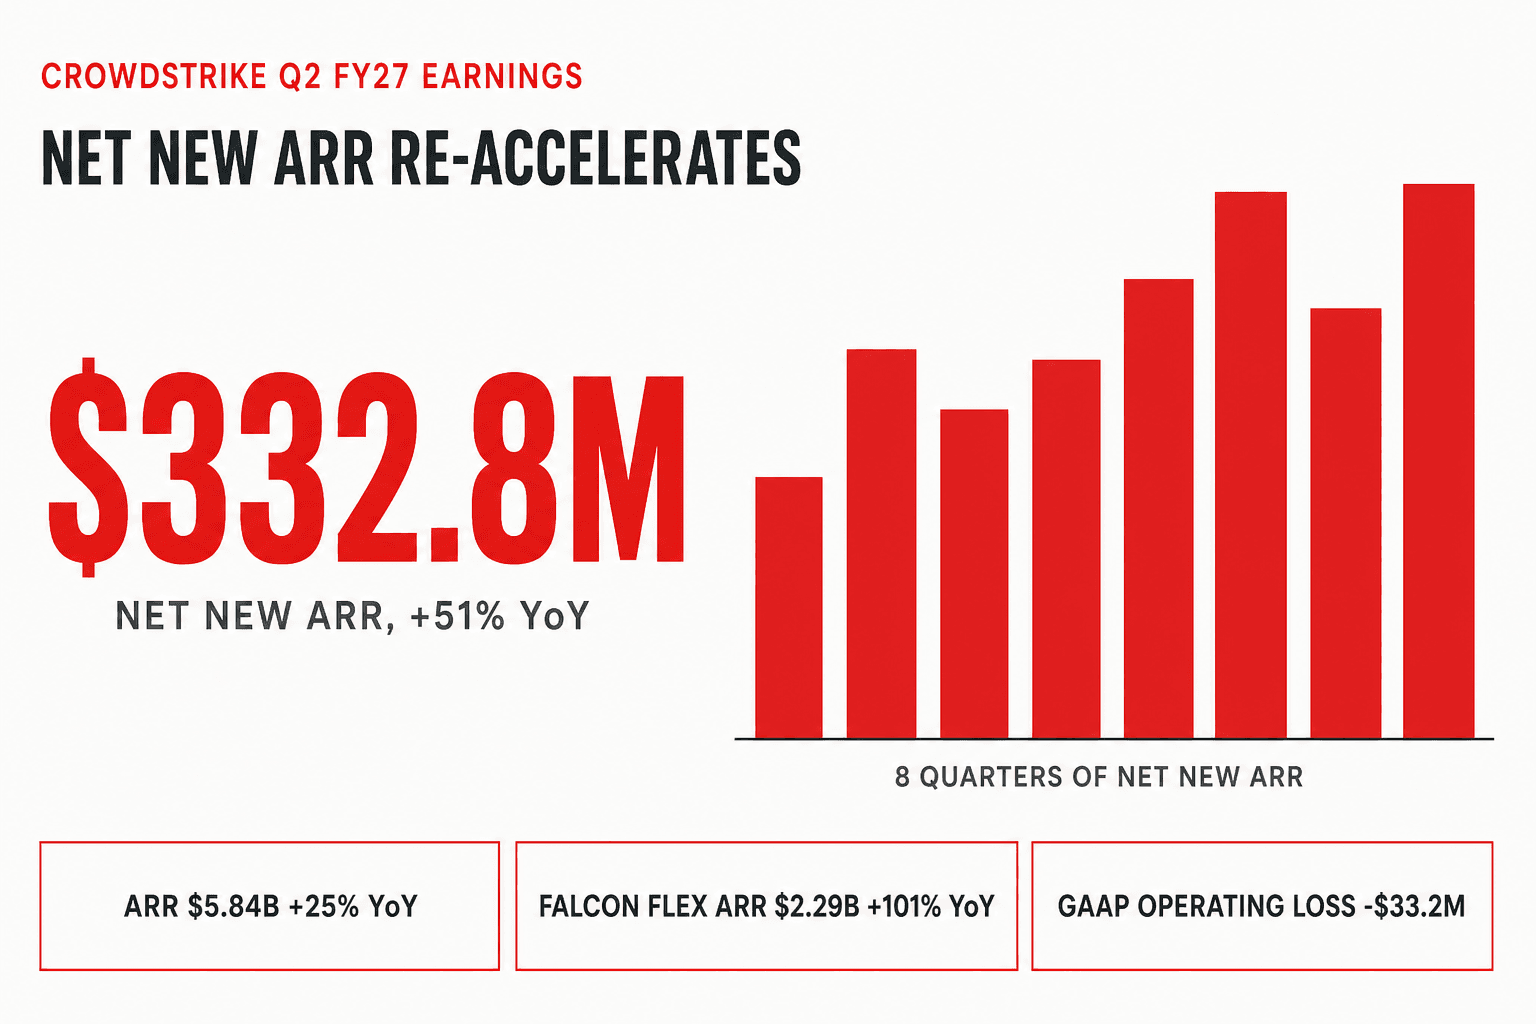
CrowdStrike FY27 Q2:净新增 ARR 重新加速到 51%
CrowdStrike 单季净新增 ARR 创纪录,$332.8M、同比 +51%,ARR 总额 $5.84B,全年业绩指引一口气上调 630 bps,股价次日大涨 20.50%,收在 $227.96 的历史新高。但同一份财报里,GAAP 营业还是亏了 $33.2M,而且亏得比上一季更多,差额来自 $399.0M 的股权激励费用。
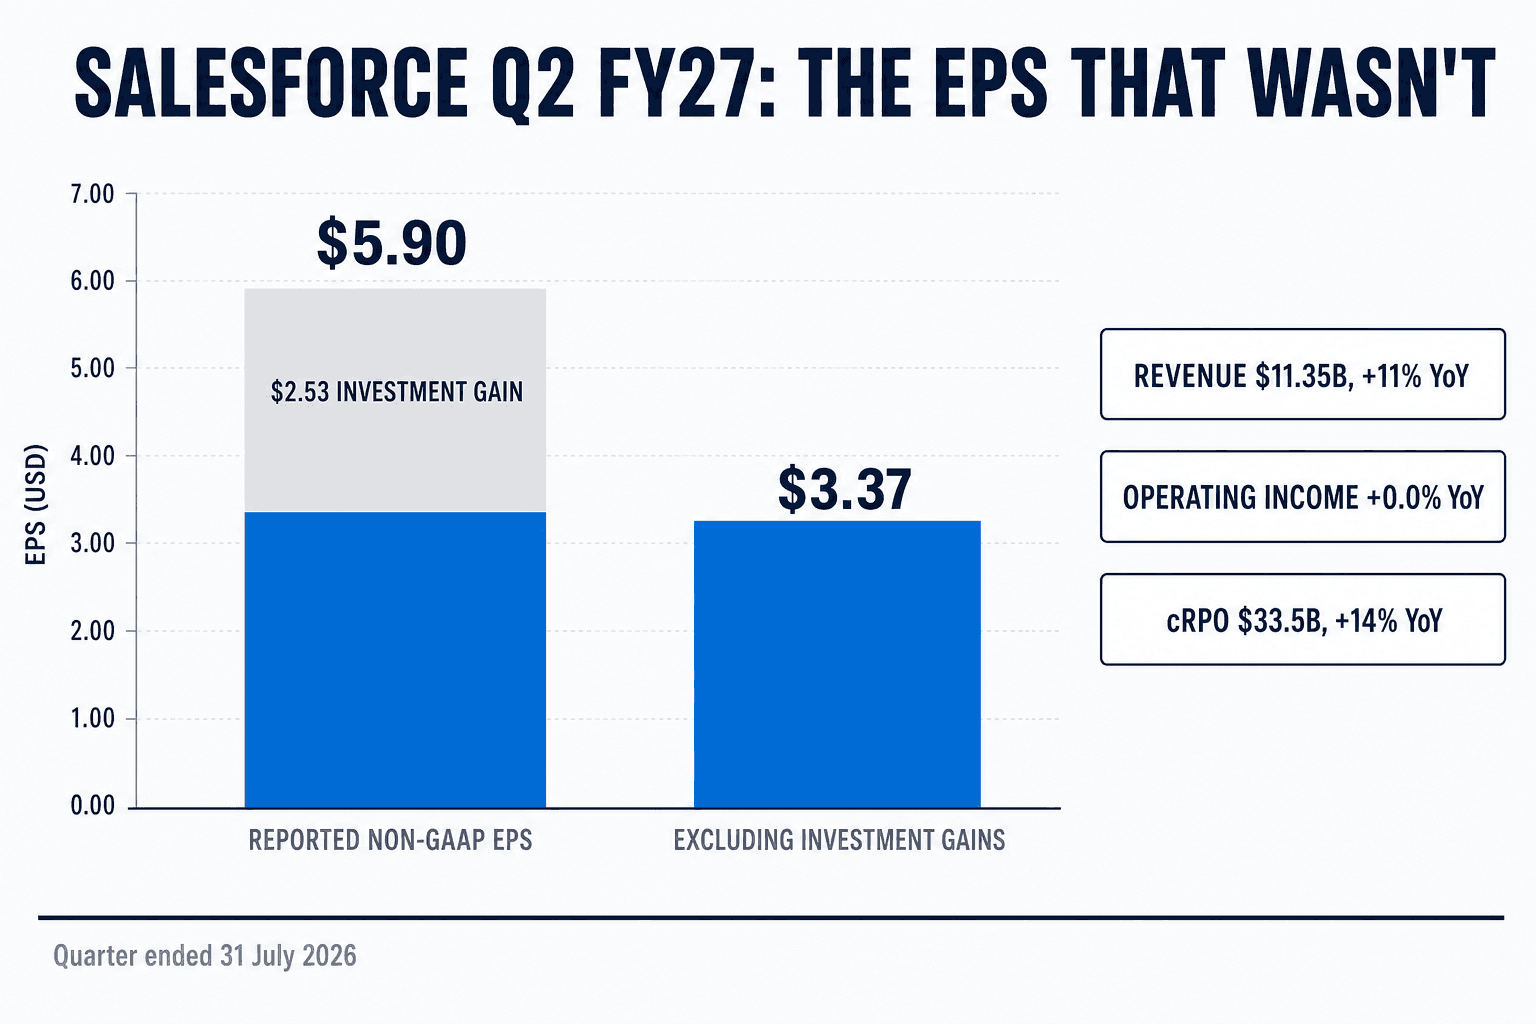
Salesforce FY27 Q2:EPS 翻倍,主营业务原地不动
Salesforce non-GAAP EPS 同比 +103% 到 $5.90,股价隔日大涨 22.6%,是公司史上第二好的单日表现。但把公司自己披露的战略投资收益剔掉,EPS 增长的是 15.8%,不是 103%:GAAP 口径甚至在下降,营业利润同比原地踏步。真正好看的数字,是还在加速的 cRPO。
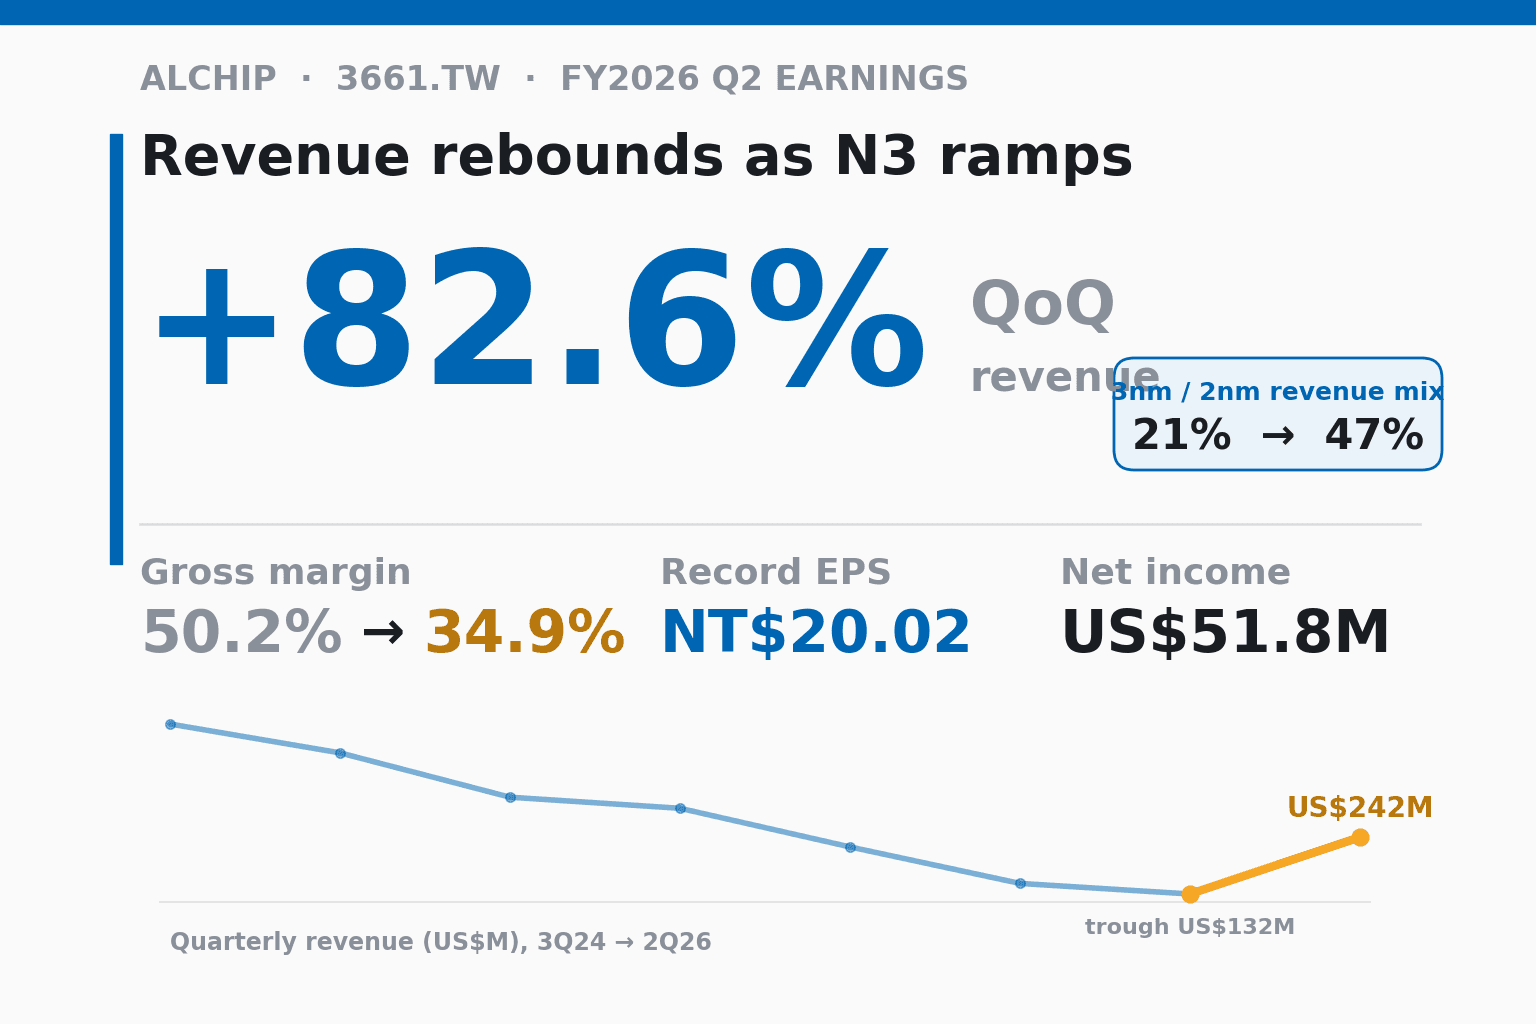
Alchip 2026 Q2:N3 量产拉动营收环比增 82.6%,毛利率回落、EPS 创新高
世芯-KY (3661.TW) 二季度营收 US$241.7M、环比增 82.6%、同比降 18.7%,N3 AI 加速器量产带动 3nm/2nm 制程占比升至 47%。毛利率从上季 50.2% 回落至 34.9%,但税后净利 US$51.8M、EPS NT$20.02 双创新高,管理层预告 Q3 再刷纪录。
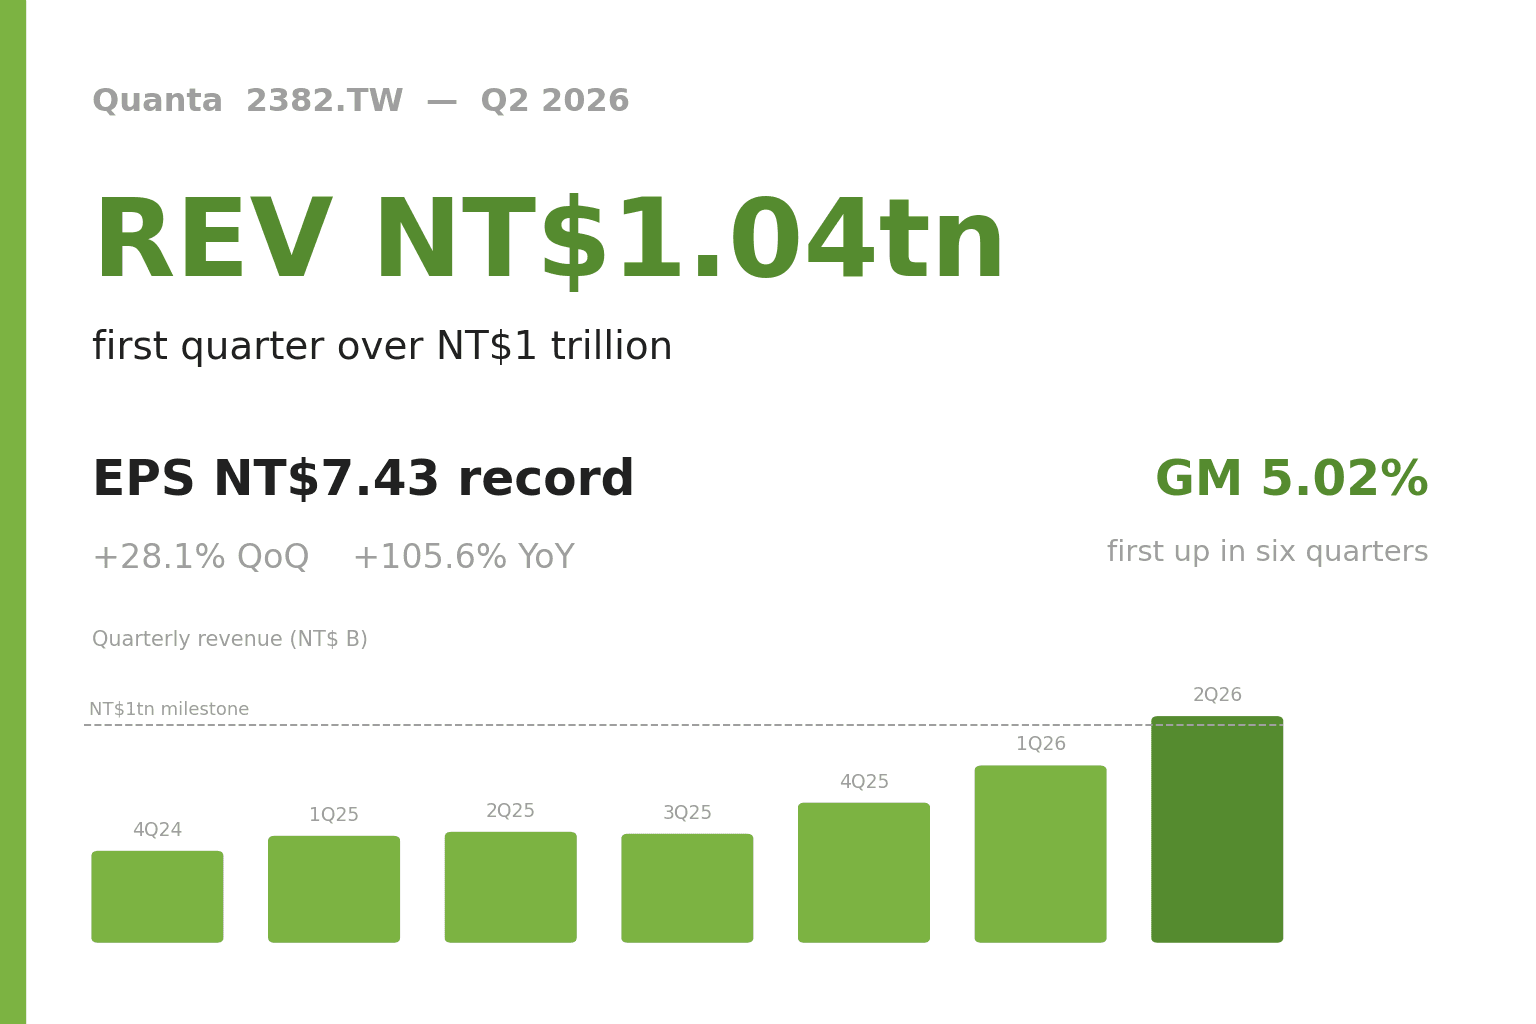
广达 Q2 2026:单季营收首破 NT$1 万亿、EPS NT$7.43 同创新高
广达 (2382.TW) 第二季营收 NT$1.04 万亿、环比增长 28.1%、同比增长 105.6%,是台厂史上第一个单季突破万亿的季度;EPS NT$7.43、税后净利 NT$286.5 亿同创单季新高。关键是毛利率 5.02%、六个季度来首度回升——去年为规模牺牲毛利率的交易,本季开始收割,资本支出上修到 NT$400 亿。
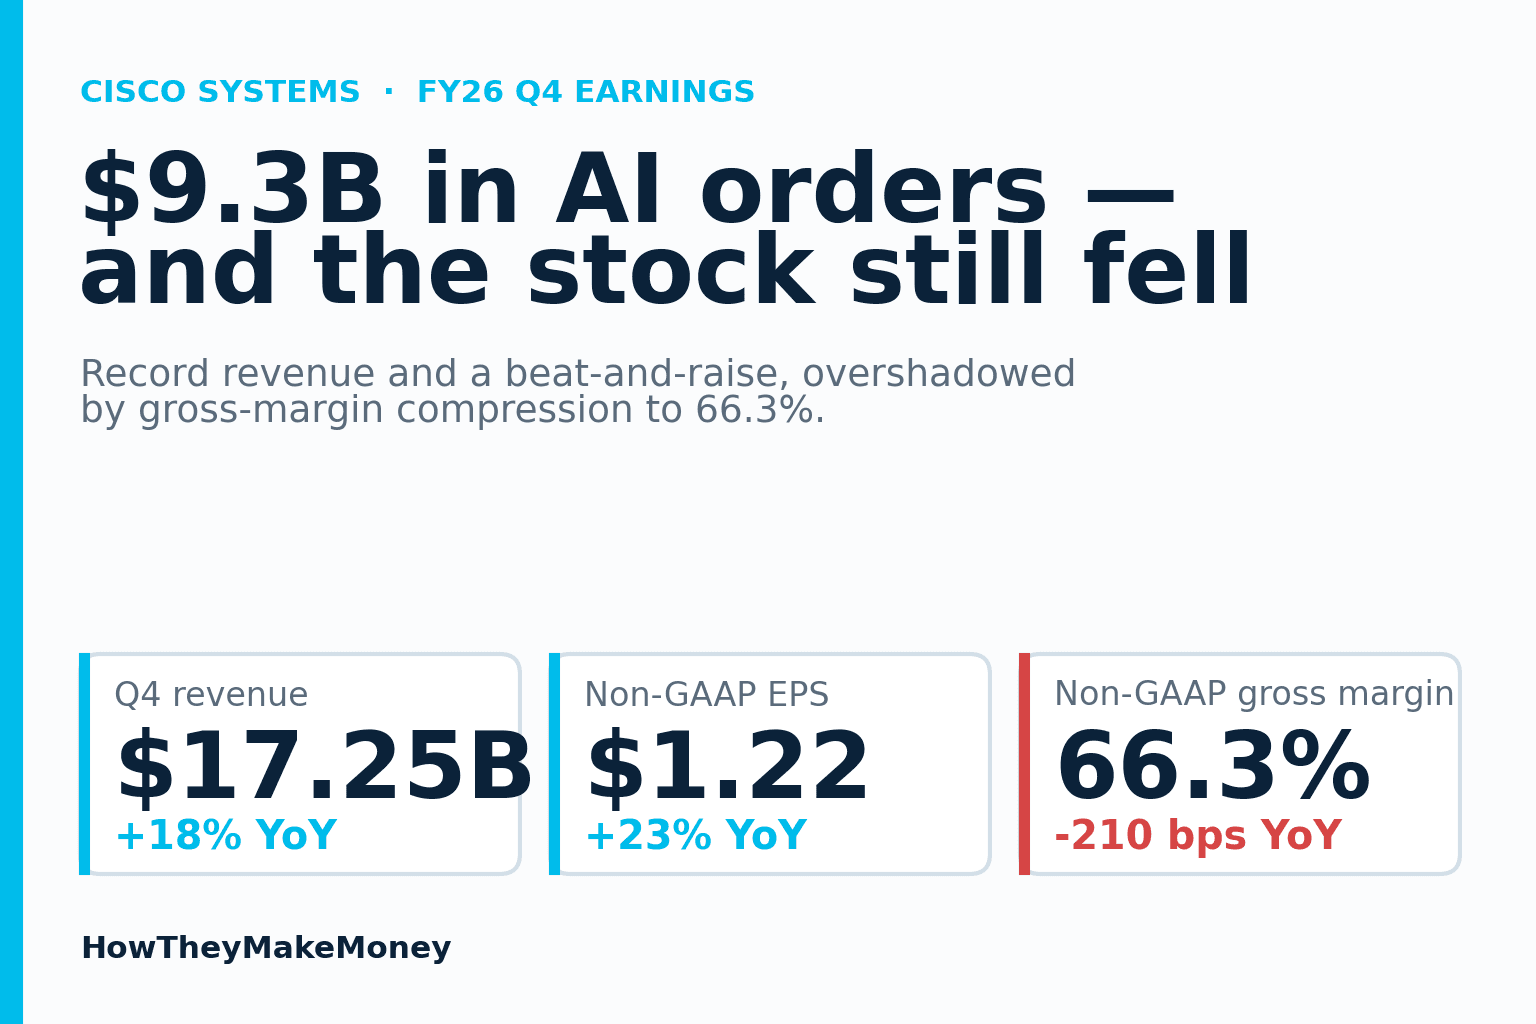
Cisco 的 $9.3B AI 订单大年——以及股价为何还是跌了
Cisco 以创纪录的 Q4 营收 $17.25B 和 $9.3B 的 hyperscaler AI 订单收官 FY26,FY27 业绩指引也高于华尔街预期。但股价却因毛利率压缩而下跌。
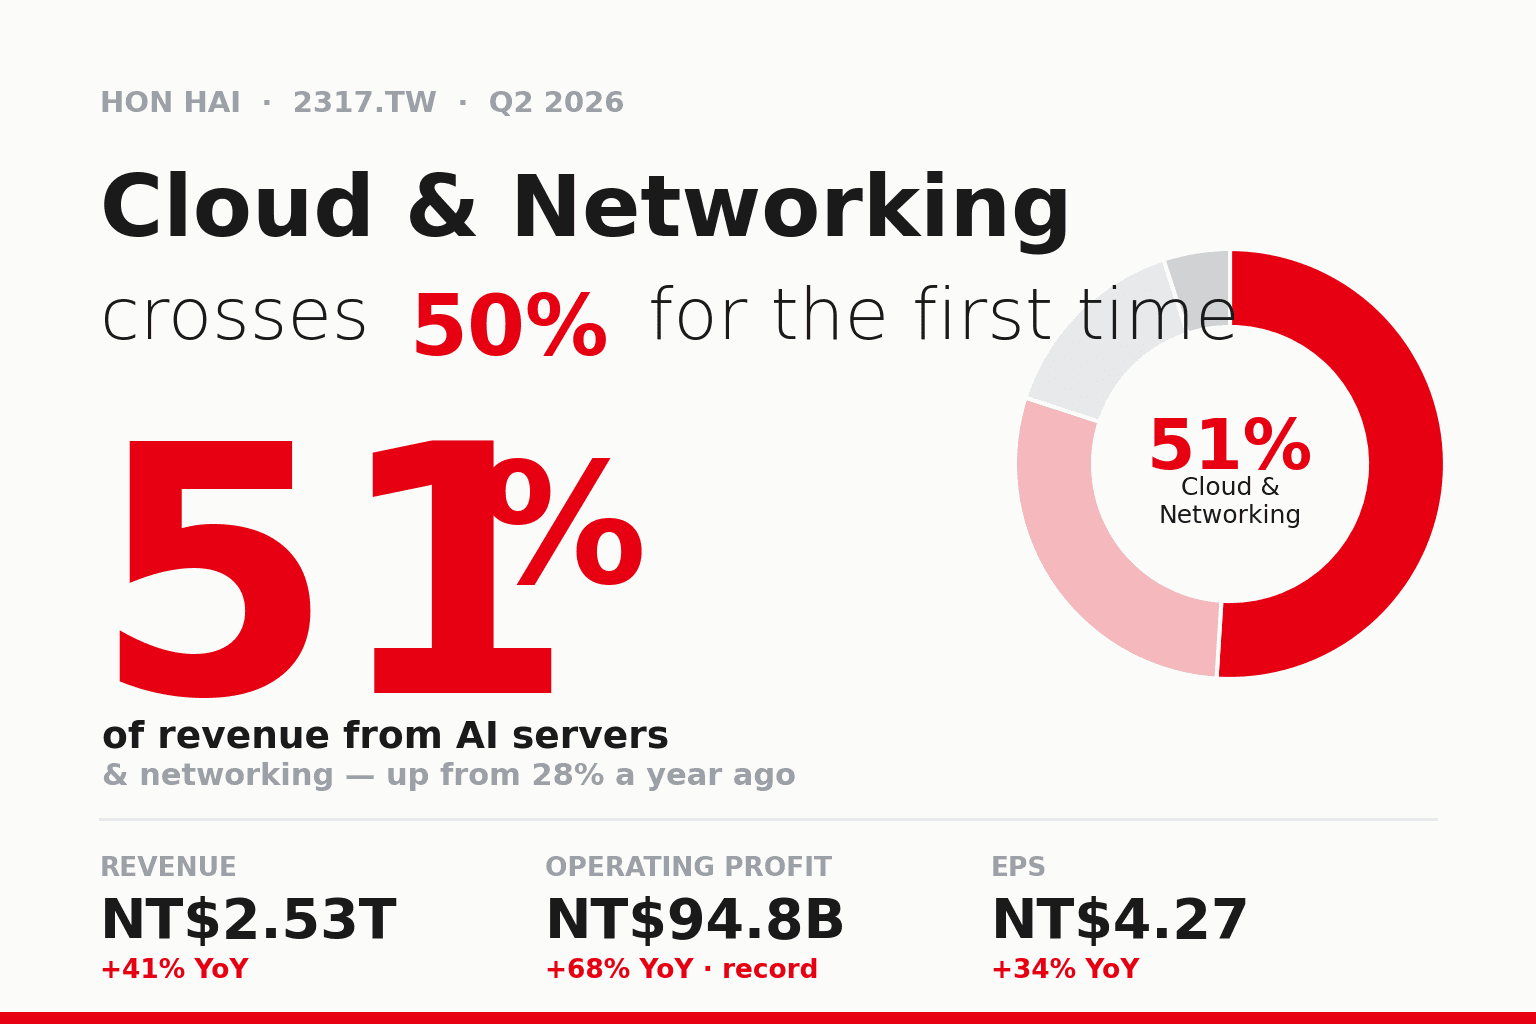
鸿海 Q2 2026:云端网络占比首度突破 50%、营业利润同比增长 68% 创单季新高
鸿海 (2317.TW) 第二季营收 NT$2.53 兆、同比增长 41%,营业利润 NT$94.8B、同比增长 68% 创历史单季新高,EPS NT$4.27。云端网络产品占比首度突破 50%(达 51%、同比增长约 156%),AI 服务器正式成为主体业务;但上半年自由现金流转负约 NT$1,500 亿,是亮眼财报之下的张力。
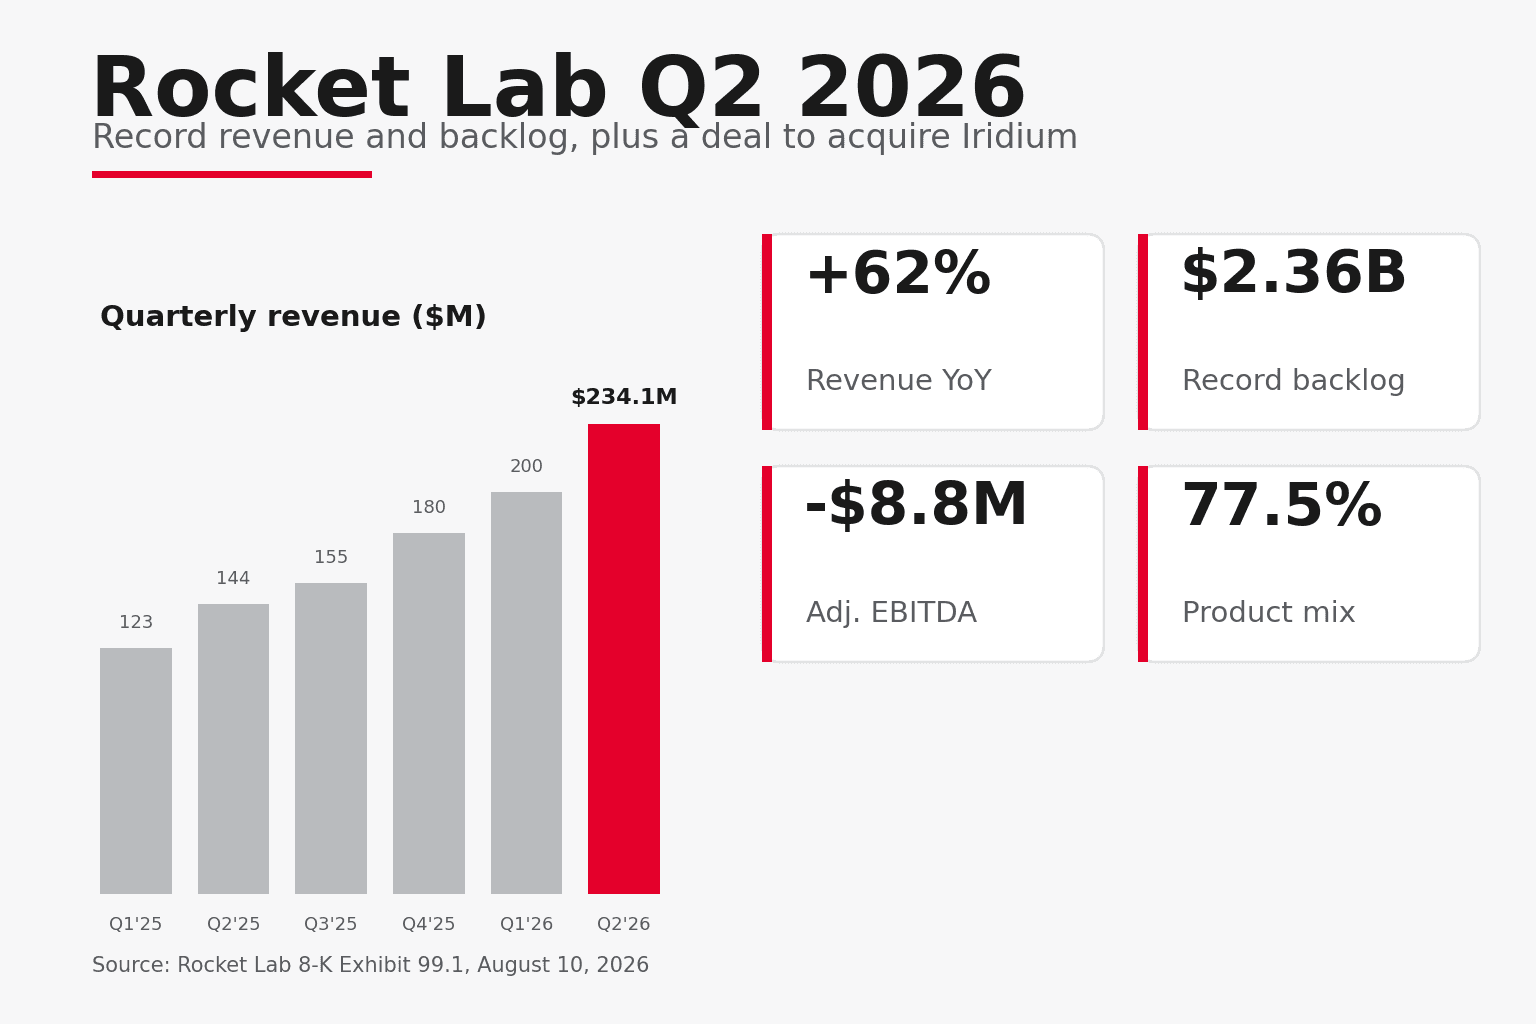
Rocket Lab 2026 财年第二季度:营收创纪录,敲定 Iridium 收购案
Rocket Lab 2026 财年第二季度营收创下 234.1M 美元的纪录,同比增长 62%,积压订单也刷新至 2.36B 美元的历史高位,但由于亏损扩大、利润率指引偏软,股价盘后大幅下挫。
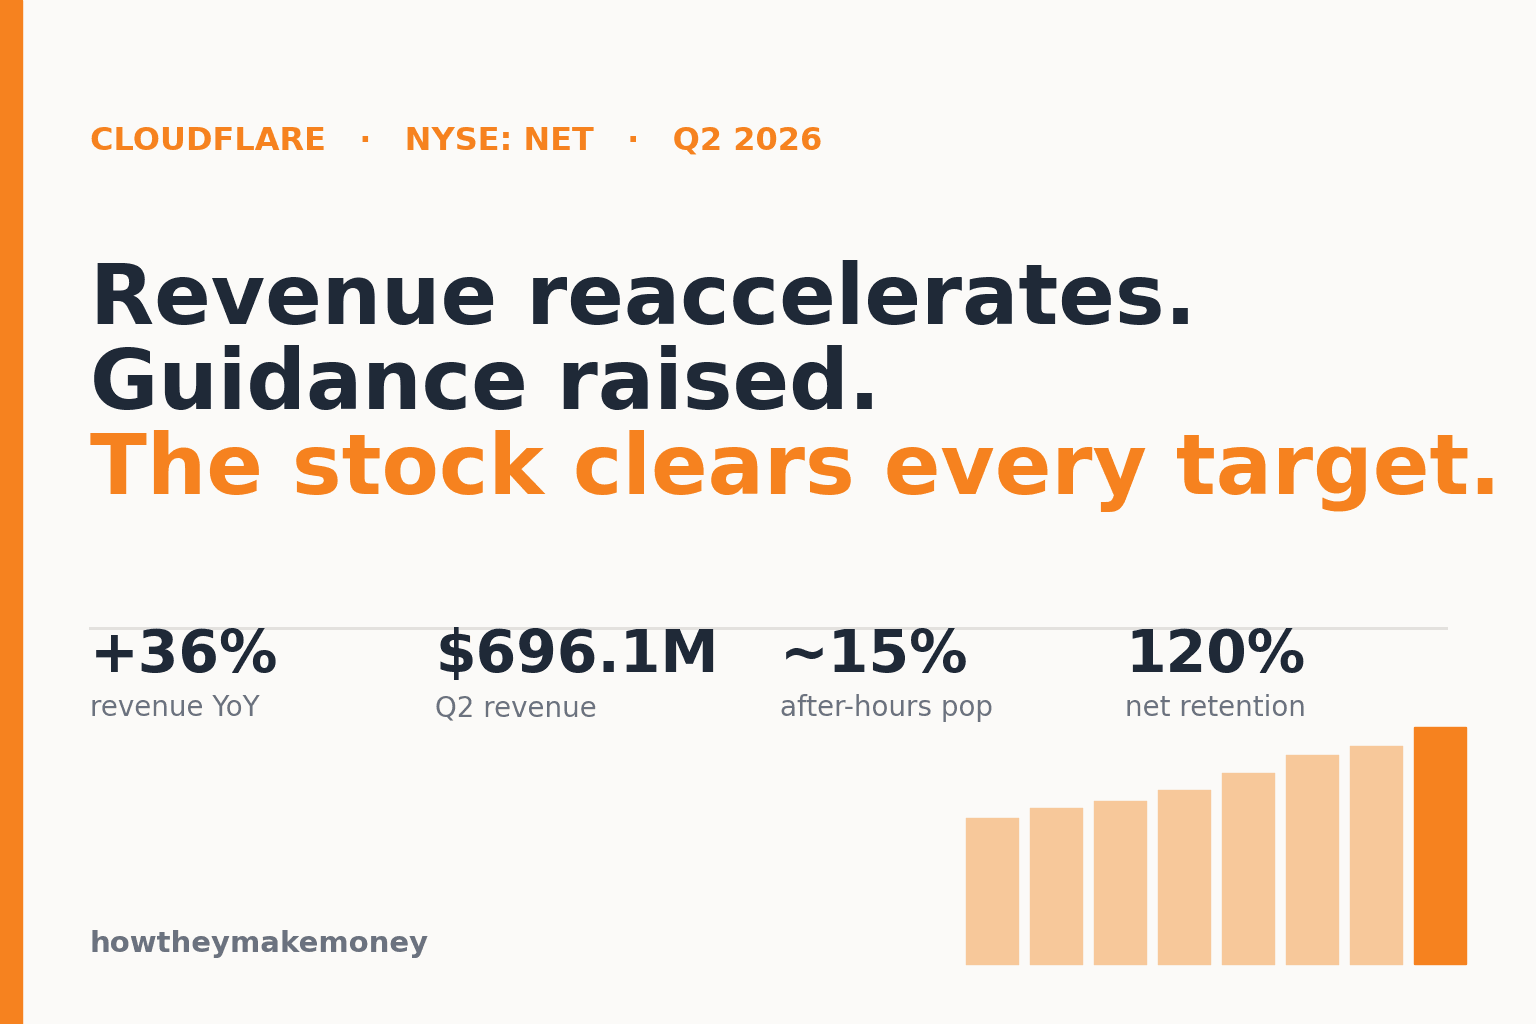
Cloudflare 股价冲破华尔街最高目标价
Cloudflare Q2 2026 营收重新加速至 $696.1M、同比增长 36%,并上调全年业绩指引。股价盘后大涨约 15% 创历史新高,一举越过所有分析师目标价。
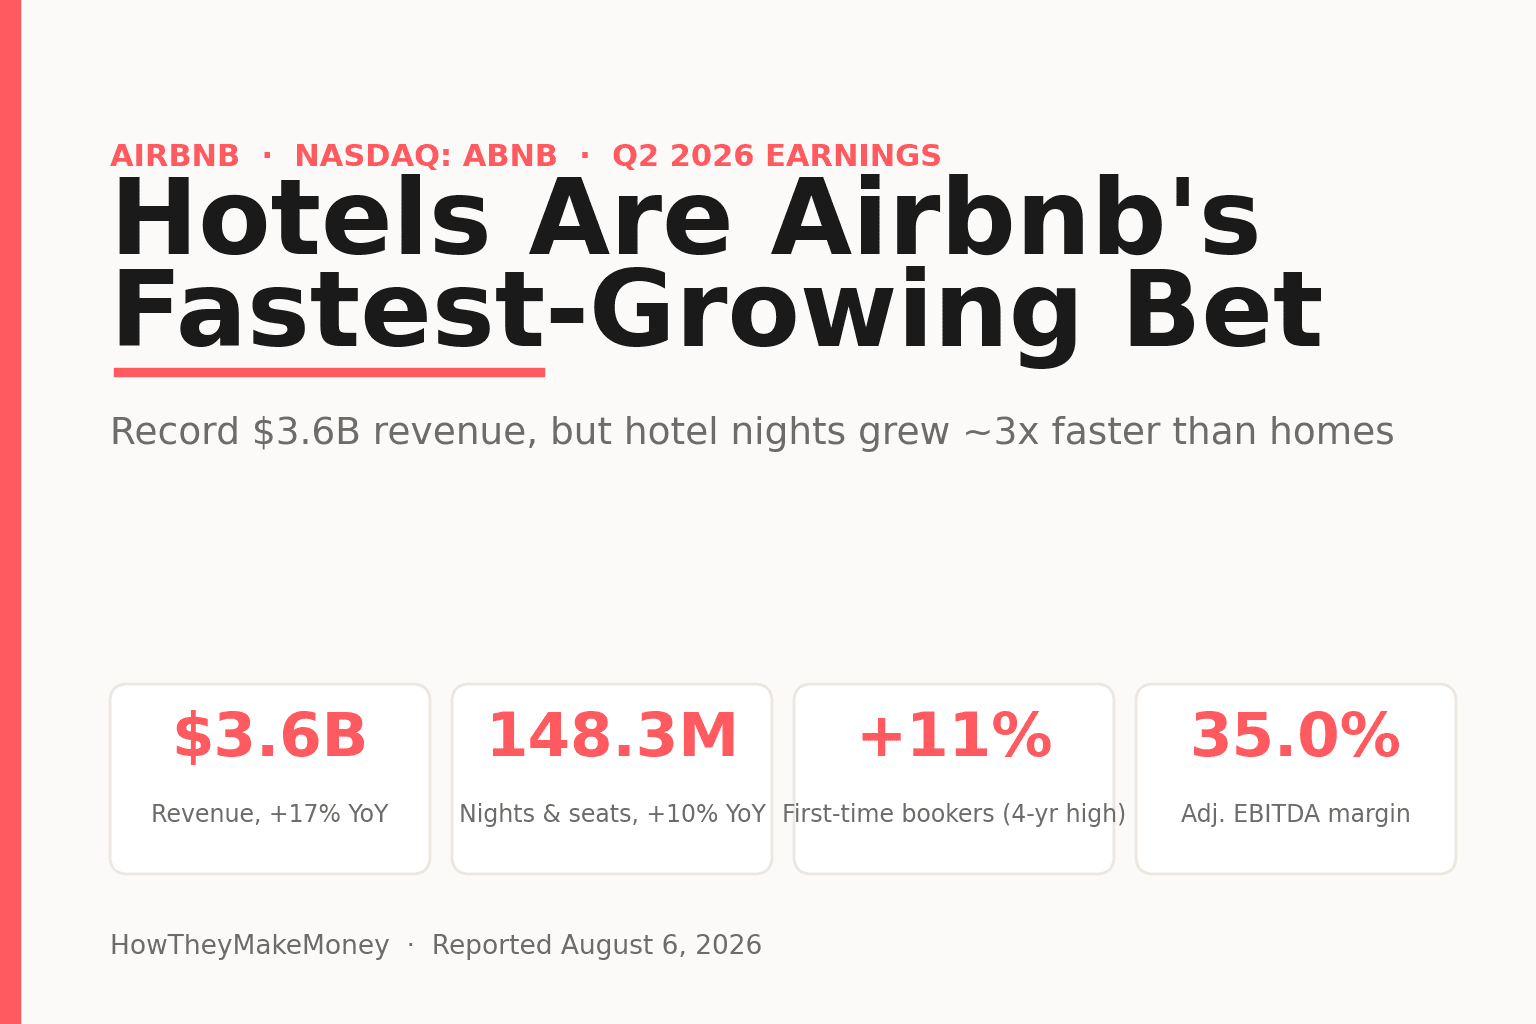
Airbnb 2026 年第二季度:酒店增速是房源的 3 倍
Airbnb 2026 年第二季度营收创下 36 亿美元新高、同比增长 17%,但酒店业务增速约为房源的 3 倍,首次预订用户数更创下四年来新高。
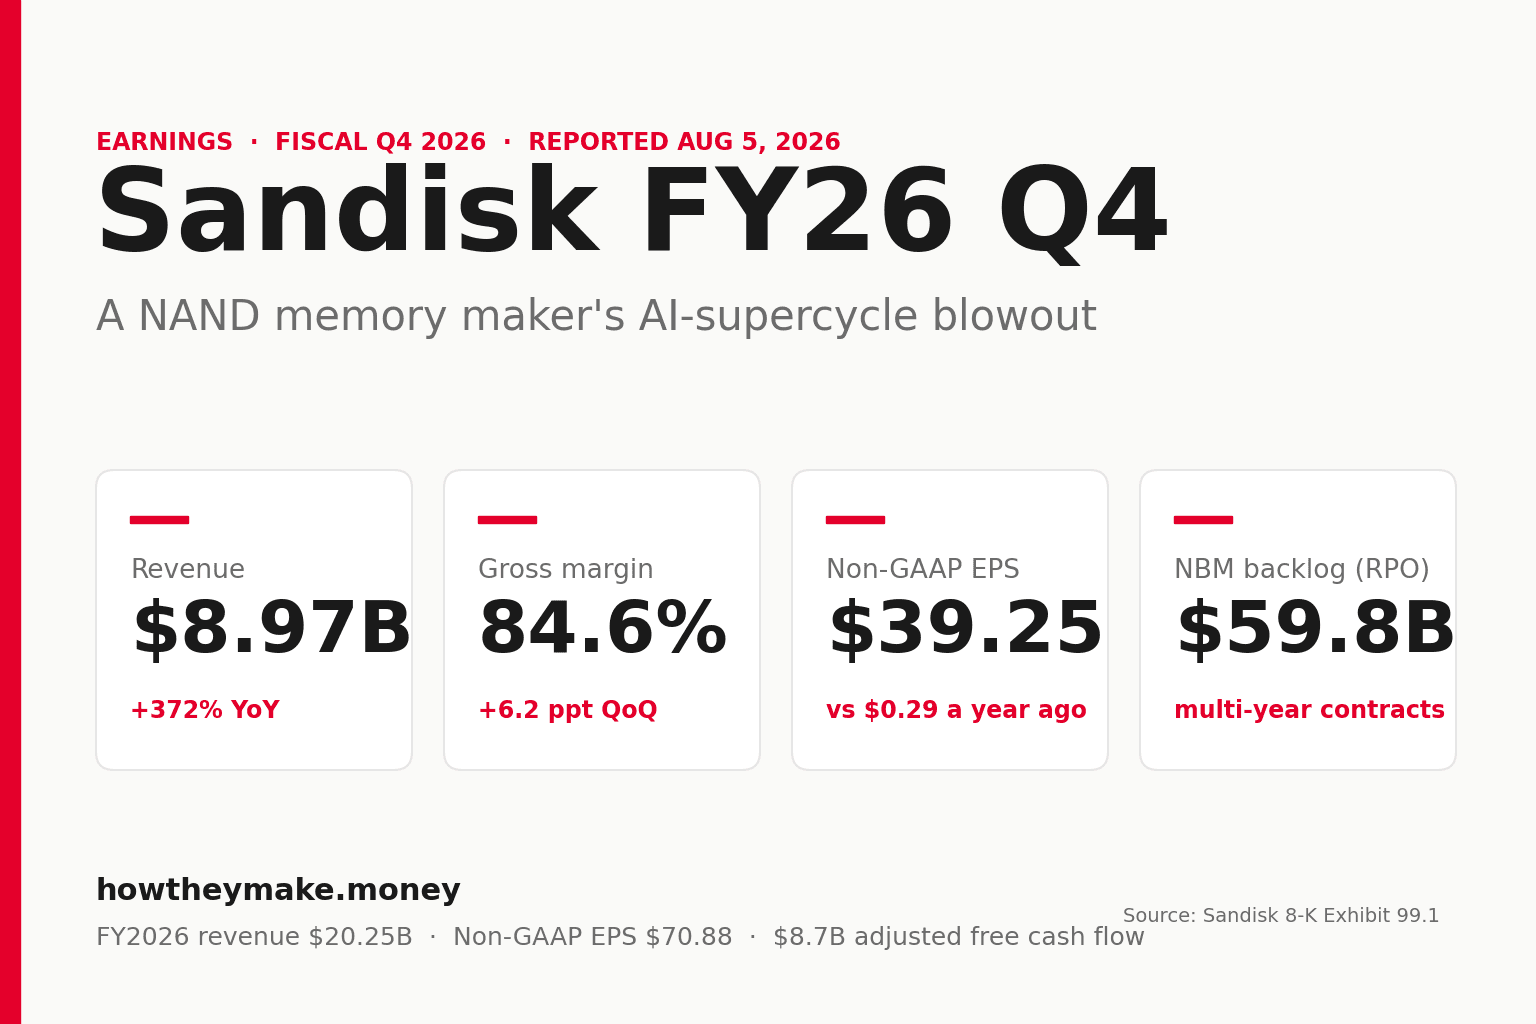
Sandisk 的 NAND 超级周期:毛利率创纪录,股价却下跌
在 AI 驱动的 NAND 需求带动下,Sandisk 财年第四季度营收暴增 372% 至 89.7 亿美元,毛利率高达 84.6%,non-GAAP EPS 达到 39.25 美元,但股价依旧下跌。
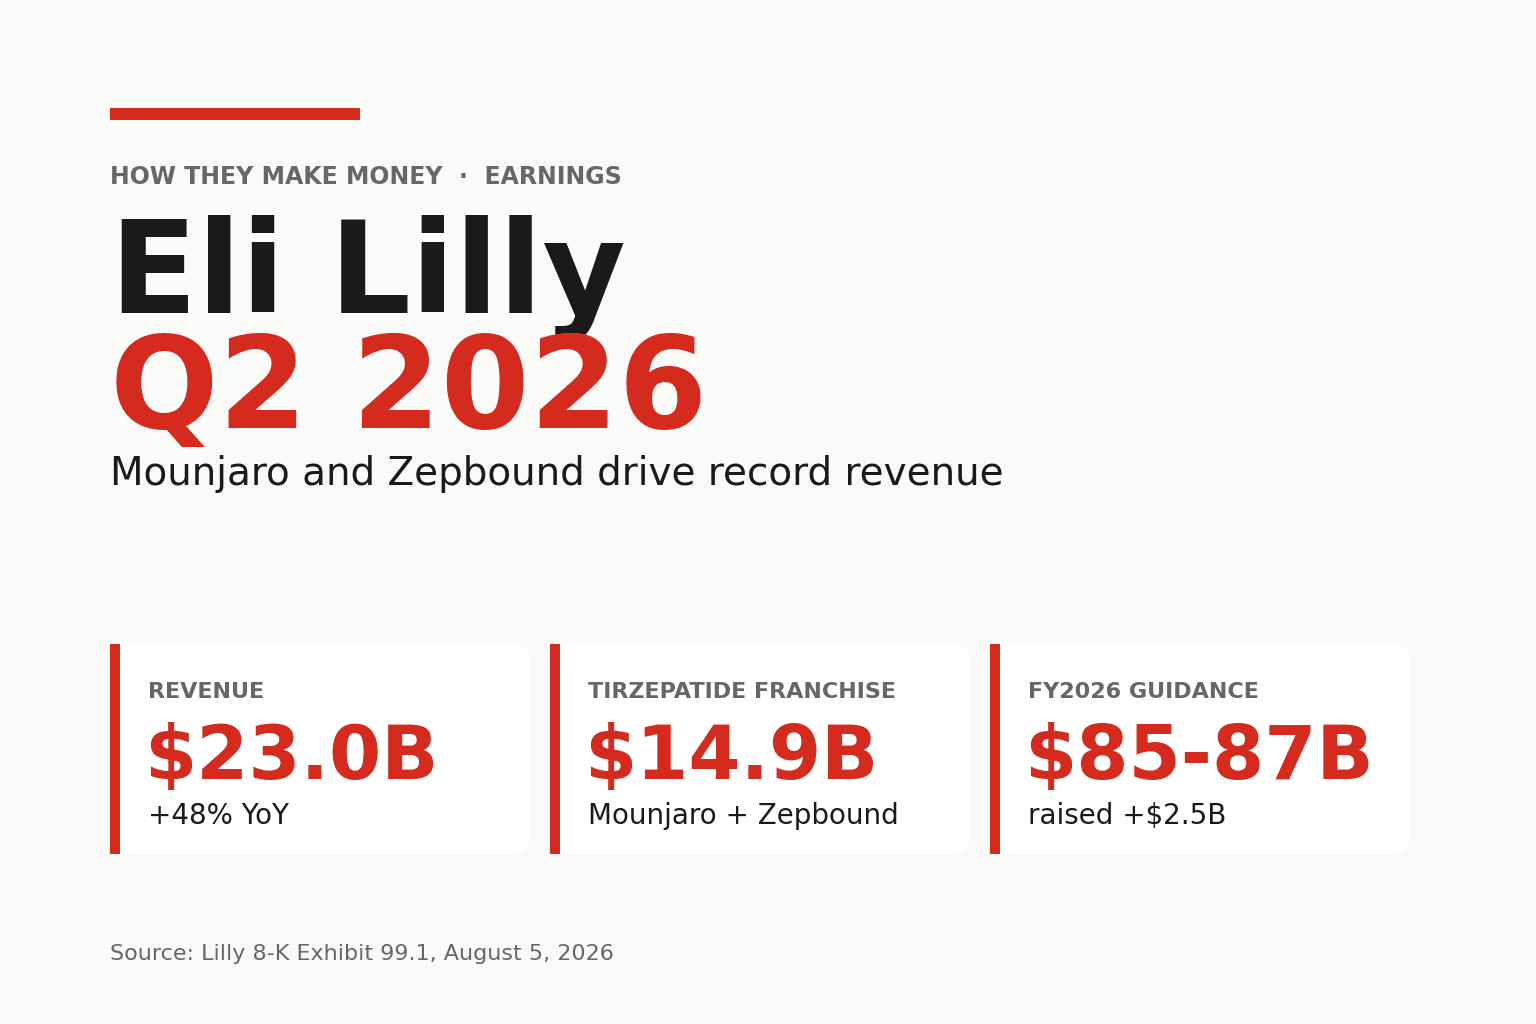
礼来 2026 年 Q2:Mounjaro、Zepbound 推动营收创新高
礼来 2026 年 Q2 营收增长 48% 至 230 亿美元,Mounjaro 与 Zepbound 合计突破 149 亿美元,non-GAAP EPS 达 8.38 美元,全年业绩指引上调至 850 亿–870 亿美元。
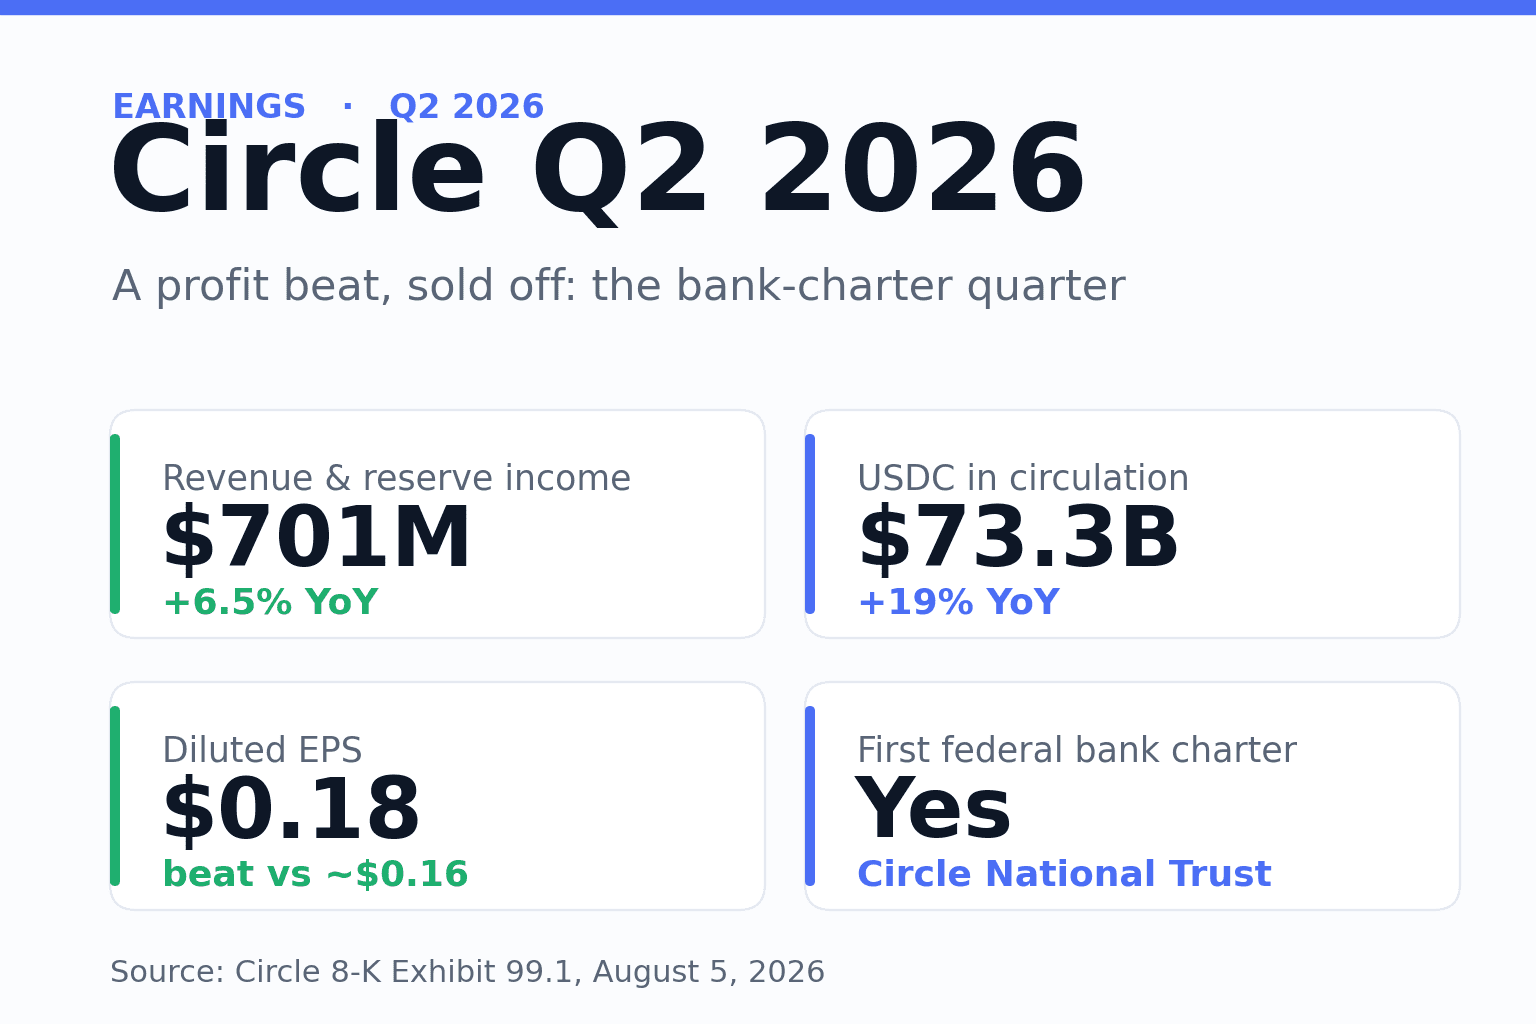
Circle 2026 年第二季度:拿下银行牌照,业绩超预期却被抛售
Circle 利润超预期,并成为首家拿下美国联邦银行牌照的稳定币发行商,但 USDC 环比萎缩,股价盘中一度大涨 7% 后翻绿收跌。
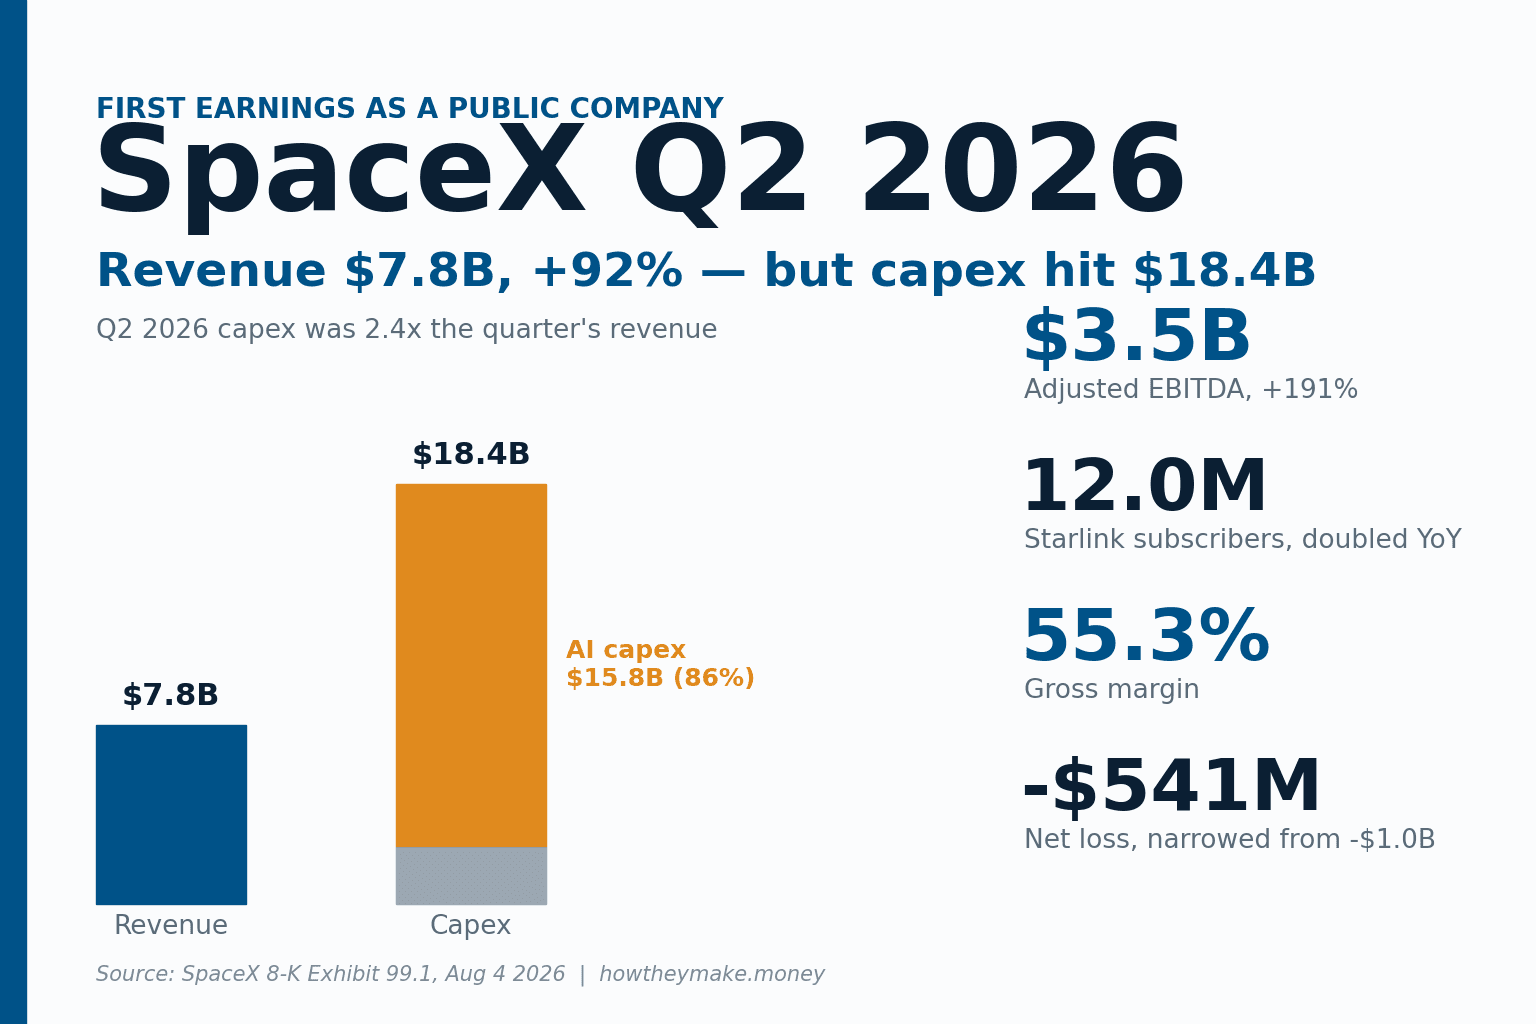
SpaceX 首份财报:大幅超预期,资本支出账单更惊人
SpaceX 上市后首个季度:营收同比大增 92% 至 $7.8B,Starlink 转为盈利,但 $18.4B 的资本支出令股价在盘后重挫。
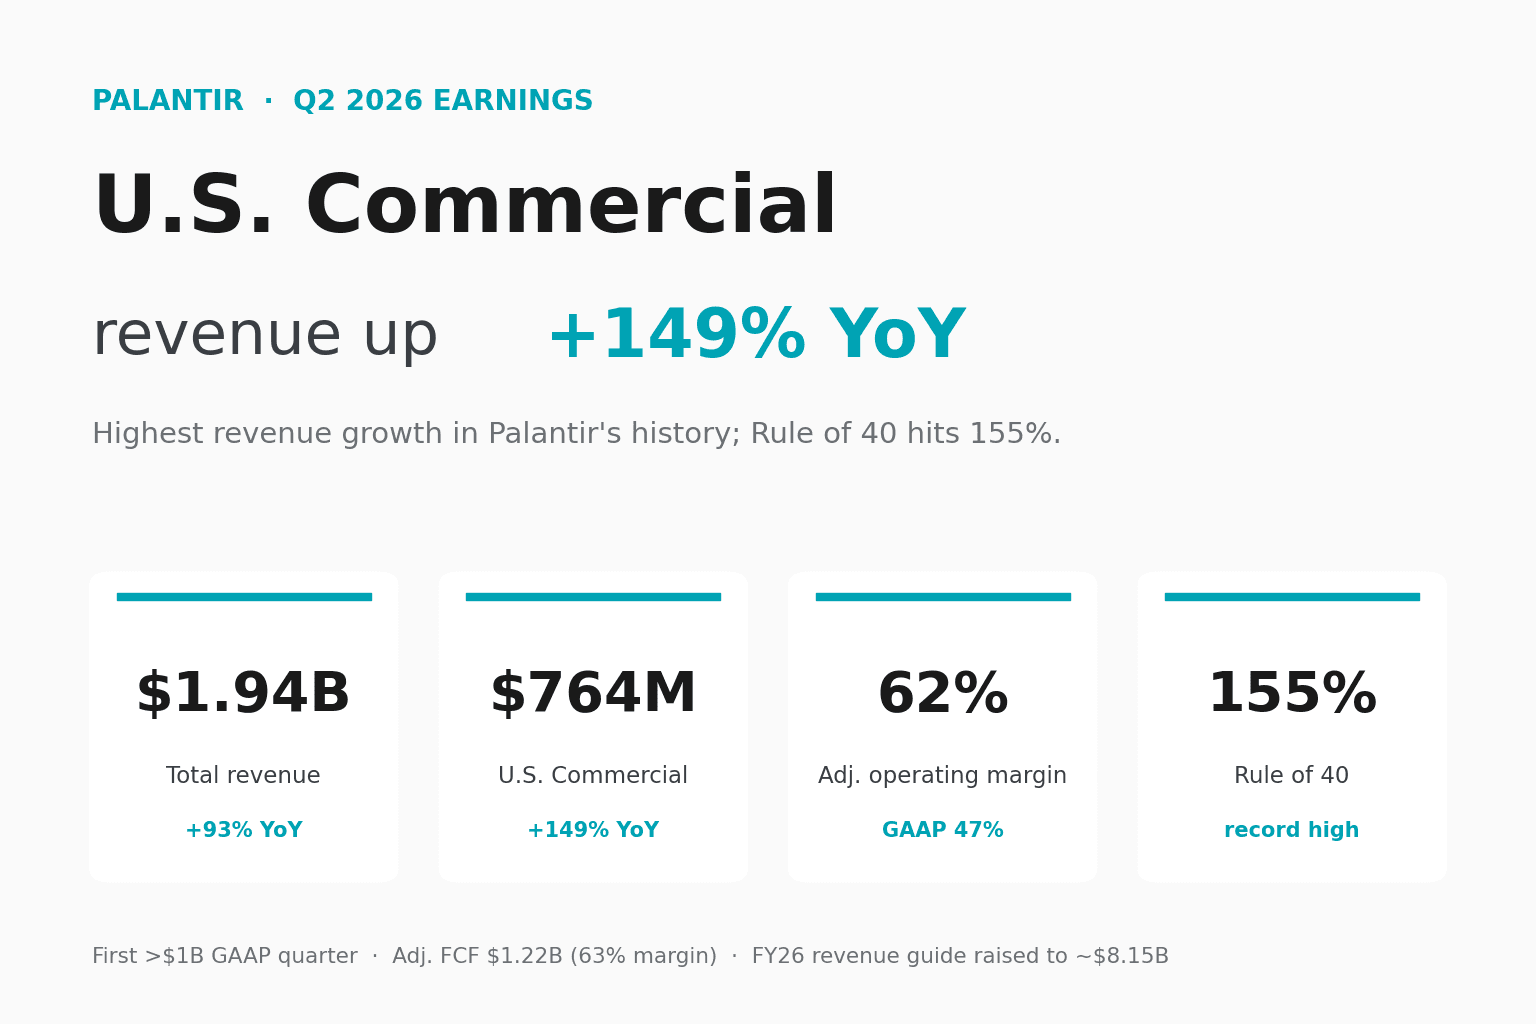
Palantir 美国商业营收在 2026 年第二季度飙升 149%
Palantir 营收同比增长 93% 至 $1.94B,创下史上最快增速,由同比大增 149% 的美国商业业务领跑。公司录得首个十亿美元级别的 GAAP 净利润,并上调业绩指引。
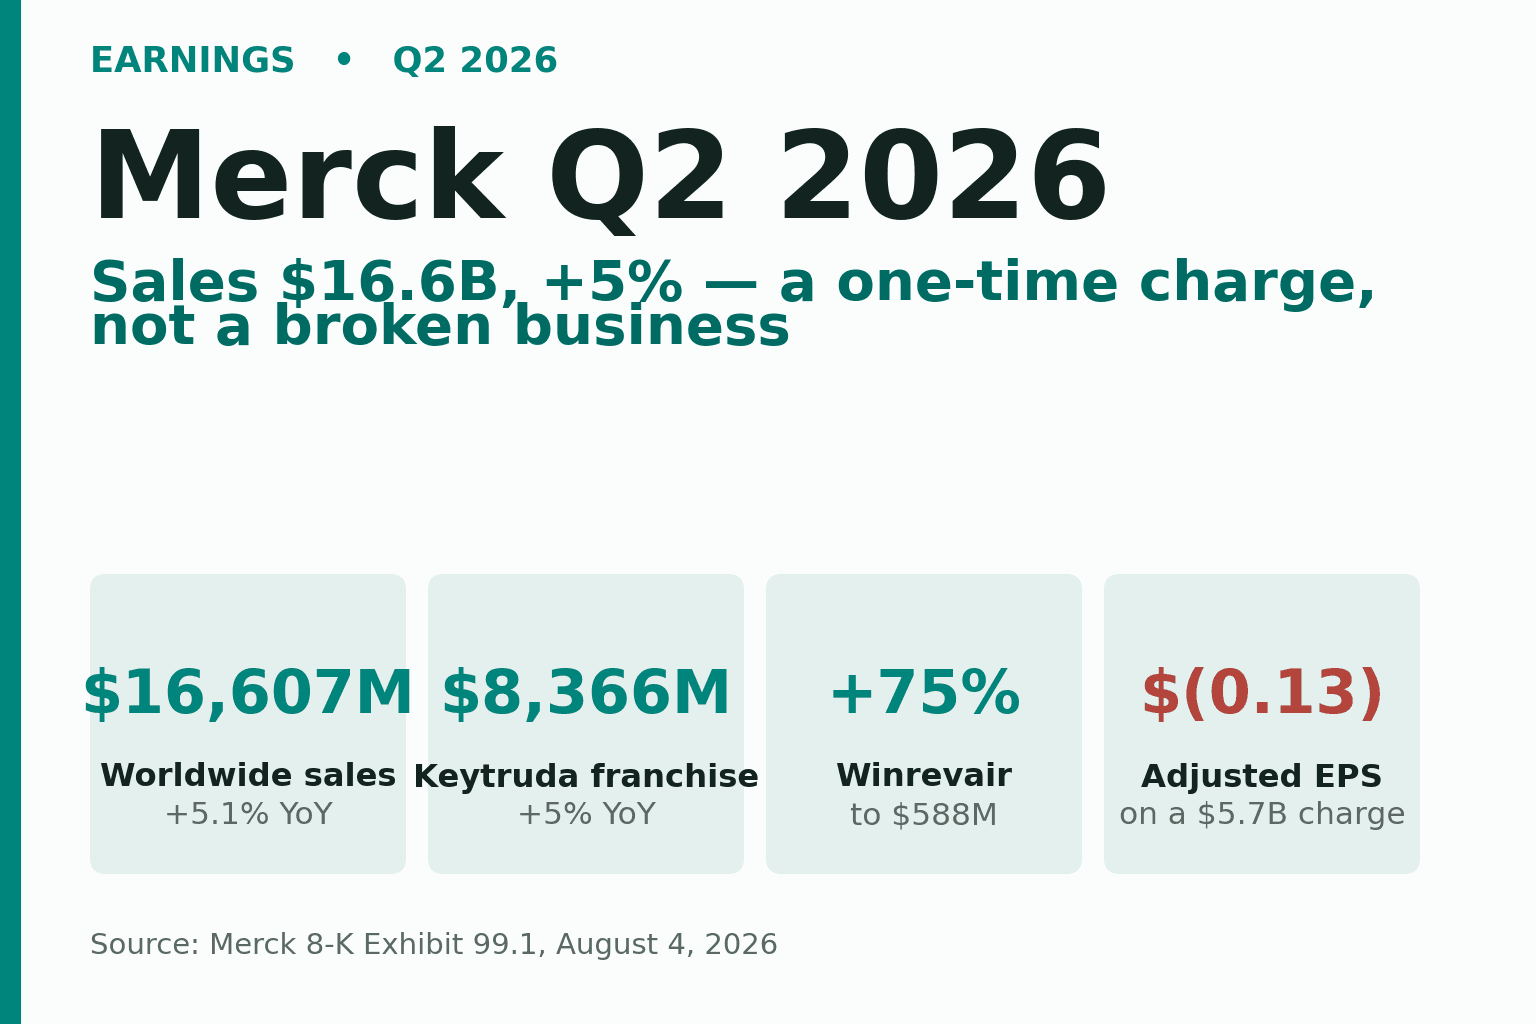
Merck 的 Q2 亏损只是会计假象,而非业绩失守
Merck 2026 年 Q2 营收超预期达 $16.6B、同比 +5%,账面却是一笔净亏损。祸首是一次性的 $5.7B Terns 减记,市场对此一眼看穿。
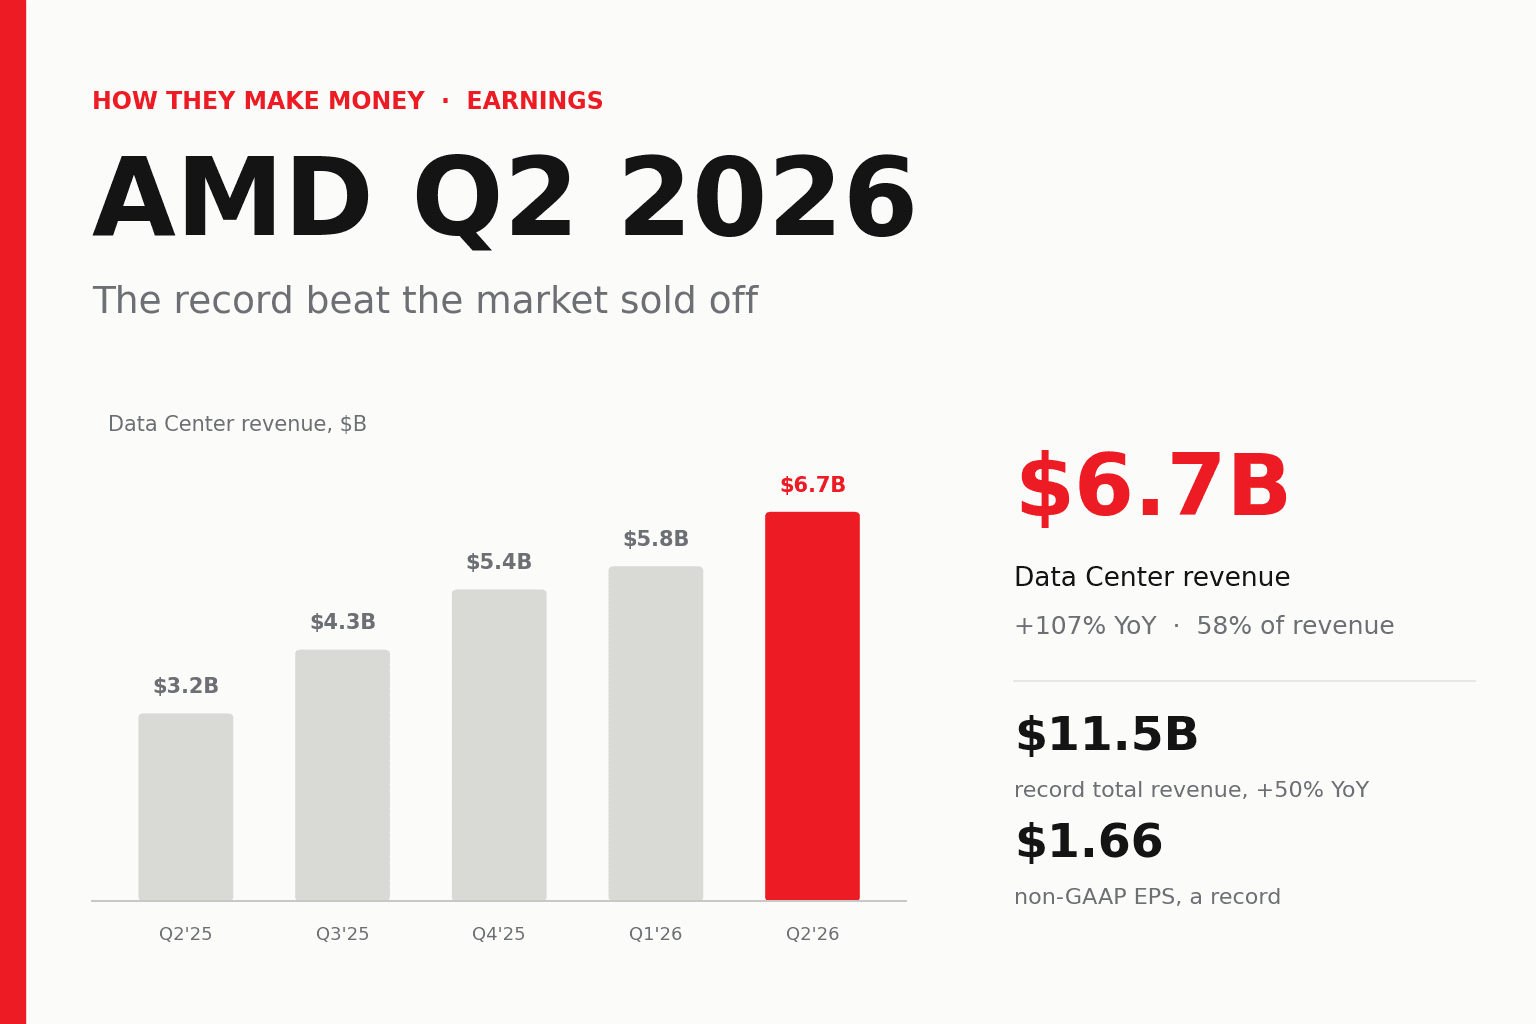
AMD Q2 2026:创纪录的超预期,市场却依然抛售
AMD Q2 2026 交出创纪录成绩单:营收 $11.5B,数据中心同比大增 107%、占营收比重达 58%,但资本支出翻倍有余,股价仍重挫近 9%。
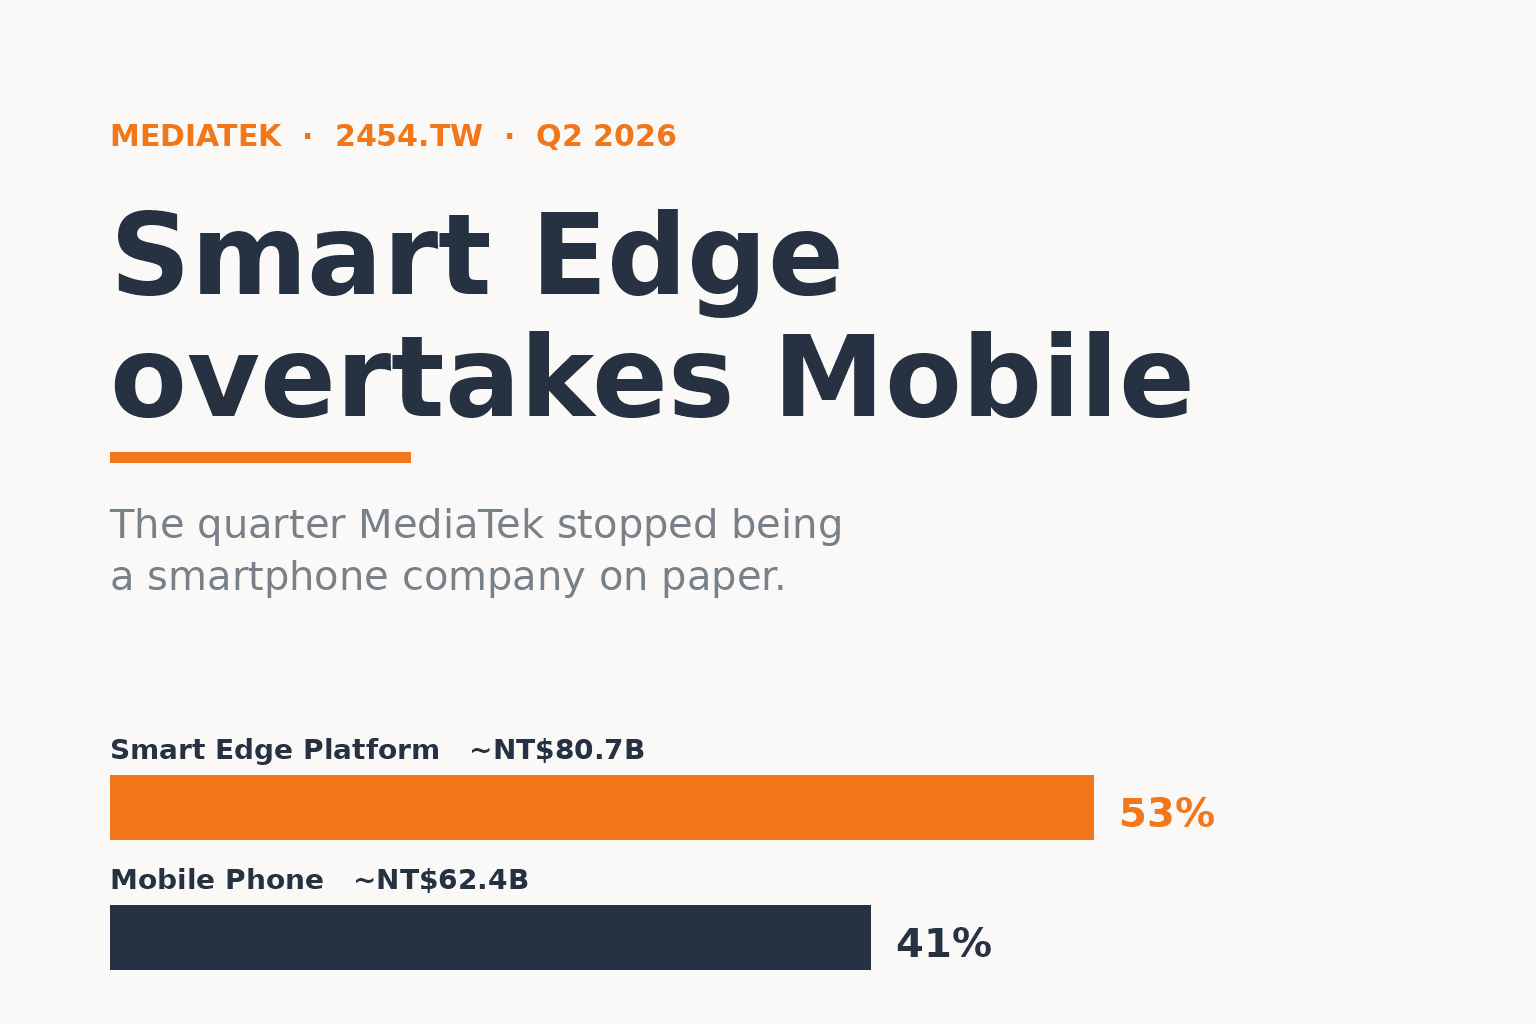
联发科 Q2 2026:智能设备平台反超手机、成最大业务
联发科 Q2 2026 营收 NT$152.2B 创五季新高、超出业绩指引上限,EPS NT$15.28。智能设备平台以 53% 占比首度超越手机的 41%,成为最大业务。管理层将 2026 年数据中心营收目标翻倍上看 20 亿美元、首颗 AI ASIC 第四季量产。但手机同比下降 20%、毛利率守在 46.2%。
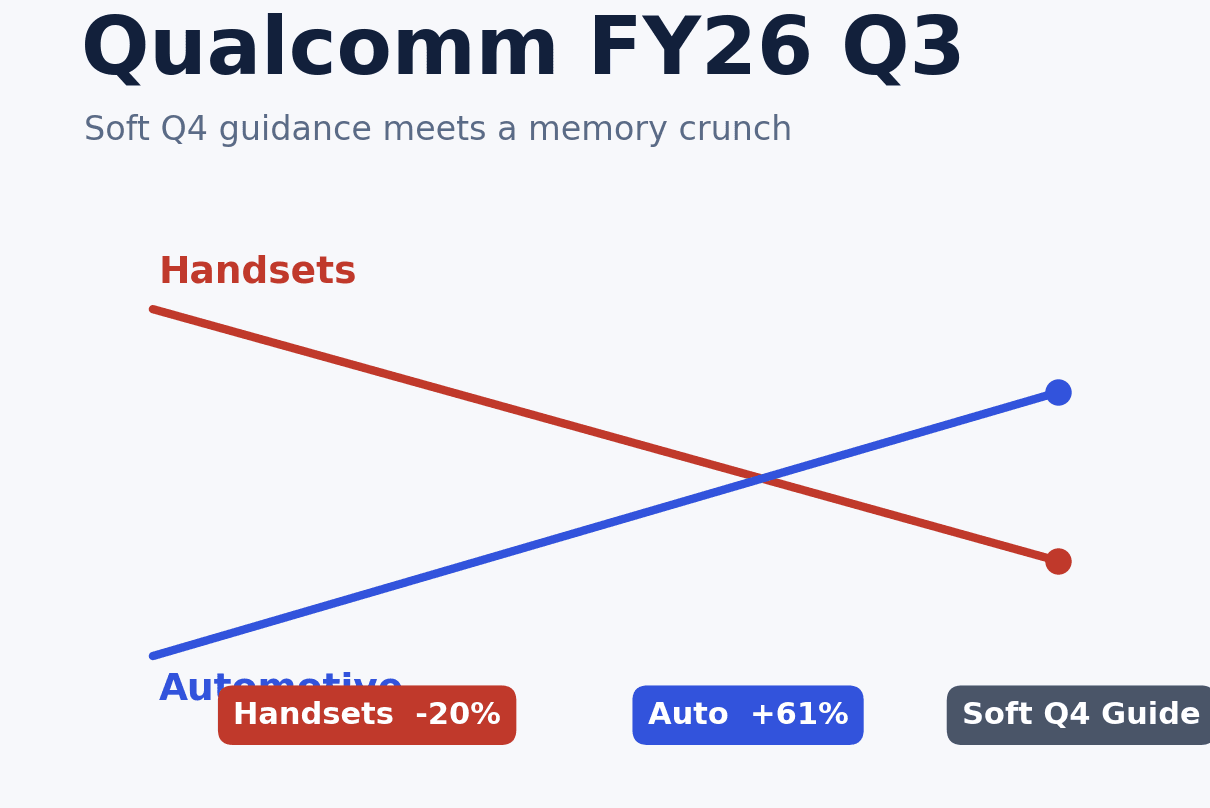
Qualcomm 2026 财年第三季度:内存紧缺下的疲软指引
Qualcomm 2026 财年第三季度营收下滑 4% 至 99.5 亿美元,落在业绩指引高端,但受内存紧缺和 Apple 订单流失拖累,第四季度展望疲软令股价重挫 7%。
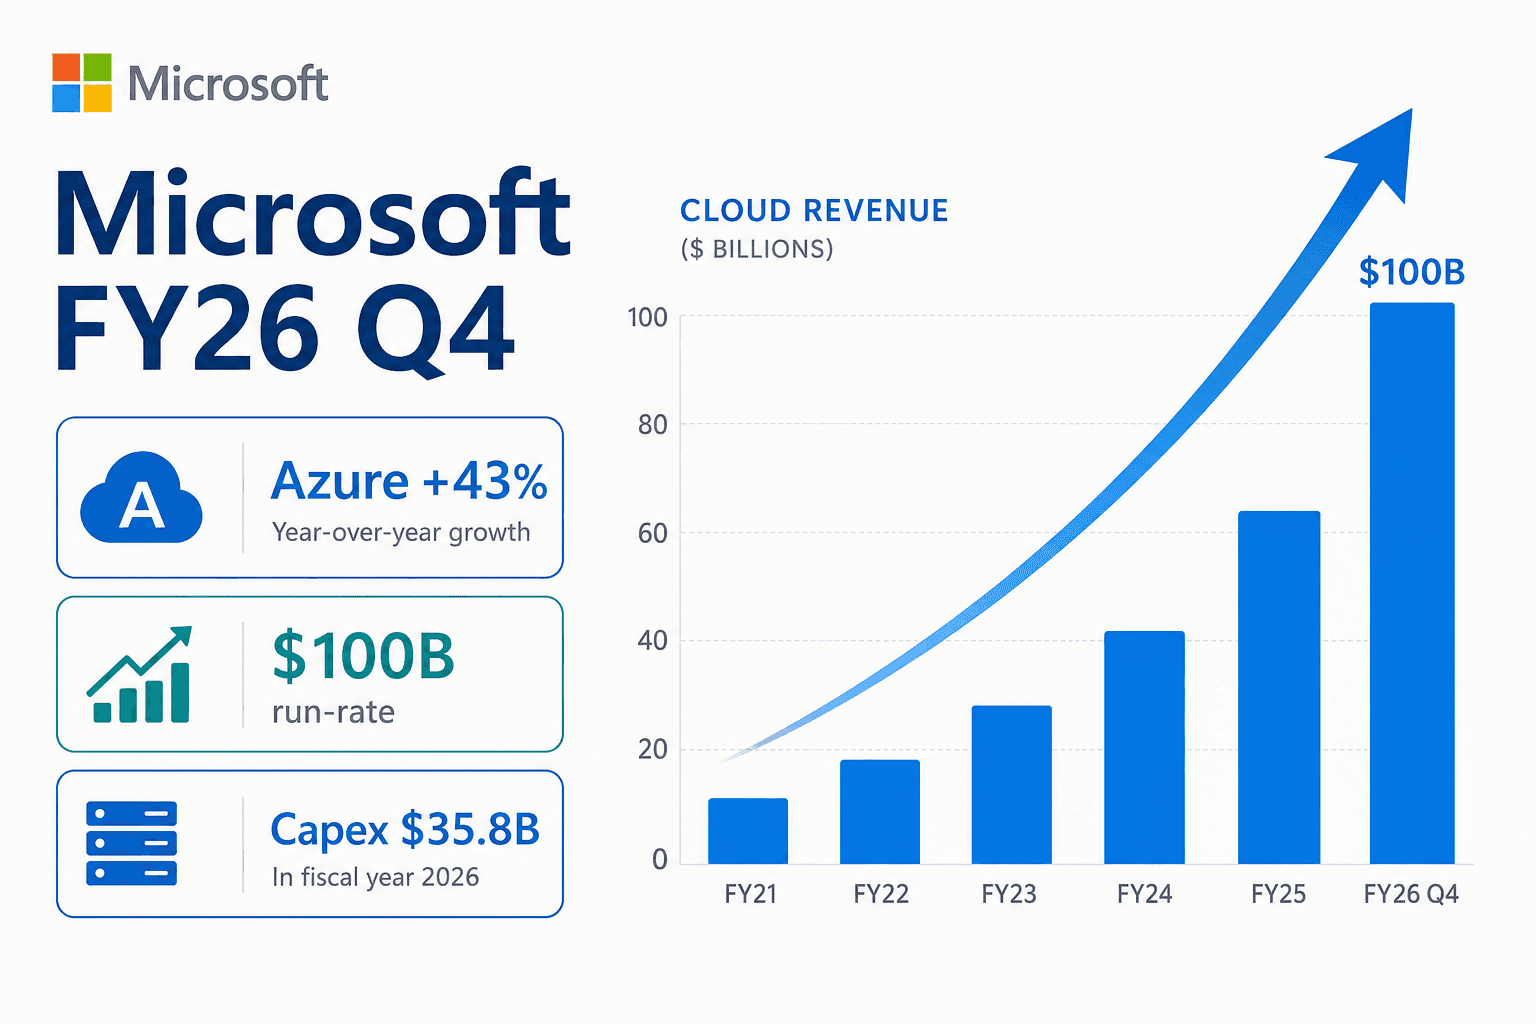
Microsoft FY26 Q4:Azure 增速重新加速至 43%
Microsoft 2026 财年第四季度营收同比增长 18% 至 900 亿美元,Azure 增速重新加速至 43%、年化营收突破 1000 亿美元,同时现金资本支出翻倍至创纪录的 358 亿美元。
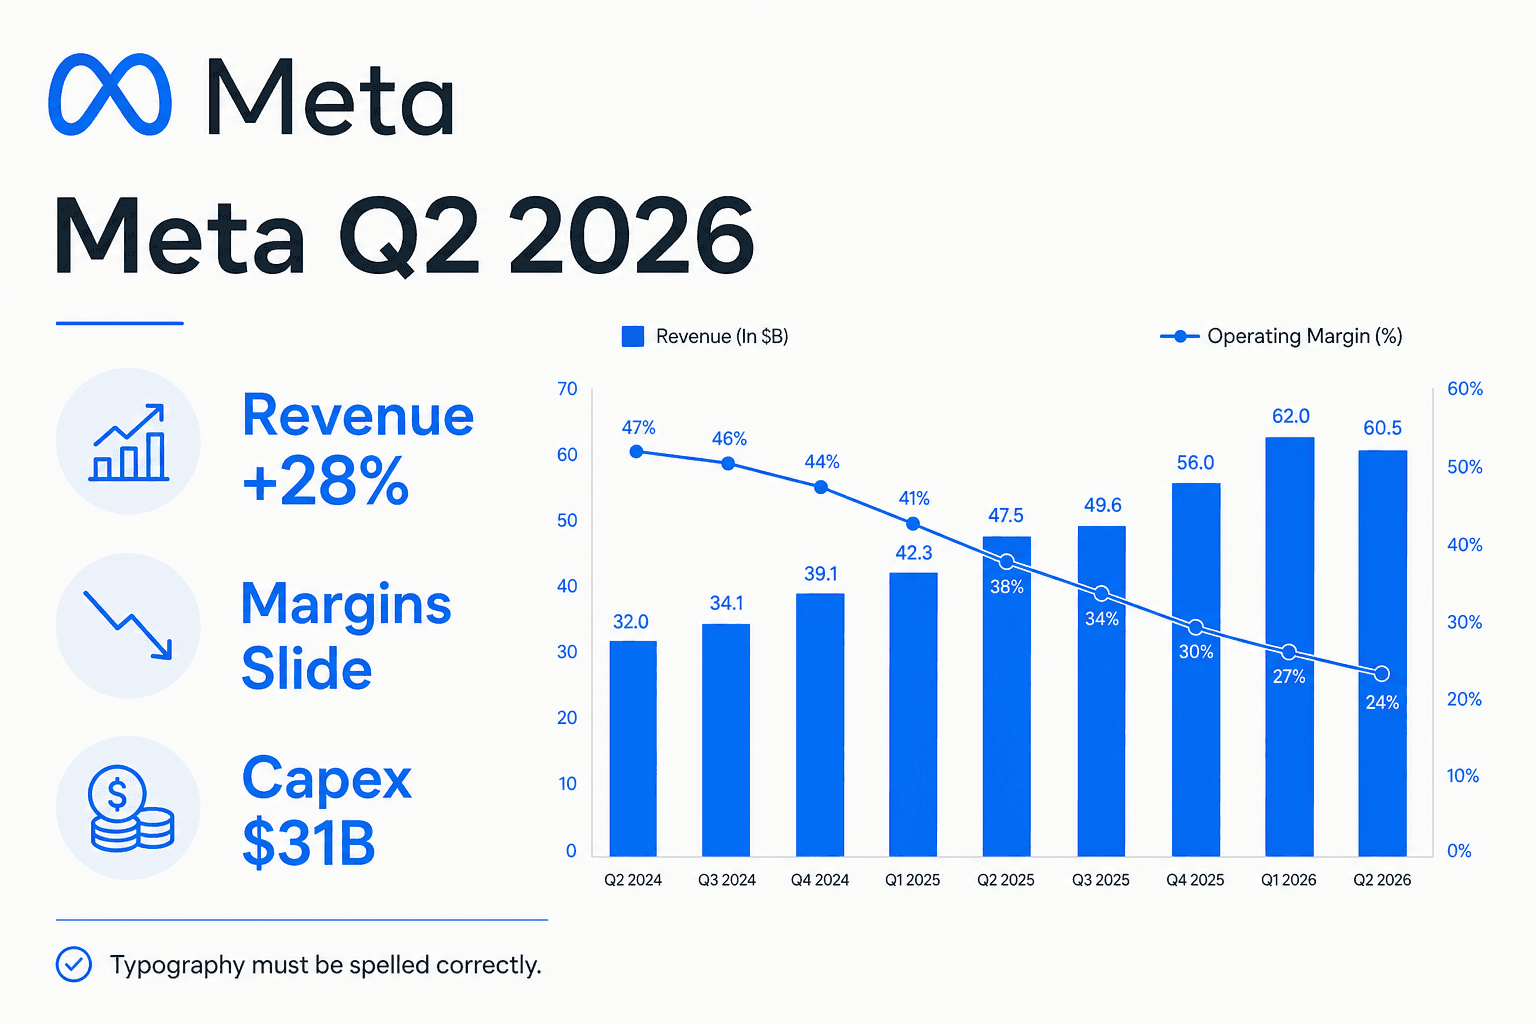
Meta 2026 财年第二季度:营收增长 28%,利润率遭重挫
Meta 2026 财年第二季度营收大增 28% 至 608 亿美元,但每股收益 6.18 美元同比下滑 13% 且低于预期,营业利润率跌至 31%,自由现金流更是骤降至 7.84 亿美元。
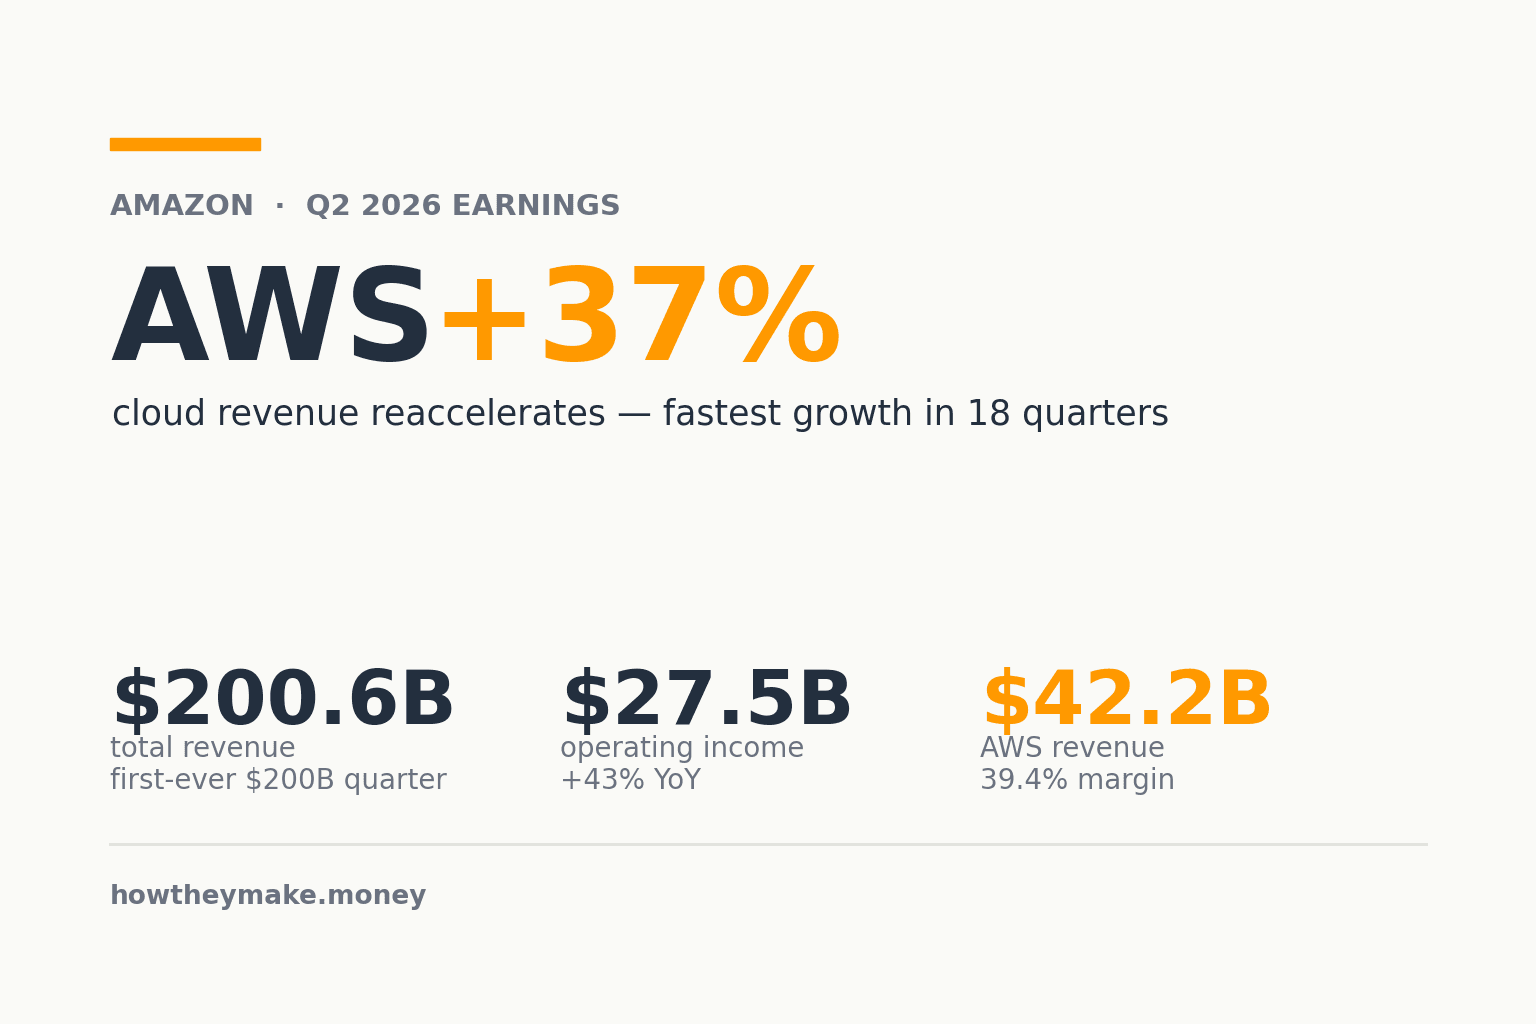
AWS 增速重回 37%,亚马逊迎来首个 2000 亿美元单季
亚马逊单季营收首次在非假日季突破 2000 亿美元,AWS 同比增长 37% 至 422 亿美元,创 18 个季度以来最快增速,营业利润同比大增 43% 至 275 亿美元的历史新高。
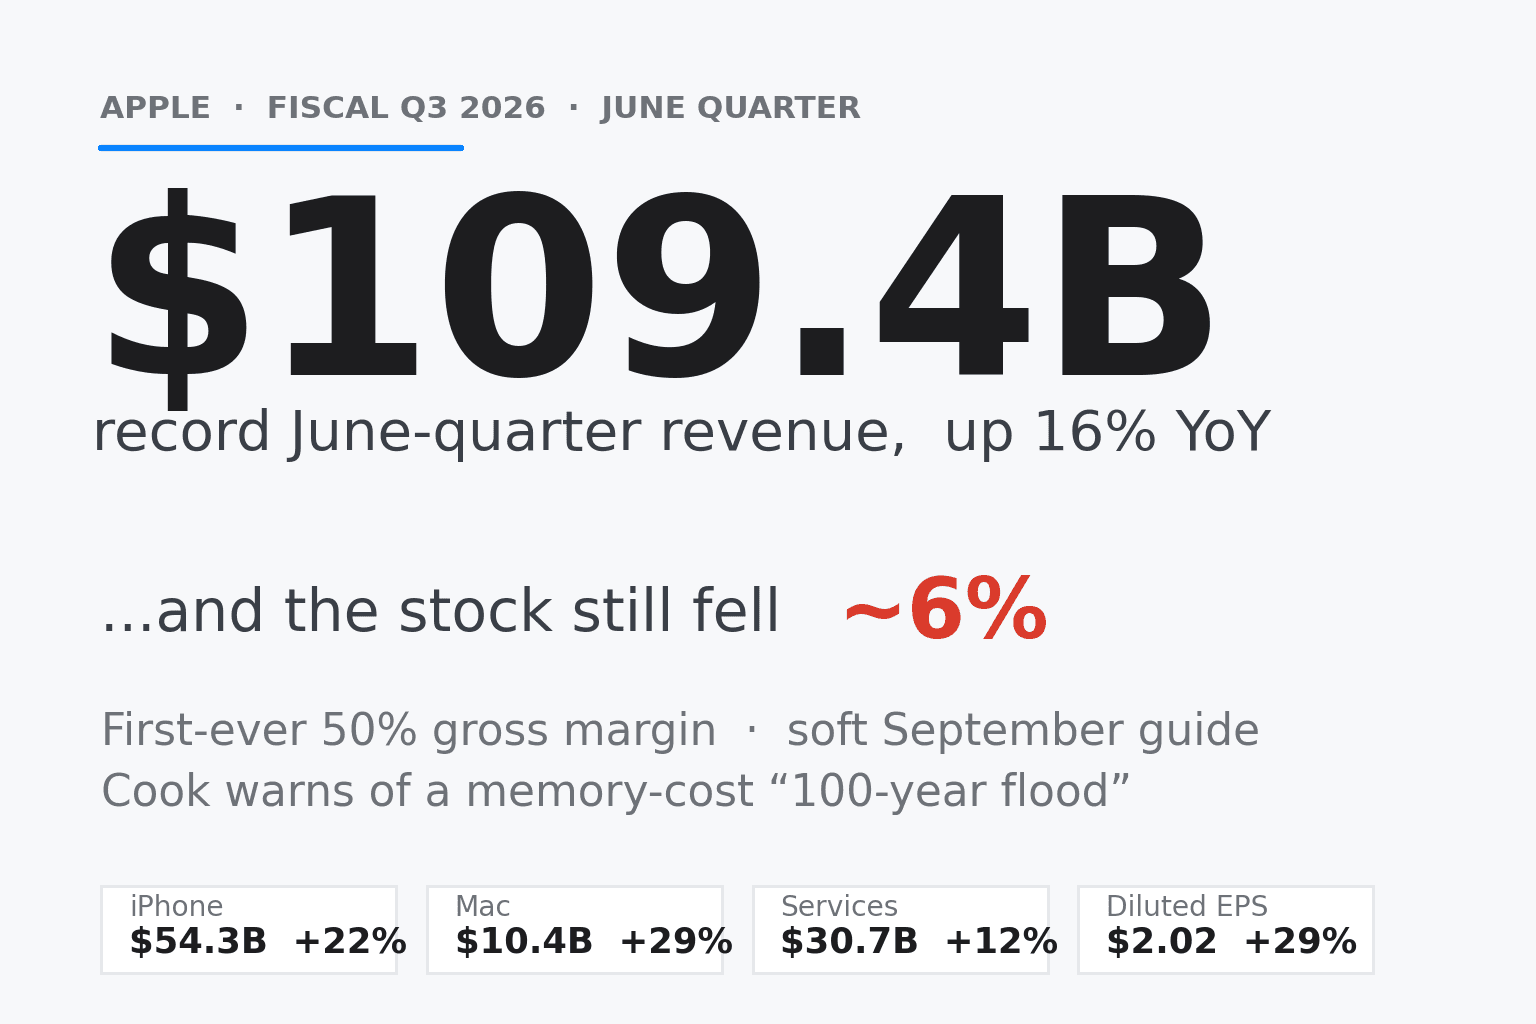
苹果创纪录的六月季度,以及随之而来的抛售
苹果六月季度营收创下 $109.4B 的历史纪录,毛利率更首度突破 50%,但受制于疲软的 9 月业绩指引和内存成本预警,股价下跌约 6%。
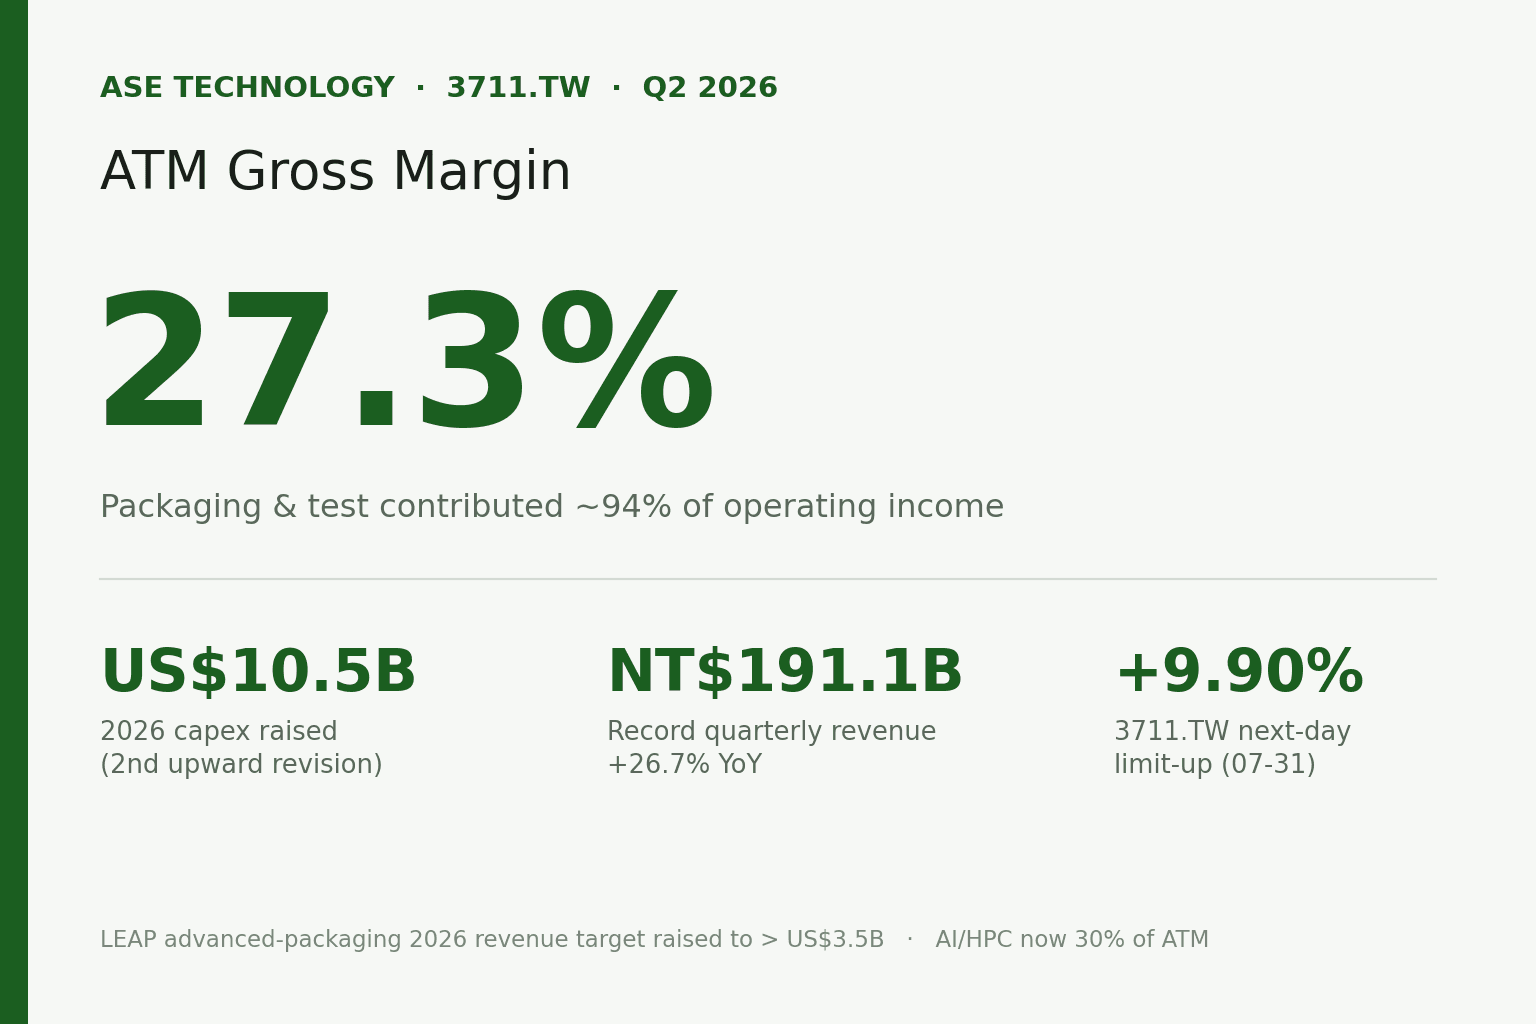
日月光 Q2 2026:封测才是利润引擎,一份财报把股价推上涨停
日月光投控 Q2 2026 合并营收 NT$191,064M(环比 10.0%、同比 26.7%)改写单季新高,封测(ATM)毛利率冲上 27.3%、占营收约 66% 却贡献约 94% 营业利润,基本 EPS NT$4.80。全年资本支出二度上调至约 US$10.5B、LEAP 先进封装营收目标调高至逾 US$3.5B,业绩发布会次日 3711.TW 封上涨停 +9.90% 至 NT$555。
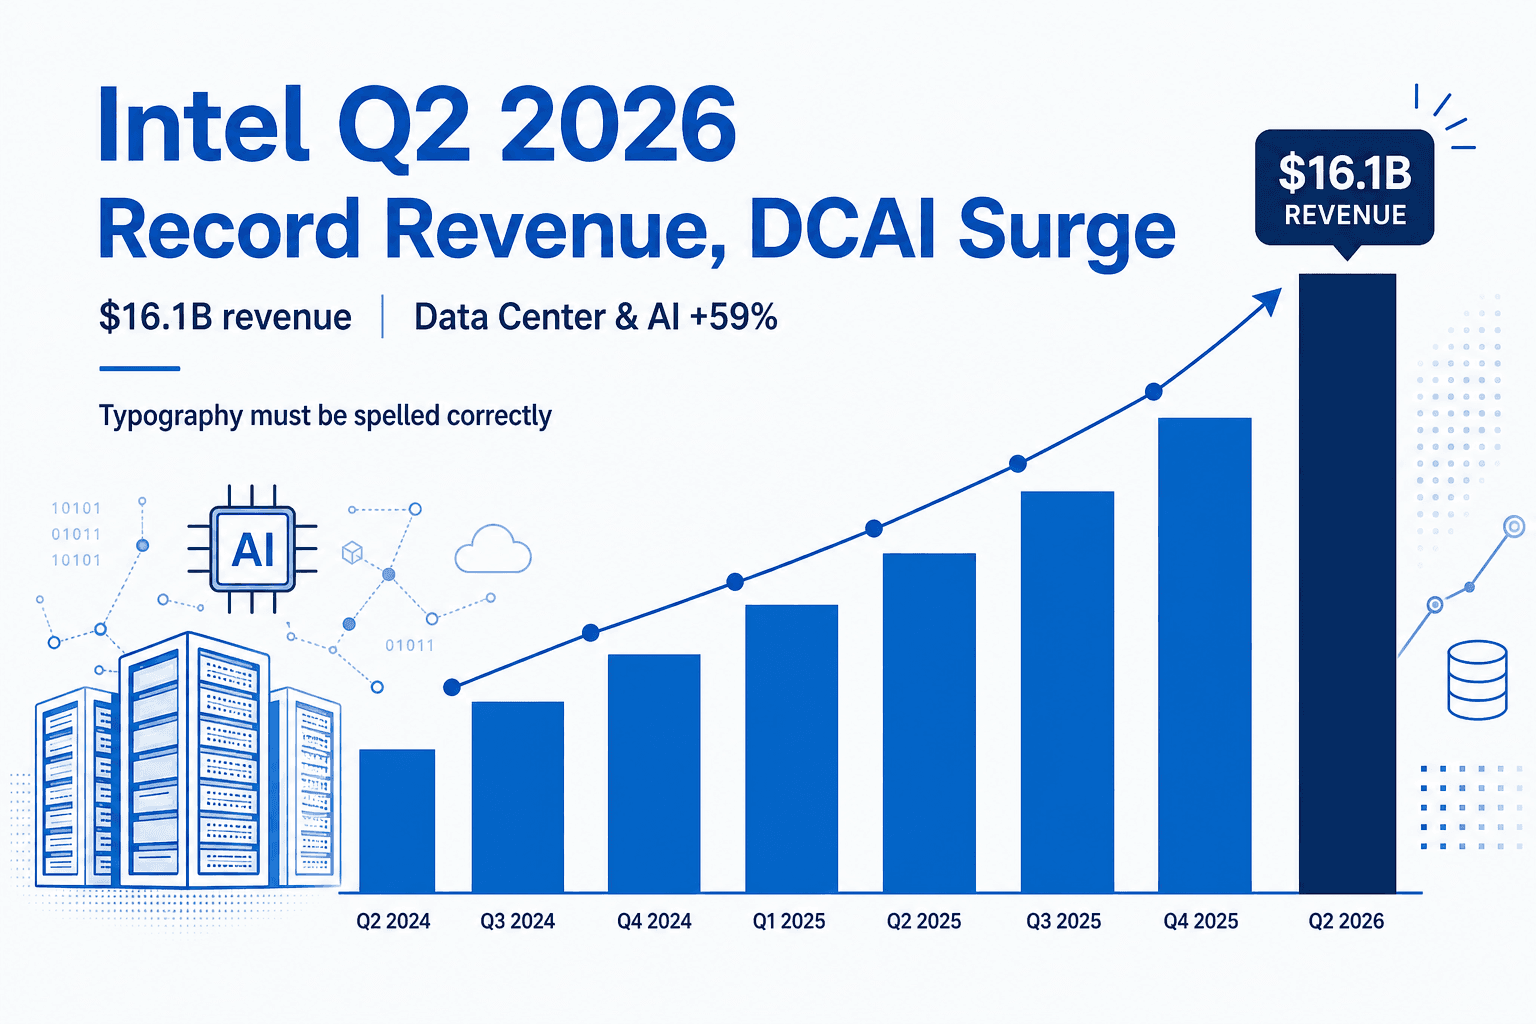
Intel 2026 财年二季度:营收创历史新高,数据中心与 AI 强劲发力
Intel 2026 财年二季度营收创下 161 亿美元的历史新高、同比增长 25%,数据中心与 AI 业务大涨 59%、利润率升至多年高位,而一笔非现金支出则拖累 GAAP 每股收益转负。
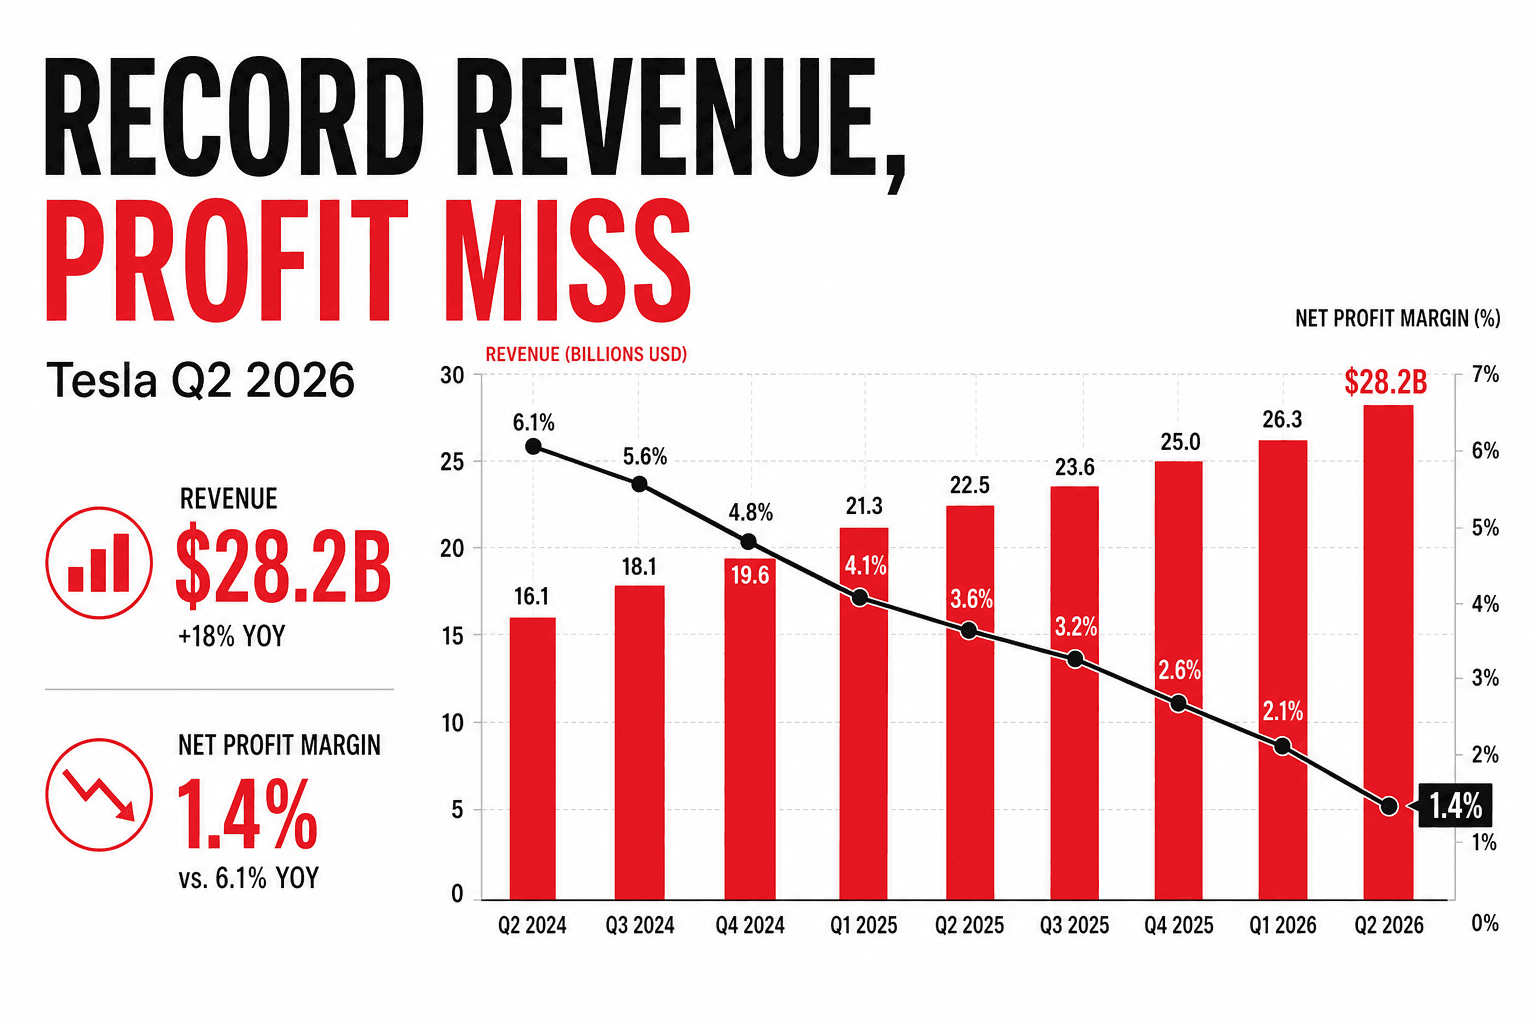
特斯拉 2026 年第二季度:营收创纪录,利润却大幅不及预期
特斯拉 2026 年第二季度营收创下 282 亿美元的历史新高,但营业利润率降至 1.4%,调整后 EPS 不及预期,资本支出激增更令自由现金流转为负值。
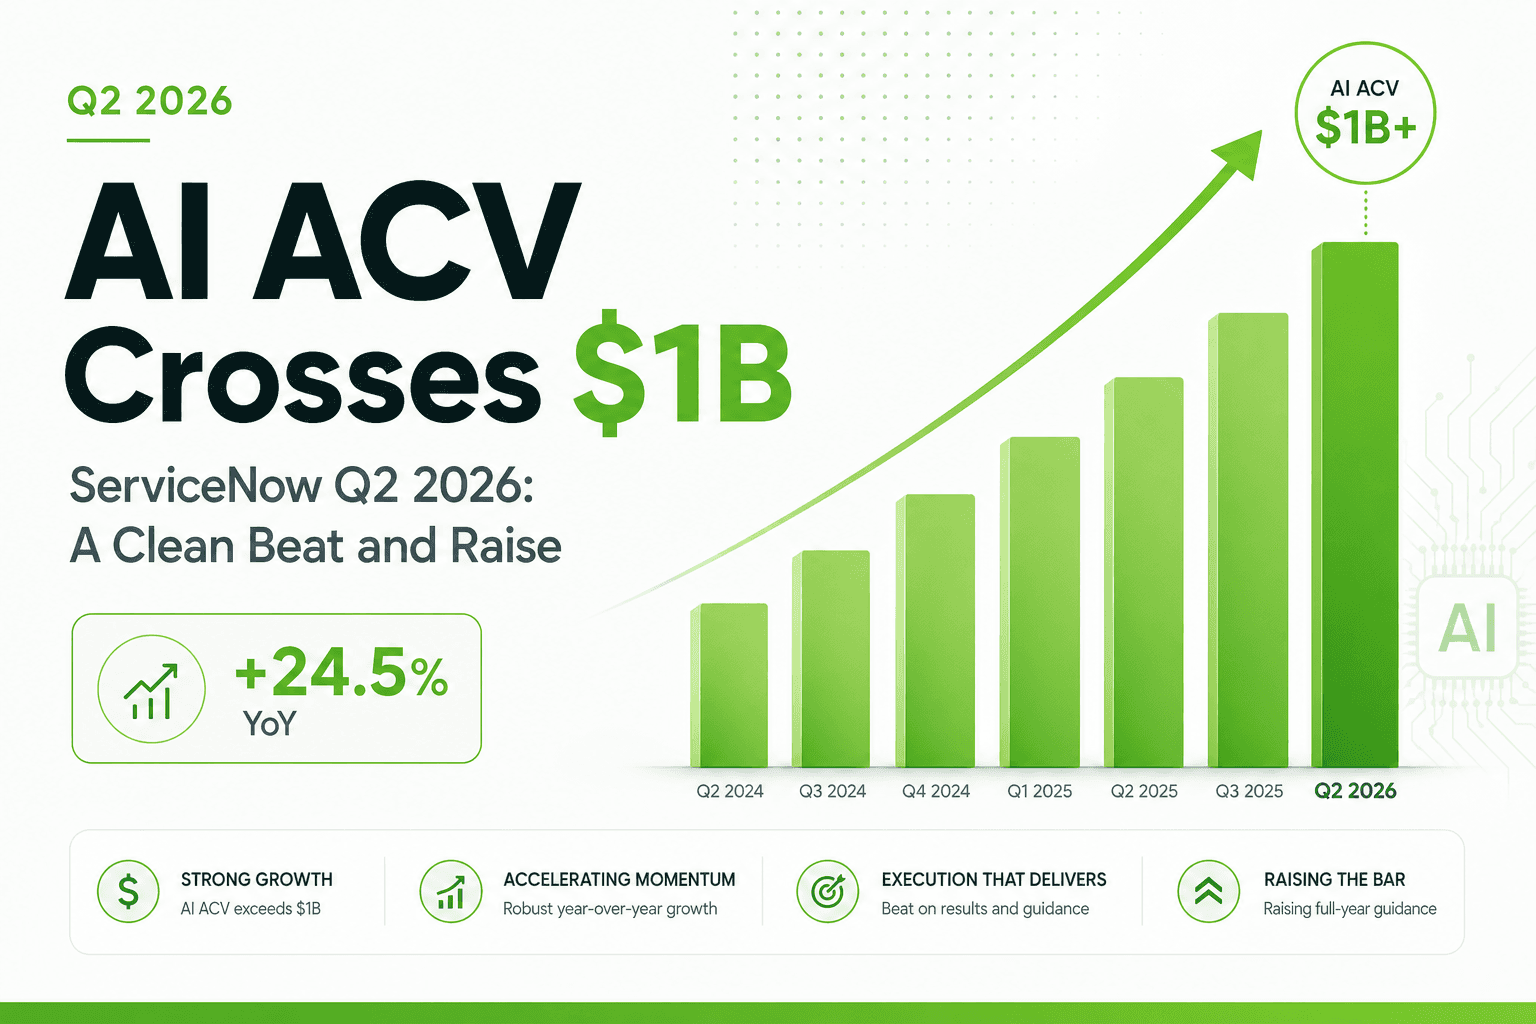
ServiceNow Q2 2026:AI ACV 突破 10 亿美元
ServiceNow Q2 2026 是一次干净利落的超预期加上调指引:订阅收入增长 24.5% 至 $3.88B,ServiceNow AI ACV 突破 10 亿美元,FY26 展望同步上调。
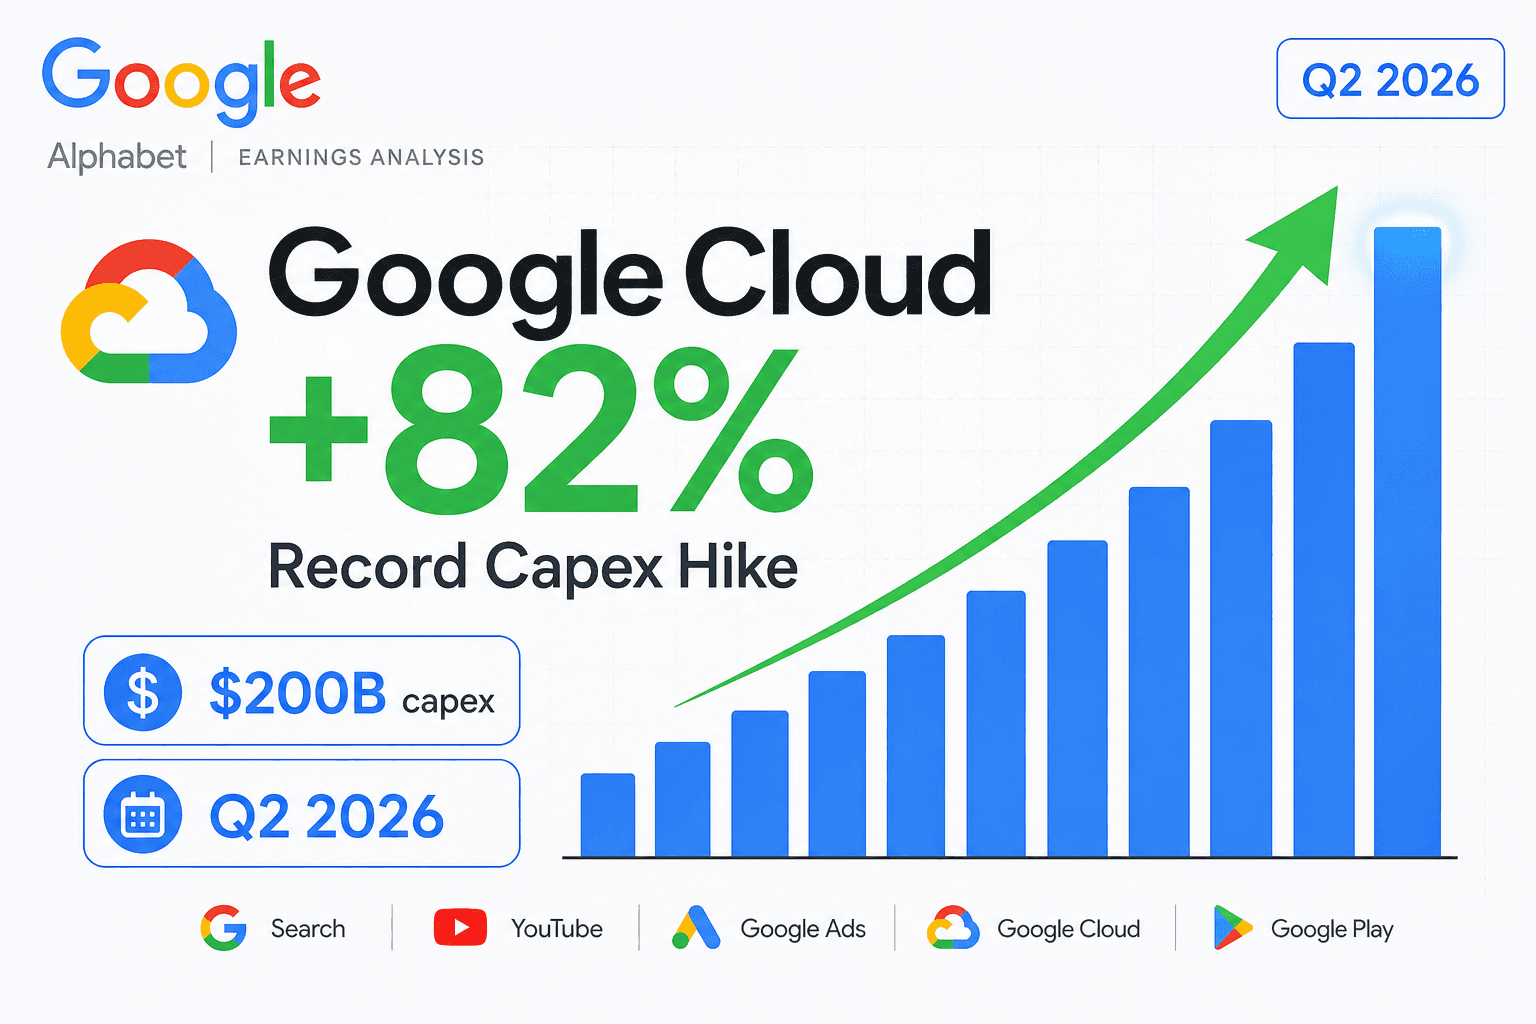
Alphabet Q2 2026:云业务飙涨 82%,资本开支创新高
Alphabet Q2 2026 营收增长 24% 至 $119.8B,Google Cloud 大涨 82%;但一次逼近 $200B 的创纪录资本开支上调,加上自由现金流转负,令股价下挫。
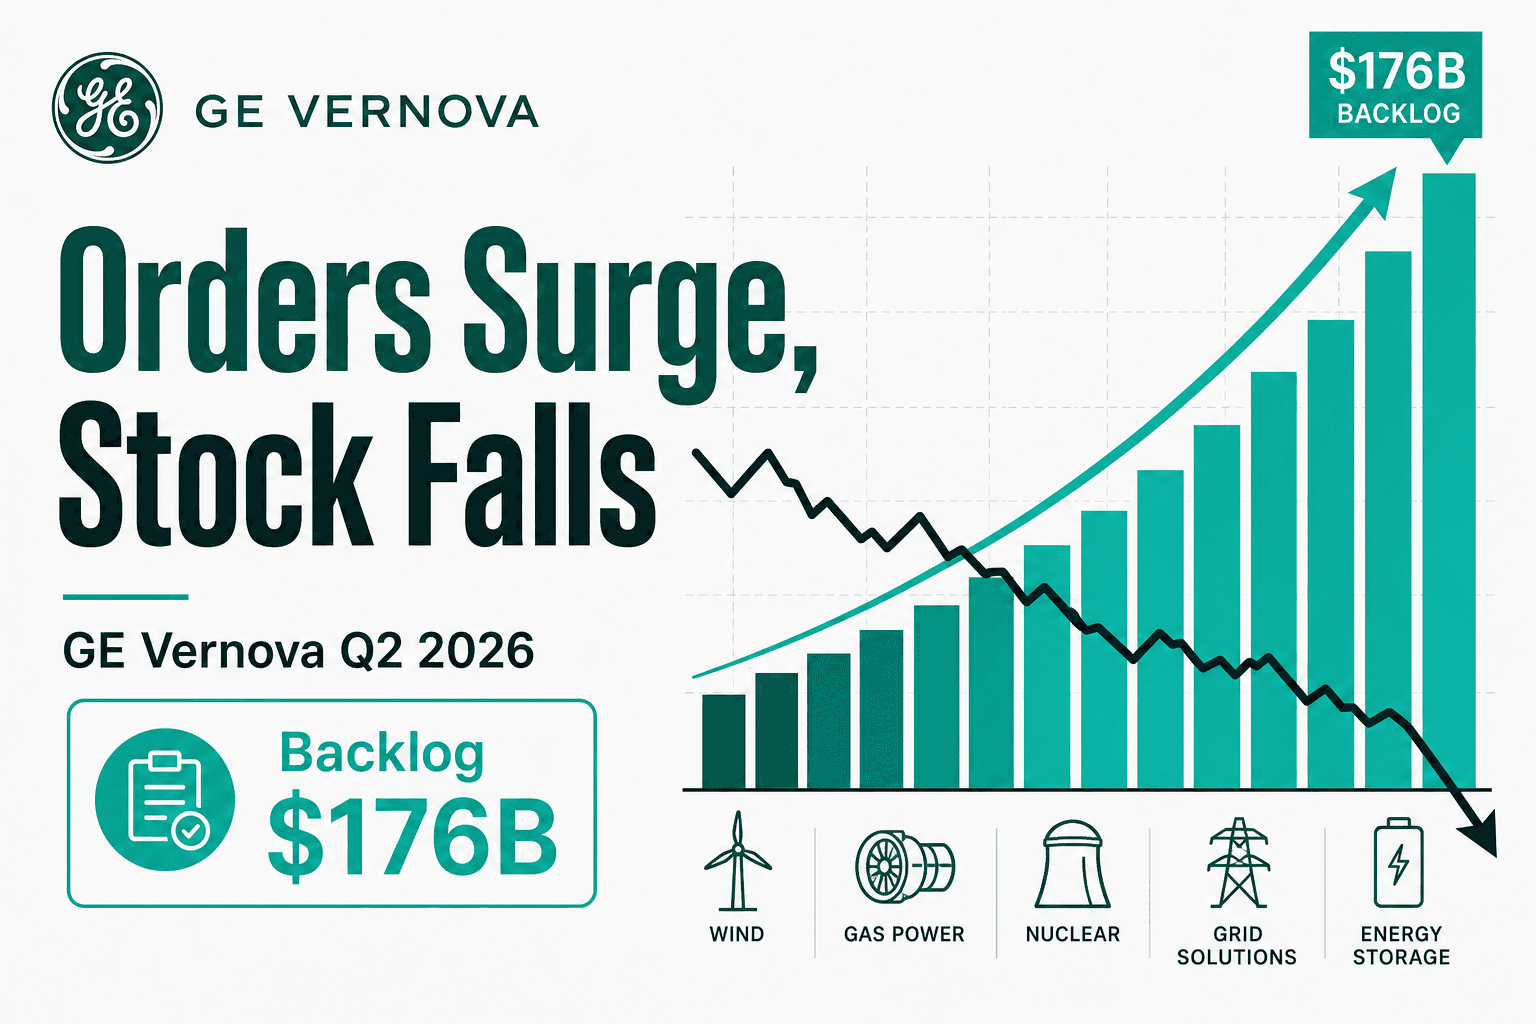
GE Vernova Q2 2026:订单激增,股价却下跌
GE Vernova 营收超出预期并上调 2026 全年业绩指引,订单激增推动在手订单创下 $176B 纪录,但 GAAP 每股收益不及预期、叠加关税警示,令股价重挫 8.7%。
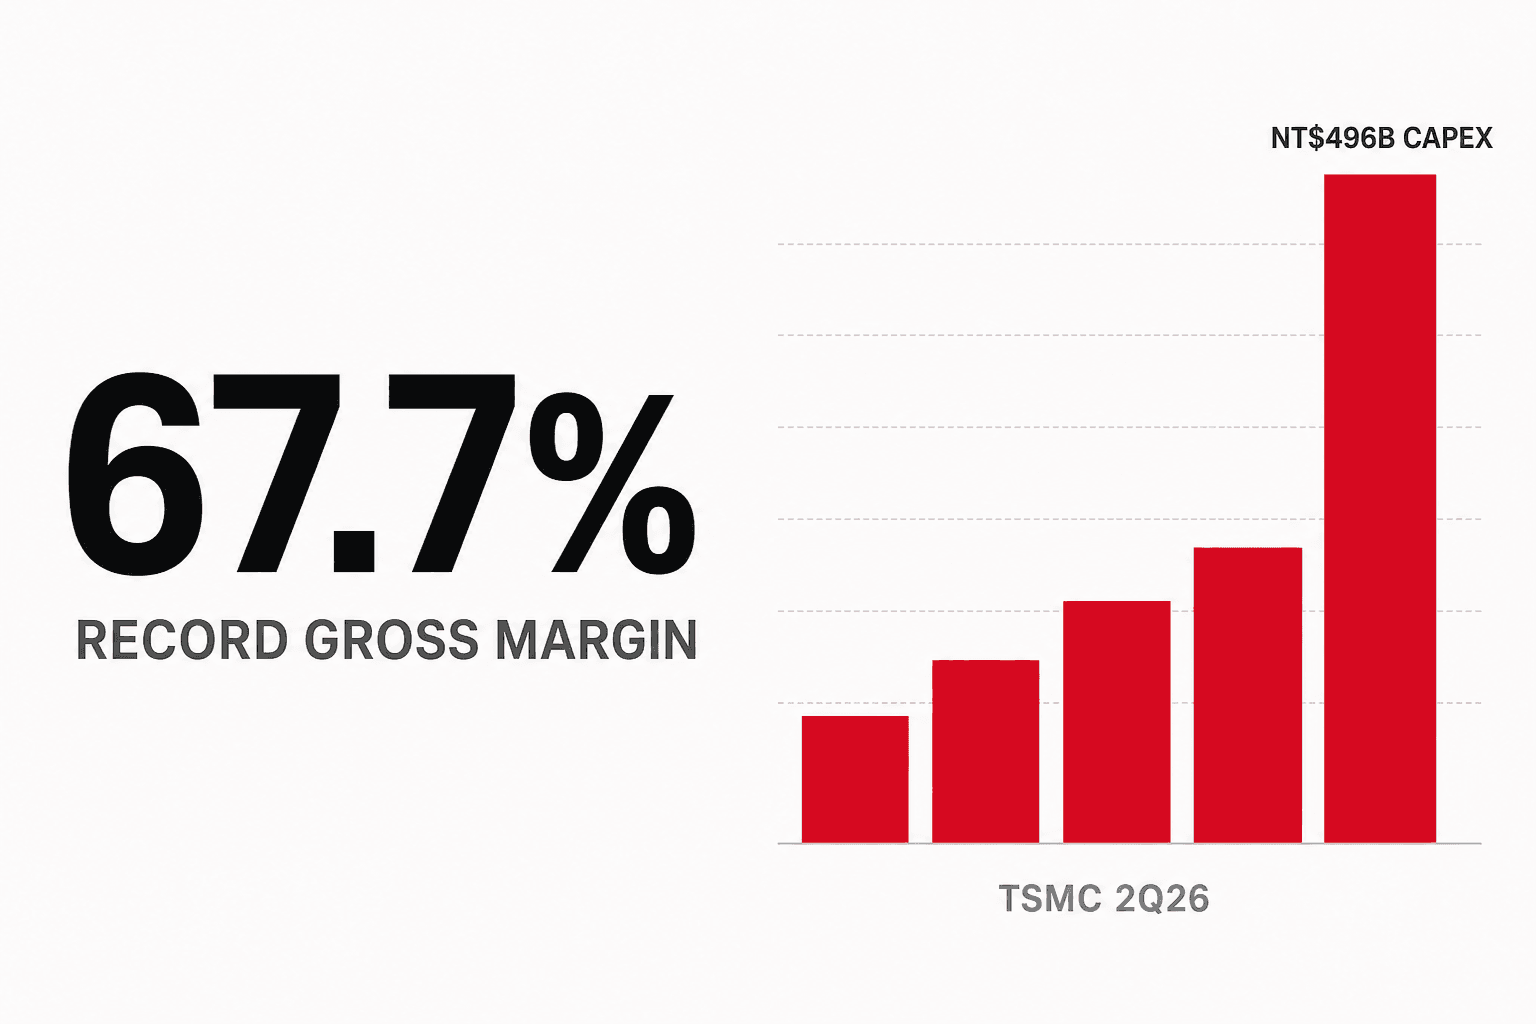
台积电 Q2 2026:最好的一个季度、最猛的资本支出、最惨的股价
台积电 Q2 2026 营收 NT$1,270.38B、毛利率 67.7%、营业利润率 60.3%、EPS NT$27.25,四项全部改写纪录。但同一场业绩发布会把 Q3 毛利率下调到 66%、全年资本支出上调到 US$60–64B,次日 2330.TW 重挫 7.29%,台股创下史上最大单日点数跌幅。
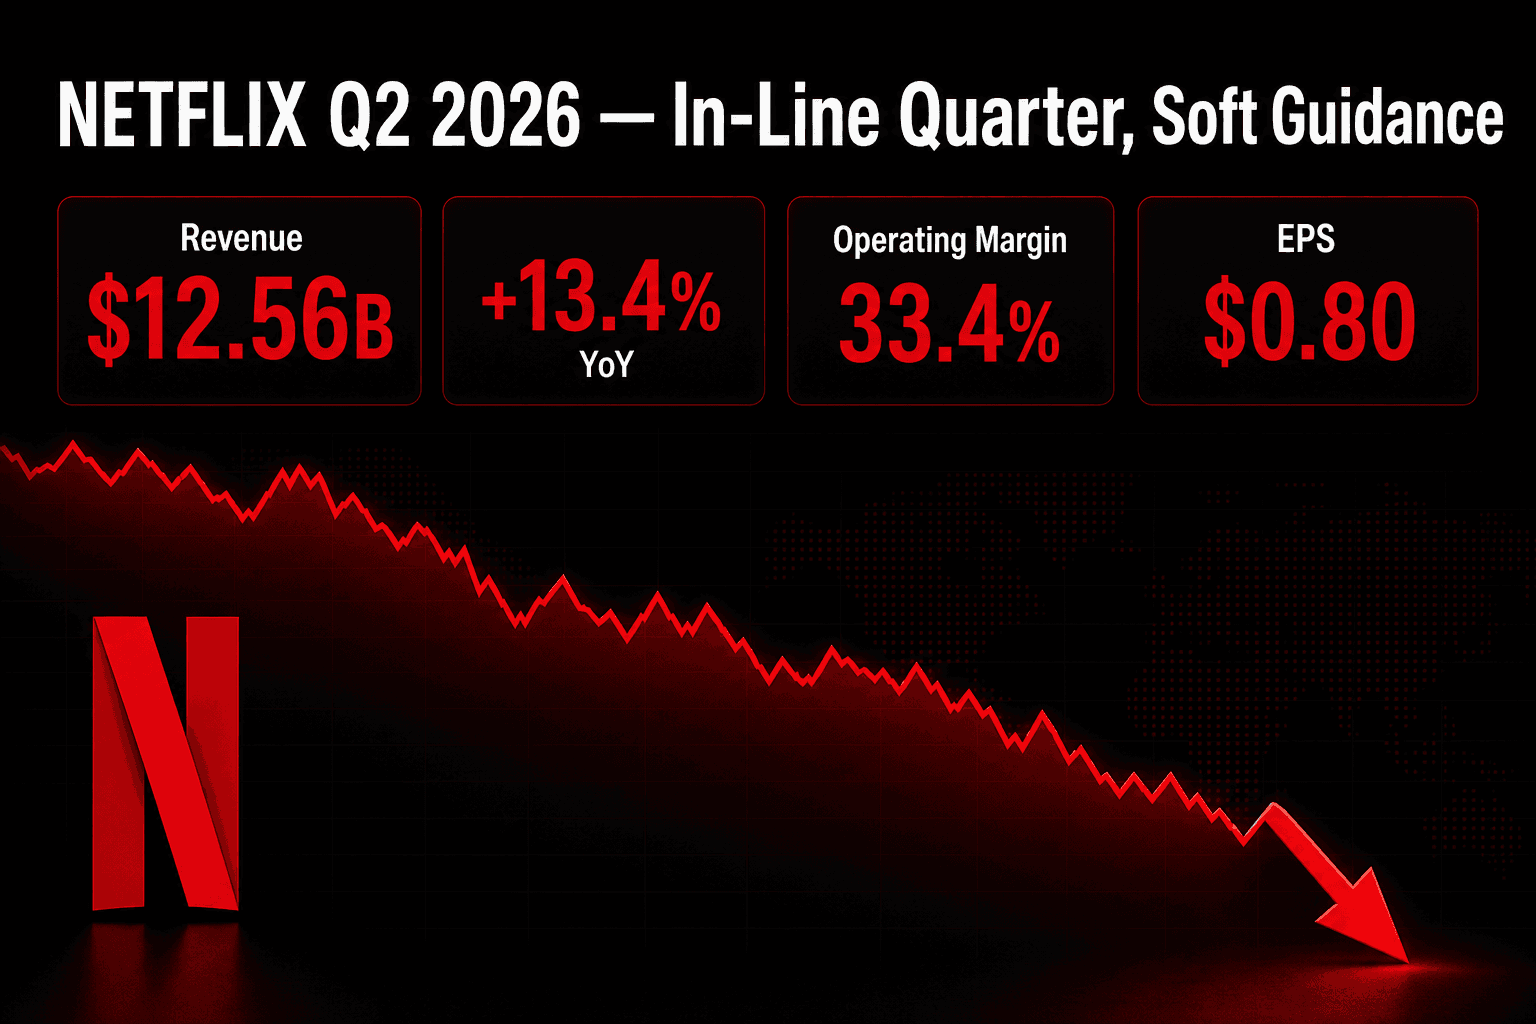
Netflix 2026 Q2:利润率强劲,指引偏软拖累股价
Netflix 2026 Q2 基本符合预期,营收 $12.56B、营业利润率 33.4%,但偏软的 Q3 业绩指引令股价盘后一度跌至 18 个月新低。
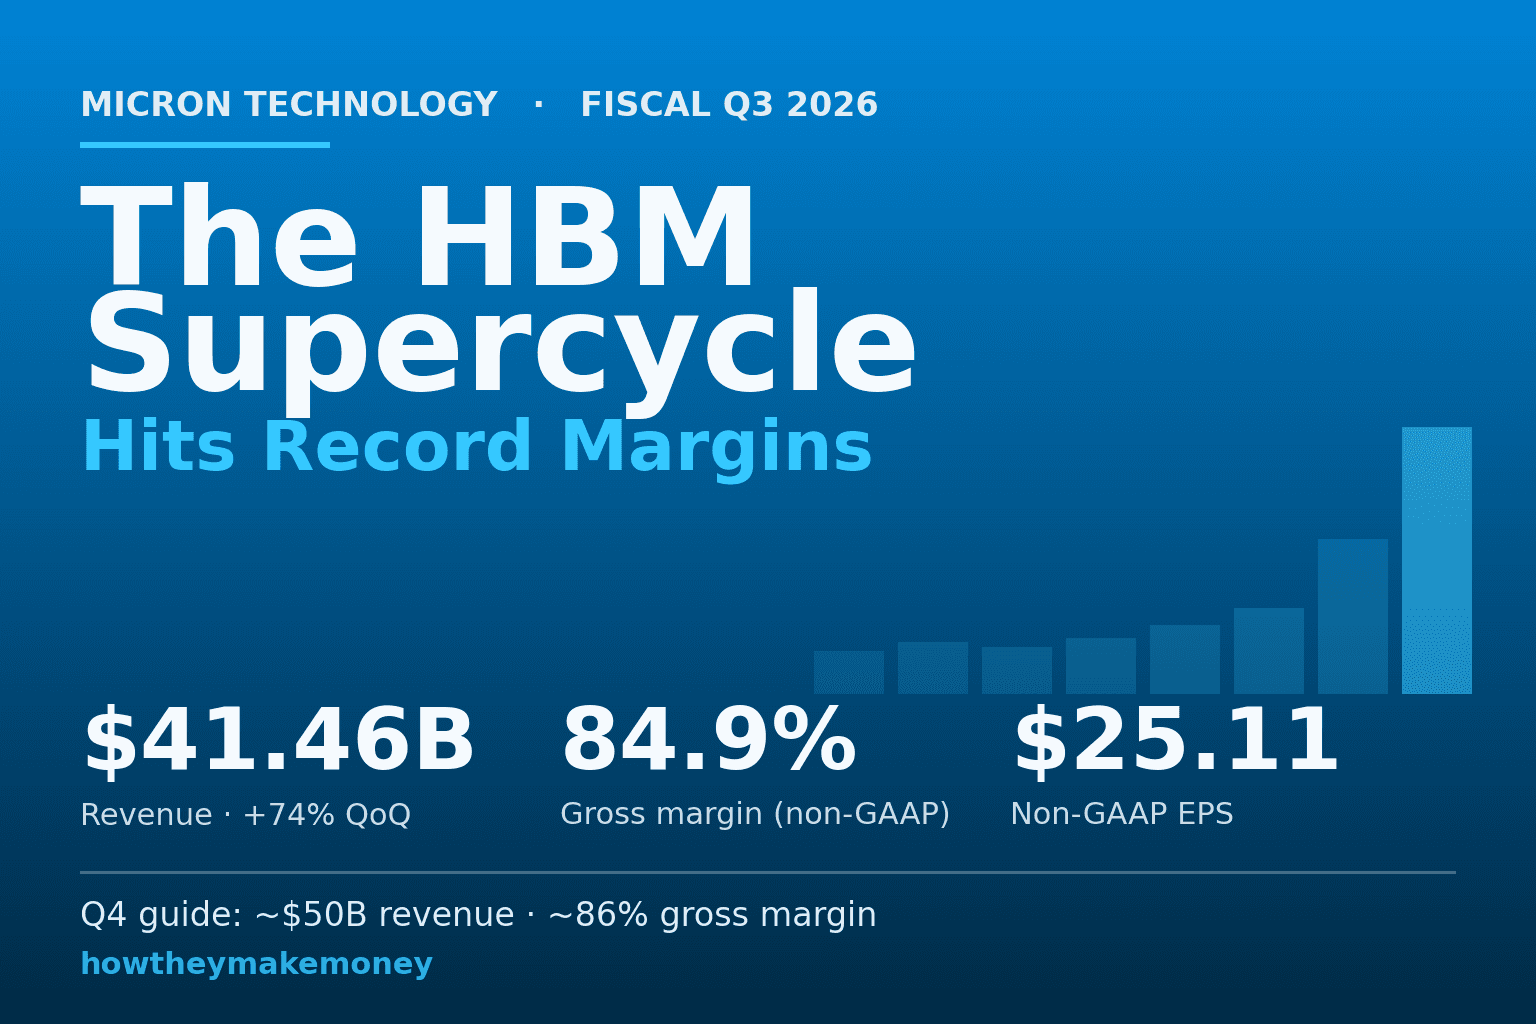
Micron 2026 财年第三季度:HBM 超级周期推动毛利率创 85% 纪录
Micron 2026 财年第三季度营收创下 414.6 亿美元的纪录,毛利率高达 85%,第四季度业绩指引逼近 500 亿美元。深入解析这场正在重塑其盈利模式的 AI 内存短缺。
我们为什么做了 HowTheyMakeMoney —— 一封来自台湾的信
几个台湾的开发者,做了 HowTheyMakeMoney,用图表读懂企业财报。两年后的今天,AI 让我们更快重新诠释财报,也把台湾市场介绍给全世界。
Oracle $638B 积压订单暴增 363%,股价为何反而下跌?
Oracle FY26 Q4 创下纪录:RPO 同比增长 363% 至 $638B、OCI 营收 +93%、MultiCloud 数据库 +404%。但自由现金流掉到 -$23.7B,股价下跌 8.5%。
CrowdStrike 超预期、上调指引、还宣布 4 拆 1——股价照样跌 10%
CRWD Q1 FY27 EPS($1.10 vs $1.07)与营收($1.39B vs $1.36B)双双超预期,全年净新增 ARR 增速上调 520 bps 至 27.7%,自由现金流创纪录,还宣布 4 拆 1。股价却跌约 10%。当门槛是完美,超预期也不够。
Broadcom 的 AI 芯片营收同比增 143% 至 $10.8B、Q3 看 $16B——股价照样下滑
AVGO Q2 FY26 印出创纪录营收($22.2B、YoY +48%)、AI 半导体营收 $10.8B(YoY +143%)、Q3 AI 指引 $16.0B(YoY +200%)。Non-GAAP EPS $2.44 超预期。股价却跌约 3%——因为 Hock Tan 只是重申、而非上调 FY27 的 $100B AI 目标。
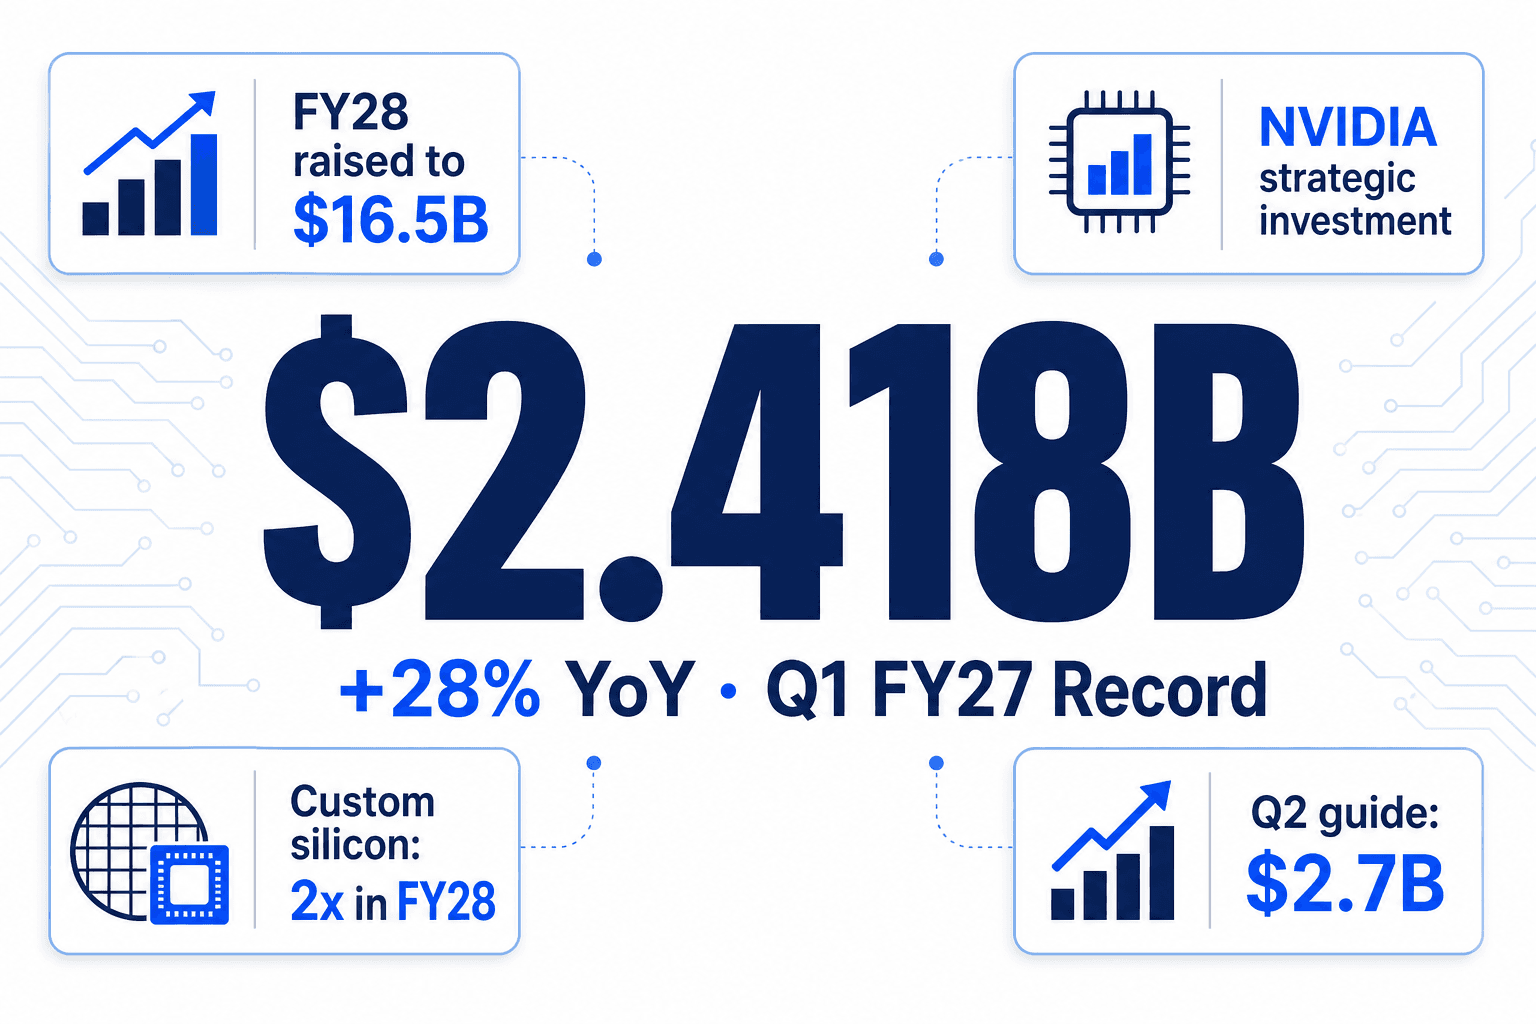
Marvell FY27 Q1:NVIDIA 直接买下 merchant silicon 这座桥
Marvell 单季营收 $2.418B(YoY +28%)、Q2 指引 $2.7B、FY28 上调到 $16.5B,同步披露 NVIDIA 的战略性持股。custom silicon 这个故事已经没什么可争的了。
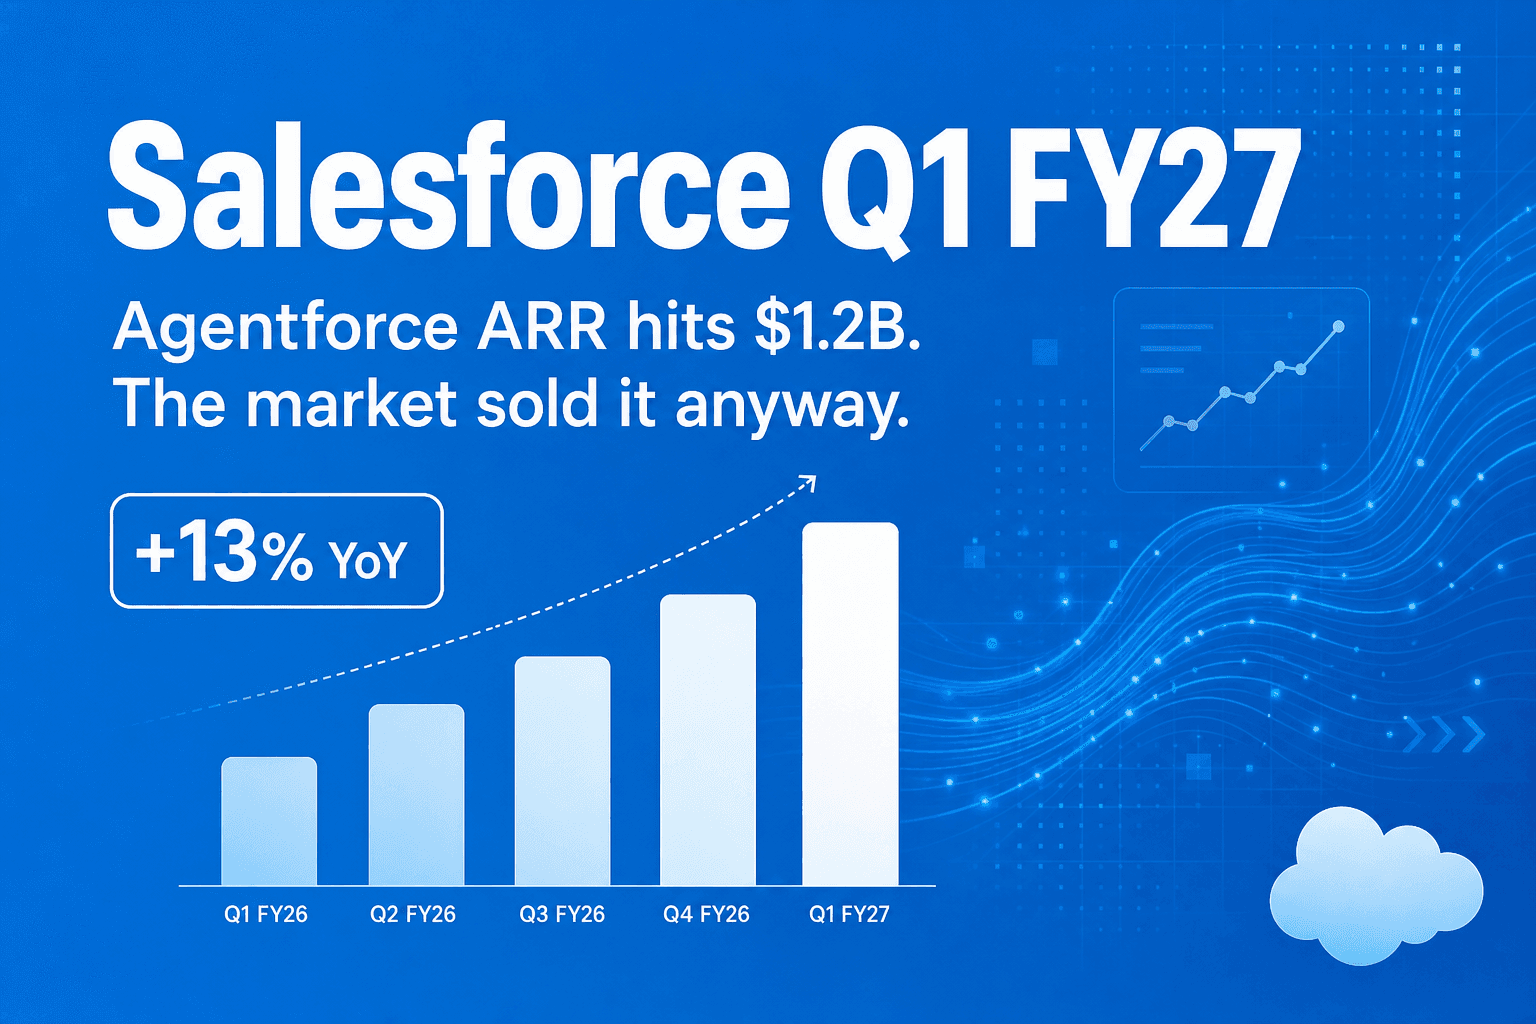
Salesforce FY27 Q1:Agentforce ARR 冲到 12 亿美金,股价照样被砸
Salesforce 营收超出预期 7,000 万美金,EPS 多打 24%,Agentforce ARR 突破 12 亿美金(同比 +205%)。股价照样卖压——Q2 营收指引低于市场共识,AI 还没大到能盖过 Tableau 衰退。
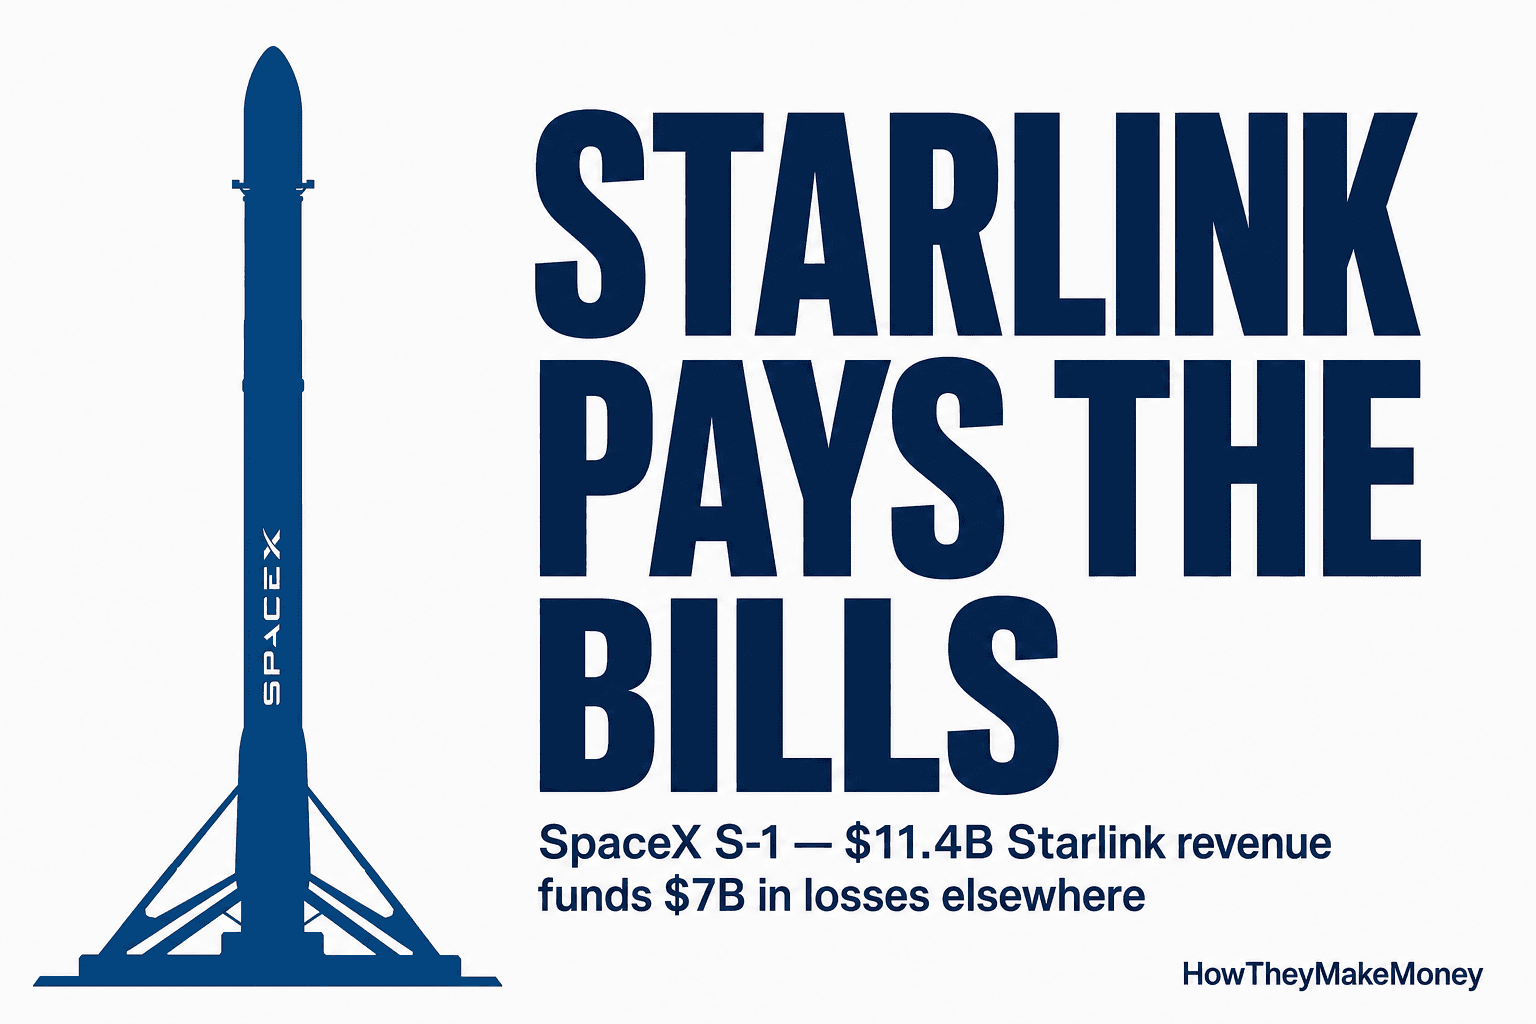
Starlink 撑起一切:SpaceX S-1 真正说的是「谁在替火星买单」
SpaceX 于 2026 年 5 月 20 日提交的 S-1 终于把一个业内公开的秘密写成数字:Starlink 是公司里唯一赚钱的业务。FY2025 Connectivity 贡献 $4.4B 营业利润,而 Space 亏 $657M、AI 亏 $6.4B——合计 $7B 的亏损几乎全靠宽带业务消化。火箭公司是被互联网公司养着的。AI 一口吃掉 61% 的资本开支。
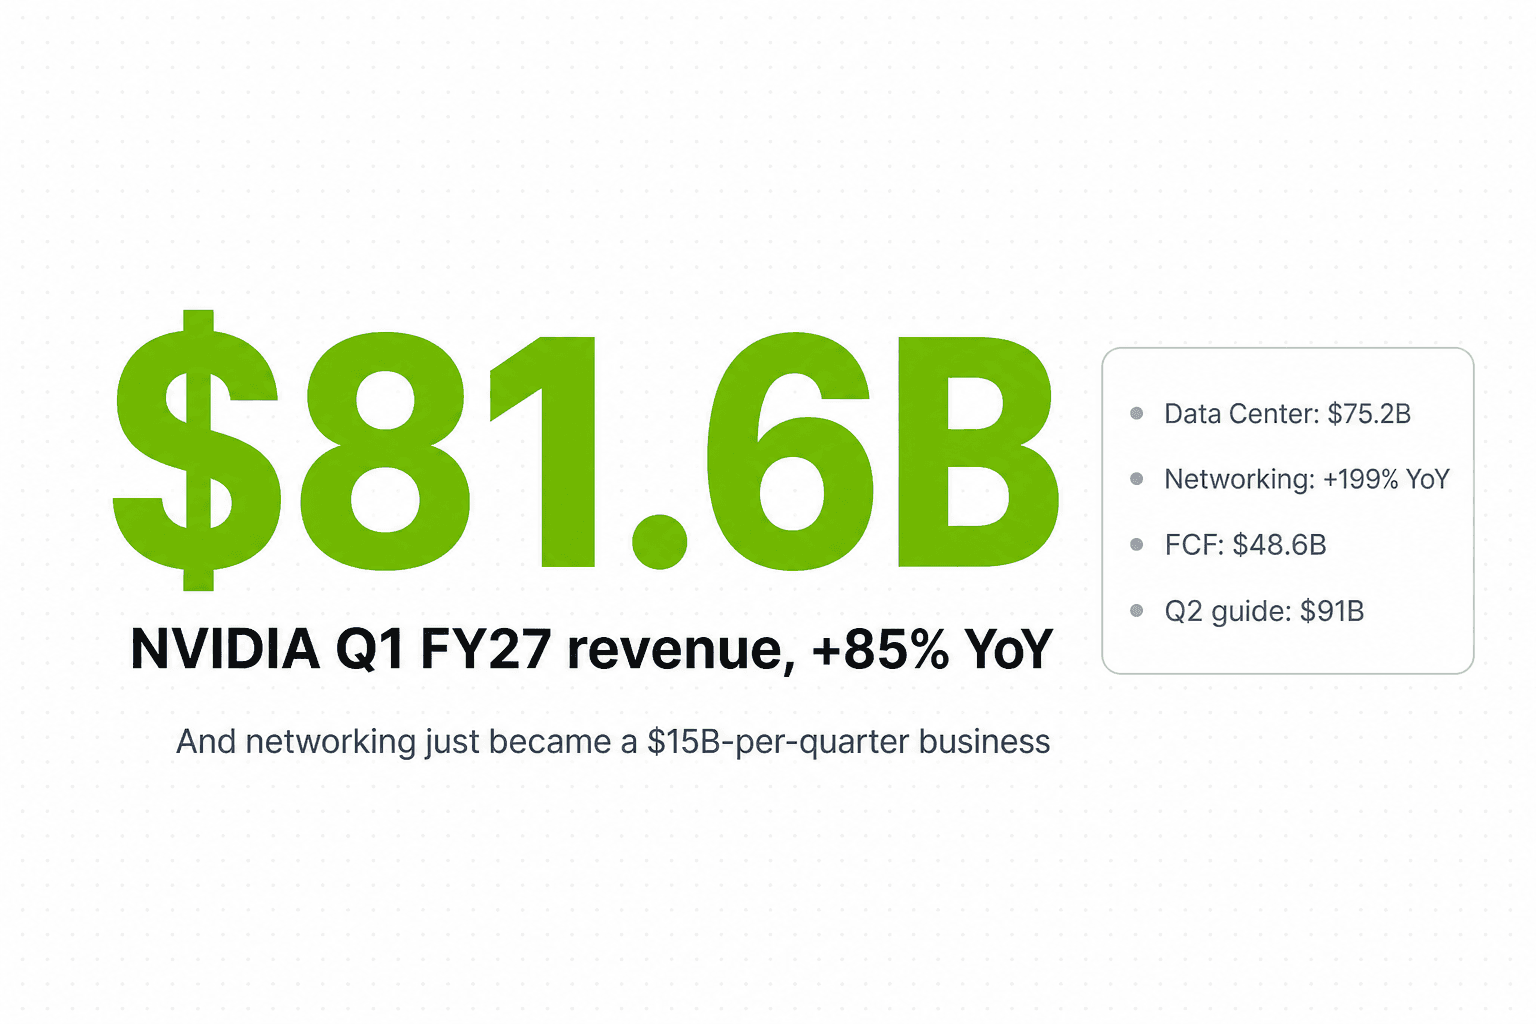
NVIDIA FY27 Q1:Networking 单季就长成 $14.8B 的生意
NVIDIA 本季营收 $81.6B(同比 +85%)、Q2 业绩指引 $91B(比共识高 $4–6B)、股息一口气调高 25 倍、回购授权再加 $80B。被低估的一行:Networking 同比 +199% 到 $14.8B,已经占数据中心营收的 20%。
纬颖 Q1 2026:八季毛利率压缩终于反弹,ASIC + GPU 双引擎成形
纬颖 (6669.TW) 1Q26 营收 NT$2,765 亿 (+62% YoY)、EPS NT$75.95 创同期高。毛利率反弹 32bps,AI 收入续站 50%,GS 上调至 Top Pick。
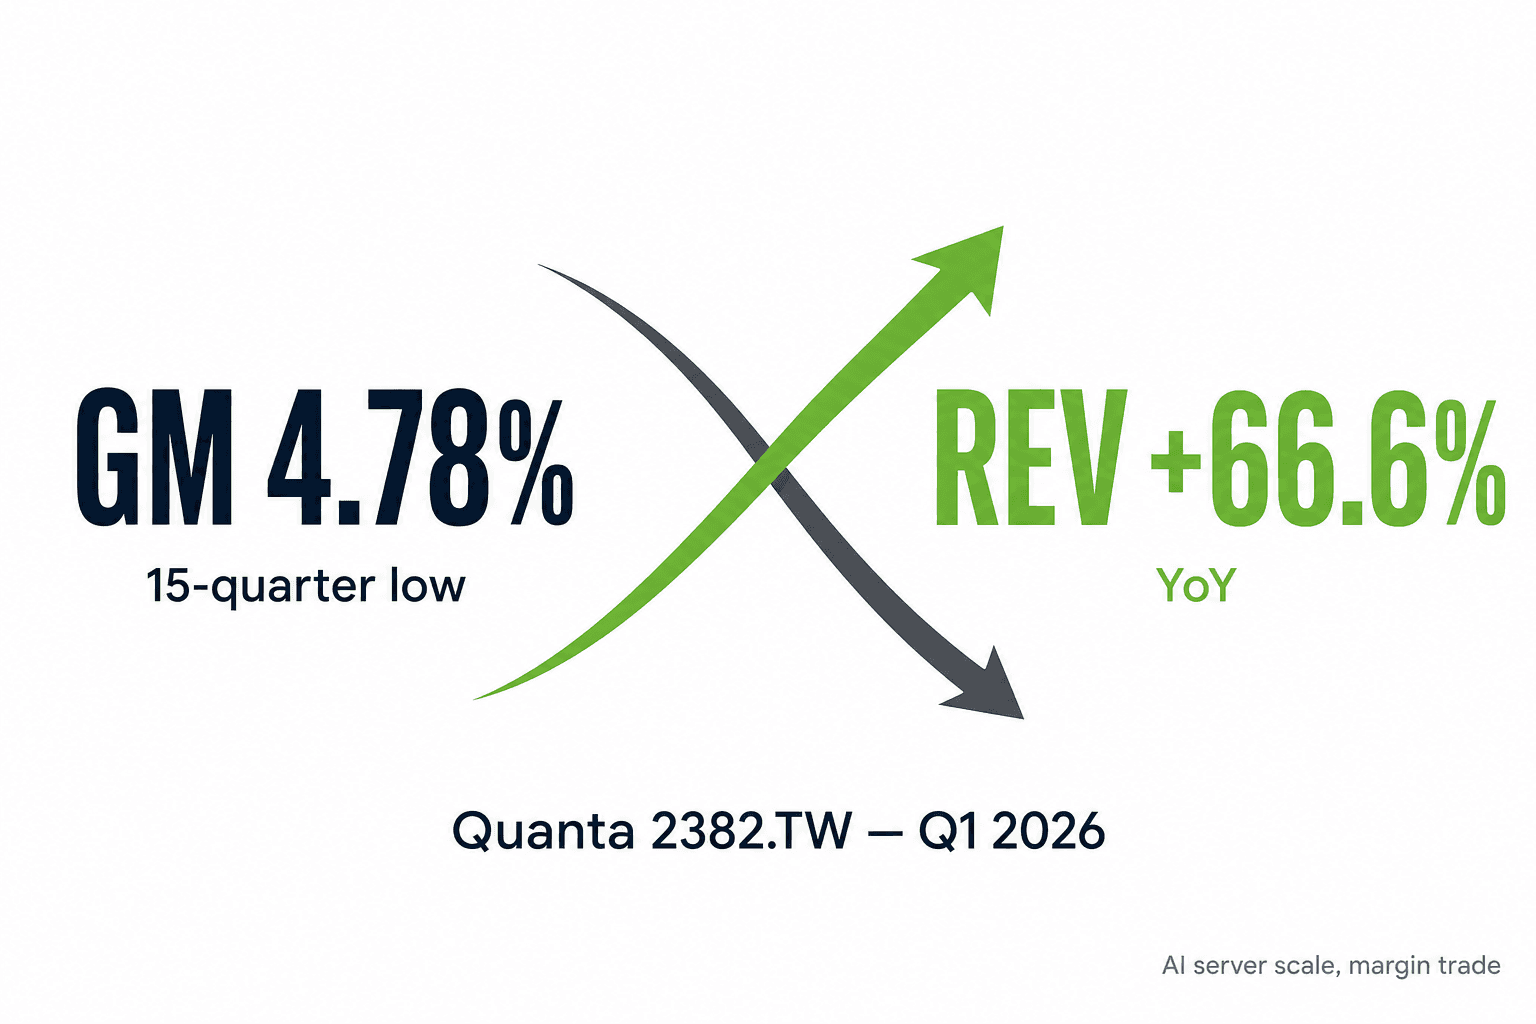
广达 Q1 2026:营收 NT$8,092 亿创历史新高,毛利率却探 15 季低点
广达 (2382.TW) 第一季营收 NT$8,092 亿、季增 26.7%、年增 66.6%,创上市以来单季新高;EPS NT$5.50 也是同期历年最高。但毛利率 4.78%、是 15 季新低——这是一个用毛利率交换 AI 服务器规模的季度。
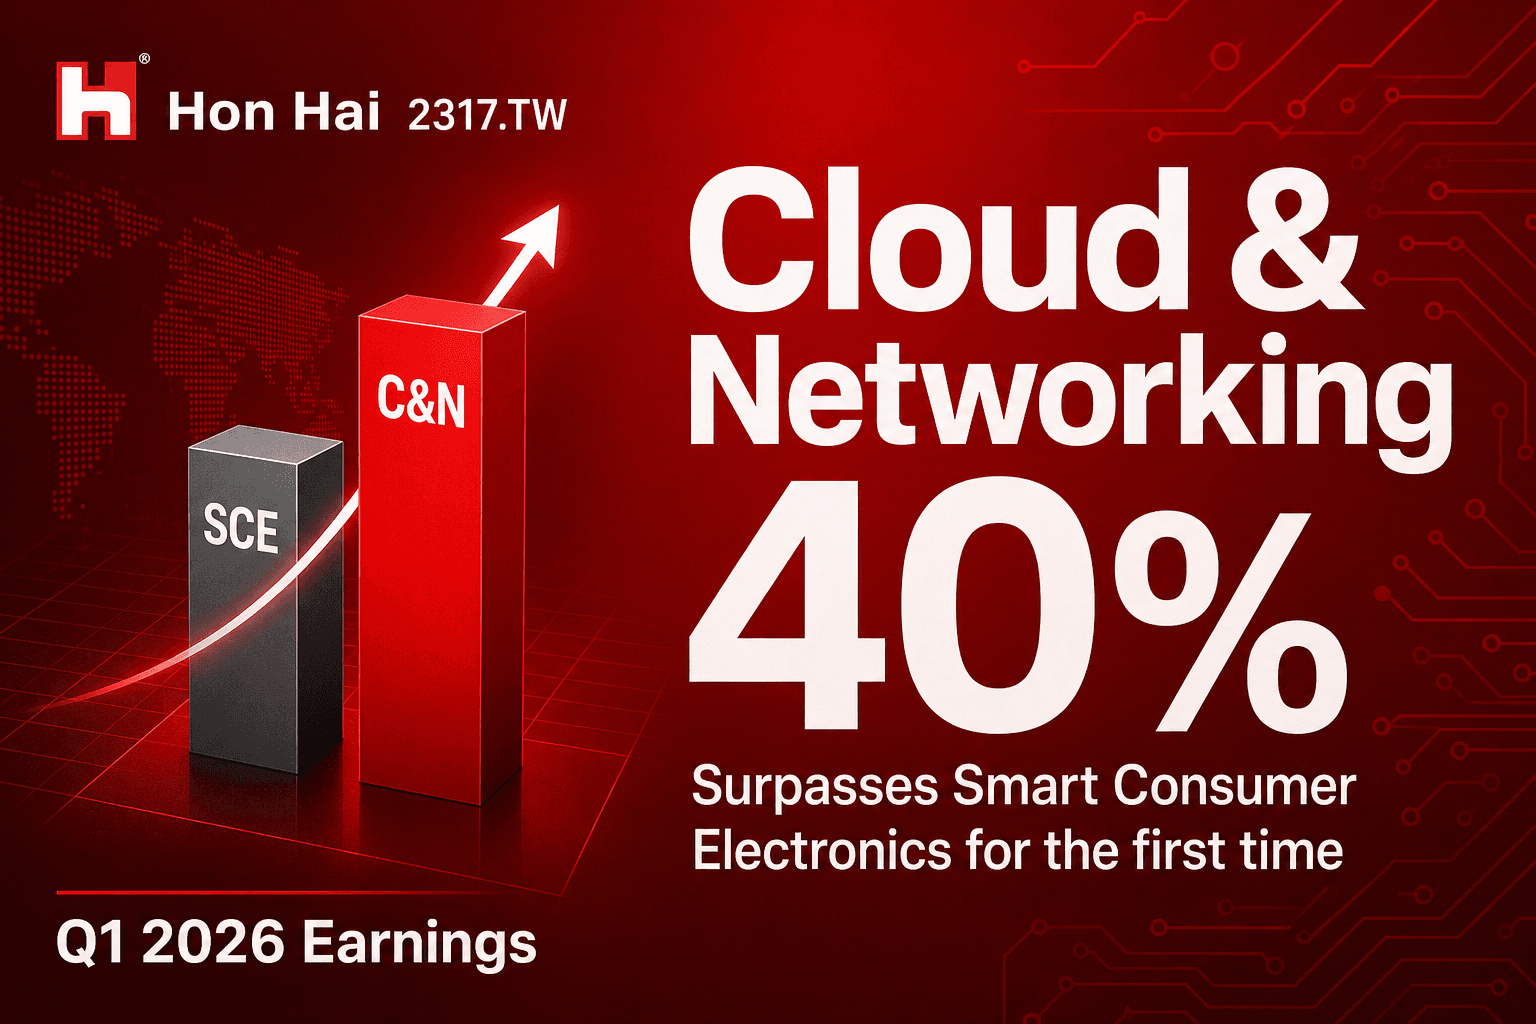
鸿海 Q1 2026:营业利益同比增长 63%、云端网络 40% 首次超越消费电子
鸿海 (2317.TW) 第一季营收 NT$2.13T、同比增长 29.68%,营业利益 NT$75.65B、同比增长 63%。云端网络产品占比冲上 40%,首次超越智能消费性电子 (38%),AI 服务器正式从副业变成主业。
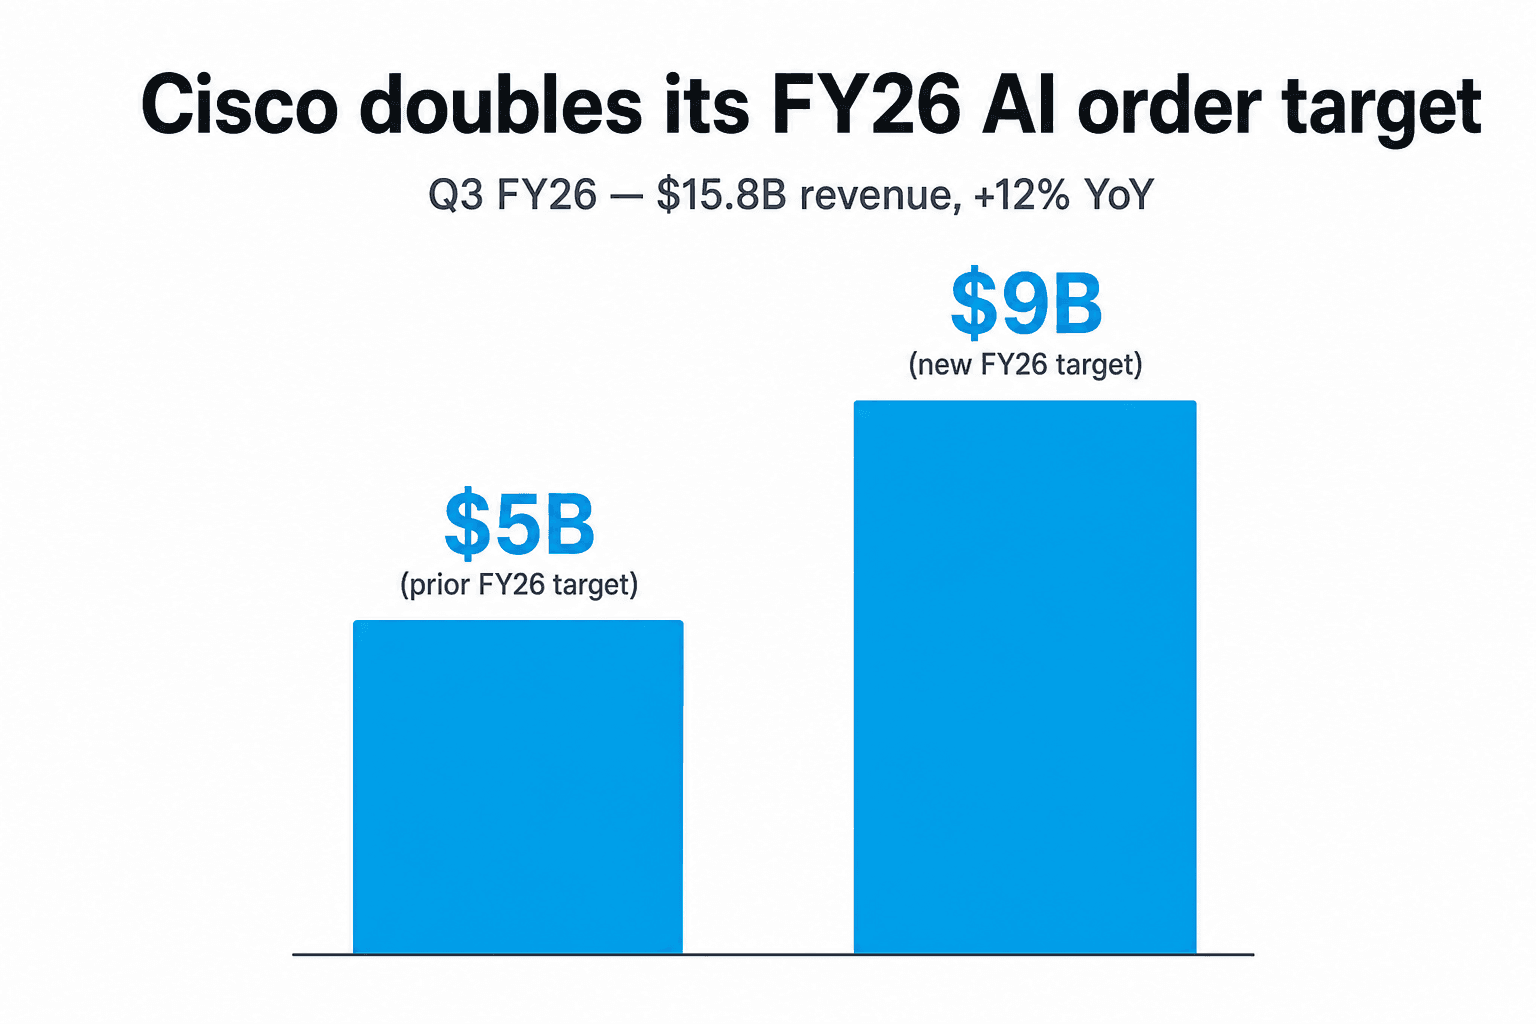
Cisco 直接把 FY26 AI 订单目标翻倍——而且"无聊的本业"也在同比增长 19%
Cisco FY26 Q3 营收创新高 $15.8B(同比 +12%),并把 FY26 大型云厂商 AI 订单目标从 $5B 一次性拉到 $9B。即便把 hyperscaler 全部剥离,产品订单同比仍 +19%——是过去十年最强的全面性需求。
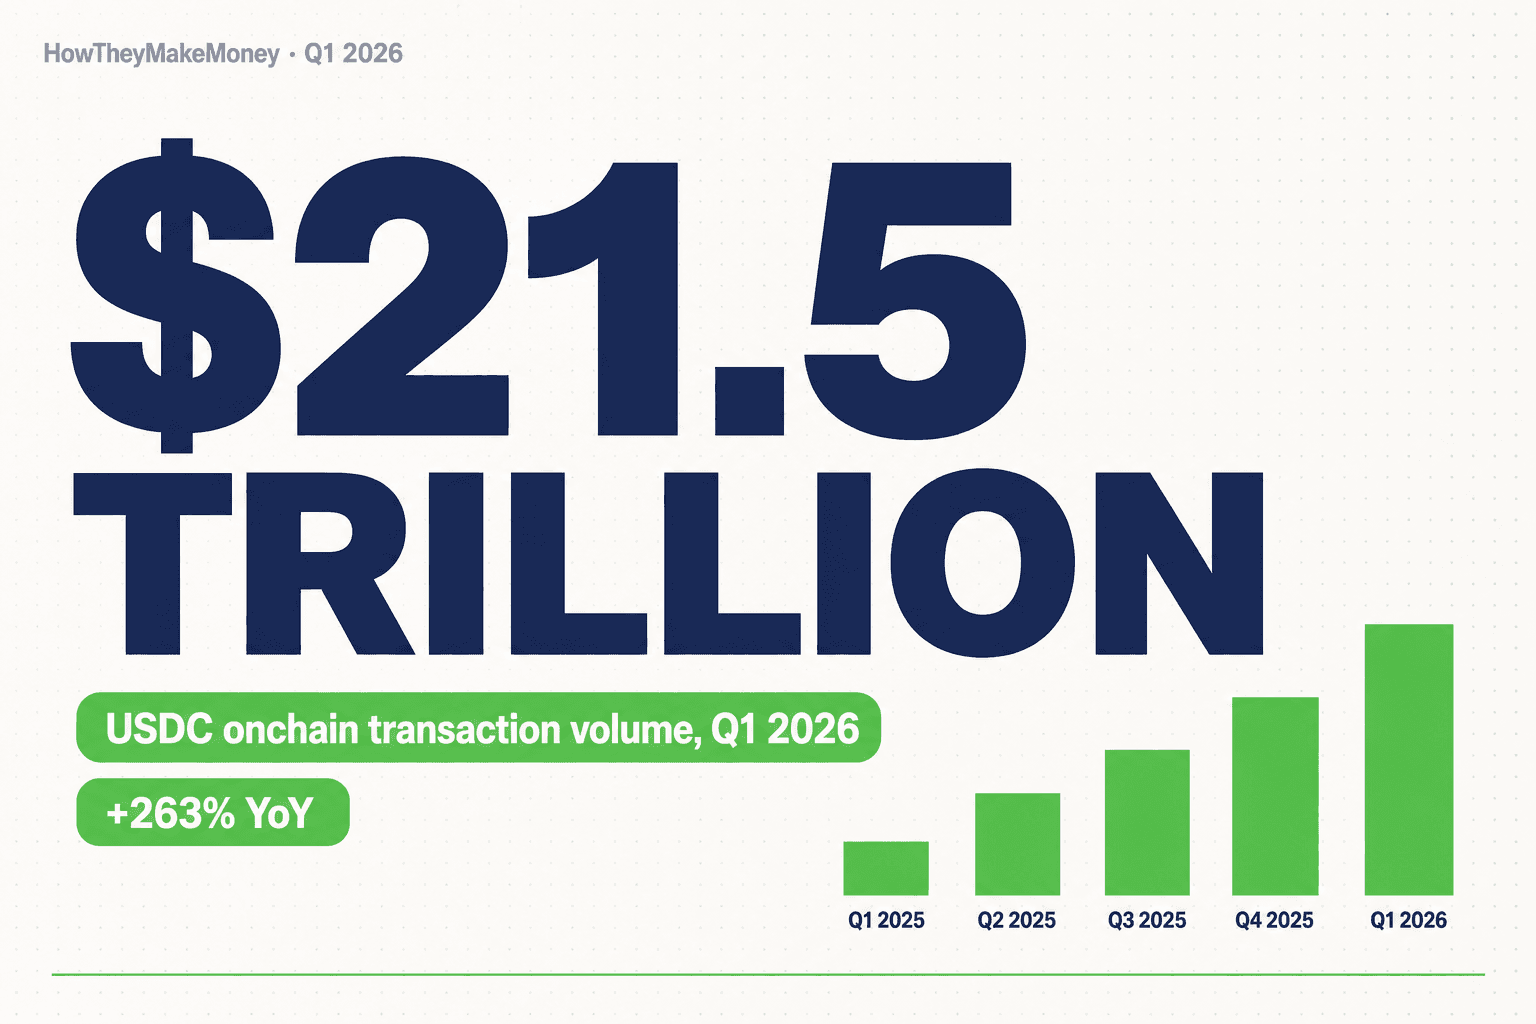
Circle Q1 2026:USDC 悄悄拿下链上美元的多数使用份额
Circle Q1 2026 营收 $694M(同比 +20%),股价当天 +17%。真正的故事是结构:USDC 已占链上美元交易约 80%、平台内 USDC 从 5.7% 跳到 17.2%、RLDC 毛利率在美联储 47 个基点降息逆风下还能 QoQ 多 130 个基点。
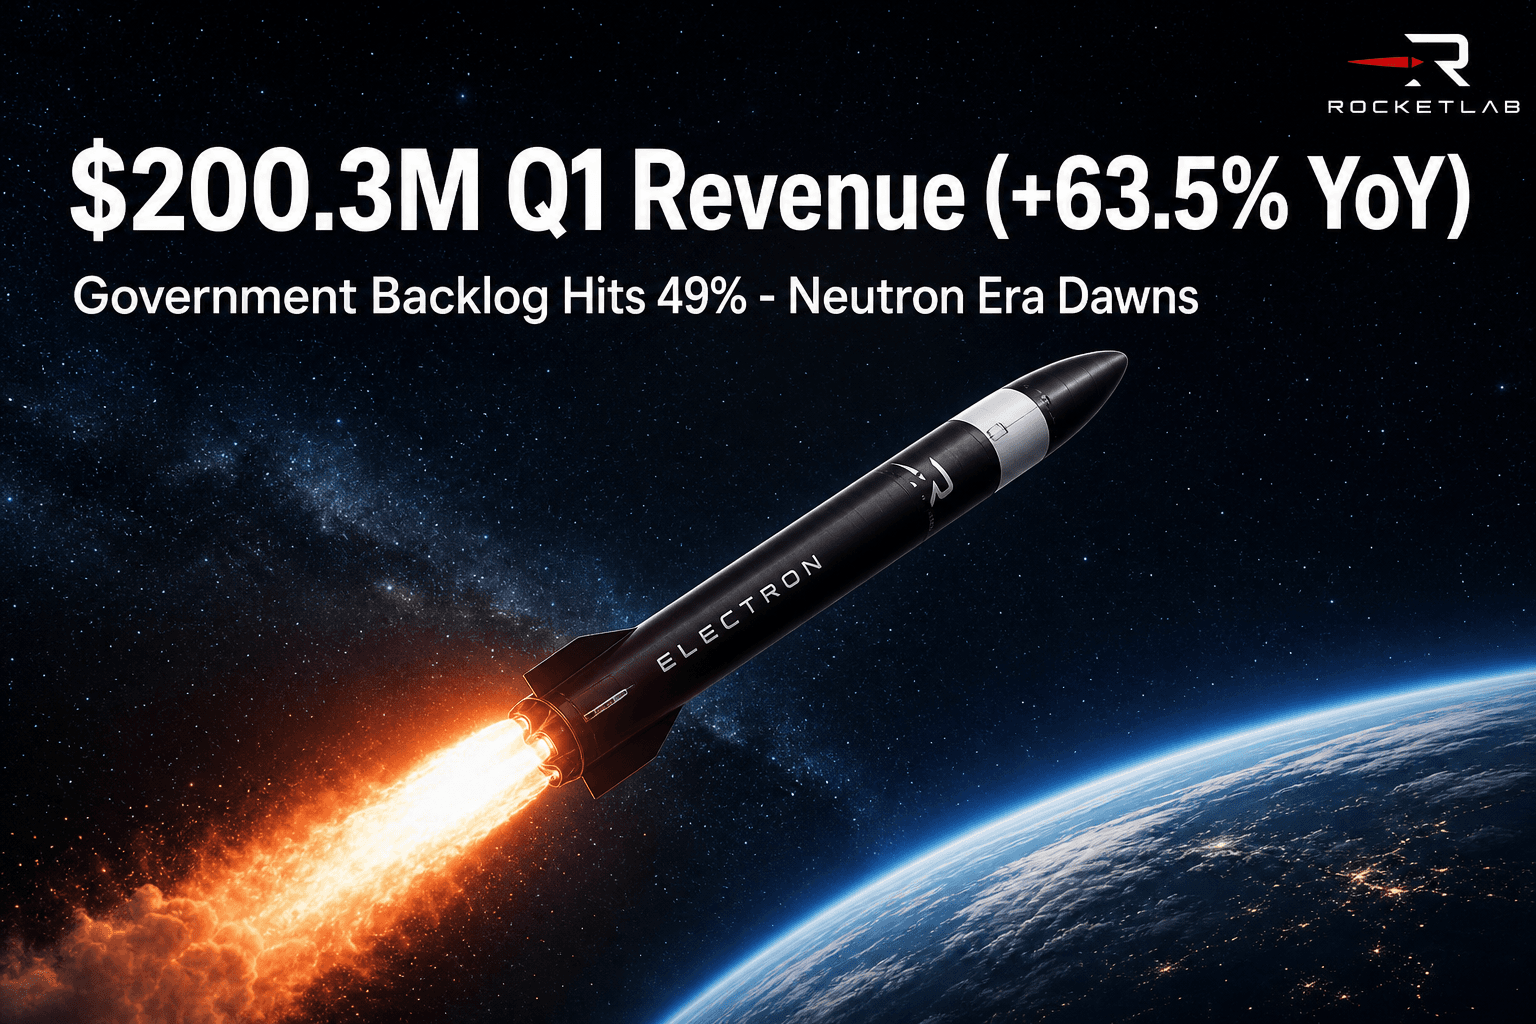
Rocket Lab的政府合约转折:当发射服务商变成国防基础设施
Rocket Lab公布2026年第一季营收$200.3百万美元(年增63.5%),远超预期。重点故事:政府合约几乎翻倍至$1.08十亿美元(占总额49%),象征从商业发射服务商向国防关键基础设施的结构性转变。Anduril合作、Mynaric收购案与$190百万美元MACH-TB 2.0合约重新定义整个看多论述。
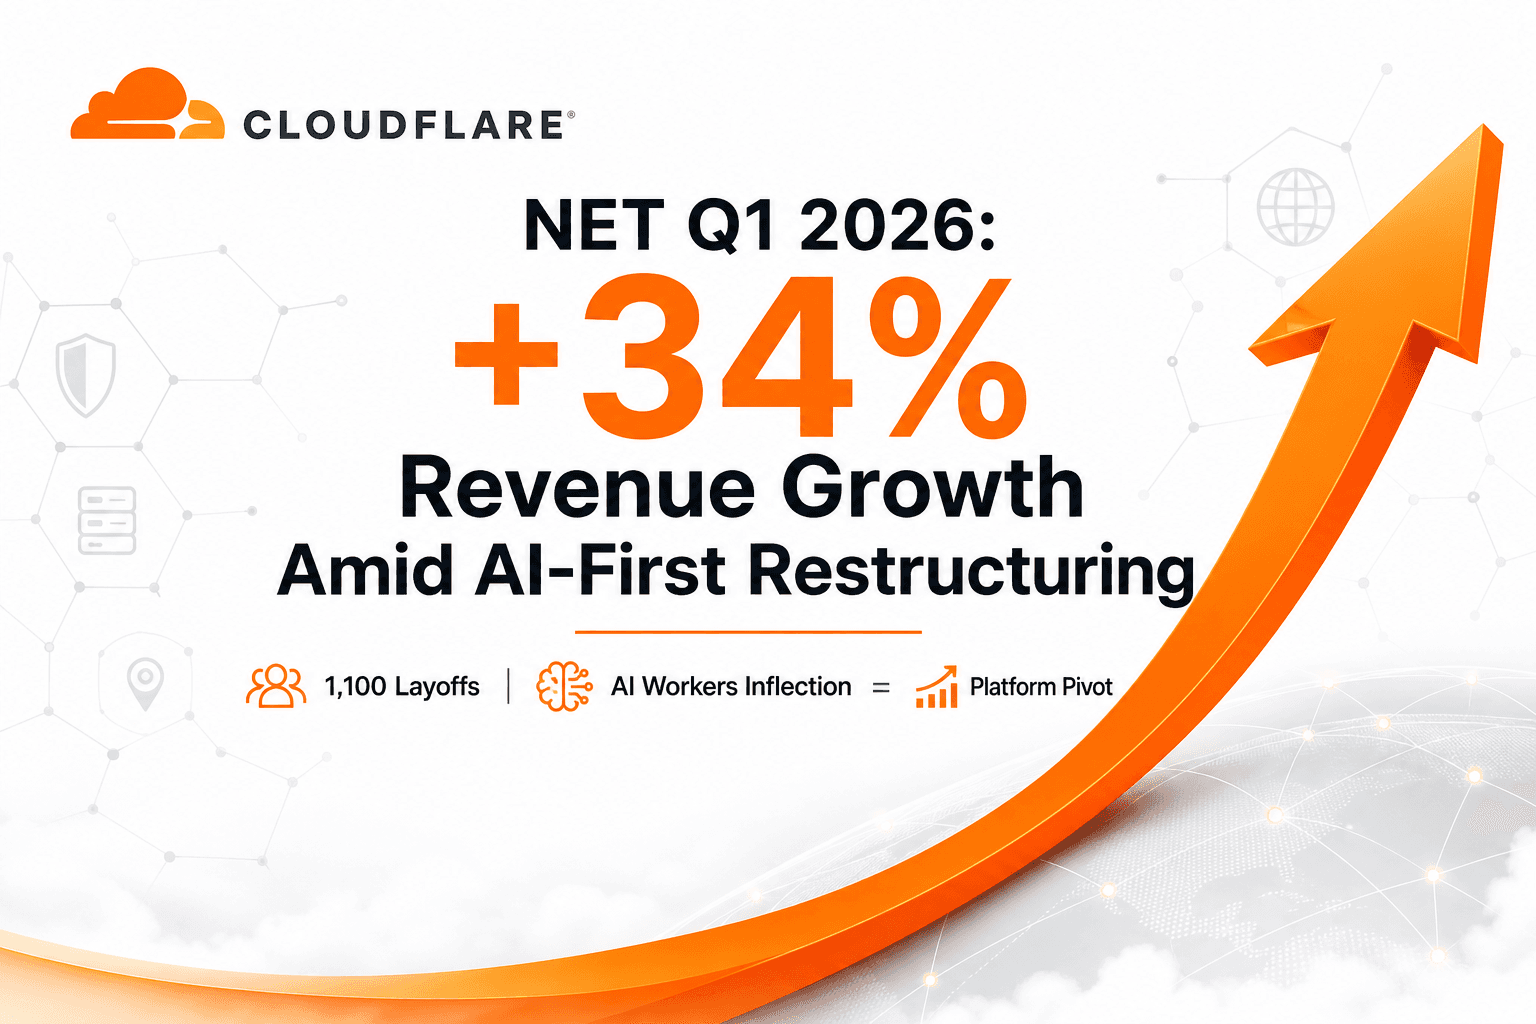
Cloudflare 押注 AI 同时裁员 1,100 人—华尔街为这场赌注鼓掌
NET Q1 2026 财报:营收 $640M(同比增 34%)、EPS $0.53 超预期、FCF 增长 50%,但毛利率因 AI 基础设施成本承压。核心故事:CEO Matthew Prince 的重组是将 Cloudflare 从 DDoS 厂商转型为边缘 AI 平台。
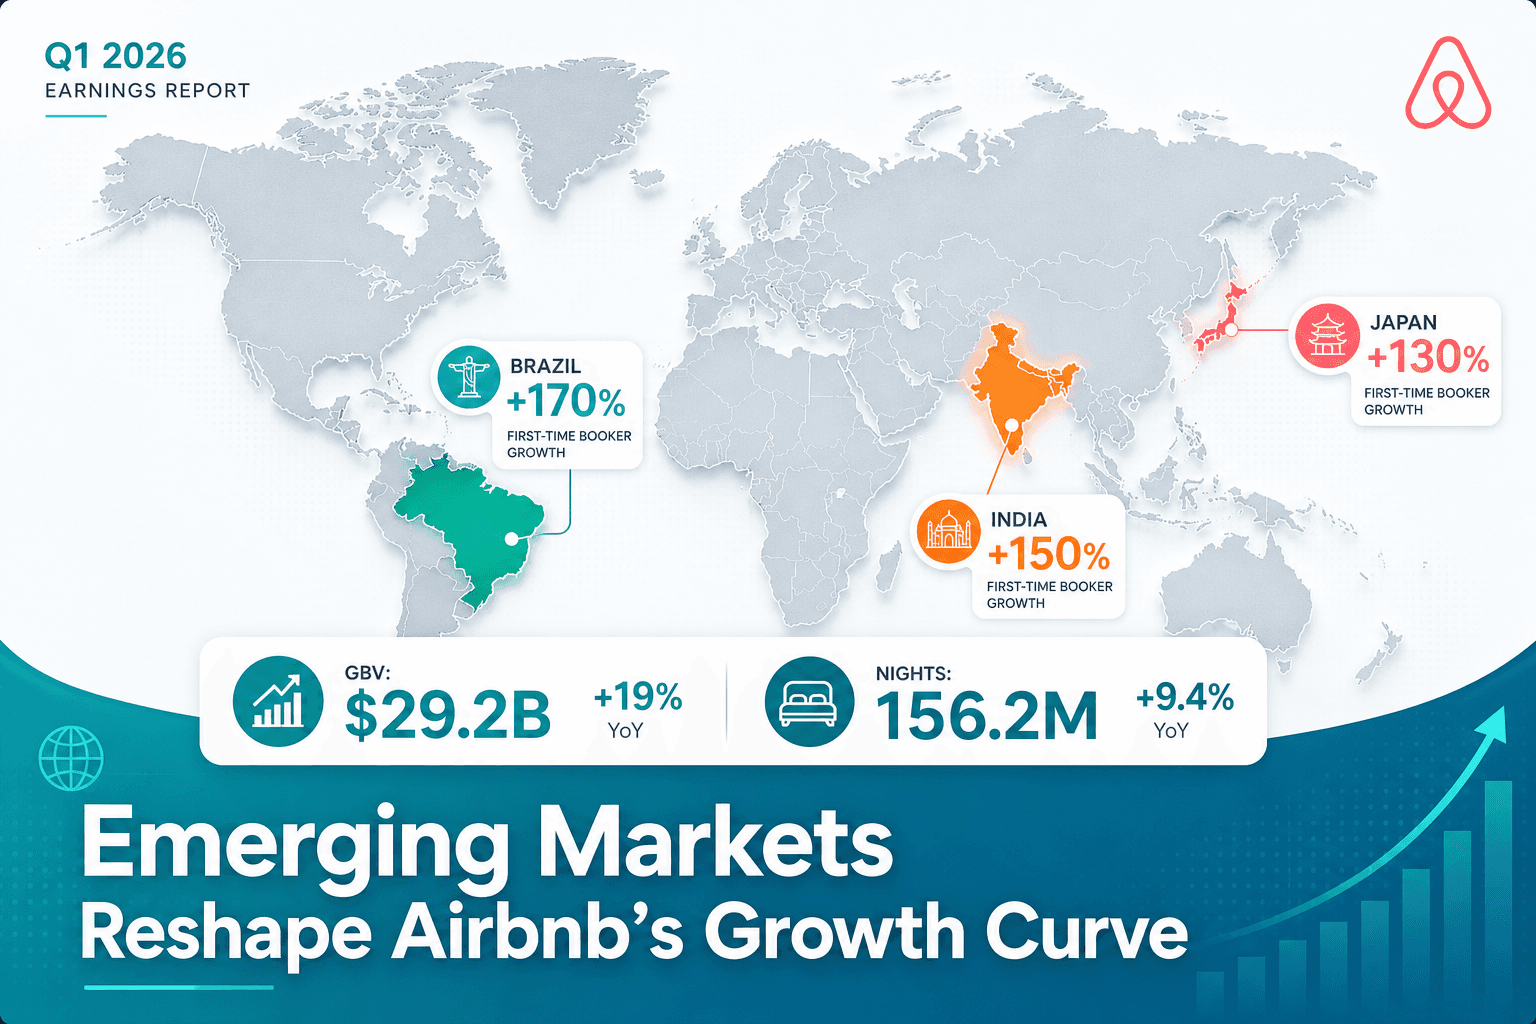
Airbnb 2026 年 Q1:新兴市场成为增长引擎,但别忽视毛利率故事
Airbnb 报告 2026 年第一季营收 $26.8 亿(年增 18%),超过共识预期同时上调指引。真正的故事:巴西、印度和日本的首次预订者成长正在改变整个平台,毛利率年增 340 个基点,尽管每日房价下降。
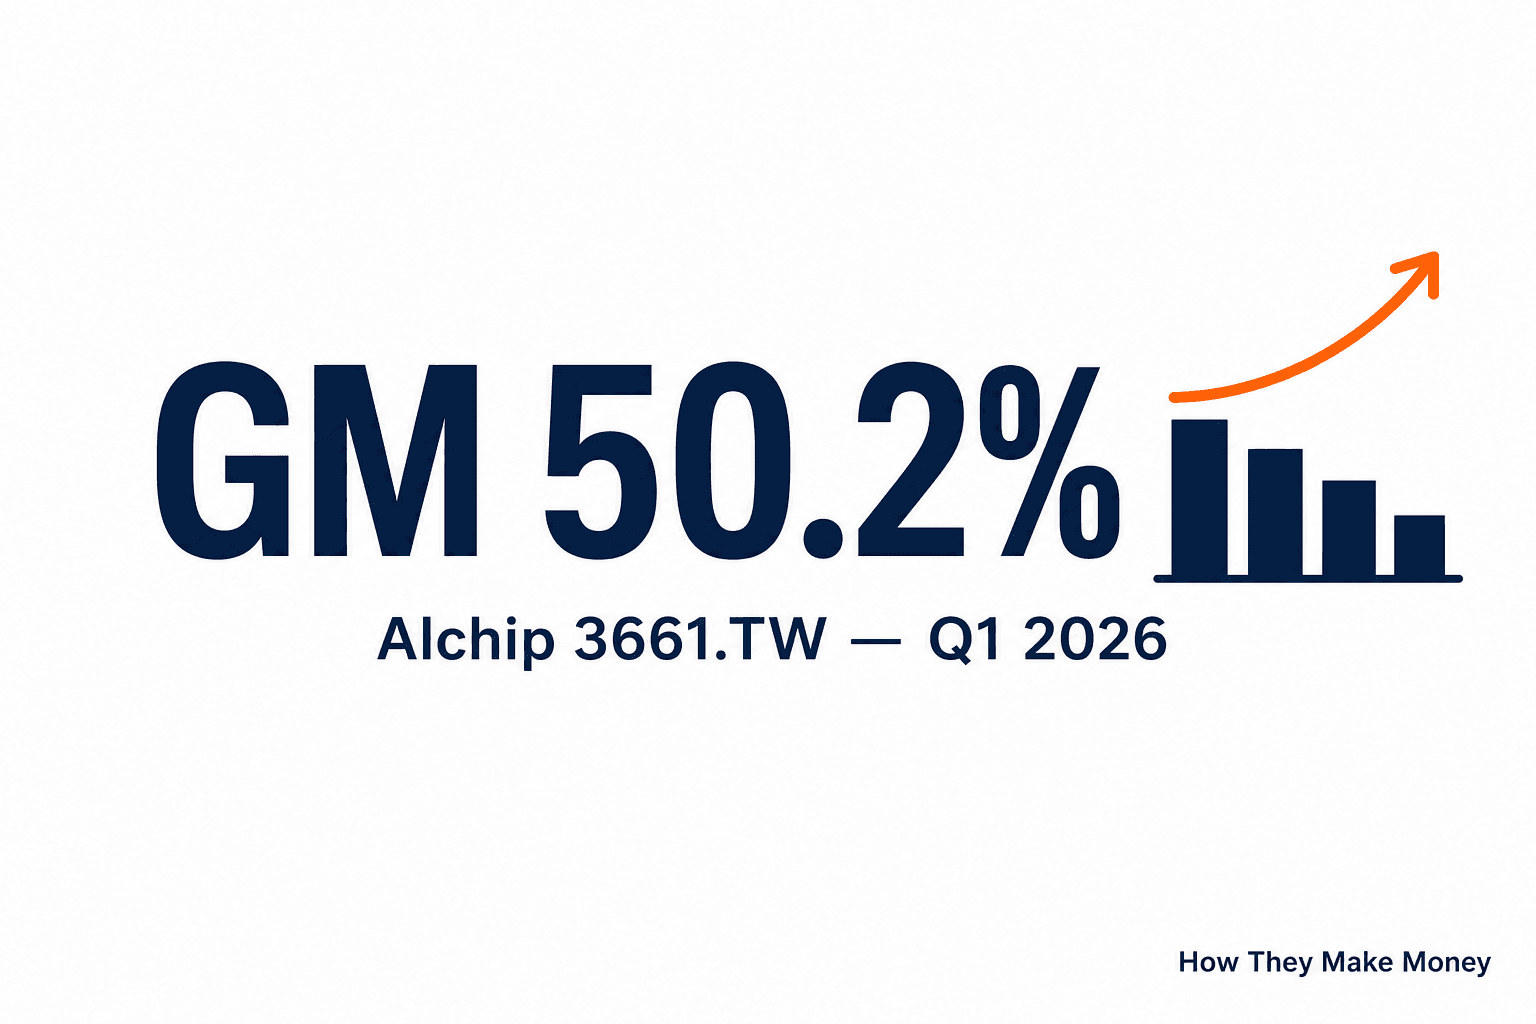
Alchip Q1 2026:营收同比下滑 58%,毛利率却首次突破 50%
世芯-KY (3661.TW) 第一季营收 US$132.4M、环比下降 13%、同比下降 58.5%——但毛利率冲上 50.2%(环比 +806 bps、同比 +2,610 bps),归母净利 US$45.1M 反而同比增长 1.6%。这是一个用 NRE 撑起产品周期空窗期的季度。
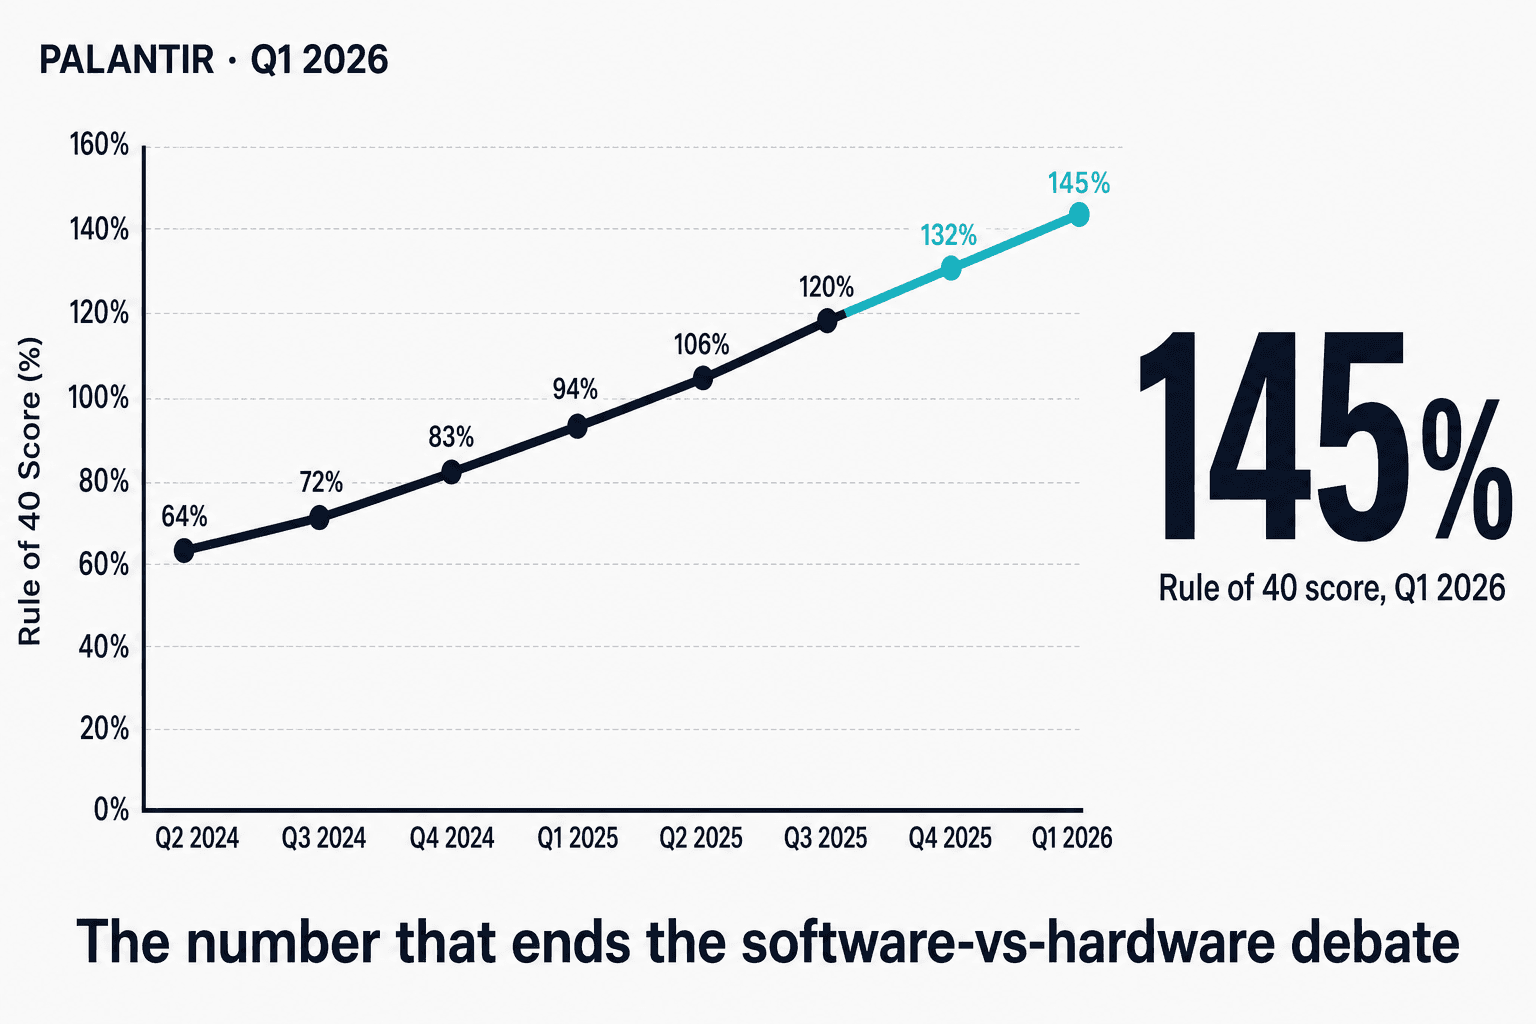
Palantir Q1 2026:Rule of 40 飙到 145%,这已经不是软件公司的数字了
Palantir 营收同比增 85%、调整后营业利润率 60%,Rule of 40 达 145%——和 NVIDIA、Micron 同档。Karp 把对标对象拉到 AI 基础设施厂商,原因就在这份财报里。
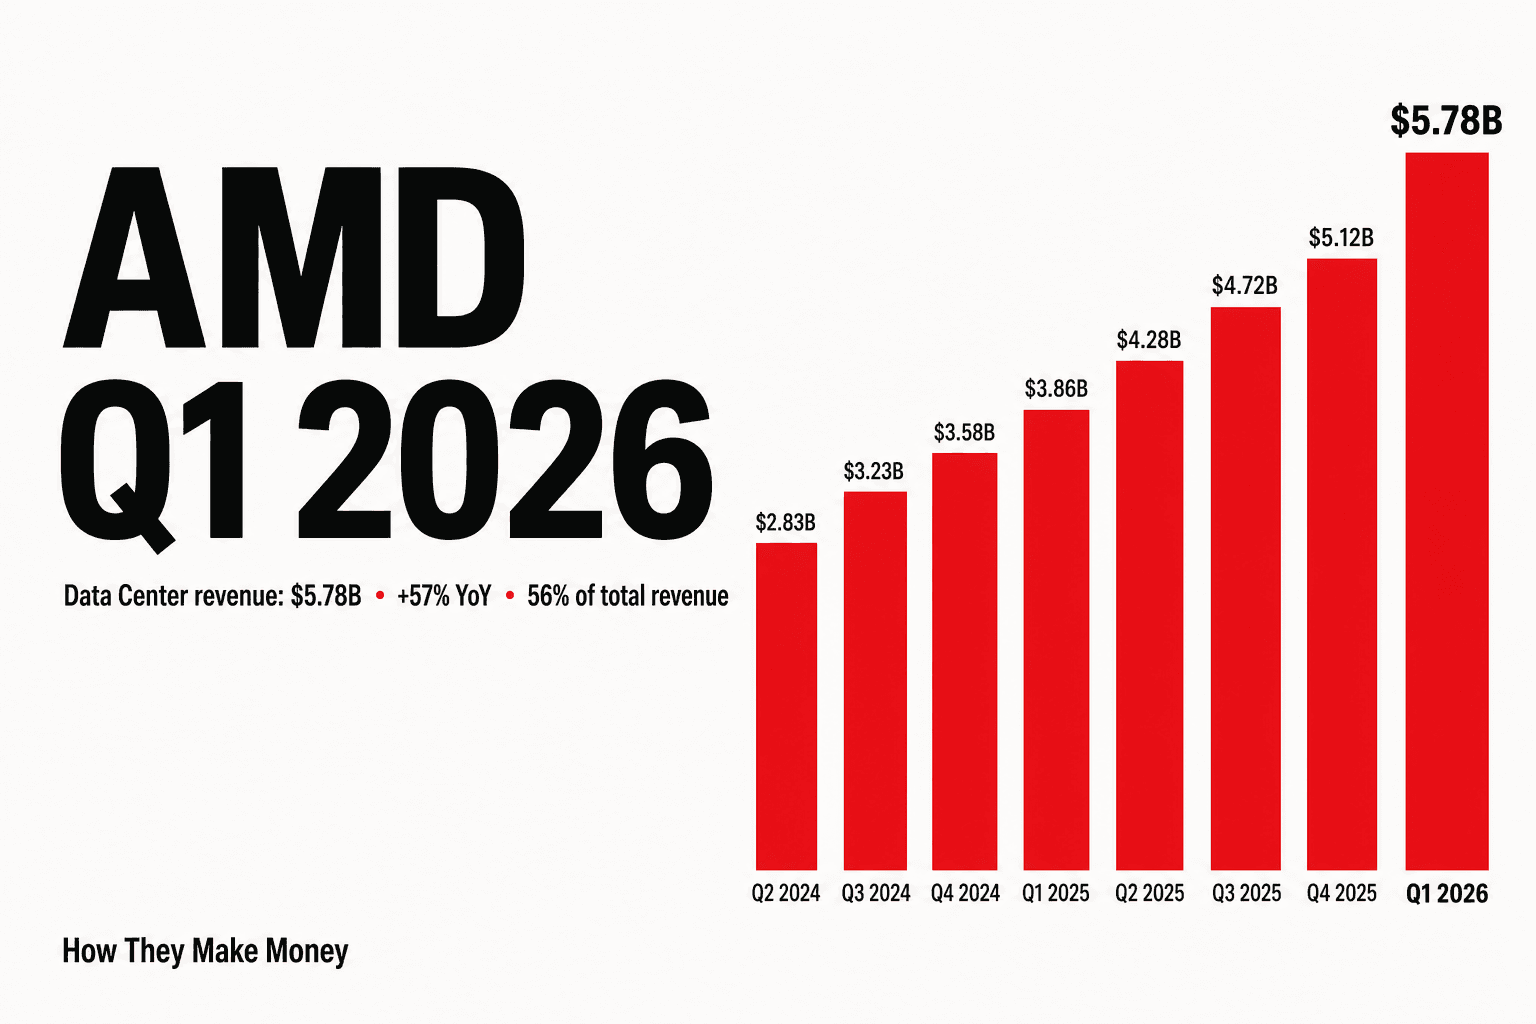
AMD Q1 2026:数据中心成为主引擎——56% 营收、+57% 同比、Q2 指引 $11.2B
AMD Q1 2026 营收 $10.25B,同比 +38%,数据中心占比首次突破 56%。服务器 CPU 加速、Meta 6 GW 定制 MI450 订单、25% 创新高的自由现金流利率,把 AI 计算市场份额之争从「AMD 能不能赢」改写为「AMD 在 2027 能拿多大一块」。
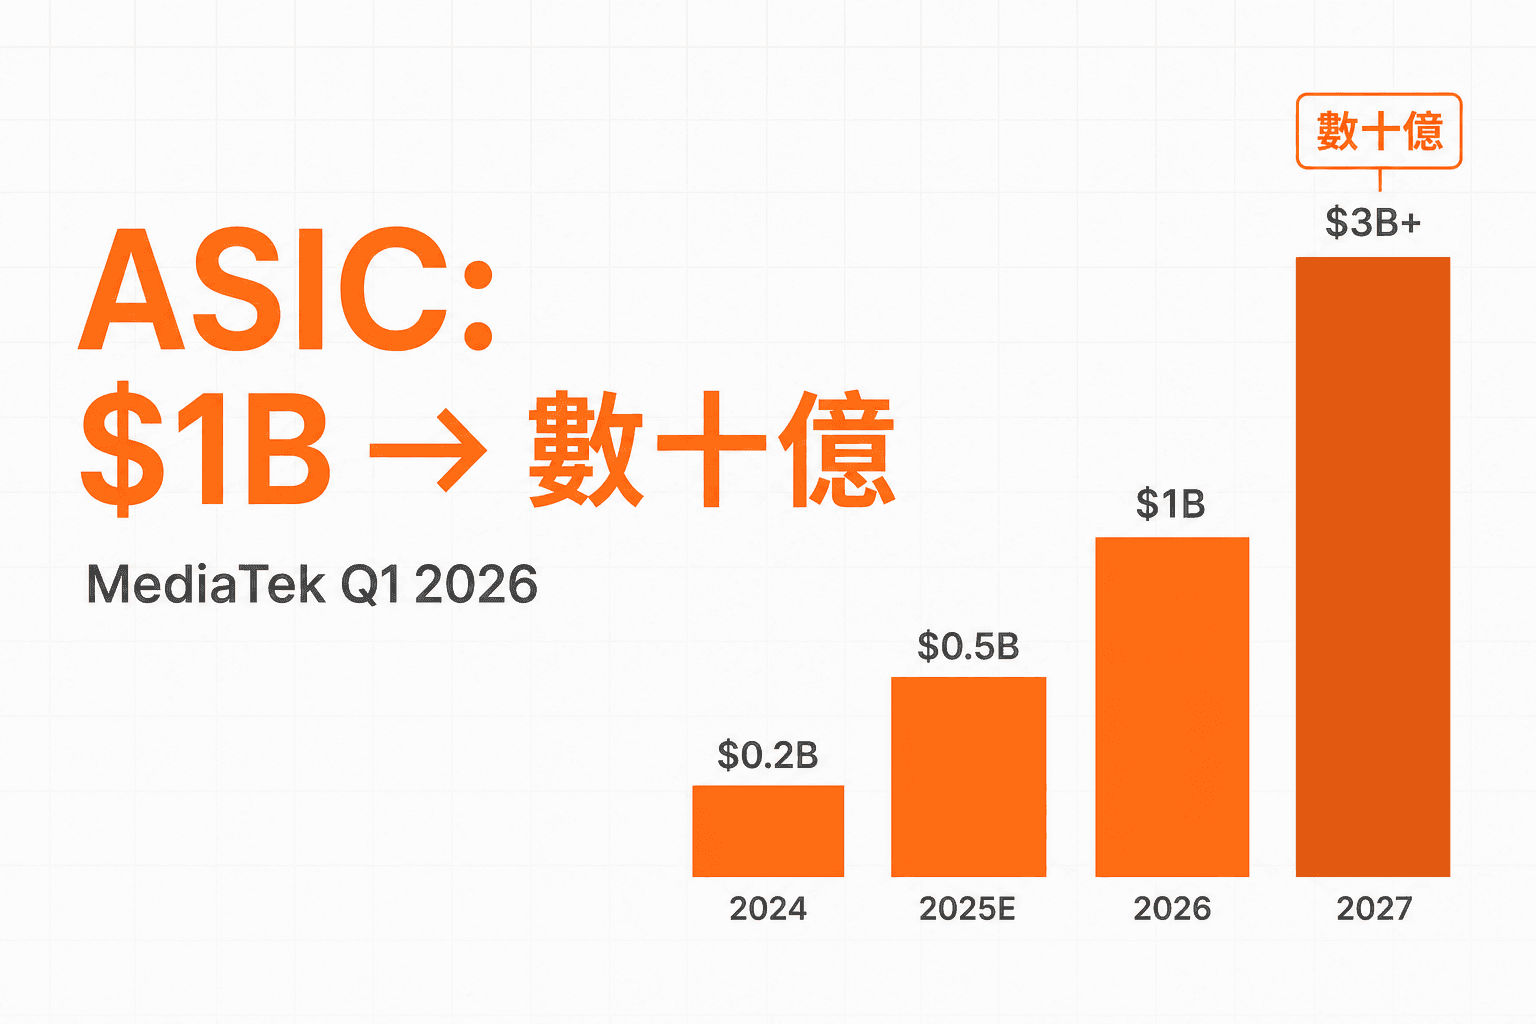
MediaTek Q1 2026:数据中心 ASIC 终于有了具体数字——2026 年破 10 亿美元、2027 年「数十亿」
联发科 Q1 2026 EPS NT$15.17 同比 -17.7%,营收同比 -2.7%——传统视角看是「失望的一季」。但股价在 11 天内飙升 67%,因为 Rick Tsai 第一次给出 ASIC 业务的具体数字:2026 年破 10 亿美元、2027 年达「数十亿美元」。市场重新定价的不是当季 EPS,而是 2027 年的终端盈利能力。
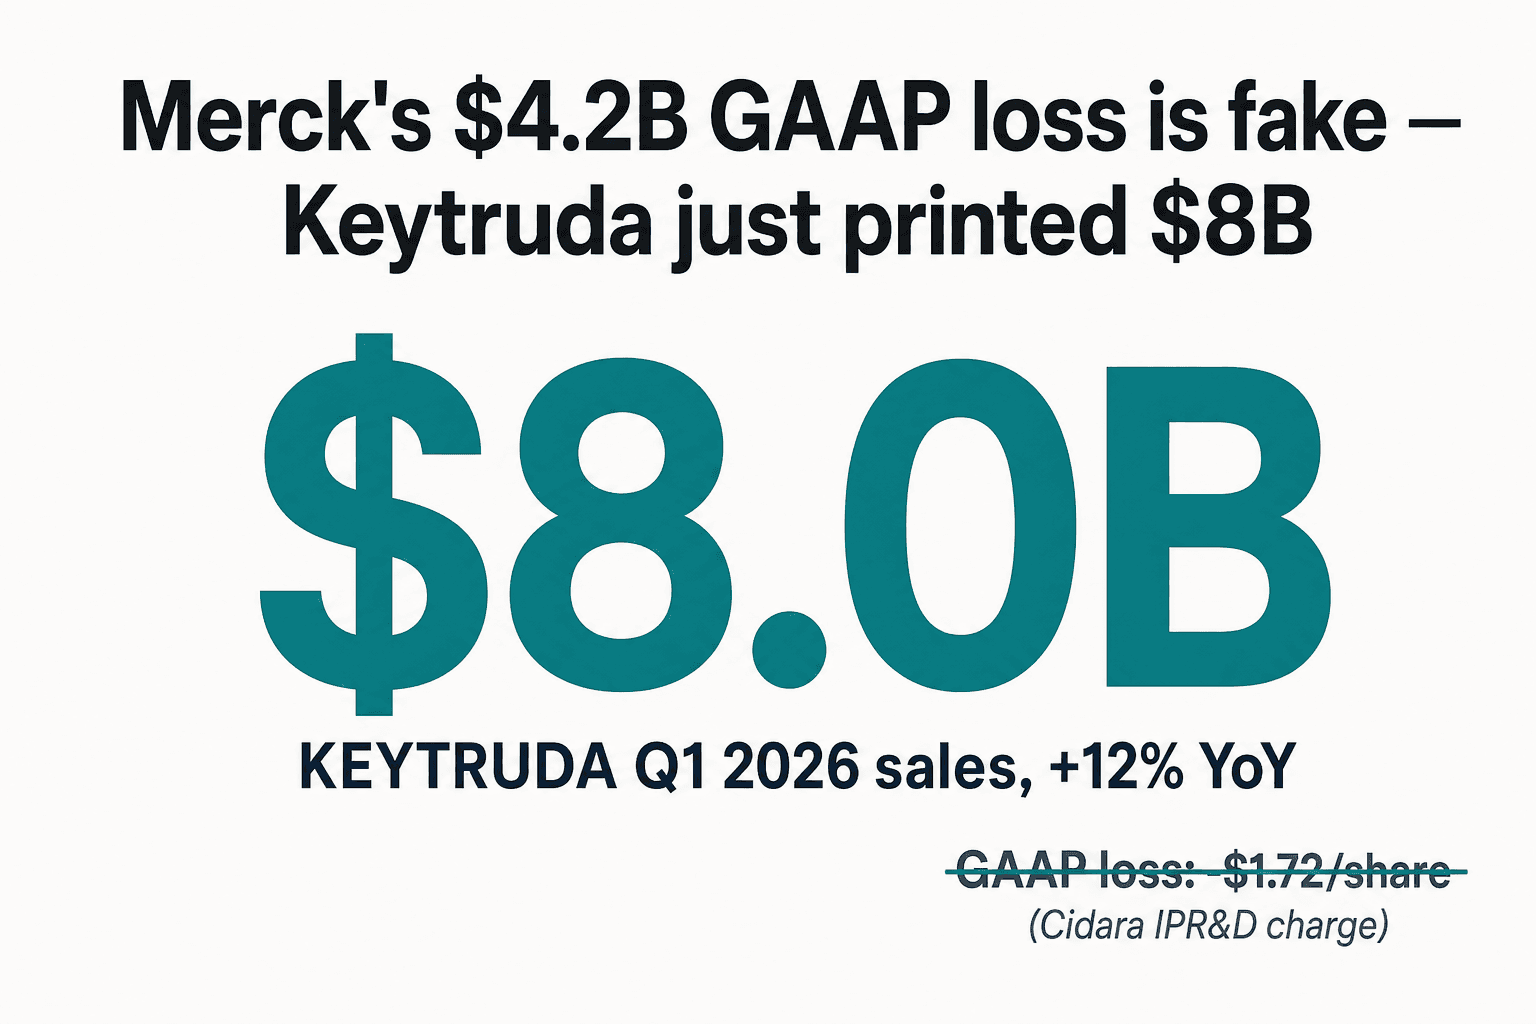
Merck 报出 $4.2B GAAP 亏损——重点是它上面那条 $8B 的 KEYTRUDA
Merck Q1 2026 营收 $16.3B(YoY +5%),KEYTRUDA $8.0B(+12%),WINREVAIR $525M(+88%)。$4.2B 的 GAAP 亏损完全来自 Cidara 收购的 IPR&D 一次性费用,并非业务出问题。
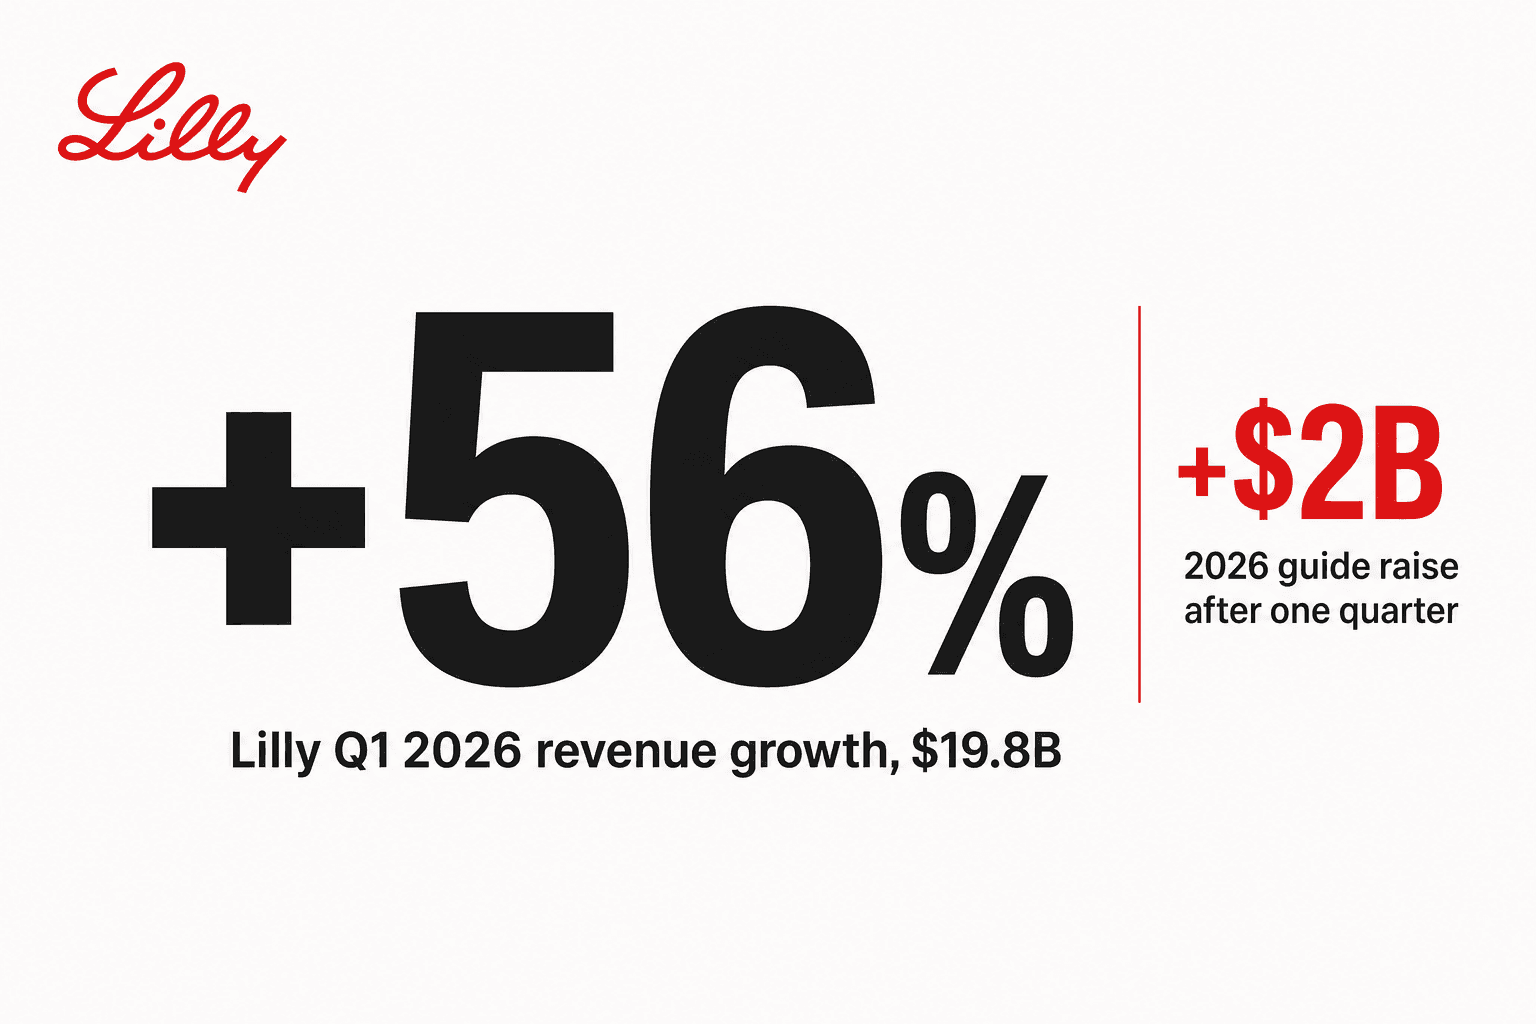
Eli Lilly 一个季度增长 56%——然后又把 2026 年指引上调 $2B
Eli Lilly Q1 2026 营收 $19.8B(YoY +56%),Non-GAAP EPS $8.55(+156%)。Mounjaro 单品入账 $8.7B,超出市场共识 $1.4B。Foundayo(口服 GLP-1)本季获 FDA 批准。全年指引中位数上调 $2B。
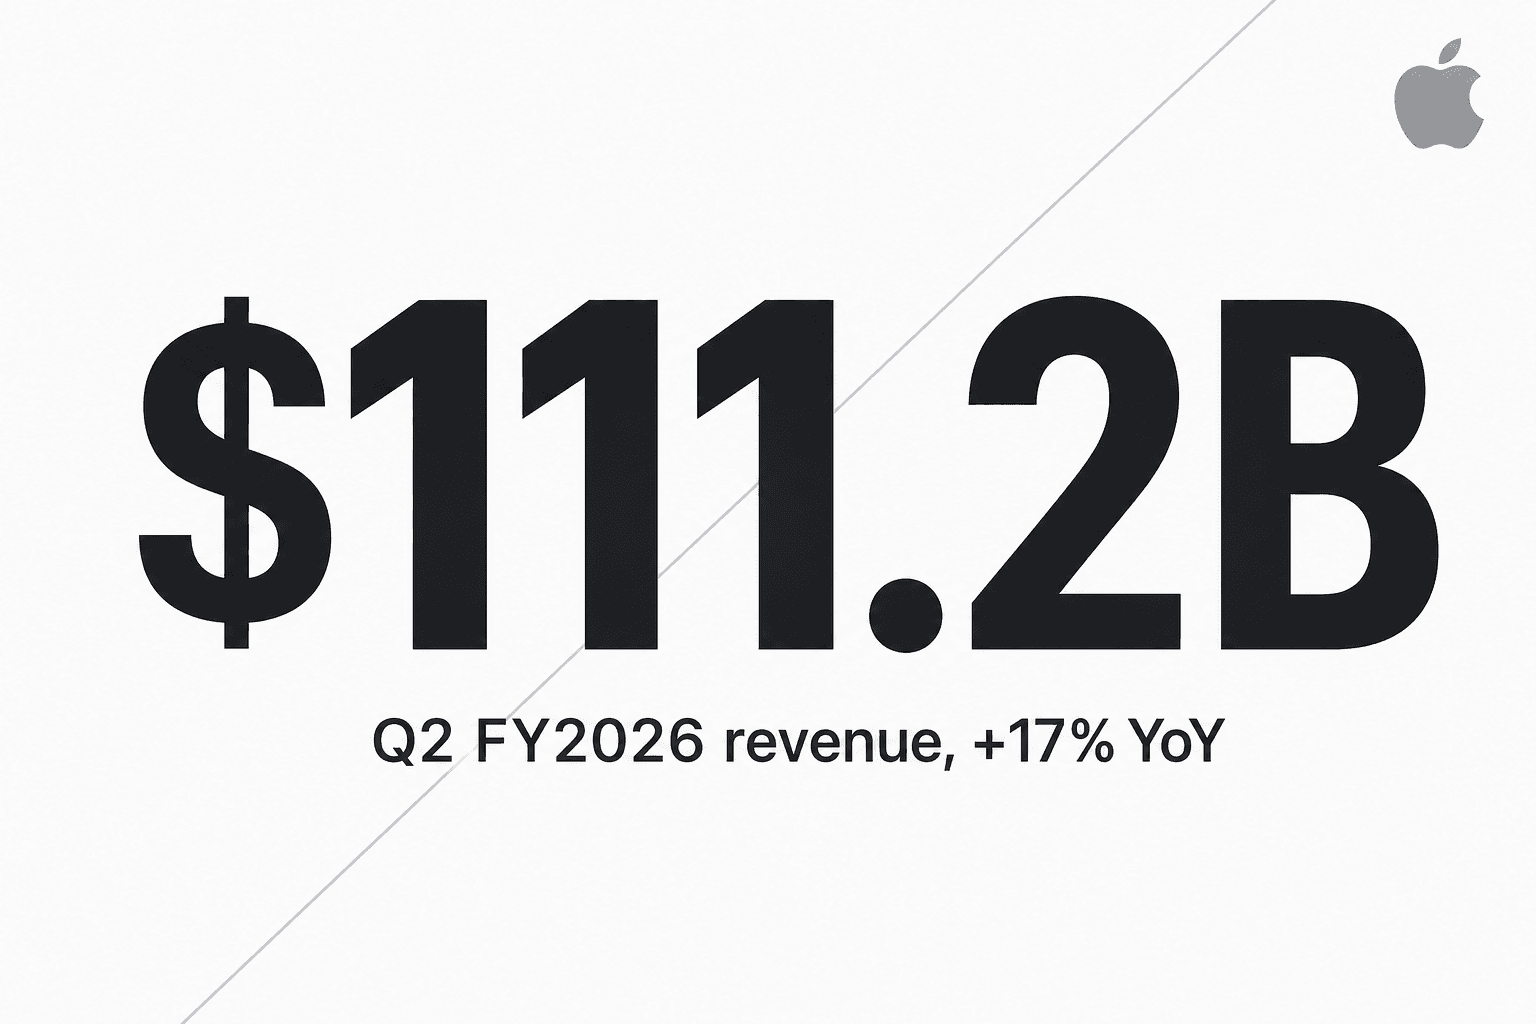
Apple 史上最强三月季:1112 亿美元——也是 Tim Cook 的最后一份成绩单
Apple FY26 Q2 营收 $111.2B(YoY +17%),稀释 EPS $2.01,三月季每条主线都创下纪录。这份财报距公司宣布 John Ternus 将于 9/1 接任 CEO,仅相隔 10 天。
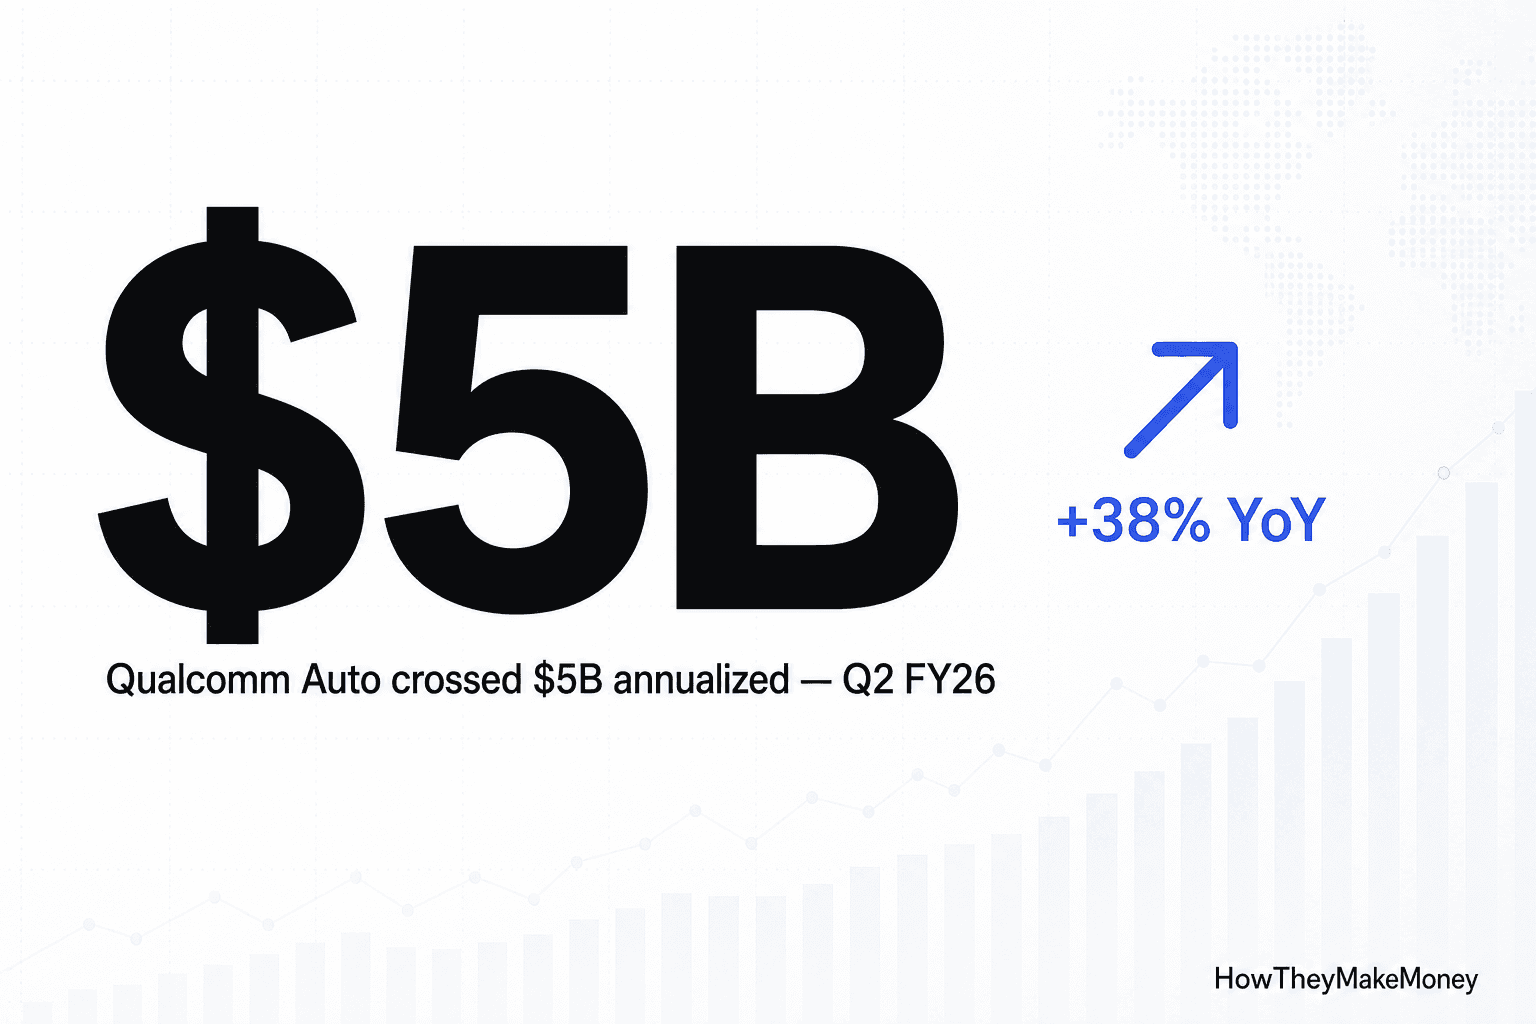
Qualcomm 的多元化算术终于兑现——刚好在内存缺货打爆手机业务的同一季
QCOM Q2 FY26 印出 Auto 史上第一次年化突破 $5B、YoY +38%——同一季手机营收因中国内存紧缺 YoY -13%。市场选了多元化故事,给了股价 +2.7%。
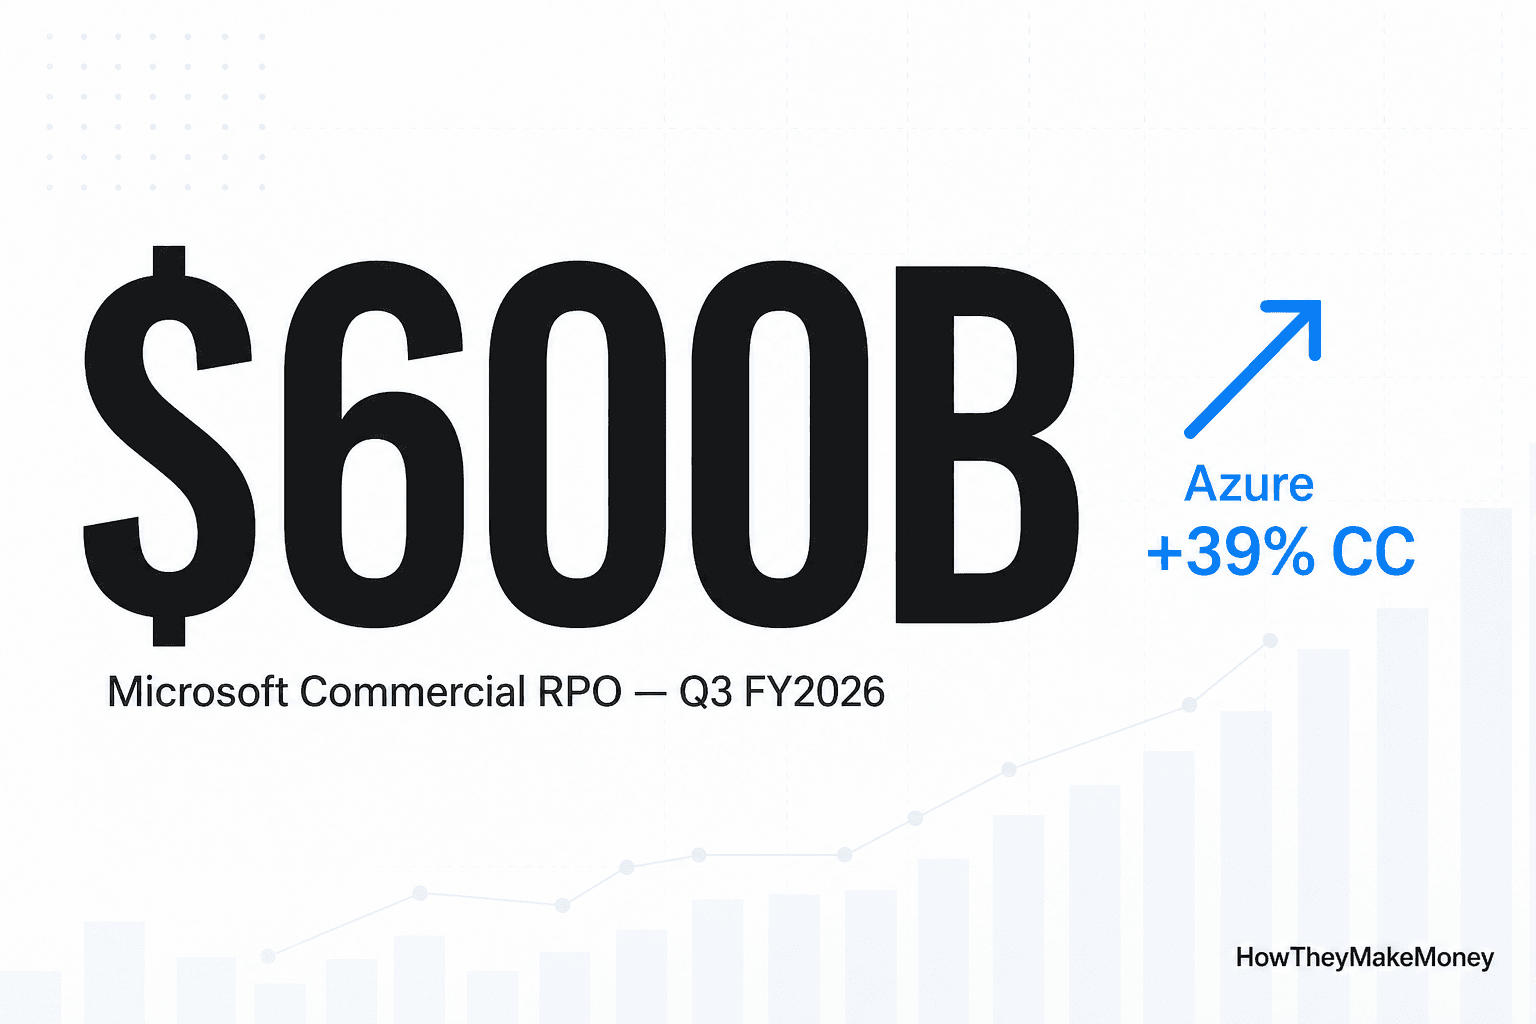
Microsoft 公开了史上最大的软件订单——股价却收黑
Azure 固定汇率 +39%、Copilot 付费席次破 2,000 万、AI ARR $37B、商务 RPO 超过 $600B。一份这一轮周期最干净的企业 AI 财报。市场仍盯着 Q4 云毛利率 64% 的指引。
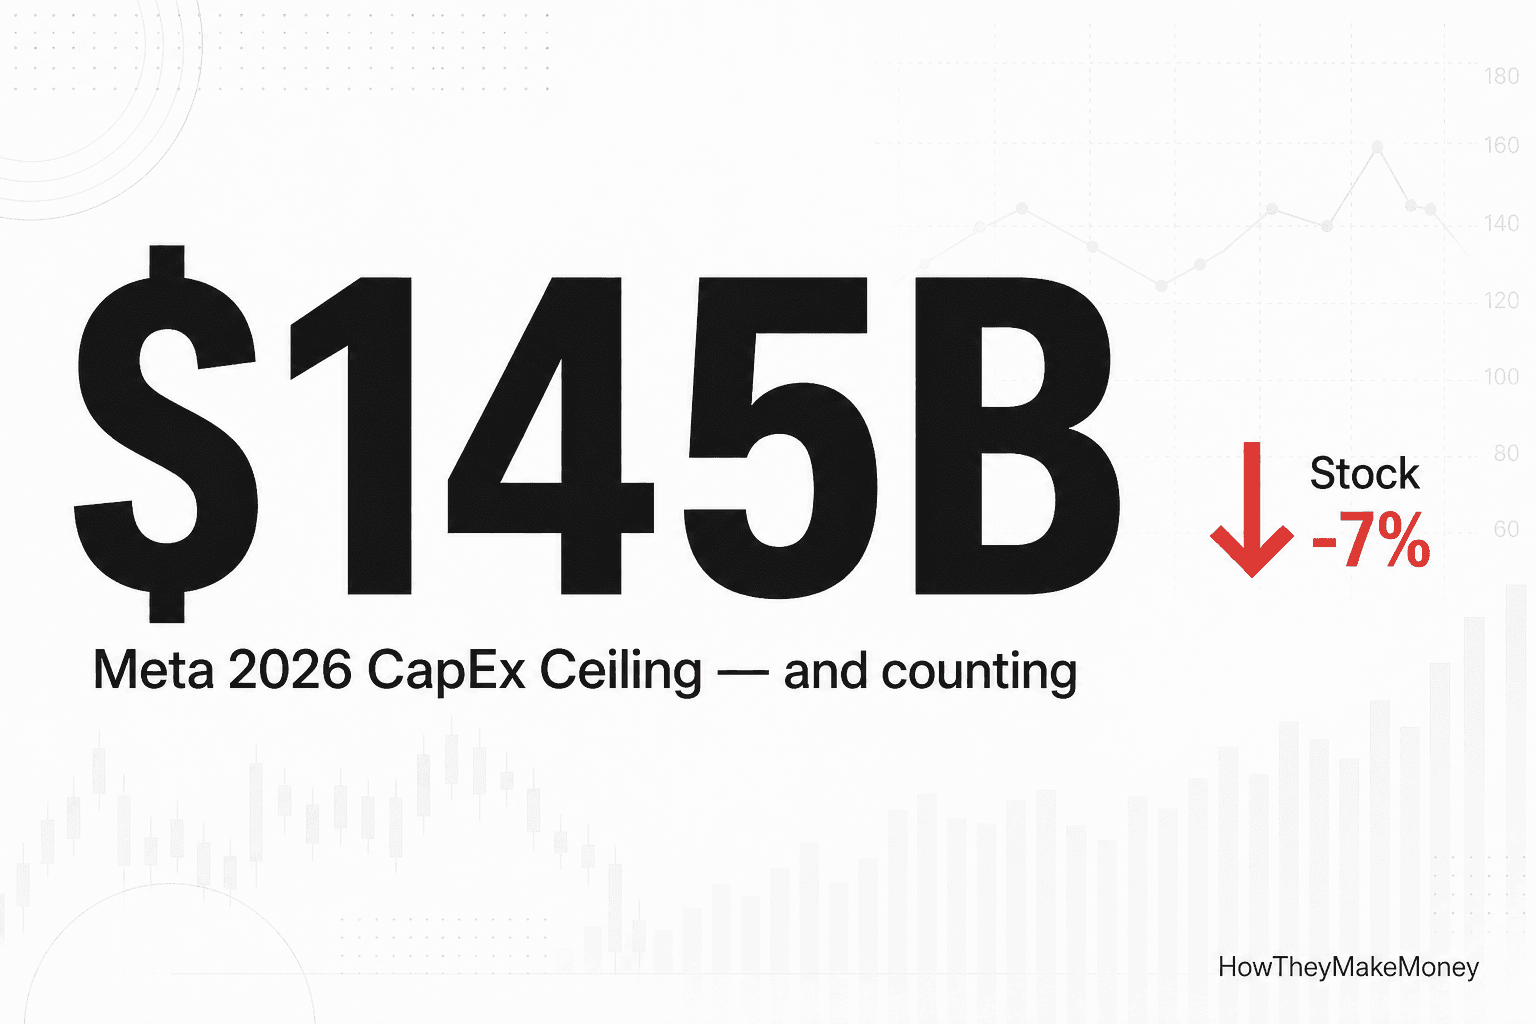
Meta 打赢了财报,故事却被一句话抢走
Meta Q1 2026 营收与 EPS 双超预期,但 CFO 一句关于 2027 CapEx 的 13 字回答让股价单日重挫 7%——是 2022 Reality Labs 冲击以来最惨的一天。
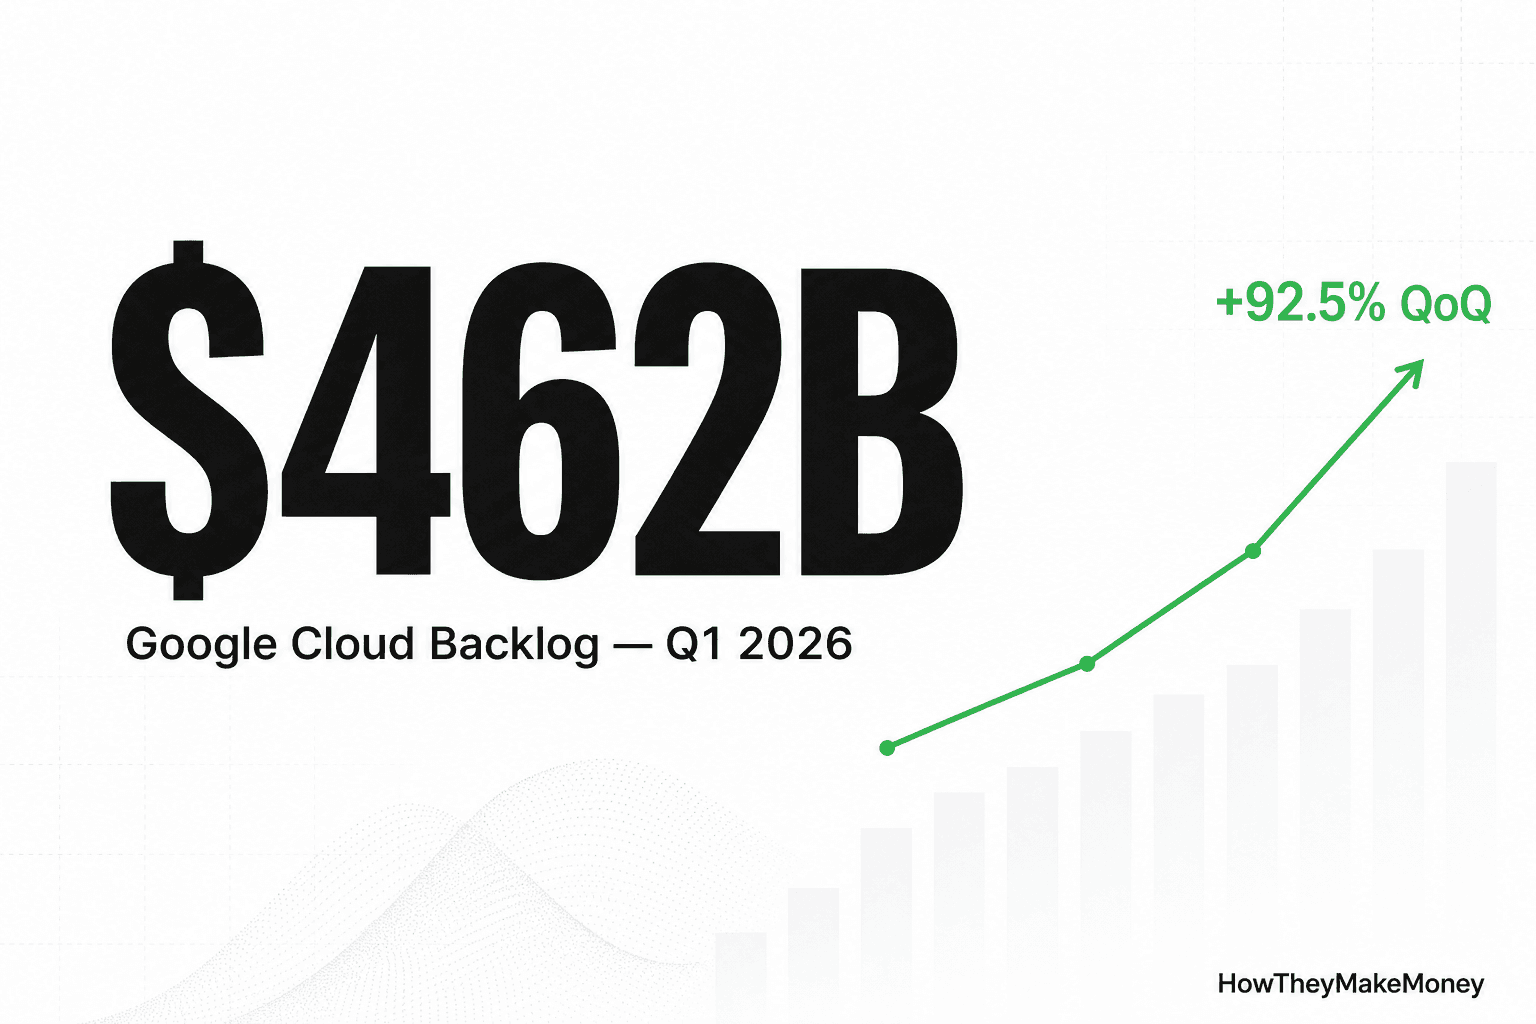
Alphabet Q1 2026 悄悄改写了云计算战局
Google Cloud 单季营收 $20B、营业利润率 32.9%、未实现订单在 90 天内几乎翻倍至 $462B。代价是 2026 年 $180-190B 的资本开支。
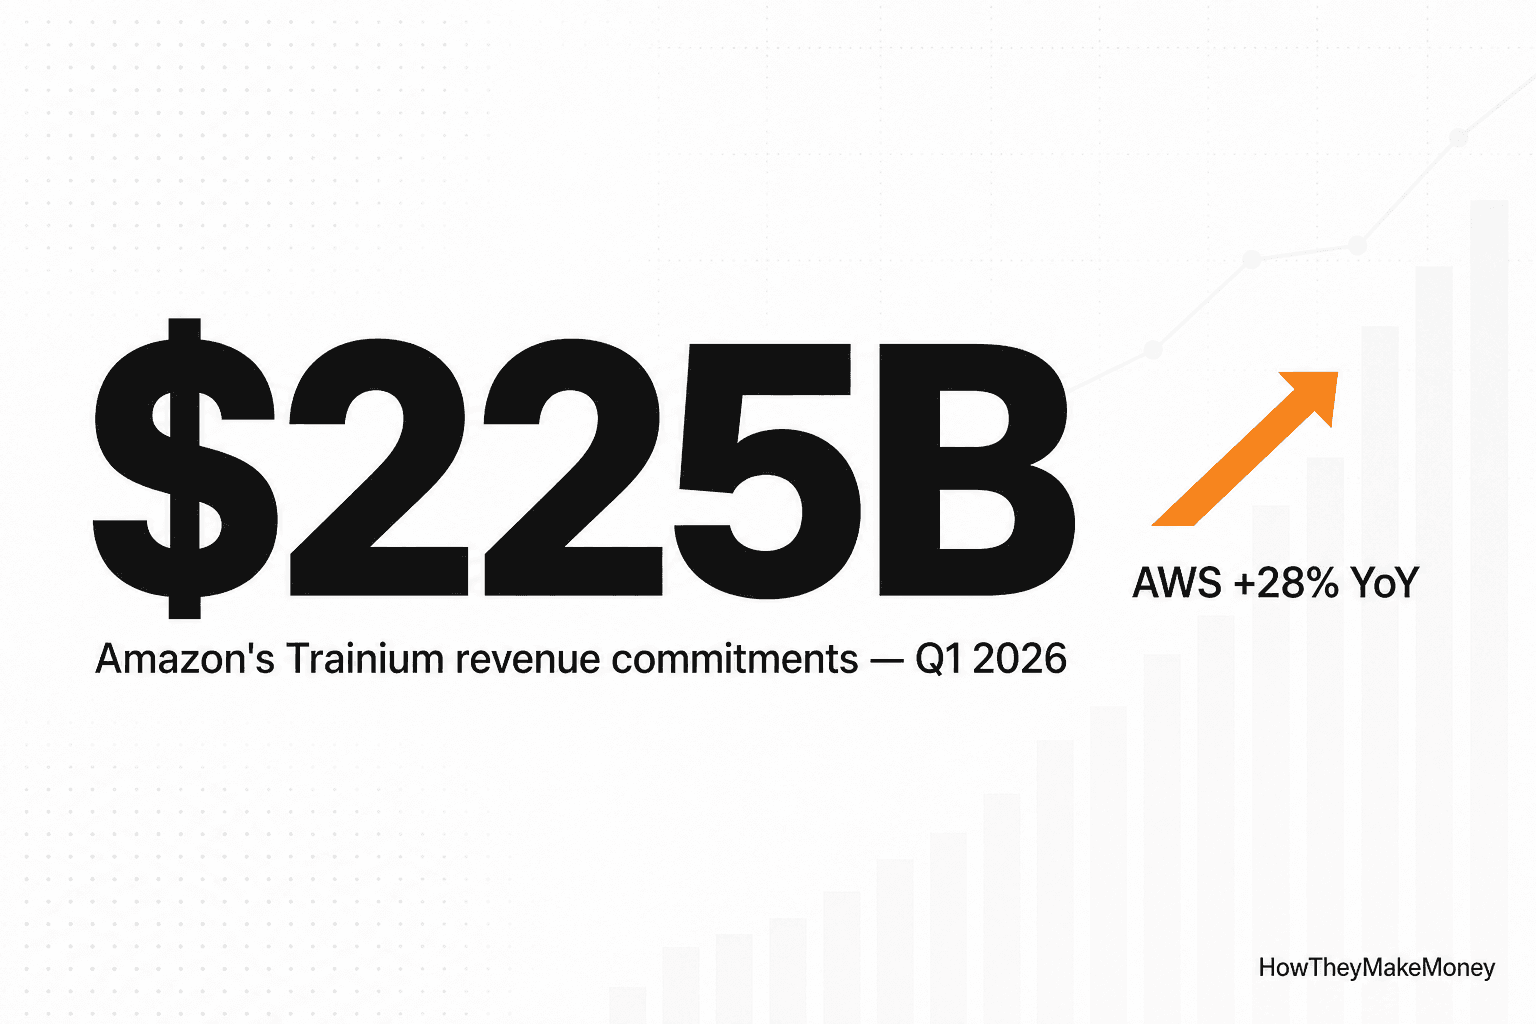
Amazon Q1 2026:一份财报三项纪录,外加一个没人想到的 $225B 订单
AWS YoY 加速到 +28%(15 季新高)、北美零售营业利润率冲上历史纪录 7.9%、Andy Jassy 公开 Trainium 已签下 $225B 多年期承诺。CapEx 账单 $200B,但这份财报仍然大幅超预期。
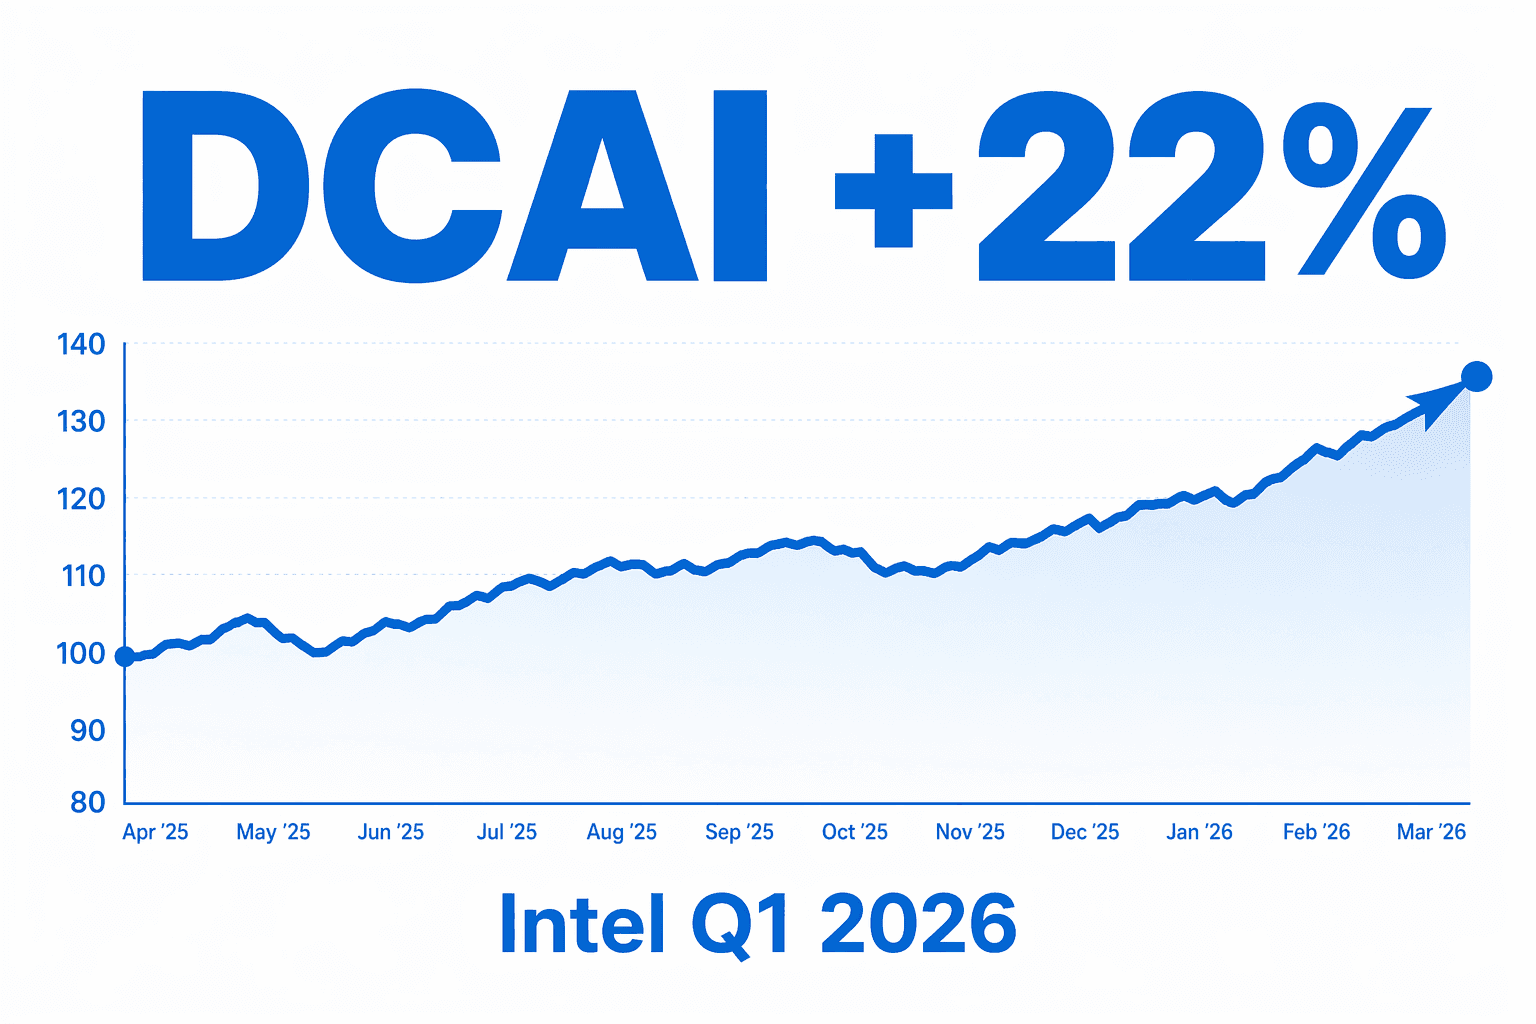
Intel Q1 2026:DCAI +22%、Non-GAAP 利润率创四年高点,以及「AI CPU」叙事终于有了具体数字
Intel 在 Q1 2026 的营收、利润率与业绩指引三项全面超出预期——但真正改变叙事的单一数据点,是 DCAI 营业利润率同比增逾一倍,从 13.9% 跃升至 30.5%。以下是这份财报的不同之处。
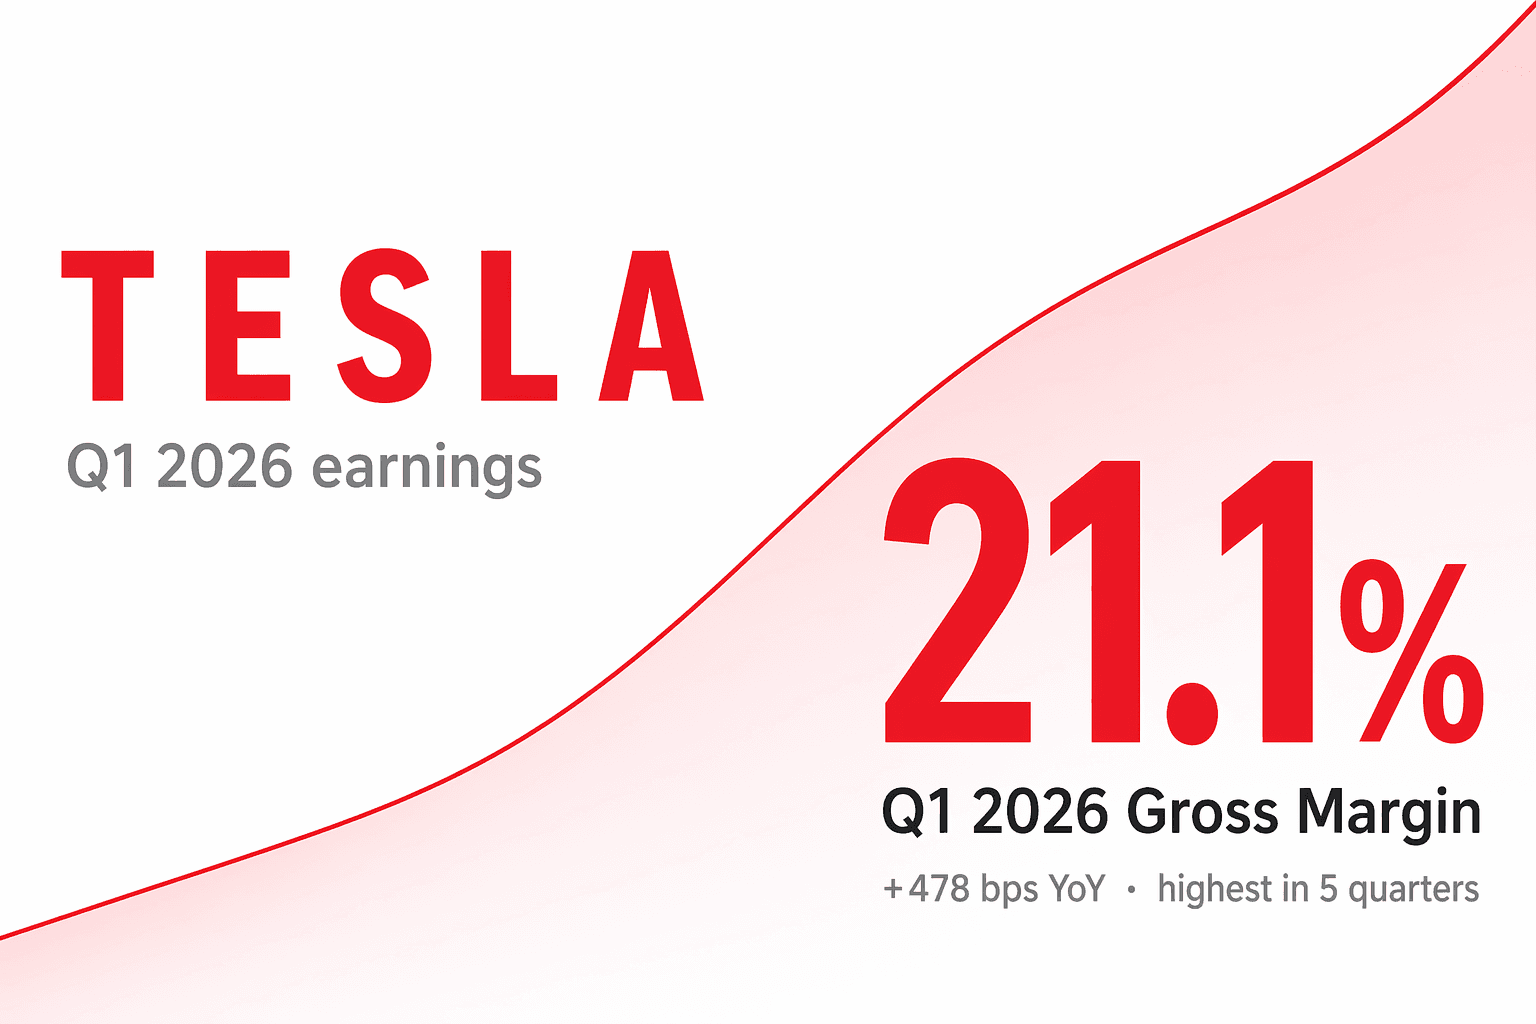
Tesla Q1 2026 毛利率反弹是真的——但 $25B 资本支出才是真正的故事
Tesla Q1 2026 毛利率达 21.1%,同比增加 478 bps,创五季高点。然而股价当天收跌 2%。以下是市场为何无视超出预期表现的原因。
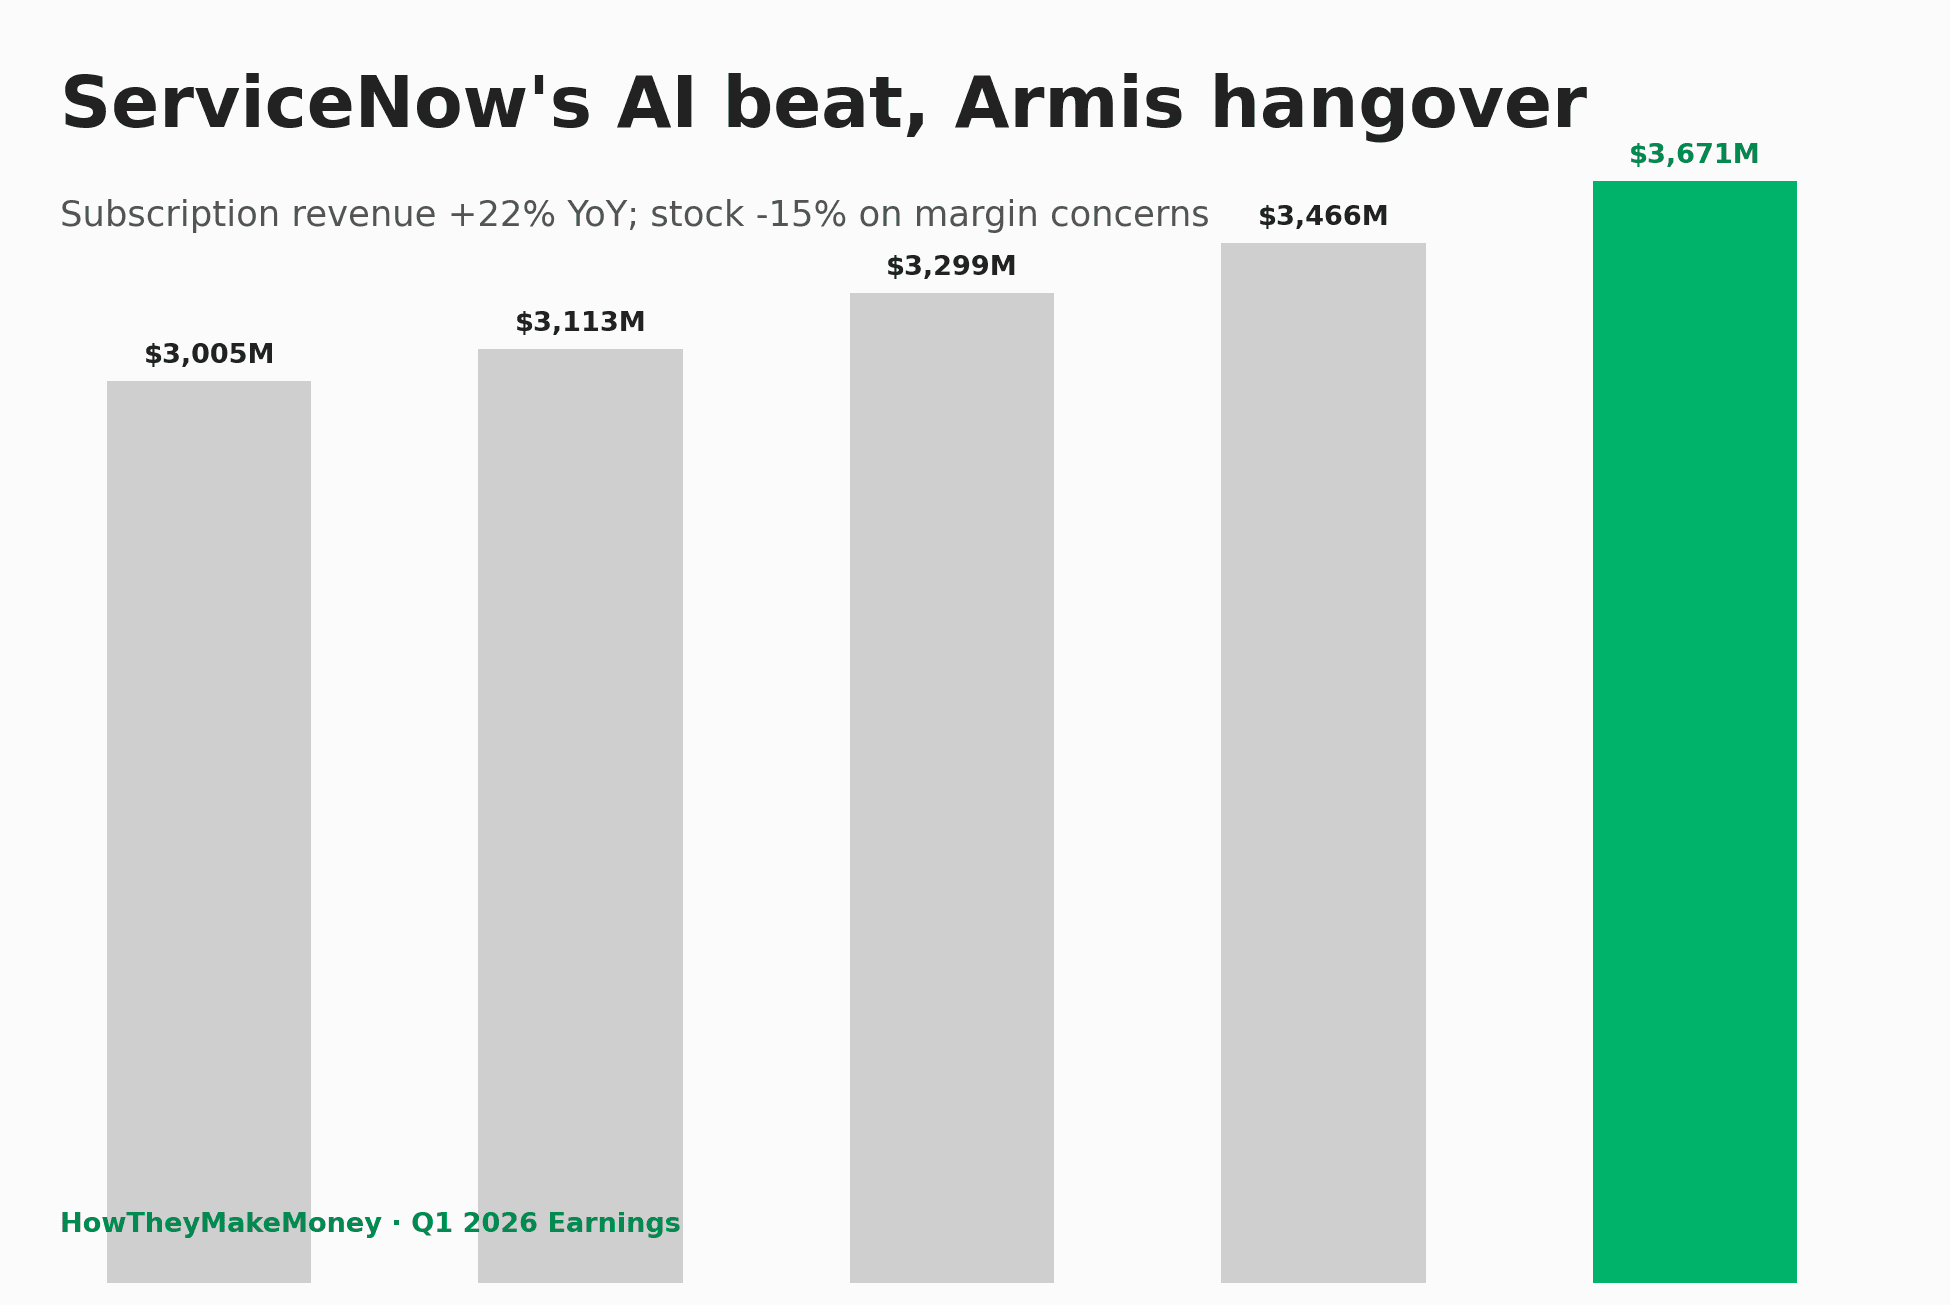
ServiceNow Q1 2026 业绩漂亮超标。但 Armis、伊朗与联邦停摆让股价跌了 15%
ServiceNow 在 Q1 2026 超越所有营收与盈利指引,将 FY26 订阅营收指引上调 $205M,cRPO 达 $12.64B。股价仍下跌 15%。以下是 AI 控制塔叙事无法拯救这个季度的原因。
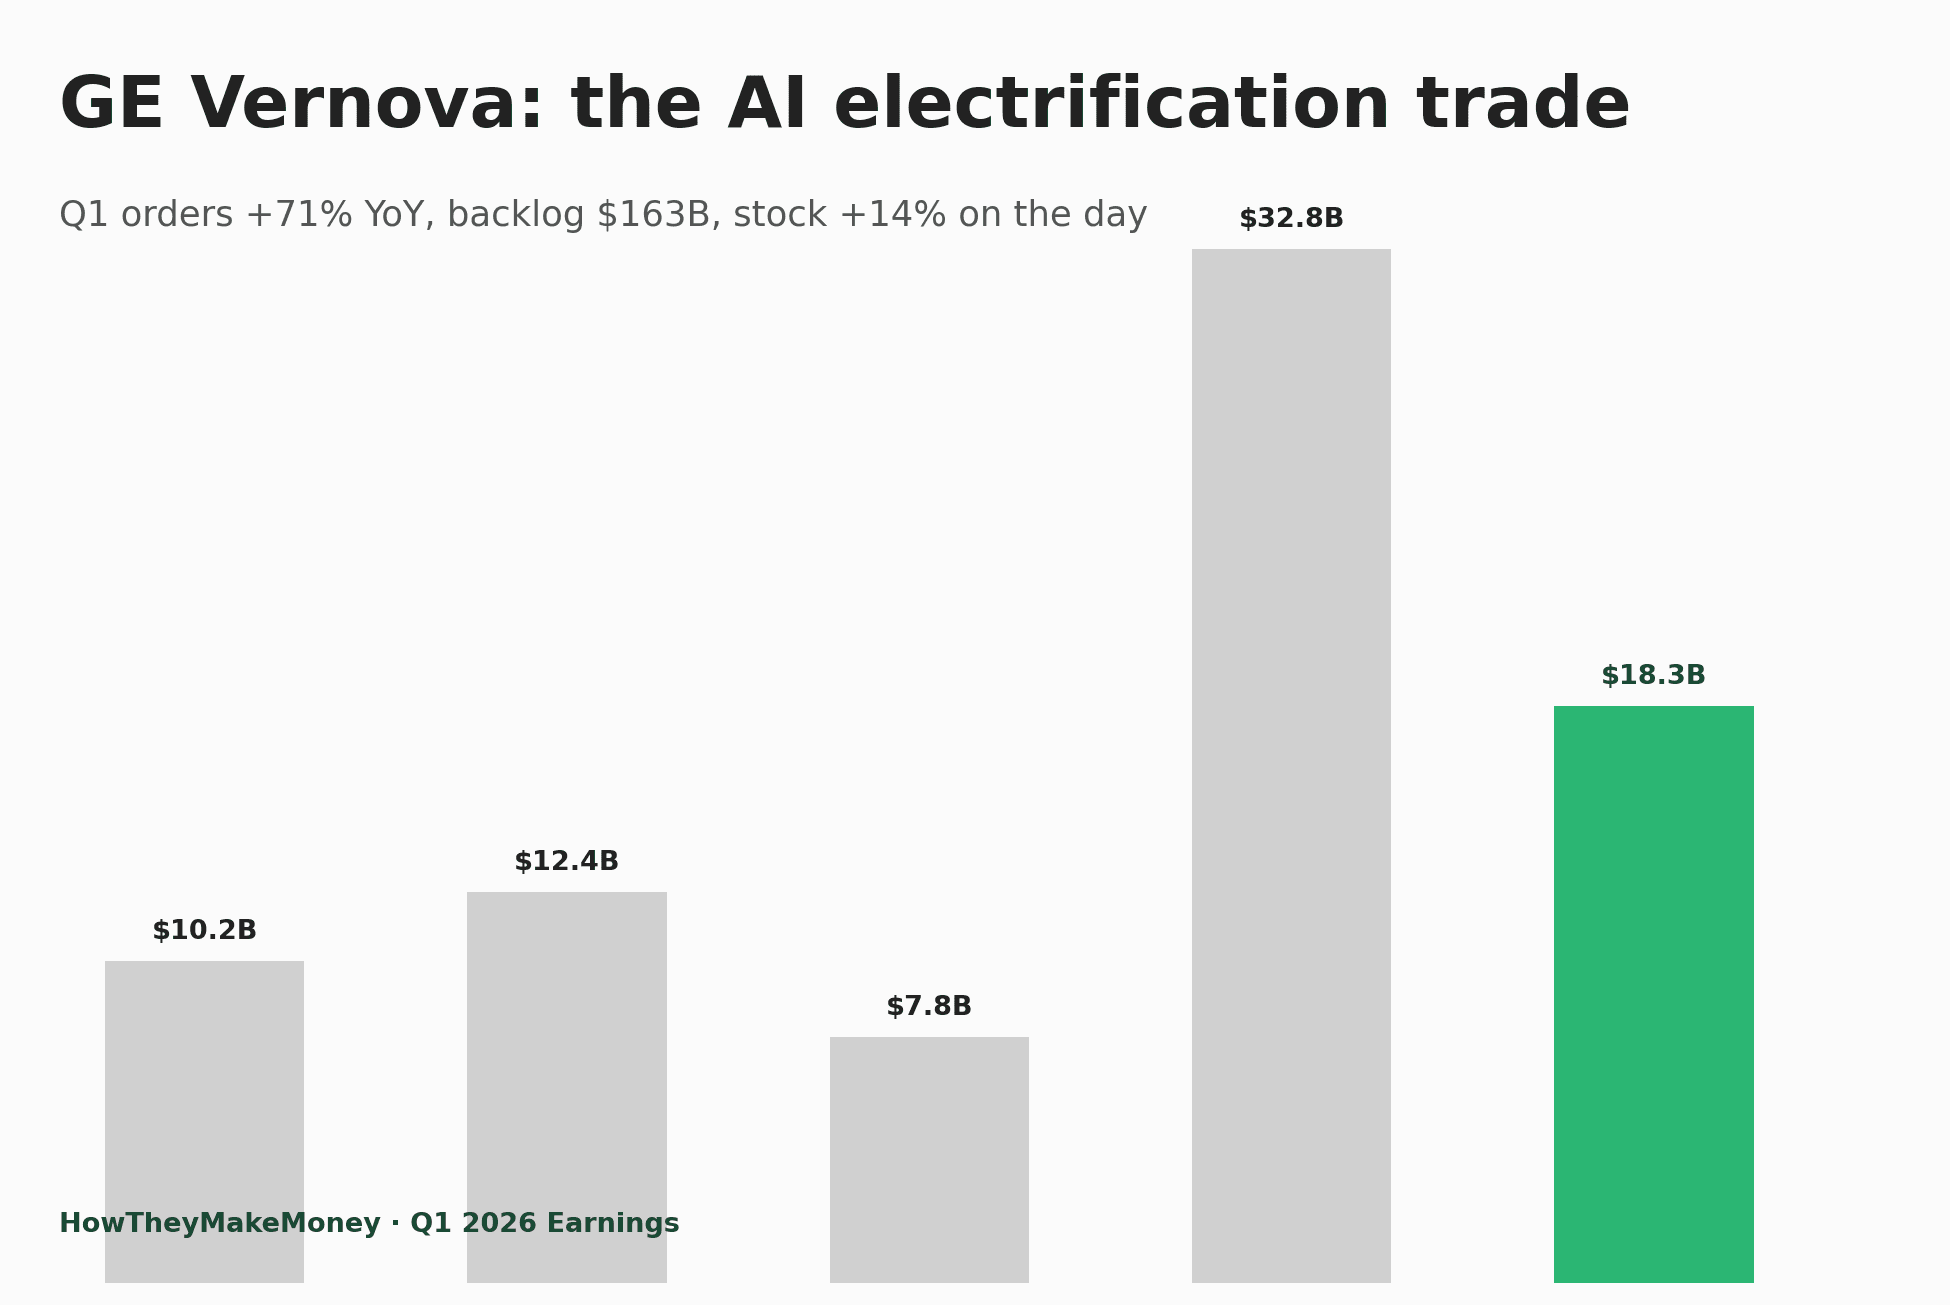
GE Vernova Q1 2026:订单量 +71%、在手订单 $163B,$200B 目标提前一年达成
GE Vernova 在 Q1 2026 各业务板块全面超越预期,上调全年业绩指引,并将 $200B 在手订单里程碑从 2028 年提前至 2027 年。Q1 单季数据中心电气化订单已超过整个 2025 年总量。以下是 AI 电力交易尚未降温的原因。
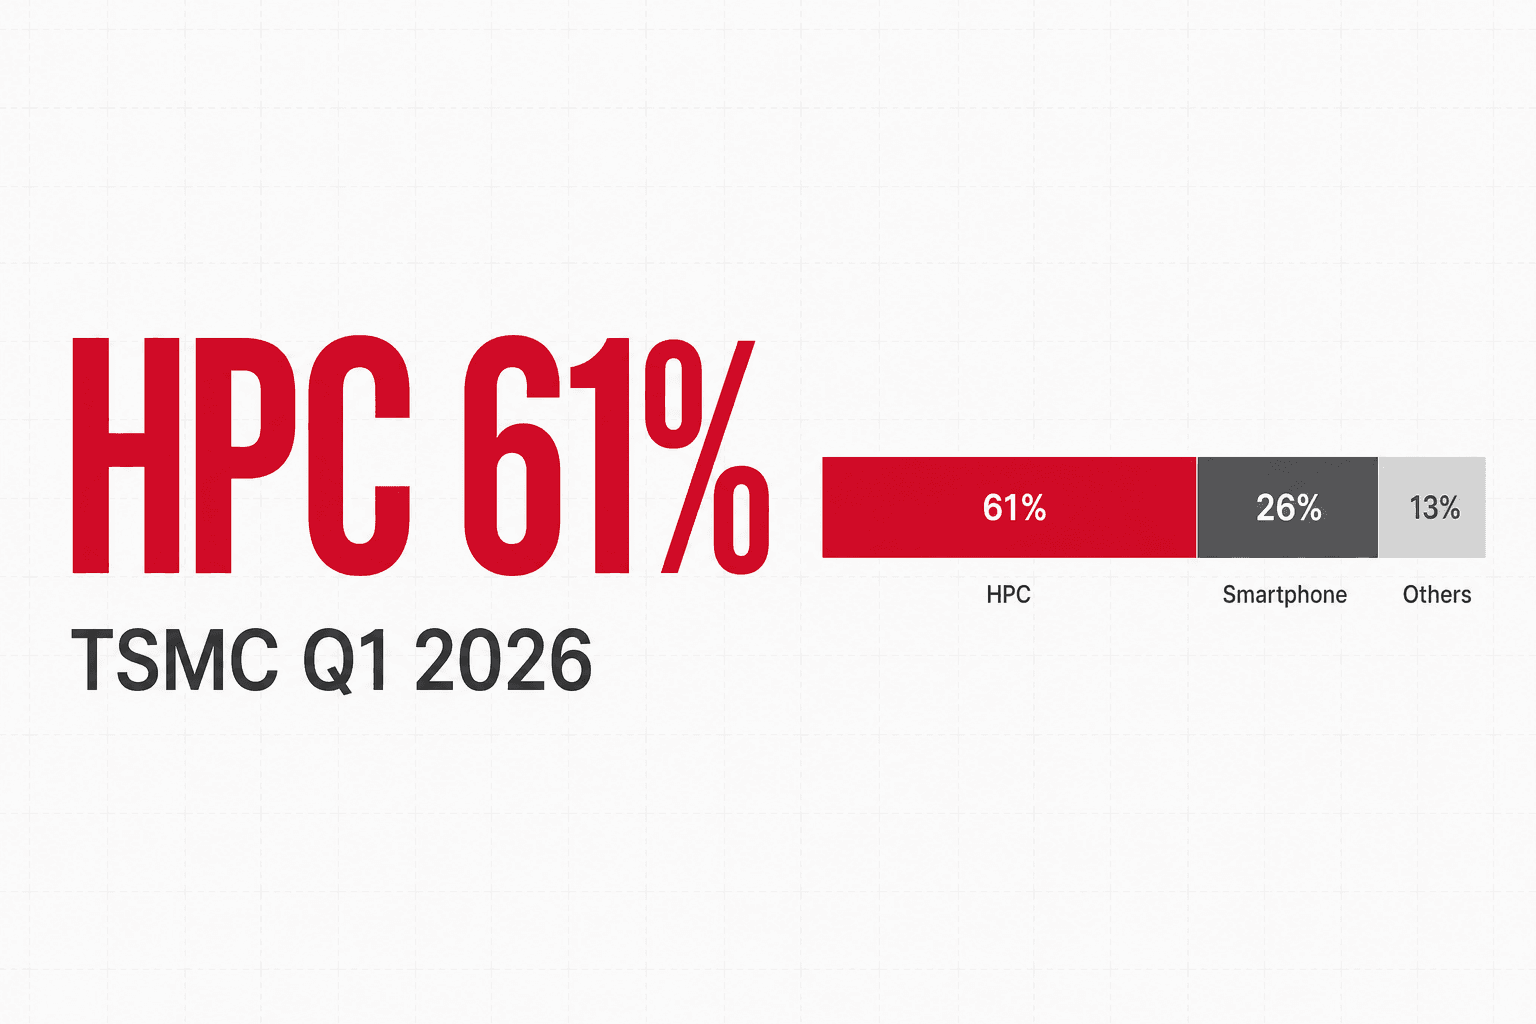
TSMC Q1 2026:HPC 占比首次突破六成,AI 需求终于压过手机季节性
TSMC 第一季度营收 NT$1,134 亿、毛利率 66.2%、营业利润率 58.1%,三项均创历史新高。但真正改变叙事的单一数据点是 HPC 平台占比 +8 pp QoQ 升至 61%——这是 AI 需求结构性压过手机季节性的首个明确信号。