苹果创纪录的六月季度,以及随之而来的抛售
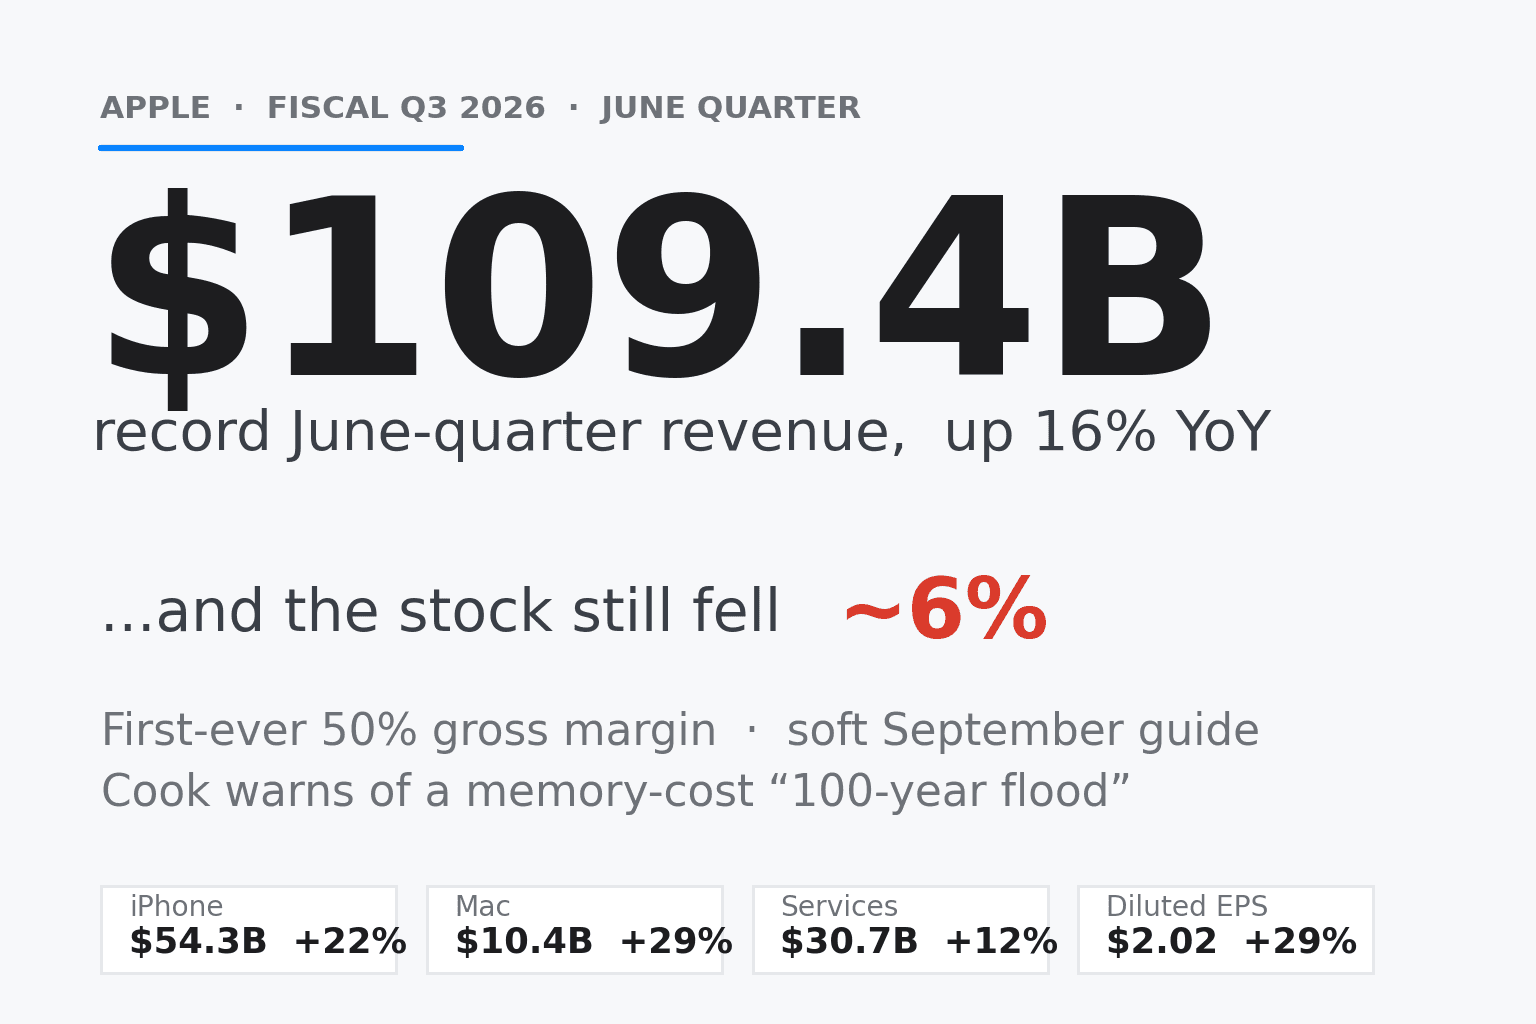
苹果刚刚做到了一件它在六月季度从未做到过的事,而市场却因为它接下来要面对的处境惩罚了它。
已公布当季的数字近乎无懈可击。总营收 $109.4B,同比增长 16%,是公司历史上最强的六月季度。摊薄后每股收益 $2.02,增长 29%。毛利率 50.06%,是苹果财报口径上首次突破 50%。iPhone 达 $54.3B,增长 22%。Mac 达 $10.4B,增长 29%。两者都超出了分析师的模型预期。
然而股价在盘后交易中下跌约 6%,一小时内蒸发了约 $390B 的市值。这是 Tim Cook 作为 CEO 的最后一场业绩发布会,而他把其中一部分时间用来向股东预警一场没人愿意听到的短缺。
几乎每一条业务线都创下纪录
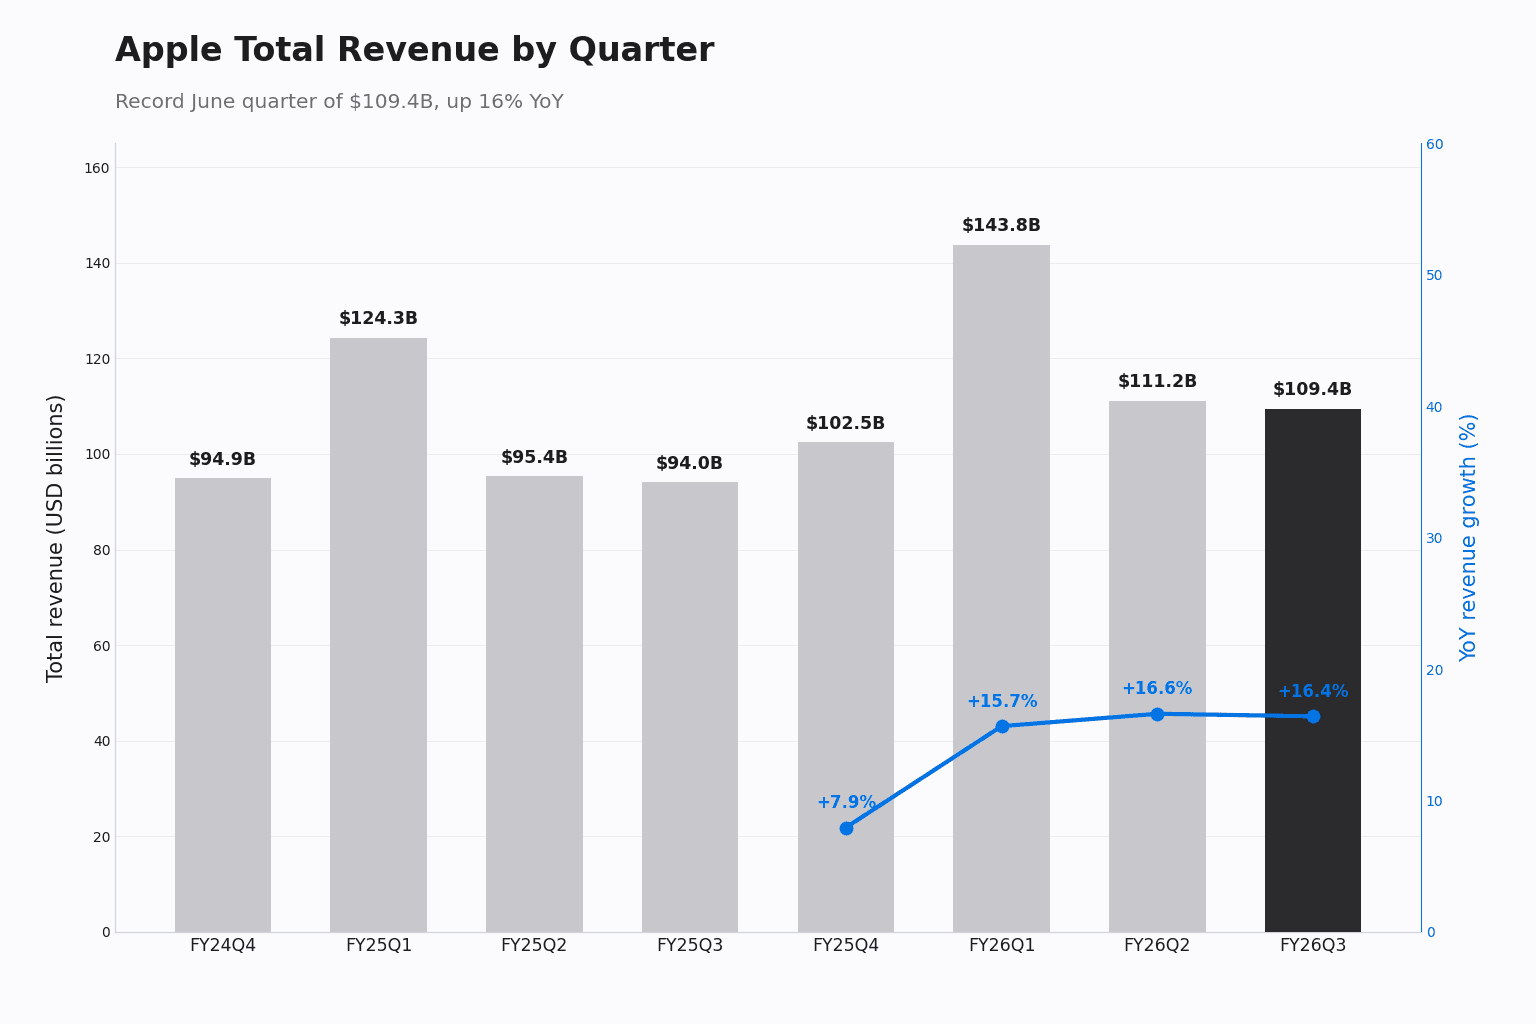
苹果的营收随季节大幅波动,因此真正合理的比较是看同比,而不是拿它跟 12 月假日旺季的峰值相比。以此为基准,$109.4B 对比一年前的 $94.0B,是 16.4% 的增幅,而且增长面很广。每个地理区间都实现了两位数增长。iPhone、Mac 和服务业务各自刷新了六月季度纪录。经营性现金流达到约 $34.4B,同样创下六月季度纪录。
每股收益 $2.02 超出华尔街预期的约 $1.89,营收也越过了约 $108.9B 的市场共识。单看已公布的当季,几乎没有什么可挑剔的。问题在于,撬动股价的并不是「已公布的当季」。
iPhone 与 Mac 扛起大局,iPad 是软肋
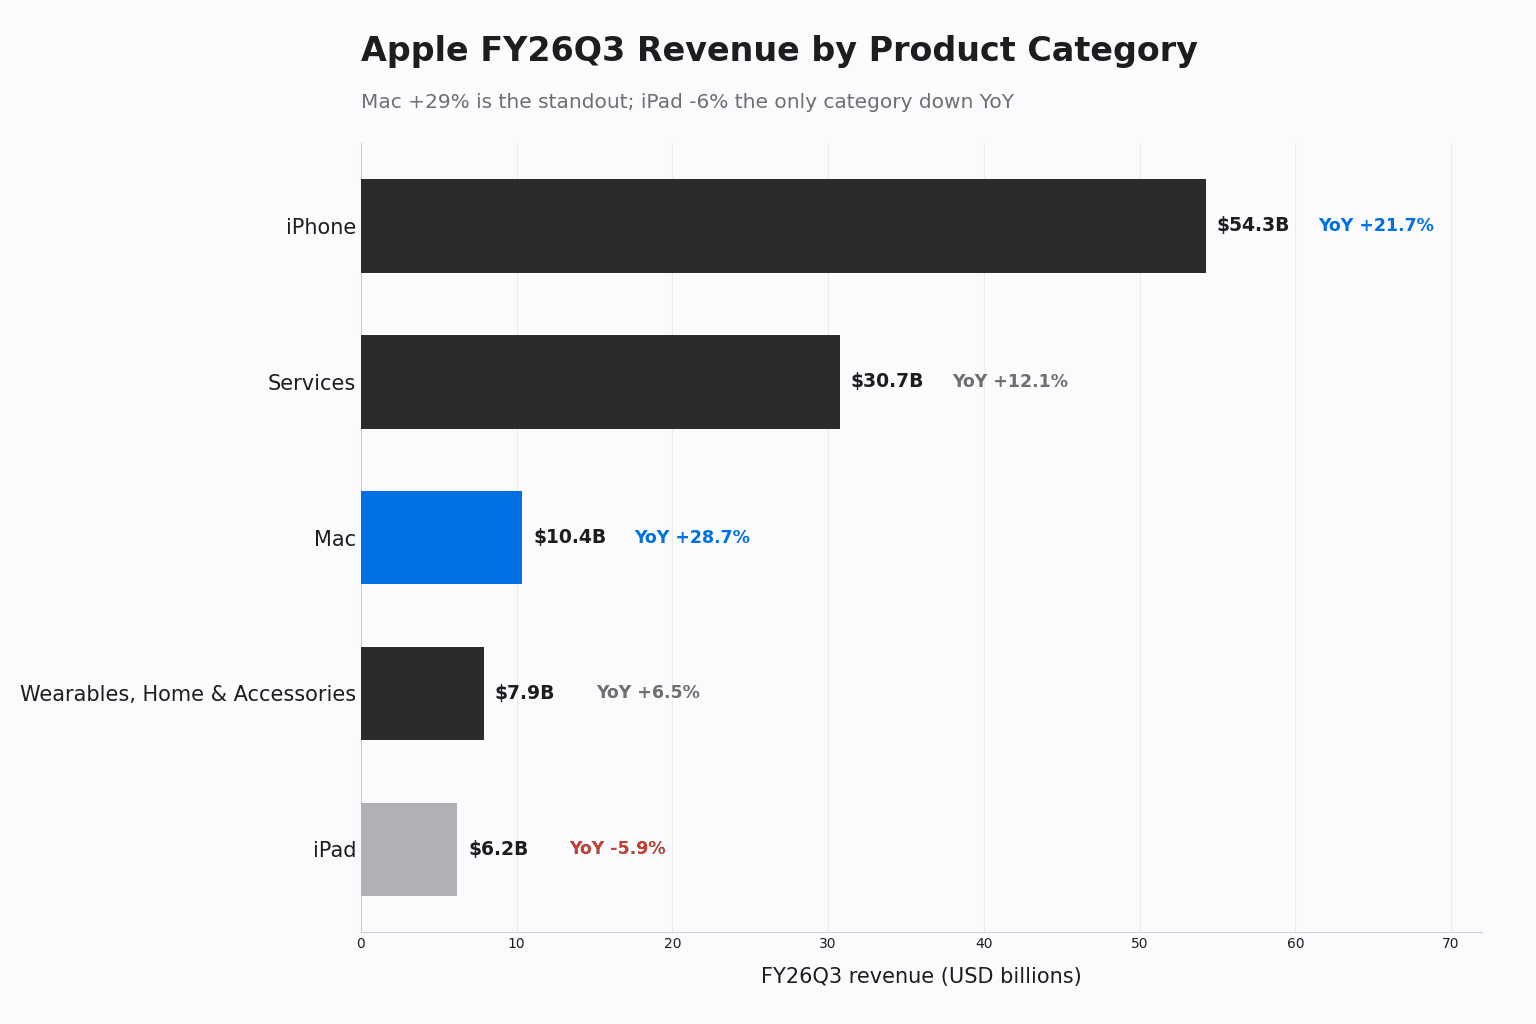
干净利落的超预期出现在硬件端。iPhone $54.3B 超出约 $53.6B 的预期,受益于现有产品线。Mac 才是真正的惊喜:$10.4B,同比增长 29%、环比增长 23%,远超接近 $8.6B 的预期,由最新一轮 MacBook 更新驱动。Mac 占营收比重升至 9.5%,是本组数据中的最高占比,这使 iPhone 的营收占比被压低至 49.6%——尽管 iPhone 的美元营收增长超过了 20%。
并非一切都顺风顺水。iPad 同比下滑 6% 至 $6.2B,去年同期是一轮强劲的更新换代形成高基数;可穿戴则只有个位数增长。这些都是小体量业务线。更大的失望落在服务业务上。
服务与中国:需求质量上的不及预期
服务业务以 $30.7B 刷新六月季度纪录,增长 12%。但创纪录并不等于超预期。华尔街想要的是更接近 $31.2B 的数字,而 12% 的增速较苹果在本财年早些时候录得的十几个百分点中段增速有所放缓。管理层将部分拖累归因于游戏业务放缓以及 App Store 商业模式的调整。服务业务是看多逻辑里那台高利润率的复利引擎,因此它这边的任何减速,都会比硬件业务线受到更严苛的审视。
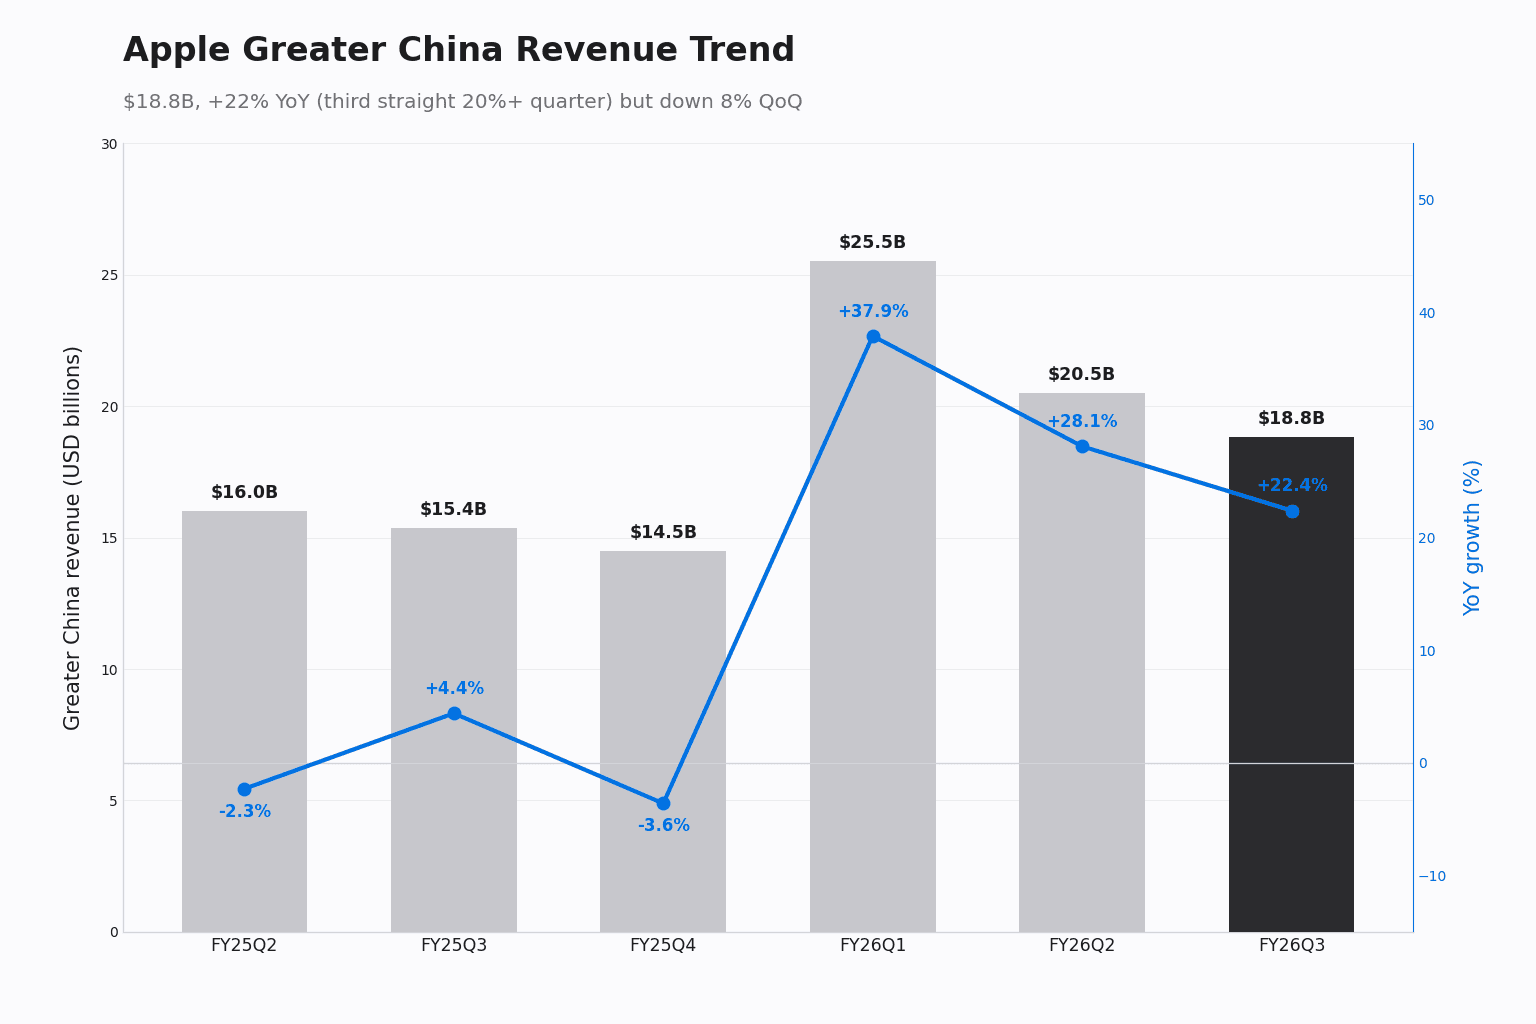
大中华区是更耐人寻味的一环。纸面上看它很强劲:$18.8B,同比增长 22.4%,连续第三个季度实现 20% 以上的增长,是苹果自 iPhone 12 周期以来持续时间最长的一轮中国区强势表现。但华尔街原本预估约为 $19.6B,且该区间环比上一季度下滑约 8%。在中国区经历两年持平至负增长的表现之后,预期已被上调,而这一季度越过了去年同期的门槛,却没能越过分析师的门槛。
50% 的毛利率带着一个星号
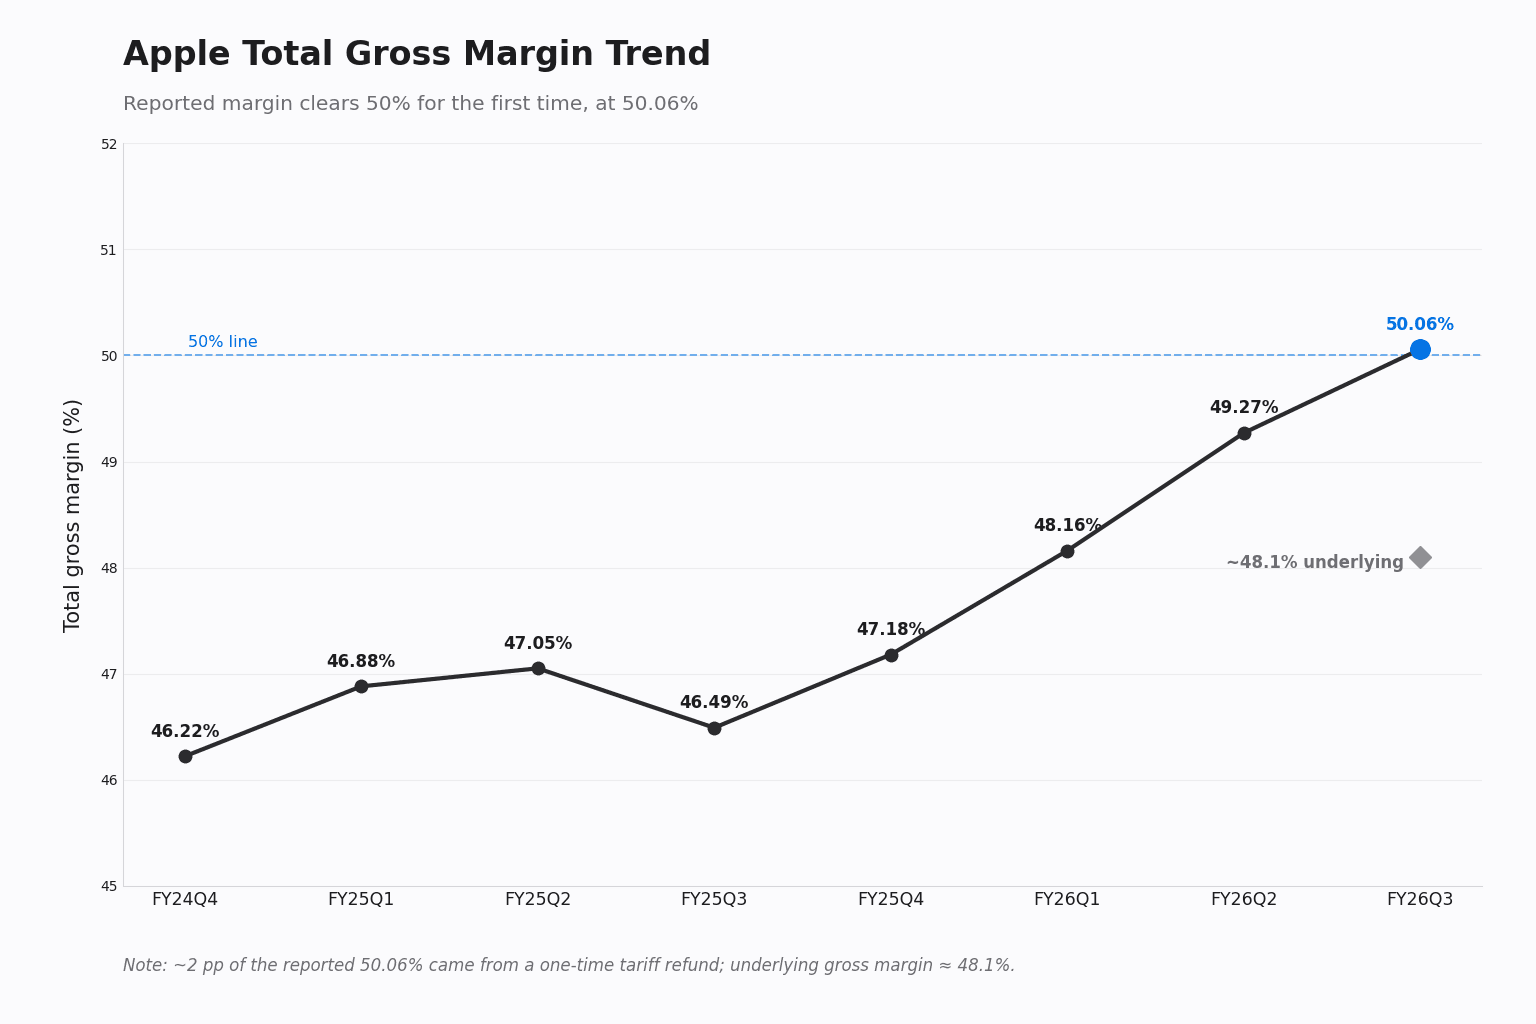
这里有一个值得更多关注、却没怎么被提及的细节。苹果 50.06% 的头条毛利率和 $2.02 的每股收益,都包含一笔一次性的关税退款,约合 2 个百分点的利润率、约 $0.11 的每股收益。剔除后,底层毛利率更接近 48.1%,底层每股收益约为 $1.91。这笔收益主要通过产品销货成本体现,这也是产品毛利率同比跳升超过 5 个百分点的原因。
需要说明的是,48.1% 的底层利润率仍是历史新高的底层六月季度利润率,$1.91 在同口径基础上仍增长约 22%。但它并不是一项经常性的经营改善,而「首次突破 50%」的头条读起来比其真实运行水平所能支撑的要漂亮。
股价真正下跌的原因
创纪录的表现早已被计入价格。AAPL 在财报发布前逼近历史高点、约 $340,年内累计上涨约 22%,因此一次干净利落的超预期本就在价格之中。边际上的关键新闻来自展望。苹果将 9 月季度的业绩指引定在同比约 +9-11% 的增长、中值接近 $113B,低于华尔街想要的约 $114.9B。
而指引偏弱的原因,正是当晚最令人难忘的一句话。Tim Cook 将内存价格形容为一场「百年一遇的洪水」——一场由 AI 数据中心需求放大的 DRAM 与 NAND 短缺——正在挤压零部件成本,并限制苹果在 9 月季度实际能供应多少强劲的 iPhone 需求。公司此前一直在提前囤积库存;资产负债表上的存货已从财年末的 $5.7B 升至约 $11.1B。美光(Micron)和 SK Hynix 等内存供应商在同样的表态下盘后走高,因为压制苹果利润率的成本压力,对芯片厂商而言正是一股顺风。
综合来看,这份财报递给投资者的是一份偏弱的指引、服务与中国两处需求质量上的不及预期,以及一项来自内存成本的全新利润率风险——而这一切都发生在一只被按完美财报定价的股票上。期权市场此前隐含的波动幅度约为 3.4%;实际跌幅几乎是它的两倍。
Cook 的最后一场,Ternus 的第一个难题
时机为这个季度增添了额外一层意味。这是 Tim Cook 作为 CEO 的最后一场业绩发布会。根据 4 月宣布的交接安排,Tim Cook 将转任执行董事长,John Ternus 于 2026 年 9 月 1 日接任 CEO。由于交接早已提前披露,它并非此次抛售的催化剂,但它确实为这一局面定下了背景。研发费用(R&D)同比增长约 32% 至约 $11.7B,用以支持生成式 AI 的路线图,包括 Cook 在 WWDC 上重点提及的「全新 Siri AI」。Ternus 接手的正是这笔支出、内存成本的挤压,以及一条亟需重新加速的服务业务线。
分析师反应:是供给,不是需求
卖方早期的判断更倾向于「延后,而非受损」。摩根大通(JPMorgan)的 Samik Chatterjee 率先在财报后做出调整,将目标价从 $345 下调至 $340,同时维持「买入」评级,理由是供给约束会把营收推迟到后续季度,而非预示需求走弱。Deepwater 的 Gene Munster 更直白地表达了同一观点,他估算若剔除汇率与供给约束,9 月指引本应隐含约 15% 的增长,而非约 12%。在财报发布前,各家目标价从摩根大通接近 $340 到 Wedbush 全街最高的 $400 不等。多头的反驳逻辑自洽:如果约束在于内存供给,那么一旦洪水退去,需求依然还在那里,等着被重新满足。
值得关注的看点
有三件事将定义下一份财报,而那将是 Ternus 作为 CEO 的第一份。其一,大中华区在环比回落之后能否守住 20% 以上,还是会滑回此前两年持平的水平。其二,服务业务能否重新爬回十几个百分点中段的增速,还是游戏与 App Store 的拖累会持续下去。其三,也是最重要的一点,在一次性关税收益退潮之后,内存成本的「洪水」究竟会侵蚀多少毛利率。这家经营公司刚刚交出了史上最好的六月季度。而市场早已把目光移向了 9 月的那一个。