AMD Q2 2026:创纪录的超预期,市场却依然抛售
一个创纪录却不被盘面买账的季度
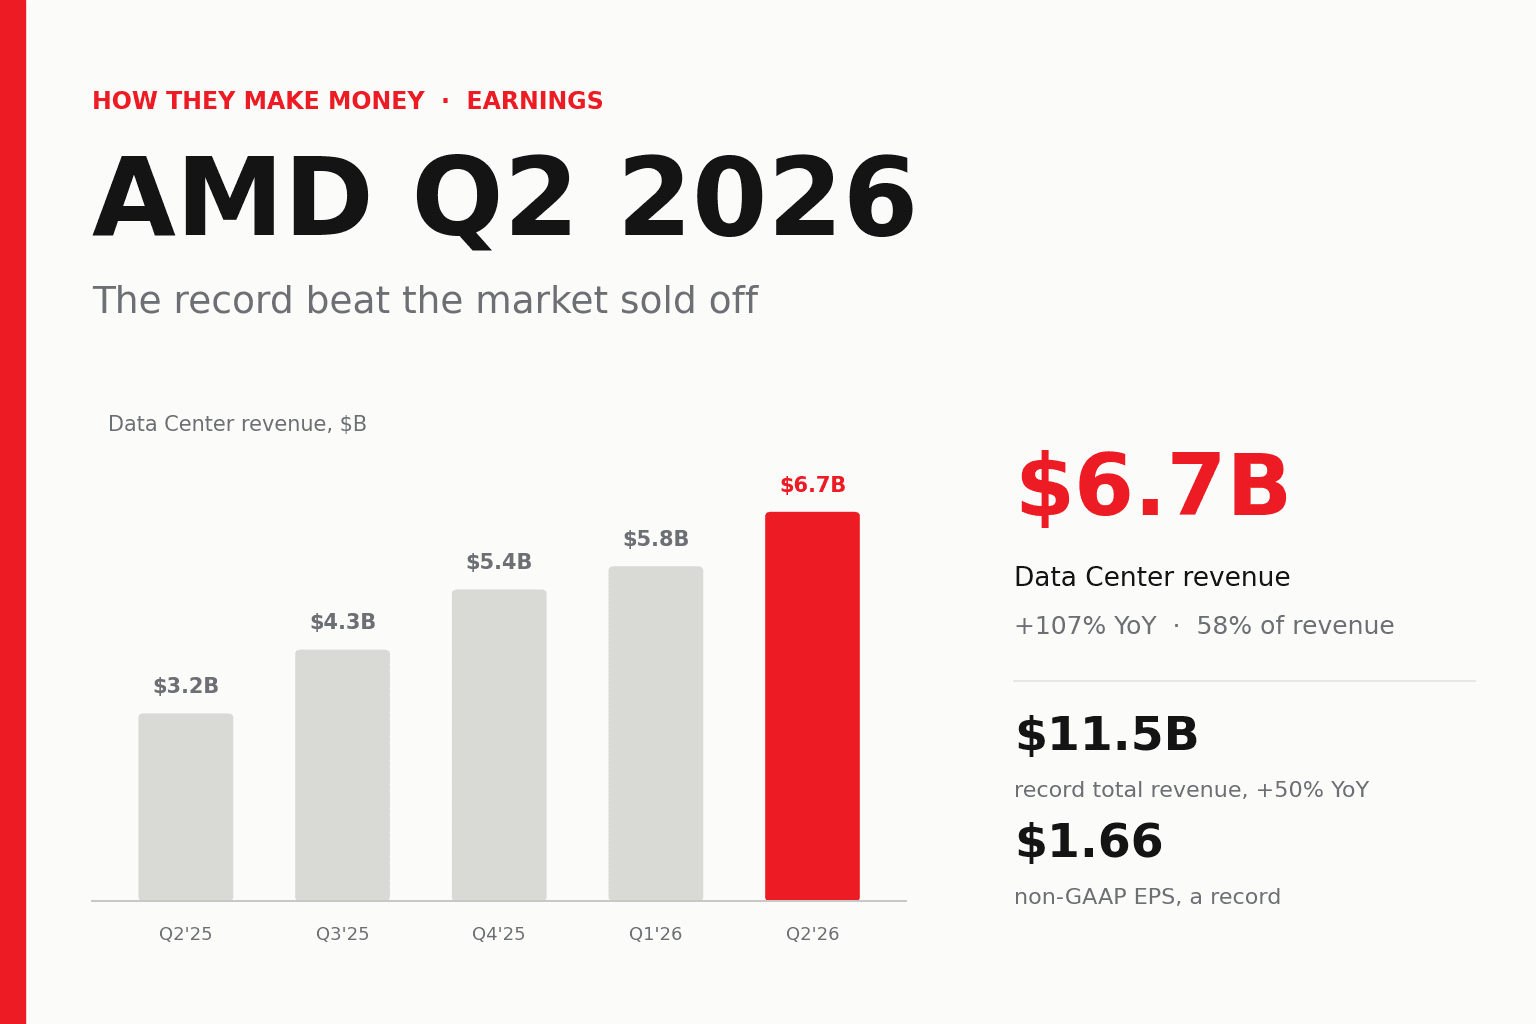
2026 年第二季度,AMD 几乎做对了每一件事,股价却依然下跌。营收创纪录达 $11,536M,同比(YoY,与去年同期相比)+50%、环比 +13%。Non-GAAP 每股收益(一项经公司调整、剔除股票薪酬等项目的盈利指标)创纪录达 $1.66,超过市场预期的约 $1.62。AMD 随后把 9 月当季指引给到约 $13B,高于约 $12.5B 的市场共识。一份干净的「超预期又上调」。
市场的判决直截了当。AMD 在常规交易时段一度上涨 7%,收于 $518.58。业绩公布后,股价下跌约 8.8% 至 $472.94,把当日涨幅抹去之余还倒贴。这样的局面解释了其中大半原因:进场前股价年内已累涨约 140%,大量利好早已被计入。剩下的,则是一个关于现金的故事——下文即将展开。
数据中心如今已是整家公司
锚定本季的那个数字,就是数据中心。AMD 数据中心部门销售 EPYC 服务器处理器与 Instinct AI 加速器(用于训练和运行 AI 模型的 GPU 型芯片),交出创纪录营收 $6,718M,同比 +107%、环比 +16%。
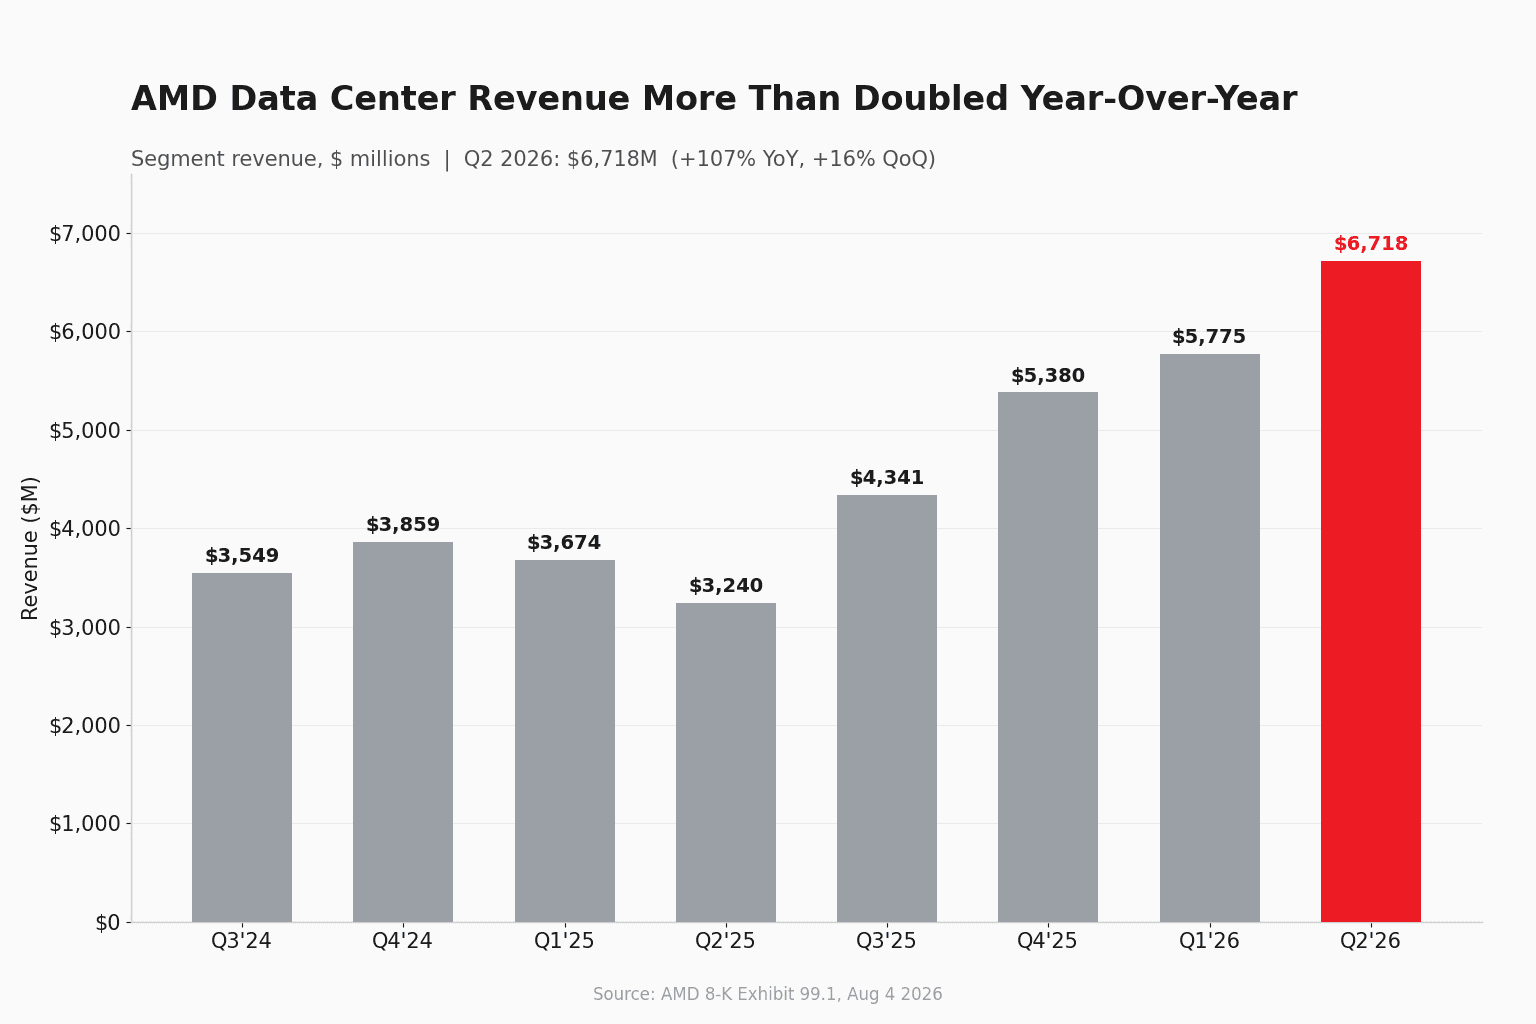
该部门营业利润 $2,103M,利润率 31.3%,环比提升约 370 个基点——可见这轮增长是盈利的,而非砸钱买来的。而且与 2025 年第四季度不同(当季包含约 $390M 与临时对华出口许可挂钩的一次性 MI308 营收),Q2 的跃升来自 EPYC 与 Instinct 实打实的出货增长。
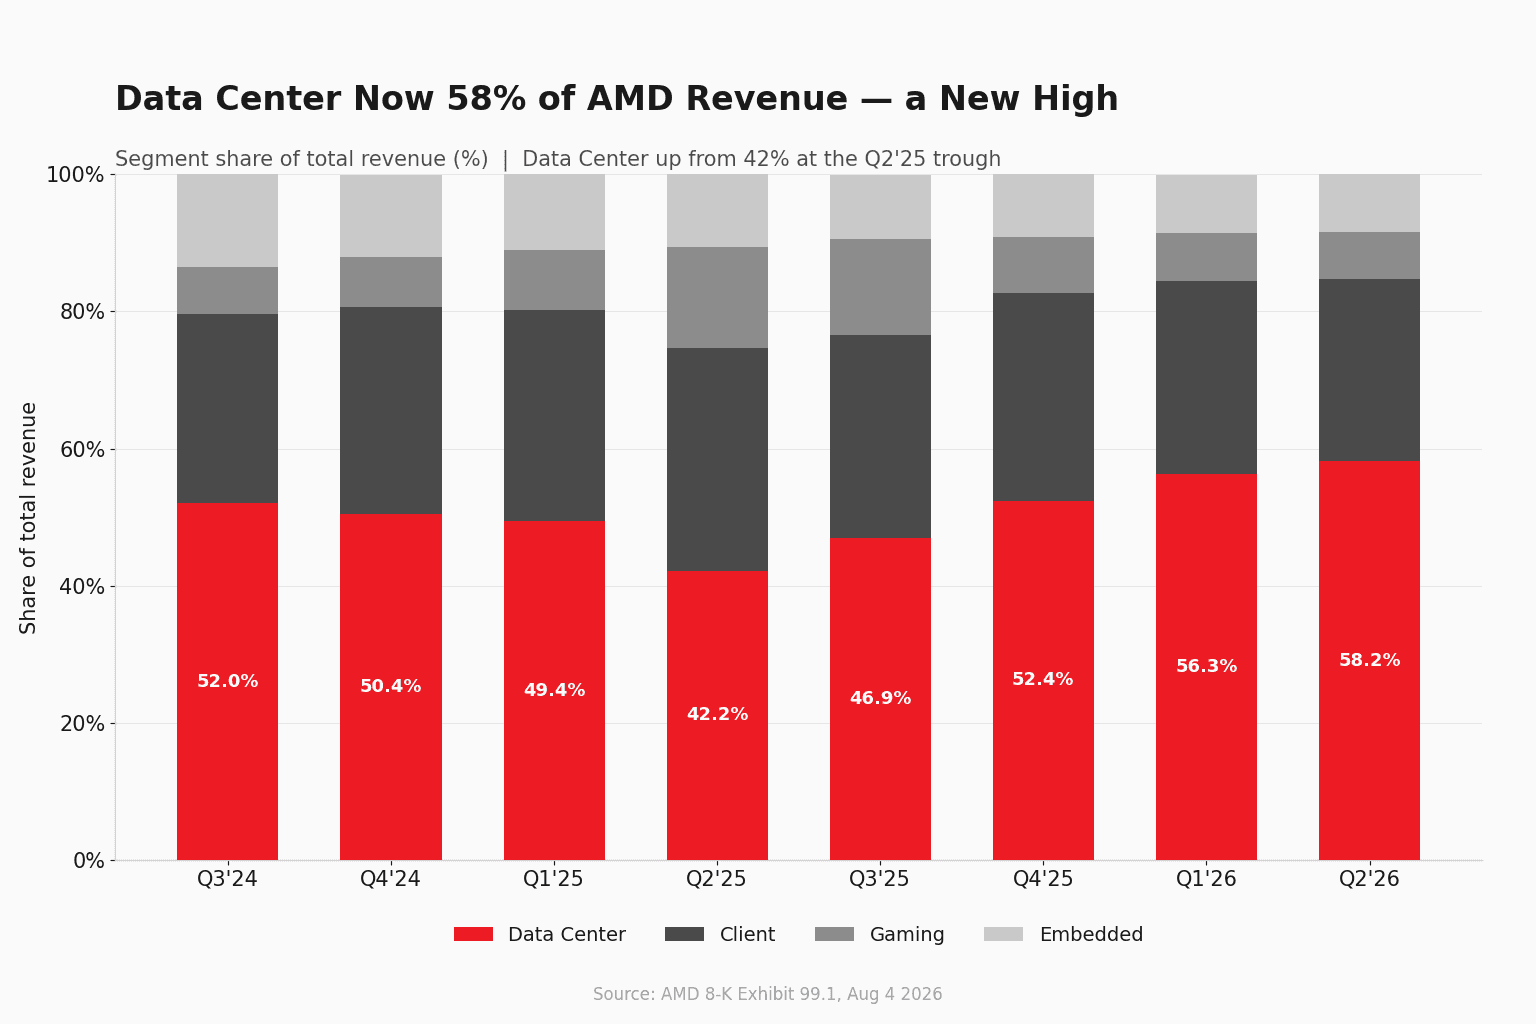
结构转变才是被投资者低估的部分。数据中心如今占总营收 58.2%,创下新高,高于一年前的 42%——当时一笔 $800M 的 MI308 芯片出口管制减记压低了基数。
其余三大部门,简要一览
Client(PC 与笔记本处理器业务)营收同比 +22.5% 至 $3,062M,受益于强劲的 Ryzen 需求与创纪录的移动处理器销售,AMD 仍在持续拿下 CPU 出货份额。Gaming 同比 -30.6% 至 $779M,因主机周期软化、显卡零部件成本上升——不过较季节性低点环比回升 8%。Embedded(用于工业设备、网络与汽车的芯片)同比 +18.6% 至 $977M,创下三年多来最佳增速,背后有超过 $18B 的新设计订单支撑。
这说明,AMD 其余各条业务线依然健康,却已不再是故事主线。管理层甚至提示,受内存与零部件成本上升影响,2026 年下半年 PC 市场将有所走软——这提醒我们,Client 的顺风也有其极限。
利润率与盈利双双创纪录
盈利能力随结构同步改善。Non-GAAP 毛利率(调整口径下、扣除芯片直接制造成本后剩余的营收占比)为 56.2%,受更优的数据中心结构带动,环比提升约 80 个基点。Non-GAAP 营业利润率达 26.8%。Non-GAAP EPS 创纪录达 $1.66,环比 +21%。
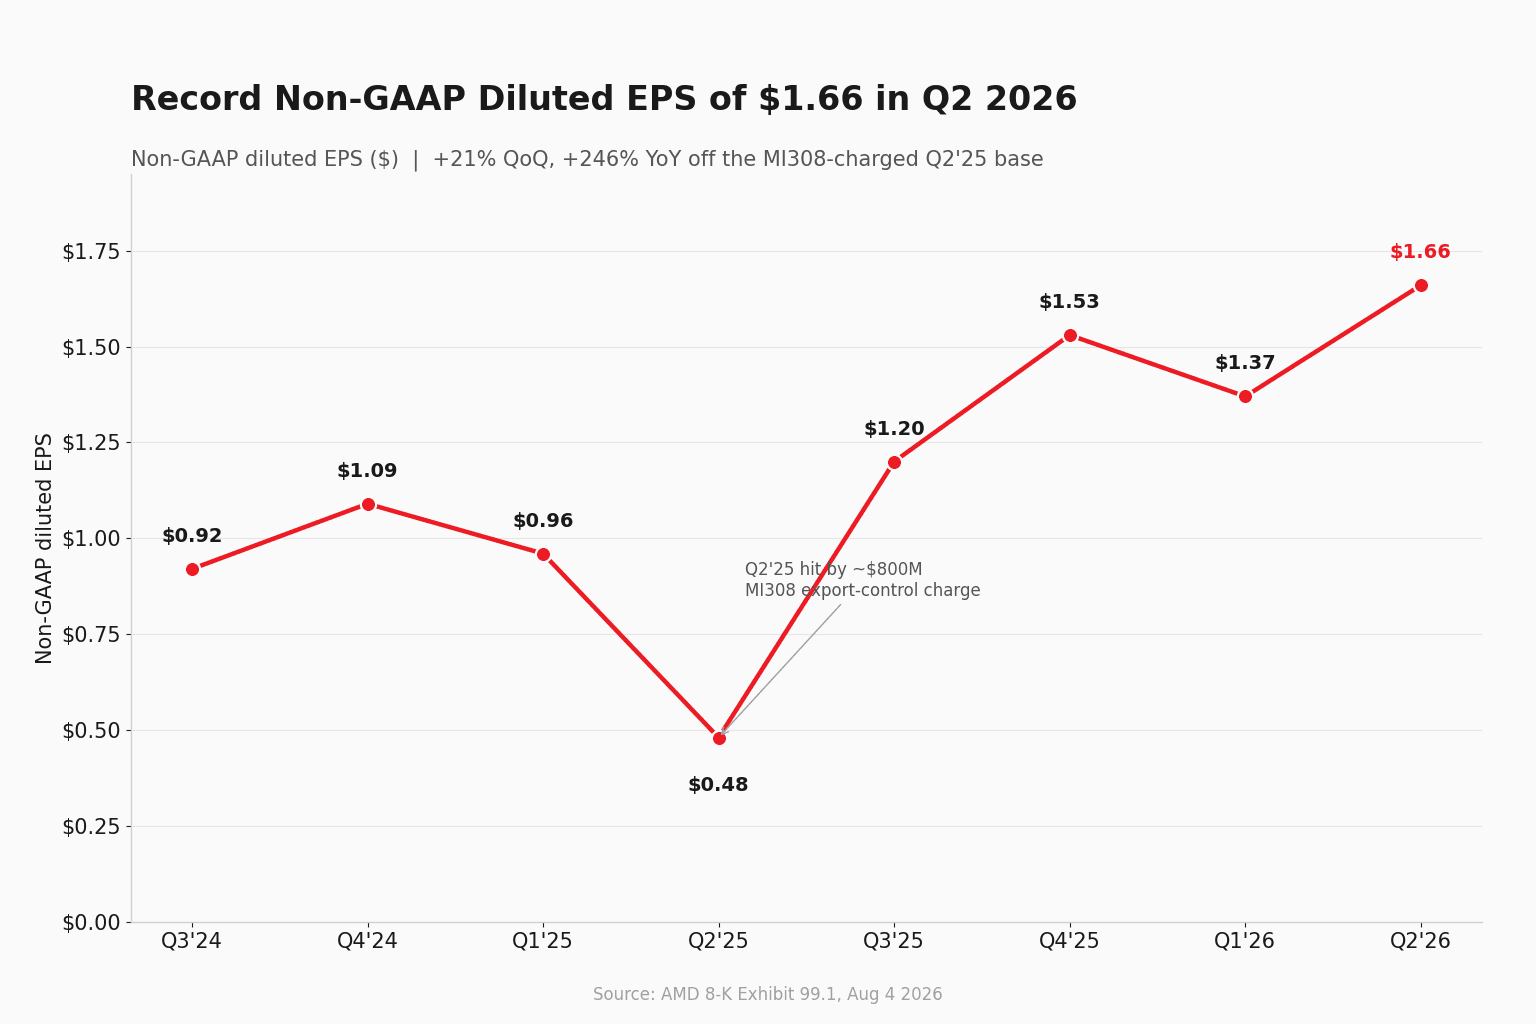
有一点值得提示:GAAP 净利润 $2,297M、GAAP EPS $1.38,受到约 $483M 税前投资收益的美化。Non-GAAP 数据把这部分剔除,因此更能干净地反映经营表现。
超预期为何遭抛售:跟着现金走
关键就在这里。AMD 的资本支出——用于设备、先进封装产能与厂房的投入——从上一季的 $389M、一年前的 $282M 翻倍有余至 $808M,约占营收 7%(此前一直在 4% 以下)。叠加应收账款大幅增加,自由现金流(营业现金流减去资本支出,即企业真正产生的现金)回落至 $1,558M、利润率 14%,低于上一季的 $2,566M 与 25% 的利润率。
这一切都没有坏掉。营业现金流仍有 $2,366M,现金及短期投资升至 $13.1B,调整后 EBITDA 创纪录达 $3,315M。这笔支出是有意为之:AMD 正为 Helios 机柜级 AI 系统与 2027 年数据中心放量提前布局供给。但一个憋着等爆表的市场,看到资本支出翻倍、自由现金流下滑,选择先卖为敬。
独立分析师也指出了同样一点。Futurum 的 Daniel Newman 表示这份财报「不错」,但市场想要一份更高、由 Helios 驱动的指引;Moor Insights 的 Patrick Moorhead 指出 Helios 甚至还没开始贡献营收;Futurum Equities 的 Shay Boloor 则说市场「死盯着资本支出从 $389M 翻倍到 $808M 这件事」。勾勒出这一局面的卖方目标价全部早于财报公布、且都喊得很高——从 Citi 的 $575 到 UBS 的 $730,平均在 $579 附近。
指引与 2027 年的布局
AMD 把 9 月当季指引给到约 $13B(±$300M),中位数对应约 41% 的同比增长,Non-GAAP 毛利率约 56%。
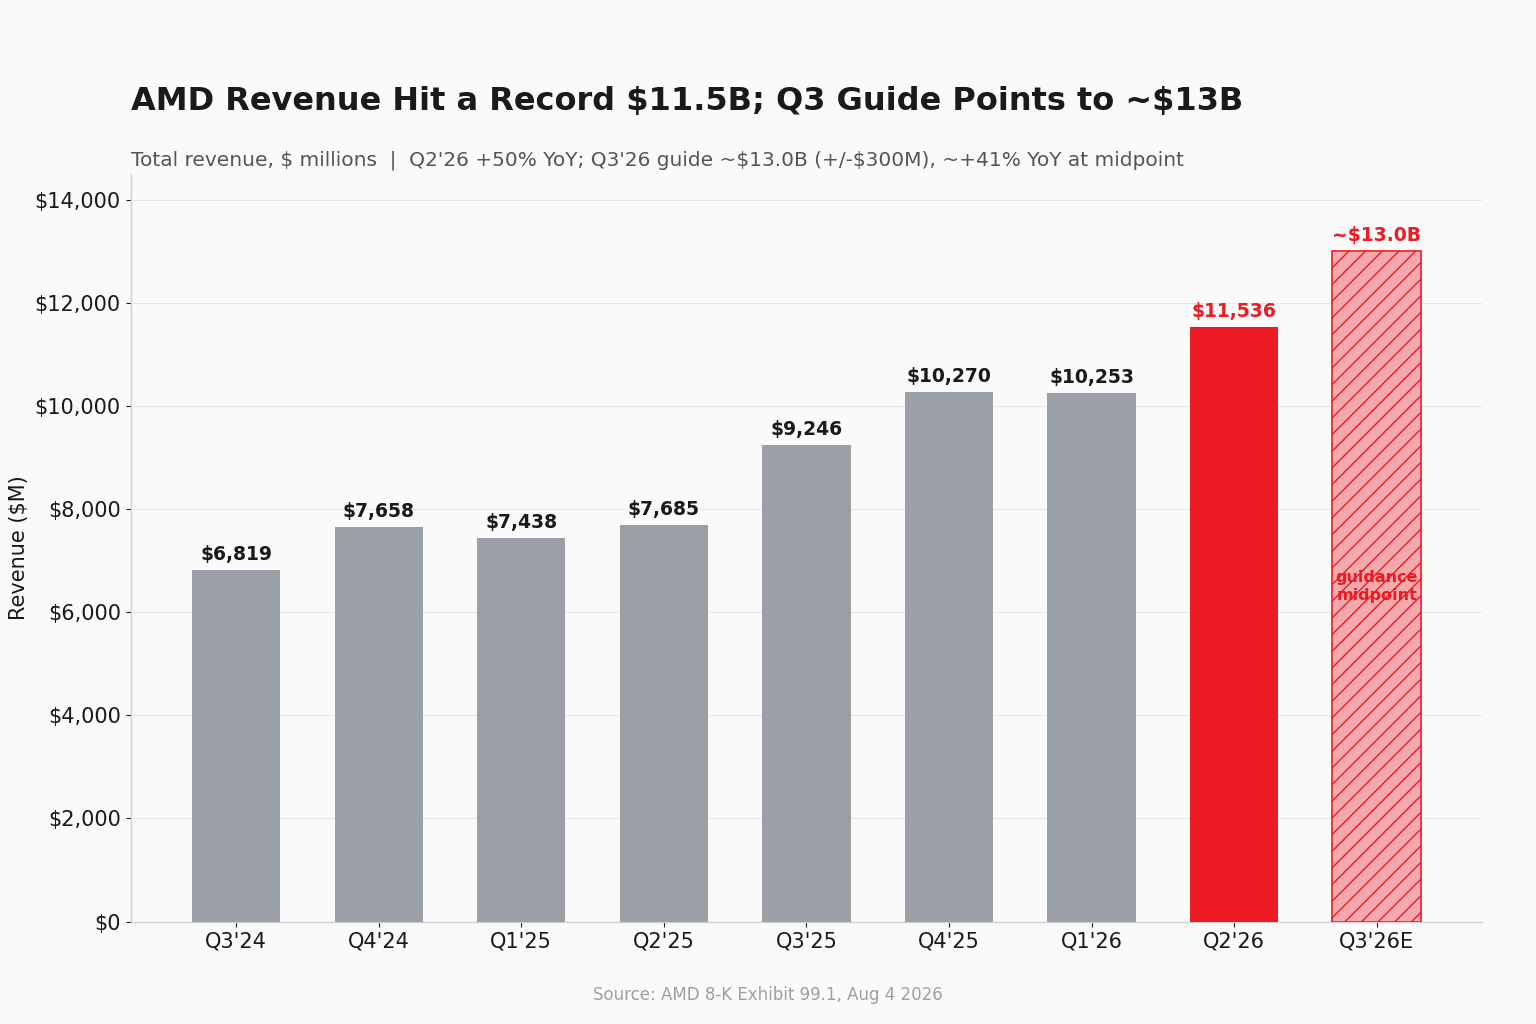
前瞻框架,正是多头逻辑的立足之处。管理层预计 2027 年数据中心部门营收将同比翻倍有余,其中服务器 CPU 营收增长超过 70%、数据中心 AI 增长远超 100%。公司同时上调长期市场规模预估:到 2030 年,AI 加速器市场约 $1.4 万亿、服务器 CPU 约 $2,200 亿。已点名的 2027 年需求是实打实的:Anthropic 承诺在 Helios 机柜中部署最多 2 吉瓦的 MI450 系列 GPU,Microsoft 则在 Azure 上大规模部署 Helios。
风险同样具体。服务器 CPU 供给在 2026 年上半年一直吃紧;随着 Helios 放量,数据中心 AI 的利润率略低于公司整体平均水平;而当前估值已把那份 2027 年承诺的相当一部分计入。
结论
单看数字,Q2 2026 是 AMD 有史以来最强的季度之一:营收创纪录、数据中心占营收突破 58%、EPS 创纪录、指引高于市场共识。这轮抛售并非对业务本身的判决,而是市场对一只已经累涨 140% 的股票重新定价——并在 Helios 营收到来之前,对一张翻倍的资本支出账单打了退堂鼓。接下来几个季度的问题很简单:AMD 能否把这笔支出兑现为它刚刚承诺的 2027 年数据中心数字?如果能,这份财报日后会被读作一次买入良机;如果放量进度滑落,同一条资本支出线,就会变成空头的论据。