GE Vernova Q2 2026:订单激增,股价却下跌
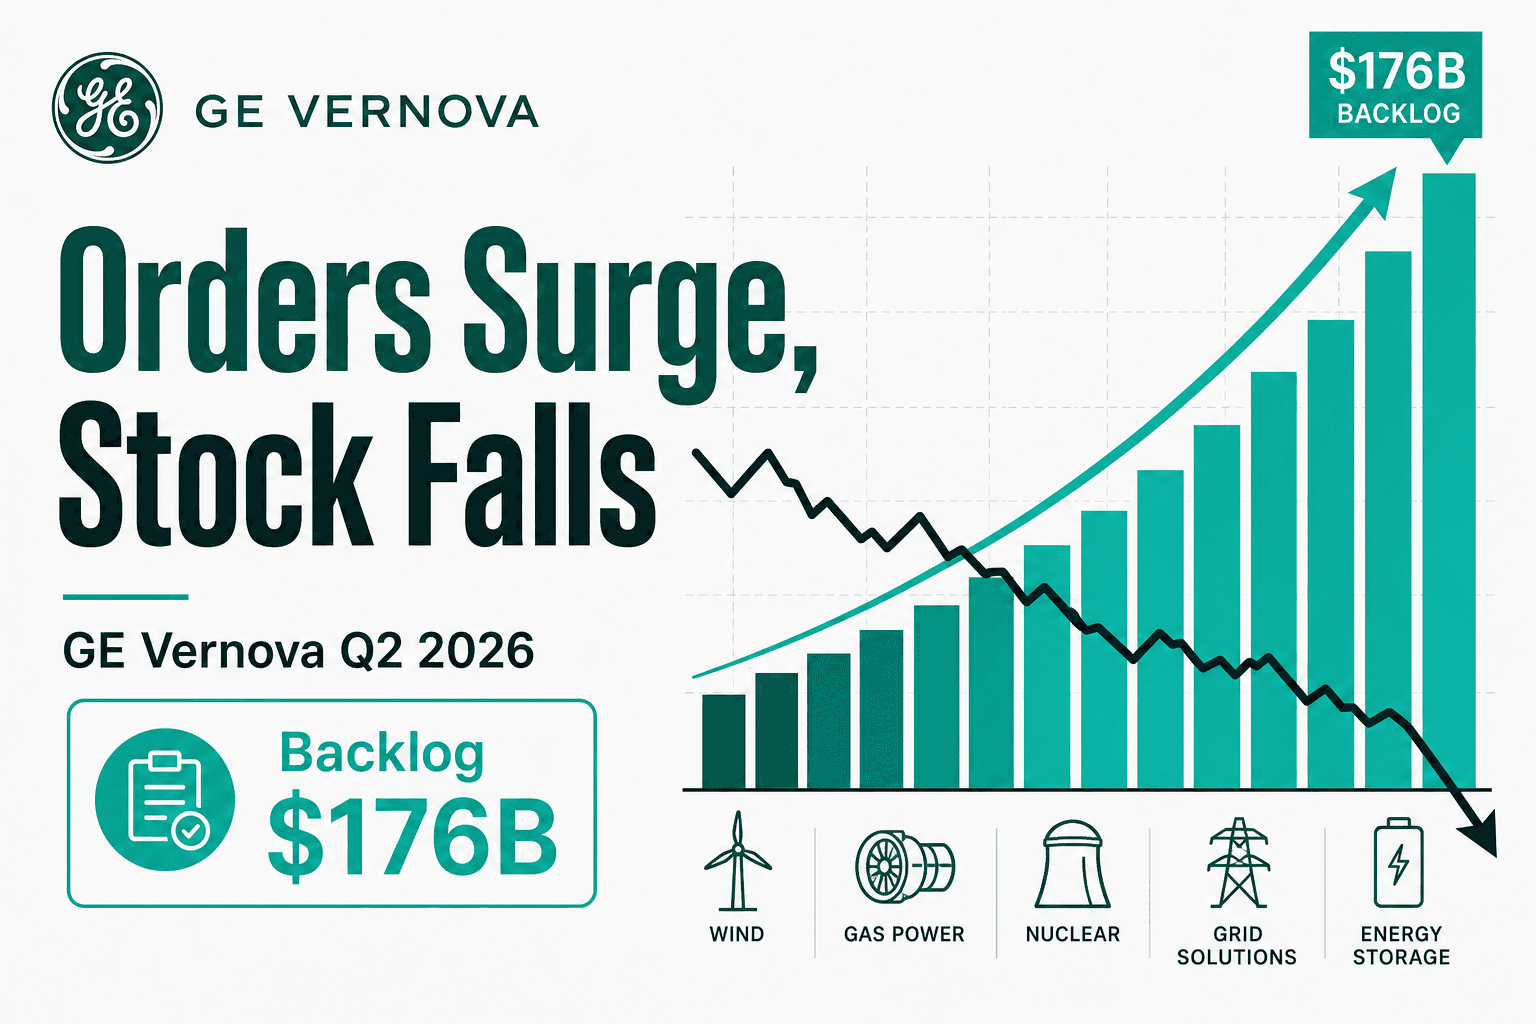
一份市场无法为之喝彩的创纪录订单簿
在作为独立公司的短暂历史中,GE Vernova 交出了需求最强劲的季度之一,随后却眼看股价下跌近 9%。在截至 6 月 30 日的三个月里,营收同比增长 22% 至 $11.1B,订单激增,在手订单创下纪录,管理层也连续第二个季度上调全年指引。就经营层面而言,这几乎是多头想要的一切。
投资者的关注点却在别处。GAAP 摊薄后每股收益 $2.47,远低于华尔街此前预估的约 $3.04 至 $3.18,差距约 22%。风电业务再度亏损,管理层提示了一笔新增关税成本,并警告下半年现金流将放缓。在股价年内已上涨约 60%、市盈率接近 59 倍的背景下,这样的组合已然足够。股价开盘即跳空下跌,全天一路走低,收于当日最低点 $985.03,跌幅 8.69%。这正是「超预期又上调指引却依然遭抛售」的悖论所在:当预期被拉得过高时,好消息必须是极好的消息,而一个主要利润指标的不及预期,就成了故事的主角。
订单与在手订单双双破纪录
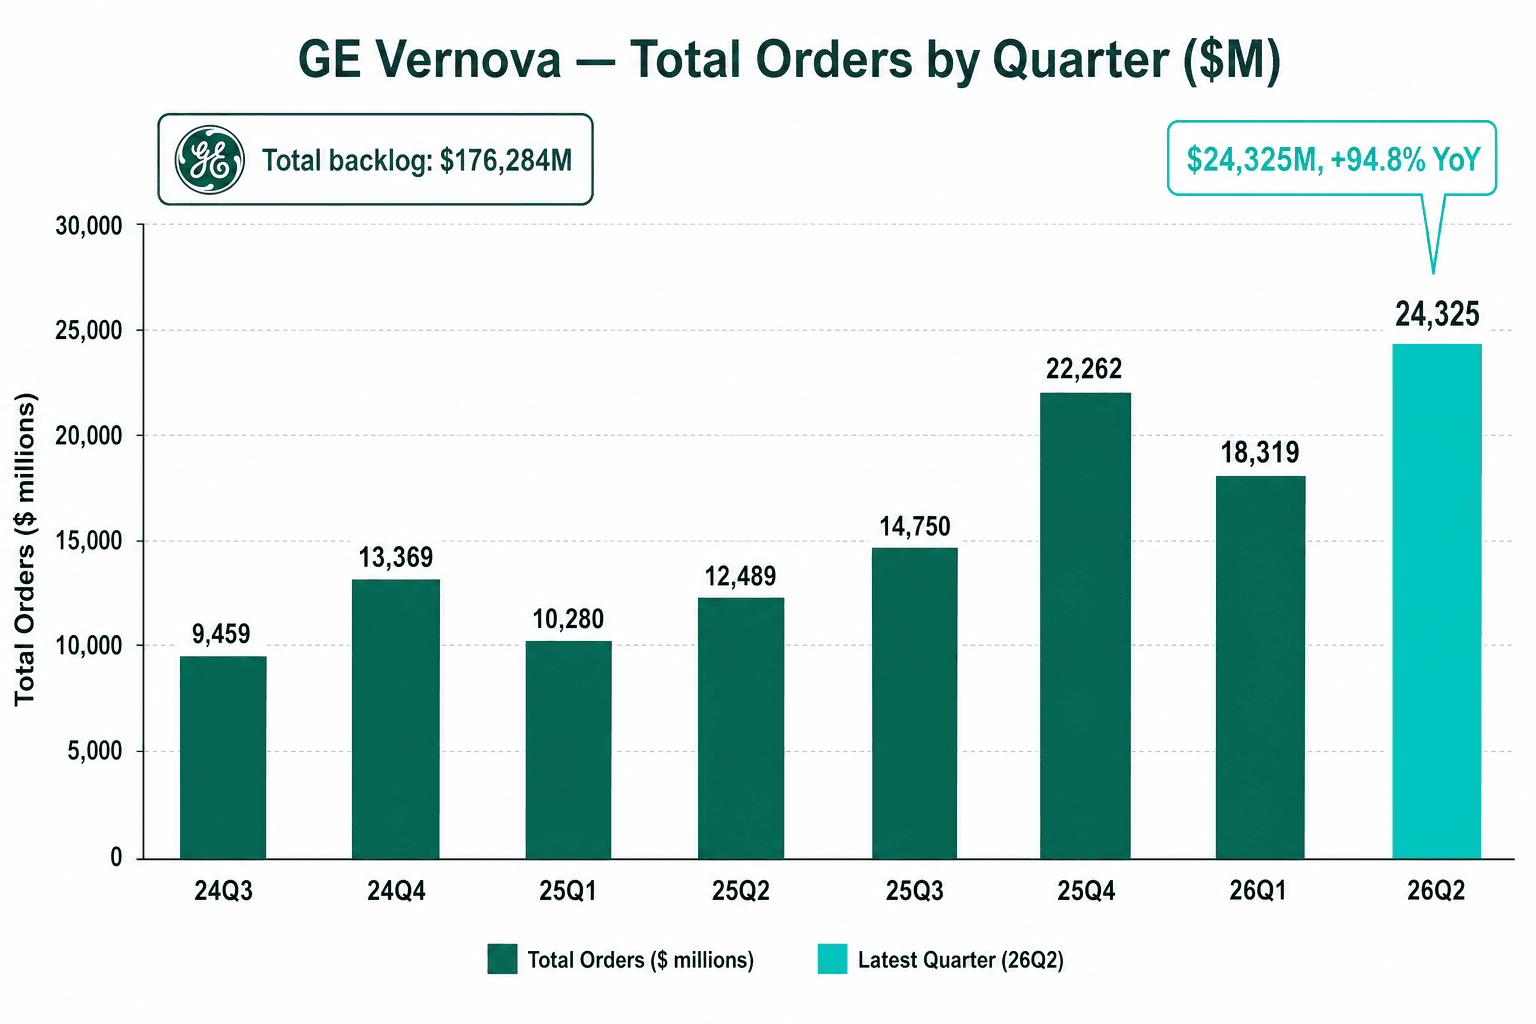
订单是客户签署、并在确认营收之前入账的采购承诺,也是观察未来增长最清晰的窗口。GE Vernova 管理层主推的是 +88% 的有机订单增长——这一增速剔除了 Prolec GE 收购与汇率因素,用以呈现底层业务。按报告口径、各业务部门加总计算,订单增长 94.8% 至 $24,325M,即上图所示数字。两者的差别仅仅来自收购的变压器业务与汇率。无论以哪种口径,方向都毫不含糊:设备订单增长逾一倍,服务订单增长 15%。
这股订单流将在手订单——即已入账但尚未交付的工作价值——推升至 $176,284M,单季增加 $13B,同比增长 37%。这本订单簿在设备($87,821M)与服务($88,463M)之间几乎均分,这是一种健康的平衡,因为服务的利润率更高,且可持续数十年反复产生营收。管理层如今的目标是在 2027 年将在手订单做到约 $200B。
两台引擎全速运转,一台仍在熄火
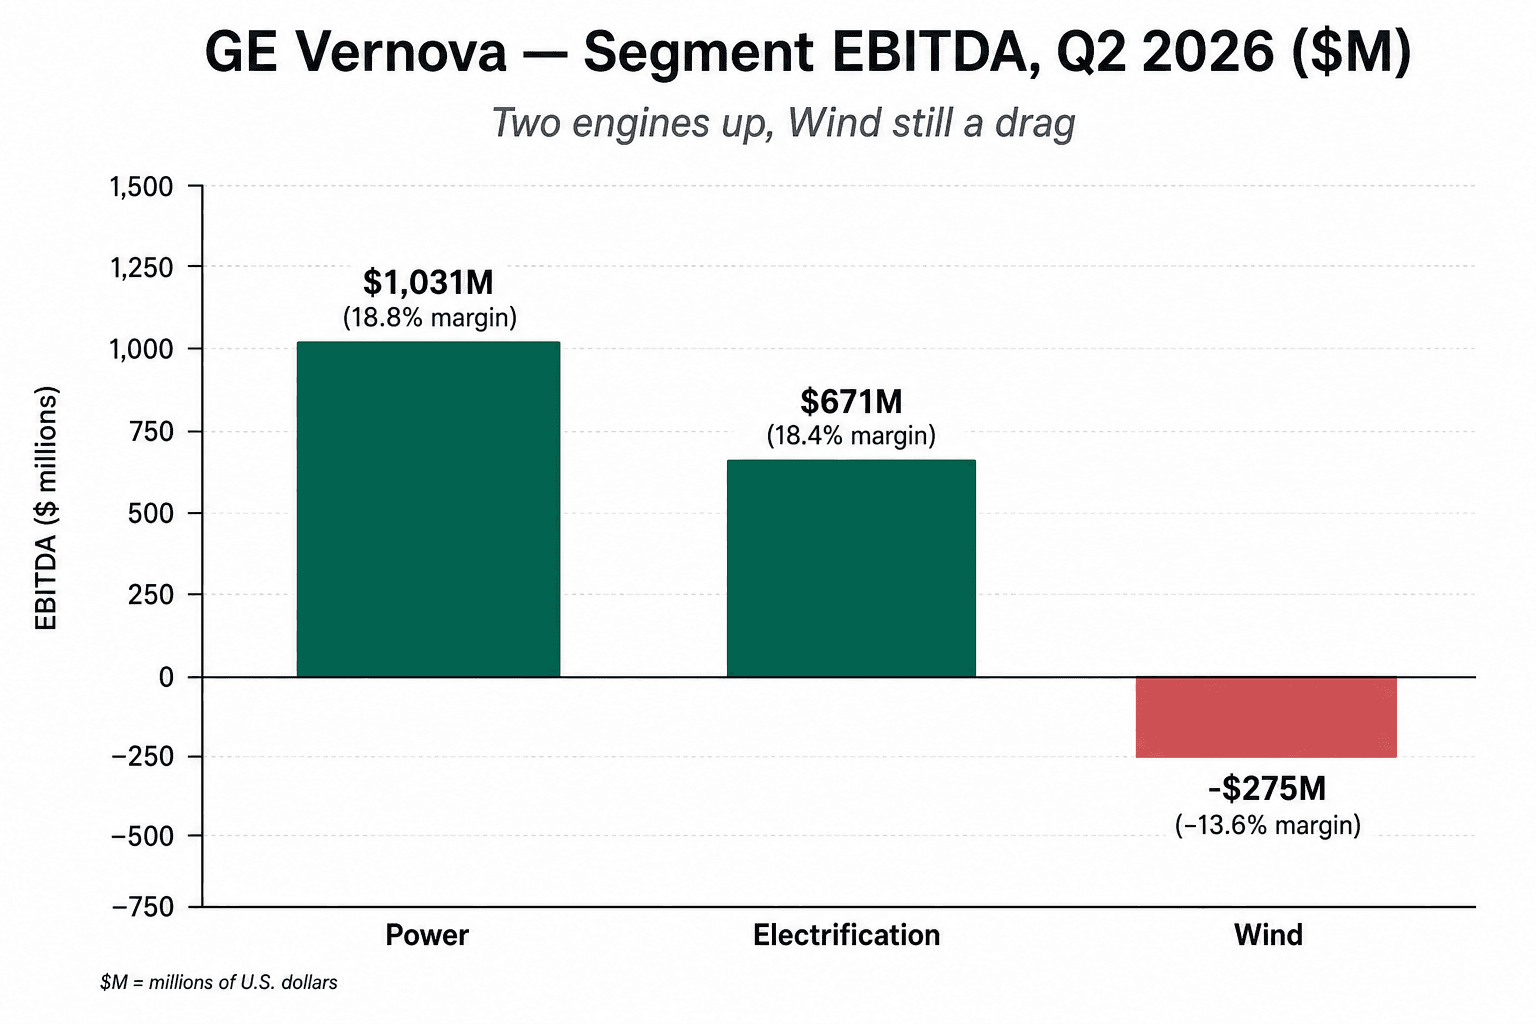
分部 EBITDA(衡量各业务部门在扣除利息、税项、折旧与摊销前的经营利润)呈现出一家正被两个方向拉扯的公司。电力业务贡献 $1,031M,利润率 18.8%,为其有纪录以来最高的单季分部利润率,得益于燃气轮机放量与更坚挺的定价。电气化业务——数据中心所需的变压器与电网设备正出自这里——实现 $671M,利润率 18.4%,EBITDA 较去年同期增长逾一倍。
风电是例外。它亏损 $275M,较去年同期 $165M 的亏损进一步扩大,原因是陆上设备交付减少、海上项目成本上升。美国陆上新机组市场疲软,公司正以「经营出可盈利的服务」为导向管理该业务,而非追逐销量。管理层指引全年风电分部亏损约 $400M,因此即便另外两台引擎屡创纪录,它仍是一处显眼的拖累。
营收持续攀升
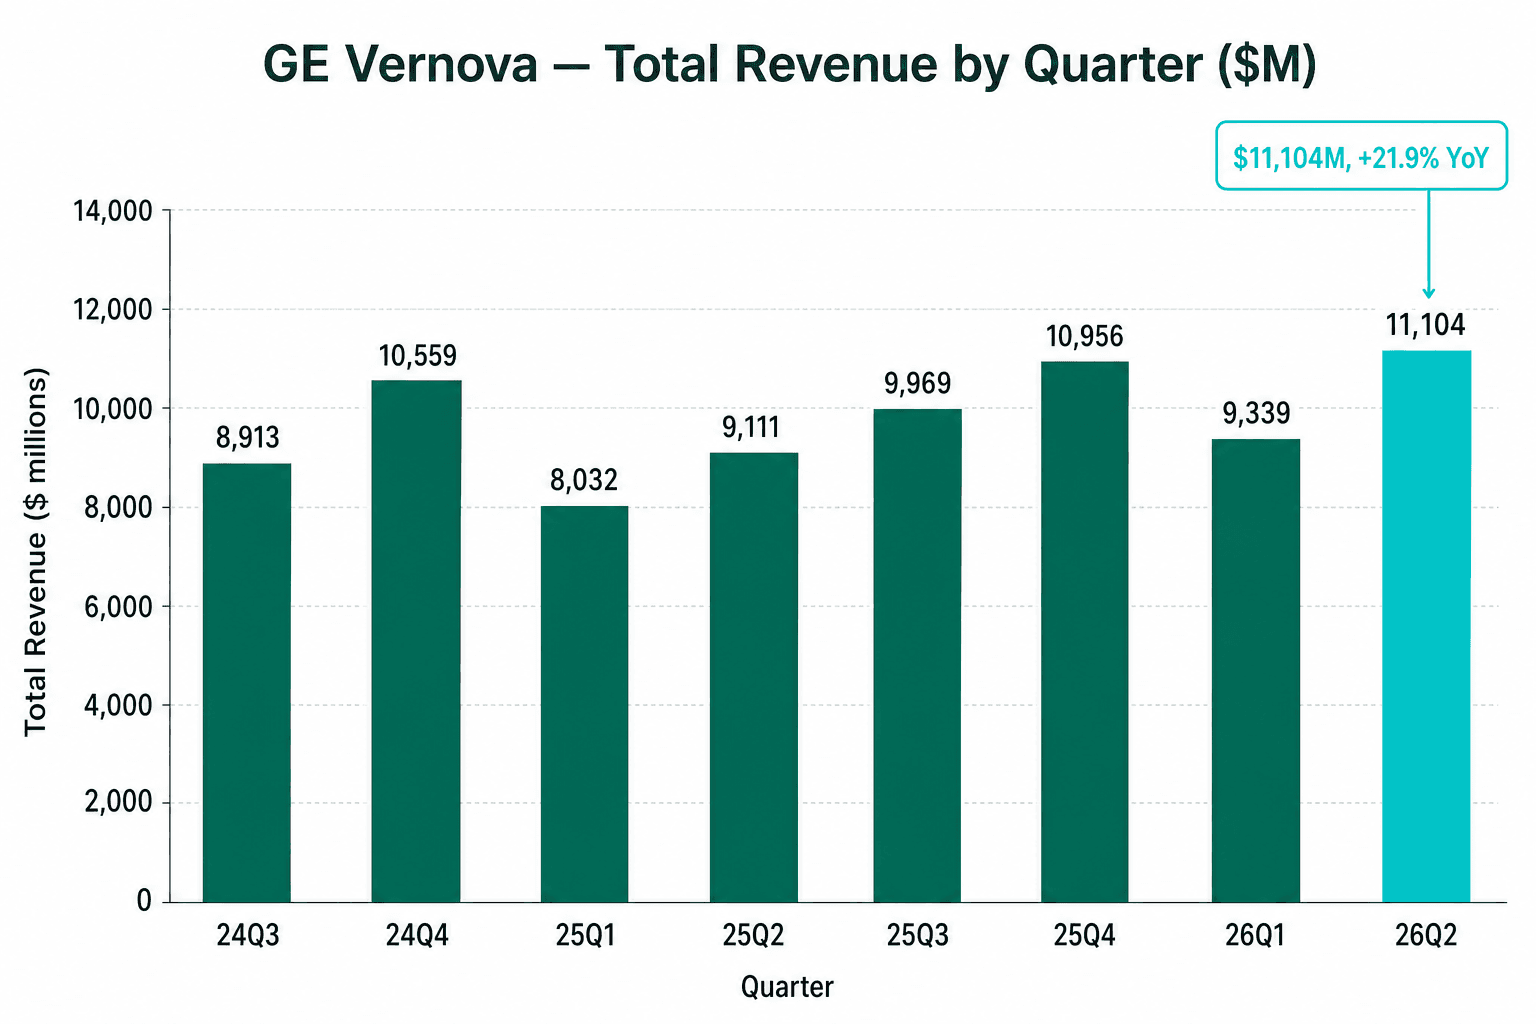
营收增长 21.9% 至 $11,104M,为其史上第二高的单季数字,仅次于季节性强劲的第四季度。增长由电气化(+65%)与电力(+15%)引领,风电则下滑约 10%。GAAP 净利润为 $649M。需要注意的是,主要净利润指标今年的同比并不「干净」:2026 年第一季度被约 $4.5B 与 Prolec 收购相关的一次性收益所抬高,且一次业务部门重组已于 1 月 1 日生效,因此调整后 EBITDA 是解读底层盈利更干净的口径。
利润率扩张,但要留意现金的时点
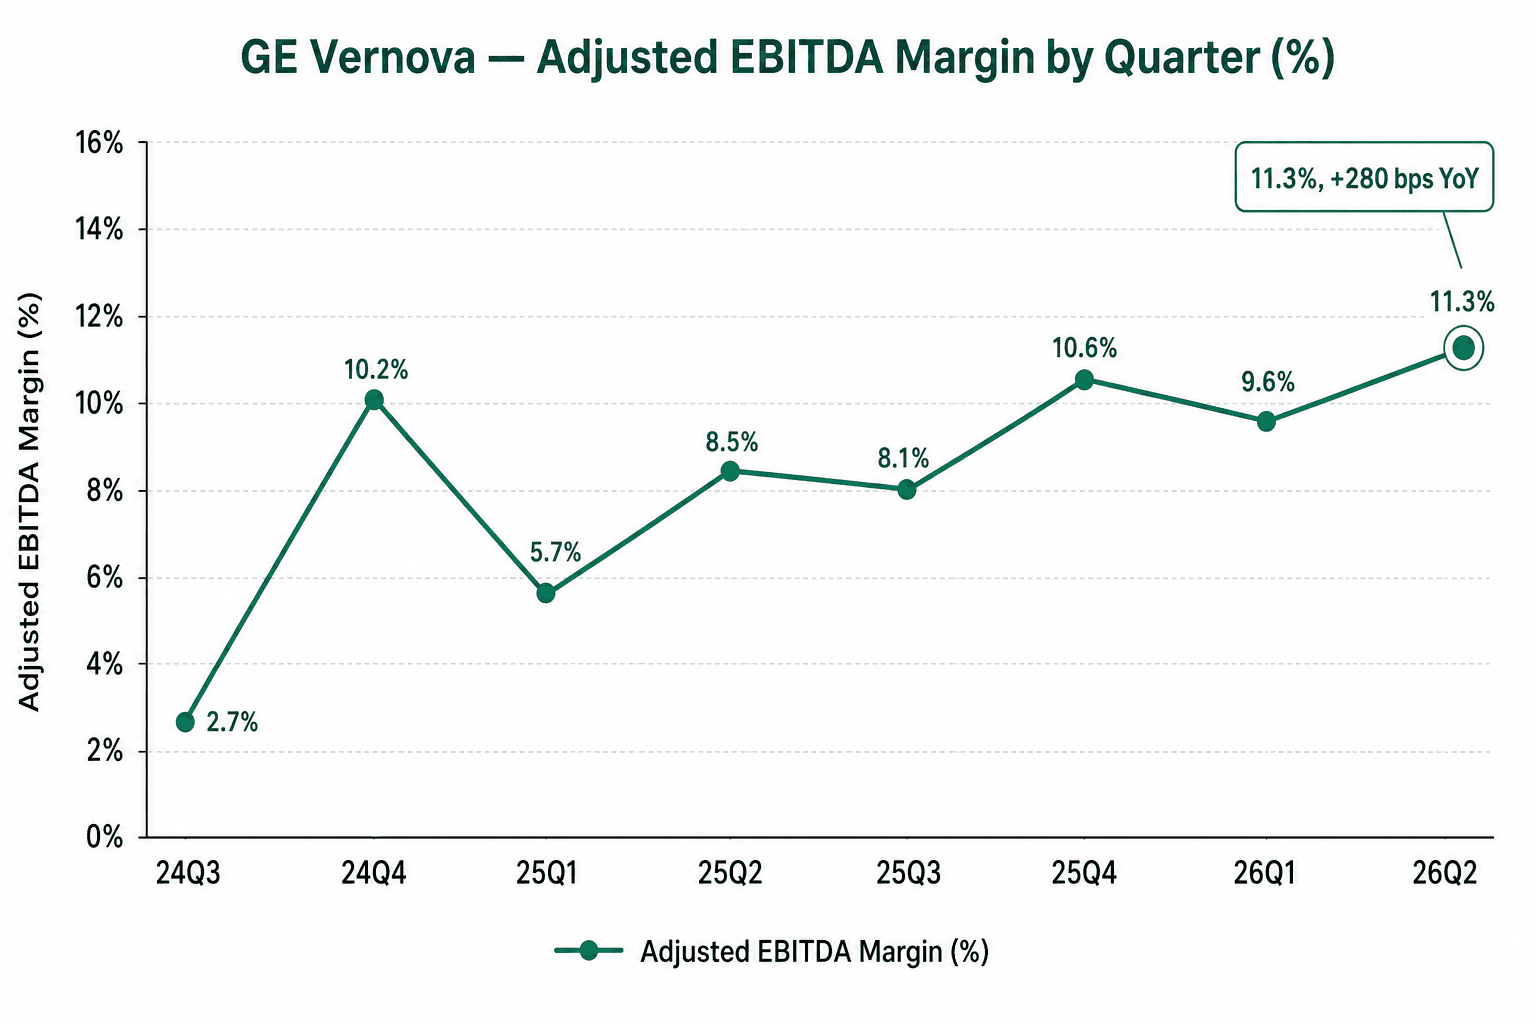
调整后 EBITDA 利润率(即在调整一次性项目后,营收中作为经营利润留存的比例)升至 11.3%,同比上升 280 个基点,调整后 EBITDA 达 $1,250M。这是电力与电气化业务在放量、定价与生产率上带来的实实在在的经营杠杆。
现金才是需要读懂「小字条款」的地方。自由现金流(即扣除资本支出后留存的经营性现金)当季为 $5,107M,期末公司持有现金 $13,120M。但管理层谨慎地解释道,上半年现金流被燃气轮机产能预订协议的预付款所抬高——那本质上是为锁定未来工厂产能而缴纳的定金。随着这些预订转为正式订单,定金停止流入,下半年自由现金流将明显走低。全年指引已经反映了这一形态。
股价为何下跌
拨开噪声,这轮抛售归结为三点。第一,主要指标不及预期:GAAP 每股收益 $2.47 对阵接近 $3.04 至 $3.18 的市场共识,正是打在盘面与算法上的那个数字。第二,新增成本警示:管理层指引 2026 年将有 $100 至 $200M 的净关税成本,并提醒投资者风电仍将持续亏损。第三,估值:在一年内近乎翻倍之后,股价的市场共识目标价已经低于其市价,几乎没有为「不完美」留下任何余地。
在业绩发布会上,CEO Scott Strazik 强调需求,将当下定位为「一轮长达数十年的增长机遇的早期阶段」,由燃气轮机、数据中心电气化,以及最终的核电所驱动。CFO Ken Parks 在传递乐观的同时,也附上了对现金时点的审慎提示,并上调了那些对长期真正重要的数字。
上调后的展望与卖方的回应
尽管有这一天的阵痛,指引的方向是对的。GE Vernova 将全年营收上调至 $45.5 至 $46.5B,最引人注目的是,将自由现金流指引近乎翻倍至 $11.5 至 $12.5B,同时维持 12% 至 14% 的调整后 EBITDA 利润率目标。公司还预计年底前已签约的燃气发电装机容量将至少达到 125 吉瓦。
卖方仍保持建设性态度。现有目标价集中在 $1,210 至 $1,328,远高于 $985 的收盘价;摩根大通称全行业范围的下跌「毫无道理」,理由是已确认的订单以及延续至 2028 年的需求。最直接的对标公司西门子能源(Siemens Energy)同步下跌约 8.8%,而 GE Aerospace 与 Vertiv 几乎未动——这表明此番反应在很大程度上是针对 GE Vernova 这份季报本身,而非市场对电力板块投资主线的全面重估。
前瞻
这份季报中的张力,正是这只股票中的张力。一种解读是:这是一家站在电力超级周期最前沿的公司,拥有创纪录的在手订单、扩张中的利润率,以及在燃气与电网设备上可连年复利的定价权。另一种解读是:这是一只估值高企的股票,必须不断跨越极高的门槛,以至于一笔风电亏损、一行关税成本、以及一个 GAAP 每股收益低于共识的季度,就足以触发一轮重置。
两者可以同时为真。对于 2026 年余下的时间,决定哪种观点胜出的问题是:随着设备放量,电力与电气化的利润率能否守住;关税与风电的逆风能否保持可控;以及那本庞大的订单簿能否按计划转化为可盈利的营收。在这些答案到来之前,一个创纪录的季度,在一个心存戒备的市场眼中,仍可能看起来只是一个昂贵的季度。