Meta 2026 财年第二季度:营收增长 28%,利润率遭重挫
一个被市场读成「支出季」的增长季
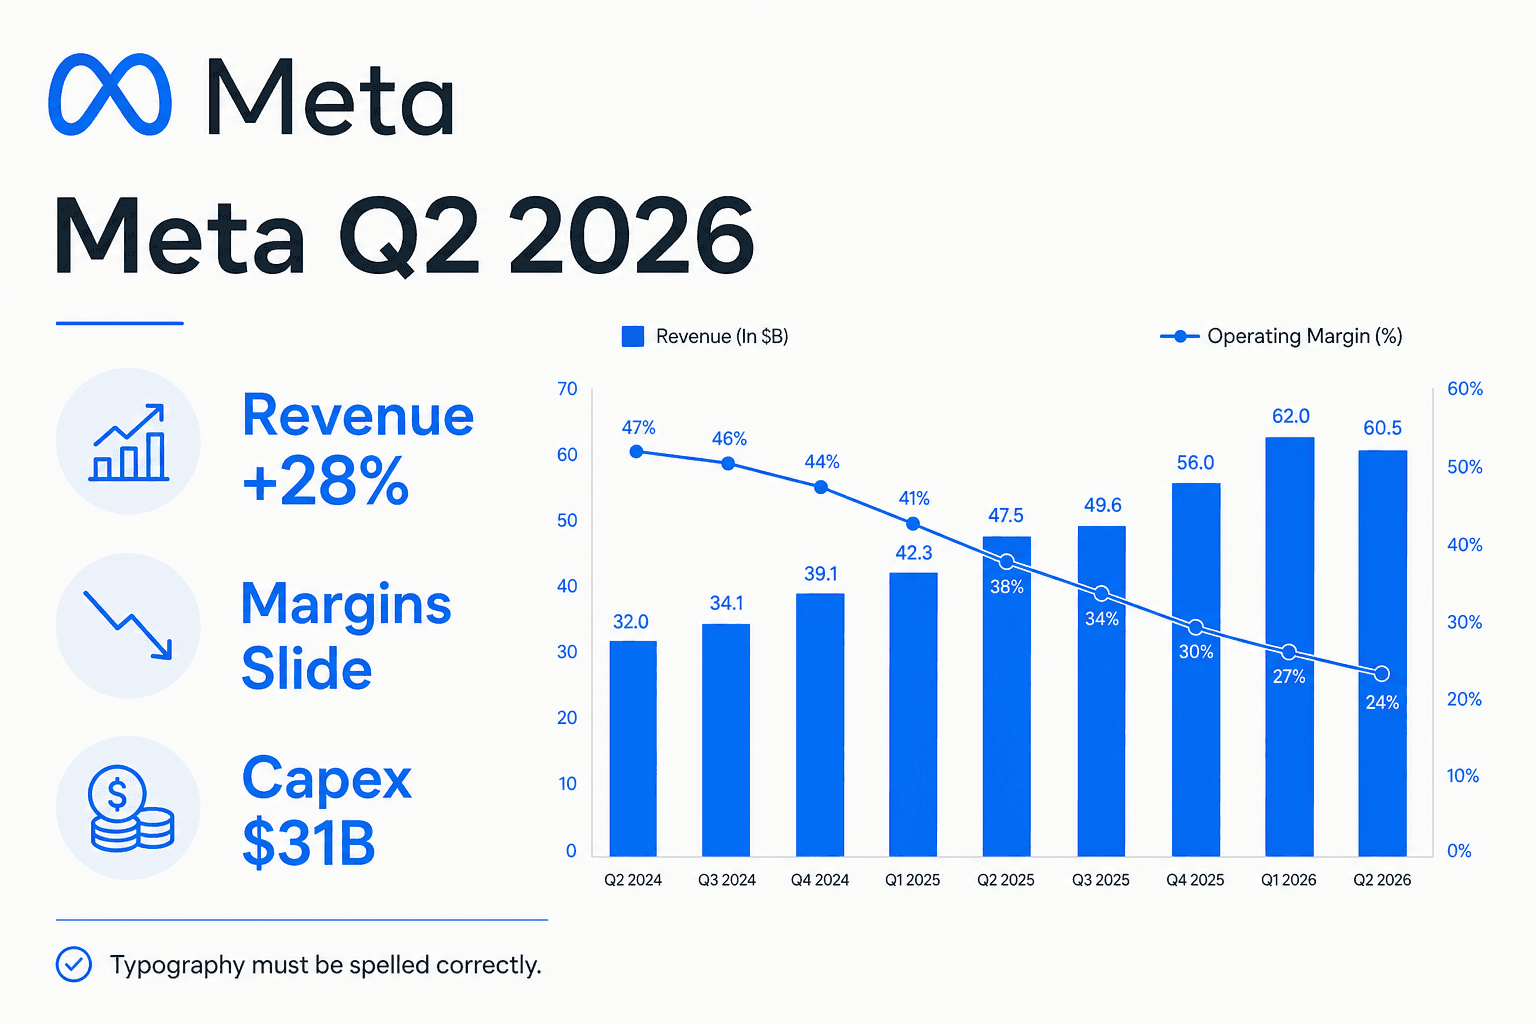
Meta 增长迅猛,却因为增长所付出的高昂支出而遭到惩罚。在截至 2026 年 6 月 30 日的三个月里,营收同比增长 28% 至 608 亿美元,稳稳超过华尔街约 595 至 602 亿美元的预期。广告——依旧几乎撑起整个业务——增长 27.5% 至 594 亿美元。按照对 Meta 而言通常最要紧的标准,也就是营收,这无疑是一次明显的超预期。
接着轮到利润端。GAAP 摊薄后每股收益 6.18 美元,同比下滑 13%,低于分析师预期的约 7.13 至 7.22 美元。营收超预期、利润却失手,对一家过去两年不断让投资者习惯于相反情形的公司来说,是一次不寻常的反转。财报公布后股价盘后一度下跌 10%,约至 529 美元,随后回升至约 7% 的跌幅、报约 543 美元。这个季度需求端强劲,而需求之下的各个环节都很疲弱。
营收:广告引擎依旧轰鸣
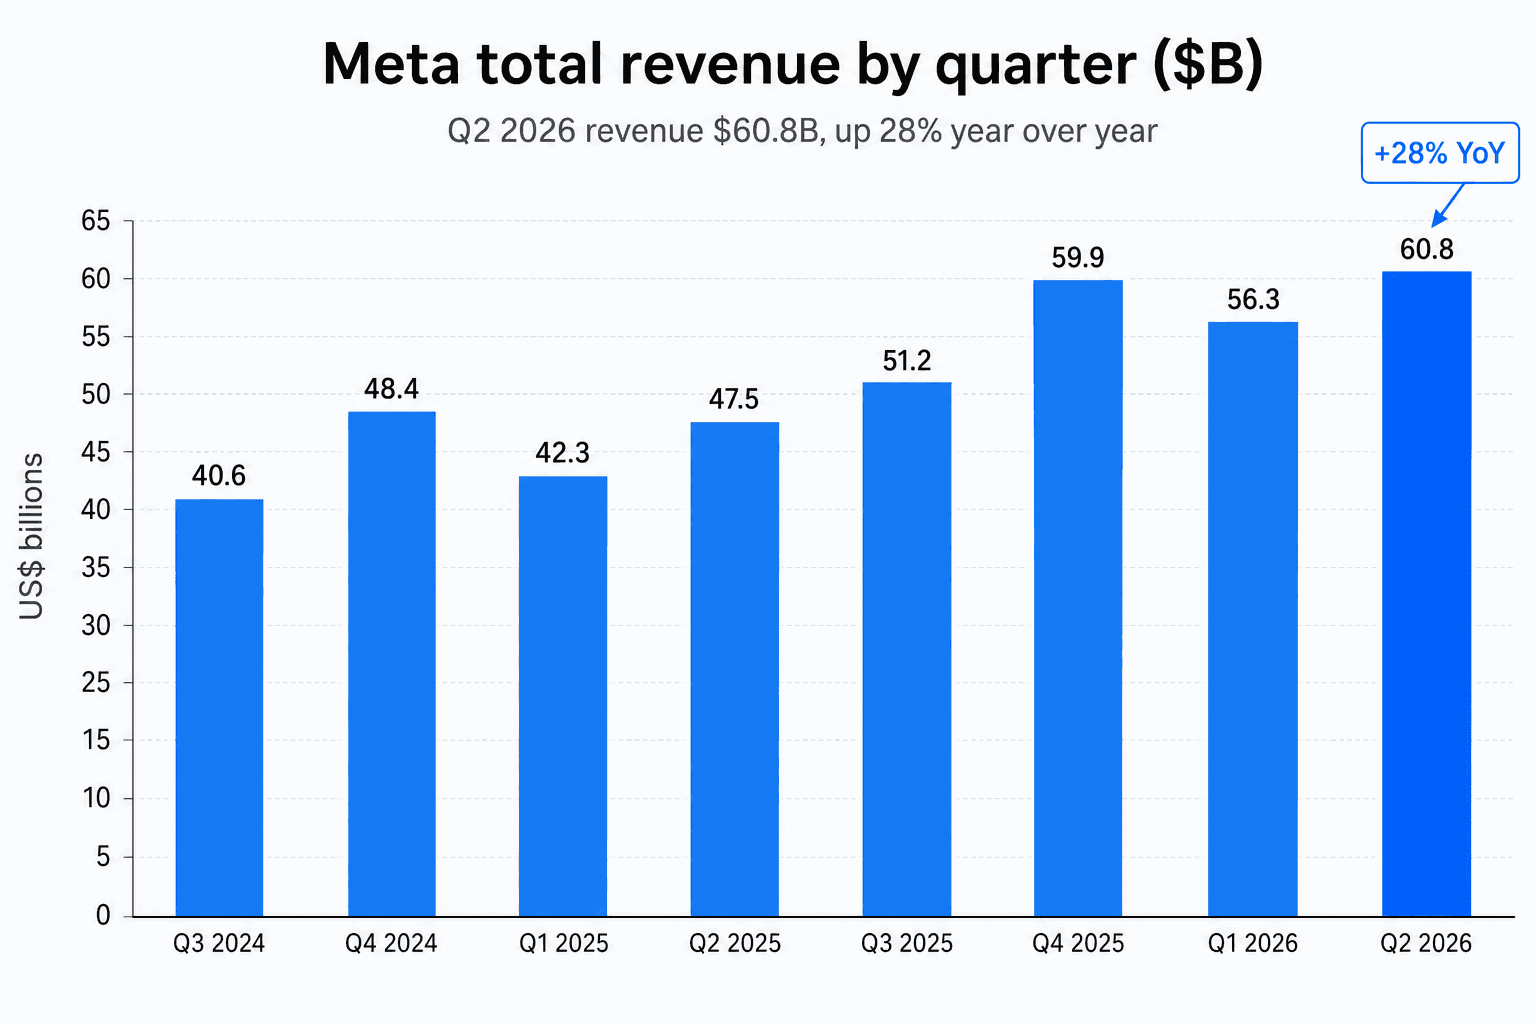
在利润端的喧嚣之下,广告机器看上去和以往一样健康。Meta 旗下各应用的广告展示次数同比增长 14%,平均单条广告价格上涨 12%,两者相乘大致对应 27% 的广告营收增长。Meta 直接把功劳归于自家的 AI 成果:更好的内容推荐和广告定向让 Facebook 上的广告点击提升约 8%、转化提升约 16%。用户参与度继续刷新纪录,应用家族(Family of Apps)的日活跃用户达 36 亿,Instagram 日活跃用户突破 20 亿,Threads 月活跃用户跨过 5 亿大关。
一些较新的业务线甚至已经冒出了新芽。应用家族「其他」营收——涵盖商业消息等业务——达到 10 亿美元,增长 73%,是增长最快的业务板块;Meta 表示如今每周有超过一百万家企业使用其 AI 智能体。这个季度,Meta 的需求端根本不是问题所在。
出问题的是成本端
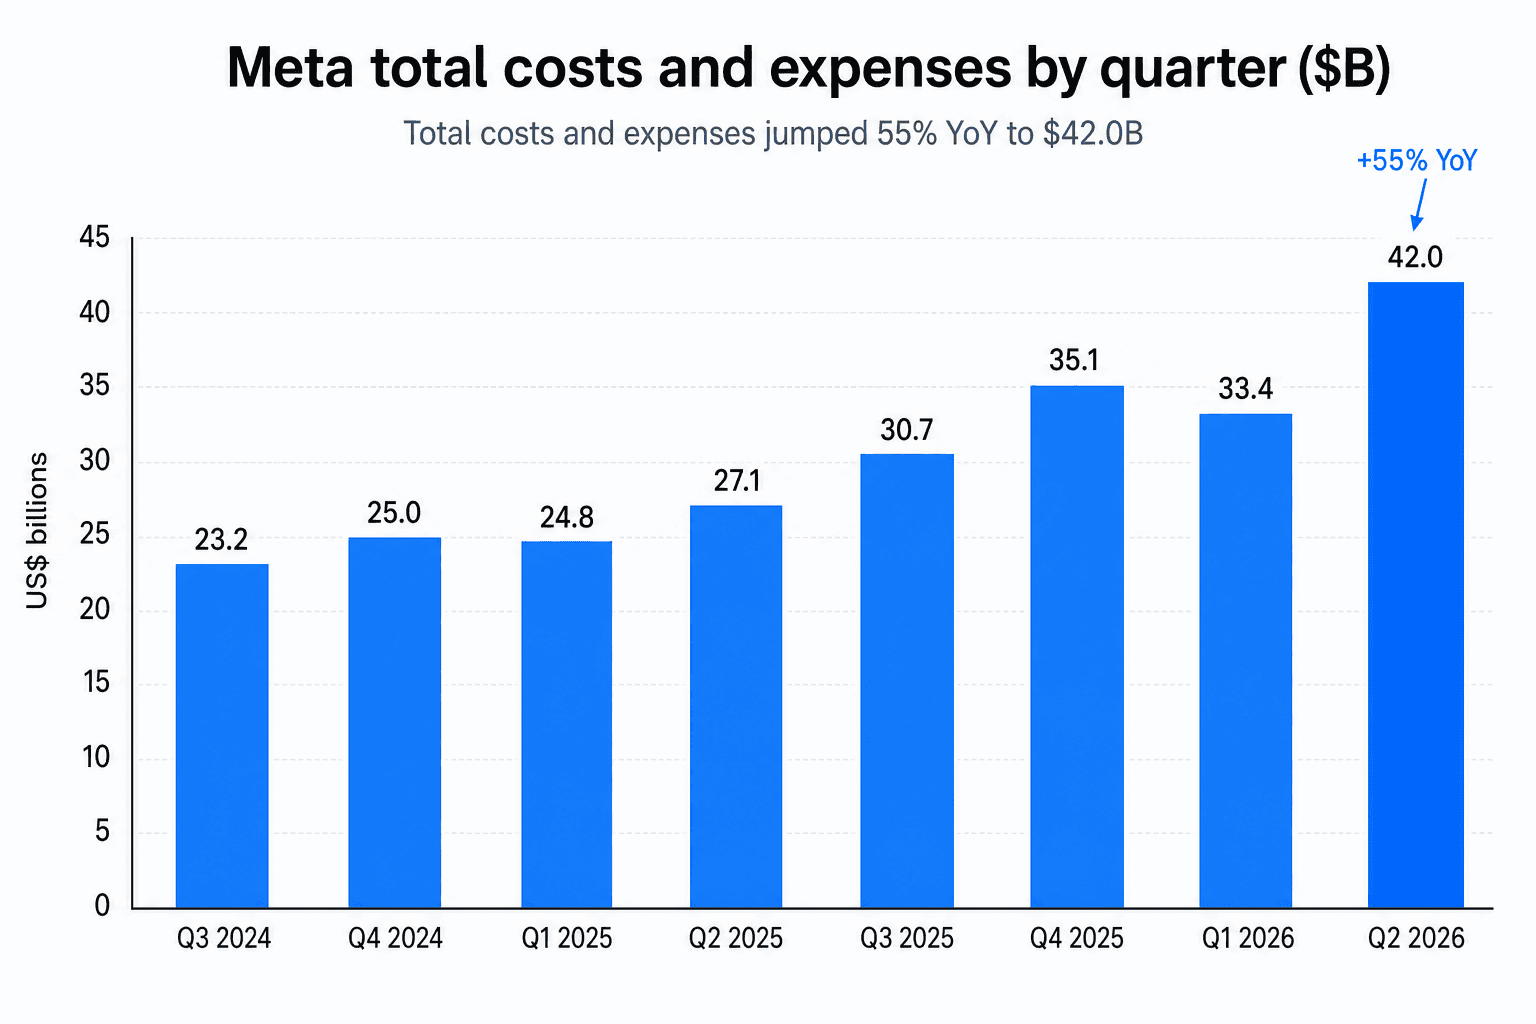
总成本与费用大增 55% 至 420 亿美元,远远跑赢 28% 的营收增长,而这道鸿沟正是利润失手的全部症结。两笔异常支出造成了大部分伤害。一笔是与法律诉讼相关的 24 亿美元支出,牵涉悬在公司头上的青少年安全审判,计入一般及行政费用,使该科目飙升 111%。另一笔是 2026 年 5 月宣布裁减约 8000 个岗位所产生的 11.8 亿美元遣散费,分摊到各费用科目中。这两项合计约 35.8 亿美元,约占本季度成本的 8.5%。
在一次性支出之外,还潜藏着一股更持久的压力。研发费用增长 67%,因为 Meta 增加了 AI 人手,更重要的是消化了数据中心和芯片带来的持续攀升的折旧。这笔折旧不会在下个季度就消失。它是 AI 基建的经常性成本,并将随着支出的复利累积,持续拖累财报数字。
利润率首当其冲
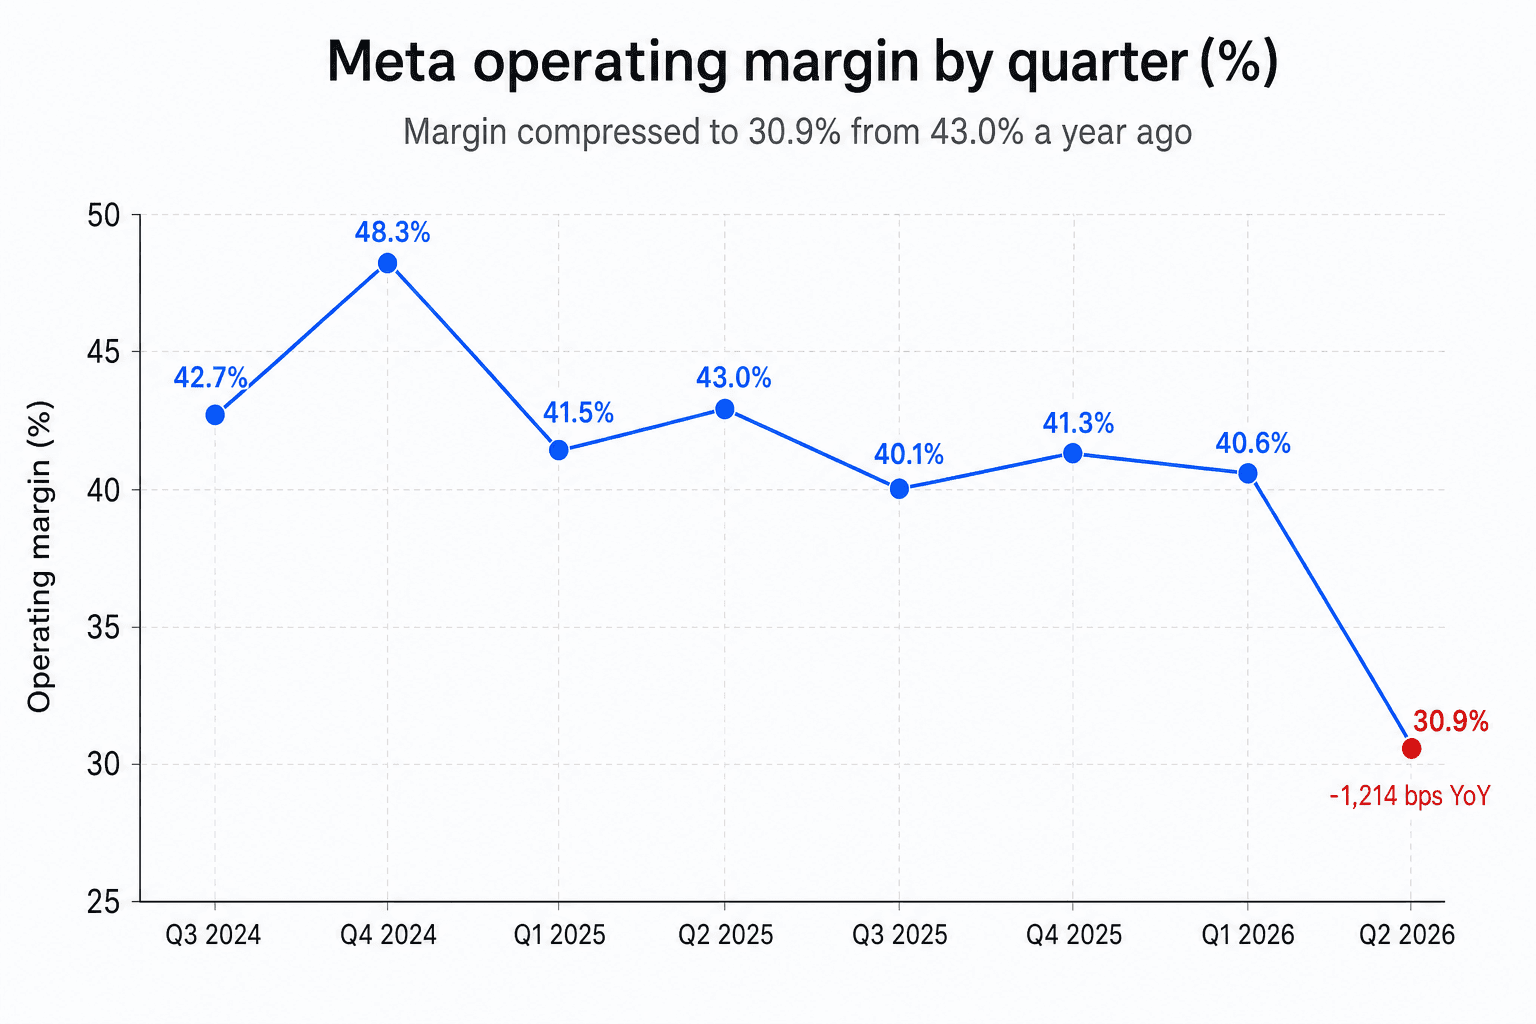
当成本以近乎两倍于营收的速度攀升时,利润率就得为此埋单。营业利润下滑 8% 至 188 亿美元,营业利润率——即营收中作为利润留存下来的比例——从一年前的 43.0% 压缩至 30.9%。这是约 1214 个基点的降幅,是 Meta 多年来最陡峭的单季度利润率下滑之一,把本该是营收创纪录的一个季度,变成了利润下滑。净利润下滑 14% 至 158 亿美元。
有必要把背后起作用的两股力量区分开来。法律和遣散费支出是暂时的,占了这次压缩相当大的一块。而 AI 折旧则是结构性的。投资者可以放过前者,却不得不为后者定价——这正是为什么一张原本已经缓缓下行了一年的利润率曲线,会突然跌落悬崖。
自由现金流的挤压
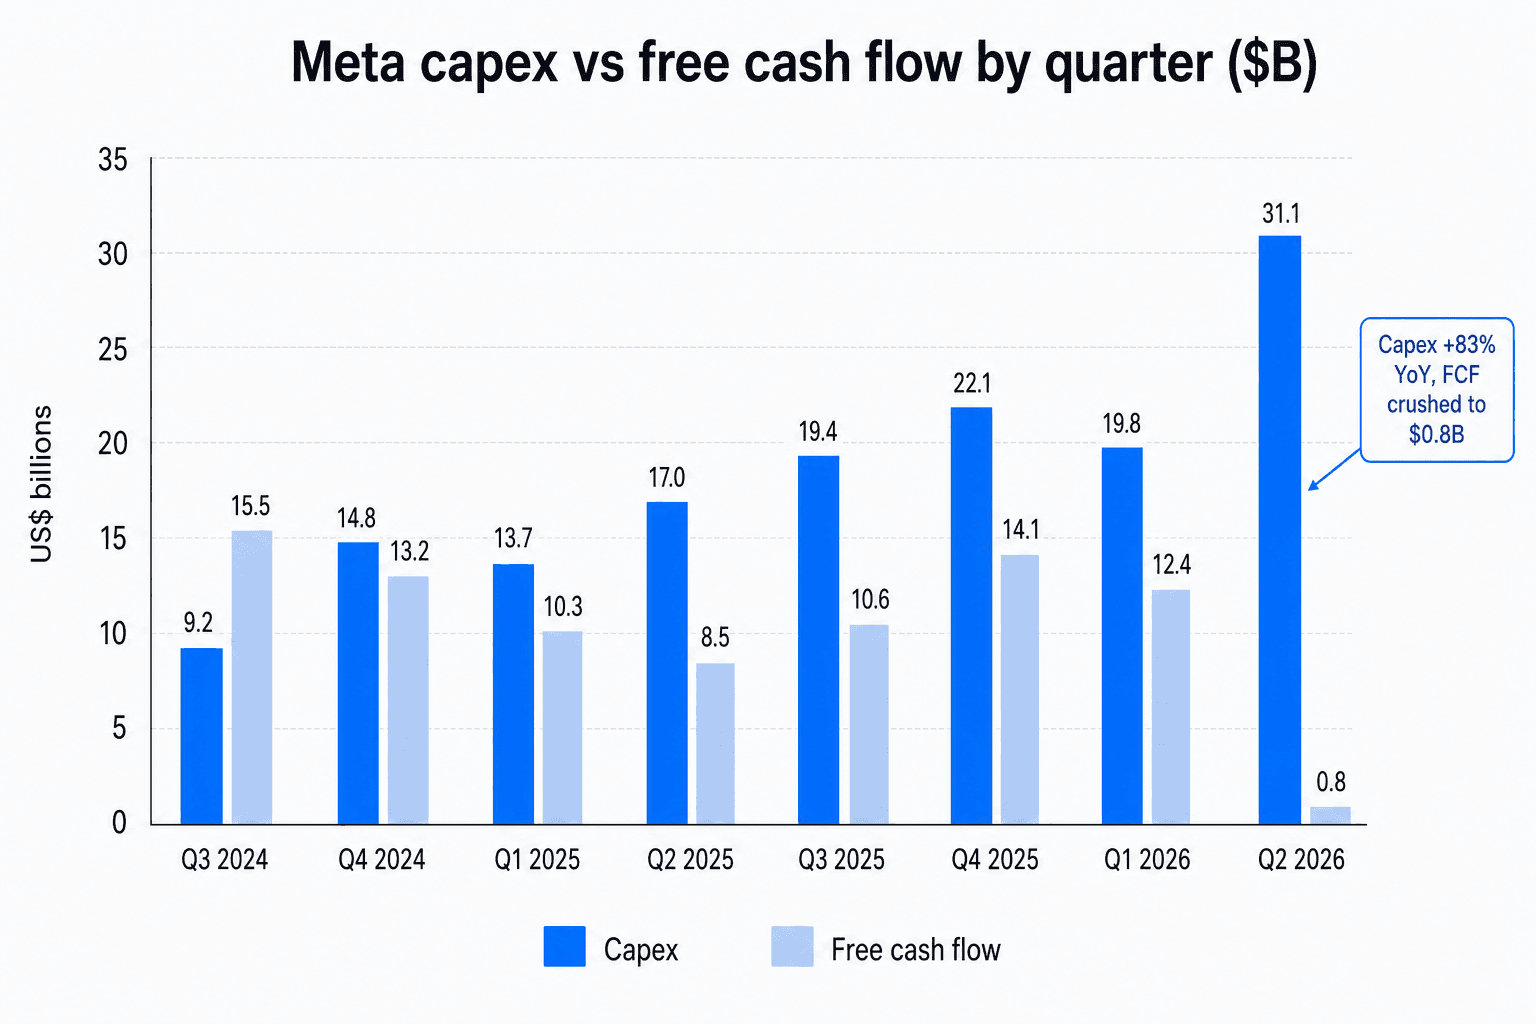
这就是最让投资者不安的一张图。Meta 的经营活动现金流很强劲,增长 25% 至 319 亿美元。但资本支出达到 311 亿美元,同比增长 83%,几乎吞掉了这笔经营现金的每一美元。剩下的自由现金流仅有 7.84 亿美元,较一年前 Meta 产生的 85 亿美元暴跌 91%。公司部分靠举债来填补缺口,本季度发行了约 249 亿美元的新增长期借款,并支付了 13.5 亿美元股息,未进行任何股票回购。
《财富》(Fortune)的评价直言不讳,形容自由现金流「遭到重挫」,并警告 Meta 有「沦为公用事业公司」的风险——一门把现金源源不断倒进基建的重资本生意。最刺痛人的对比就在同一晚出现:Microsoft 公布其 Azure 云业务年营收突破 1000 亿美元,提醒着人们竞争对手这些超大规模云服务商至少还能把自家的 AI 基建再租出去、换来即时营收。而 Meta 的支出没有这条「云」逃生通道——Zuckerberg 在电话会议上也承认了这道差距,他抛出了直接出售算力的设想,随即又淡化了这一想法。
管理层向投资者传递的信息
Zuckerberg 把这些支出定调为一场对巨大奖赏的刻意押注。他说,Meta 正朝着「人人可用的个人超级智能」迈进——即能为数十亿人开箱即用的 AI 智能体——并主张公司的规模和数据赋予它持久的优势。谈到把稀缺算力对外出租的诱惑时,他表示「在我们能够基于算力构建智能、从而使价值复利累积的情况下,为了短期利润把算力全卖掉是愚蠢的」。Susan Li 也重申,Meta「当下受制于需求,且预计在可预见的未来都将如此」。
业绩指引勾勒出了这场押注的轮廓。Meta 把全年资本支出区间收窄至 1300 至 1450 亿美元,并将全年费用指引下限上调至 1650 至 1690 亿美元,以吸纳那笔法律支出。它给出第三季度营收指引 610 至 640 亿美元,这一区间的中值让部分分析师觉得偏低,同时把年内余下时间的预期税率上调至 15% 至 17%。管理层仍预计全年营业利润将高于 2025 年的 833 亿美元,这一信号表明它把当前的挤压看作一种支出选择,而非需求问题。
华尔街依旧看多,但争论真实存在
在财报公布前,卖方情绪坚定偏正面,评级集中在「买入」和「增持」,平均目标价落在 825 至 840 美元区间。多头一端是 Rothschild 高居全华尔街之首的 1000 美元目标价,其论点是资本支出会复利成一台更庞大、转化更强的广告引擎;另一端则是更为谨慎的声音。UBS 早在财报前就已把目标价下调至 766 美元,警示资本支出激增带来的更高折旧会压制近期盈利——而这恰恰就是后来发生的情形。
看空一方有一位旗帜鲜明的代言人。Wedbush 的 Ygal Arounian 给出「中性」评级和 671 美元目标价,他把 Meta 的支出定性为一道不断扩大的「变现缺口」,希望在为其买单之前,先看到 AI 资本支出转化为营收的证据。这正是本季度暴露出来的那道断层线。几乎没有人怀疑 Meta 的广告业务或用户参与度。争论的焦点在于时机:在这场如今几乎吞噬掉公司全部自由现金流的 AI 基建明显回本之前,投资者还愿意为它掏多久的钱。这个季度,Meta 请求市场再多给一些耐心,而市场——至少在这一晚——说了不。