Alchip 2026 Q2:N3 量产拉动营收环比增 82.6%,毛利率回落、EPS 创新高
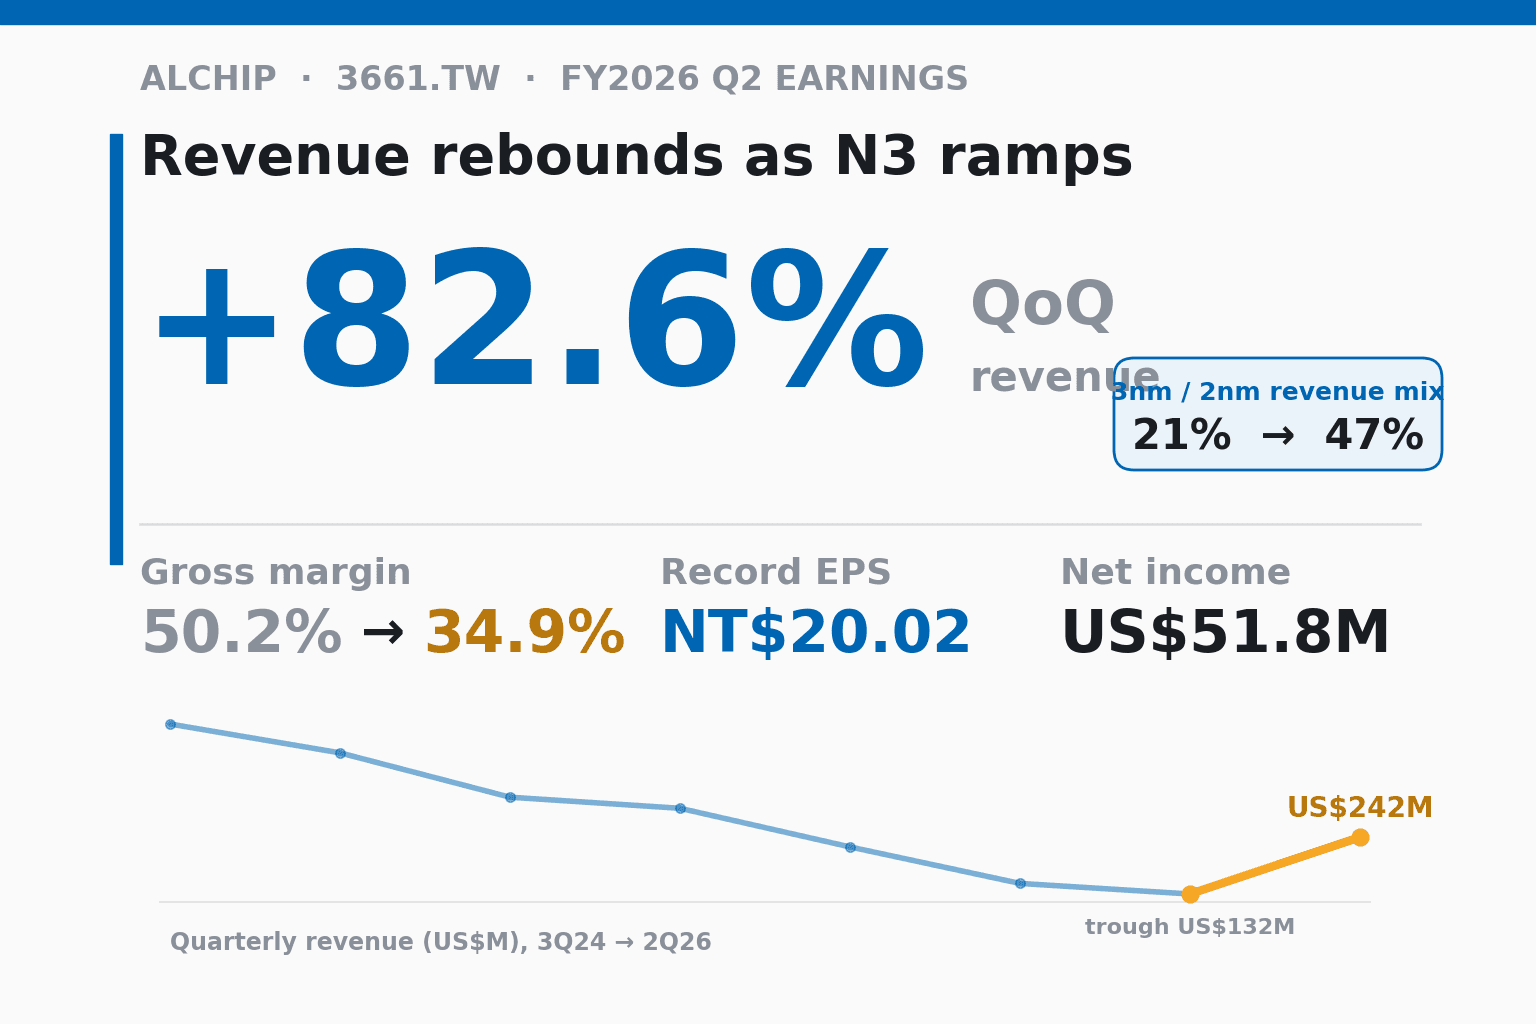
等了三季的量产,这一季来了
世芯-KY 的 2026 二季度营收是 US$241.7M,比上一季多了 82.6%。对照过去一年的下滑轨迹,这个反弹幅度本身就是新闻:上一季 US$132.4M 是连跌五季后的周期谷底,这一季几乎翻倍。管理层过去三季反复讲的那句「下半年爆发」,第一块拼图到位了。
真正的引擎,是为北美一家超大规模云服务商代工的 N3 AI 加速器自五月底进入量产。这里的 N3 指台积电 3 纳米制程,市场普遍认为这颗加速器是 Amazon 的 Trainium-3。它一开始出货,整份财报的每一个结构指标就跟着位移。
不过同一份财报还藏着一组看似矛盾的读数:营收翻倍,毛利率却从上一季 50.2% 的历史高点掉到 34.9%;而税后净利与每股收益又双双创新高。这三件事同时成立,正是这一季的主线。
财务全貌:营收翻倍、毛利率回落、利润创高
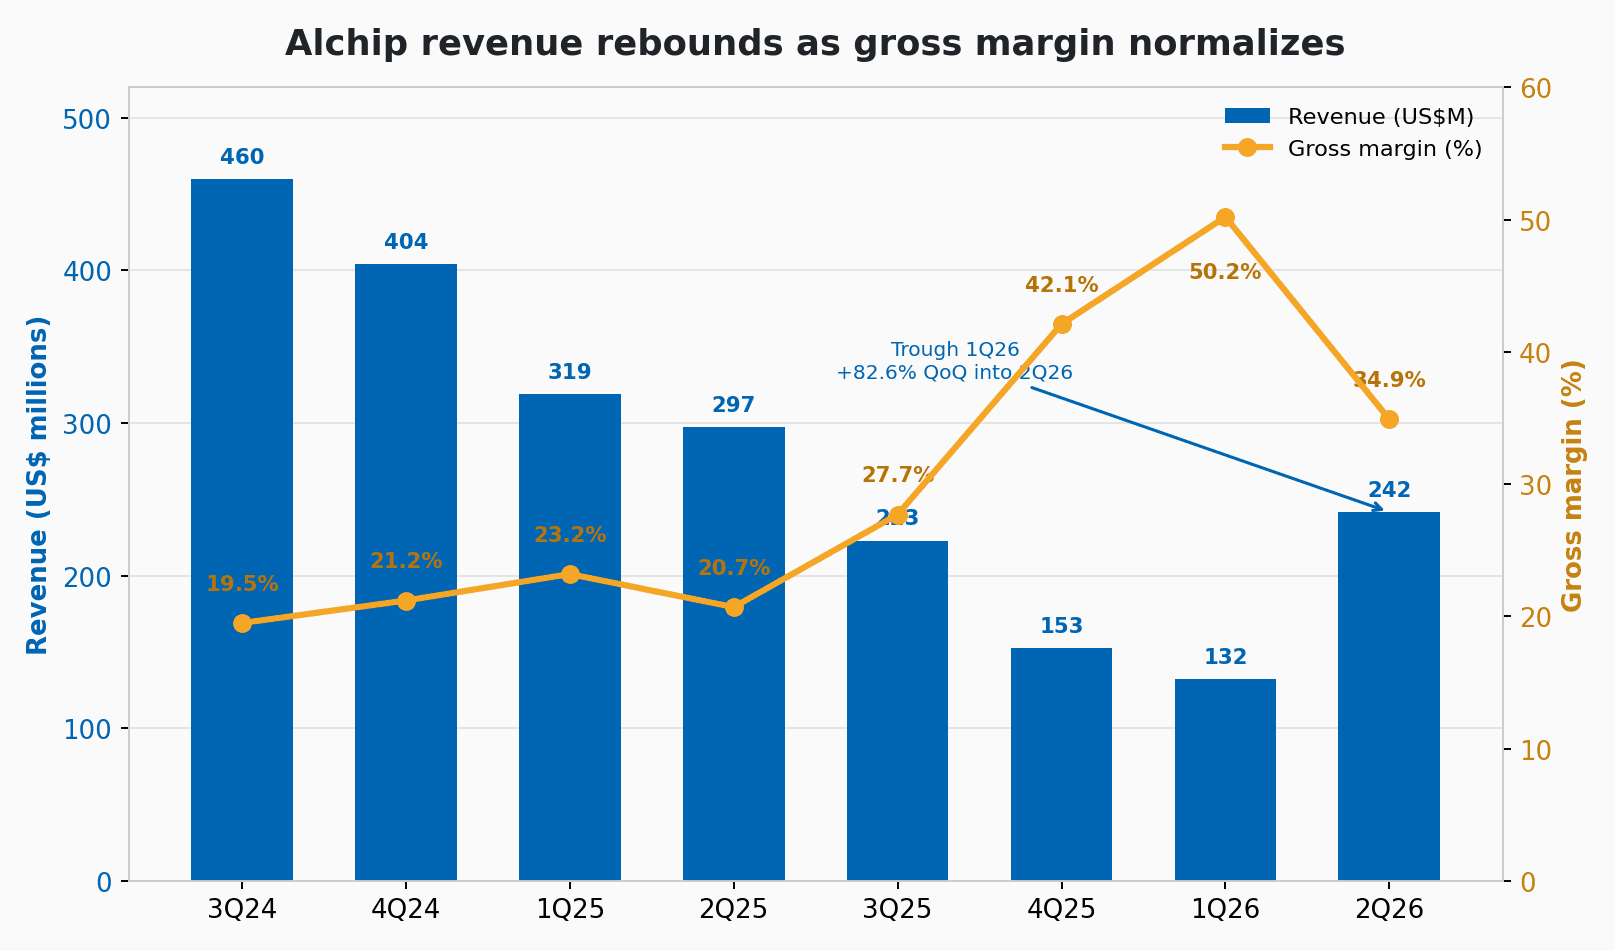
把数字摊开看:营收 US$241.7M(环比增 82.6%、同比降 18.7%);毛利率 34.9%,环比降约 1,533 个基点,但因去年同期基期低,同比仍增 1,412 个基点;营业利润率 21.6%,同比增 893 个基点,显示放量带来的经营杠杆。税后净利 US$51.8M(环比增 14.9%、同比增 20.7%),每股收益 NT$20.02,是公司单季历史新高,上半年累计 EPS 达 NT$37.57。
一个细节透露公司的态度:营业费用环比增 38.6% 至 US$32.1M,来自扩编与调薪,以及 EDA 设计工具与服务器用量增加。这是为了放量而先投下去的成本,不是一次性费用。
要提醒的是计价惯例。世芯的功能性货币是美元,营收与利润都以美元披露,唯独每股收益用新台币。本季隐含汇率约为 NT$31.6 兑 1 美元。
制程结构:3nm/2nm 一举冲到 47%
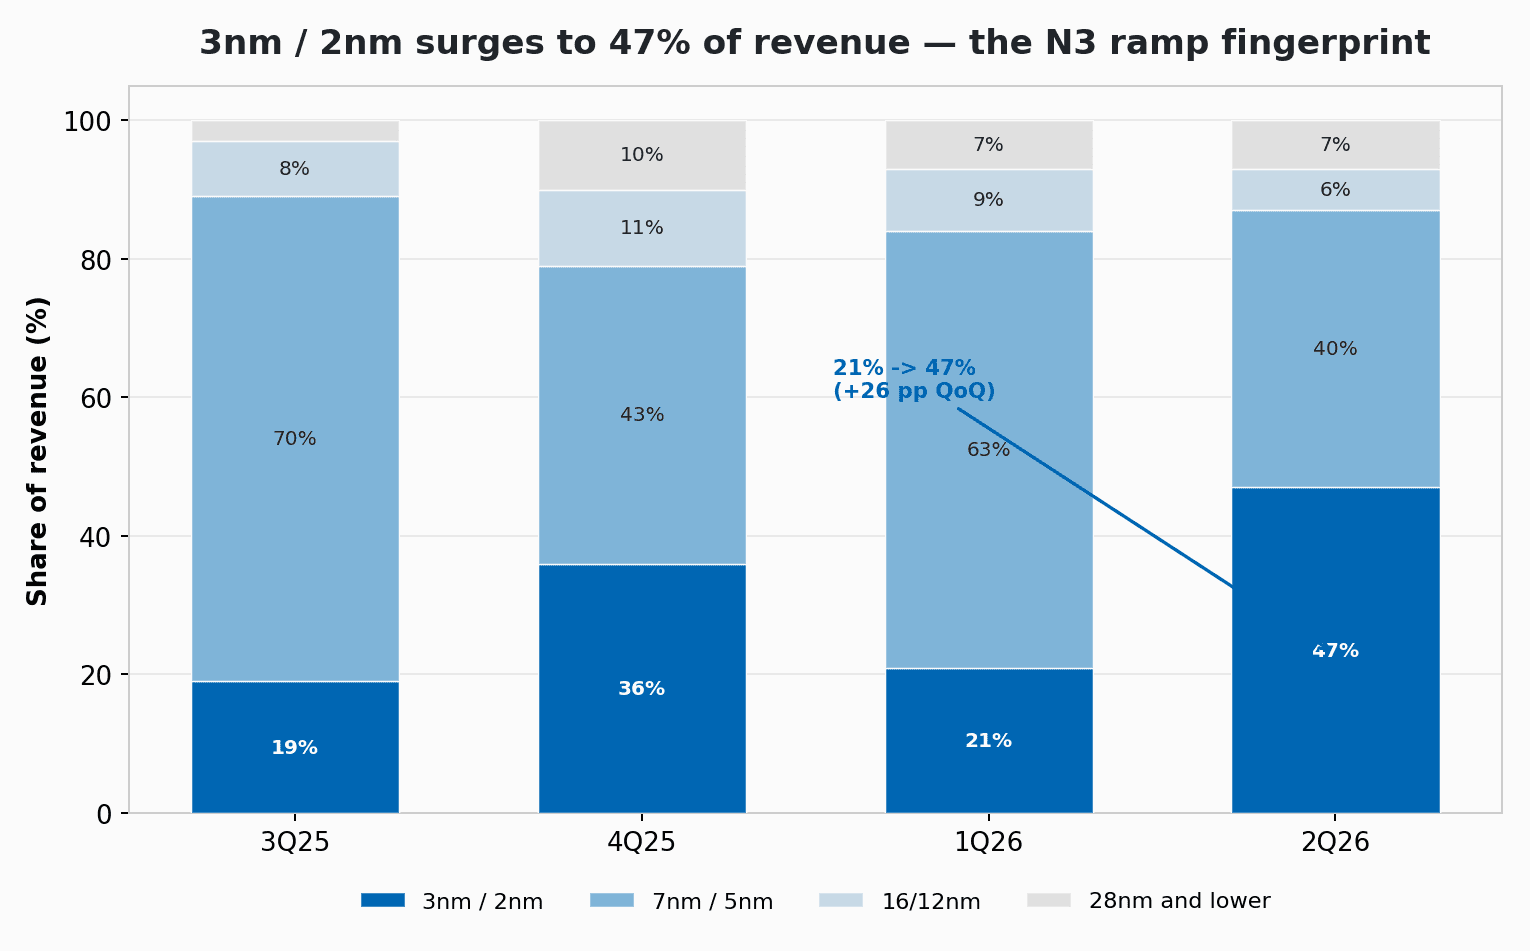
如果只能看一张图,就是这张。3nm/2nm 制程从上一季 21% 一举跳到本季 47% 的营收占比,换算金额约 US$114M、环比增超过三倍。这正是 N3 加速器量产的直接指纹,也回头解释了毛利率为何被稀释:先进制程的量产营收一回来,混合毛利率自然被拉低。前一轮 5 纳米周期的尾巴(7nm/5nm)则退到 40% 并持续缩小。
换句话说,毛利率下滑与这张图是同一件事的两面。它不是需求转弱,而是产品组合从「几乎只剩设计费」切换回「设计费加量产」的正常状态。
营收与利润再度背离,只是方向反过来
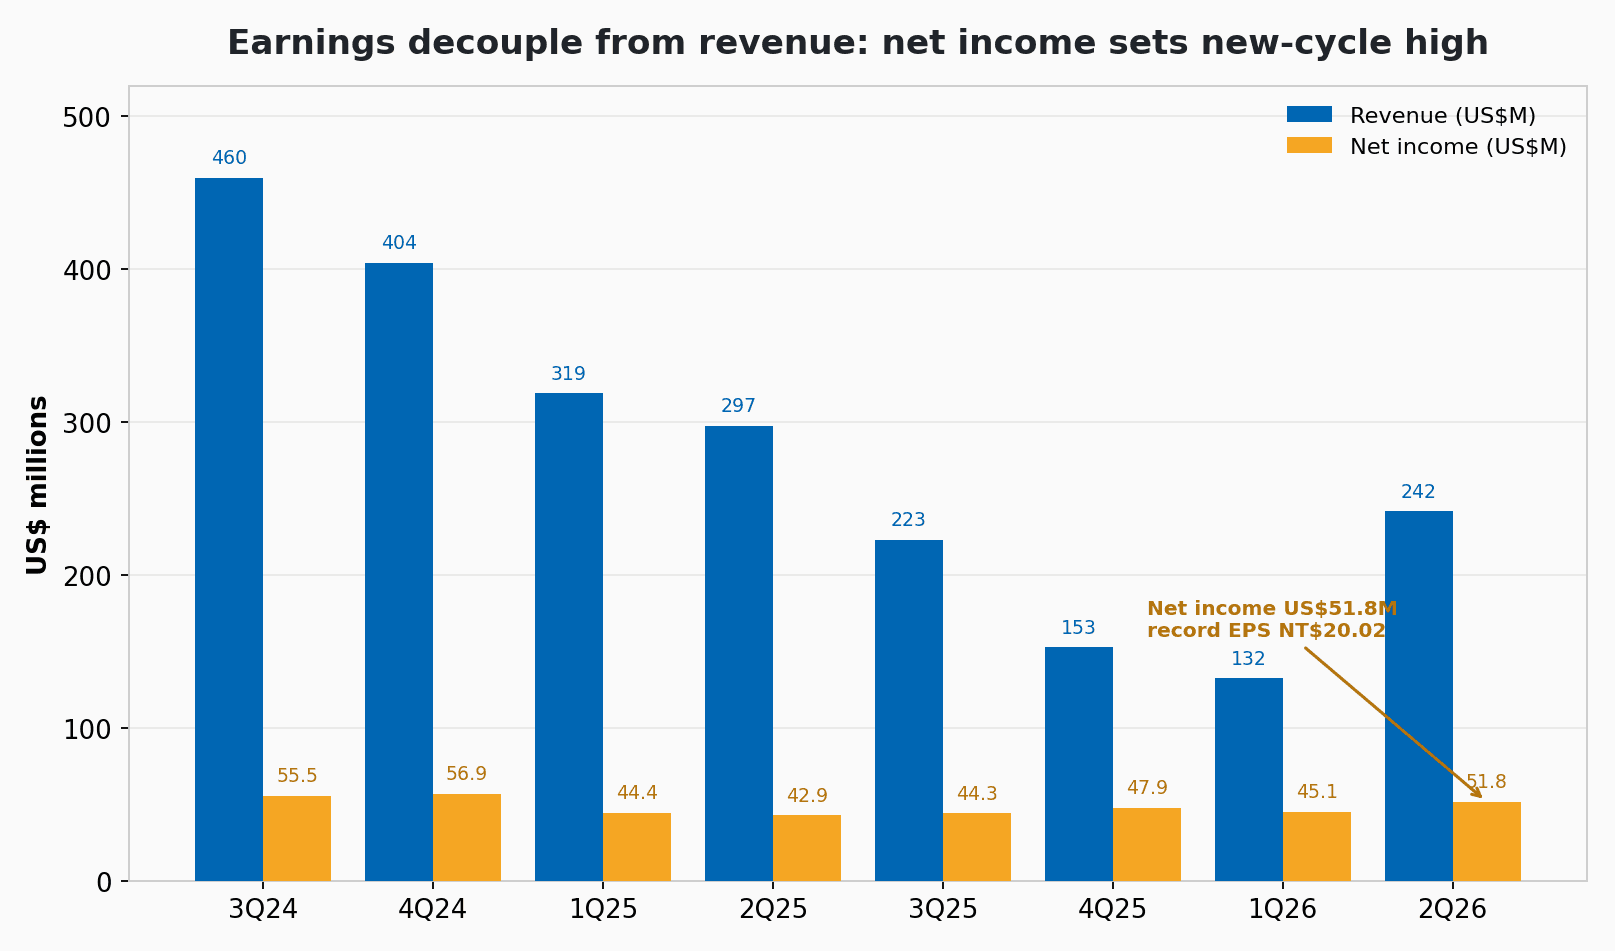
上一季的故事是「营收探底、利润却撑住」,靠的是高毛利的 NRE 顶着。这一季方向反过来:毛利率下滑,利润却创高,因为量产带进的营收金额盖过了毛利率的降幅。
过去八季,营收在 US$132M 到 US$460M 之间摆动、最高最低差 3.5 倍;净利却始终被压在 US$43M 到 US$57M 的窄区间。这条相对平稳的净利线,就是世芯用 NRE 与量产交替支撑利润的证据。管理层引导量产毛利率后续会滑向约 20%,但只要放量够猛,净利的绝对金额仍可能同步垫高。这正是这只股票现在的多头逻辑:毛利率往下,利润金额往上。
地域结构:北美一夜回到 51%
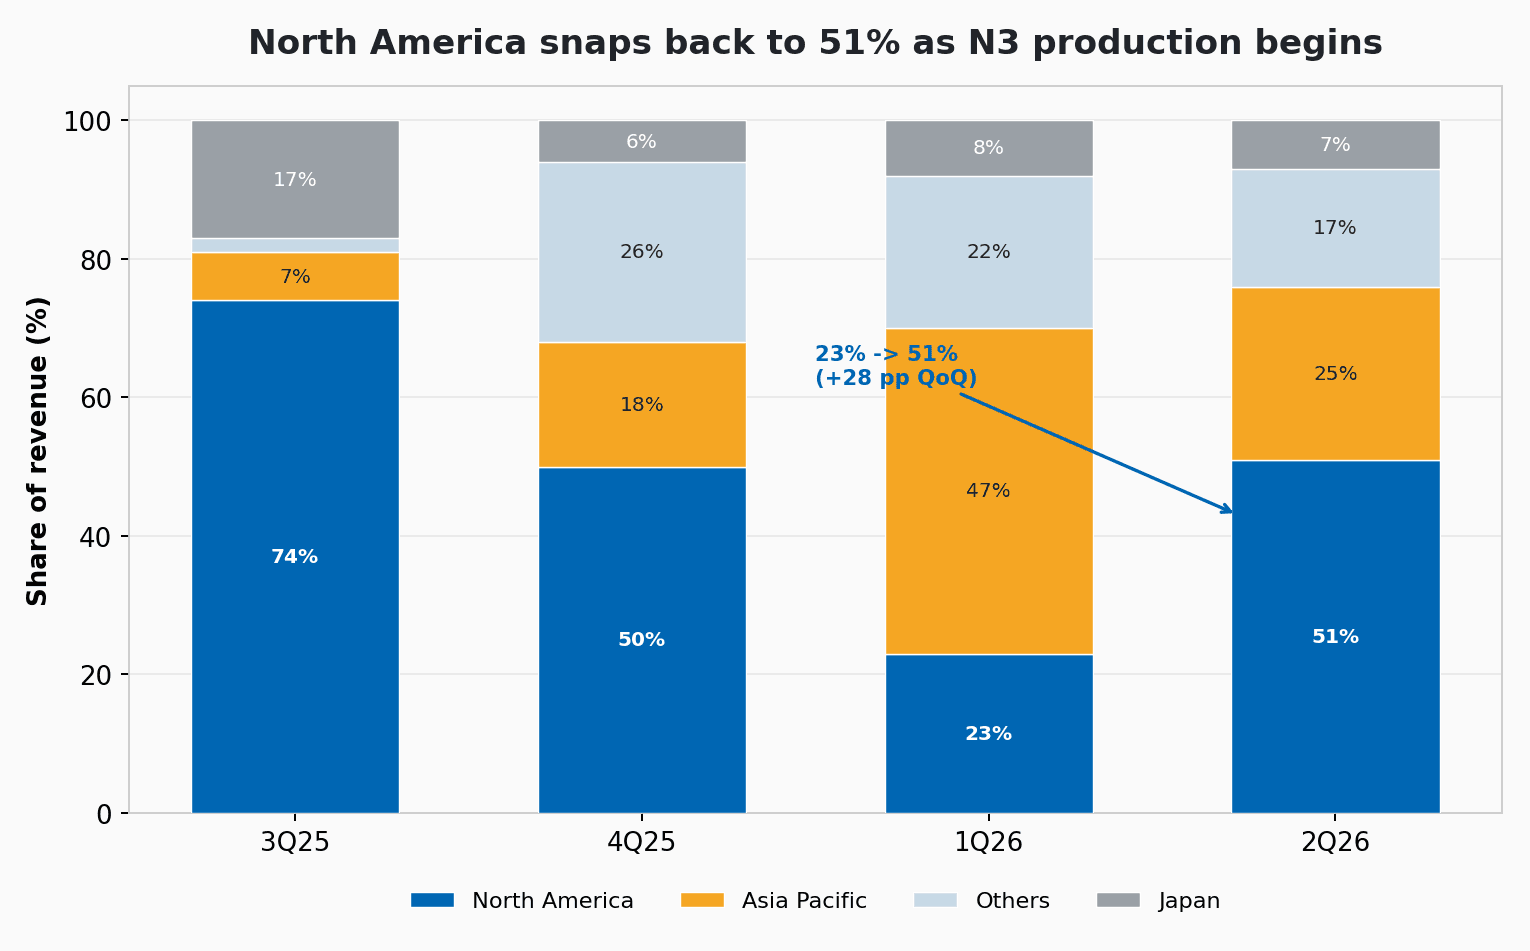
北美营收比重从上一季的 23% 反弹到 51%,金额约 US$123M、环比增约 305%。逻辑很简单:N3 加速器的客户是北美 hyperscaler,量产一开始,北美营收就顺势冲高。上一季亚太冲到 47%,其实是设计与 NRE 为主那一季的样貌;当美国端量产回来,地域结构就回摆向北美。
管理层怎么说
业绩说明会的定调前后一致。董事长沈翔霖明确给出三句话:Q3 营收与利润将同创历史新高、Q4 续逐季增长,而且这波增长「不是单季或单年的事」,既有量产项目加上次世代设计,足以支撑 2026 到 2029 这三到四年的经营可见度。
全年营收大约二八比重压在下半年,这个判断已经有一个落地的证据:七月单月营收 NT$74.33 亿、同比增 181.8%,是历史单月新高。考虑到 N3 加速器五月底才出货、六月贡献有限就能推动整季环比增 82.6%,把一整季都拉满放量的三季度确实有条件改写纪录。
往后看,两条线同时在走。量产这一侧,N3 加速器整个三季度持续放量,中国车厂的 ADAS 自动驾驶芯片出货稳定、次世代项目接近 Tape-out;设计这一侧,2 纳米(N2)的下一代 AI 加速器 NRE 项目预计年底前完成 Tape-out(芯片设计定案、送晶圆厂投片的里程碑),且合约金额、芯片售价与设计复杂度都高于 N3 世代。至于先进封装,管理层未把 CoWoS(台积电的先进封装技术)列为 2026 年放量的瓶颈。
机构反应:EPS 创高,目标价却先降
这是一份两面的财报,机构的反应也是两面。财报前卖方极度乐观,瑞银与美银证券在业绩说明会前都挂 NT$6,000、FactSet 共识中位数同样落在 NT$6,000。财报后,机构把重点放在毛利率约 35%(低于上季 50%)与 N3 放量节奏不及最乐观模型,随即把 2026 全年 EPS 从约 133.5 下调到约 115、目标价由共识约 NT$6,000 重设至约 NT$5,000。
但下调的是短期数字,不是长期评级。多数券商维持买入,并保留正向的 2027 剧本:2027 年营收有望突破 NT$1,000 亿、全年 EPS 有望达约 165。
这份财报真正的意义
过去三季,这只股票的多空争论其实只有一个二元问题:N3 量产到底会不会来?这一季的答案是会。营收环比增 82.6%、3nm/2nm 占比冲到 47%、北美回到 51%,三个结构指标一起确认了同一件事。
问题答完,战场就换了。接下来市场要吵的,不再是「量产会不会来」,而是「量产毛利率最后停在多低」,以及「N2 的 2027 管线能把估值重估到什么位置」。毛利率会从 50% 一路滑向约 20%,但只要营收金额增长得够快,利润就能一边被稀释毛利率、一边创新高。
2026 的剧本已经翻到收割章节。真正的悬念,落在 2027 那一页还没写的 N2 故事。