Cisco 直接把 FY26 AI 订单目标翻倍——而且"无聊的本业"也在同比增长 19%
Cisco 这份 FY2026 第三季财报,同时摆着两个故事,两个故事互相印证。
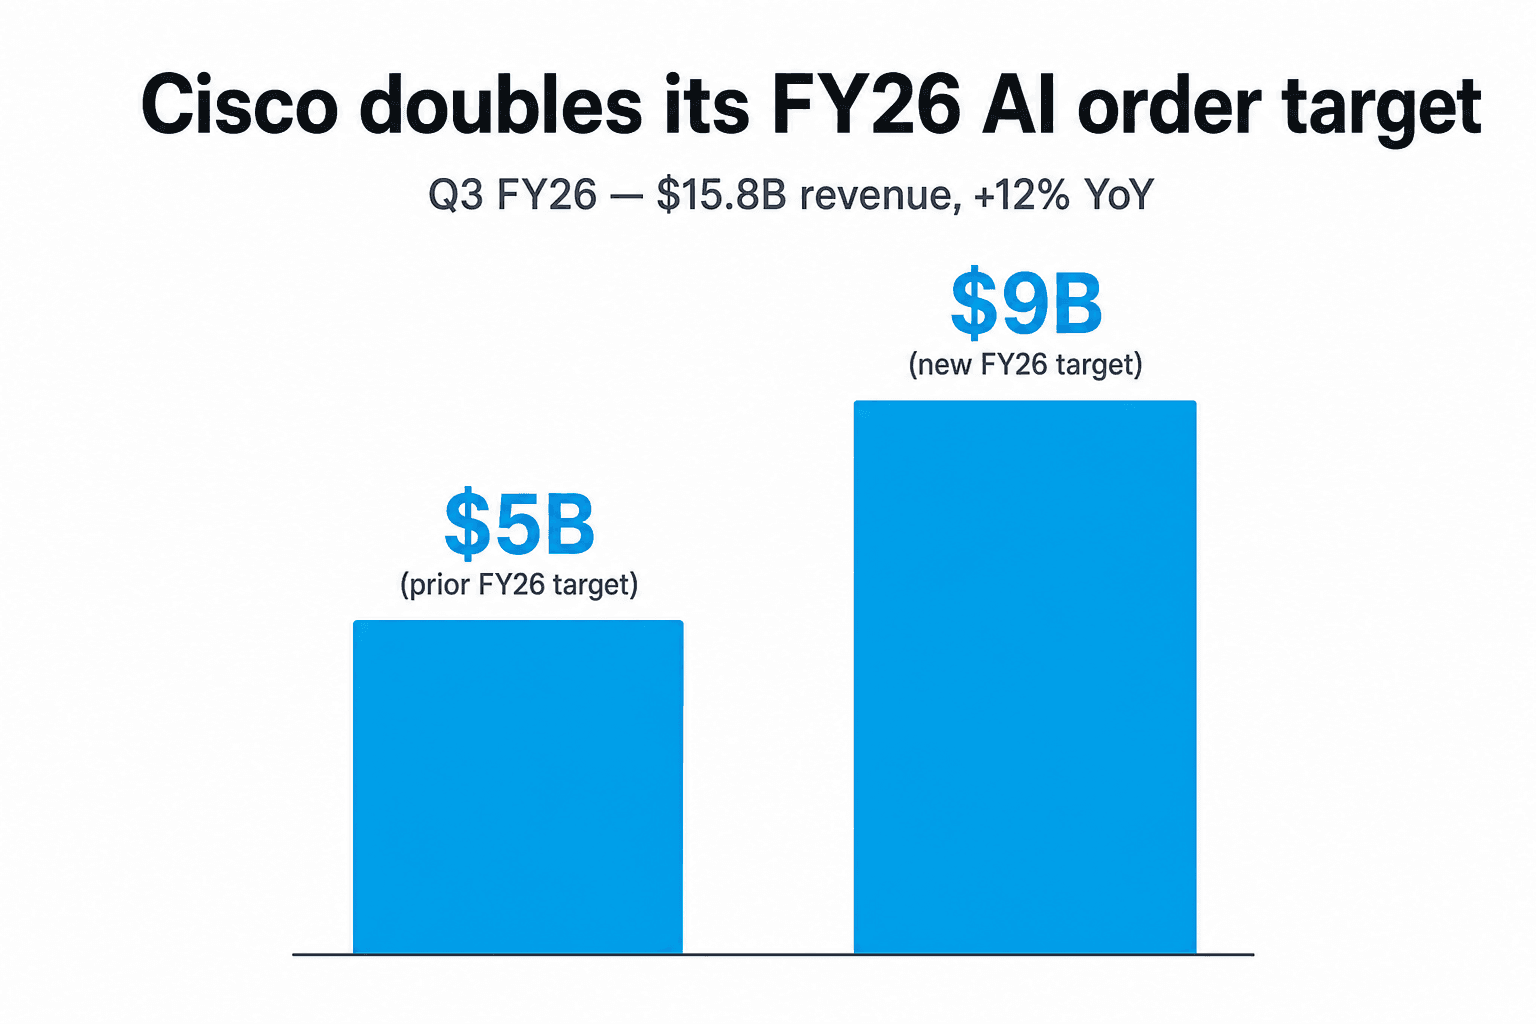
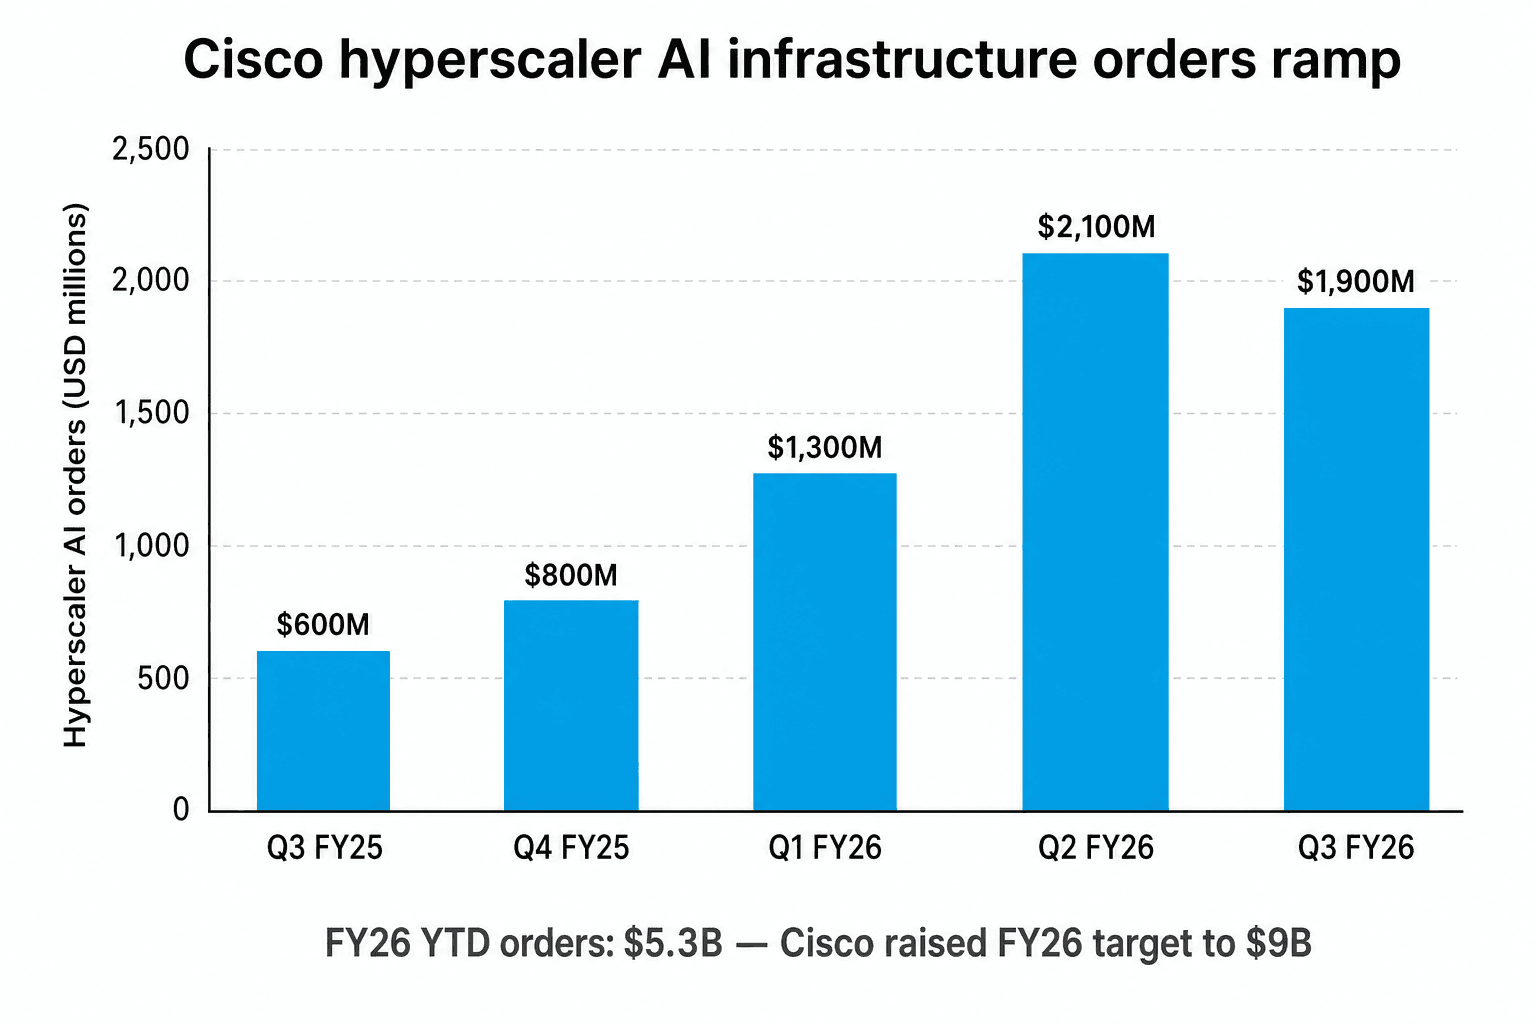
第一个是大家进场前就在等的:hyperscaler AI 基础设施订单。Cisco 本季录得 $1.9B 的 hyperscaler AI 订单,加上前两季度累积,FY26 年初至今已经 $5.3B——还没进 Q4,就已经超过 2 月定下的全年 $5B 目标。管理层因此把 FY26 hyperscaler AI 订单目标直接拉到 $9B,AI 收入目标从 $3B 提到 $4B。
第二个故事是市场没人预期的。把 hyperscaler 全部剥离,Cisco 剩下的产品订单同比还是 +19%。Networking 订单 +50%。园区网络订单 +25%。数据中心 switching 订单 +40%。那群"过去七年都没换过交换机"的企业 IT 客户,终于开始下单了——而这个周期,恰好是 Cisco 竞争对手都低估的。
营收 $15.8B、同比 +12%,是十年来最强的单季增长。Non-GAAP EPS $1.06、Non-GAAP 营业利润率 34.2%。Cisco 把 FY26 收入指引提到 $62.8B-$63.0B(中位数较 2 月版本再加 $1.6B),Non-GAAP EPS 上调到 $4.27-$4.29。股价当日盘中收 +2.6%,盘后再涨约 8%。
AI 订单簿终于把"对的那个零"加上去了
要记住的数字是 $9B。这是新的 FY26 hyperscaler AI 订单目标——为 FY25 全年 $2B 的 4.5 倍,比 2 月设的 $5B 目标再高 80%。这是 Cisco 在 AI 基础设施这个叙事上,单次拉高最多的指引。
背后的算式很单纯。Q1 FY26 录得 $1.3B、Q2 录得 $2.1B、Q3 录得 $1.9B,三个季度累计 $5.3B,对应原本 $5B 的全年目标。如果 Q1-Q3 的节奏延续到 Q4,FY26 大约落在 $7B 左右;要做到 $9B,光 Q4 一个季度就要拿 $3.7B——管理层认为这个目标还算保守,因为订单能见度已经延伸到 CY27。
对应的收入数字是 $4B(从 $3B 上调)。Cisco 的 hyperscaler AI 收入同时来自 silicon(Silicon One ASIC)、systems(搭载 P200 / G200 的 switch)、optics(Acacia 的 coherent pluggable)。订单转收入的速度,同一财年内大致 60-70%,余下流到 FY27——这也对得上 $9B 订单 / $4B 收入的差距。
Design win 的节奏也对得上订单轨迹。Cisco 本季在 Silicon One P200 拿到两个 hyperscaler 的 design win,是首批 P200 的"scale-across"应用;Q4 开季前两周又拿下第三个。Acacia 单季录得 $1B+ 订单,FY26 全年朝着同比 +200%+ 的方向走。
客户集中度的疑虑真实存在,但已经被量化:Cisco 当前的 hyperscaler AI 收入集中在前四大 hyperscaler,但 design win 的分布(本季 5 个新 design win,跨 optics 与 systems、跨多家买家)已经把 18 个月前那种"单一客户绑死"的风险显著降低。
没人 price-in 的事:园区换机潮回来了
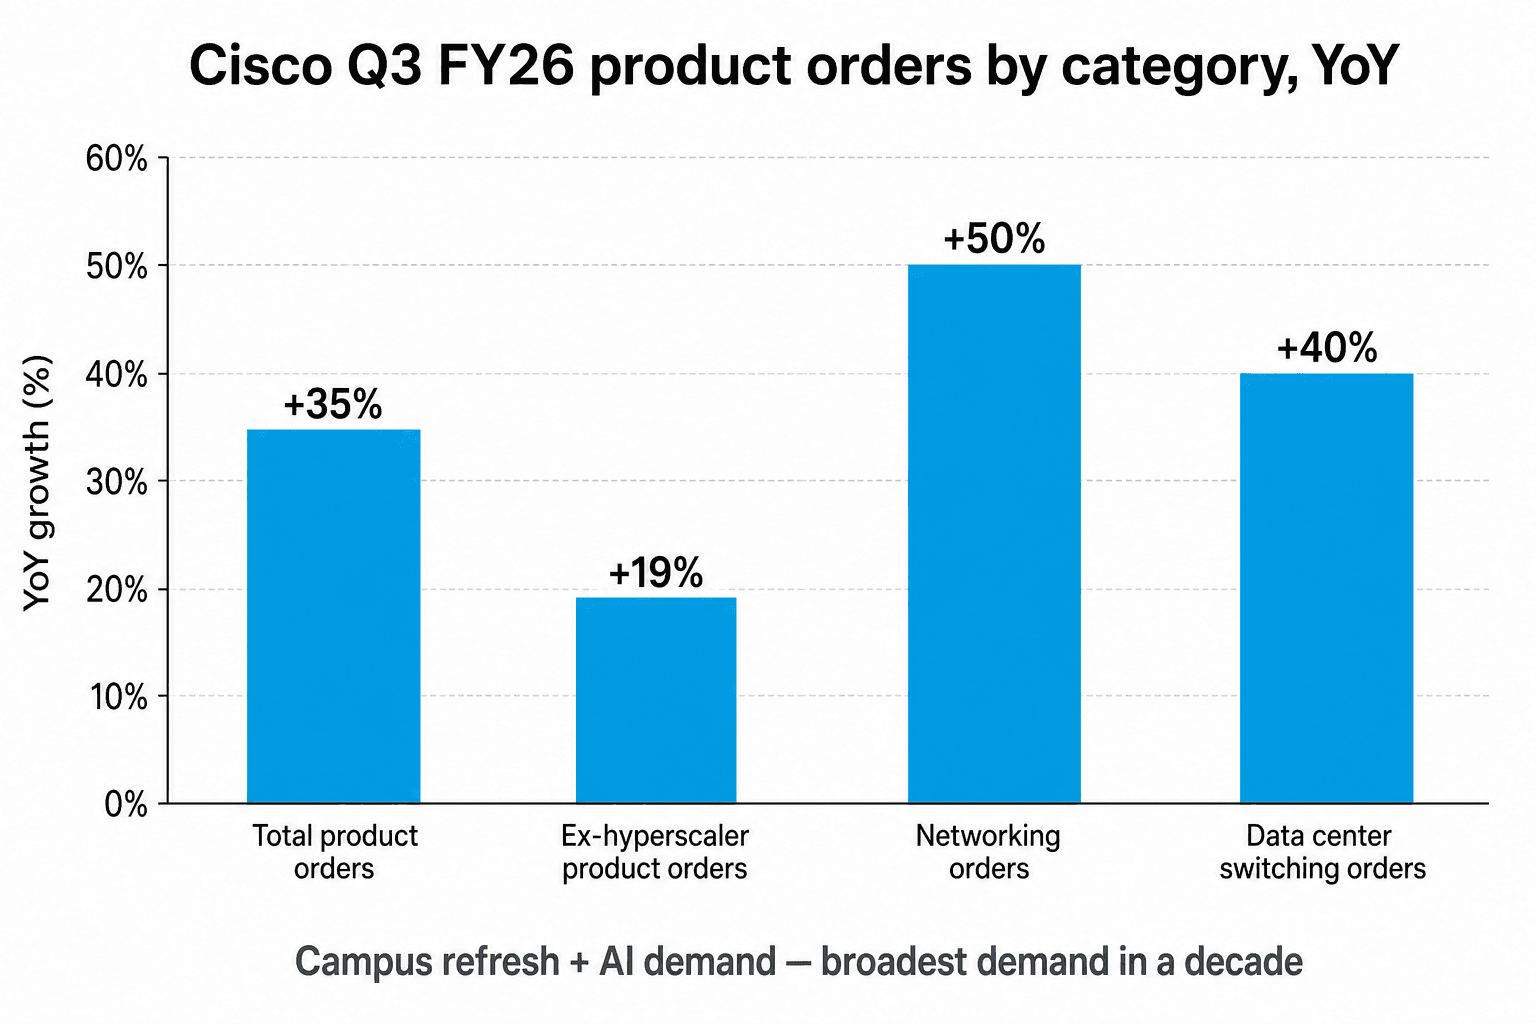
这条才是 AI 多空双方都漏掉的:总产品订单同比 +35%,扣掉 hyperscaler 之后,剩下的本业还是同比 +19%。是 Cisco 十年来最强的全面性需求。
园区网络订单同比超过 +25%。数据中心 switching 订单同比超过 +40%。18 个月前推出的新一代 Catalyst 产品线,目前的 ramp 速度是 Cisco 公司史上最快。CEO Chuck Robbins 在电话会议上的原话是:"这是十年来我们看过最广、最深的需求。"
背后的逻辑不神秘。上一轮企业园区换机周期高峰在 2019 年,疫情期间冷掉、之后始终没真正回来。Wi-Fi 6E、Wi-Fi 7、Post-Quantum 安全合规、AI-at-the-edge 应用、加上关键基础设施现代化的监管顺风——这些题目最后都指向同一个采购决定:把川普第一次当总统时装的交换机换掉。被递延在企业 IT 预算里的换机需求是一大笔,Cisco 现在开始收割。
两个推论。第一,AI 基础设施叙事不是 Cisco 增长故事的全部——它是叠在更广的换机周期上的话题担当。第二,ex-hyperscaler 那条 +19% 比 hyperscaler 的 +217% 同比更耐打——因为园区换机合约平均 3-5 年,客户想砍也砍不快。
如果要建模型,问题剩一个:ex-hyperscaler 的 +15-20% 还能维持四个季度吗?如果可以,光靠这条线,FY27 收入就能上看 $70B——还没算 AI 基础设施的任何进一步加成。
毛利率压缩,是入场门票的代价
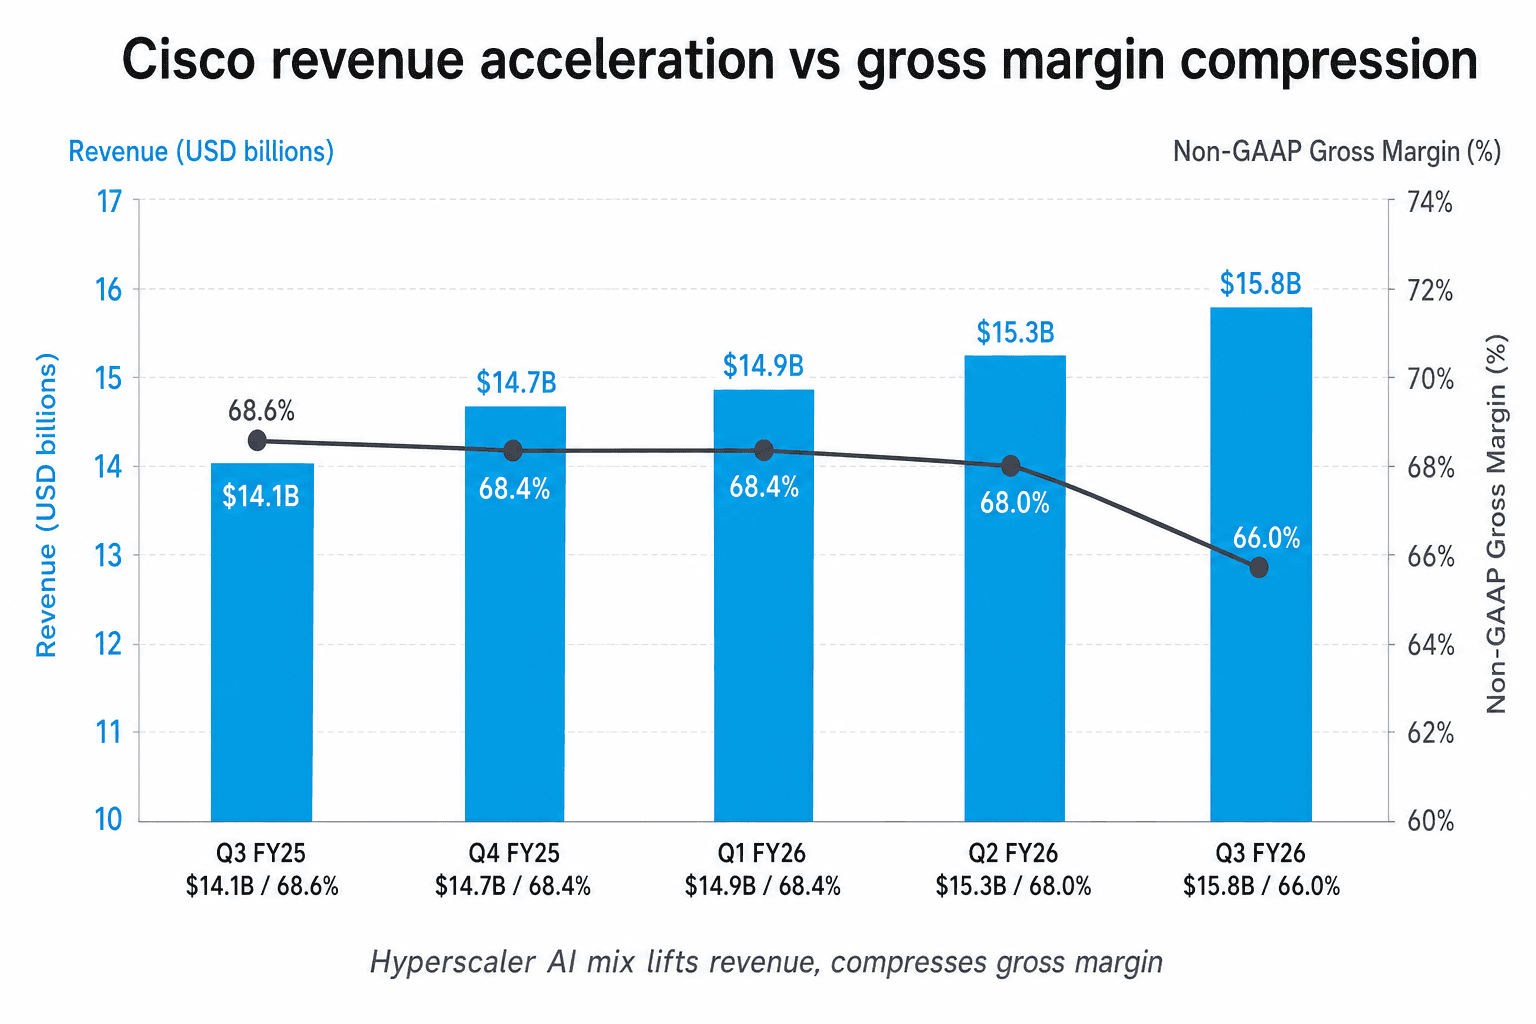
空方的论点很短:66.0%。这是 Cisco FY26 Q3 的 Non-GAAP 毛利率,同比压缩 260 bps(去年同期 68.6%)。压缩幅度逐季放大,与 hyperscaler AI 比重上升的曲线一致。
关于这条线,三件事要说清楚。
第一,这种压缩是结构性的、来自产品组合改变,不是本业恶化。Hyperscaler 硬件的毛利率落在 35-45%,传统企业 networking 则在 65-70%。当 hyperscaler AI 从收入的 5% 拉到 10-15%,blended 毛利率本来就会被压。CFO Mark Patterson 在电话会议上把 66-67% 设为新的常态水平,并不是当作往下走的中继站。
第二,绝对毛利金额还在增长。FY26 Q3 Non-GAAP 毛利金额约 $10.5B、去年同期 $9.7B,增量约 $0.8B——即便毛利率被压,毛利"美元数"还在加。问题从来不是 Cisco 的企业业务有没有问题(显然没有),而是市场愿不愿意给多出来的 $1.6B 收入一个 mix-blended 的估值,还是只盯着压缩的优化指标扣分。
第三,Non-GAAP 营业利润率 34.2%,同比只掉 30 bps——即便毛利率掉了 260 bps。算式:R&D 费用同比 +1.8%,对应营收 +12%。三倍的运营杠杆吸收掉毛利率的逆风。只要费用线继续守纪律,毛利率的故事其实没那么紧。
电话会议实际说了什么
Chuck Robbins 开场 12 分钟的 prepared remarks,结构比平时清晰很多:
"AI 基础设施订单":FY26 目标 $9B、为 FY25 的 4.5 倍、年初至今已 $5.3B。 "Networking 是十年来最广的需求":ex-hyperscaler +19%、园区 +25%、DC switching +40%。 "Acacia 在燃烧":单季 $1B+ 订单、FY26 同比 +200%+。 "Splunk 转型为数据平台":收入受到 on-prem 转云订阅拖累,但 ARR 双位数增长。 "毛利率,就是当 AI 时代基础设施的代价":压缩源于 mix、控制在营业利润这条线。
Q&A 第一个热门话题:hyperscaler 的订单是不是一次性 front-load?Robbins 的回答——能见度延伸到 CY27、design win 是多年期项目、本季 5 个新 design win 跨 optics 与 systems、跨多家 hyperscaler,单一客户风险已经比 18 个月前低很多。
第二个热门话题:毛利率。Patterson 守住 66-67%。第三个:Splunk,管理层承认 on-prem 转云订阅会压短期 reported 收入增长,希望投资人改看 ARR 曲线。
第二天早上华尔街三分之二的人做了什么
卖方反应走了一个经典的"beat-and-raise + 结构性故事"流程。中位数目标价从财报前的约 $94,跳到次日早上约 $115。Morgan Stanley 从 Equal-Weight 上调至 Overweight、目标价 $120。Goldman 维持 Conviction List 上的 Buy、目标价 $125。JP Morgan 从 $96 提到 $112。Wells Fargo 从 $92 提到 $118。Citi 从 $98 提到 $115。
Bernstein 维持 Market Perform 的反向立场,目标价仅从 $80 微调到 $95,论点是"当前估值已把 AI optionality 计入,纯 optics 标的 risk/reward 更好"。
财报后的整体评级变成 Strong Buy(追踪的大行中,8 个 Buy、1 个 Hold)。目标价分散度其实比财报前还收敛——原本对 AI 基础设施叙事有疑虑的分析师,要么投降、要么维持原本模型。
下一份 Q4 财报看什么
三个数字将决定下一份财报(目前排在 2026 年 8 月中旬):
hyperscaler AI 订单节奏。要达到 FY26 $9B,光 Q4 就要拿 $3.7B、接近 Q3 速度的两倍。答案大概率还是超预期,但 optics / silicon / systems 的订单组合会决定 FY27 的起跑点。
ex-hyperscaler 订单增长。如果 +19% 再撑一个季度,园区换机论述会变成市场共识;如果掉到个位数,叙事会回到"只剩 AI"。
毛利率底。Q4 指引 65.5%-66.5% 与 Patterson 的框架一致。如果掉到 65% 以下,运营模型整体将被迫重估。
进 Q4 的 setup 是这几年最干净的一次。Cisco FY26 内已经连续三个季度上调指引——这种节奏,自 2000 年代中期以来不曾看过。问题已经不是 AI 基础设施叙事是不是真的,而是企业换机周期还剩几个季度。
如果答案是"还有四到八个季度",FY27 的样子,跟 Cisco 过去 15 年产出的任何一年都会完全不同。