TSMC Q1 2026:HPC 占比首次突破六成,AI 需求终于压过手机季节性
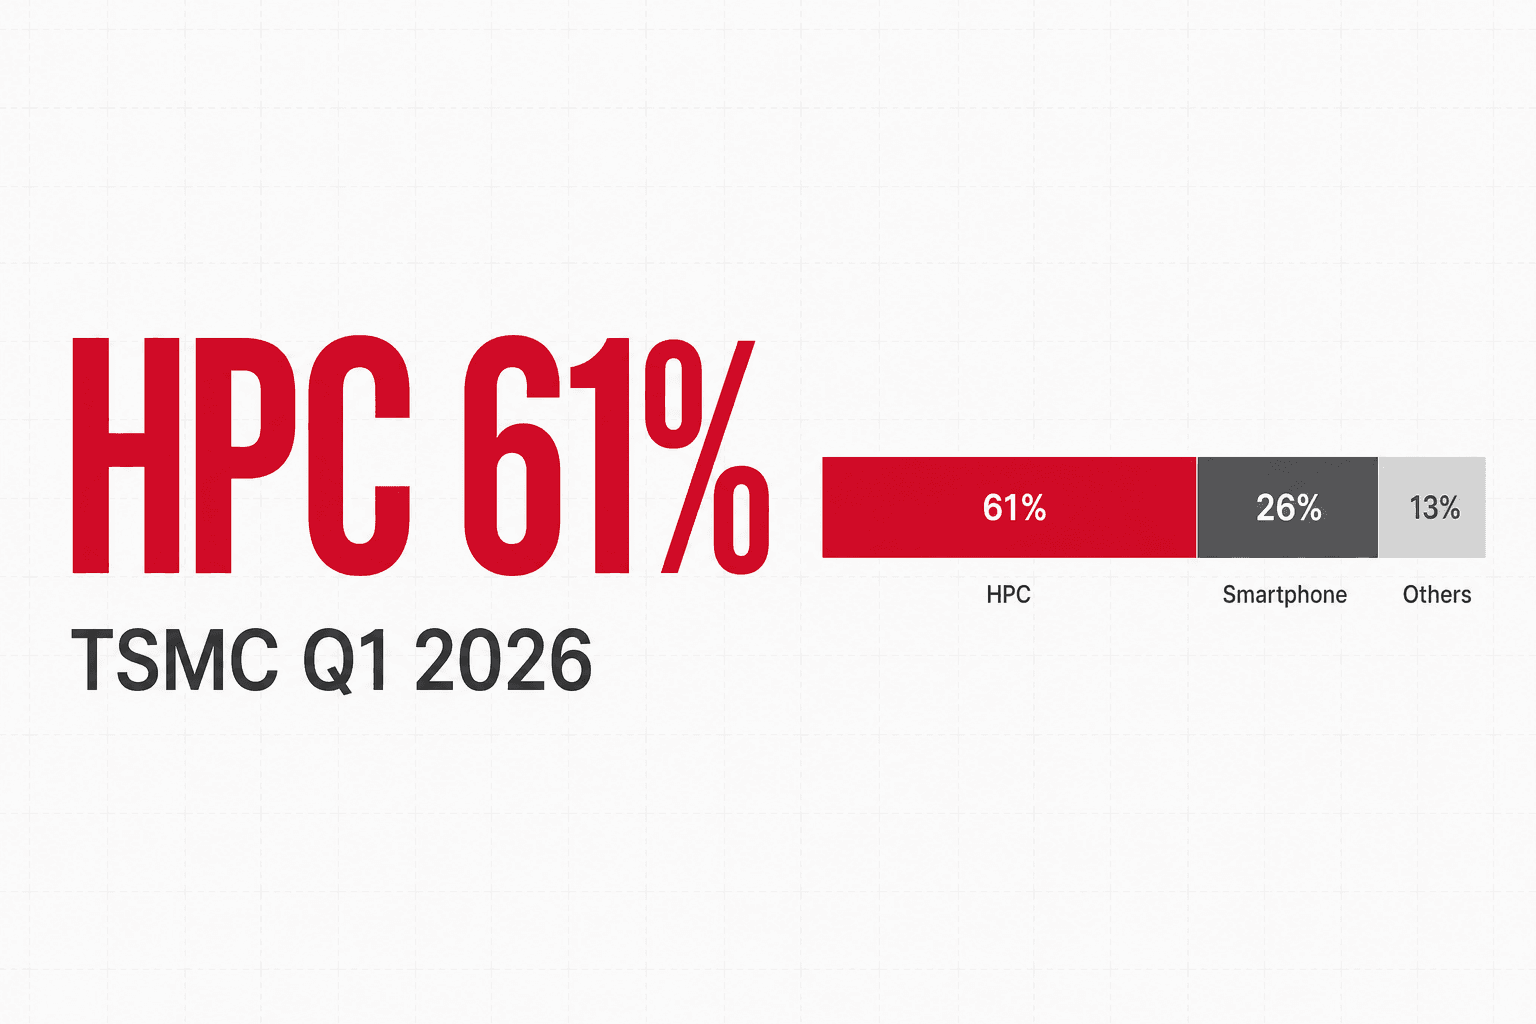
一个违反季节性的季度
TSMC 的 Q1 在过去十年里几乎都是同一个故事:iPhone 旺季结束、骁龙 / 天玑旗舰新机备货告一段落,于是手机芯片出货量环比下滑,整家公司的营收也跟着季减。Q1 2025 的营收环比就是 -3.4%,完全符合教科书。
Q1 2026 的营收环比是 +8.4%。
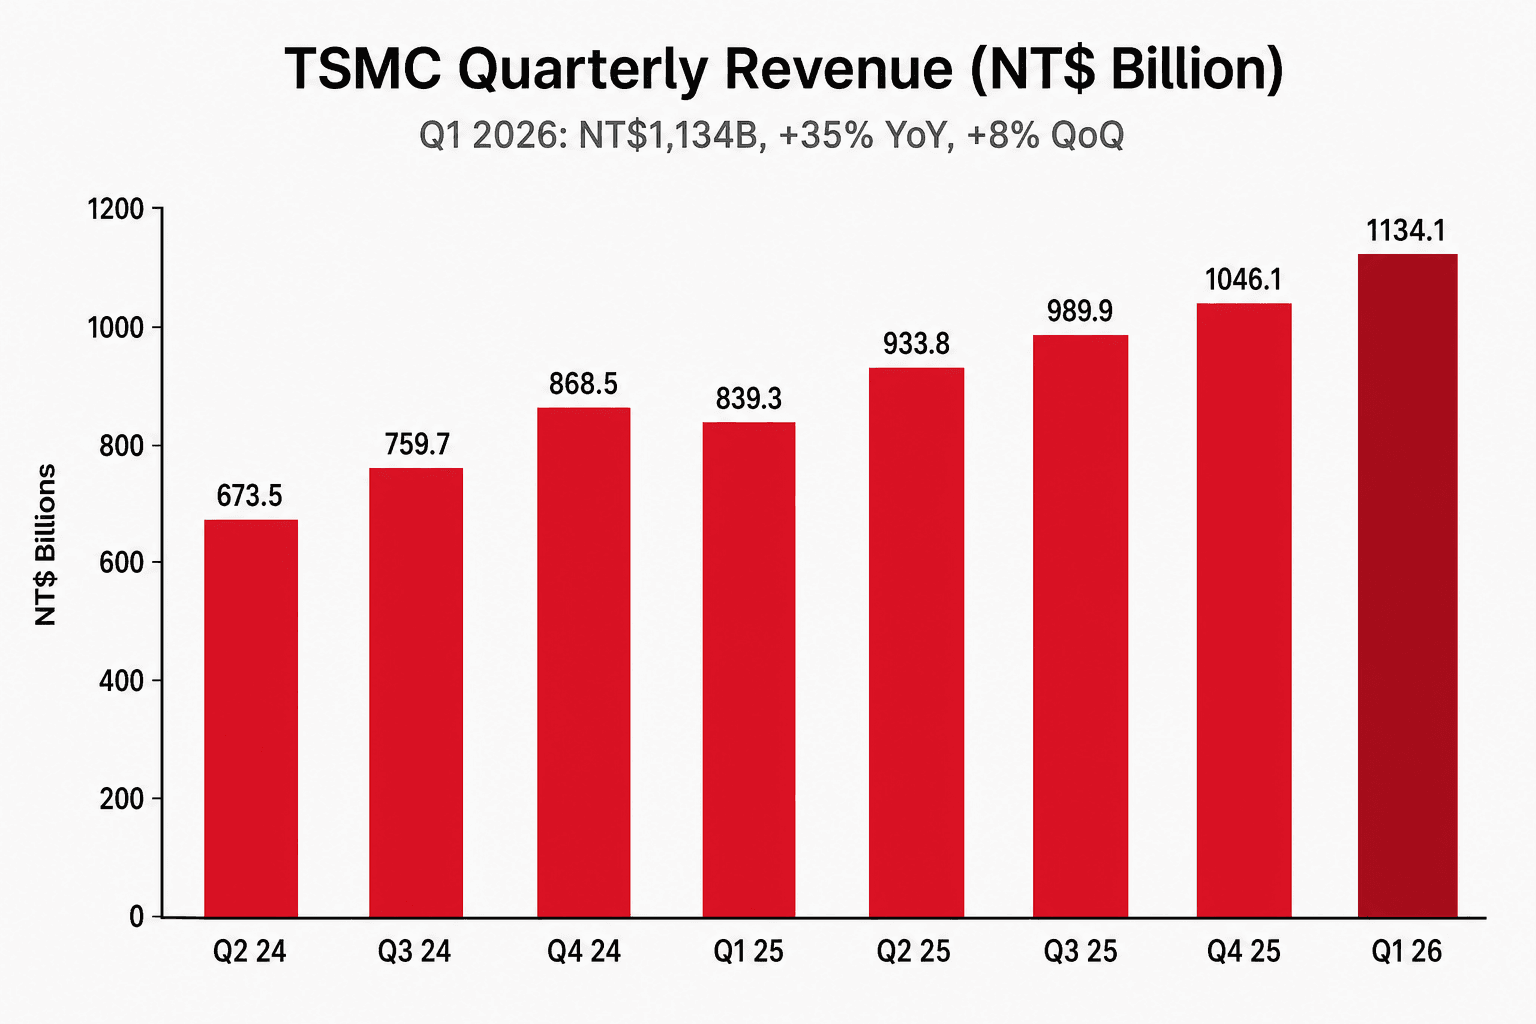
这个方向反转不是来自手机板块意外强劲——手机营收绝对值环比确实是 -11.9%,符合预期。逆转的来源是 HPC 板块:HPC 占营收比重从 Q4 2025 的 53% 跃升到 61%,相当于 +8 pp QoQ。换算成绝对营收,HPC 在 Q1 2026 约为 NT$691.8B——这个数字本身已经比 TSMC 两年前 Q2 2024 的整家公司总营收(NT$673.5B)还要高。
两年的 AI 需求复利,已经把 HPC 这条单一产品线推到比七个季度前的整家公司还大的规模。
HPC 与手机的此消彼长
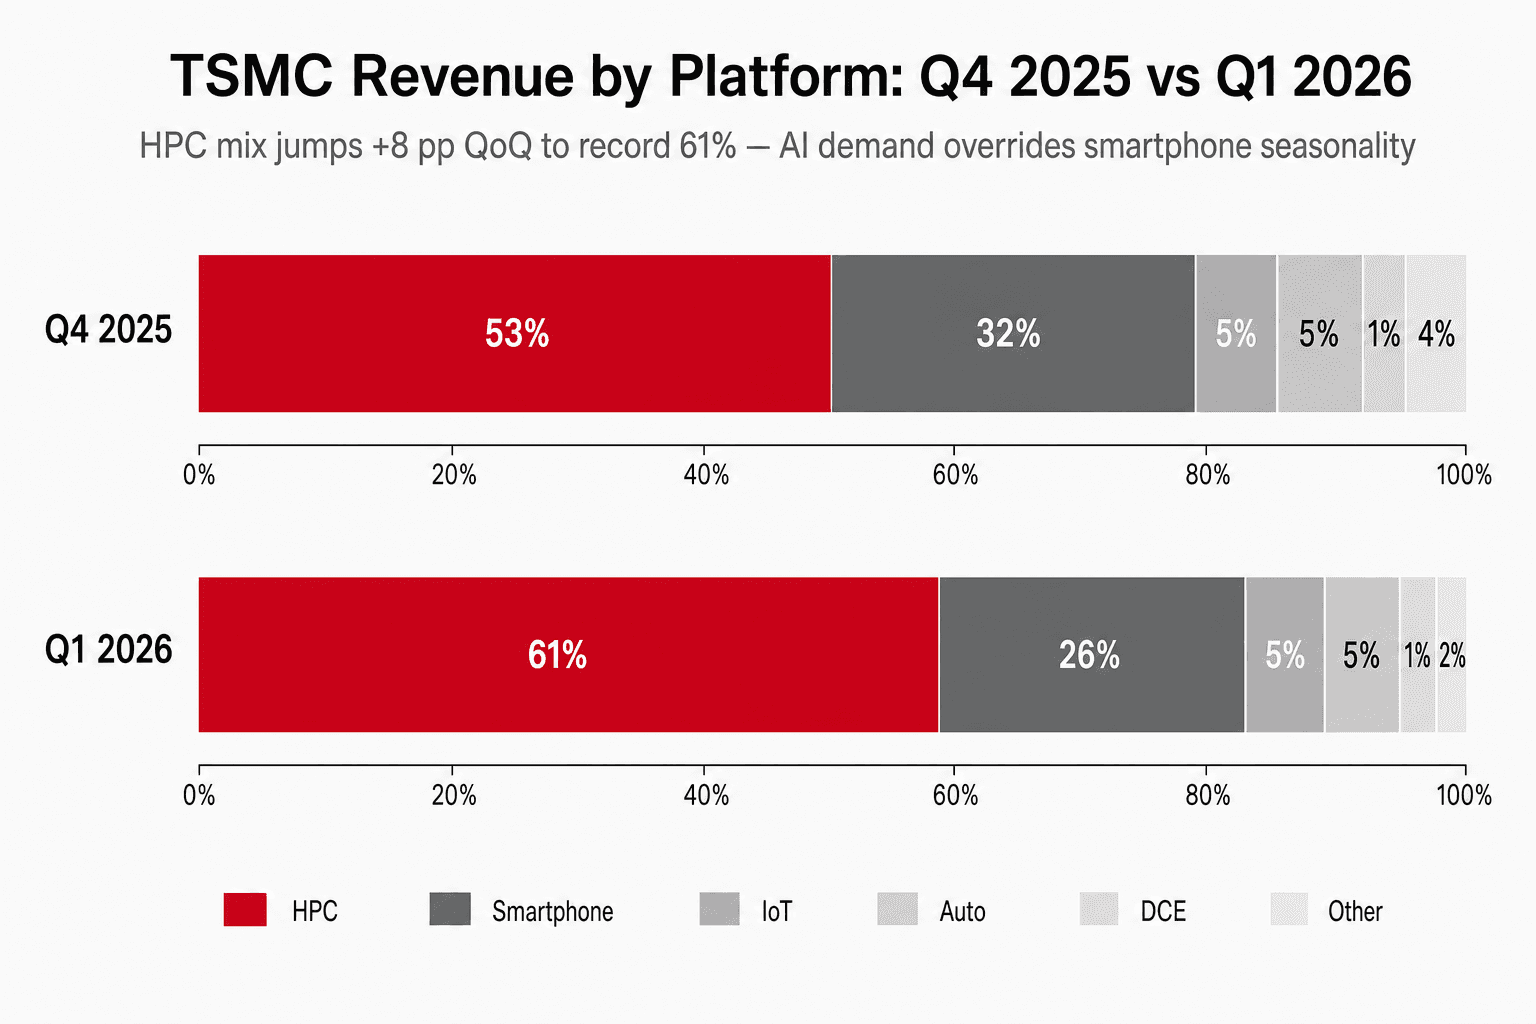
把 Q1 2026 跟过去八个季度放在一起看,这次的 +8 pp 并不是一次性脉冲。HPC 占比的轨迹是:52%(Q2 2024)→ 51%(Q3 2024)→ 53%(Q4 2024)→ 59%(Q1 2025)→ 60%(Q2 2025)→ 57%(Q3 2025)→ 53%(Q4 2025)→ 61%(Q1 2026)。中间有过小幅波动,但七个季度的趋势是清楚的:每季度平均 +1.3 pp。
CEO 魏哲家在业绩说明会 Q&A 时被问到 HPC 是否已见顶,他的回答值得逐字保留:
AI 计算正在驱动结构性需求增长,我们预期这个增长至少会持续到本十年结束。
— 魏哲家,TSMC Q1 2026 业绩说明会,2026/04/16
注意他没有给出比例上限。考虑到 N2 在 2026 下半年量产时的早期客户结构(AI 加速器占 N2 早期 tape-out 的比重明显高于 N3 同期),HPC 在年底前推到 65% 并不需要多激进的假设。
利润率三项全开:66.2% 是一个重新定义基准的数字
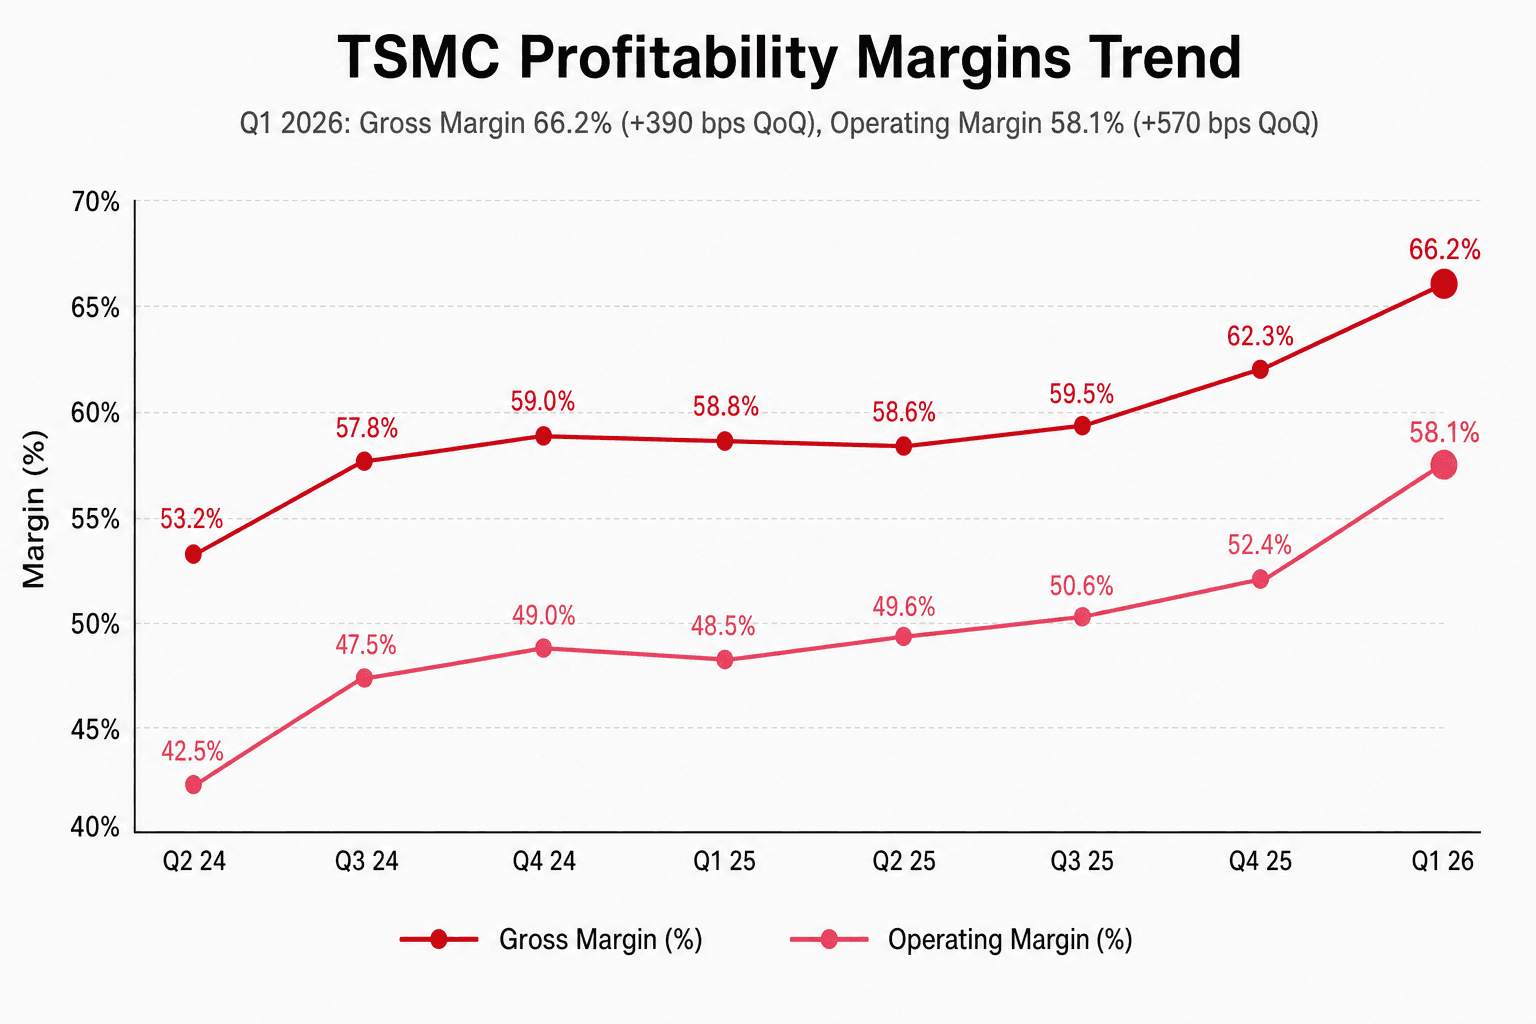
毛利率 66.2% 跟营业利润率 58.1% 两个数字同时创新高,每一个都比过去 12 个季度的中位数高出超过 8 pp。这不是「强劲一季」的范围,这是「重新定义公司本身能力」的范围。
CFO 黄仁昭把扩张归因到三个因素的叠加:(1) 海外厂的成本拖累已稳定在每年 2–3 pp、(2) N3 良率成熟到该节点毛利率将在 2026 下半年超越公司平均、(3) N3 / N5 全年满载。三件事任何一件都不是新讯息,但三件事同时生效的时间点落在 Q1 2026。
更重要的是黄仁昭对「可持续性」的措辞转变。Q2 2024 业绩说明会时,当被问到毛利率扩张能持续多久,他的回答是「我们不能保证」。这次他用的是「除非出现非预期的汇率或投入成本冲击,否则应该会持续整个 2026」——这个从「不能保证」到「除非有非预期事件,否则会持续」的措辞转变,本身就是一个独立的信号。
「结构性 53%、56%+ 可达成」的长期目标措辞保持不变。但 66.2% 的实际读数现在把这个措辞重新定位成一个极为保守的下限——而不是一个「乐观情境」。
全年指引上调,AI 加速器 CAGR 从 45% 跃至 54–56%
两个指引同时上调,一前一后出现在业绩说明会的开场与 Q&A:
全年 2026 USD 营收增长:从 Q4 2025 业绩说明会的「接近 30%」上调为「30% 以上」。CFO 补充说实际数字「可能落在 low-30s%」。对应的 NT$ 增长率会更高,因为 TWD 从年初 31.45 走弱到目前 31.78。
2024–2029 AI 加速器营收 5 年 CAGR:从 45% 上调为 54–56%。这是 18 个月内第三次上调——2024 European Tech Symposium 给出 mid-40s,Q3 2025 上调到「around 45%」,这次再上调约 10 pp。54–56% 的 CAGR 隐含 AI 加速器营收从 2024 年约 $20B 增长到 2029 年的 $180B 量级。
魏哲家把这次上调的依据集中在一个说法上:
从生成式 AI 与查询模式,转向代理式 AI 与命令行动模式,正在带来 Token 消耗量的另一次阶梯式跃升。这推动更多的计算需求,支撑了对前缘硅的强劲需求。
— 魏哲家,TSMC Q1 2026 业绩说明会
「Token 消耗的阶梯式跃升」这个说法是这次业绩说明会的关键句。它把 AI 需求的增长从「线性」重新定位成「分段跃升」,每一次新的应用模式(从 generative → agentic → 后续模式)都会带来一次需求量级上的不连续跃升。如果这个叙事正确,那么 54–56% 还可能保守。Bernstein 的 Mark Li 在会后 note 中认为实际 CAGR 可能落在 low-60s%。
CoWoS 是 2026 仍未解决的瓶颈
业绩说明会 Q&A 环节有 8 分钟集中在 CoWoS 上。卖方反复问同一件事的不同版本:产能何时能追上需求?
魏哲家的回答是两个量化承诺 + 一个不变的限制:
- 2026 年 CoWoS 产能 加倍 vs. 2025 年。
- 2027 年再 加倍 vs. 2026 年。
- 「需求仍然远超过我们能供应的数量。」
这个限制是整个 AI 加速器供应链最关键的单点瓶颈。NVIDIA、AMD、Alchip(代设计 Amazon Trainium)、Broadcom(代设计 Google TPU)所有客户的出货节奏,最终都受限于 TSMC CoWoS 的可分配产能。Q1 2026 的 +57% 加速器需求增长被供应压住了——TSMC 只能输出它能盖出来的量。
直接的二阶受益者是 ASE(3711.TW)等 OSAT,CoWoS 加倍时,先进封装后段的测试需求也会跟着放大。Q1 2026 业绩说明会后 ASE 股价 +3.4%、Alchip +5.1%,都是这个读法的反应。
风险点
三件事在这份报告里看起来乐观,但各自有独立的风险:
(1) 海外厂扩张节奏。Arizona Phase 3(N2/A16)提前承诺、Kumamoto Fab 2 动工——这些都会在 2027–2028 年带来额外 GM 拖累。管理层的「年度 2–3 pp 拖累」承诺涵盖了这个范围,但执行风险还是存在,特别是 Arizona 劳动力成本与良率学习曲线。
(2) 客户集中度。HPC 板块的增长有相当比例来自少数客户——卖方估计 NVIDIA 单一客户可能占 HPC 板块 25%–35%。没有官方披露,但这个区间意味着任何单一客户的订单调整都会在 TSMC 的损益上是非线性的。
(3) 汇率。USD 报表的 +40.6% YoY 跟 NT$ 报表的 +35.1% YoY 之间有 5.5 pp 的差距,主要由 TWD 走弱解释。若 TWD 在 2H 2026 走升,USD 名义增长率会自然回落——这部分不会被市场视为基本面变化,但会在头条数字上制造压力。
为什么这份报告是 2026 年最重要的 AI 财报
TSMC 的 Q1 2026 不只是「优于财测」这么简单。它在三个维度提供了结构性信号:
- AI 需求压过手机季节性:Q1 +8.4% QoQ 证明 AI 需求的绝对量已大到能单独抵消整个手机板块的季节性下滑。这是 AI 从周期性需求变成结构性需求的第一个明确会计证据。
- 利润率重新定义基准:66.2% 毛利率 + 58.1% 营业利润率把长期目标从「乐观情境」重新定位成「保守下限」。
- AI CAGR 上调 +10 pp:从 45% 跃至 54–56% 不是渐进调整,是对增长函数本身的重新校准。
对外资 AI 半导体论点来说,TSMC 是供应端最干净的 proxy。Q1 2026 确认了这个 proxy 仍在加速,且管理层第一次用「除非有非预期事件,否则会持续整个 2026」这种语气描述毛利率扩张。在卖方记忆中,这已经是 TSMC 业绩说明会语气最乐观的一次。
这种乐观有没有过度?三个风险点还在。但如果我们把「2026 年全球计算供应端最关键的单一财报」收敛到一份的话,这就是它。