纬颖 Q2 2026:史上最高的毛利率,史上最差的现金流
同一个季度,最高的毛利率和最差的现金流
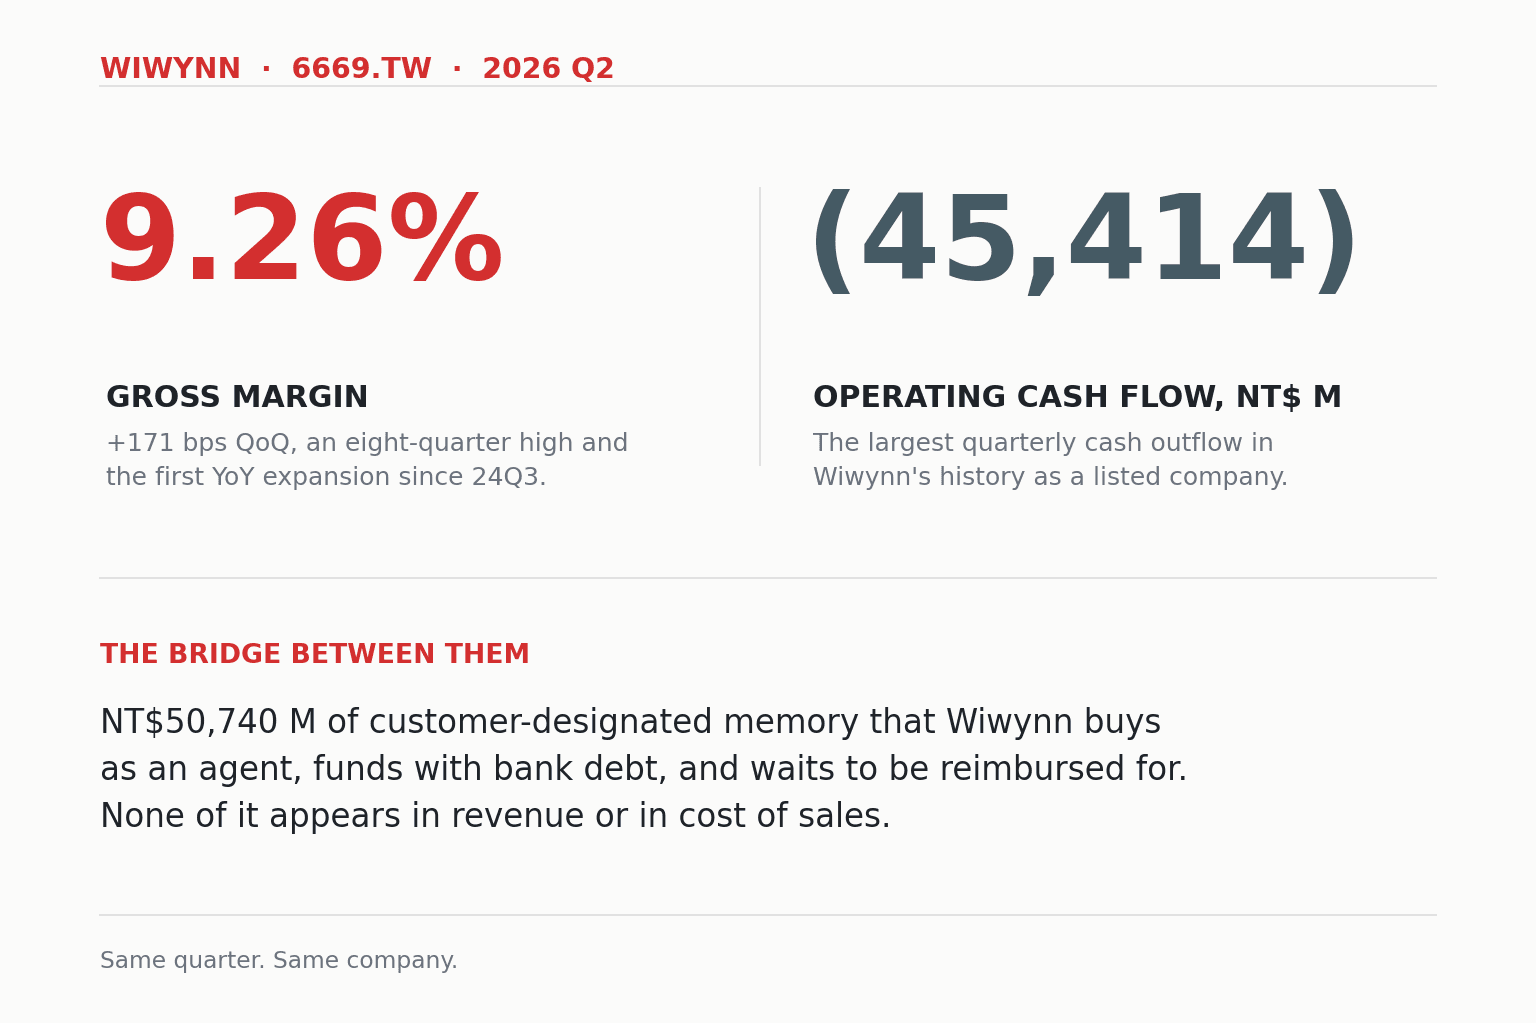
2026 年 8 月 7 日,纬颖 (6669.TW) 的董事会通过了公司历史上最漂亮的一张单季度损益表。营收 NT$2,781.53 亿,环比增长 0.59%、同比增长 26.01%,是单季度新高。毛利率 9.26%,环比提升 171 个基点,八个季度以来最高,也是自 2024 年第三季度以来第一次出现同比上升的毛利率。净利润 NT$149.69 亿、基本每股收益 NT$80.43,同样都是纪录。
翻到同一份财报的现金流量表,当季经营现金流是 −NT$454.14 亿。这是纬颖上市以来最大的单季度经营现金流出,比前一个季度的 −NT$161.54 亿再恶化 NT$292.60 亿,比去年同期的 +NT$90.27 亿恶化 NT$544.41 亿。
一家公司在同样的 90 天里,赚到史上最多的钱,也流出史上最多的现金。这两件事不是巧合,它们是同一件事的两端。
两个阅读基准,先说清楚。 第一,本文金额以新台币亿元表示,数字由公司公告的百万元金额换算(1 亿元=100 百万元)。第二,纬颖在 2026 年 9 月 2 日除权,每 1 股送 1.9827946 股股票股利,股数变成原来的 2.98279460 倍,每股价格因此同比例往下调整,持股总市值不变。本文所有股价与券商目标价一律采用除权后基准,必要时在括号内附上除权前原始报价;每股收益则采用财报上的除权前公告数,并在需要跟股价比较的地方附上除权后追溯调整数。
内存被搬出损益表了
纬颖自己给的解释只有两句话。公司在 8 月 7 日的书面说明中表示,自今年 4 月起部分客户的内存已改为"代采购模式",相关金额不计入营收及销售成本,加上第二季度新产品导入带来 NRE 收益提升,共同带动单季度毛利率提升至 9.3%(自由财经、经济日报)。
用白话拆开:客户自己指定内存向谁买、按什么价格买,纬颖负责下单、付钱、装机、出货。因为纬颖在交付之前并没有真正取得这批内存的控制权,合并财报的收入确认政策把纬颖定位为"代理人"(agent)而非卖方,于是这笔钱从营收和营业成本里同时消失。
内存是服务器里最没有加价空间的零件之一。把一块接近零毛利的东西从分子和分母同时拿掉,毛利率这个比率就会变好看,但公司实际赚到的毛利金额不会因此多一块钱。这也是为什么 4 月营收环比下降 16.14%,公司却同时说机柜出货量其实还是环比增长的。
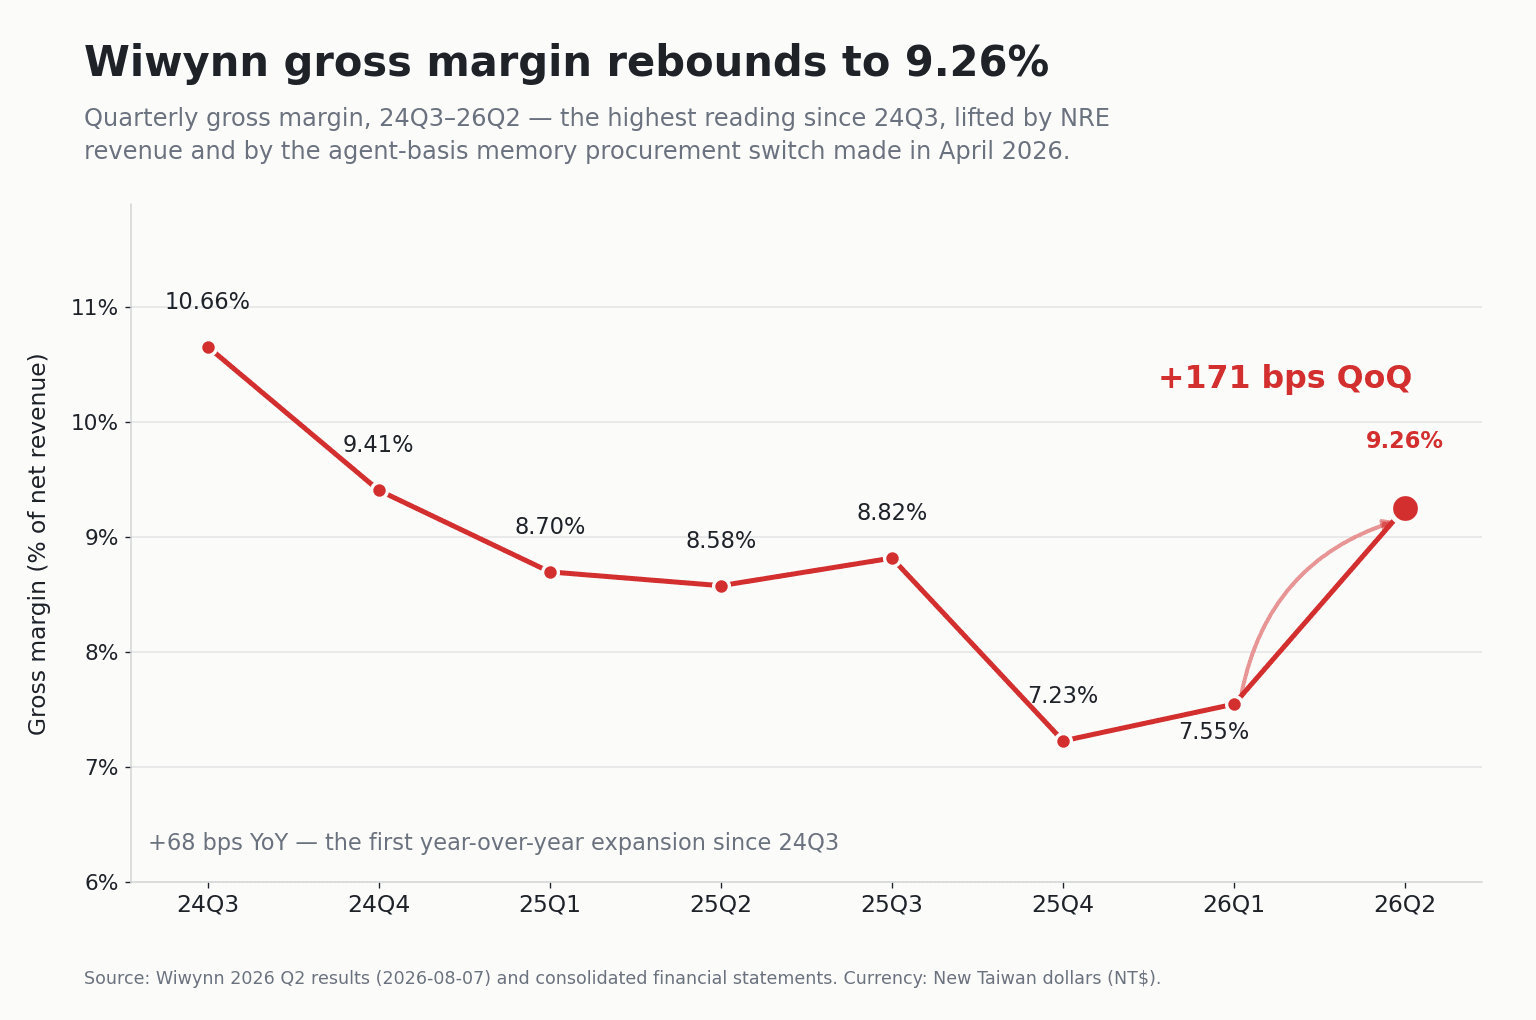
只是这么说就太取巧了。当季毛利金额 NT$257.63 亿,环比增长 23.38%,确实有实质性增长,不只是算术。公司把差额归给 NRE,也就是新产品导入阶段向客户收取的工程费用。这个说法在另一条线上得到支持。
研发费用一个季度翻倍
单季度营业费用 NT$55.45 亿,环比增长 61.99%,是损益表上最剧烈的一行,而财报简报对此一个字都没有解释。拆开来看,研发费用 NT$40.81 亿,环比增长 99.27%、同比增长 120.71%,光是研发就占了整个季度 NT$21.22 亿营业费用增量中的 NT$20.33 亿,也就是 95.8%。
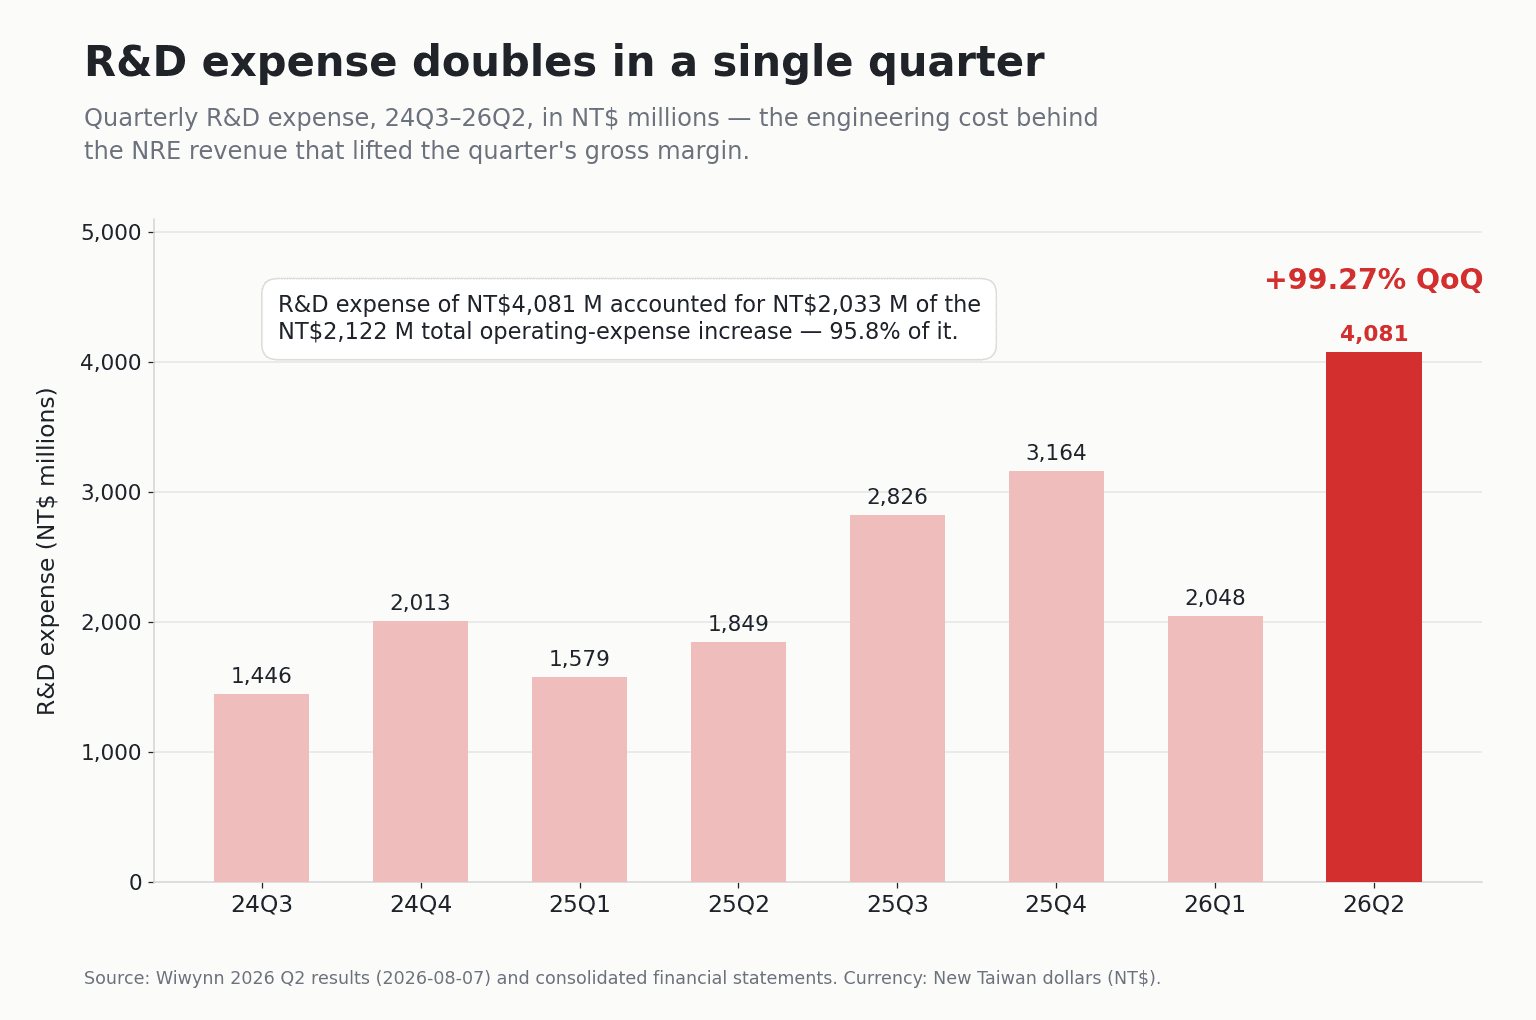
NRE 收益落在毛利,赚这笔钱所花的工程成本落在研发,两条线同一个季度一起动。这让 NRE 的说法可信,而不只是方便。代价是 NRE 本质上是一次性的、随项目起伏的,管理层自己也把话说得很保守:下半年 ASIC 比重提升、产品组合改变,但"毛利率变化不大",不过"还需观察 NRE 贡献程度"(钜亨网)。最后那半句才是重点。
账单没有消失,只是换了一个位置
代采购把内存移出损益表,没有把它移出资产负债表。纬颖还是得先掏钱买,再等客户还款。
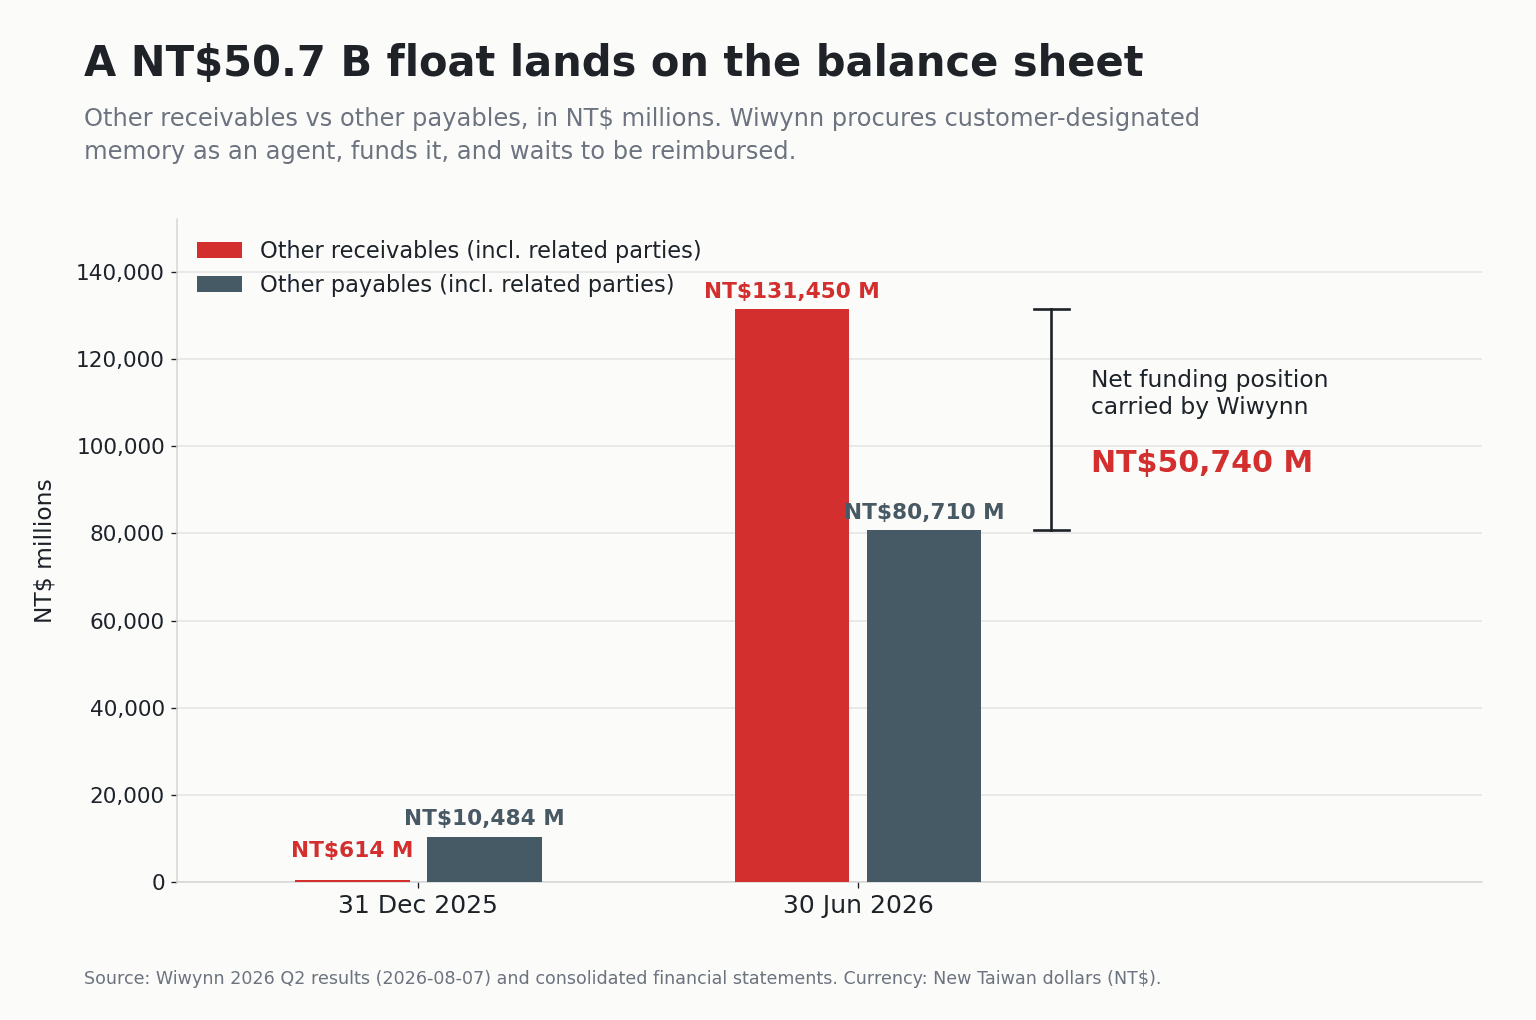
其他应收款从 2025 年底的 NT$6.14 亿,变成 2026 年 6 月底的 NT$1,314.50 亿;其他应付款同期从 NT$104.84 亿增加到 NT$807.10 亿(两条线都是含关联方的合计数)。6 月底两者的净差额 NT$507.40 亿,就是纬颖替客户垫在外面的钱。财务上把这段钱叫 float(浮存资金),指的是先付后收之间被占住的那一笔资金。现金流量表上有对应的那一行:上半年"其他应收款增加"−NT$1,301.73 亿,去年同期只有 −NT$5.44 亿。
而且这笔浮存资金几乎全是一个季度之内堆出来的。2026 年 3 月底,纬颖在这两行上还是净应付 −NT$99.90 亿(其他应收款 NT$4.28 亿、其他应付款 NT$104.18 亿),也就是客户的钱反过来押在纬颖手上;三个月后,翻成纬颖押 NT$507.40 亿在客户那里。整个方向是在 90 天内倒转的。
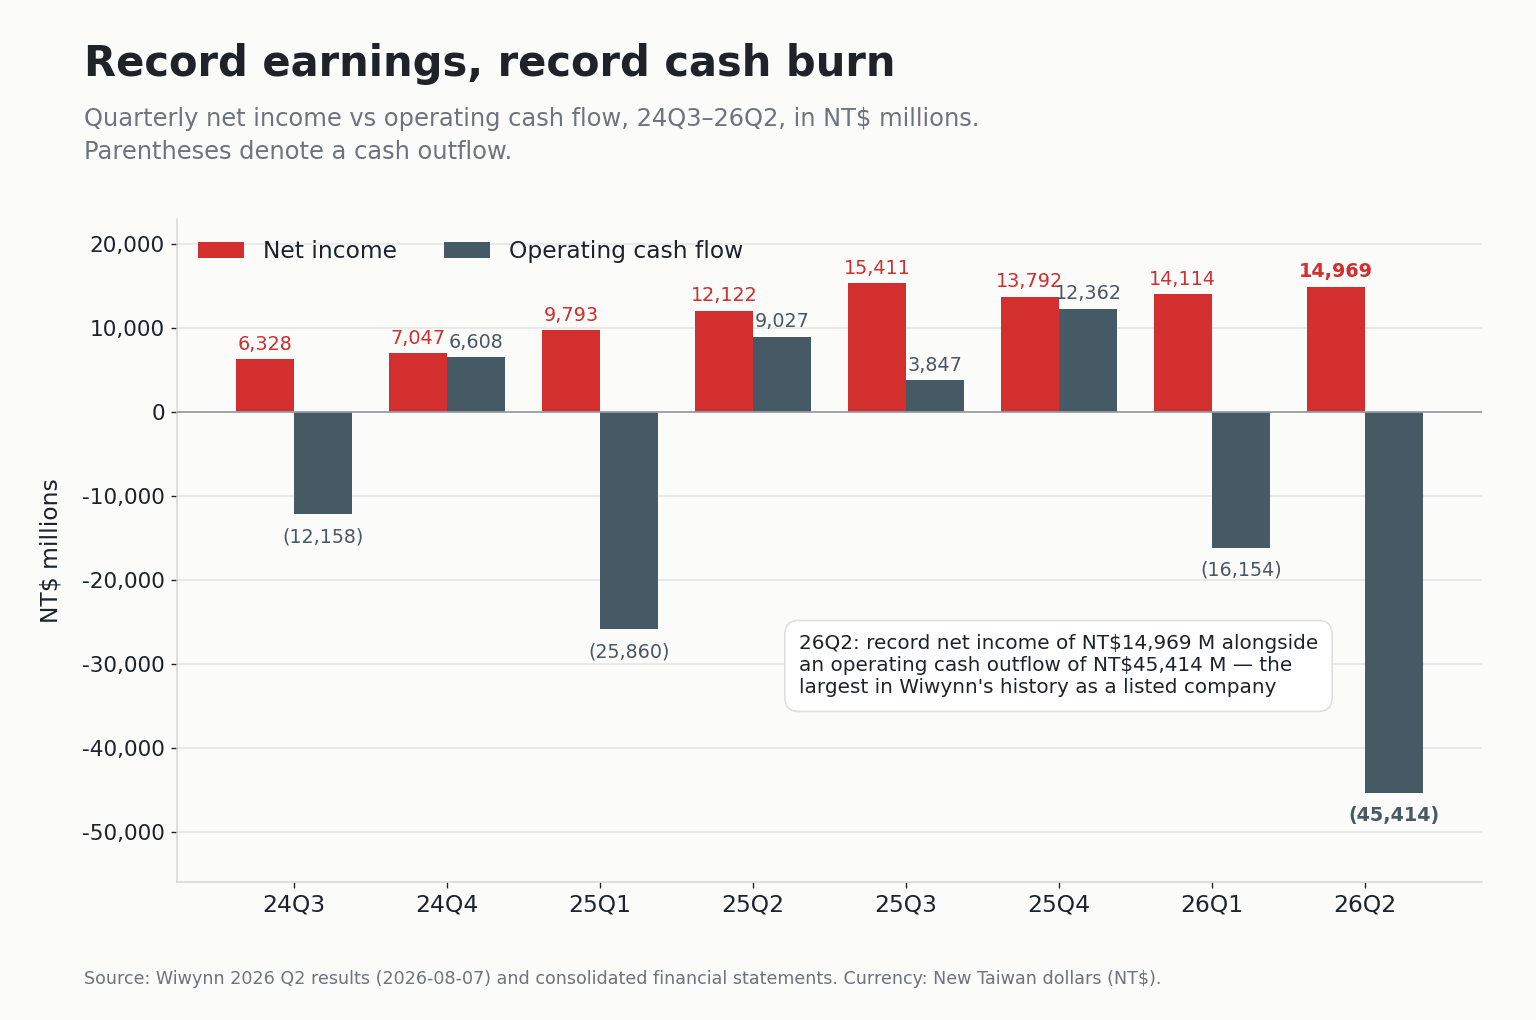
这笔钱要有人出。6 月底银行借款余额 NT$766.20 亿、同比增长 100.14%,上半年还发了 NT$637.34 亿的可转债。结果写在利息上:单季度财务成本 NT$20.57 亿,环比增长 52.48%、同比增长 223.43%,把营业外收支直接拖成 −NT$12.44 亿的亏损。所以营业利润环比增长 15.81%,税前利润只环比增长 5.80%。
同一个落差,用利润率看更清楚。毛利率环比提升 171 个基点,营业利润率环比提升 95 个基点,净利率只环比提升 28 个基点。中间蒸发的那段,就是这笔浮存资金的持有成本。这场置换的结论不难写:代采购把大约 171 个基点的账面毛利率,从损益表搬到了资产负债表和利息费用上。
查遍这一轮的中文报道,没有一家台湾媒体把代采购和它的资产负债表后果连在一起写。9 月 10 日那场简报上,管理层没有主动提起经营现金流、其他应收款或利息费用,也没有记者问。这里没有任何造假,所有数字都在公开的合并财报里,只是没有人翻到那一页。
顺便说一件被说反的事:AI 占比其实往后退
市场对纬颖的预设印象是 AI 比重一路往上。2026 年上半年不是这样。管理层在 9 月 10 日的说法是:上半年出货以通用型服务器为主,第三季度通用型与 ASIC 才会"黄金交叉"、比重各半,第四季度 ASIC 才会超越通用型,GPU 服务器则要到第四季度季末才开始出货;以全年来看,"AI 服务器与 ASIC 占比仍不会超过 50%"(自由财经)。2025 年底 AI 曾经站上五成以上,所以这是一次下调,不是上调。
而代采购模式,公司明确说了"主要用于通用型服务器项目"。这半年出货量最大的产品线,同时就是被移出营收表的那一块。营收环比只增长 0.59%、毛利率却跳 171 个基点,大部分的解释在这里。
还有一个数字值得顺手记下来。合并财报的信用集中度附注显示,6 月底前三大客户占应收账款的比重是 99.18%,是八个季度以来最高,而且已经连续两个季度上升。这是应收账款的集中度、不是营收的集中度,只能当方向指标看,但方向很清楚:纬颖变得更集中,不是更分散。
市场花了五周才给出价格
财报当天几乎没有反应。8 月 10 日(财报后第一个交易日)纬颖高开 1.89%,收盘转跌 −1.48%,成交量只有前 20 个交易日均量的 0.85 倍。同一天广达 (2382.TW) 涨 5.20%、纬创 (3231.TW) 涨 5.18%、加权指数涨 1.59%。在自家财报是当天最大新闻的那一天,纬颖是整个 AI 服务器板块里唯一下跌的股票。
真正的价值重估发生在之后三周,而且来源不是这份财报:盈利预测上调、8 月 14 日的扩产公告,以及除权前的抢权行情。9 月 1 日收于除权后基准的 NT$2,615.0(除权前报价 NT$7,800),较财报日累计上涨 27.87%。除权后回吐了大约三分之一,9 月 14 日收于 NT$2,270。以财报日调整后的 NT$2,045.1 起算,这段期间累计 +11.00%,同期加权指数 +3.70%。
券商方向倒是一边倒。8 月 7 日之后找不到任何一份公开的下调评级或下调目标价,四家具名机构全部维持买入或上调:高盛目标价 NT$3,353(除权前 NT$10,000)、富邦 NT$2,917(除权前 NT$8,700)、瑞银 9 月 8 日 NT$2,464(除权前 NT$7,350)。FactSet 调整后的市场共识目标价是 NT$2,715.57,较 9 月 14 日收盘还有约 19.6% 的空间(以上皆为除权后基准)。最保守的一份具名意见来自统一证券,预计 2026 年每股收益 NT$340.95,比共识中位数低约 5.6%(CMoney 整理)。
顺便说一句,纬颖没有自办的单季度业绩说明会,年度业绩说明会在二月。这个季度的财报简报是 9 月 10 日在凯基证券的第三季度投资论坛上由首席财务官陈昌伟报告的,明天(9 月 16 日)的瑞银台湾论坛用的还是同一份简报。一家单季度赚 NT$149.69 亿的公司,季度说明要靠别人办的场子才能送到市场手上,这件事本身就很值得琢磨。
接下来要看三件事
第一,浮存资金会不会继续膨胀。 下半年资本支出预算 US$9.42 亿,大约是上半年 NT$118.52 亿的 2.5 倍,而公司现在是一边单季度流出 NT$454.14 亿的经营现金,一边往前跑。董事会在 8 月 7 日同一天通过了最高 NT$150 亿的境内可转债与 US$15 亿的银团贷款,资金安排是备好的,但这代表利息费用还会往上。
第二,毛利率的可持续性。 代采购的效果是一次性的重置,到明年同期就不再带来新的增量好处;NRE 则是随项目跳动。管理层说下半年毛利率"变化不大",前提是 NRE 继续贡献。
第三,第四季度的产品组合到底有没有交叉。 ASIC 超越通用型、GPU 开始出货,这两件事都被排在第四季度。7 月营收 NT$1,176.86 亿、8 月 NT$1,443.12 亿,同比增速从 +39.23% 加速到 +50.36%,都是单月新高,而且是在较小的营收定义下做到的。底层的生意确实在加速,只是损益表上现在只看得到其中一部分。