Salesforce FY27 Q1:Agentforce ARR 冲到 12 亿美金,股价照样被砸
多年来最干净的一份 beat,市场耸了耸肩
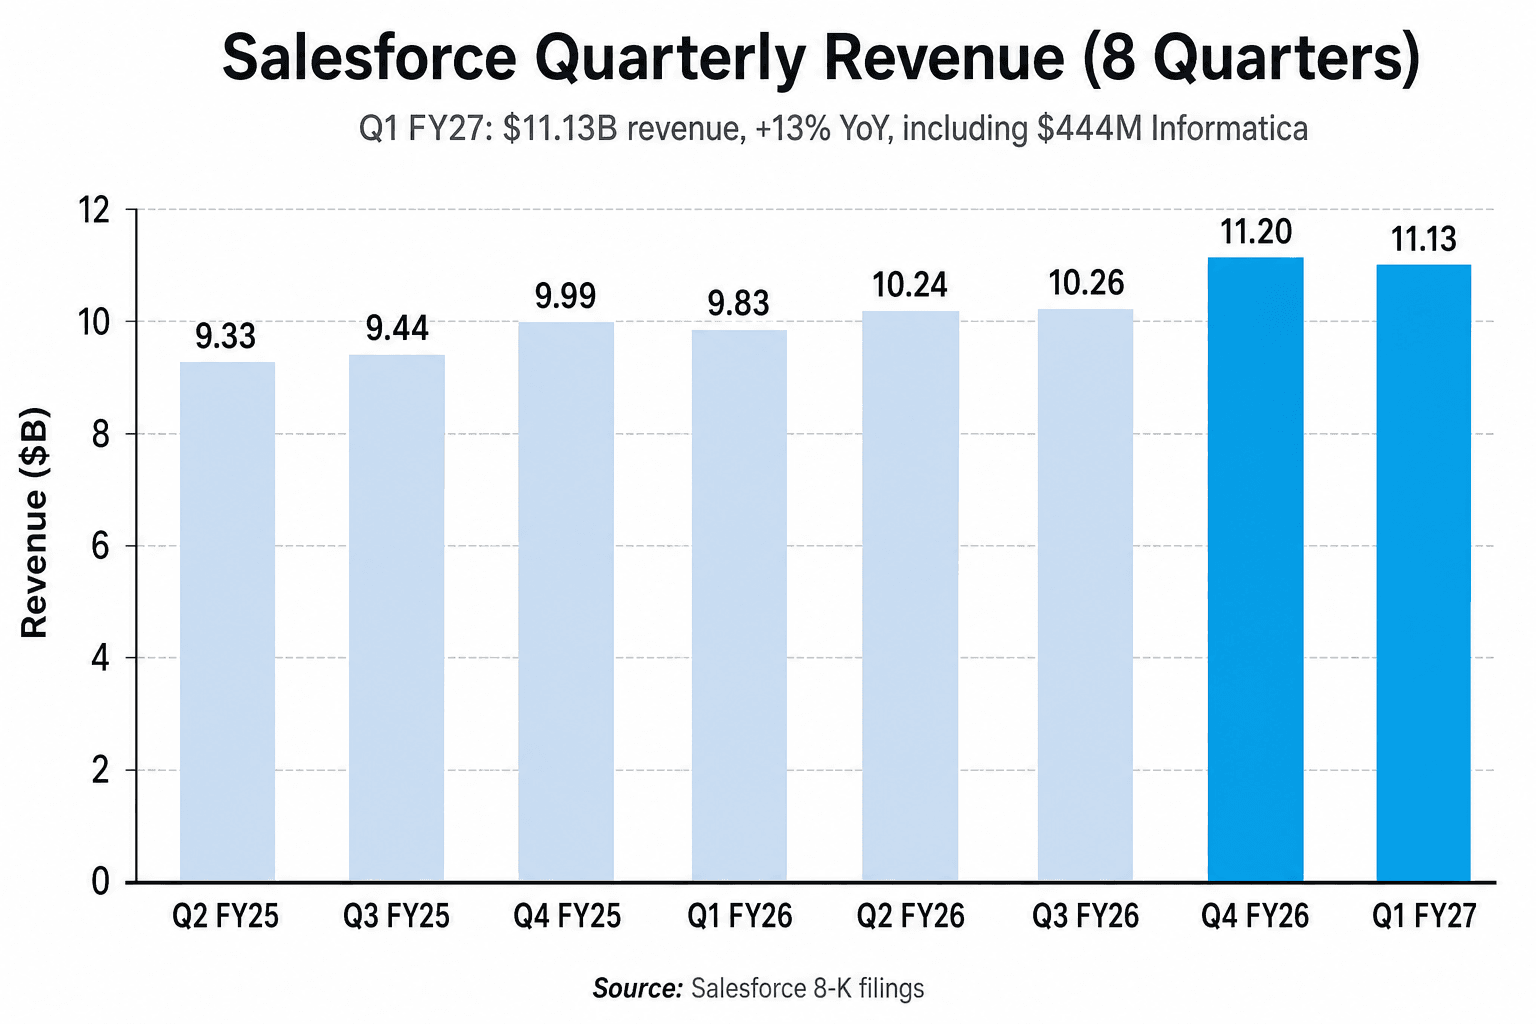
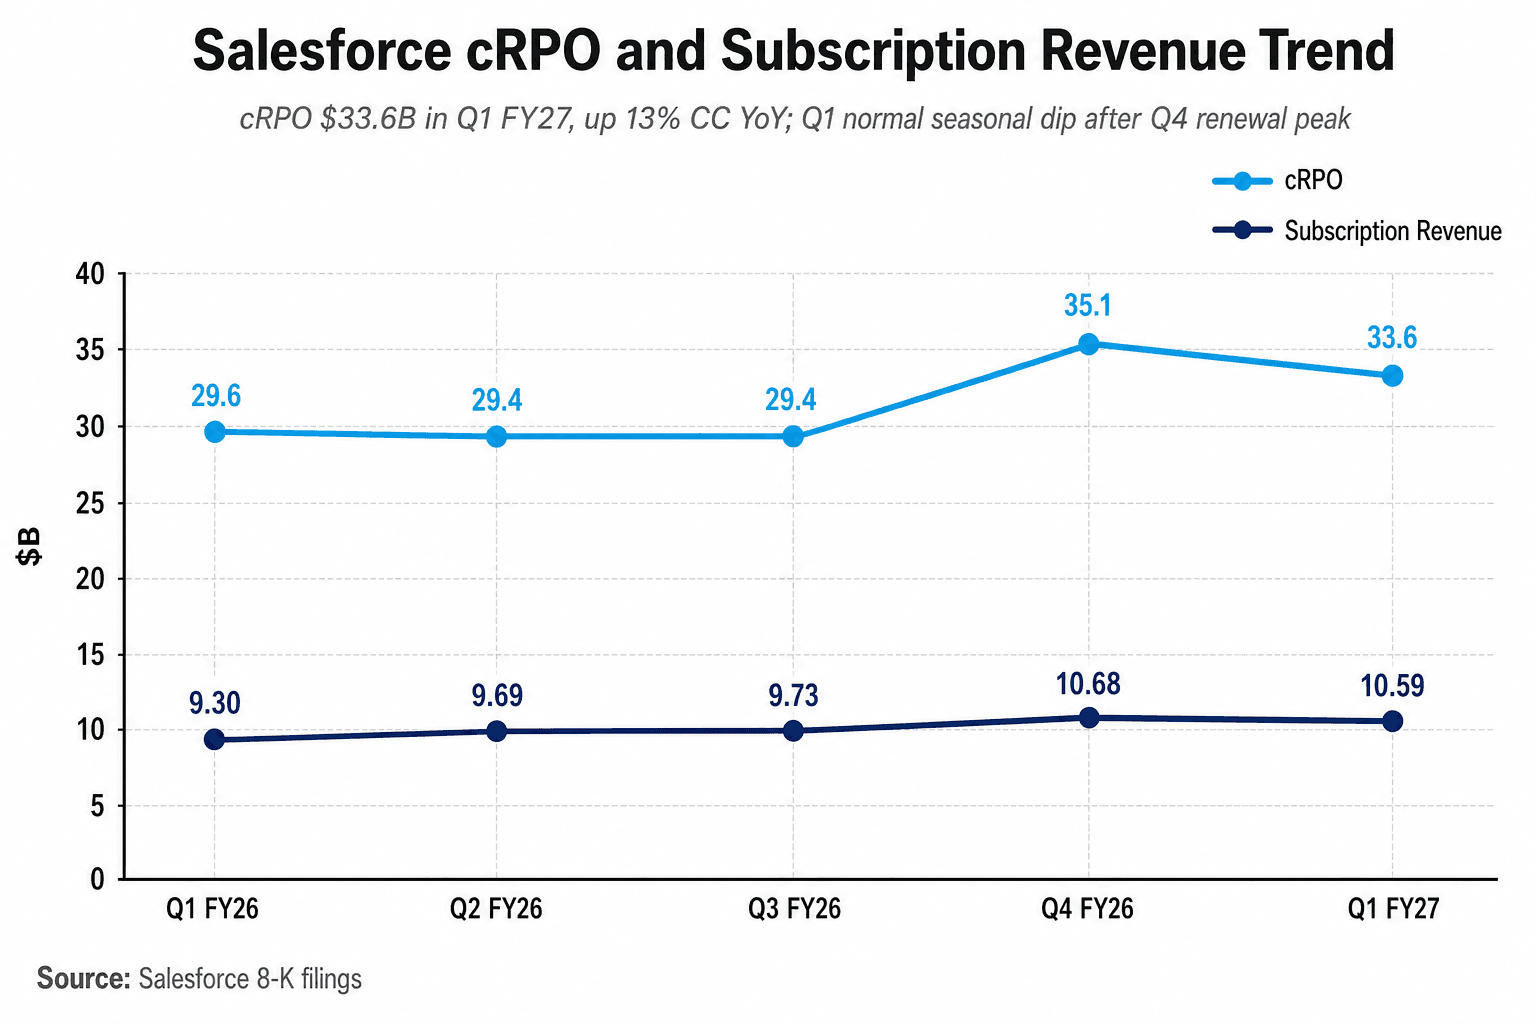
从 SaaS 季报每一个该看的数字来看,Salesforce FY27 Q1 都过了线。营收 111.3 亿美金 同比 +13%(CC +12%),高过市场共识约 7,000 万美金。Non-GAAP EPS $3.88 把 Street 预期的 $3.13 打趴 24%。Current RPO(cRPO)336 亿美金 高出约 10 亿美金,CC 同比 +13%——比 FY26 的趋势加速了两个百分点。Agentforce ARR 跨过 12 亿美金 大关,同比 +205%。AI 加 Data 360 合计 ARR 来到 34 亿美金,同比 +200% 以上。
然后股价盘后跌了约 3%,5/28 正常交易再跌约 3%。CRM 年初至今已经跌掉大约 35%。
真正搞砸这份财报的是什么
这是少见的,新闻稿每个 bullet 都是正面,市场却硬是挑出那个会把整份财报搞砸的数字——Q2 的营收指引。
Q2 FY27 营收指引:112.7 亿 ~ 113.5 亿美金。中点 113.1 亿。市场共识大约 114 亿。差了约 9,000 万美金——不到 1% 的营收——但方向才是重点。Salesforce 前面四个季度都是保守指引、实际打过;这是第一次明摆着把下一个季度的官方指引压在 Street 模型之下。这是另一个层次的信号。
CFO Robin Washington 把组成讲得很白:Agentforce、Data 360、Slack 持续上行,被「Marketing 跟 Commerce 的持续疲弱,以及 Tableau bookings 跟续约进一步走软」吃掉。Tableau 已经连续两个季度 bookings 没打到内部预算。这已经不能再说是短期现象了。
第二个拖油瓶是自由现金流指引。Salesforce 在 Q1 发行了 248 亿美金的新长债,用来支应 250 亿美金的 ASR(加速库存股回购)。这笔债要付现金利息——FY27 FCF 增长指引因此被砍到约 4-5%,原本市场期待是高个位数。股本减少 7% 在 EPS 上的算术加成是真的,但用 DCF 模型在看的人看到现金流走平、没加速,反应就是卖。
Agentforce 终于是一条像样的线
Agentforce ARR 这个里程碑是这份财报里最重的前瞻信号。半年前这还是个 demo-led 的故事;今天它是一个年化 12 亿美金、同比 +205% 的营收线。背后的消耗端数据比金额本身更有看头:
- 累计交付 38 亿个 Agentic Work Units(AWUs),环比 +111%
- 处理 tokens 28.6 万亿颗,环比 +152%
- 单 Q1 Core 产品就跑了 约 1 万亿次 API calls
- 公部门 AWUs 环比 +近 400%——采用最快的垂直
- Agentforce 高阶 SKU bookings 同比 +约 60%
- Agentforce 和 Data 360 超过 50% 的 bookings 来自既有客户
「消耗在复利」这个形态,比 bookings 本身更健康。AWUs 环比 +111%;tokens 环比 +152%。两个都是 ARR 线的领先指标——在 Flex Credit 合约上,先有消耗、后有变现。
订阅线重新分桶是第二个信号。Salesforce 现在分两桶:Agentforce Apps(69.1 亿美金,CC +7%)与 Data 360、Headless Platform、其他(36.8 亿美金,CC +23%)。两桶之间的增长落差才是真正的故事——而那正是当初 Informatica 案要打造的 cross-sell 引擎。
Informatica 的试金石
Informatica 在 2026 年 3 月完成交割——Q1 中段——首个部分季度贡献营收 4.44 亿美金(其中 4.28 亿是订阅),Cloud ARR 11 亿美金。净现金支出约 14.5 亿美金(反映在 Q1 投资活动现金流)。
策略逻辑:Informatica 拥有整合 / 数据品质 / 治理层,这一层先把企业资料「打底」,AI agent 才敢用。没有 Informatica + Data 360 这层底,Agentforce 就是个幻觉机器;有了这层,它才是一个能站得住脚的企业架构。Data 360 走 Zero Copy 的比例现在已经到 67%(52 万亿笔中有 35 万亿笔走 Zero Copy)——这是观察「客户在不在接受这个架构」最干净的信号。
真正的试金石不是 Informatica 加不加营收(它加了:Q1 加 4 个百分点,FY27 加 3 个百分点),而是 cross-sell 能不能跑起来——进入 Salesforce 体系之后,Informatica 的 Cloud ARR 能不能增长得比独立时期更快?管理层说成本协同走在预定计画之前,但有机增长的数字还没给。Q2 是第一个可以做干净比较的季度。
利润率跟资本配置这块
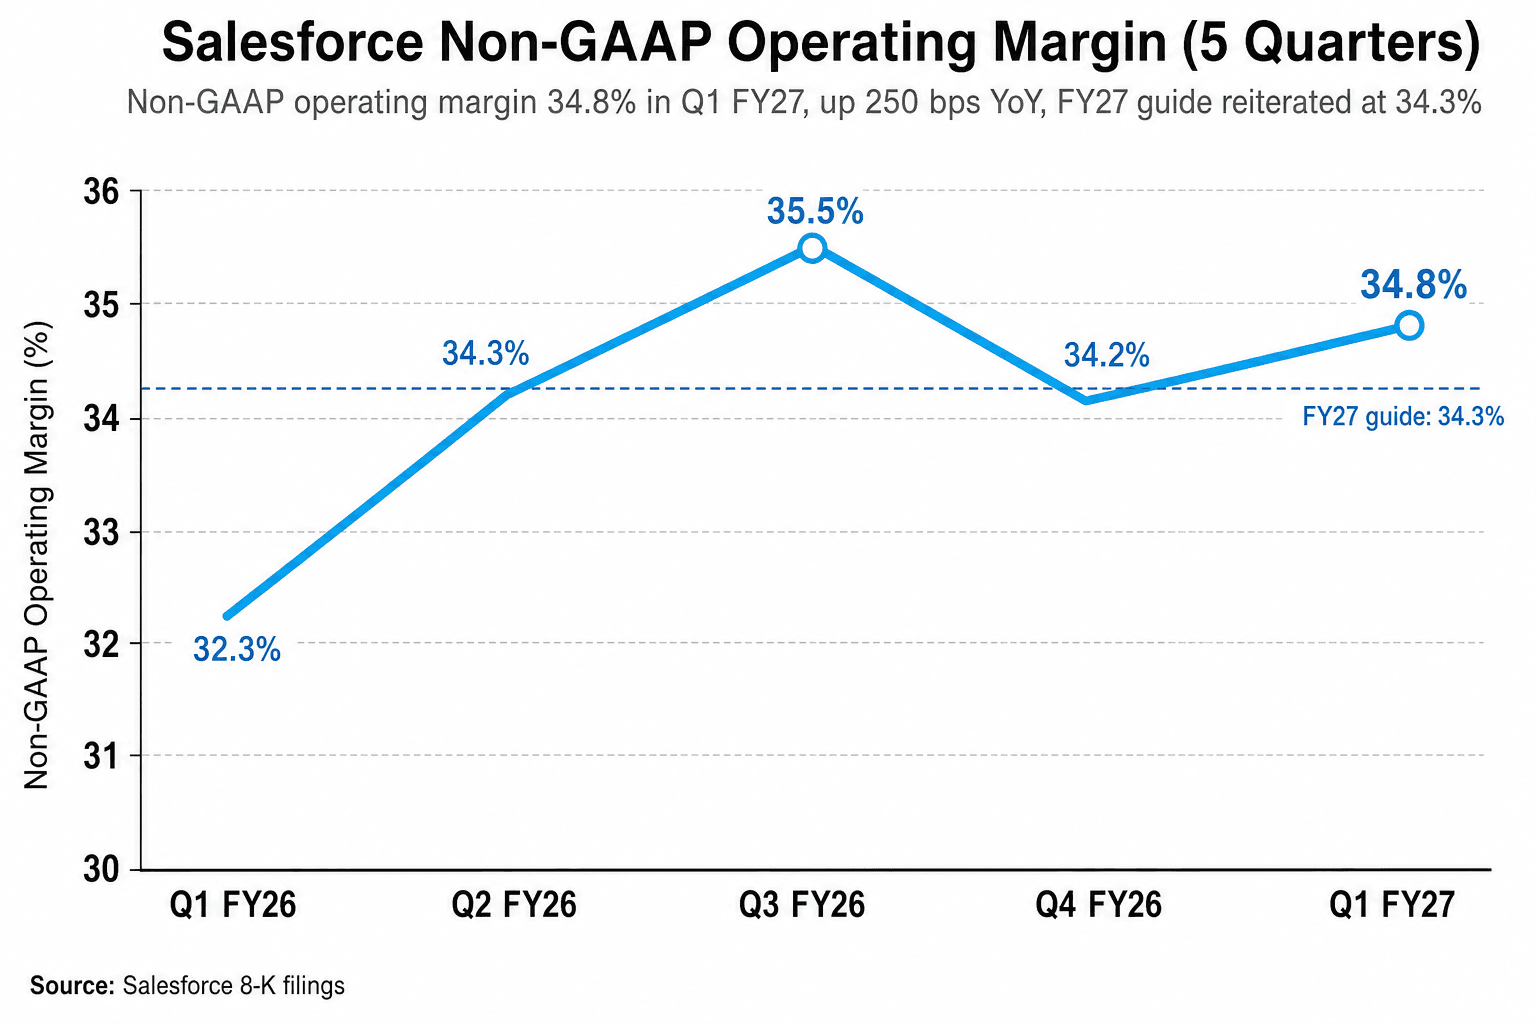
Non-GAAP 营业利润率 34.8%,同比 +250 个基点,环比 +60 个基点。FY27 全年指引维持 34.3%,这才是真正重要的数字——Salesforce 在不动全年框架的前提下,吸掉了 Informatica 的稀释(Informatica 独立时 Non-GAAP 营业利润率约 25%)。管理层归功于内部 Agentforce 部署带来的客服跟工程生产力——自助分流率从约 40% 拉到约 55%。
资本配置是故事的另一半。250 亿美金的 ASR 是 Salesforce 历史上最大一笔库存股回购。Q1 已先交付 1.03 亿股(约 80%);摊薄股本从 Q4 的 9.4 亿股降到 Q1 的 8.71 亿股,环比 -7.3%。ASR 最终结算预计在 Q3 FY27。
EPS 上的算术效应很大——但 Washington 在电话会议上的措辞比效应本身更重要:这是「通往 FY30 目标的桥,不是用来替代营收增长。两件事我们都在做。」这句话就是多方论点的精华。空方论点则是:在增长周期的底部用举债做库存股回购,十二个月之后不见得看起来像个好决定。
我会盯 Q2 的几条线
- Tableau bookings 节奏。 FY27 模型里信心度最高的拖累。如果 Q2 连续三个季度没打到内部预算,H2 重新加速的故事就破了。
- Agentforce ARR 环比新增。 $1.2B 减 Q4 的 ~$800M = Q1 环比新增约 4 亿美金。如果 Q2 没能再加 3 亿美金以上,同比 +205% 这条渐近线就开始松。
- 扣掉 Informatica 的有机 cRPO 增长。 报告口径 CC +13%,有机约 +9%。管理层 H2 加速论述需要有机这个数字在 Q4 拉到低双位数。
- Slack MCP 的变现。 100 万活跃用户、6 周达成——这是 Salesforce 十年没看过的 viral 曲线。问题是 MCP 流量能不能在 Slack 内转换成付费 Agentforce 座位数,那是下一季的 KPI。
现在投资人手上的算盘
财报前 Sell-side 的评级:15 家覆盖里 12 家 Buy / Overweight。财报后:评级没动,目标价普遍下调。中位数降幅约 8.5%;共识目标价从约 $280 降到约 $262。BofA 维持 Underperform、目标价 $160——桌上孤独的空头。
不对称性才是重点。基本面很好,股价走得很差。要么是估值压缩周期还没结束、CRM 是 SaaS 里边际还没被打的那一只;要么 Q2 指引是真正的减速信号,多方桌上的人还没 pricing 进去。
Q1 FY27 没办法替这个争论盖棺。Q2 会。
目前 Salesforce 在前向 Non-GAAP EPS 大约 16 倍、FCF yield 低于 5%——这两个指标都是这只股票五年来最便宜的水位。cRPO 健康,Agentforce 在复利,股本同比 -10% 以上。这是多方的设定。
空方设定则是:中个位数增长的 Customer 360 + 16% 有机增长的 Agentforce / Data 360 桶,最后平均下来就是一家高个位数增长的公司——高个位数增长的公司不会交易在 16 倍。这两件事可以同时成立。今天就是这样。