Apple 史上最强三月季:1112 亿美元——也是 Tim Cook 的最后一份成绩单
Apple 这份 FY2026 第二季度财报里,同时摆着两个方向相反的故事。
第一个是数字。总营收 $111.2B,YoY +17%。稀释 EPS $2.01,YoY +22%。Services 创历史新高。大中华区营收回到 $20.5B,YoY +28%。毛利率 49.3%——是 Apple 三月季历史最高。FY26 Q3 指引 YoY +14% 到 +17%,市场原本只预估 +9.5%。从新闻稿的每一行往下看,这是 Apple 近五年最干净的一次"超预期 + 上调指引"。
第二个故事是:下一份成绩单由谁来交。4 月 20 日,也就是这份财报前 10 天,Apple 宣布 Tim Cook 将于 2026 年 9 月 1 日转任执行董事长,由硬件工程高级副总裁 John Ternus 接任 CEO。4/30 这场业绩说明会,是 Cook 自宣布以来首次出席、实质上也是他作为运营 CEO 的倒数第二次。Ternus 没有出席。
市场用一个折中的方式回应。AAPL 次日收涨 +1.4%。期权市场原本 price-in 约 ±3.5% 的波动。教科书级的超预期,配上教科书级的不安。
五年来最干净的一次 beat-and-raise
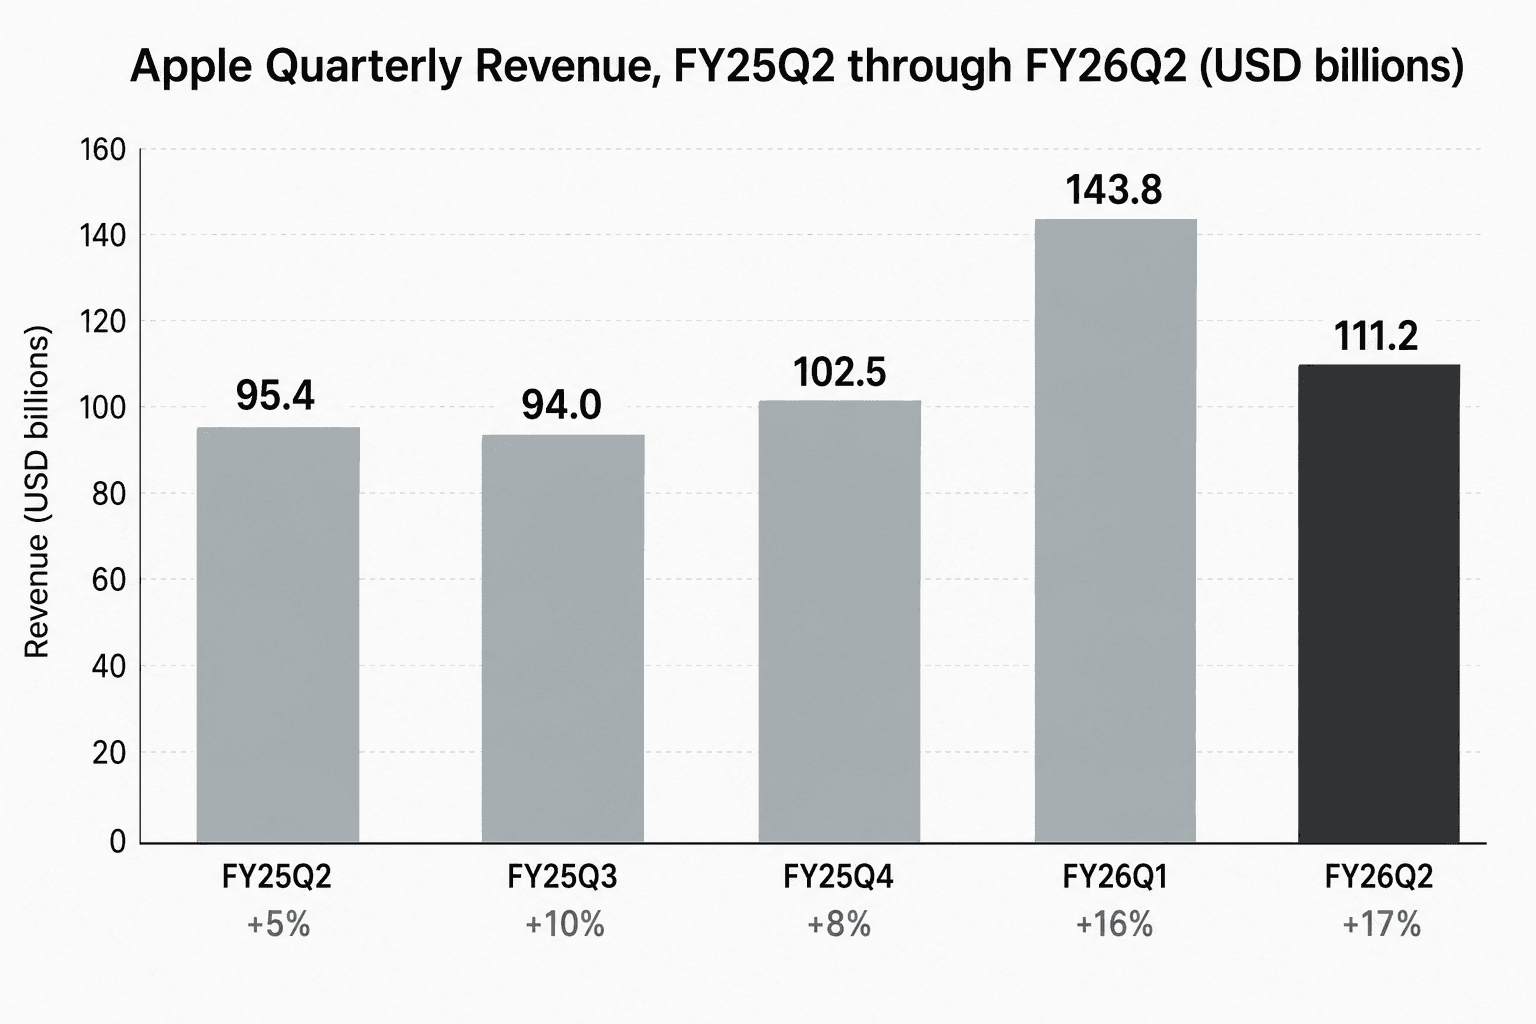
Apple 的季度营收结构由 12 月假期季主导;把 FY26 Q2 拿去和 FY26 Q1 比,永远会是 -23% 的环比。正确的对照是去年同期:$111.2B vs $95.4B,YoY +16.6%。
这次增长不是单一引擎。iPhone 营收 $57.0B,YoY +21.7%——是有记录以来最强的三月季 iPhone 表现,动力来自 Cook 口中"Apple 史上最受欢迎的 iPhone 系列":iPhone 17 全家族,加上本季中段加入的 iPhone 17e。Mac 营收 $8.4B,YoY +5.7%,受益于 MacBook Neo 上市。iPad 营收 $6.9B,YoY +8.0%,靠的是搭载 M4 的 iPad Air 改款。Wearables 是个位数增长。
而 Services 来到 $31.0B——历史新高,YoY +16.3%,毛利率 76.7%(YoY +80 bps)。这个毛利会回头推升整张损益表。整体毛利率 49.3%(YoY +280 bps),是 Apple 三月季历史最高的毛利率纪录。营业利润 $35.9B,YoY +21.3%。
FY26 上半年(10 月~3 月)自由现金流 $78.3B,在资本支出基期更重的情况下还 YoY +64%。本季又新增 $100B 回购授权,叠加在前一轮尚未用完的额度之上。
中国回来了
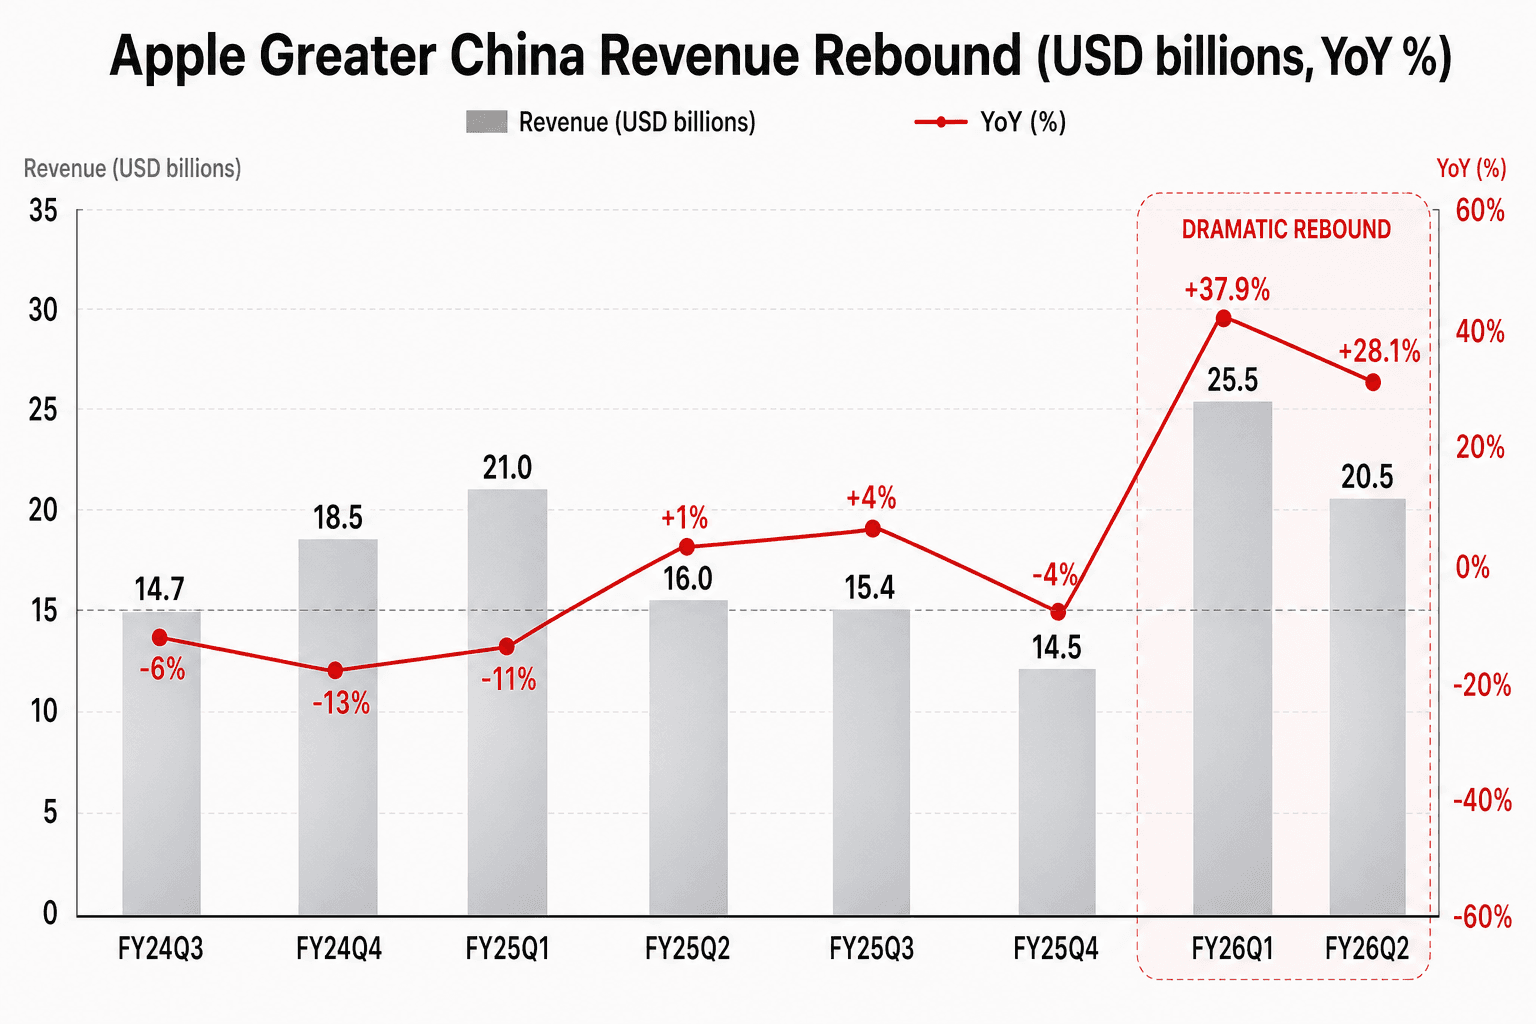
整份财报最有争议的数字,是大中华区营收的这条线:$20.5B,YoY +28.1%。这是该地区连续第二个季度 YoY 增长超过 28%,此前——从 FY23 后段一路到 FY25Q4——这条线大多数时候是持平或下滑。
两个力量在交互作用。中国地方政府的消费电子补贴方案延续到 2026 下半年,对高端手机特别有利。而 iPhone 17 系列,尤其是中段加入的 iPhone 17e,定价正好压在补贴门槛之上。
空头的论点很直接:补贴会把需求往前拉。连续两个季度强,可能是一段平台而非阶梯。多头的反论点:iPhone 在中国本土的市占已是两年多来最高,市占一旦拿回来,要再吐出去并不容易。
Cook 在电话会上明确指出,中国渠道库存健康,days-of-supply"在所有区域都落在目标区间内"。这句话不只是公关语言:补贴性的需求拉前最先看到的,往往是渠道库存被吸干。
产品结构往 iPhone 那边倒回去
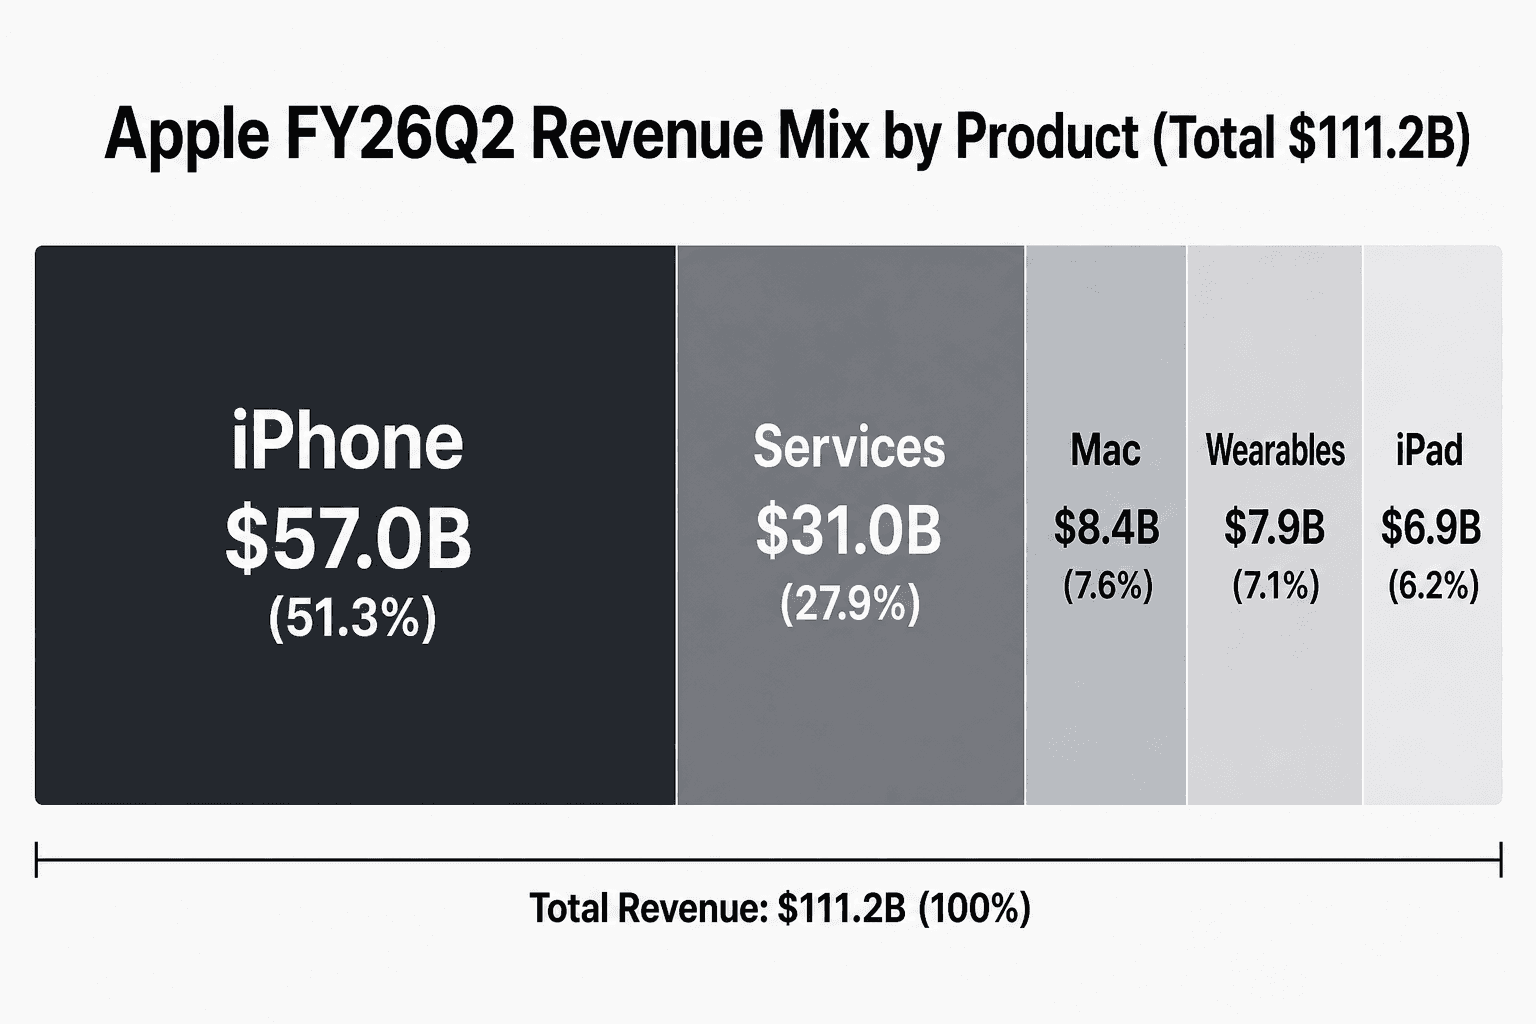
Apple 的产品结构会跟着周期摆动。FY26 Q1 假期季,iPhone 占 59%。FY25 Q3 中段淡季,iPhone 占 47%。FY26 Q2 落在 51.3%——以三月季而言偏高,这是整份分部数据里最直接的一个信号:iPhone 17 周期是真的。
Services 占 27.9%,与去年 FY25 Q2 的 27.9% 几乎完全相同。区别在绝对基数:$31.0B vs 去年的 $26.6B。Services 现在已经以年化 $124B 的规模在用 +16% YoY 复利增长——而且——Services 一条线的营收,现在已经比 Mac + iPad + Wearables + Home & Accessories 全部加起来还要大(FY26 Q2 这四条合计 $23.2B)。
把这个拆解摊到 sum-of-parts,叙事跟多数投资人脑子里的那个 Apple 已经不太一样了。iPhone 是周期引擎;Services 是复利机;其他都是配角。
业绩会上关于 Ternus 的三分钟
Cook 用前三分钟把运营数字念完,第二个问题就跳到接班议题,整场 Q&A 大约三分之一在谈这件事。
Cook 的标题句:"我对 John 有完全的信心。过去十年以上,他在每一项重要产品决策中都是我的搭档。"Cook 将以 CEO 身份主持 WWDC(2026 年 6 月 8 日)与 iPhone 18 发布会,9 月 1 日是正式交棒日。之后 Cook 转任执行董事长。
分析师端的标题:延续性是 base case,但 Ternus 没出席这场业绩说明会,每一个模型上都因此多了一个自由变量。Wedbush 的 Daniel Ives 把目标价拉到 $365,把接班定义为"不确定性,不是论点变化"。Bernstein 的 Toni Sacconaghi 在 $235 维持 Underperform,认为新领导反而会让 AI 变现的问题变得更尖锐,而不是更模糊。
财报后三分之二的卖方上调目标价。一致目标价从 $300 升至约 $310。但区间(Wedbush $365 vs Bernstein $235)是五年来最宽的一次。
Q3 指引才是真正的惊喜
Apple 给出的 FY26 Q3 营收指引是 YoY +14% 到 +17%。市场入场前的一致预期只有 +9.5%。换算成金额大约 $107.2B–$110.0B,对比 FY25 Q3 的 $94.0B 基期。
Parekh 在电话会上说的指引组成:iPhone 是最大的 YoY 贡献者;Services 和大中华区紧随其后;Wearables 预期 YoY 由负转正、五季以来首见。毛利率指引 47.5%–48.5%,低于本季 49.3%,但仍高于去年 FY25 Q3 的 46.5%。
9.5% 跟 15.5%(指引中位数)的差距,以 Apple 的标准来看相当大。上一次 Apple 的营收指引和市场预期差距这么大,要回到 FY21 的 iPhone 12 周期。
接下来看什么
下一份财报,是 Cook 以 CEO 身份主持的最后一场业绩说明会。三件事会定义它。
第一件,是中国能不能维持在 +28%。连续第三个季度的话,"补贴拉前"这个空头论点就会悄悄死掉;如果回落到个位数,这个论点会被原地复活。
第二件,是 Apple Intelligence 的变现问题。6 月 8 日 WWDC 是下一个重要里程碑;Cook 说推进"比我们原本的模型还快",但拒绝量化营收贡献。Apple FY26 上半年资本支出 $4.3B,远低于同级云服务厂商的支出规模——你要看成"纪律"还是"投资不足",取决于你的先验。
第三件,是接棒本身。Ternus 还没出席过任何一场季度业绩说明会。等到 FY26 Q4 在 10 月底发布时,他会是那场的 CEO。
目前最贴合数据的那句话很简单:运营的这家公司正处于五年来最好的状态,恰好就在这位掌舵 15 年的运营者准备往后退一步的同一刻。