Rocket Lab 2026 财年第二季度:营收创纪录,敲定 Iridium 收购案
一个创纪录的季度,市场却依旧抛售
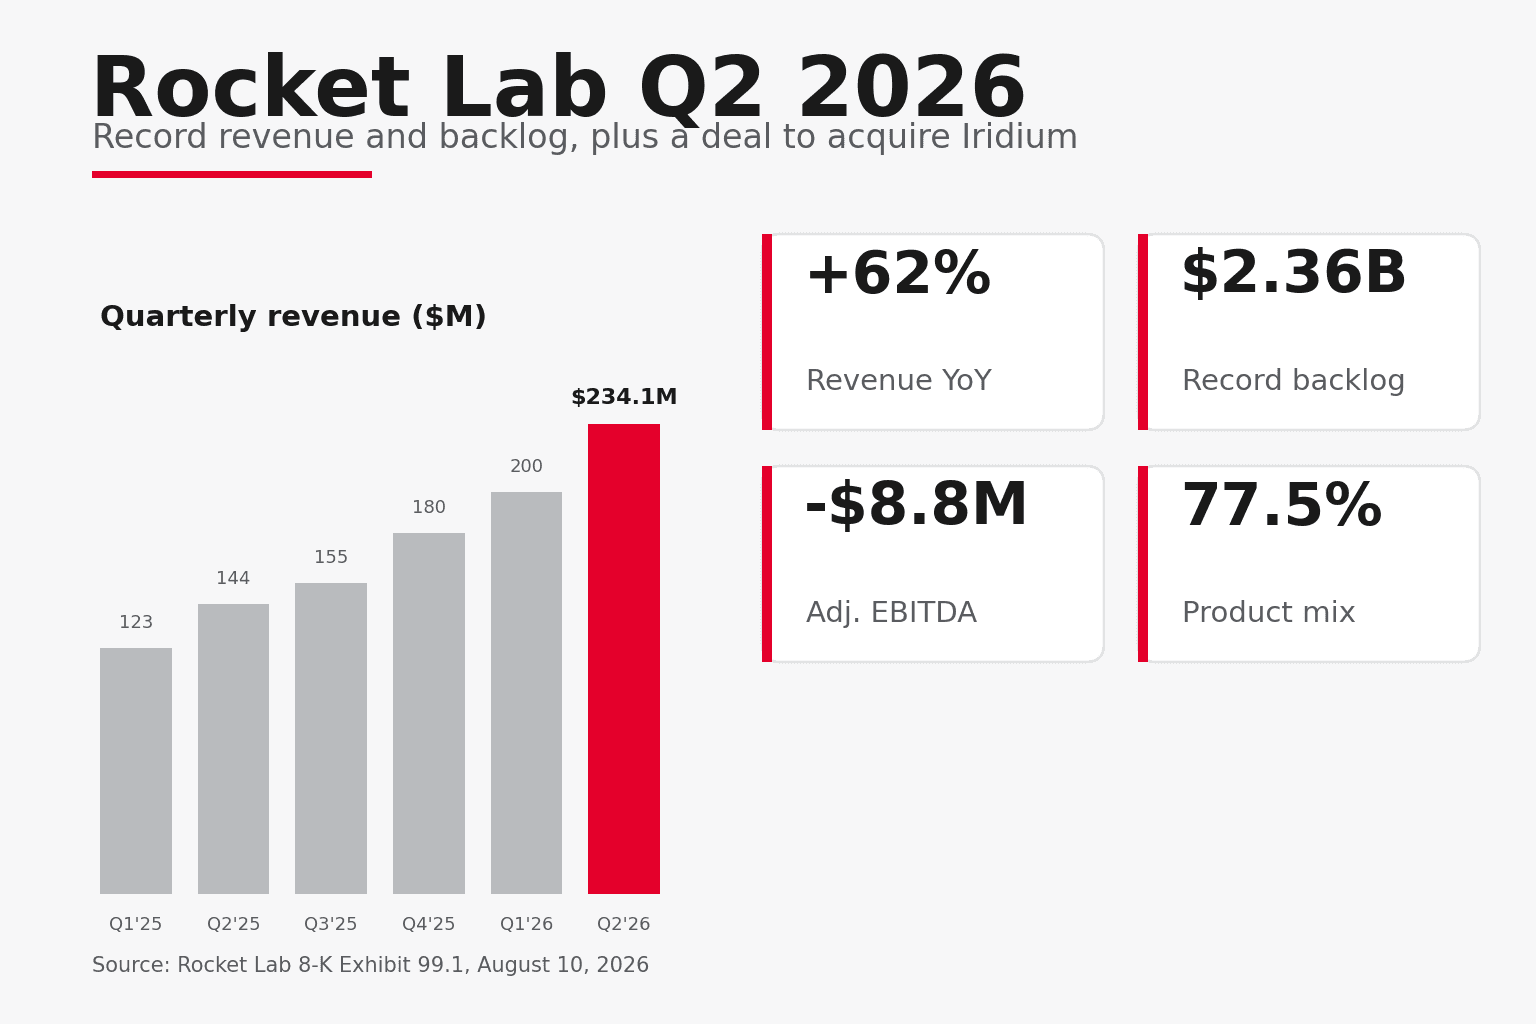
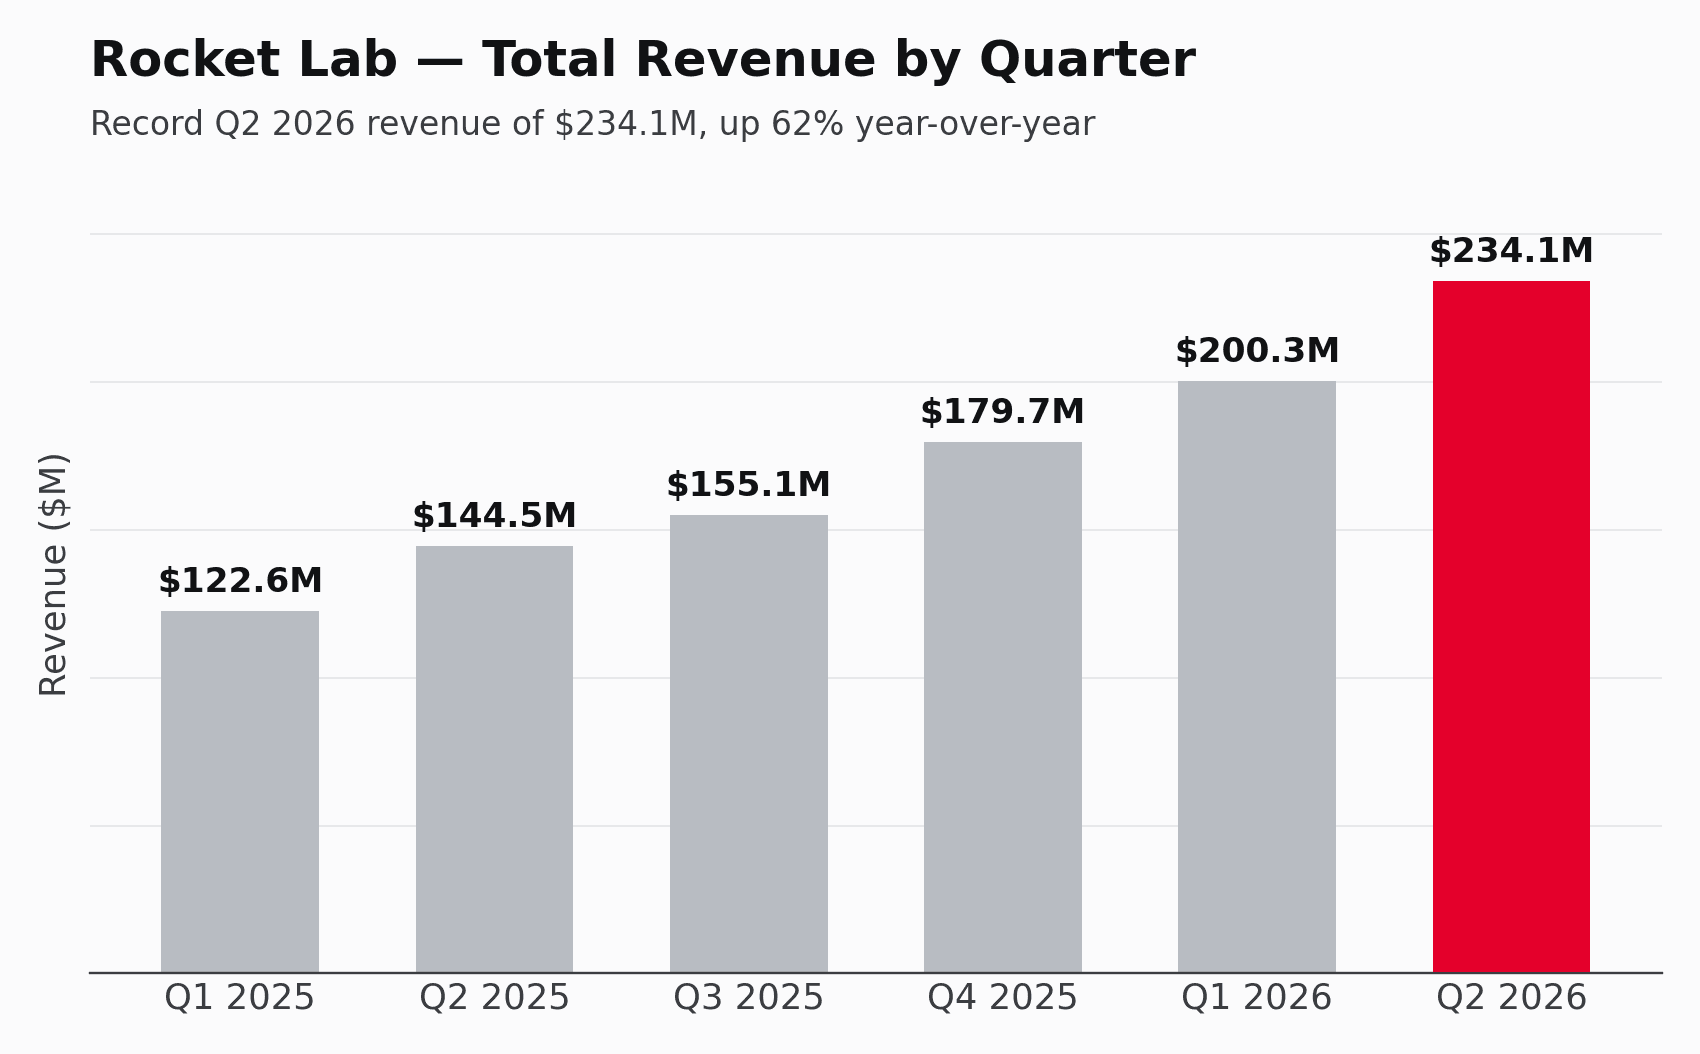
Rocket Lab 交出了公司历史上最强劲的一个季度,却眼看着股价照跌不误。2026 财年第二季度营收达到 234.1M 美元,同比增长 62%,比上一季度自身创下的纪录还高出 16.8%。公司宣布了收购卫星运营商 Iridium 的里程碑式交易,积压订单刷新至 2.36B 美元的纪录,Neutron 火箭也向发射台又靠近了一步。然后股价却下跌了,常规交易时段收盘跌 3.37%,盘后再跌约 7%,跌至约 74 美元。
这份财报的看点,正在于这种两极的评判。在管理层希望投资者关注的指标——增长与势头上,这个季度非常出色。而在市场紧盯的两条数据——最终亏损和下一季度的利润率指引上,它却未达期望。两种解读同时成立。
营收端:又一次创纪录,由硬件驱动
这个数字本身干净利落。234.1M 美元的营收创下季度纪录,延续了稳步攀升的势头,如今大约在一年半内翻了一倍。
推动这轮跳升的是硬件,而非发射。Rocket Lab 将营收分为两大类:产品(Product)和服务(Service)。产品涵盖航天器和太空系统业务,即公司建造的卫星和组件,大致对应公司的太空系统(Space Systems)业务部门。服务涵盖发射,大致对应发射服务(Launch Services)。这种对应关系只是近似,因为财报是按产品与服务拆分,而非披露清晰的业务部门数据,但方向一目了然。
产品营收环比大增 42% 至 181.3M 美元,得益于航天器交付。而与发射挂钩的服务营收因任务时点安排环比下滑 27.6% 至 52.7M 美元。结果就是 Rocket Lab 有史以来最为失衡的营收结构。
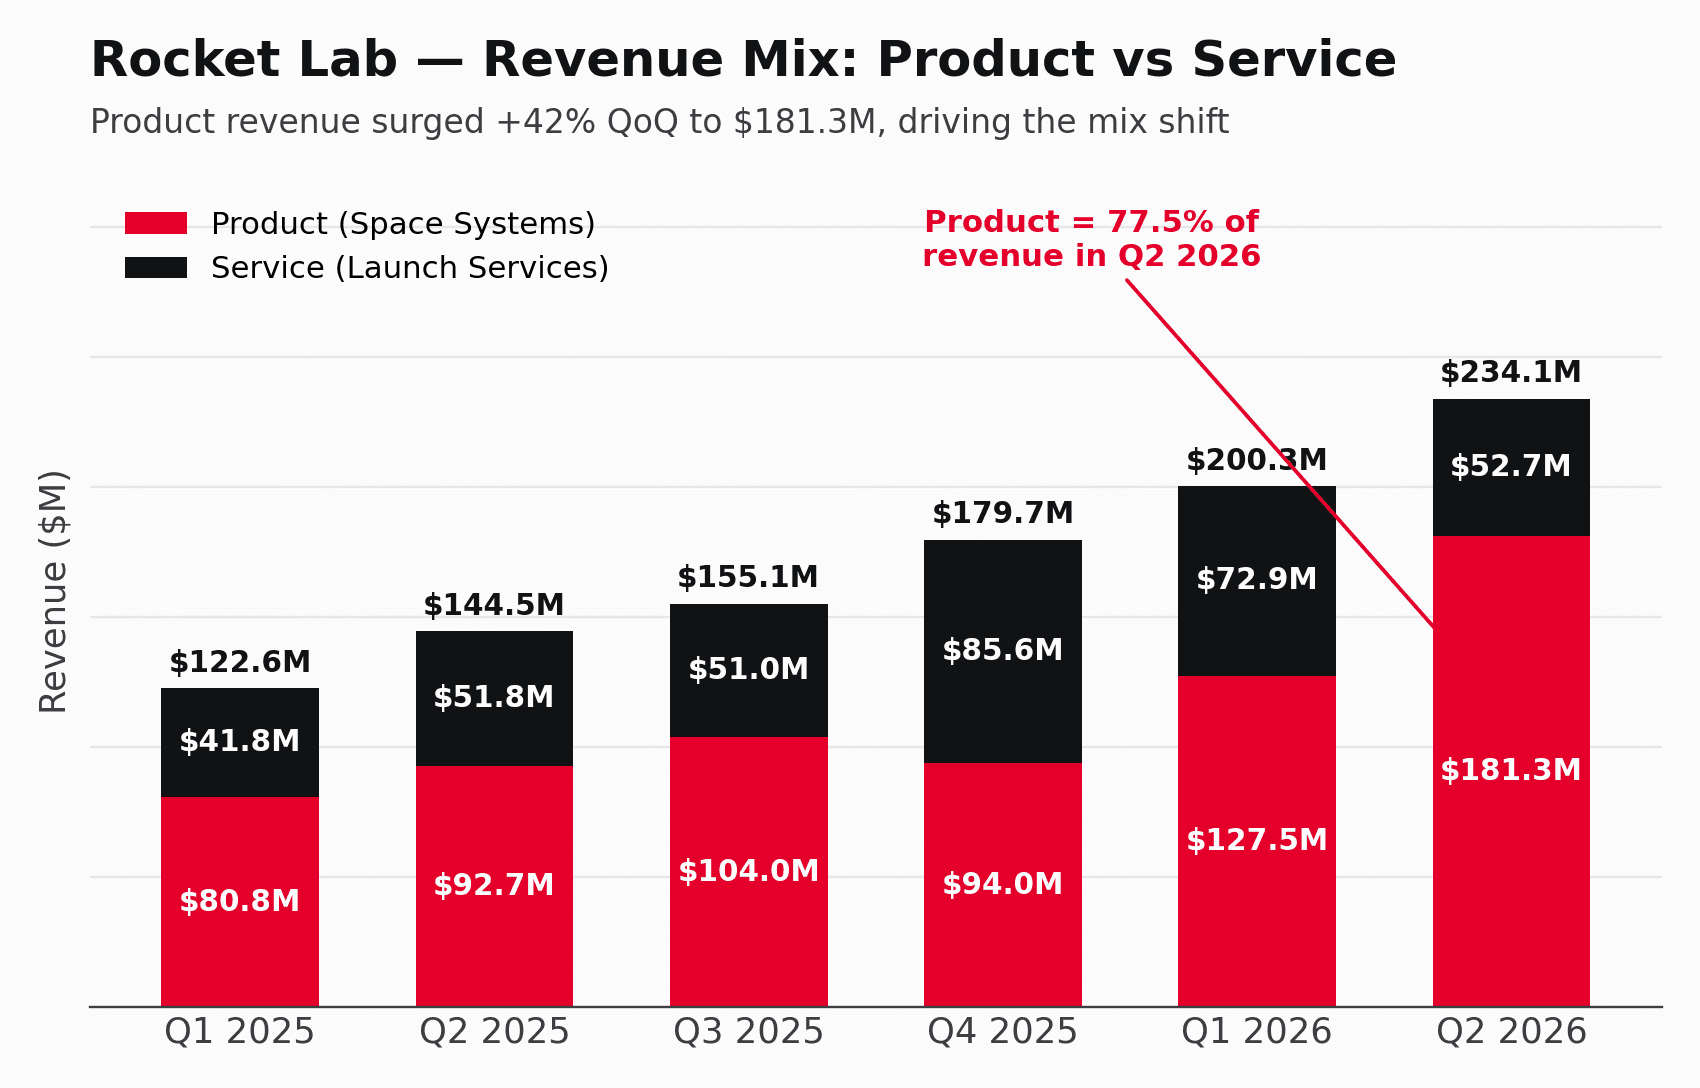
产品如今占营收的 77.5%,为有纪录以来的最高占比。这正是垂直整合逻辑的现实写照:Rocket Lab 正日益成为一家兼营发射的卫星制造商,而不再是一家偶尔涉足硬件的发射公司。代价在于利润率。发射一直是利润率更高的业务,本季度接近 39%,因此营收结构向产品交付倾斜,把 GAAP 毛利率拉低了 205 个基点至 36.1%,尽管毛利额创下 84.6M 美元的纪录。以剔除股权激励和收购相关摊销等项目的 non-GAAP 口径计,毛利率为 41.5%。这是一个结构问题,而非成本失控。
积压订单、Neutron 与转向 Iridium
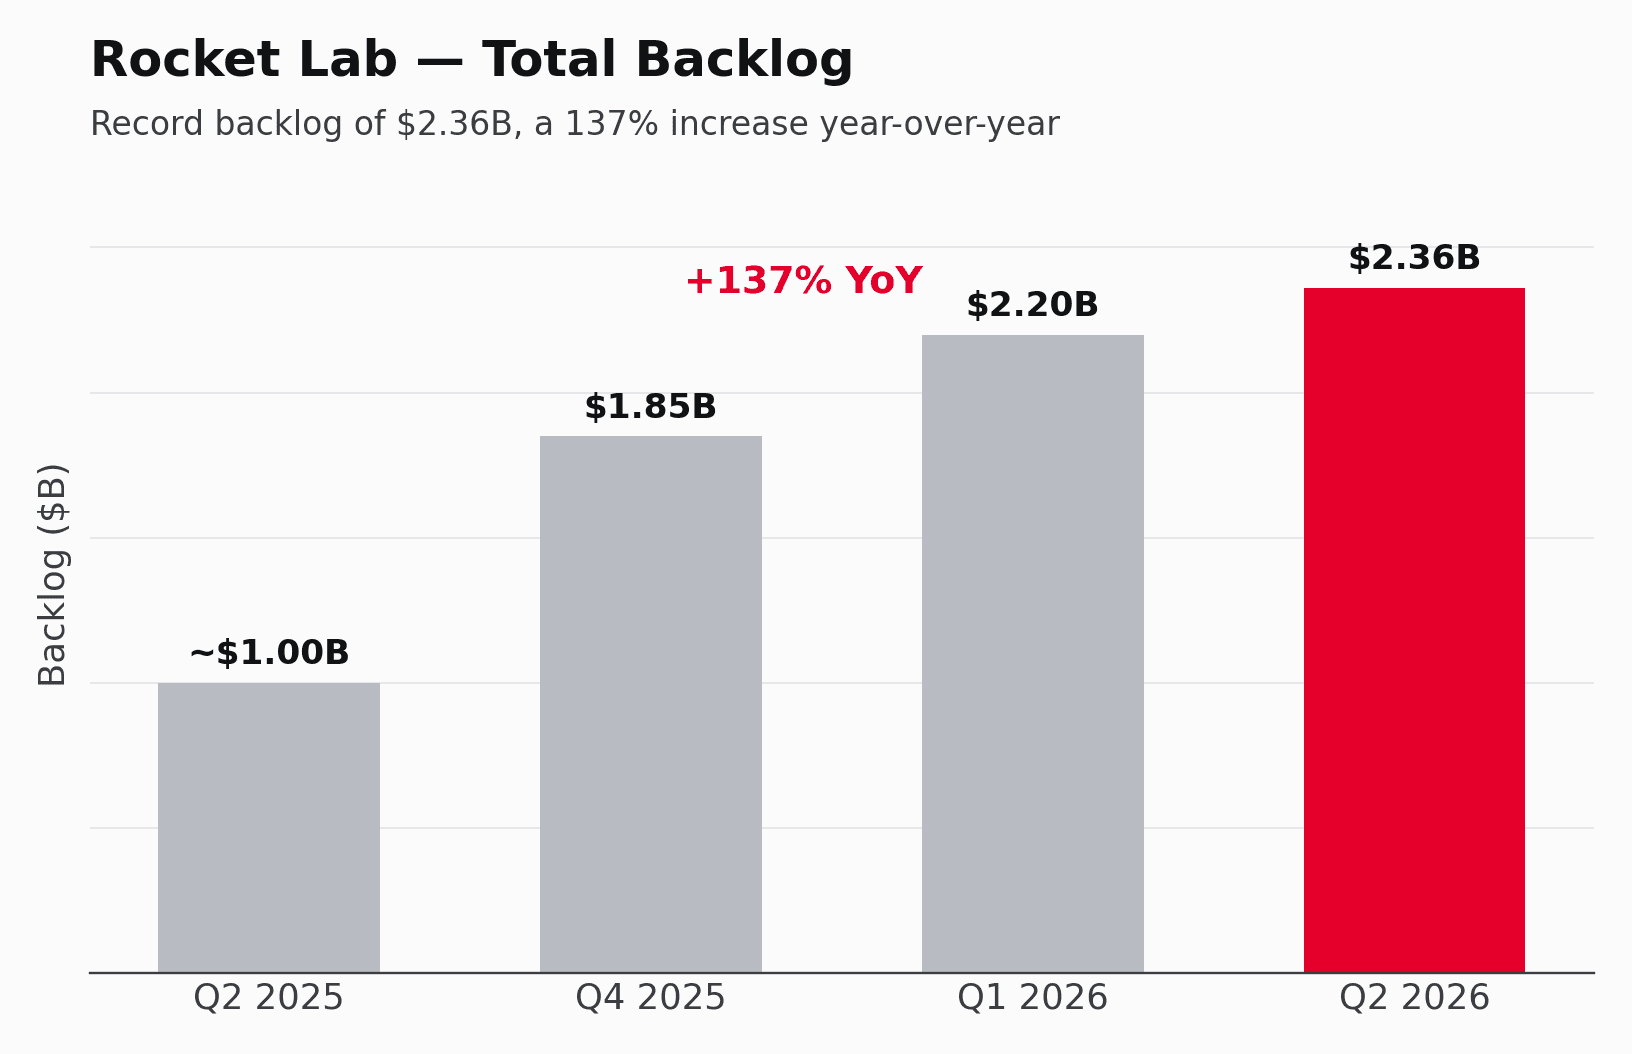
如果说营收代表当下,那么积压订单代表未来,而它看起来相当强劲。已签约但尚未交付的合同刷新至 2.36B 美元的纪录,同比增长 137%,其中本季度内已新签超过 10 亿美元的发射与太空系统业务。
这些需求在很大程度上系于两大催化剂。第一是 Neutron,这款更大型、可重复使用的火箭旨在运载比公司小型 Electron 更重的载荷。管理层表示首飞硬件正按里程碑推进,第一级贮箱的生产进度与 2026 财年第四季度将 Neutron 运抵发射台的目标保持一致。一份价值 397M 美元、为美国太空军 SB-AMTI 项目建造 Flatellite 航天器的合同,锚定了 Neutron 的早期需求。
第二个,也是战略意义更大的举动,是宣布收购 Iridium。该公司运营着一个由 66 颗卫星组成的通信网络,服务数百万用户。收购它将使 Rocket Lab 超越建造和发射卫星的范畴,进入拥有并运营星座的领域,带来稳定的、类似订阅的收入。连同已完成的 Mynaric 和 Motiv 收购,管理层将这些交易定位为让 Rocket Lab 成为具备自主发射能力的一线太空强企。公司上半年通过增发股票募得约 1.53B 美元,为这一雄心提供资金,并使其手握约 2.30B 美元的现金及短期投资。
亏损正在收窄,而且是在最关键的口径上
Rocket Lab 尚未盈利,但亏得更少了。GAAP 净亏损为 49.3M 美元,即每股亏损 0.08 美元,较上一季度略有扩大,部分原因是收购成本和一项税项计提。要看清趋势,更干净的口径是调整后 EBITDA。
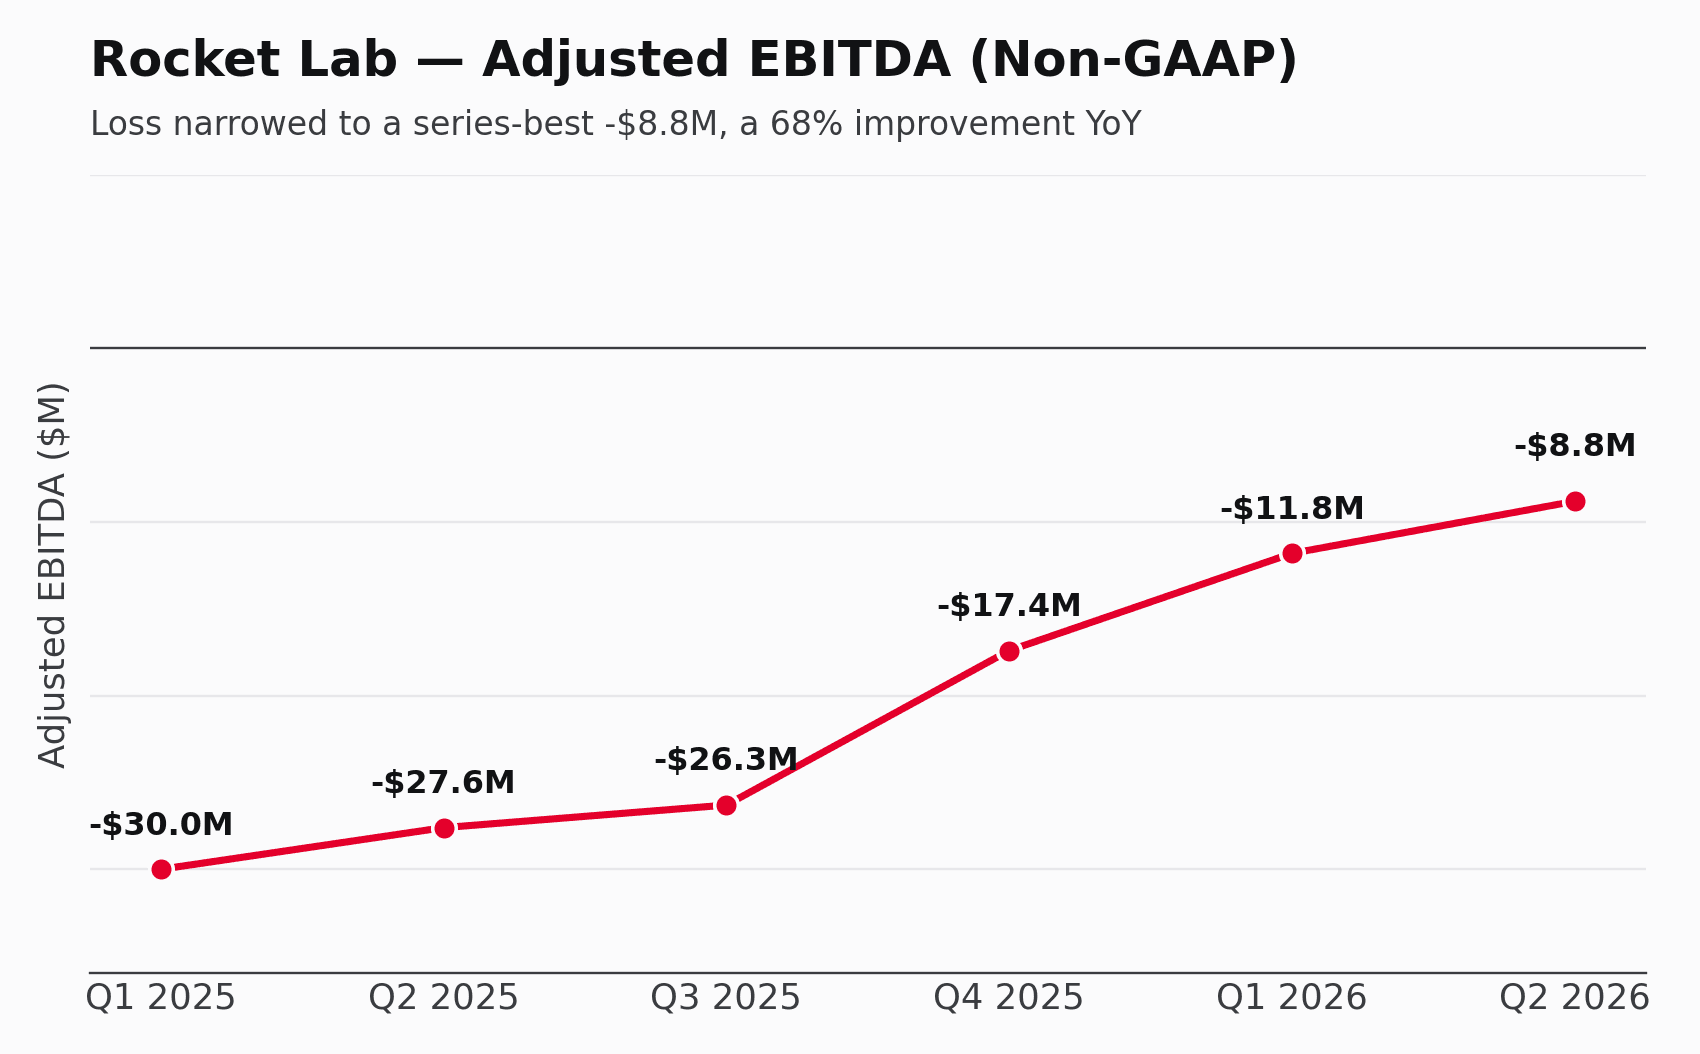
调整后 EBITDA 亏损为 8.8M 美元,是近期序列中最小的一次,同比改善 68%,这是营收规模化和毛利改善带来的回报。增长的代价仍体现在现金上:随着公司在交付放量前储备存货和应收账款,自由现金流消耗扩大至 110.1M 美元。手握 2.30B 美元现金,续航不成问题,问题在于烧钱的速度。
股价为何下跌,以及接下来该关注什么
市场的反应无关那个纪录。8 月 10 日股价收盘跌 3.37%,报 80.04 美元,随后盘后跌至约 74 美元,再跌约 7%。太空同业受情绪拖累纷纷走软,而业务多元的国防类股则表现坚挺,因此这更像是一次针对成长性与估值的重新定价,而非行业性恐慌。首家具名的卖方反应来自 BTIG,其维持中性评级,在称赞积压订单和 Iridium 的同时,也点出了现金消耗与估值问题。
有两点让投资者感到不安。0.08 美元的 GAAP 亏损高于市场预期的约 0.06 美元。而指引在利润率上指向了错误的方向:Rocket Lab 将第三季度营收指引定为 2.50 亿至 2.65 亿美元,很可能又是一个纪录,但 non-GAAP 毛利率将下调至 35% 至 37%,且随着 Neutron 支出见顶,调整后 EBITDA 亏损将扩大至 1700 万至 2300 万美元。
这就是往后的张力所在。Rocket Lab 正在快速扩张,赢得国家安全订单,并借 Iridium 谋求一个大得多的目标。但它同时也在大手笔花钱、稀释股东权益,近期利润率趋薄。接下来的几个季度,以及 Neutron 的首飞,将决定投资者选择为这两幅图景中的哪一幅定价。