Oracle $638B 积压订单暴增 363%,股价为何反而下跌?
一份创纪录的财报,却败在现金流量表上
用每一个重要的运营指标来看,Oracle 刚交出了公司史上最强的一个季度。营收达到 $19.2B,同比增长 21%。非 GAAP 每股收益为 $2.11,同比增长 24%,干净利落地超出华尔街预期的约 $1.89。总云收入达到 $9.9B,同比增长 47%。而那个把所有模型都算爆的数字:签约积压订单达到 $638 billion,同比暴增 363%,单季度就增加了 $85 billion。
隔天,股价下跌了 8.5%,约 $70 billion 的市值就此蒸发。
财报与股价之间的这道落差,说明了市场现在担心的是什么。过去两年,空方对 Oracle 的质疑是:一家老牌数据库公司,真的能把云基础设施做大到与 Amazon、Microsoft、Google 同一量级吗?这个季度给出了答案——OCI 营收增长 93%,以及公司有史以来披露过的最大签约积压订单。于是投资者把目光转向 Oracle 如今唯一显得脆弱的那条线:自由现金流,也就是在维持运营、并支付新设备之后所剩下的现金。
积压订单才是主角
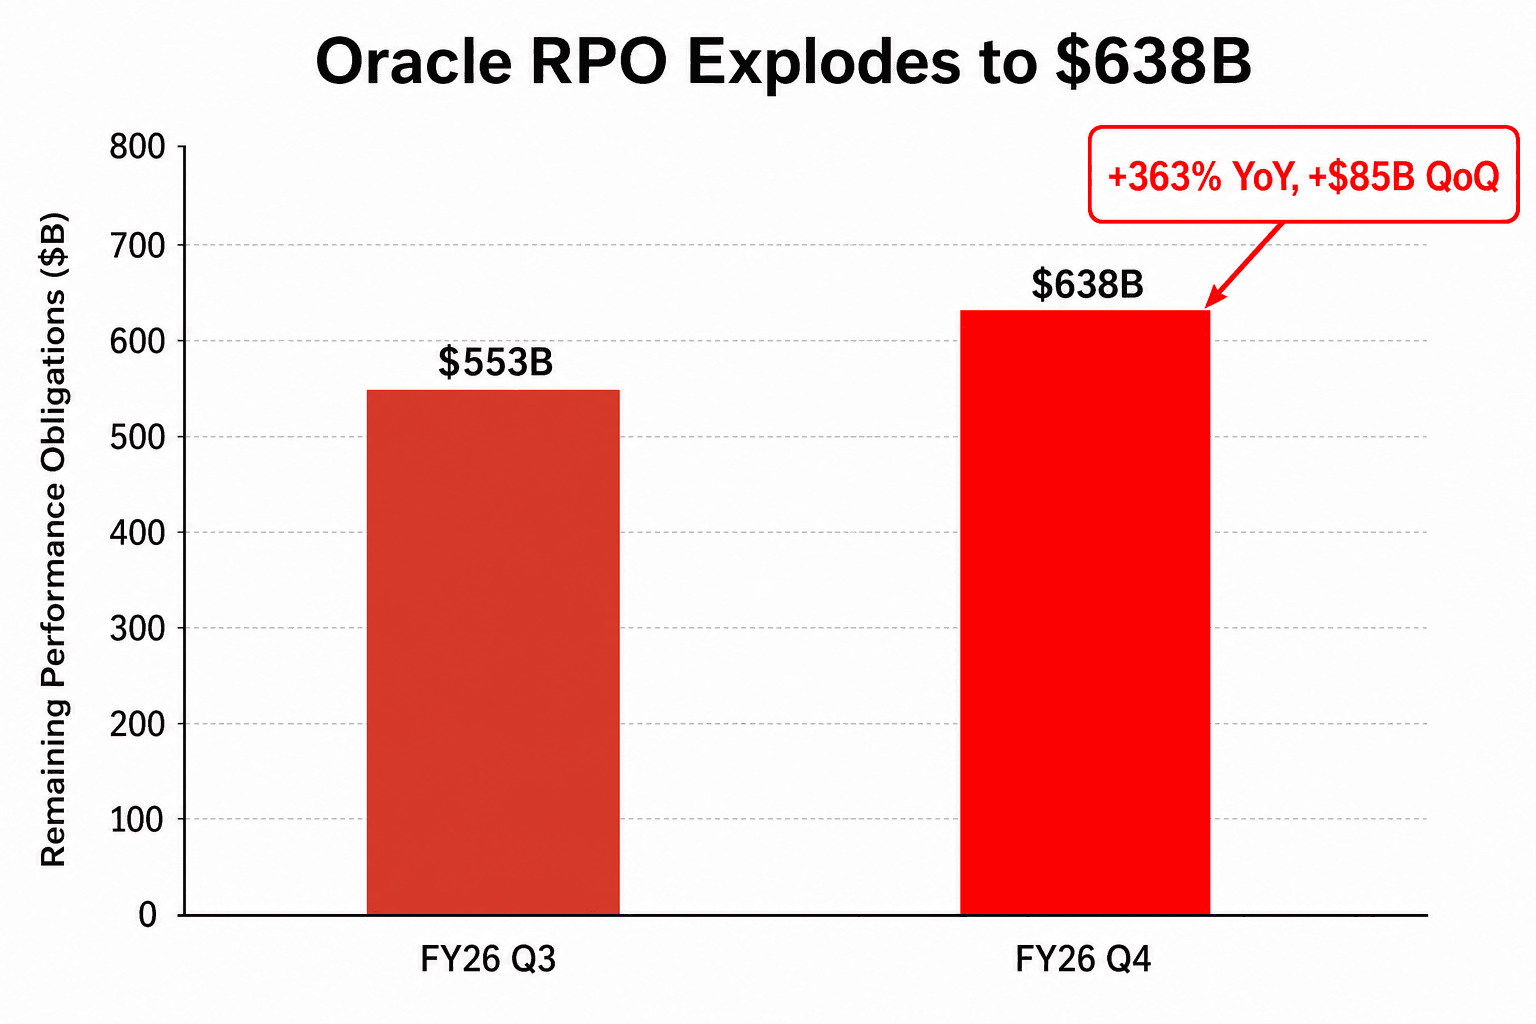
RPO 是 Remaining Performance Obligations(剩余履约义务)的缩写。说白了,就是已签约、但尚未交付或确认为营收的业务,因此它更接近一份确定的订单簿,而不是预测。Oracle 季末的 RPO 达 $638B。对照 $67B 的过去 12 个月营收,这相当于账上躺着将近十年的签约业务。
关键在于它如何转化的时间表。CFO Hilary Maxson 表示,约 12% 将在未来 12 个月内确认,另有 34% 在第 13 至 36 个月确认,而且这两个比例都“预期会加速”。增量大多来自大型 AI 合同——客户要么预付、要么自备芯片。这块“预付加客户自备硬件”目前合计达 $75B。联席 CEO Clay Magouyrk 说,这些合同“相比我们其他合同毫无毛利率折损”,并且降低了 Oracle 为建设背后这些数据中心而必须募集的现金。
OCI:是加速,而非单季暴冲
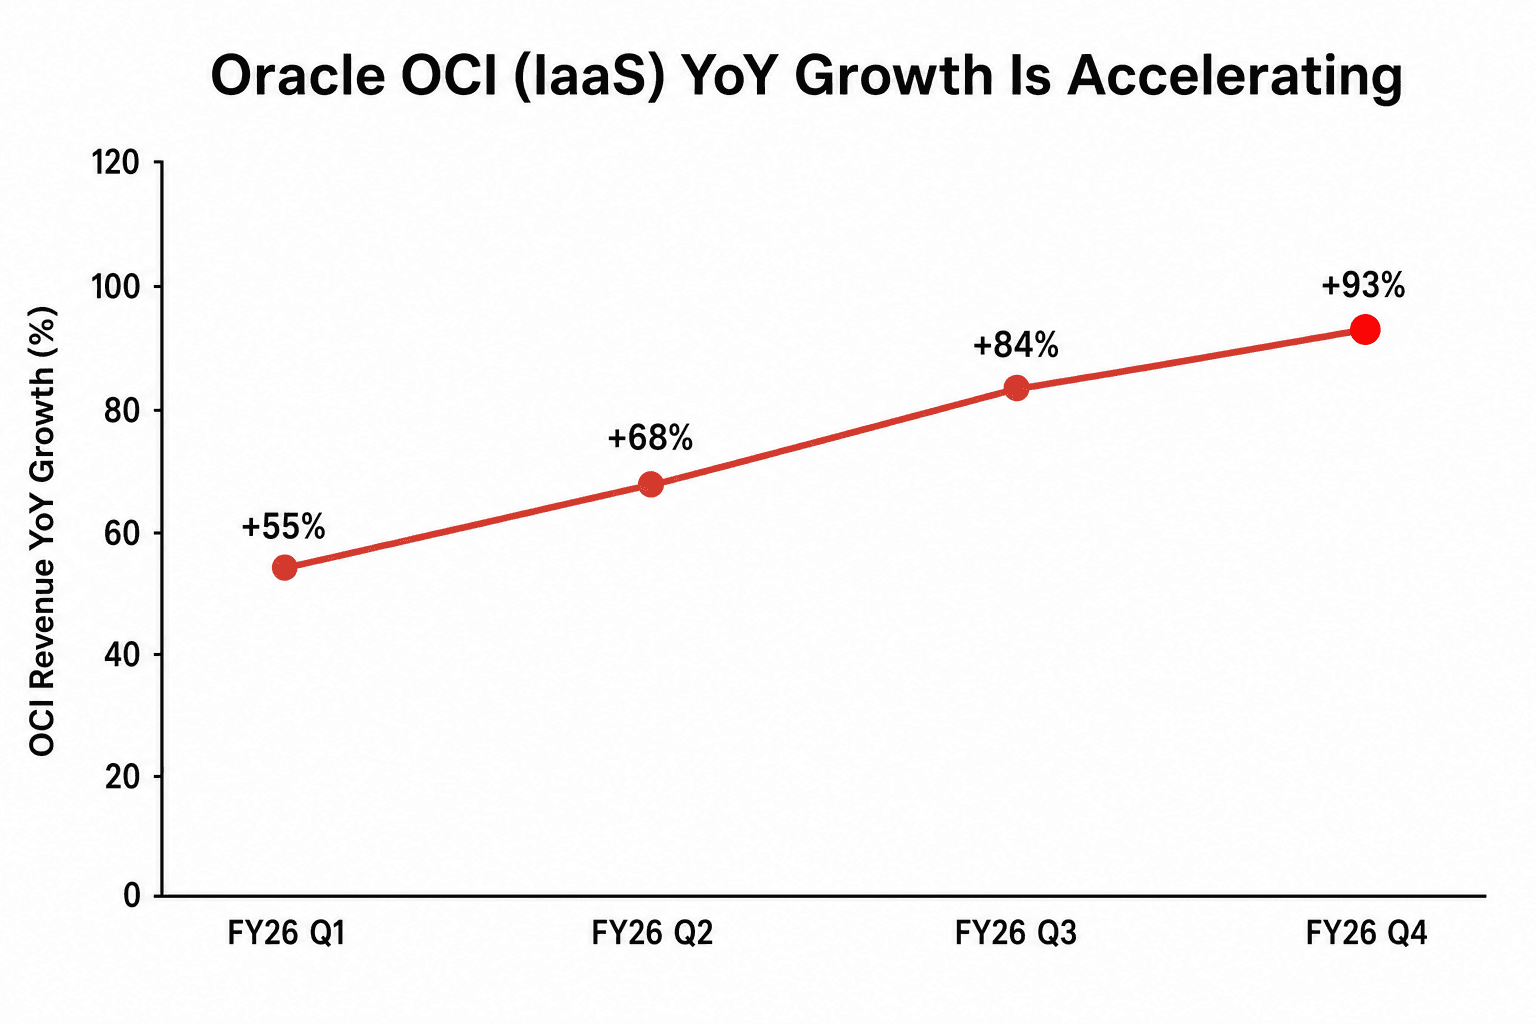
Oracle Cloud Infrastructure,也就是承载 AI 工作负载、可供租用的算力,不只是增长。它连续四个季度持续加速:+55%、+68%、+84%,然后是 +93%。全年 OCI 营收达 $18.1B,同比增长 77%。而指引指向更高:Q1 FY27 总云收入预计增长 58% 至 64%。
Magouyrk 把需求定位为受限于供给、而非受限于胃口:“进入这个市场好几年了,需求依然远远高于供给。”Oracle 的芯片利用率高达 97.5%,而当横跨 59 个客户的 35,000 颗芯片到期续约时,没有续约的那一小块,大多在同一季度就被转售给了其他客户。真正的瓶颈,在于 Oracle 能多快地建设并为数据中心通电。它在 FY26 交付了超过 1.2 吉瓦 的产能,并预计仅 Q1 FY27 就新增近 1 吉瓦,约等于此前四个季度的总和。
更安静的赢家是数据库。Oracle 那个跑在 Amazon、Microsoft、Google 云里的数据库——它称之为 MultiCloud——营收增长了 404%,订单增长 325%。管理层称它是公司史上增长最快的业务。它正是 Oracle 即便在客户使用对手的云时,也能向其庞大的数据库装机基础进行销售的途径。
真正打到股价的是什么
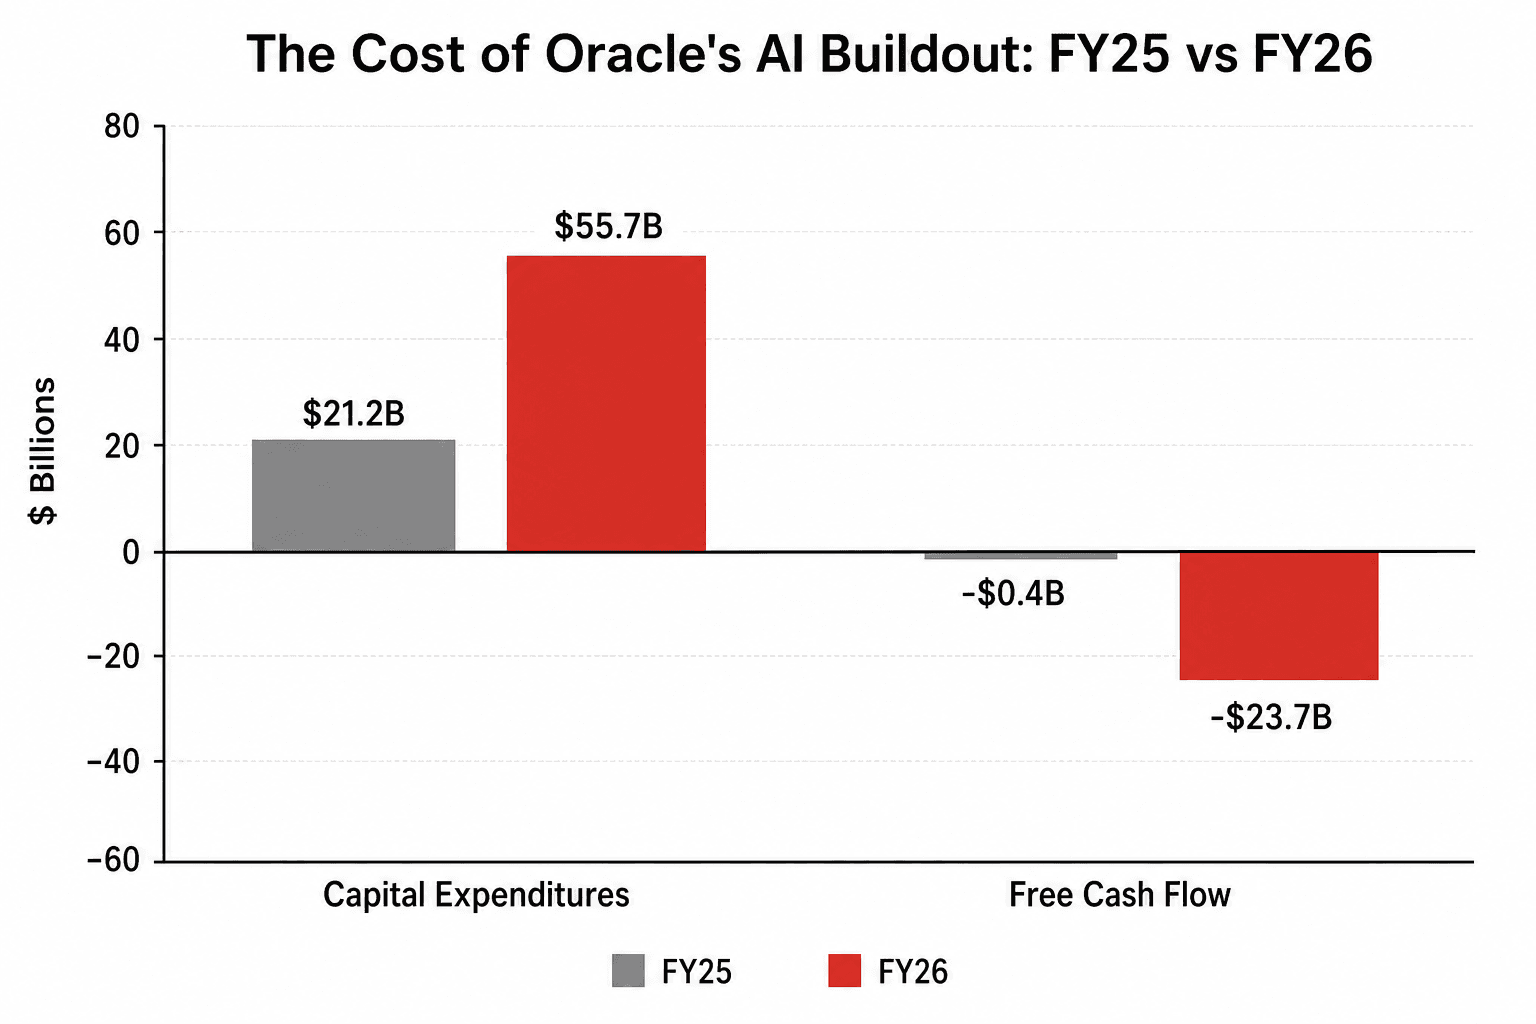
市场做的算术是这样。全年资本支出冲到 $55.7B,远高于此前约 $50B 的指引。经营性现金流是健康的 $32B,同比增长 54%,却被资本支出尽数吞没,使得自由现金流落到 -$23.7B。接着管理层把 FY27 资本支出的净现金支出指引拉到约 $70B,并表示 Oracle 将在这一年内募集约 $40B 的债务与股权,包含 $20B 的 at-the-market 股票增发,会稀释现有股东。
于是,一个创纪录的运营季度,附带的是:节节上升的资本支出、深度为负的自由现金流、新一轮股权稀释,以及一个在 FY26 已下滑约 5 个百分点、接下来还要再降一档的毛利率。Maxson 的解释是,基础设施毛利率会“在我们的数据中心达到完整合同营收水平时快速改善”。换句话说,新建数据中心在填满之前会拖累利润,一旦填满便转为盈利。多方对此照单全收,因为积压订单替它背书。空方则指出,$638B 里只有约 12% 会在未来一年转化,所以资金缺口是真实的,而且就在眼前。
管理层要投资者相信什么
两位联席 CEO 与新任 CFO 的说法是一致的:现在就大举建设,因为需求是签约的,回报会在后面到来。Magouyrk 称 AI 基础设施是一个“每年数万亿美元”的市场,并重申 OCI 在数据中心填满后的长期 30% 至 40% 毛利率目标。Maxson 则围绕投入资本回报率来解读这几年的重投入期,她将稳态下的该指标定在 20% 多的高位,并指出预付与自备硬件的合同回报更高,因为客户在前期就为设备买了单。
上任约两个月的新任 CFO 重申了全套长期目标:到 FY2030 营收以 31% 的年增速、EPS 以 28% 的年增速增长。在一个现金故事吓到投资者的季度里,这份重申就是那颗稳定军心的定心丸。
分析师反应:几乎众口一词喊“逢低买入”,仅一家持保留态度
卖方大多对这次下跌不以为意。Guggenheim 维持买入评级与华尔街最高的 $400 目标价,称这次抛售“没有任何明显的合理理由”,并建议投资者积极买入。Bernstein 将目标价小幅上调至 $325,指出尽管资本支出的数字“吓人一跳”,但仍是一个“没有重大闪失”的季度。Wedbush、BofA 与 KeyBanc 全都维持跑赢大盘或增持评级,将下跌定调为对一个本质上签约需求的故事、因融资问题而产生的过度反应。12 个月平均目标价约在 $272,远高于股价落点。
唯一的谨慎声音来自 Zacks,它给予持有评级。它的论点不在于需求,而在于时间表与现金:深度为负的自由现金流、新一轮股权稀释、近期毛利率压力,以及偏高的估值,都意味着在积压订单真正转化之前,值得保持耐心。
前瞻:9 月 10 日的财报看什么
三个数字将决定建设论点是否成立。第一,云收入增长对上 58% 至 64% 的指引。落在高端将确认积压订单正按表转化;落在低端则会重新打开时间表的问号。第二,积压订单的转化速度。Maxson 说近期 12% 与 34% 的比例应会加速,而出现的第一个迹象,就能为资金缺口的担忧降温。第三,基础设施毛利率。在指引还要再降一档的背景下,任何企稳迹象,都会比预期更快验证“数据中心填满、毛利率就回升”这一说法。
所有财务数据来自 Oracle 于 2026-06-10 公布的 FY2026 Q4 财报、随附的业绩发布会,以及 Oracle Investor Relations。分析师评级与目标价取自 Guggenheim、Bernstein、Wedbush、BofA、KeyBanc 与 Zacks 的公开研究。市场反应数据取自 CNBC 及其他公开市场报道。