台积电 Q2 2026:最好的一个季度、最猛的资本支出、最惨的股价
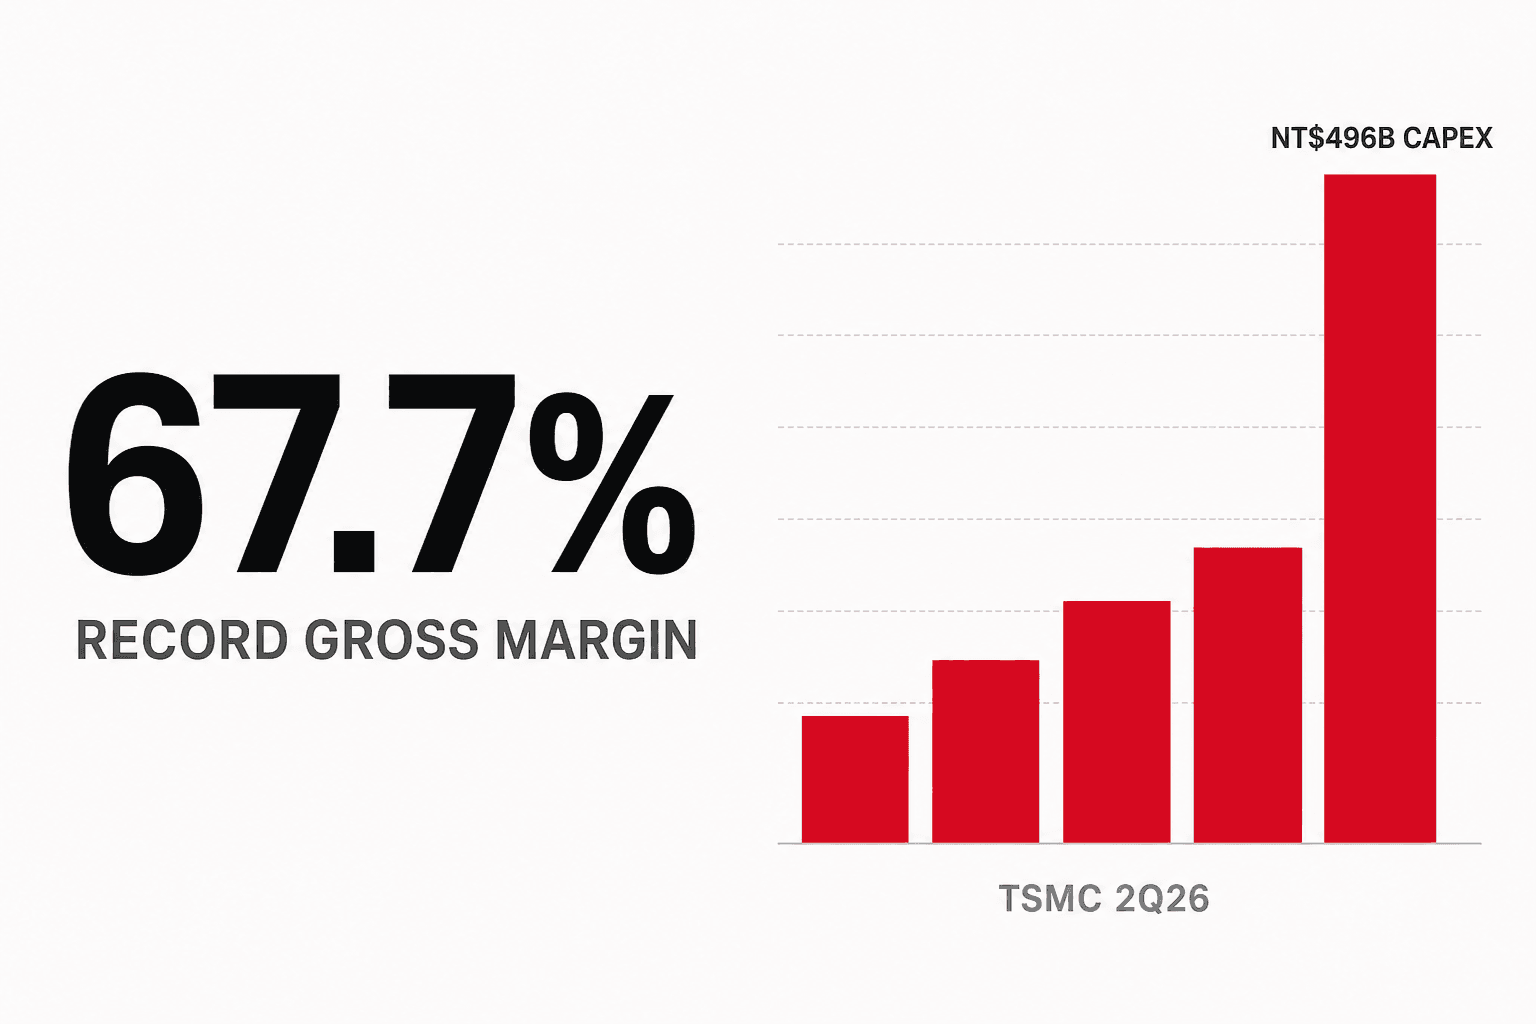
一份挑不出毛病的财报,和一场崩盘
2026 年 7 月 16 日下午两点,台积电 (2330.TW) 开了它历史上最风光的一场业绩发布会。
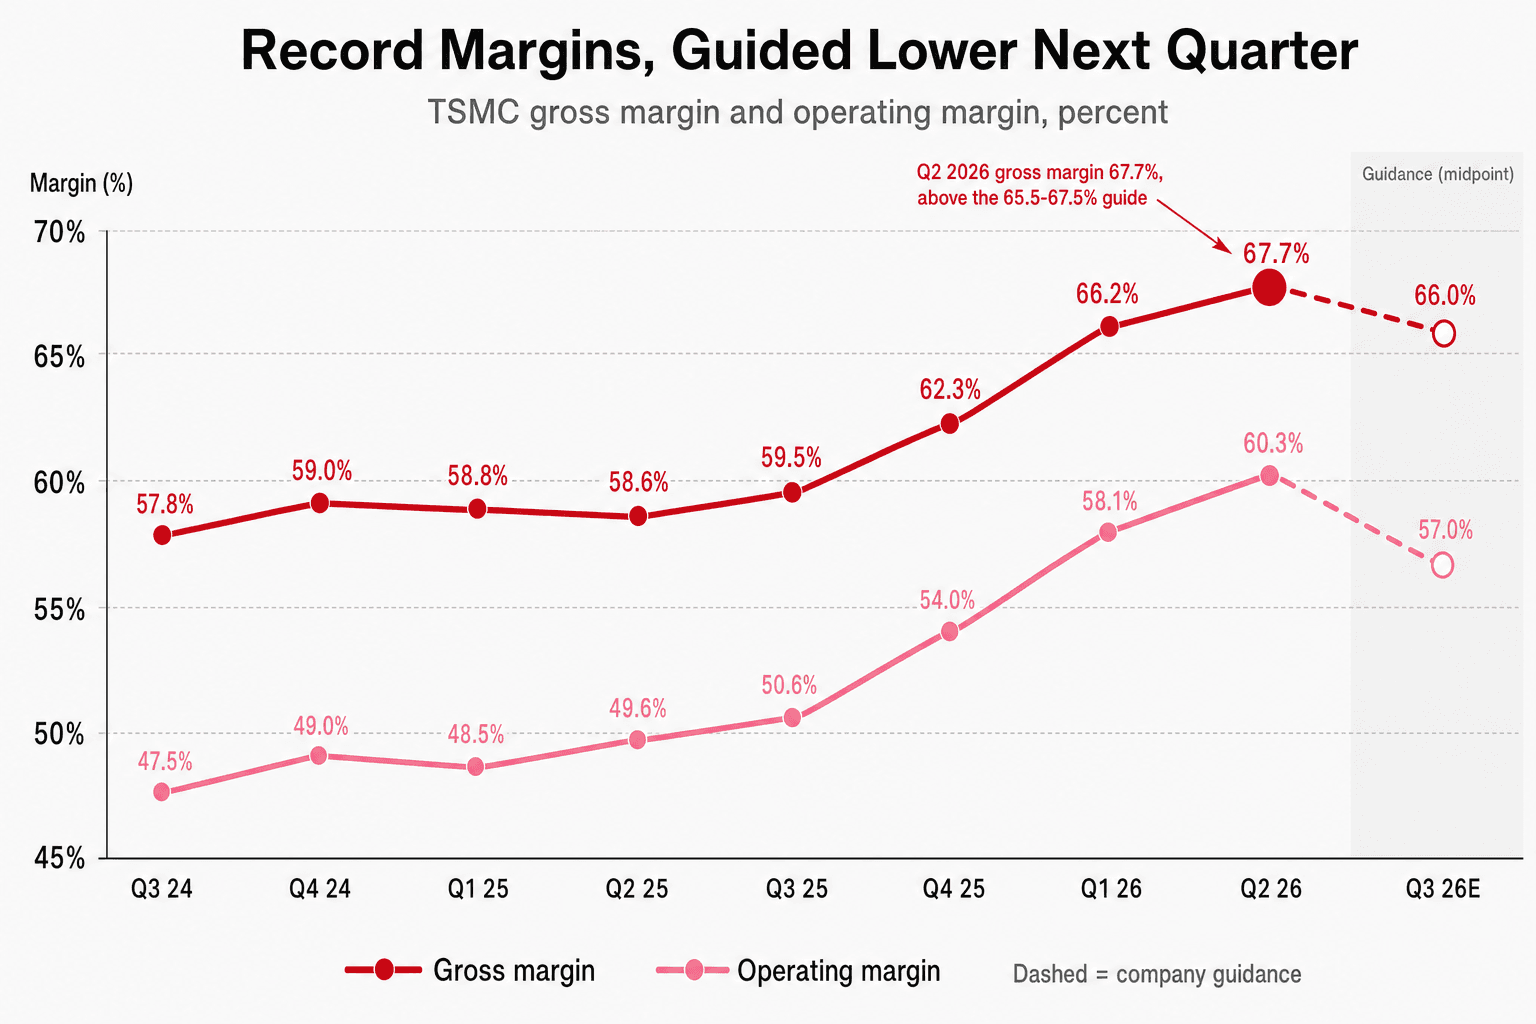
营收 NT$1,270.38B(新台币十亿元,以下同),环比增长 12.0%、同比增长 36.0%,换算美元 US$40.20B,压在自家业绩指引 US$39.0–40.2B 的上沿。毛利率 67.7%,穿过指引区间 65.5%–67.5% 的上限。营业利润率 60.3%,同样穿过 56.5%–58.5% 的上限。EPS NT$27.25。全年美元营收增长指引从 4 月的“30% 以上”再度上调为“略高于 40%”。
次日早上,2330.TW 开盘跌 3.85%,收盘跌 7.29% 至 NT$2,290,收在当日最低点。成交量 97.36M 股,约是 7 月日均成交量的 2.9 倍,成交笔数 115 万笔,平常大概 10 万笔。加权指数当天跌 2,953 点,创下台股史上最大单日点数跌幅;外资单日净卖出 NT$188.31B,同样是纪录。当地媒体称之为黑色星期五。
同一个早上,13 家外资券商里有 9 家上调目标价,区间 NT$2,700 到 NT$4,200,中位数落在 NT$3,150–3,200 之间,经济日报的标题是“13 家外资券商全面力挺”。就算是那家唯一下调评级的亚系外资,目标价 NT$2,700 相较于收盘价 NT$2,290 也还有 18% 的空间。
卖方的账本与盘面在同一天走向两个方向。解释要从三个地方找:净利润的构成、资本支出的规模,以及业绩发布会上一句跟台积电没什么关系的回答。
先把 EPS 这一格擦干净
EPS 环比增长 23.4%,几乎是营收增长 12.0% 的两倍。这个落差大部分不是主业做出来的。
当季营业外收益是 NT$95.83B,上一季度只有 NT$28.83B。多出来的部分几乎全部来自一件事:台积电在 5 月 15 日减持世界先进 (VIS) 8.1% 股权,确认处置及公允价值变动收益 NT$63.20B。CFO 黄仁昭把影响讲得很清楚,这笔贡献了 NT$2.24 的 EPS。
把它拿掉之后:净利润 NT$648.47B,净利率 51.0%,EPS NT$25.01,环比增长 13.3%。
13.3% 对比 12.0% 的营收增长,仍然是好季度,盈利增长略快于营收增长。但那是“略快”,不是“快一倍”。只看到 +23.4% 的人,等于拿一个含一次性收益的基数去推 Q3。
真正该看的是营业线。毛利率往上 1.5 pp 的来源是成本改善与产能利用率提升,海外厂稀释是往下的拖累;营业利润率又多出 0.7 pp,纯粹是经营杠杆,营业费用只增加 5.3%,占营收比重降到史上最低的 7.8%。一个对照:台积电现在的营业利润率 60.3%,比两年前 Q2 2024 的毛利率 53.2% 还要高。
这个季度台积电决定把赚到的钱花掉
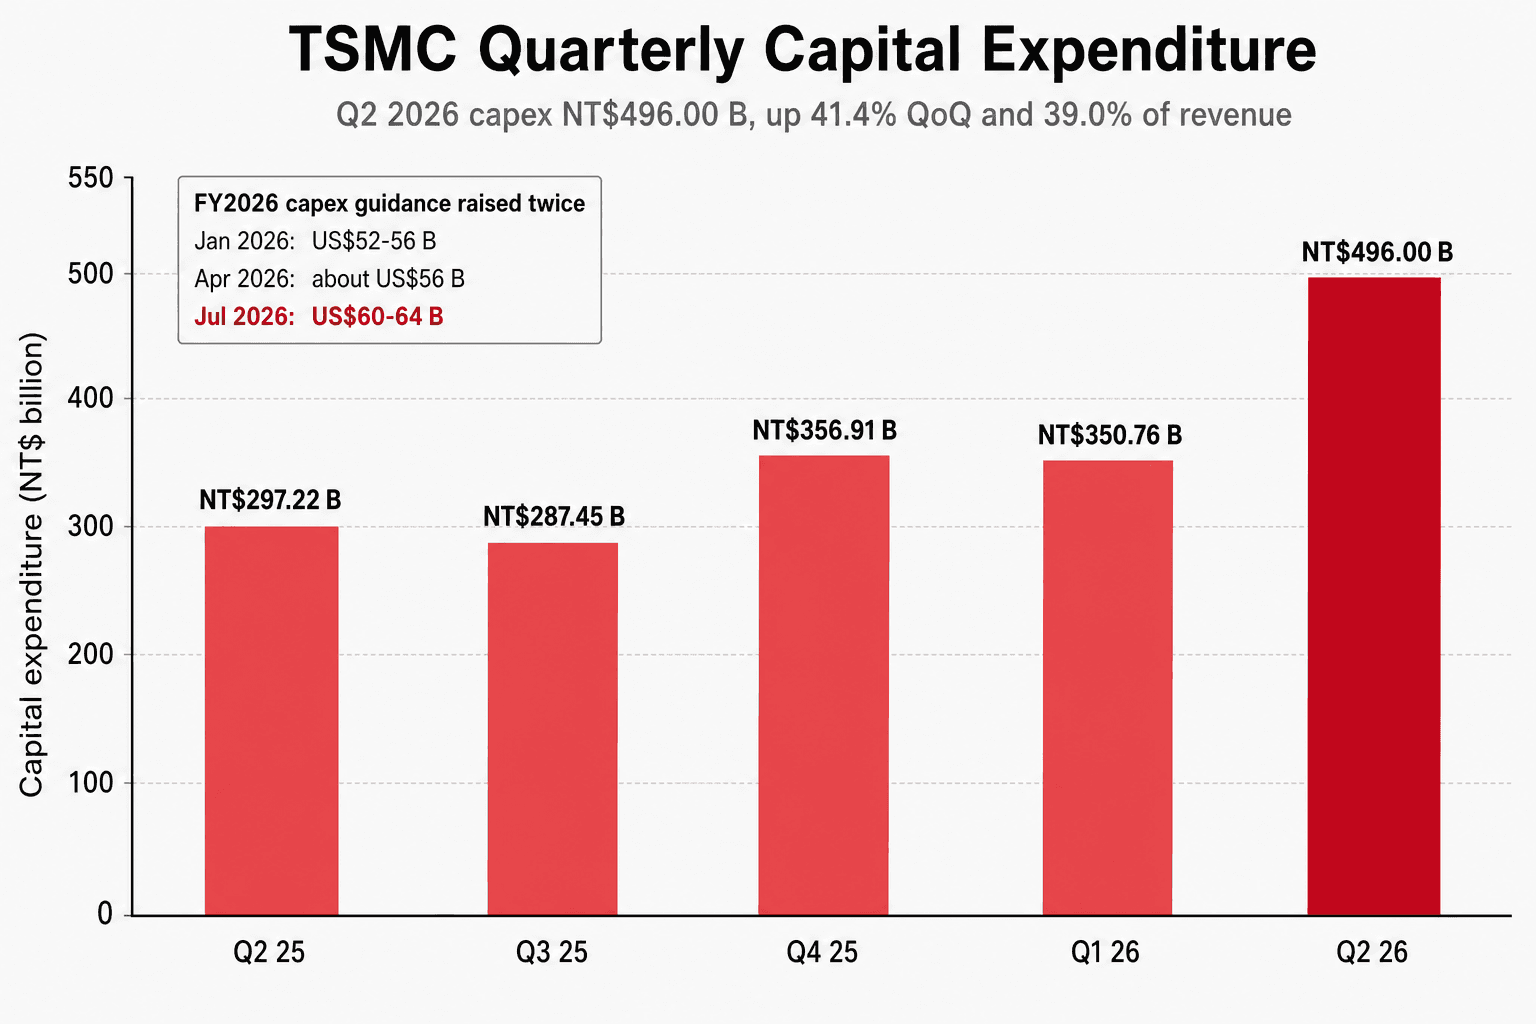
单季资本支出 NT$496.00B(US$15.70B),环比增长 41.4%、同比增长 66.9%,占营收 39.0%,是这个数据序列里的最高值,而且高出第二名 4.9 个百分点。同一个季度的折旧与摊销是 NT$198.54B,也就是说,台积电一个季度花掉的钱,大约相当于自身折旧的 2.5 倍,全部投在新产能上。
代价写在现金流量表上:经营性现金流 NT$783.36B,环比增长 12.1%;自由现金流却只有 NT$287.36B,环比下降 17.5%。资本支出是唯一的原因。
全年预算的轨迹更说明问题。1 月给 US$52–56B,4 月改口“接近 US$56B”,7 月直接跳到 US$60–64B。对照 2025 年实际的 US$40.90B,新中位数 US$62B 是同比增长 51.6%;上半年只花了 US$26.80B,下半年要花 US$33.2–37.2B。同一场会上还宣布加码亚利桑那 US$100B,累计承诺来到 US$265B,用途是“数座以上”的 2 纳米以下逻辑晶圆厂与先进封装厂,没有时间表。
黄仁昭没有给三年期的数字,只把措辞往上调:上次说未来三年资本支出会显著高于过去三年,现在是“更加显著地高”。魏哲家更直接:“你可以打赌它还会继续增加。”
至于为什么半年内多出约 US$10B,他给了两个理由,第二个不在多数人的预期里:需求持续增长,以及通胀。“我们现在买设备用的是通胀后的价格,你懂我的意思。”也就是说,资本支出的增幅里有一部分并不换来更多晶圆,只是同样的晶圆变贵了。这一块到现在还没有卖方拆开来算过。
谁付了这张账单
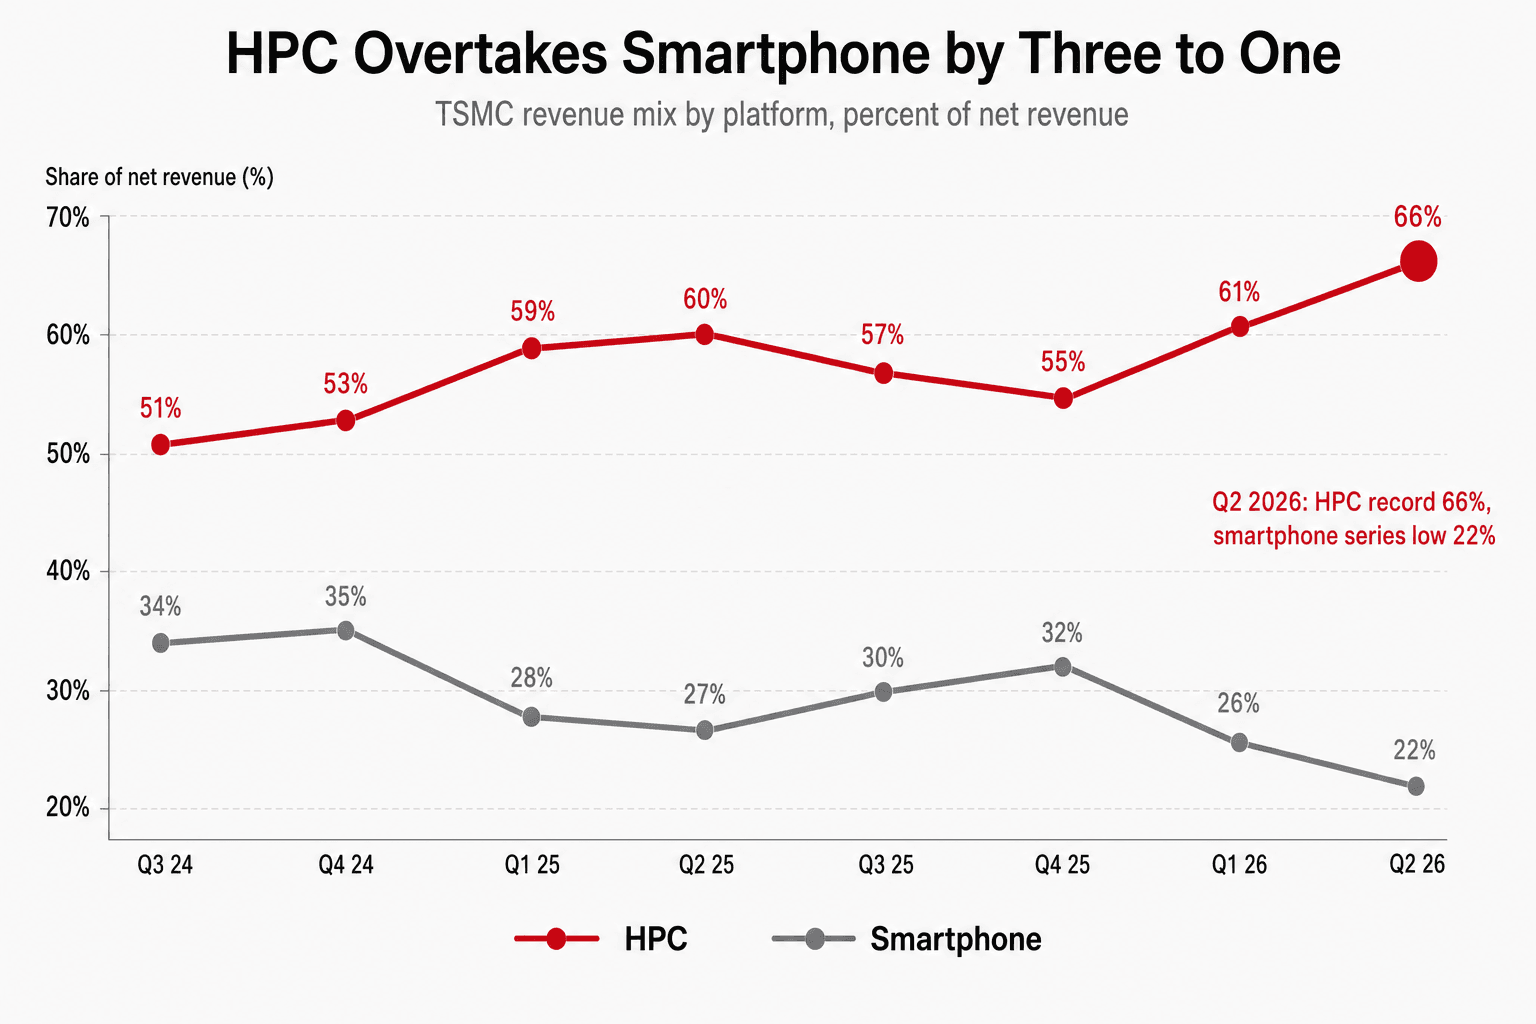
HPC(高性能计算,在台积电的口径里主要就是 AI 加速器与数据中心芯片)环比增长 20%,占营收比重来到 66%,是公司披露以来最高。手机环比下降 4%,降到 22%,是这个序列的最低点。HPC 第一次成为手机的三倍。
换算绝对金额,HPC 当季约 NT$838.5B。这个数字比台积电整家公司在 Q3 2024 的总营收 NT$759.69B 还要大。
驱动力来自制程结构的移动。
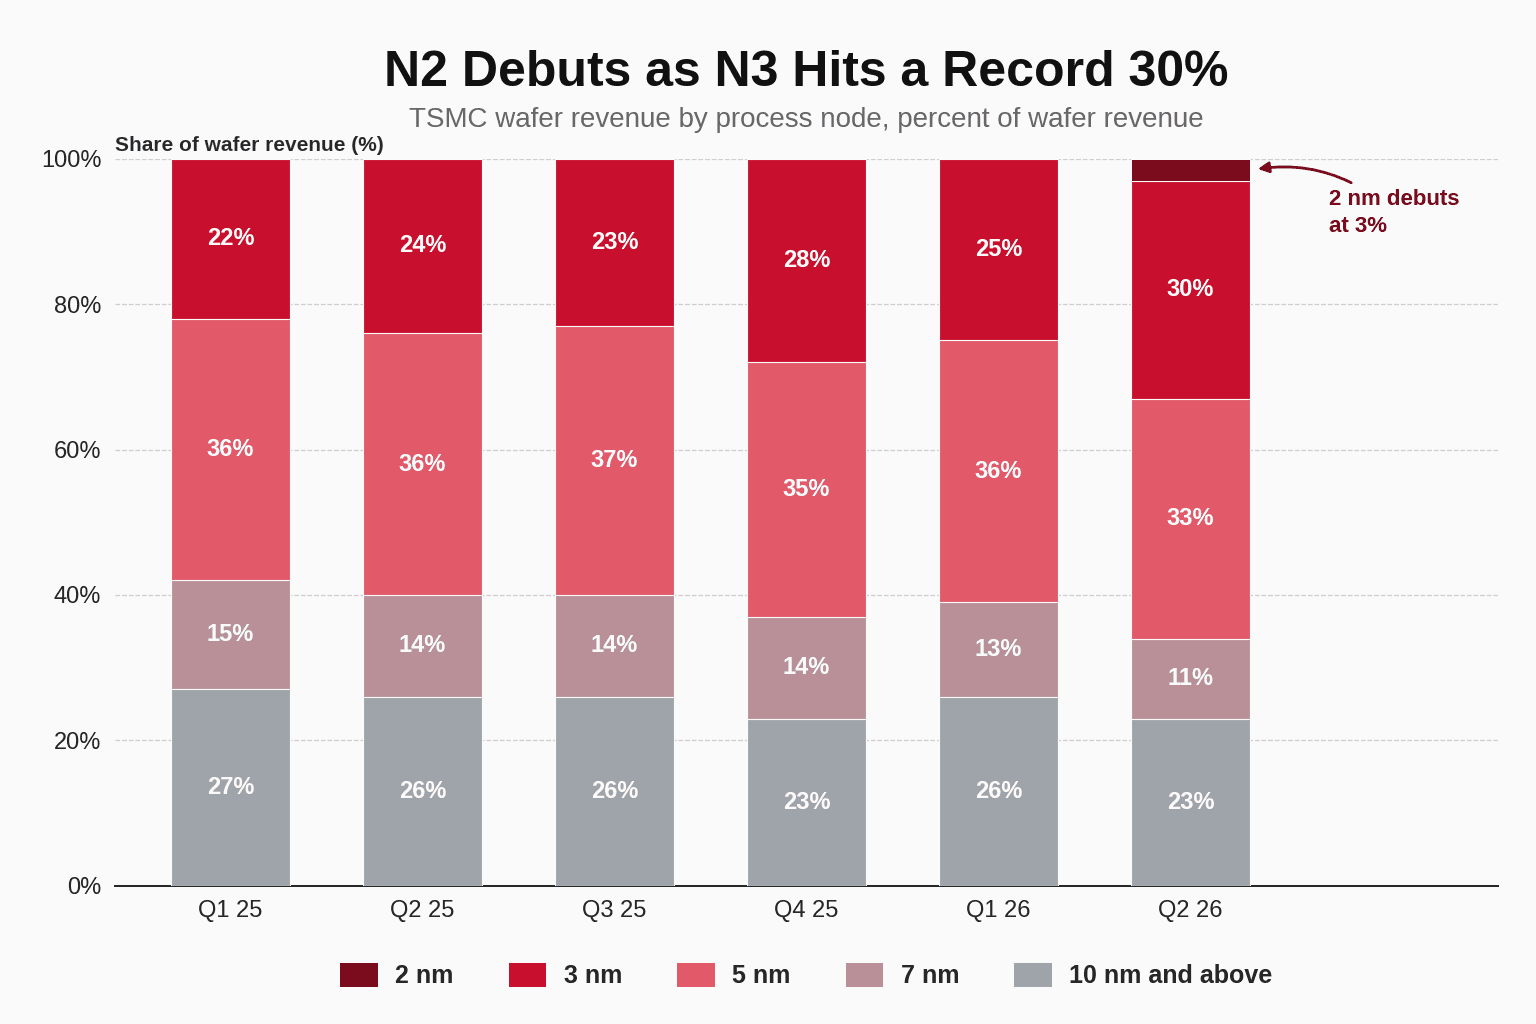
2 纳米在量产首个季度就拿下晶圆营收的 3%,这是台积电第一次披露这条线;作为对照,3 纳米在自己出道两年后才站上 15%。3 纳米当季跳升 5 个百分点到 30%,是历史新高,光是它就贡献了约 NT$98B 的环比增量,占全公司 NT$136.3B 营收增量的 72%。5 纳米则刻意退了 3 个百分点,因为台积电正在把台湾的 5 纳米设备改装成 3 纳米产能。
最能说明这个季度体质的是一组除法。晶圆出货量只增加 3.9%,营收却增加 12.0%,差额来自组合与价格:每片 12 英寸等效晶圆的混合单价环比增长 7.8%,来到 NT$293.0 千元的新高。台积电这个季度不是靠多做晶圆赚钱,是靠做更贵的晶圆赚钱。
先进封装是另一个故事。台积电从不披露 CoWoS 产能数字,但魏哲家给了一句坦白到有点难堪的话:“我们的封装产能紧张到已经在限制客户的增长。”所以当分析师把英特尔的 EMIB-T 当成竞争威胁来问,他的回答是欢迎:市场多一点弹性,反而有助于台积电前段晶圆业务的增长,而那才是主体。
至于 AI 需求是不是泡沫,他给的答案不是模型也不是预测,是体力活。台积电正在逐一清点客户的数据中心,“进度、建筑、地点、需求、机柜”全部检查一遍,“确保台积电的芯片不会被堆进库存里”。
崩盘的导火索,是一句跟台积电无关的话
7 月 17 日真正被摧毁的不是台积电。
| 个股 | 7/17 涨跌 |
|---|---|
| 联电 2303.TW | -10.00%(跌停) |
| 日月光 3711.TW | -9.97% |
| 力积电 6770.TW | -9.93% |
| 世界先进 5347.TW | -9.87% |
| 联发科 2454.TW | -8.92% |
| 世芯-KY 3661.TW | -7.69% |
| 台积电 2330.TW | -7.29% |
台积电是这份名单里跌得最少的一只。被它拖下水的每一家都跌得更狠,前四名几乎都在跌停附近。
原因是 Q&A 里的一个问答。魏哲家被问到成熟制程是否紧张,他把界线划得很死:真正短缺的只有跟 AI 相关的部分,最重要的是电源管理 IC,因为 AI 数据中心需要大量电源转换,其次是传感器;除此之外,消费类产品的需求“Not at all”紧张。
成熟制程晶圆厂已经用“缺产能”的叙事上调报价好几个月。这句话一出口,那笔交易在次日的开盘集合竞价里就结束了。
机构归因的另外三项比较常规:毛利率虽创新高但仍不到部分买方模型里的 70%,Q3 指引又下调到 66%;资本支出被当成负债而非资产,压缩近期自由现金流、推高未来折旧;亚利桑那多出来的 US$100B 没有时间表,读起来像成本而不是产能。在一只一年涨了约 72% 的股票上,这三件事足以让市场重估市盈率,而不是重估盈利。摩根士丹利詹家鸿的结论是“逢低买入”;钜亨网引述 Vital Knowledge 的版本则是,半导体“周期还是结构”这个老问题又被打开了。7 月 17 日的盘面交易的是后者。
接下来三个季度要看什么
第一,毛利率的落点。 N2 稀释 3–4 个百分点、海外厂再 2–3 个百分点,没有一家券商模型算得出这两股拖累同时消失是哪一年。魏哲家被问到存储器公司 86% 的毛利率时,脱口说了“86 啊,我有 68 就很开心了”。这是他目前最接近毛利率天花板的一句话,而当季实际交出的是 67.7%。
第二,资本支出的下一次上调。 元大投顾估 2027 年会超过 US$70B、三年累计超过 US$200B。按黄仁昭与魏哲家的措辞,方向没有悬念,只剩幅度,以及通胀占了其中多少。
第三,需求端的验证。 台积电说能见度看到 2029、2030 年,五年 AI 营收 CAGR 比 1 月给的“50% 中高段”还要“更强、更强、更强”,但拒绝给新数字。魏哲家对客户预测的评语是这场业绩发布会最好的一句:“我相信每个客户都跟我说实话。但把所有的实话加在一起,就不是实话了。”
结论其实很单纯。台积电赚到史上最高的利润率,然后选择不把它存起来,而是全部投回去建厂。市场没有质疑那个利润率,质疑的是它愿意用多久的自由现金流去换未来的产能,以及这个决定值多少倍市盈率。