纬颖 Q1 2026:八季毛利率压缩终于反弹,ASIC + GPU 双引擎成形
纬颖 (6669.TW) 在 2026 年 5 月 15 日下午召开 Q1 2026 业绩说明会。表面数字漂亮:营收 NT$2,765.08 亿、税后净利 NT$141.14 亿、EPS NT$75.95,全是同期历史新高,营收 YoY +62%、EPS YoY +44%。但这份财报真正值得拿来说道的,不是 YoY 数字,而是两条被市场低估的结构线。
毛利率反弹了 32 个基点,这是八季以来第一次
过去八季,纬颖的毛利率是一条单向往下走的线:9.41% (2Q24) → 9.05% → 9.18% → 8.70% → 8.40% → 7.80% → 7.23% (4Q25)。理由很简单——AI 服务器营收快速膨胀,GPU 与内存 pass-through 成本灌进 COGS,让同一块毛利金额被摊到一个变大的营收分母。
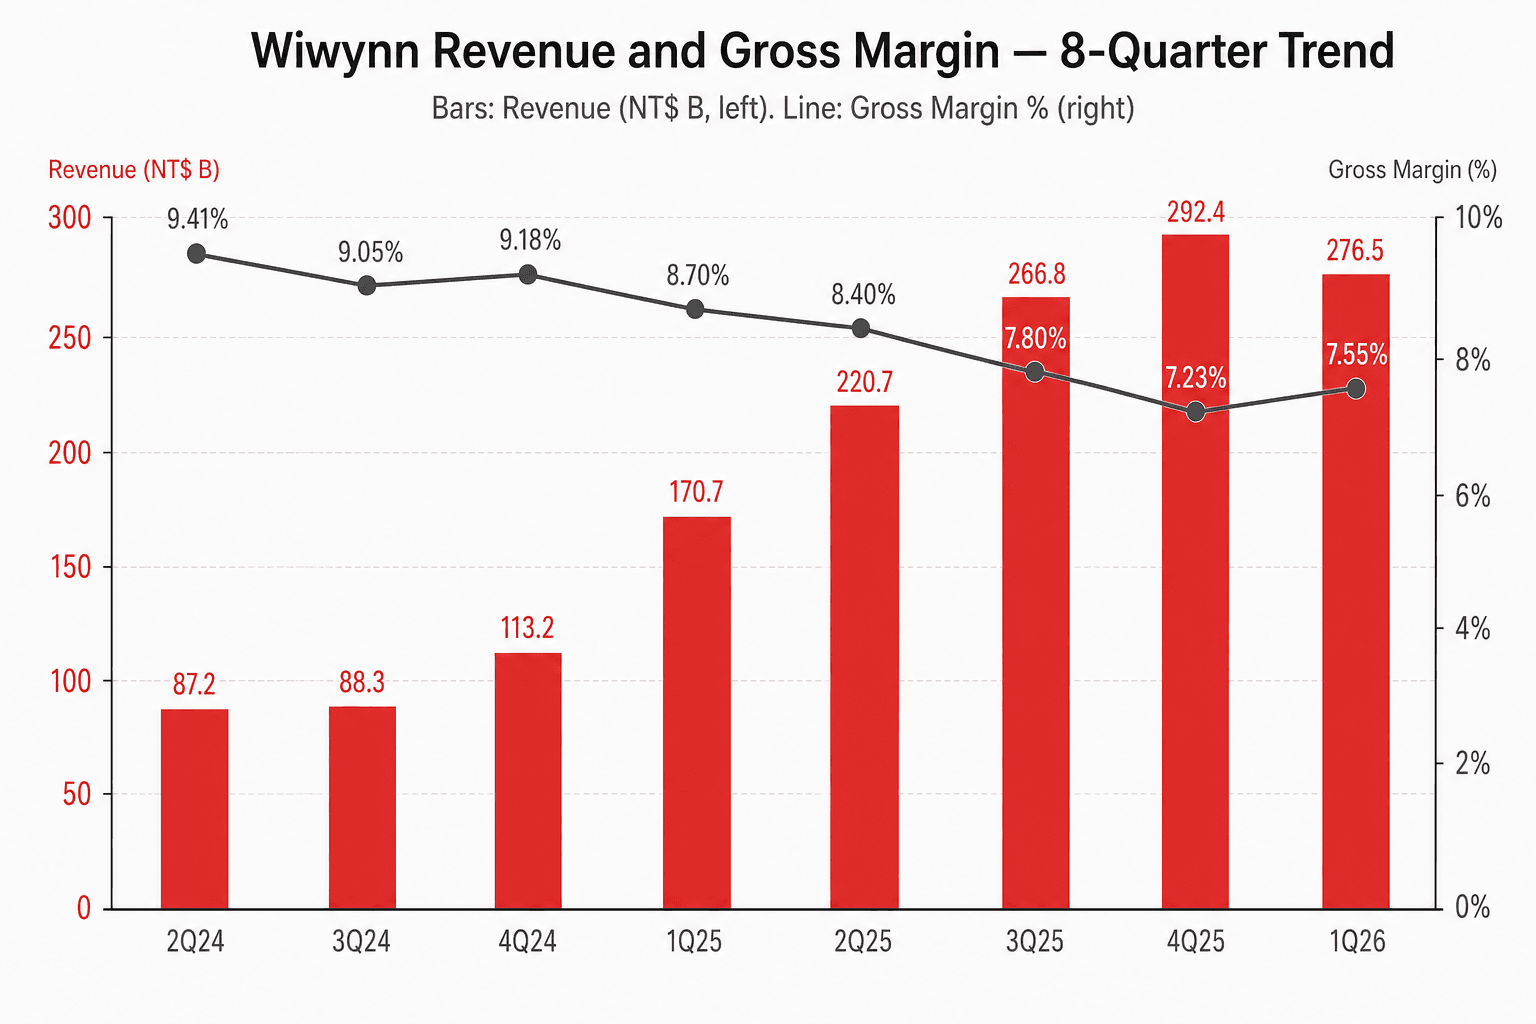
1Q26 毛利率 7.55%、QoQ +32bps——这在 Wiwynn 的 AI 周期内是首次"结构性反弹信号"。三个来源:(1) ASIC 机柜比重更高,每柜附加价值大于 GPU 参考设计;(2) 4Q25 的库存提前出货已消化,营运资本变干净;(3)"内存代采购模式"要到 4 月才生效,所以 1Q26 还反映的是旧的 gross-up 模式。
更可看的其实是营业利润率:5.63% → 6.31%,QoQ +68bps,比毛利率多涨了 36bps。在一个营收 QoQ -5.45% 的季度里挤出 +68bps 营业利润率,这是 opex 纪律——而不是靠营收杠杆。
ASIC + GPU 双引擎,这次不只是 PR 话术
纬颖过去几季的业绩说明会一直在用"ASIC + GPU 双动能"这句话,但 1Q26 是第一次有外部验证让它从口号变成事实。
业绩说明会与券商报告两条信息:
- AWS Trainium 2 持续放量,Trainium 3 (T3) 2026 下半年量产。 这是接下来四季最大的单一催化事件——T3 出货是纬颖 ASIC 线的"阶梯式"放大。
- GPU 机柜级系统参与从 ASIC-only 扩张。 纬颖已进入 Oracle VR200(NVIDIA Vera Rubin 平台)供应链,并参与 AMD MI 系列相关项目。Goldman Sachs 在 5/11 的报告用"from ASIC-only to rack-level GPU AI systems"一句话定调——并把投资评级从 Buy 上调到 Top Pick。
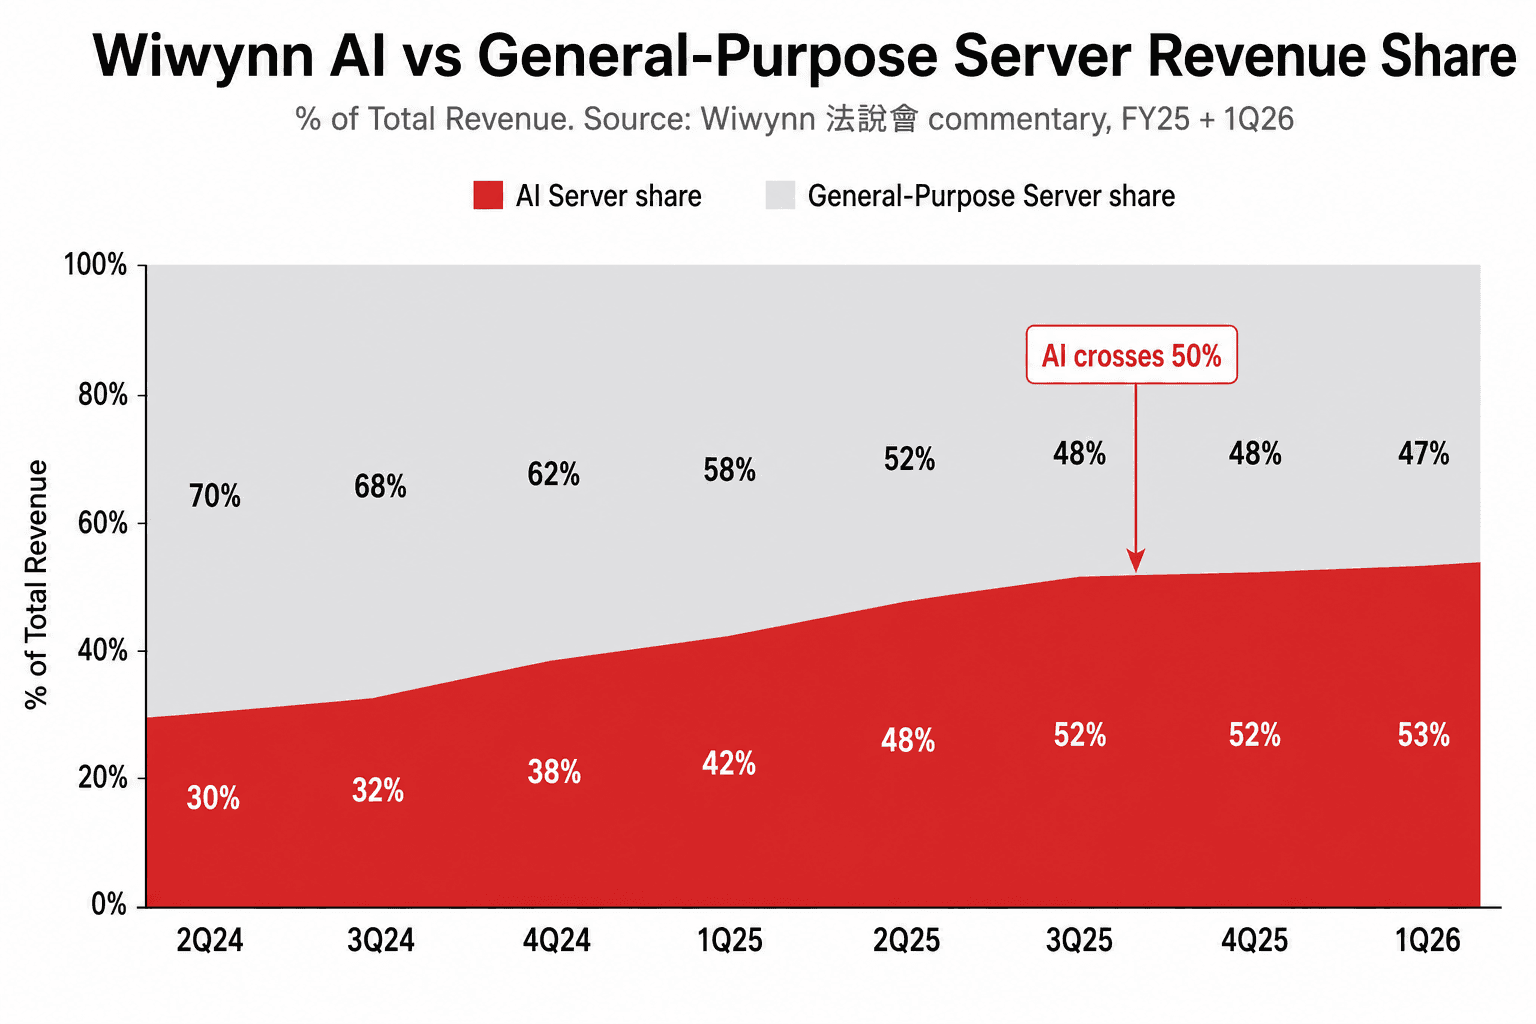
ASIC 占 AI 收入比重从 1Q25 的 ~75% 慢慢下移到 1Q26 的 ~63%;GPU 机柜同期从 25% 升到 ~37%。这 12 个百分点的位移,是纬颖"AI 多轴化"最直接的证据。
客户集中度下降——但 AWS 一枝独秀
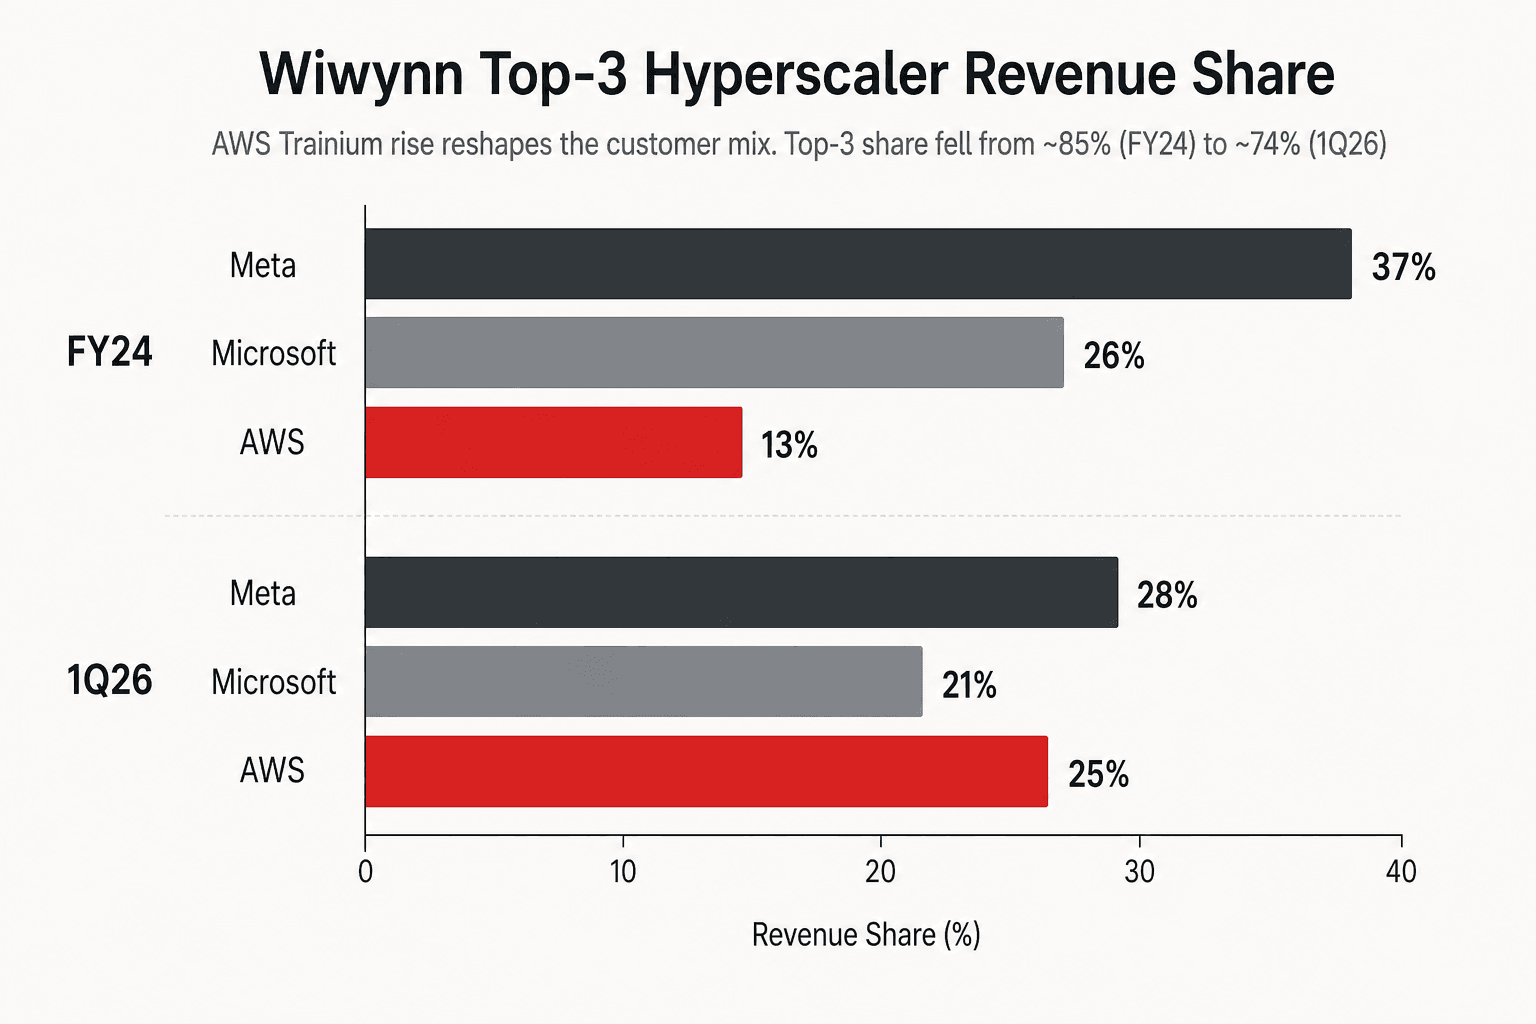
过去纬颖被诟病的一点是 Top-3 客户(Meta / Microsoft / AWS)合计占比 >85%——尤其 Meta 一家就吃掉 35–40%。1Q26 结构已经明显松动:Top-3 合计来到 ~74%,"其他"(Oracle VR200、AMD MI、二线 CSP)翻倍到 ~26%。
但细看,"集中度下降"其实是一场交换:Meta 从 37% 降到 28%、Microsoft 从 26% 降到 21%、AWS 从 13% 涨到 25%。Trainium 线是 2026 全年成长最快的客户细项,这意味着纬颖正在用"AWS 集中度"换"Top-3 集中度"——对结构性多元化有帮助,但对"赌单一项目执行"的风险其实没降太多。
4 月那个 -16% MoM 不是坏消息
4 月月营收 NT$827.31 亿,MoM -16.14%、YoY +29.67%。表面看是月减,但这是"内存代采购模式"上路的第一个月:
| 模式 | 表面营收影响 | 实际机柜出货 | 绝对毛利 | 营运周转 |
|---|---|---|---|---|
| 旧(内存 gross-up) | 高 | 同 | 同 | 重 |
| 新(代采购) | 低 | 同(4 月实际 MoM 增) | 略升 | 大幅减轻 |
公司明确指引:全年获利金额不受商业模式改变影响、全年出货双位数年增不变。换句话说 Q2/Q3 表面营收会继续"下降",但绝对获利会 QoQ 上升。
这是这份财报最容易被误读的地方。看 EPS、看绝对获利、不要看营收成长率。
美洲产能 US$500M 一次性投入
董事会同步核准对海外子公司 Wiwynn International Corporation 增资 US$500M(约 NT$156.9 亿)——这是纬颖史上单笔最大的海外投资承诺,指明用于墨西哥 + 美国(德州)产能扩张。
这数字旁边放一个对照:广达同一周宣布 US$800M 海外增资(5/14 业绩说明会同步揭露)。台湾 AI 服务器代工 cohort 在"在地化交付"这件事上是同步加码的——这暗示客户订单能见度至少看到 2027 年以后。
业绩说明会的反应为什么只有 +7.7%?
从 5/7 公布财报到 5/15 业绩说明会收盘,纬颖累计上涨 7.7%(vs TAIEX +1.8%、cohort 约 +4%),同时刷新历史新高。Goldman Sachs 上调至 Top Pick、Yuanta / Fubon / KGI / 统一 全部上修——但盘面只给了不到 10% 的反应。
两个原因:
- 市场还在消化 Q2/Q3 表面营收"下降"的可能性——即使绝对获利上升,多重压力会压制本益比。
- Trainium 集中度的疑虑——随 T3 放量,纬颖对 Amazon 单一客户曝险其实在"再升高"。多头要看到 Vera Rubin + AMD 线实际变大,才会给结构性重定价。
以 GS 的 FY26E EPS NT$357.5 算,5/15 收盘 NT$4,910 对应前向 P/E ~13.7×。FY27E EPS NT$466.8 对应 P/E ~10.5×。在台湾 AI 服务器 cohort 里,这是最便宜的同时最干净的那一个。GS 上调至 Top Pick 的核心论点,其实就是这个 valuation gap。
看点往哪里走
接下来四个季度,三个事件决定纬颖的故事是不是真的讲得通:
- Q2 业绩说明会(2026 年 8 月中):第一份"完整反映新模式"的季报。表面营收 vs 绝对获利的信号比,这次就要做断。
- AWS Trainium 3 量产(2026 下半年):T3 出货节奏是 ASIC 引擎的阶梯式放大。
- Vera Rubin / GB300 平台供应链:GPU 机柜比重能不能再上一阶。
纬颖 1Q26 是这一季台湾 AI 服务器 cohort 中"获利质量 > 表面营收"最干净的版本。广达为了拿 GB200/GB300 量牺牲了 314bps YoY 毛利率,纬颖只牺牲 115bps YoY 同时 QoQ 反弹 32bps——而且还顺手把内存 gross-up 从 4 月开始整个拿掉。一份财报能做到"同期历史高"、"毛利率反弹"、"客户分散"、"商业模式升级"、"海外产能加倍"五件事同时发生,这在 AI 周期里并不常见。