Microsoft FY26 Q4:Azure 增速重新加速至 43%
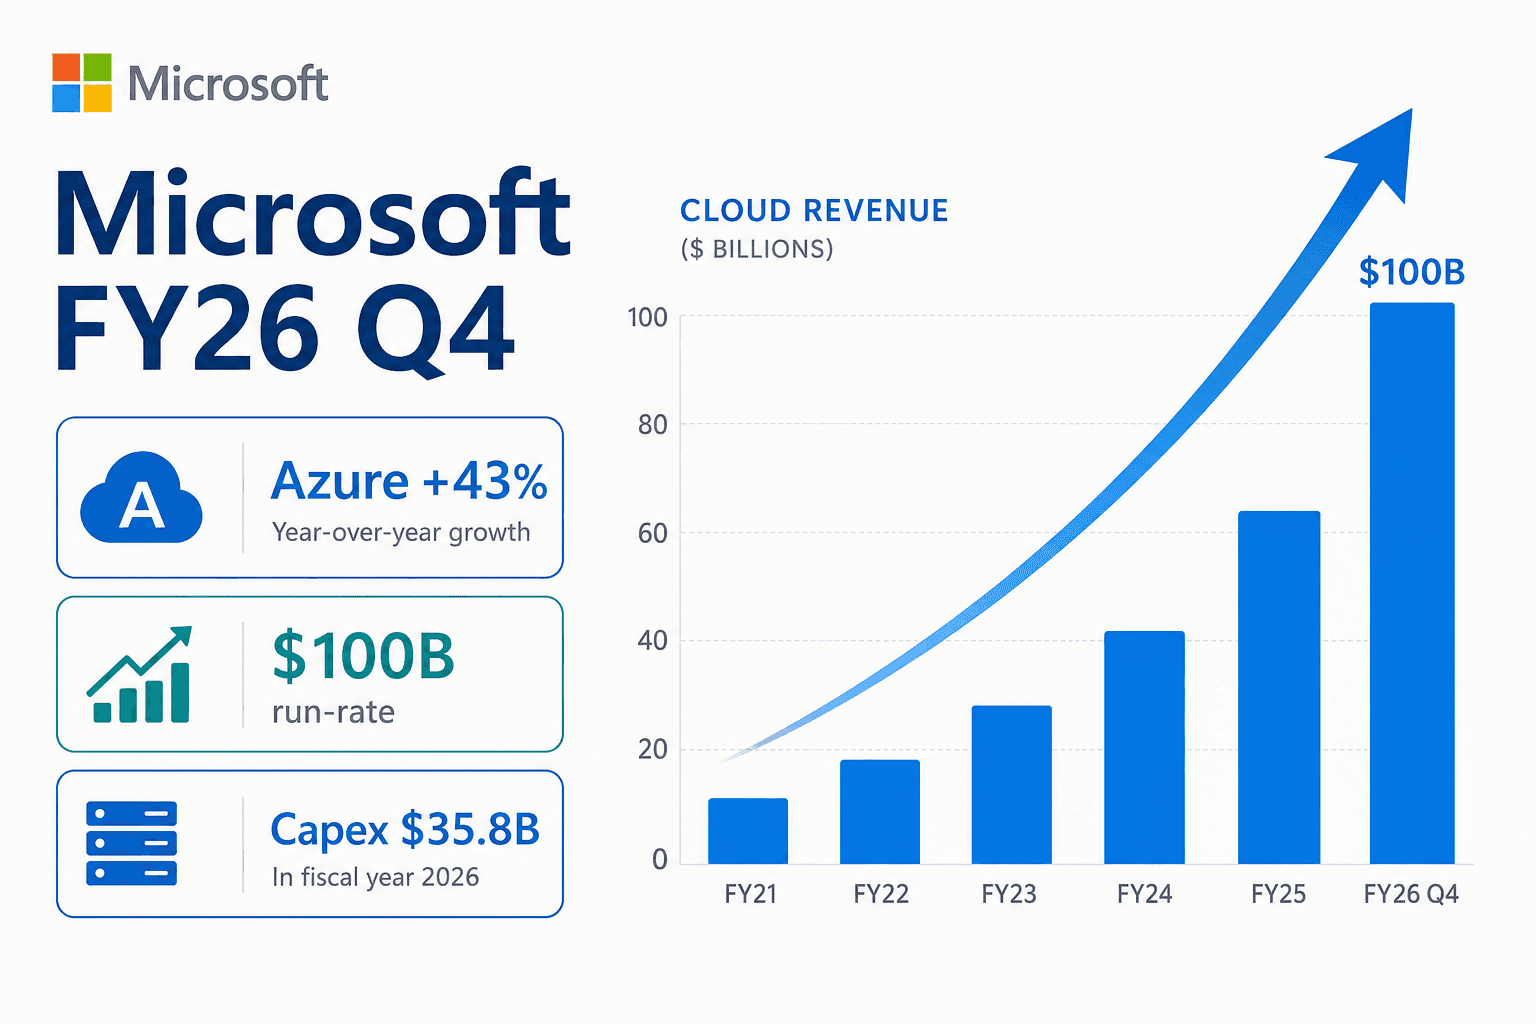
创纪录的一年,以及一个赢得市场掌声的季度
Microsoft 以一个足以平息争论的季度,为其 2026 财年画上句号。在截至 2026 年 6 月 30 日的三个月里,营收同比增长 17.7% 至 900 亿美元,而投资者最在意的那个数字——Azure 增长——重新加速至 43%。这是多年来最快的增速,也彻底摆脱了 Azure 连续四个季度所处的 39% 至 40% 平台期,此前这种平稳曾被部分人解读为放缓的早期信号。
反应立竿见影。Microsoft 股价当日常规交易收于 390.54 美元、略有下跌,随后随财报落地在盘后上涨 7% 至 8%,逼近 418 至 420 美元。时机让这一波动格外醒目:Meta 在同一晚发布财报,却因业绩不及预期、自由现金流骤降而大幅下跌。两家在人工智能上投入最大的公司,前后不到一小时便交出了截然相反的成绩单,而差别归根结底在于:这笔支出是否看得见回报。
Azure 突破平台期
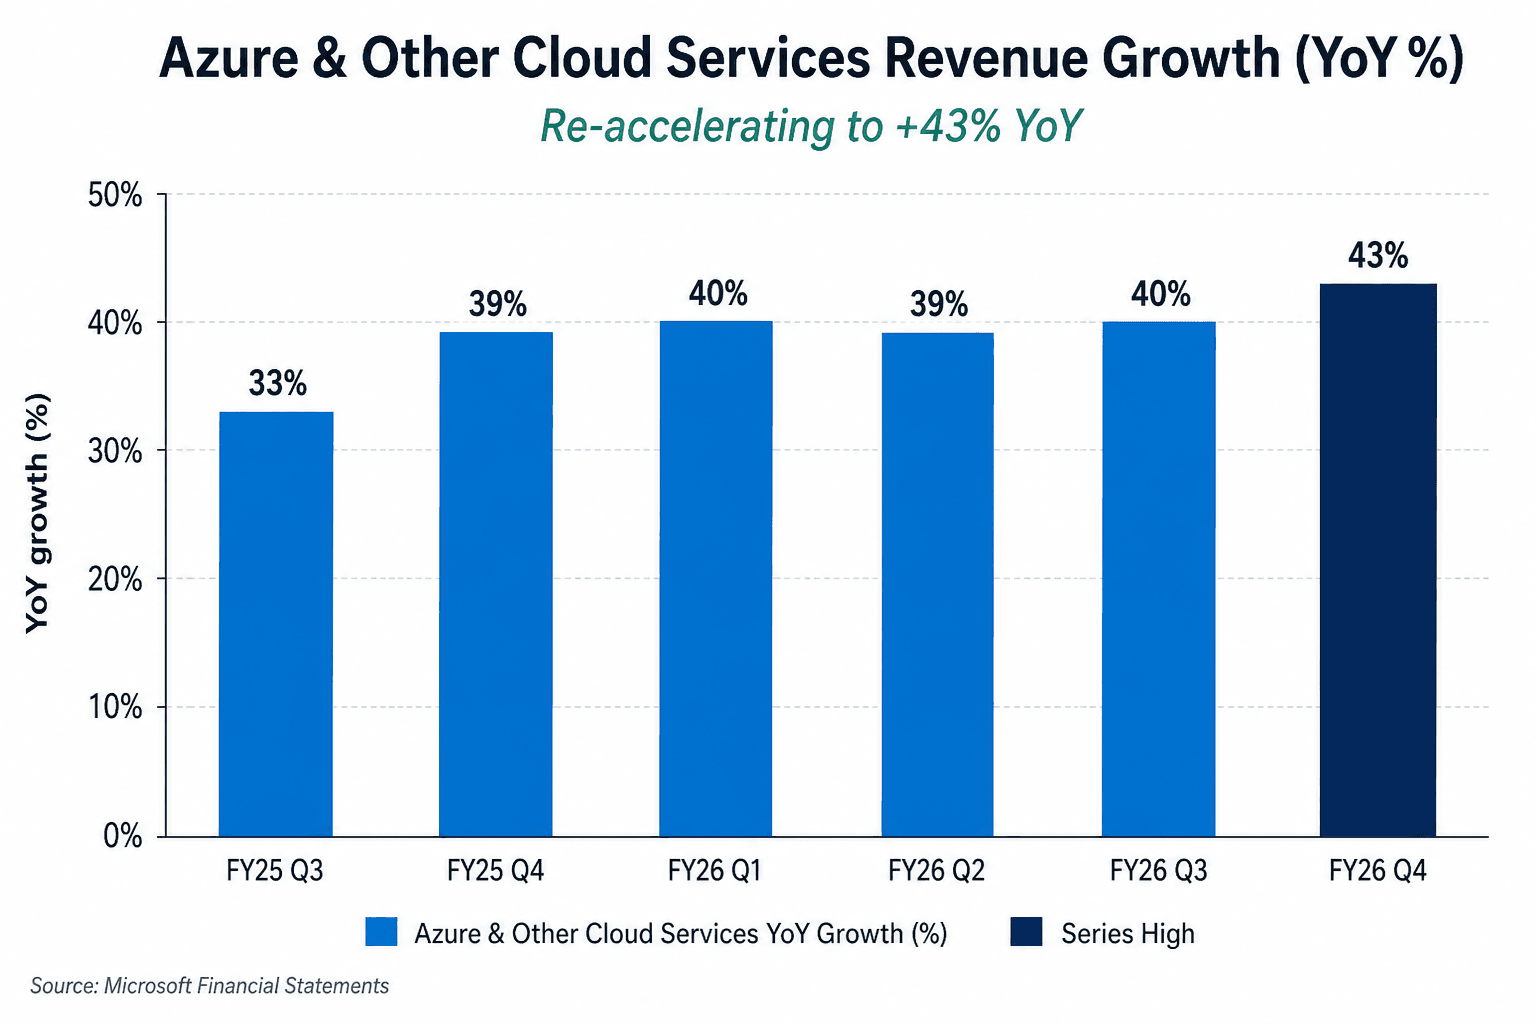
这次加速之所以重要,在于它打破了什么。Azure 在此前四个季度分别增长 39%、40%、39% 和 40%,一条异常平稳的区间,助长了"大数定律终于追上 Microsoft 云业务"的叙事。跳升至 43% 戳破了这一叙事。在电话会上,Amy Hood 将这次重新加速直接归因于供给端:客户需求持续超过可用产能,而每当 Microsoft 挤出一些效率增益,它们都会"在当季迅速变现"。这种制约真实存在,甚至反映在云资产的现货市场定价中。
增速背后的里程碑才是更大的故事。Azure 本财年年化营收首次突破 1000 亿美元,增长 41%。一个如此体量的业务仍能保持 40% 以上的复合增长实属罕见,这将 Azure 从一个前景可期的业务部门,重新定义为全球最大的云业务之一。对于 2027 财年第一季度,管理层给出 Azure 增长约 45%(按固定汇率)的指引,高于分析师预期的约 41%——这种情形相当罕见:一家公司给出的竟是加速指引,而非通常的放缓预期。
Microsoft Cloud 突破 590 亿美元
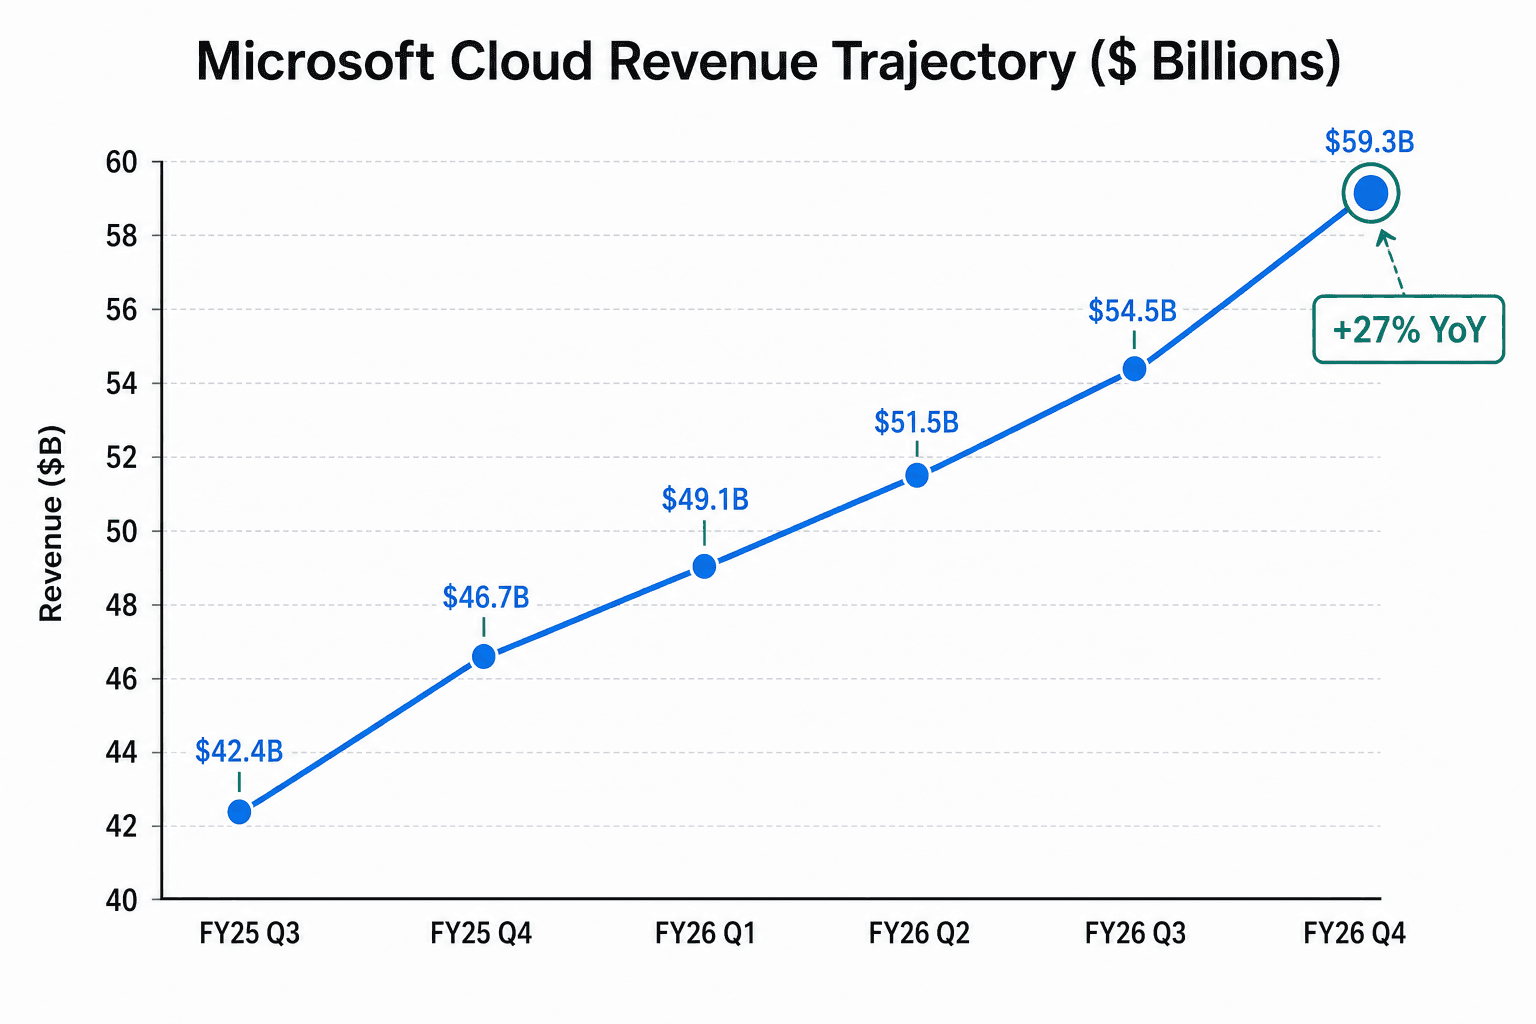
Azure 隶属于一个更宽泛的云业务合计口径。Microsoft Cloud 将 Azure 与 Microsoft 365、Dynamics 365 及 LinkedIn 的商业版本捆绑在一起,营收达到 593 亿美元,同比增长 27%。这带动 Intelligent Cloud 业务部门增长 32% 至 393 亿美元,也帮助公司整体营业利润增长 18% 至 406 亿美元,营业利润率维持在 45%,即便 AI 建设带来的折旧仍在攀升。整个财年,Microsoft Cloud 营收超过 2140 亿美元,同样增长 27%。
利润率上的自律,正是令人安心之处。公司整体毛利率——即扣除产品交付直接成本后剩下的营收占比——随着业务组合向资本更为密集的 Azure 倾斜而回落至 67%。Hood 指出 Microsoft Cloud 自身毛利率"以 65% 好于预期",虽同比下降,但受到 Azure 与 Microsoft 365 商业业务效率提升的缓冲。Microsoft 在快速做大云业务的同时没有让盈利能力崩塌,这正是投资者在 AI 周期这一阶段最想看到的平衡。
资本支出激增,以及它如何被支撑
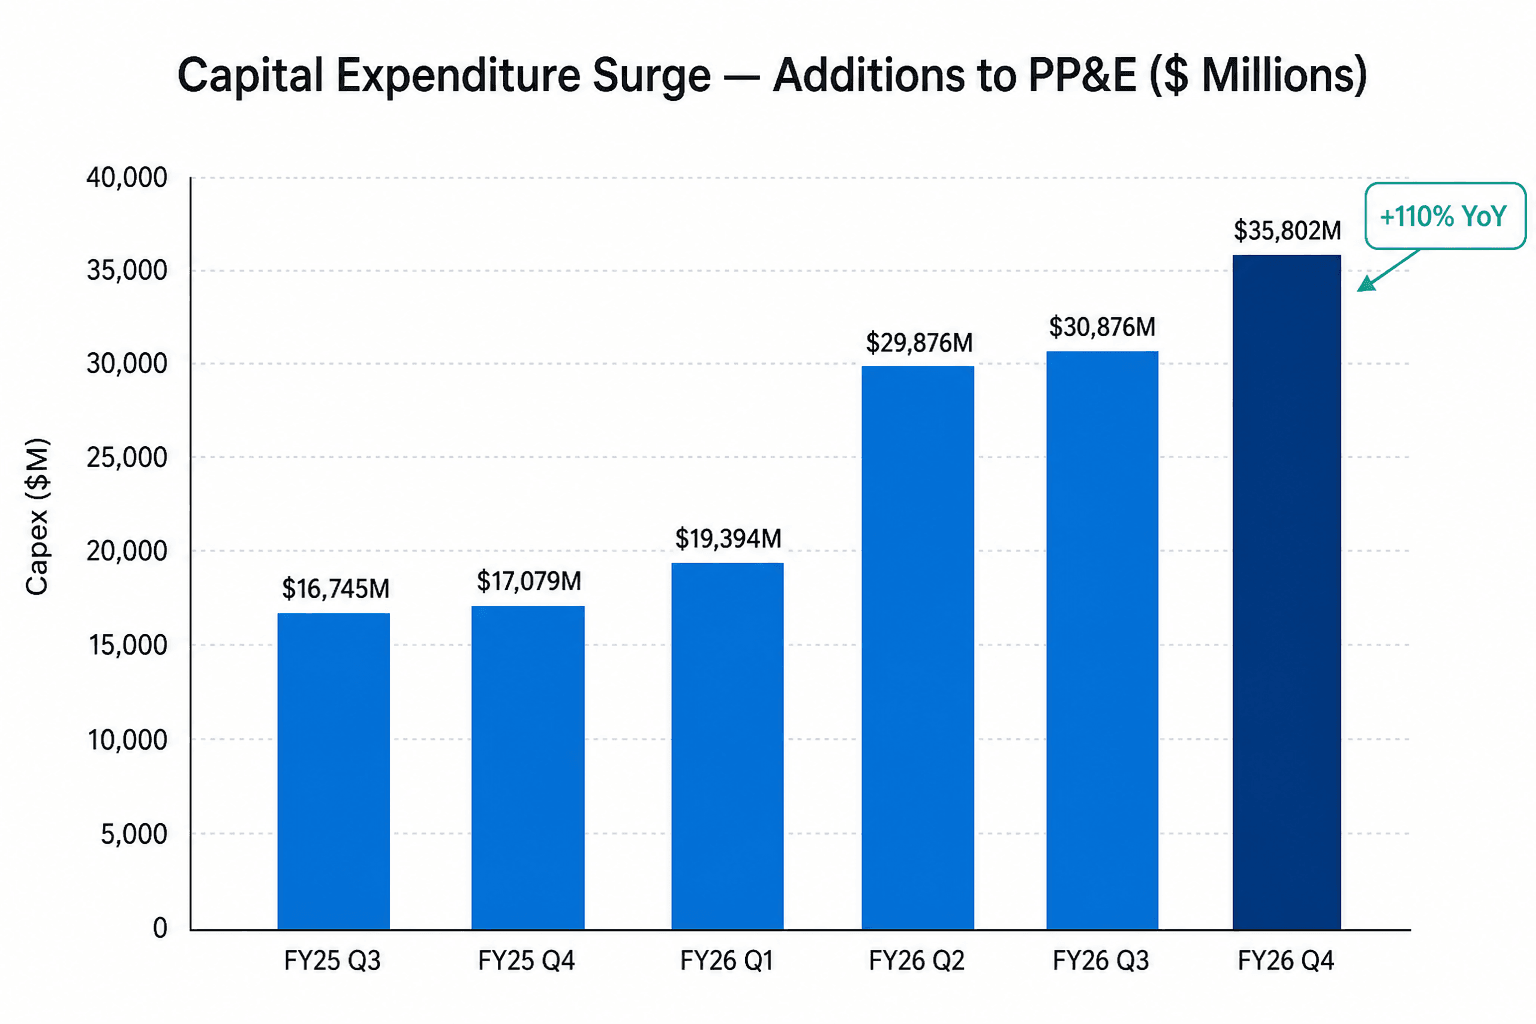
这里就是那个足以拖垮一份更弱财报的数字。现金资本支出——即 Microsoft 投入数据中心、芯片等长期资产的资金——达到 358 亿美元,同比增长 110%,创下单季纪录。若计入融资租赁,总资本支出约为 410 亿美元,Hood 表示其中约三分之二流向短生命周期资产,主要是运行 AI 工作负载的 CPU 和 GPU,而非容纳它们的楼宇。整个财年,资本支出几乎翻倍至 1159 亿美元。
让市场保持镇定的,是 Microsoft 仍在用自己的钱为这一切买单。经营性现金流同比增长 30% 至 554 亿美元,从容覆盖资本支出后仍留下 196 亿美元自由现金流,即经营和投资之后剩余的现金。本季度 Microsoft 仍向股东返还 102 亿美元,全财年返还超过 430 亿美元。这种自我造血是它与同行之间最鲜明的反差:Meta 的自由现金流在同等支出爬坡下暴跌至 7.84 亿美元,其股价当晚也付出了代价。
前瞻指引才是支出令人不安之处。管理层给出 FY27 第一季度资本支出超过 500 亿美元的指引,并表示全年支出将再度增长,分析师将这一轨迹定在约 2550 亿至 2600 亿美元,同比增长约 35%。一处会计变更让画面变得复杂:自 FY27 起,Microsoft 将数据中心与楼宇的假定可用年限从 15 年拉长至 25 年,把更多租赁从融资租赁转为经营租赁,从而在账面上直接压低所报告的资本支出这一项。正是这一重分类,让公司在坚称实际建设规模不变的同时,将其对 2026 日历年资本支出的说法下调至约 1750 亿美元。
创纪录的积压订单为支出提供担保
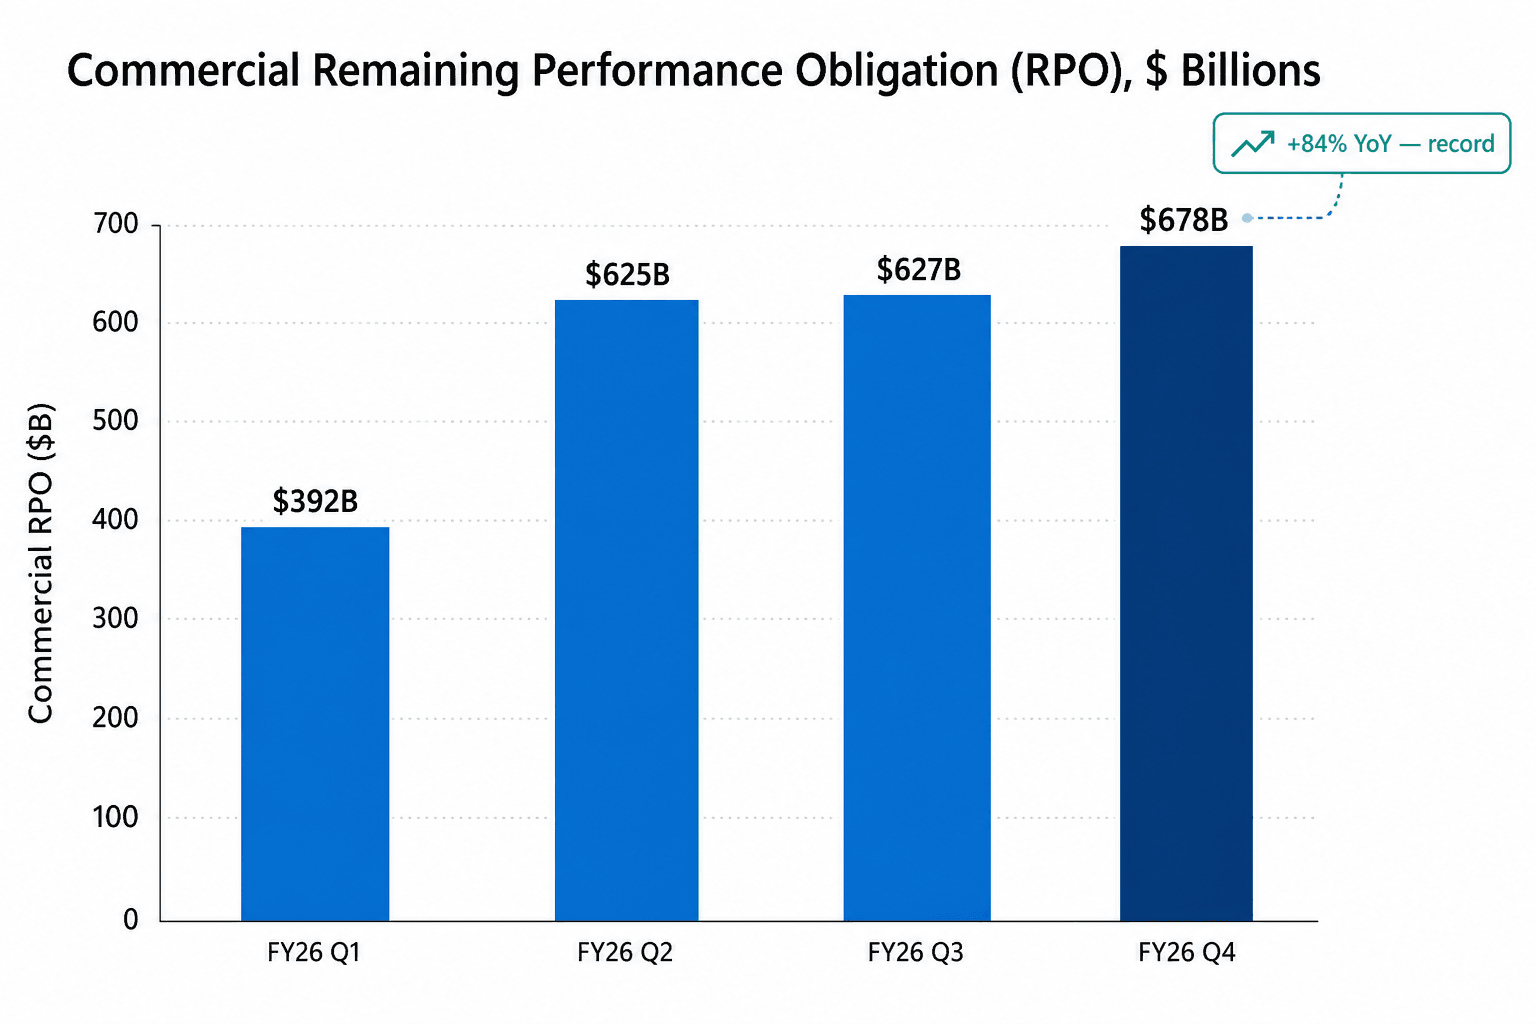
真正让投资者放下资本支出顾虑的那个数字,就是积压订单。商业剩余履约义务(RPO),即 Microsoft 已签约但尚未确认的未来营收,同比大增 84% 至创纪录的 6780 亿美元。即便剔除来自 OpenAI 的大额 Azure 承诺,它仍增长 25%。这批积压订单的加权平均久期为 2.3 年,Hood 表示其中约 30% 应在未来十二个月内转化为营收。当一家公司在产能上投入创纪录的金额时,一份增长更快的积压订单,就是需求真实存在的最有力证据,也是最能把 Microsoft 这一晚与 Meta 那一晚区分开来的数据点。
盈利质量的脚注
这份亮眼的利润,需要一处小小的脚注。GAAP 摊薄后每股收益 4.81 美元,同比增长约 32%,但本季度的"其他收入"包含了 Microsoft 对 AI 实验室 Anthropic 持股约 32 亿美元的收益,折合每股约 0.33 美元。剔除投资项目后,每股收益更接近 4.74 美元,同比增长 23%。Anthropic 收益是对一项 Microsoft 尚未出售持股的账面重估,因此它可能在往后某季度反转,并且无法告诉你核心业务的实际表现如何。Microsoft 另一段重要的 AI 关系则以较小的幅度反向作用:其对 OpenAI 的投资本季度为每股收益贡献约 0.07 美元,而一年前还曾拖累盈利。对本季度利润更诚实的衡量标尺,是 406 亿美元的营业利润这一行。
华尔街如何解读
财报公布前,市场情绪本就积极,覆盖 Microsoft 的约 90 至 100 位分析师给出从买入到强烈买入的市场共识,平均目标价接近 590 美元。反应沿着一条熟悉的分界线分化。那些出于对资本支出消化的担忧、在财报前下调目标价的机构——包括将目标价降至 570 美元的 Citi、降至 625 美元的 Wells Fargo 和降至 490 美元的 Mizuho——在财报后遭到多头上调目标价的有力回击:Morgan Stanley 的 Keith Weiss 将目标价上调至约 650 美元,并称 Microsoft 为首选,Wedbush 的 Dan Ives 上调至约 600 美元,认为"华尔街低估了 Azure",Bernstein 的 Mark Moerdler 则上调至约 641 美元,写道"增长引擎强劲,而且正变得更强"。
剩下的争论已不在于需求。Azure 的重新加速、6780 亿美元的积压订单,以及高于市场共识的 FY27 Azure 指引,已经让看多者看清了增长前景。悬而未决的问题是 FY27 资本支出与利润率的取舍:朝着每年 2550 亿美元攀升的支出,是否会以快于云业务营收所能消化的速度压缩回报。管理层的回答,在整场电话会上以不同措辞反复出现,是这笔支出由需求驱动且可调节,向短生命周期资产与灵活租约倾斜,一旦需求转弱便可放缓。
前瞻展望
这份财报,是对悬在每一家超大规模云服务商头顶那个问题最干净利落的回答:创纪录的 AI 支出能否与一门健康的生意共存?就这一个季度而言,Microsoft 的回答是肯定的。Azure 没有褪色反而重新加速,积压订单增长快于资本支出,现金流仍覆盖账单,营业利润率维持在 45%。正是这一组合,让股价上涨,而 Meta 却在同一晚因同一主题而下跌。
风险并未消失,只是被推后了一年。FY27 资本支出指引大幅走高,毛利率随着业务组合向 Azure 倾斜而缓步下行,一项可用年限变更如今横亘在所报告的数字与实际建设规模之间,让这笔支出更难解读。对于未来几个季度,三件事将决定股价能否守住涨幅:Azure 能否将增长维持在它刚刚给出的约 45% 附近,创纪录的积压订单能否按期转化为营收,以及在资本支出攀过每季 500 亿美元之际自由现金流能否保持为正。Microsoft 已经为自己赢得了被信任的余地。现在,它必须持续投入,才对得起这份信任。