Airbnb 2026 年第二季度:酒店增速是房源的 3 倍
创纪录的一个季度,暗线更值得玩味
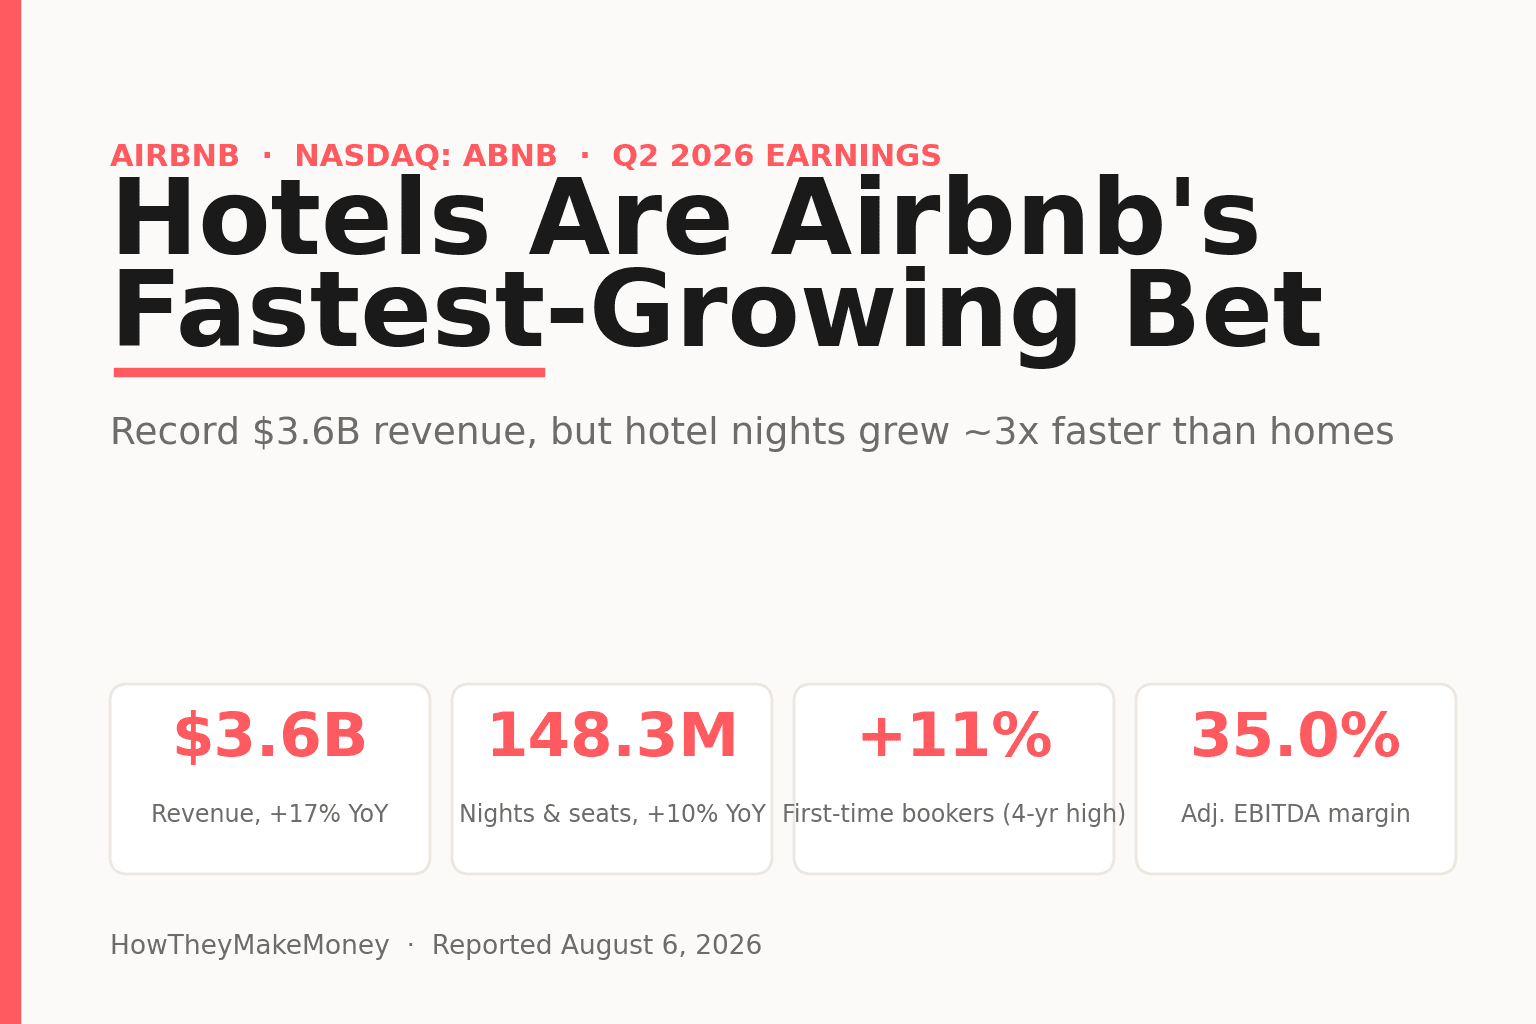
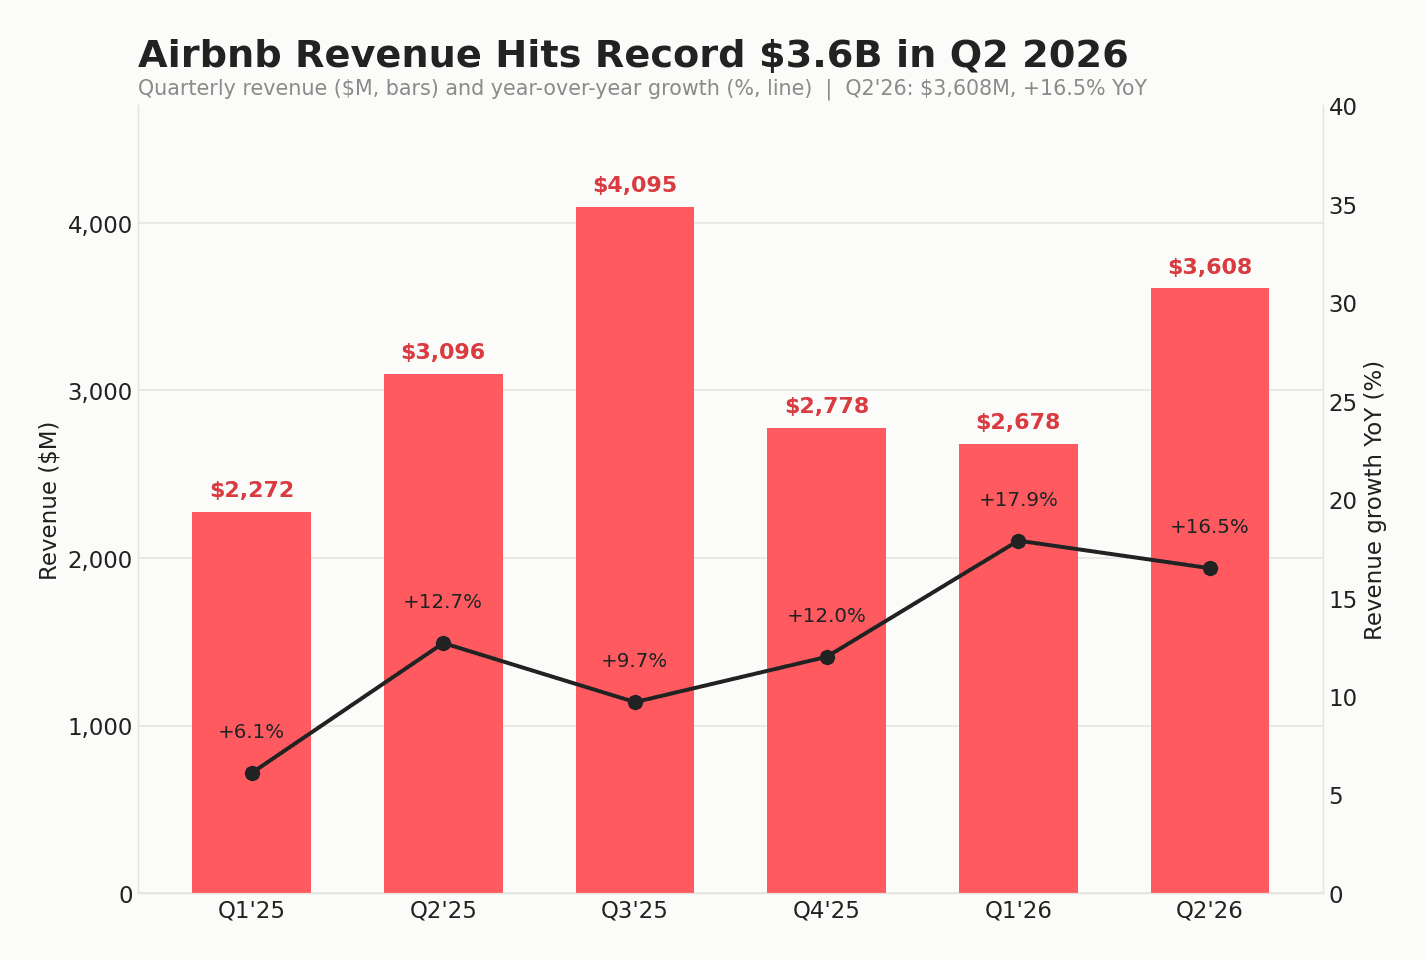
Airbnb 交出了史上最好的一份三个月成绩单。第二季度营收创下新高,达 36 亿美元,同比增长 17%(剔除汇率波动为 13%),而且在最关键的地方超出预期:调整后每股收益 1.37 美元,高于华尔街预期的约 1.25 美元。盘后股价一度上涨 9% 至 11%。
标题数字是一次干净利落的"超预期并上调指引"。但更具持续性的故事藏在经营细节里,关键在于业务中哪些部分增长得最快。
酒店是增长最快的一步布局
Airbnb 归根结底仍是一个以房源为主的市场平台。但管理层指出了业务中一个正在悄然复利增长的角落:酒店间夜预订量的增速,约为核心房源业务的 3 倍。酒店在总间夜中仍只占个位数百分比,因此目前对营收的拉动微乎其微。值得关注的原因在于那条漏斗。
约 35% 的首次入住酒店的客人回头预订了房源。这正是整个战略的要害所在。如今已在 20 多个目的地上线的精品和独立酒店,充当着一条廉价的引流入口,把那些原本可能不会想到 Airbnb 的旅客拉进来,其中约三分之一转化为价值更高、真正贡献利润的房源住宿。再加上 2026 Summer Release 把 Airbnb Services 扩展到生鲜配送、租车、机场接送、行李寄存和度假村通行证,以及体验(Experiences)供给同比增长约 80%,整个计划的轮廓就清晰了。Airbnb 正在拓宽漏斗的顶部,好让核心业务持续被填满。
新旅客正在涌入,并且留在了 App 上
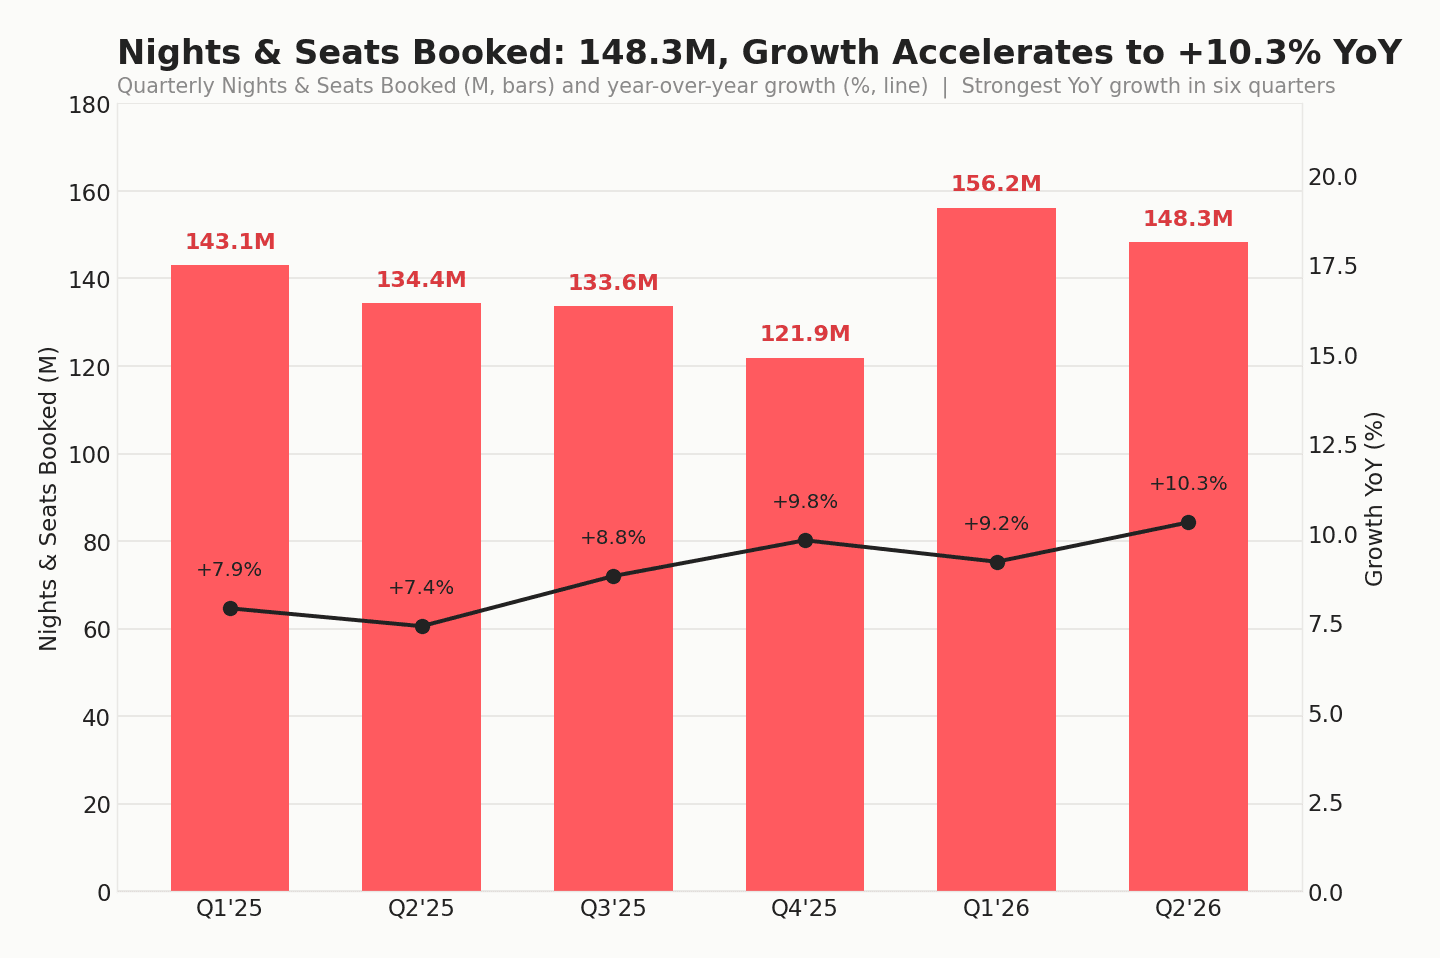
需求信号也印证了这一点。间夜及座位预订量达到 1.483 亿,同比增长 10%,较第一季度加速。这是图中六个季度里最强的同比增速,之所以重要,是因为间夜增速放缓一直是这只股票被诟病最多的一点。
在成交量之下,预订人群的结构也正朝着对 Airbnb 有利的方向变化。首次预订用户增速加快至同比 11%,为四年来最快。这些新用户涌向的是 App 而非网站:App 间夜同比增长 23%,如今占全部间夜的 64%,高于一年前的 59%。从地域上看,增长正在超越近几个季度撑起大盘的新兴市场,向外扩散。拉丁美洲增长约 20%,亚太地区增长处于高双位数(high teens),印度出发地间夜增长超过 60%;但管理层也点明,包括美国、法国、英国和澳大利亚在内的核心市场同样加速。既更快又铺开得更广的增长,更难被归结为某一地区的一次性偶然。
预订额和盈利能力都走对了方向
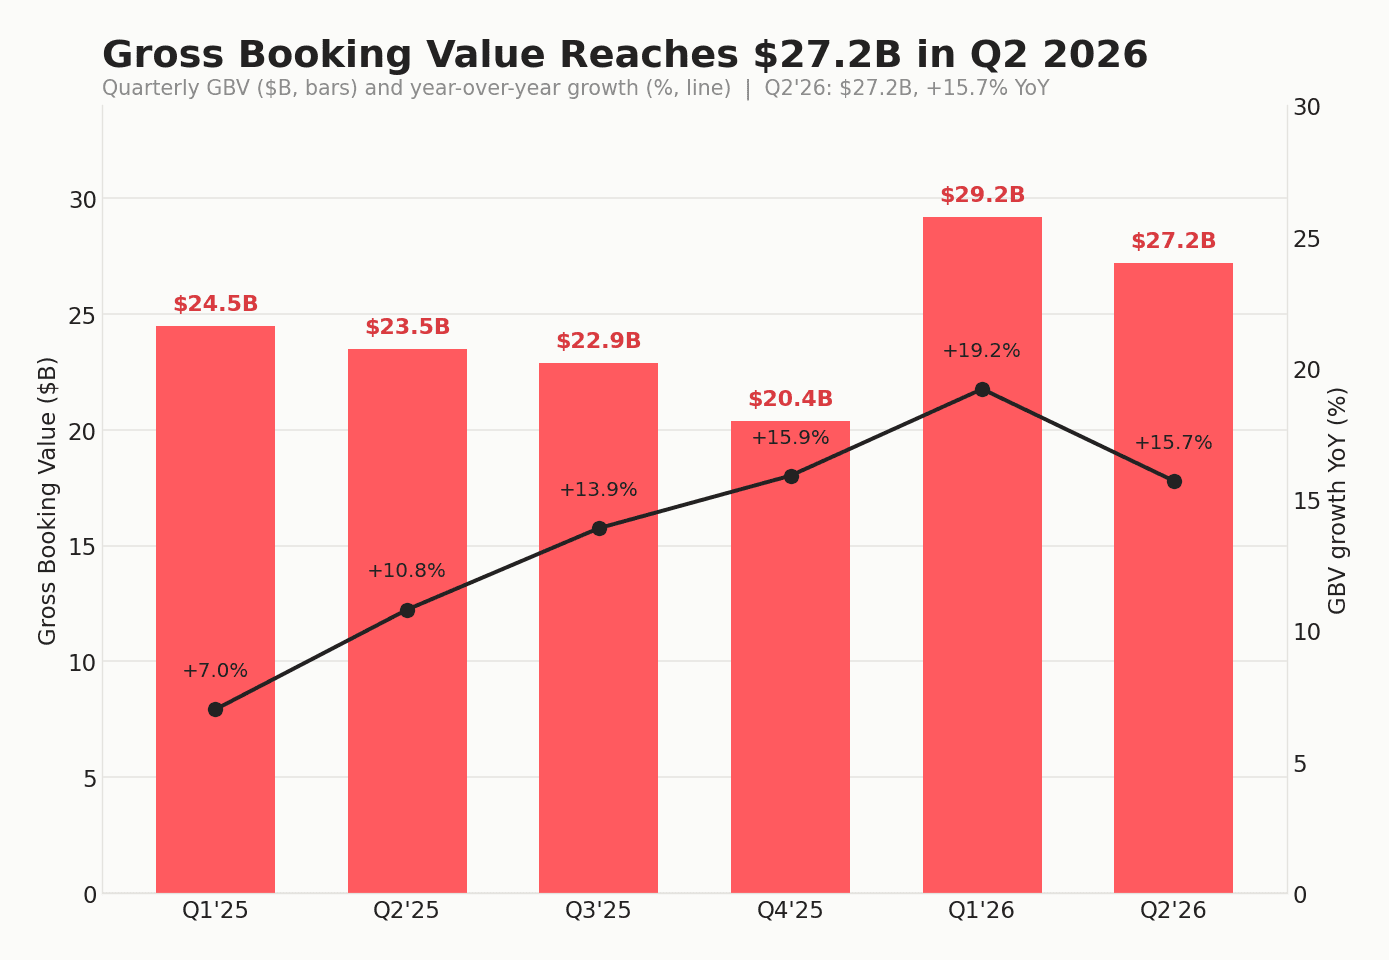
总预订额(Gross Booking Value),也就是流经平台的全部交易金额,达到 272 亿美元,同比增长 16%。这得益于更快的间夜增长,再加上平均每日房价上涨 5% 至 183.73 美元——后者受到成交结构向更大、整套房源倾斜的推动。卧室间夜预订量增长超过 12%,Airbnb 过去十二个月的卧室间夜首次突破十亿。
盈利能力与营收同步扩张。调整后 EBITDA 增长 21% 至 12.6 亿美元,把利润率推高至 35.0%,较一年前提升 1.3 个百分点。GAAP 净利润为 8.16 亿美元,利润率 22.6%,不过这一数字包含了一笔 7700 万美元的税收优惠,与新近发布的往年税务处理指引有关。自由现金流为 12.5 亿美元,利润率 35%,而 Airbnb 仅用 1700 万美元的资本支出,就几乎把全部利润转化为现金。公司本季度回购了 11 亿美元股票,剩余回购授权额度为 34 亿美元,自 2022 年底启动回购以来,已将完全摊薄股本削减约 10%。
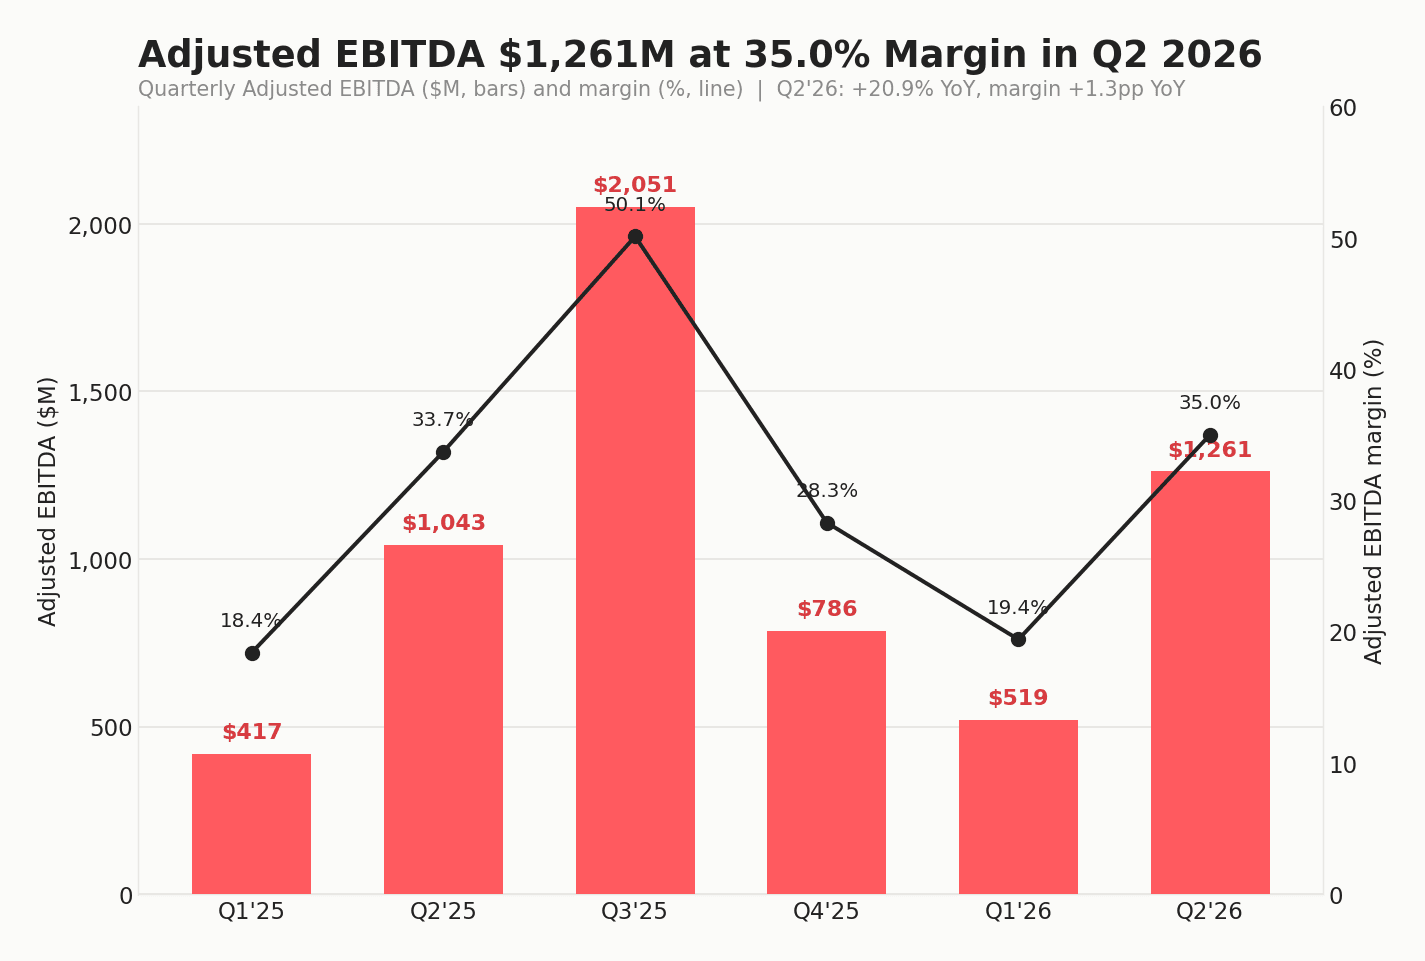
这份效率里,有一部分是管理层希望投资者留意的故事。Airbnb 把自己描述为一家重构后的"AI 原生"(AI-native)公司,并拿出了数字佐证:一个 AI 客服助手如今支持 50 多种语言,约 45% 的问题无需人工客服即可解决,这帮助把每笔预订的客服成本同比压低约 16%。
上调、反应,与反对声音
Airbnb 上调了全年展望,将营收增速指引定为至少中双位数,并把调整后 EBITDA 利润率下限从至少 35% 提高到至少 35.5%。对于第三季度,公司指引营收为 46.9 亿至 47.7 亿美元,高于分析师预期的约 46.1 亿美元;不过公司指出,受营销和技术支出节奏影响,利润率将较一年前略有下降。
市场反应一边倒地看好。财报发布前,股价已回落至 151.64 美元收盘,次日一度交投于 167.50 美元附近,涨幅约 10%。卖方情绪其实在财报前就已升温,Jefferies(上调至 175 美元)、UBS(上调至 163 美元)和 Baird(上调至 160 美元)纷纷上调目标价,Oppenheimer 和 Cantor Fitzgerald 还上调了评级。
看空的理由并未消失。摩根士丹利维持唯一的"减持"评级,目标价 125 美元,认为 Airbnb 接近 37 倍、且高于 Booking Holdings 的溢价估值,并不能被近期增长所支撑。美国需求放缓是反复出现的担忧;而财报前内部人士大举减持,包括联合创始人和首席执行官的大额抛售,构成了一层与基本面毫无关系的情绪压制。
结语
创纪录的营收是推动股价的标题,但它并不是 Airbnb 这份财报里最有意思的东西。这家公司正在证明:它能够以低成本获取新旅客——借助酒店、各项服务,以及一个更好的 App——再把他们转化为贡献利润的房源住宿。酒店增速是房源的 3 倍、三分之一的酒店客人迁移到房源、首次预订用户增速创四年来最快,这些信号都指向同一个方向。这份溢价估值能否守住,将取决于美国需求的走向,以及 AI 驱动的效率有多少能真正转化为最终利润。若想了解更完整的细节,可参阅 Airbnb 的 2026 年第二季度致股东信及其投资者关系网站。