CrowdStrike FY27 Q2:净新增 ARR 重新加速到 51%
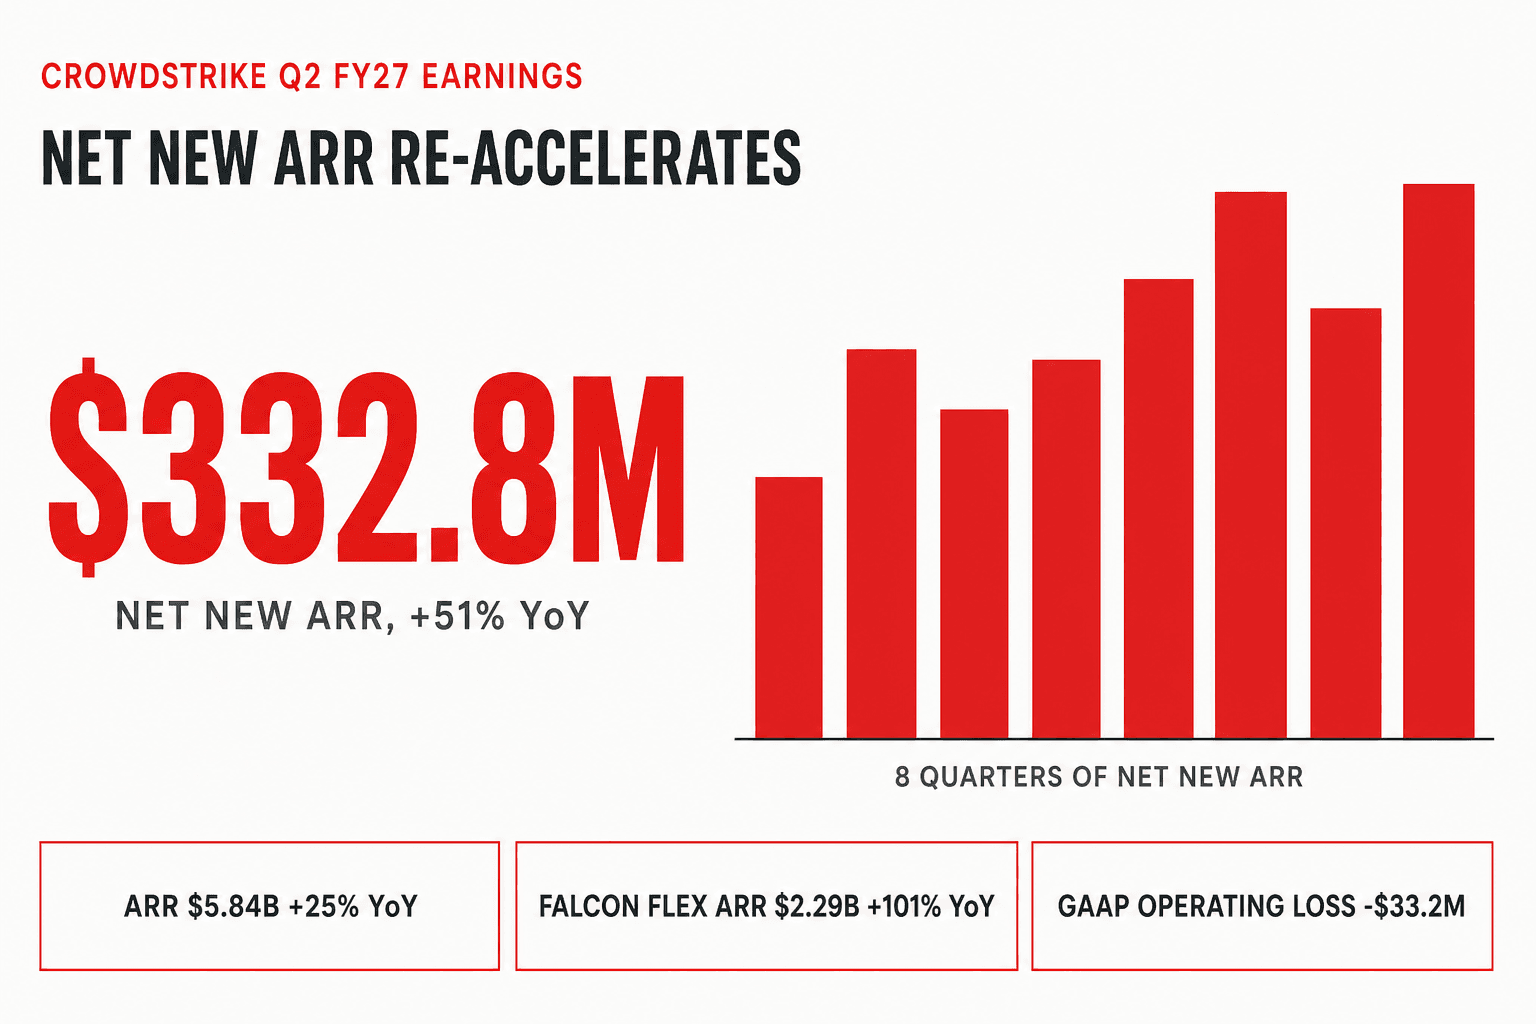
CrowdStrike 用三个月签下 $332.8M 的全新年度订阅金额,创下公司单季最高纪录。同一个季度,这门生意本身还在亏钱。两件事都是真的。只有一件推动了股价。
真正干活的那个数字
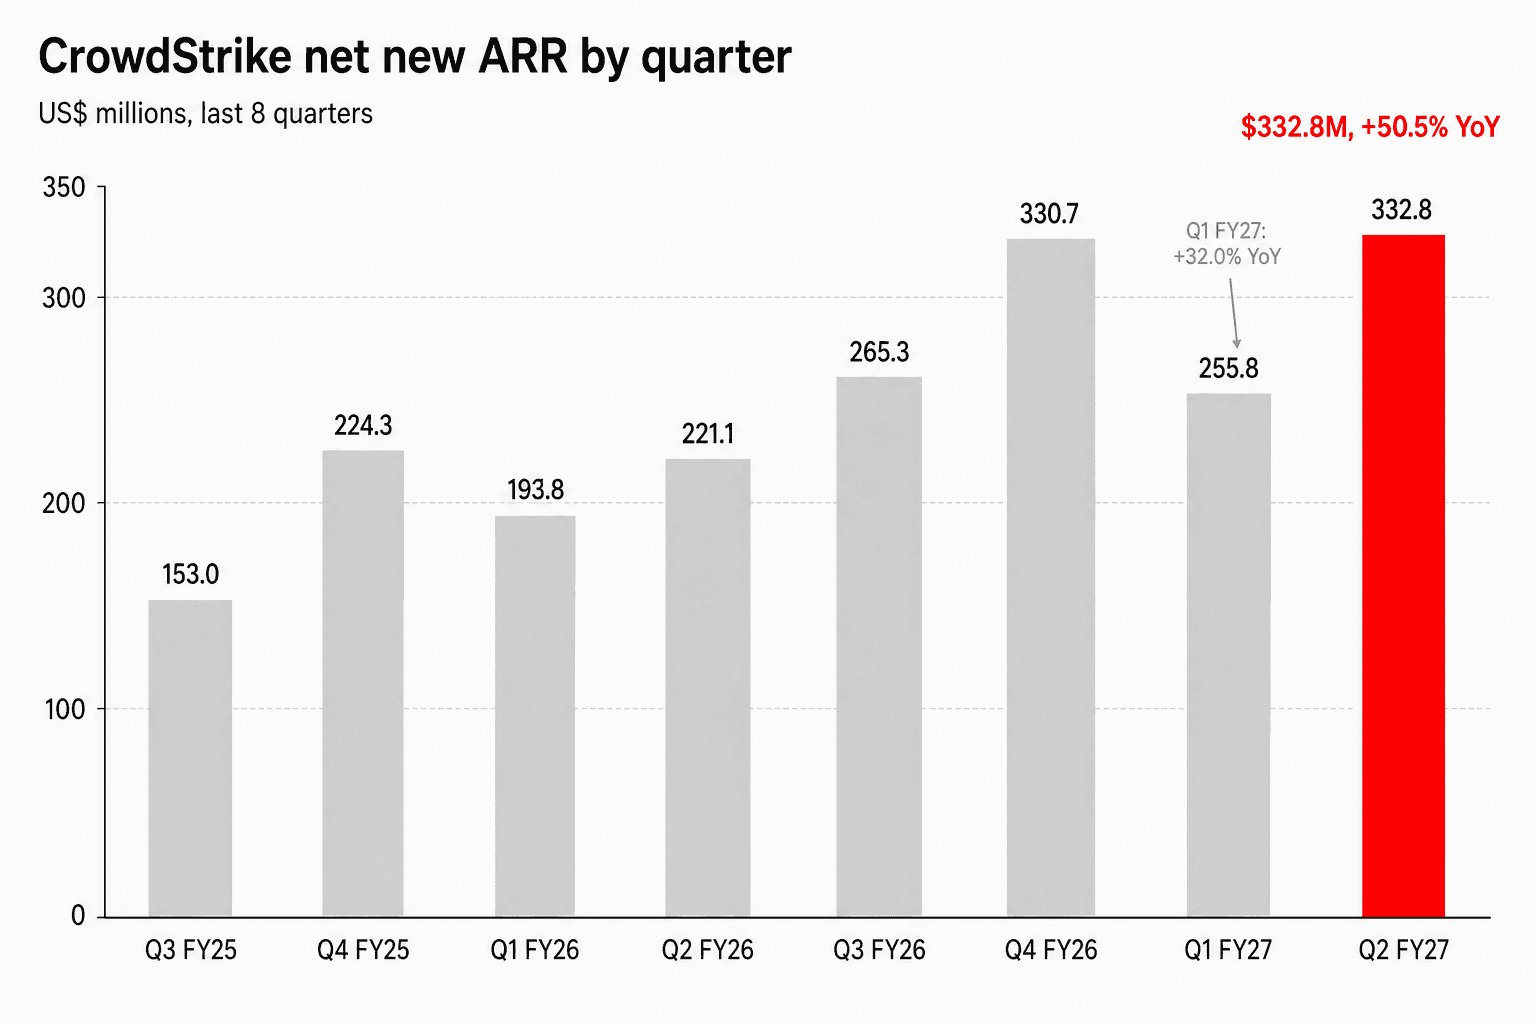
净新增 ARR 是市场用来给 CrowdStrike 打分的那个指标。ARR 是年度经常性收入,即在手合约订阅的年化金额;净新增 ARR 则是扣掉流失之后,本季净增的那一部分。截至 7 月 31 日的三个月,这个数字是 $332.8M,同比 +50.5%,市场共识约 $284M,而买方那道门槛更高——Jefferies 财报前给的是约 $310M。
重新加速才是重点。上一季增长 32%,这一季 51%。CEO George Kurtz 在业绩发布会上说,这个数字比公司自己指引的上限还高出 $45M 以上。
财报其余部分算扎实,谈不上惊艳。总营收 $1,470.9M,增长 25.8%;订阅营收 $1,400.3M,增长 27.0%;递延收入总额 $4,842.2M,增长 26.3%。销售与营销费用占营收的比重从一年前的 38.2% 降到 34.7%,研发费用(R&D)增长 29.7%——这正是你想看到的此消彼长:钱从卖东西挪到了做东西。
上调的幅度,比超预期本身更大
ARR 总额 $5.84B,同比 +25%,增速已经连续第四个季度往上走。低谷是 FY26 Q2 的 20%,当时 7 月 19 日事故之后发出去的补偿套餐还在拖后腿。
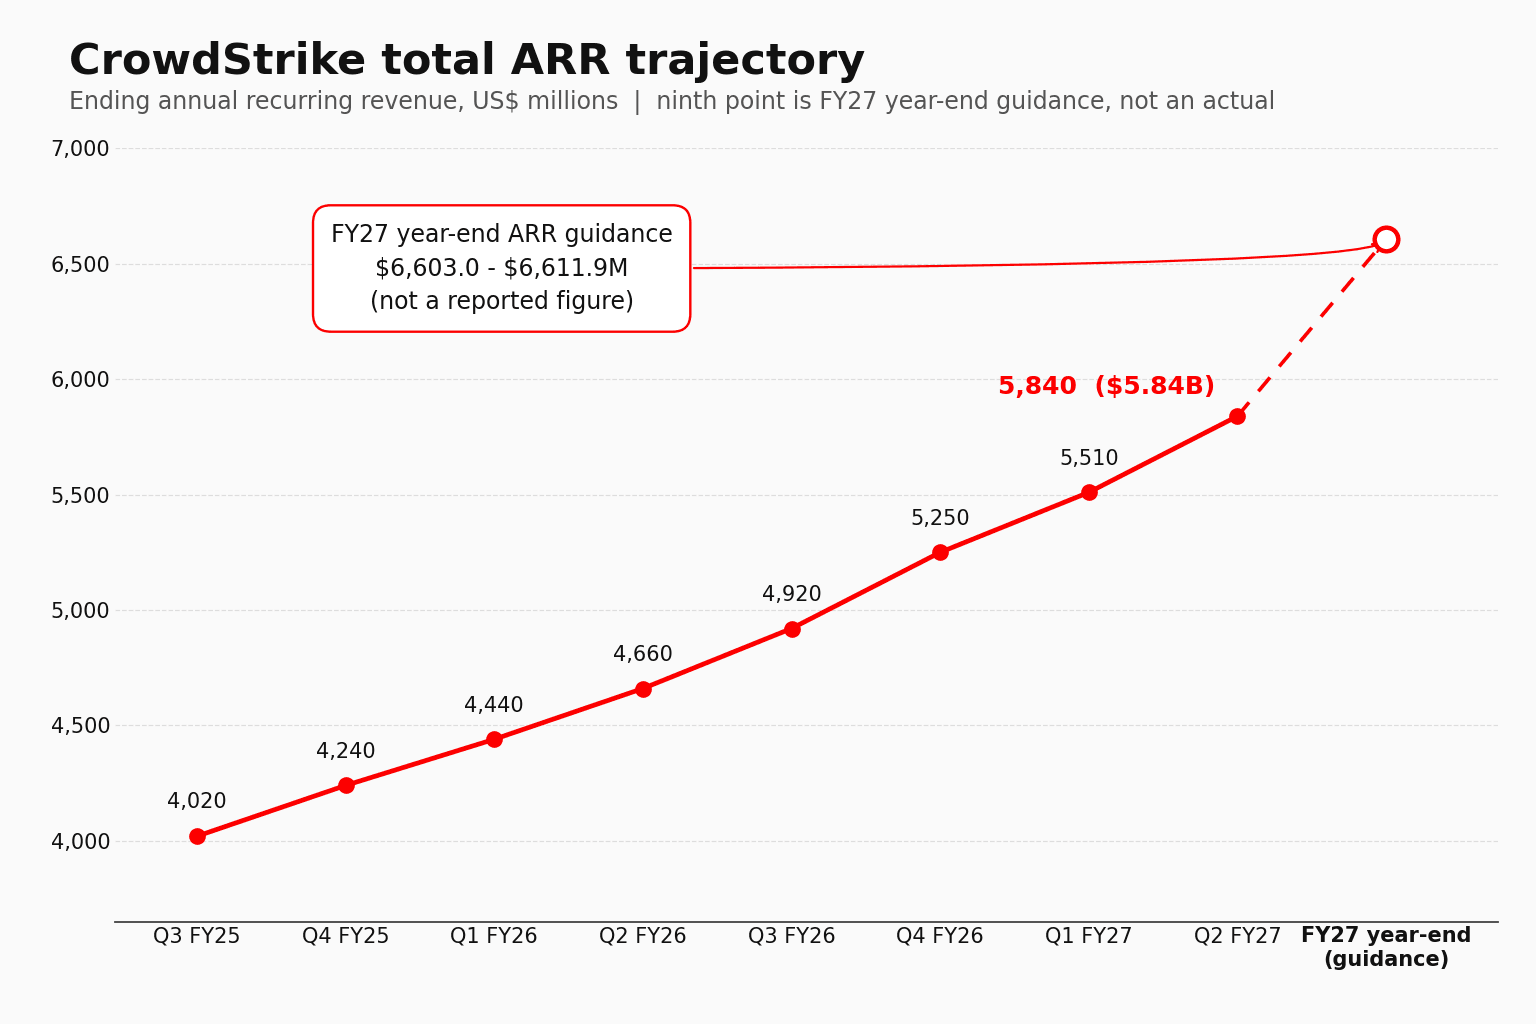
接着管理层做了真正让股价重估的那件事:把 FY27 全年净新增 ARR 增速指引上调 630 bps,中值抬到约 34%,对应约 $1.355B。累计算下来,比年初指引的 22.5% 高了 1,150 bps,折合约 $116M。
CFO Burt Podbere 说得很直白,这次上调不是把一个好季度顺手外推到全年:“这次上调的幅度,反映的不只是我们 Q2 的超预期……我们相信它正在带动一轮更广泛的安全现代化周期。”
Falcon Flex 是引擎
Falcon Flex 让客户只承诺一笔总预算,就能在 CrowdStrike 的各个模块之间自由支取,不必逐个产品单独去谈。已采用 Flex 的客户贡献的 ARR 总额突破 $2.29B,同比 +101%。
业绩发布会上披露的机制,比任何口号都更能解释这轮加速。本季新增 Flex 客户超过 935 家,CEO George Kurtz 的说法是“这个季度平均每天签超过 10 单 Flex,比过去三个季度加起来还多”。按金额排名前十的大单,全部是 Flex。把标准订阅换成 Flex,平均能让 ARR 总额多出 40% 以上;第一次 re-flex(Flex 合约的续签扩容)大约在八个月后发生,再加约 25%;已经 re-flex 过两次的客户,ARR 比初次签 Flex 时高 53%。目前至少 re-flex 过一次的客户已超过 630 家,约为一年前的六倍。
最干净的一处证据是 Flex 新客户带来的 ARR 占净新增 ARR 的 34%,创下纪录。新客户直接进到捆绑包里,不再是先买端点、以后再扩。
管理层还在业绩发布会上拆了产品线,尽管这些数字并没有写进申报文件:Next-Gen SIEM 超过 $695M(+60%),云安全超过 $905M(+29%),Next-Gen Identity 超过 $585M(+34%)。模块渗透只在最上面一层加深:使用八个及以上模块的订阅客户占 26%,上一季是 25%;六个及以上、七个及以上这两档持平。
没人问起的那一段
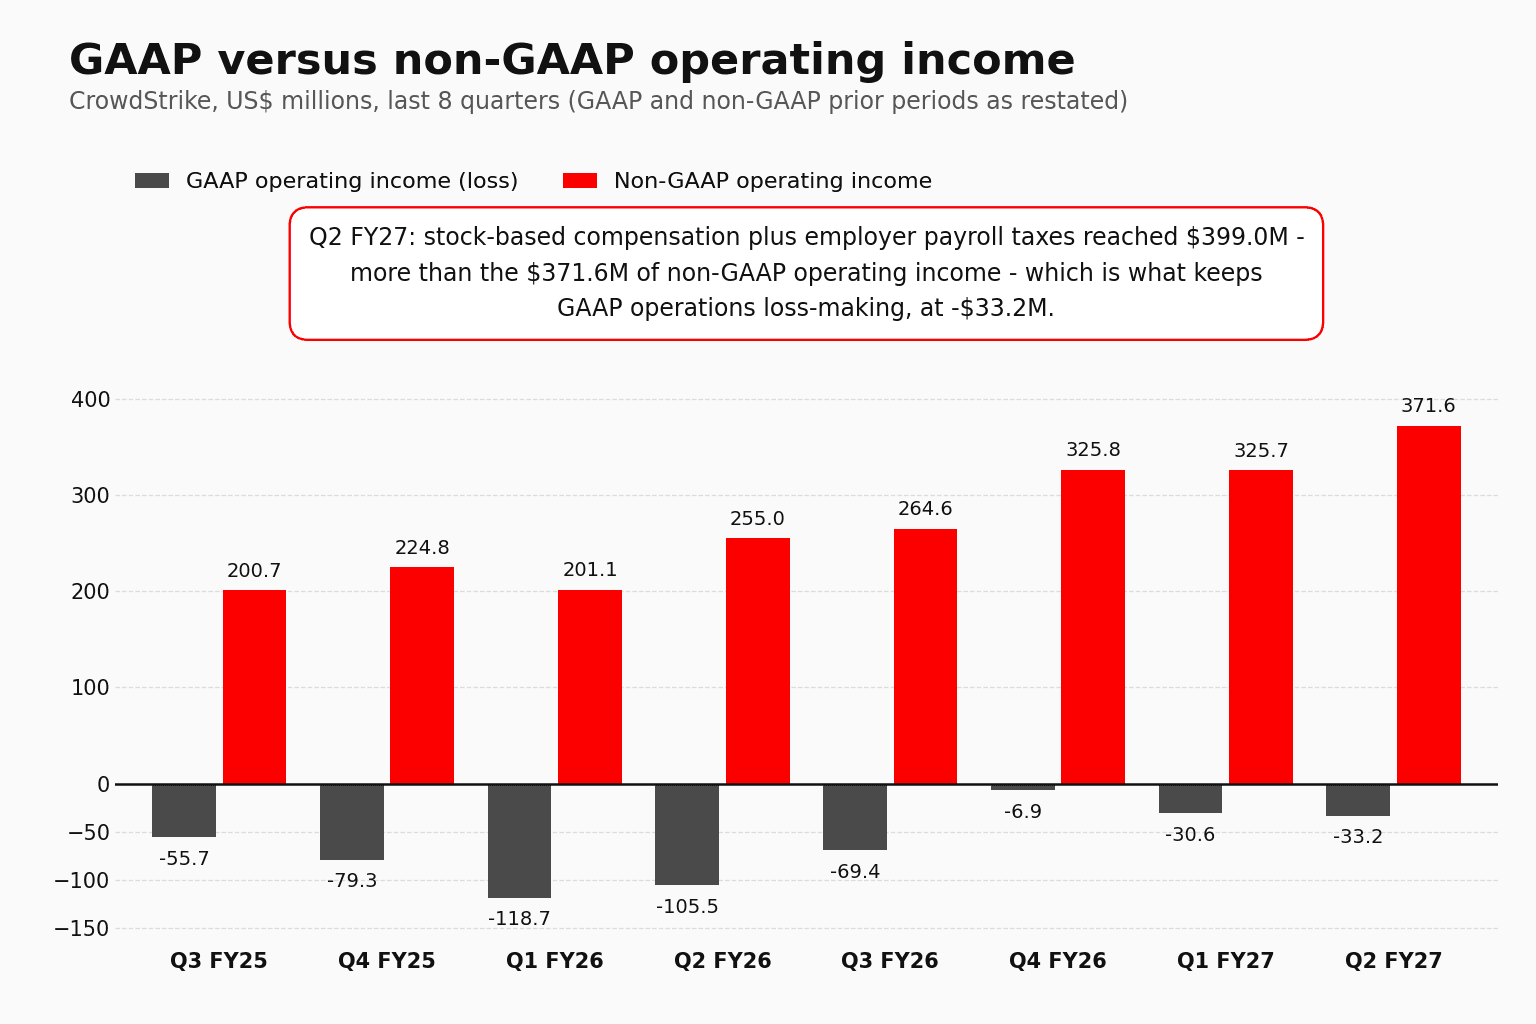
Non-GAAP 营业利润创下纪录,$371.6M,利润率 25.3%,同比提升 350 bps。Non-GAAP 摊薄 EPS(每股收益)$0.31,同比 +34.8%,已按 7 月 1 日收盘后生效的 1 拆 4 调整为拆股后口径。
按 GAAP 口径,CrowdStrike 的营业亏损是 $33.2M,而且比上一季的 $30.6M 还扩大了。GAAP 净利润 $5.3M,摊薄后每股 $0.01,对应 $1.47B 的营收。
两者之间的差额只有一行:股权激励费用(SBC)加上相关雇主薪资税,合计 $399.0M——比把它剔除之后算出来的整个 non-GAAP 营业利润还大。这不是四舍五入级别的调整。它撑起的,是“一家营业利润率 25% 的公司”和“一家按所有人都在用的准则还赚不回自身成本的公司”之间的全部差别。业绩发布会上有十三位分析师提问。没有一个人问这件事。
创纪录的现金流,悄悄变差的现金流
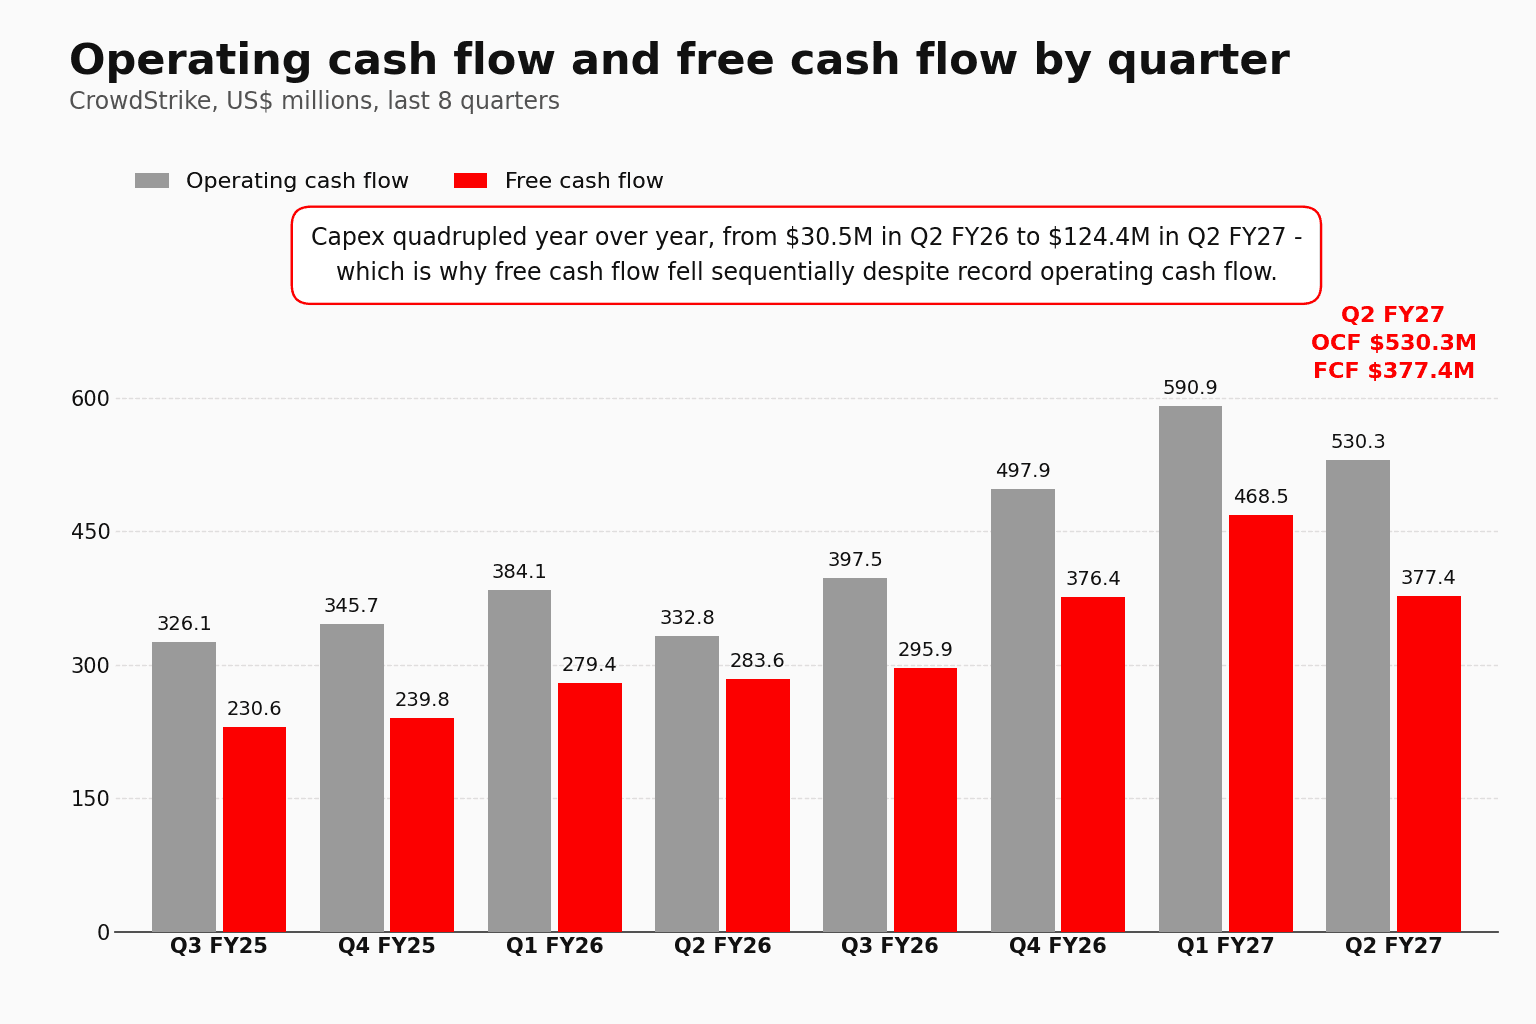
经营活动现金流(OCF)$530.3M,同比 +59.3%。自由现金流(FCF)$377.4M,同比 +33.1%,但环比下降 19.4%,缺口全部来自基础设施。购置不动产与设备的支出,从一年前的 $30.5M 升到 $124.4M。再把资本化软件加进来,CrowdStrike 现在把营收的 10.3% 花在自己盖基础设施上,一年前是 4.1%。
Podbere 给的指引是 Q3 自由现金流利润率 27.5%、全年至少 30%——这回答了比率,没有回答这笔投入本身。这件事同样没人问。现金余额仍然收在 $5,013.8M。
盘面究竟走成了什么样
股价在财报当天的正常交易时段收在 $189.18,盘后报 $209.10,涨 10.53%,中间一度冲到约 +12%,随后回吐了大约 150 bps。那次回吐在当时看,像是拥挤的多头在获利了结。事后看,那只是走到一半。
次日,股价开在 $208.25,全天没有跌破 $206.10,收在 $227.96,大涨 20.50%,成交 2,344 万股,约为前一交易日的 1.72 倍;收盘价距当天最高点不到 0.5%,盘中还创下 $229.08 的历史新高。这是新的收盘纪录,越过了 8 月 13 日的 $225.53,也是 2025 年 4 月以来单日涨幅最大的一天。期权此前定价的波动幅度约为 ±9%,实际走出来的幅度是它的两倍以上,也差不多是盘后那个数字的两倍。而且没有回吐:8 月 27 日盘后,股价停在 $227.70。
归因上还有一点要提醒:这是一整群股票一起动。Okta 同一晚发布财报,次日收涨 28.63%;Salesforce 涨 22.58%;NVIDIA 涨 8.74%。但最清楚的信号是 Palo Alto Networks——自己没有任何消息,却涨了 12.83%,而且离它自己发财报还有三个交易日。SentinelOne 涨 10.73%,Zscaler 涨 9.98%,Fortinet 涨 9.67%,Cloudflare 涨 8.19%。网络安全 ETF“BUG”涨 10.41%,软件 ETF“IGV”涨 7.74%;同一天标普 500 只涨 0.72%,十一个板块里只有信息技术收红。CrowdStrike 的 +20.50% 大约是自家板块的两倍,所以这轮确实有相当一部分是它自己的。但不是全部。
25 次上调目标价,0 次上调评级
进场前的仓位偏多,但并不一致:拆股后仍挂着的目标价,从 Berenberg 给 Hold 的 $180 一直到 RBC 的 $256,MarketBeat 显示的共识目标价是 $199.79,stockanalysis.com 上的均值是 $218.06。Wells Fargo 把目标价上调到 $230,评级维持 Equal Weight。Guggenheim 维持 Neutral。Arete 和 Berenberg 都在今年夏天早些时候下调过评级,理由是价格,不是基本面。
然后修正潮就到了:**8 月 27 日一天之内出现 27 条有日期的卖方动作,其中 25 条是上调目标价,评级一条都没动。**没有上调,也没有下调。股价单日大涨 20.5%,没有一家改口。
而且上调的幅度还是追不上股价。收在 $227.96 的 CrowdStrike,比两家机构公布的共识目标价都高——MarketBeat 的 $214.43、stockanalysis.com 的 $224.98——即便当天早上已经有 25 家把数字往上挪过一次。拆股后的目标价区间,现在从 Bernstein 给 Market Perform 的 $119 一直到 Citi 的 $260;把 Bernstein 剔掉,是 $200 到 $260,主力集中在 $240 到 $250。
真正的信号是那个 0。Baird、Evercore、Canaccord、Roth、Bernstein 和 Guggenheim 都拿到了这份财报,都写了正面的点评,然后没有一家从场边走下来。Guggenheim 的 John DiFucci 承认“他们说到做到,而且做得更多”——评级维持 Neutral。把目标价往上调去追股价,和改变判断,是两回事。就在同一个交易日里,预期市盈率(P/E)从约 135 倍重新膨胀到约 161.8 倍。
唯一有分量的反面意见来自 KeyBanc:他们的客户访谈“显示需求还没有完全转向”。然后还是把目标价上调到了 $245。
接下来盯什么
留存改善会不会落到具体数字上。管理层说净留存率和总留存率都“环比改善”,但没有附上任何数字。上一次硬性披露总留存率是 97%,那是 FY26 Q1。
资本支出会不会继续往上爬。同比增至四倍、占营收 10.3%,要么是一笔有回报的 AI 推理基建投入,要么是这门生意从此永久变重的起点。再看两个季度就知道。
GAAP 会不会追上来。CrowdStrike 已经连续三个季度录得为正的 GAAP 净利润,其中最高的一季是 $38.7M。在每季 $399M 的股权激励费用不再跑赢营业利润之前,non-GAAP 的利润率叙事和真实的经济账,就是关于同一家公司的两套说法。
按管理层自己挑的那个指标,这是 CrowdStrike 史上最好的一个季度。而这个季度的账单,还在以股份的形式一笔笔计入费用。