Cisco 的 $9.3B AI 订单大年——以及股价为何还是跌了
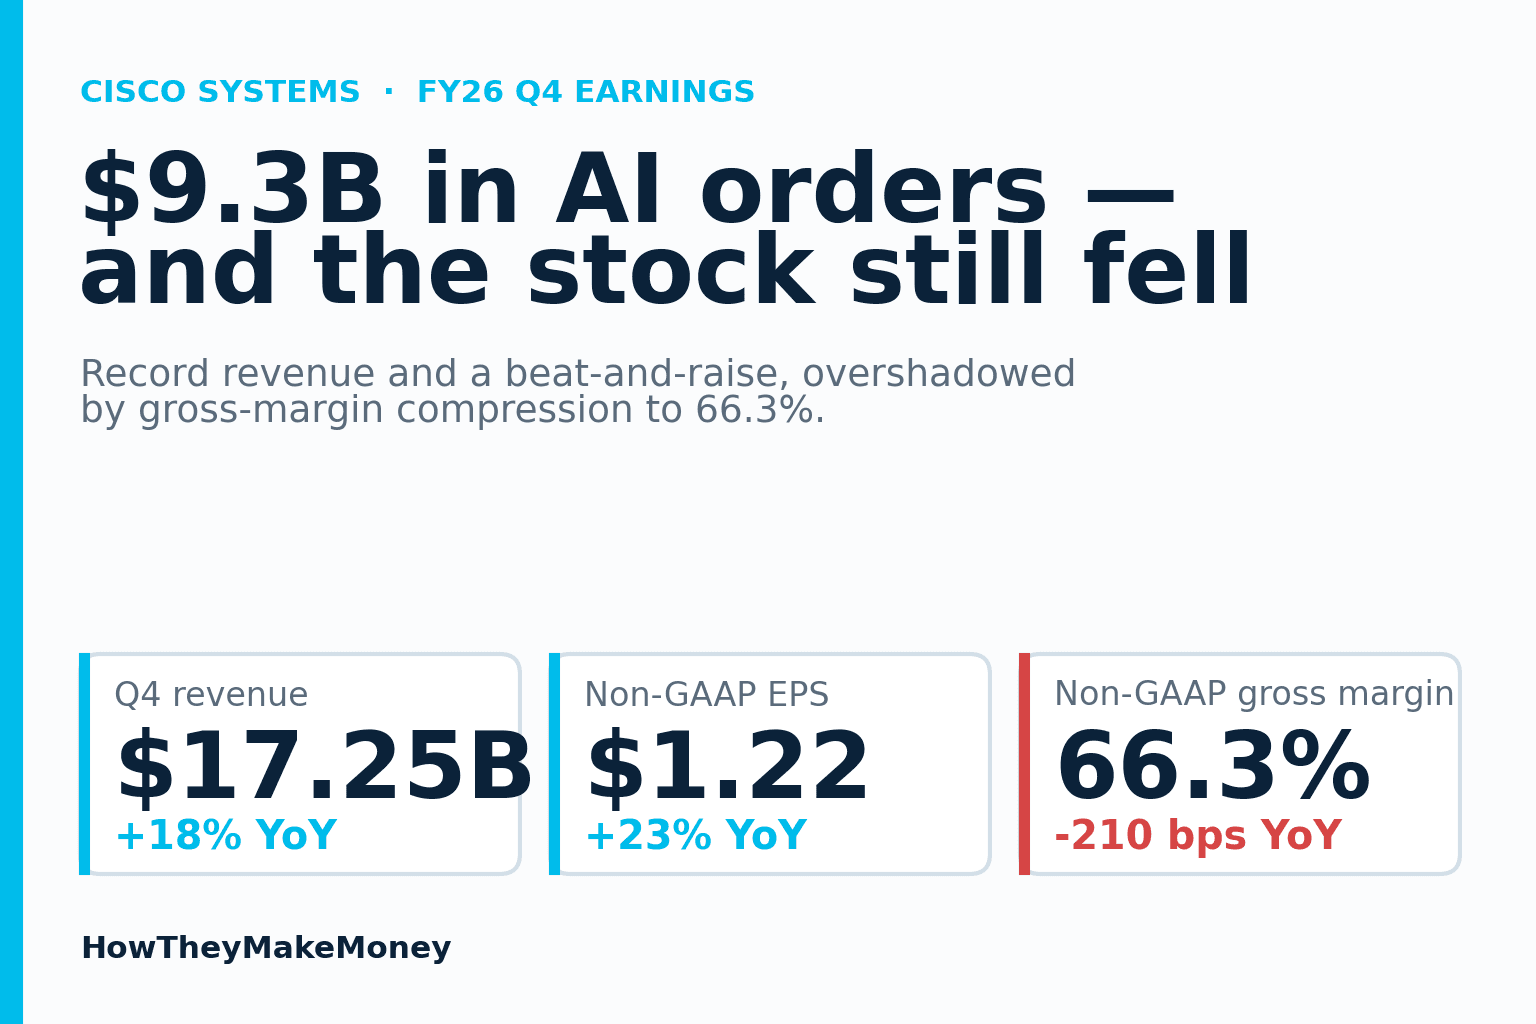
Cisco 这个财年的第四季度,几乎具备了多头想要的一切,但股价还是跌了。业绩与市场反应之间的落差,就是这份财报的全部看点。
公司以创纪录的 Q4 营收 $17.25B 收官 FY2026,同比增长 18%,为多年来最快增速。Non-GAAP 每股收益 $1.22,同比增长 23%,比华尔街预期的约 $1.13 高出约九美分。GAAP 每股收益跃升至 $0.97,同比大增 52%。hyperscaler AI 订单(即云计算巨头为搭建 AI 数据中心而采购网络设备)本季度达到 $4B、全年达到 $9.3B,约为 FY25 的 4.5 倍,超过管理层设定的 $9B 目标。FY27 指引也高于市场共识。无论从哪个维度看,这都是一次干净利落的"超预期加上调指引"。
然后股价就跌了。在财报标题数据公布后,股价一度冲高至 $132 上方,随后在业绩发布会期间回落至约 $118、下跌约 5%,并在次一交易日收于约 $120.43,较财报前收盘价 $123.95 下跌约 2.8%。罪魁祸首是一个走错方向的数字:Non-GAAP 毛利率。
超越自己目标的订单簿
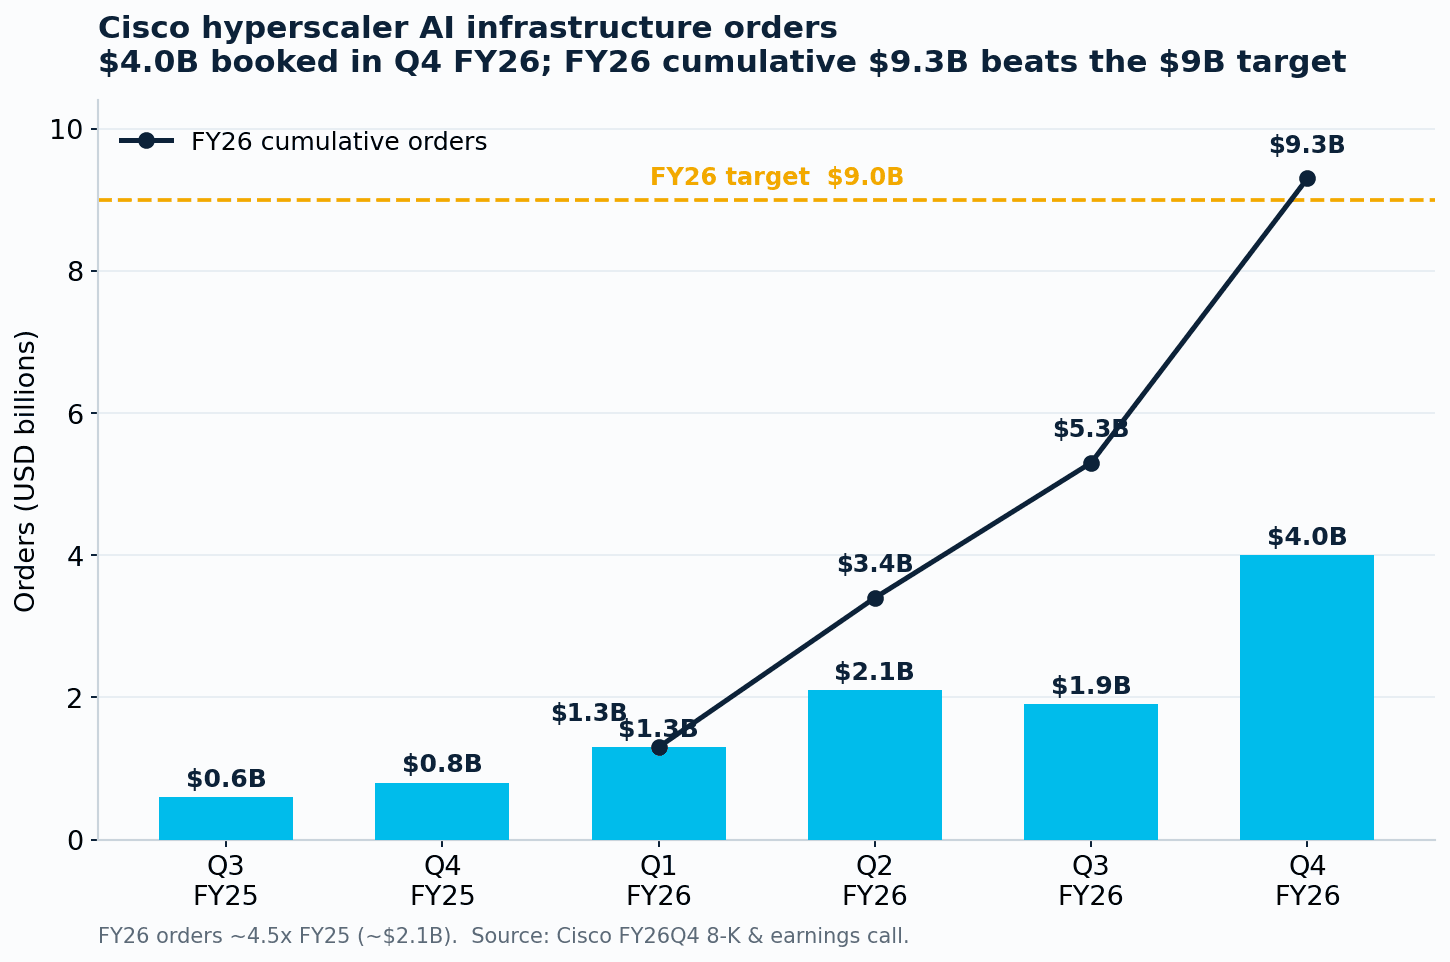
先从支撑多头论点的数字说起。仅 Q4 一个季度,Cisco 就录得 $4B 的 hyperscaler AI 基础设施订单,是 Q3 约 $1.9B 的两倍多。这使 FY26 全年总额达到 $9.3B,约为 FY25 约 $2.1B 的 4.5 倍,并轻松超过管理层仅在一个季度前才上调至 $9B 的目标。
订单结构大致为 60% 的 Silicon One 系统(Cisco 自研的网络芯片)和 40% 的光通信产品,其中仅 Acacia 光通信部门本季度就录得超过 $1B 的订单。Cisco 还拿下三个新的 hyperscaler design win,包括其 P200 芯片的第三个"scale-across"订单,横跨三家不同的 hyperscaler。
关键在于,订单远远跑在收入前面。Cisco 在 FY26 只确认了约 $4B 的 AI 基础设施收入,约占总额的 6%,高于一年前的不到 2%。正是这些积压订单,使管理层将 FY27 的 AI 基础设施收入指引定在约 $7.5B,并做出一个意味深长的转变:把对外公布的目标从订单数字改为收入数字。在业绩发布会上,CFO Mark Patterson 回应了那些认为 $7.5B 相对积压订单过于保守的分析师:hyperscaler 订单是"非线性的",往往在交付之前很久就已下单,$7.5B 是"一个稳健审慎的指引"。
不只是 AI
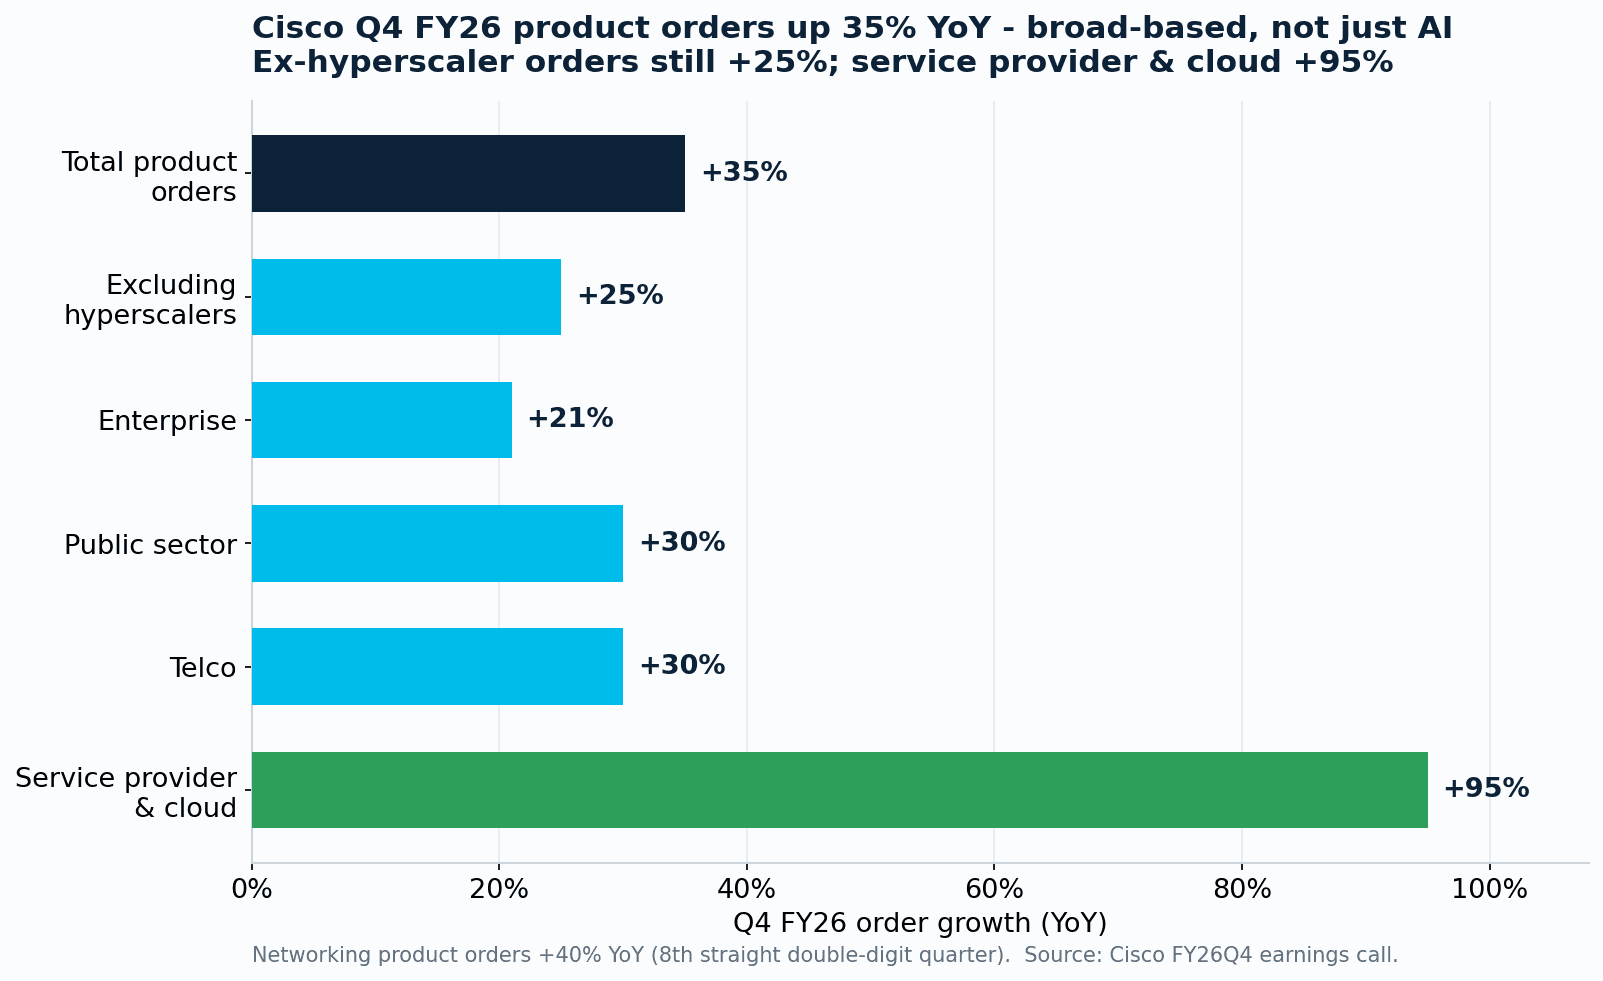
一种省事的解读是:这纯粹是一个 AI 故事。但订单簿说明它的广度更大。产品订单总额同比增长 35%,即便把 hyperscaler 完全剥离,其余订单同比仍增长 25%。企业订单增长 21%,公共部门增长 30%(由美国联邦政府带动),电信增长 30%。hyperscaler 所在的服务提供商与云领域增长 95%。
Cisco 的核心业务——网络(Networking)——贡献了 $9.79B 收入,同比增长 28%,产品订单增长 40%,连续第八个季度实现双位数增长。就连较为沉寂的业务部门也重新活跃起来。协作(Collaboration)交出七年来最好的一季,增长 12%;安全(Security)大涨 14%,不过管理层提醒,几笔异常大额的本地部署 Splunk 交易推高了这一数字,随着时间推移,收入结构应会逐渐回归到以云为主的常态。
CEO Chuck Robbins 将这一切定义为由 agentic AI 普及所驱动的"网络超级周期(networking super cycle)",并谨慎地强调,Cisco 并非这轮基础设施建设的"意外受益者"。它花了六年时间,才把 hyperscaler 业务从近乎零做到今天的规模。
拖垮股价的那个数字
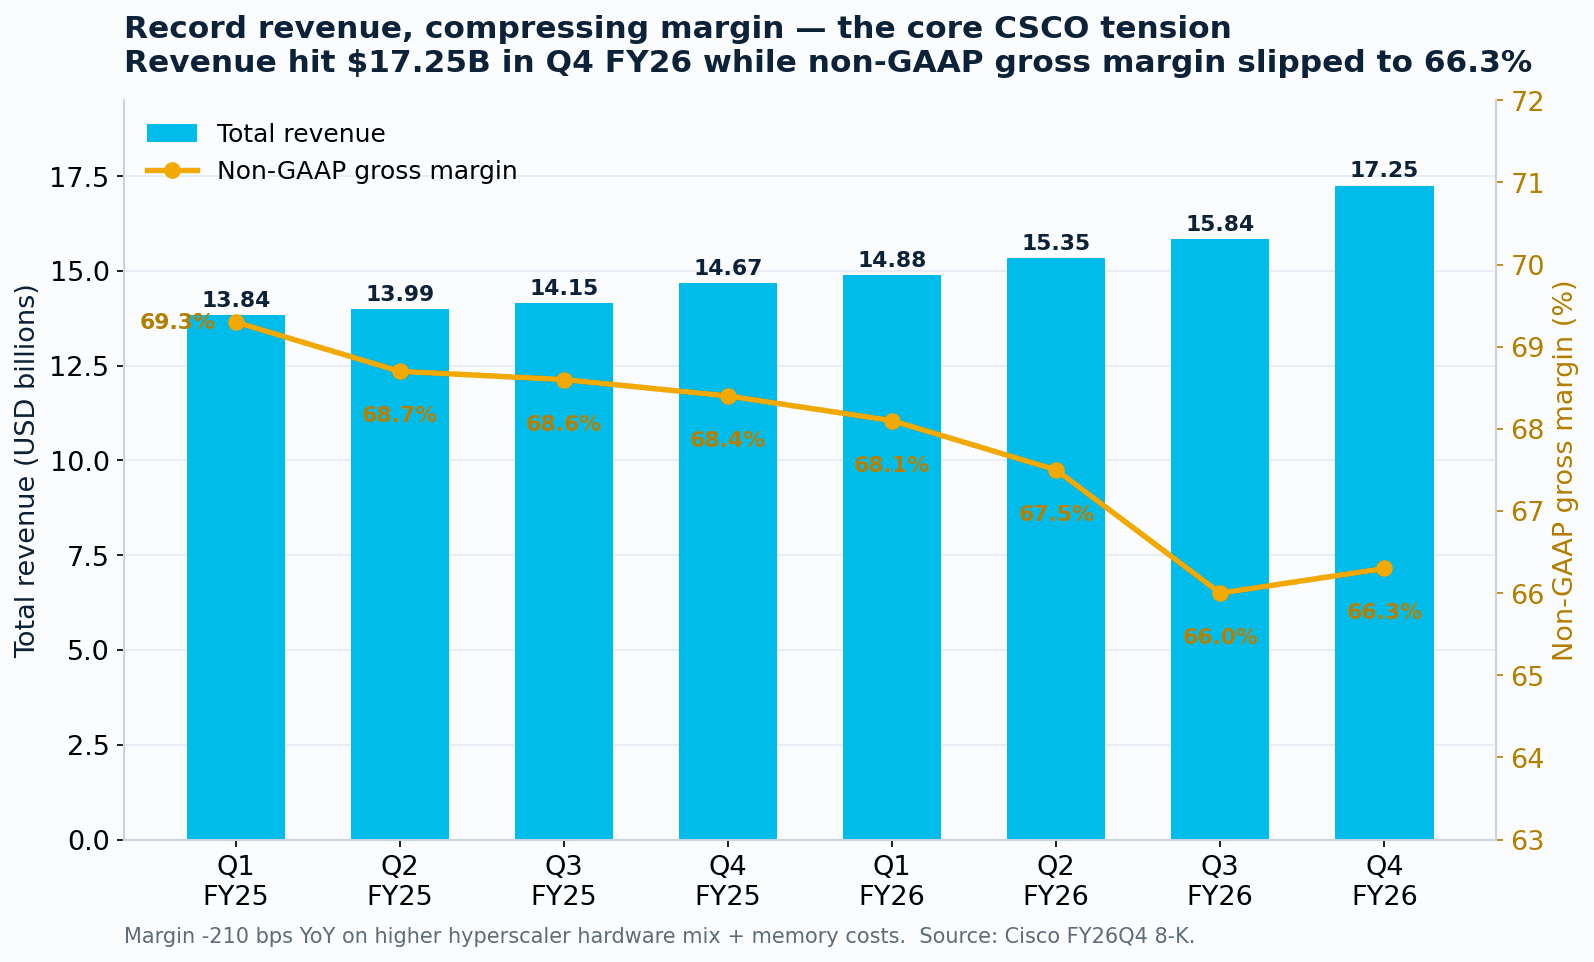
问题就在这里。Non-GAAP 毛利率降至 66.3%,同比下降 210 个基点。产品毛利率跌得更多,下降 270 个基点至 64.8%。原因是结构性的。hyperscaler AI 硬件的毛利率低于 Cisco 的企业级交换机业务,因此随着这块业务增长,综合毛利率被压缩。内存成本上涨加剧了压力,而涨价则部分抵消了这一压力,为 Q4 营收增长贡献了约五个百分点。
对于一只过去一年已上涨约 77%、财报前市盈率接近 40 倍(按过去盈利计算)的股票来说,毛利率的这点下滑就已足够。期权市场此前已隐含约 8% 的波动,实际反应几乎兑现了其中大部分。成交量约 3,500 万股,而平均水平为 2,000 万股。
管理层的反驳是:无论是毛利的绝对金额还是营业利润率,都朝着相反方向变动。Non-GAAP 营业利润率创下 35.9% 的纪录,同比提升 160 个基点,因为营业费用占营收的比重下降了约 3.7 个百分点。Patterson 称营业利润率是"衡量我们盈利能力更好的指标",并将 FY27 指引定在约 35%——他形容这一水平为"高水位线(high watermark)"。说白了,hyperscaler 业务每一美元硬件所赚的钱更少,但 Cisco 为服务这块业务几乎不需要额外投入太多成本,因此它落到营业利润这一行的利润反而更多。
FY27 的布局
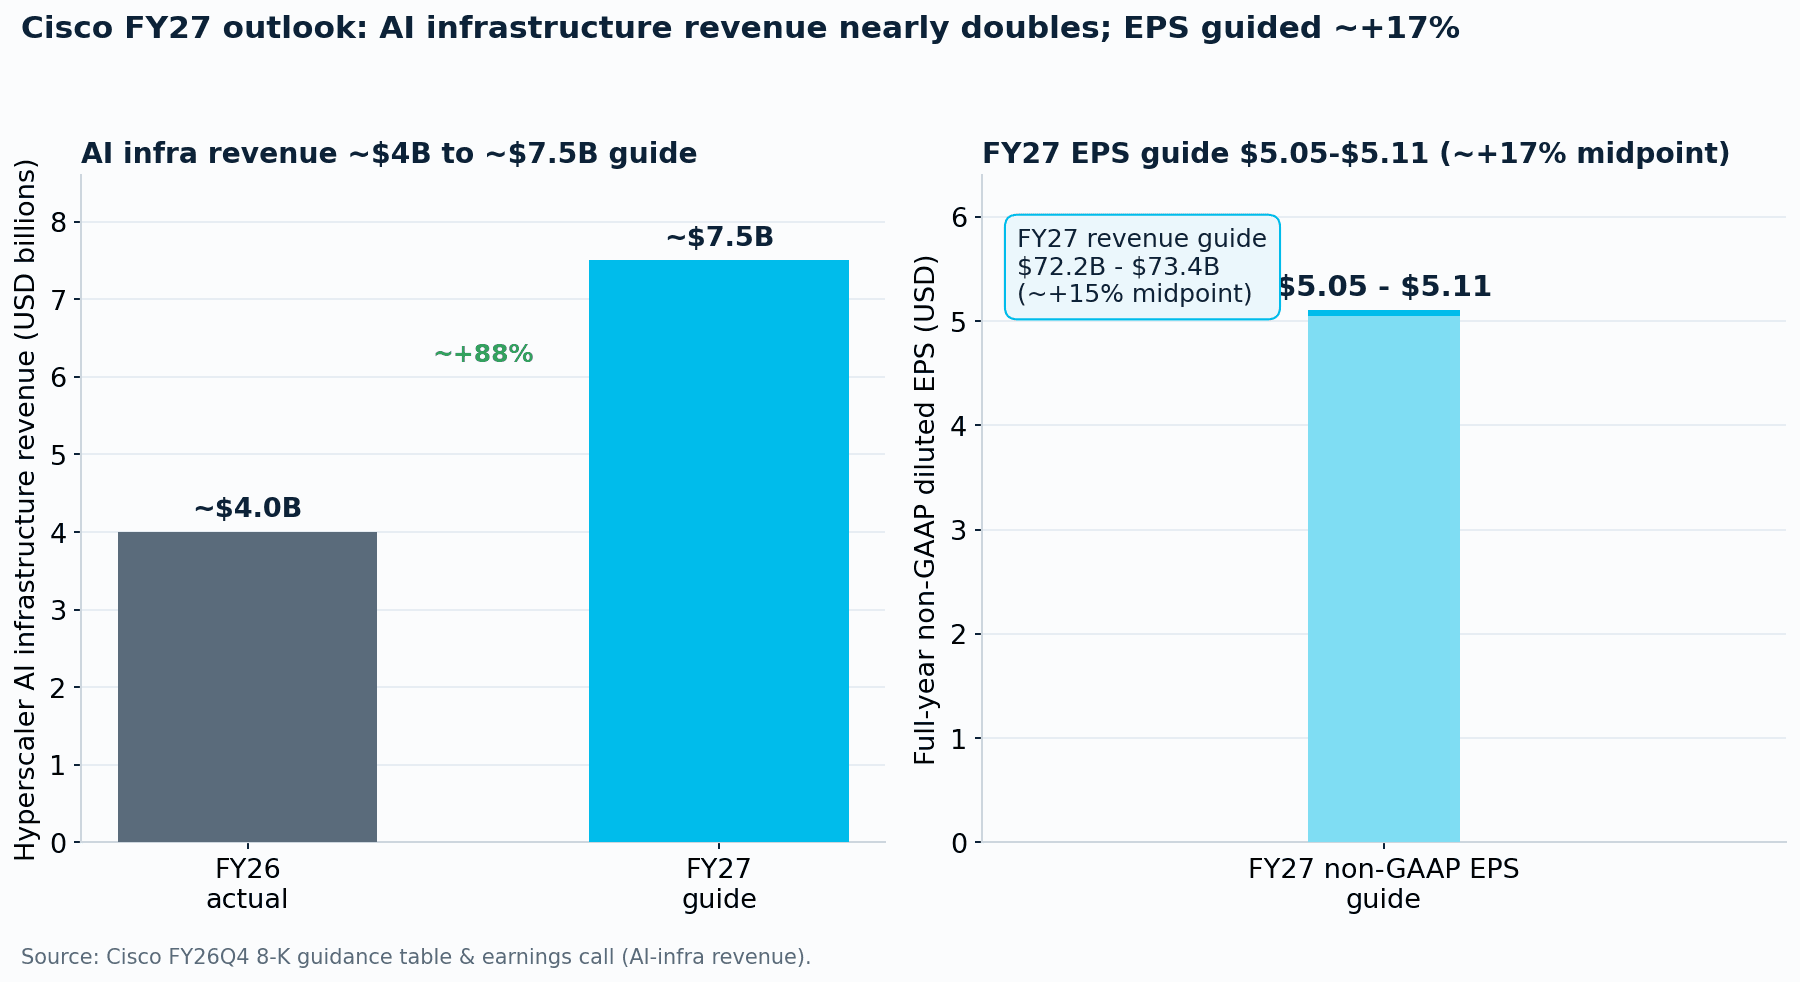
这份指引是多头对毛利率空头的回应。Cisco 预计 FY27 营收为 $72.2B 至 $73.4B,中位数同比增长约 15%;Non-GAAP EPS 为 $5.05 至 $5.11,同比增长约 17%。两者都高于华尔街的模型预期。公司在 FY26 还向股东返还 $12.7B,约相当于自由现金流的 99%,并连续第 15 年提高股息。
华尔街整体维持建设性看法,但在估值上出现分歧。财报后,摩根大通(JPMorgan)重申"增持(Overweight)"并将目标价上调至 $145;高盛(Goldman Sachs)则维持"中性(Neutral)"、目标价 $125,认为该股在约 40 倍市盈率下已属充分估值。中位数目标价约在 $130 附近;在约 26 位覆盖该股的分析师中,没有一位给出"卖出"评级。
这组矛盾其实不难概括。Cisco 正以几乎超出所有人预期的速度,把 AI 基础设施建设转化为实实在在的订单,而且做到这一点的同时没有让成本基础膨胀。但这份增长的每一美元,都在稀释投资者十年来视为不可动摇的毛利率。Q4 这个季度,正是让这场争论的双方都拿到各自证据的一季。