联发科 Q2 2026:智能设备平台反超手机、成最大业务
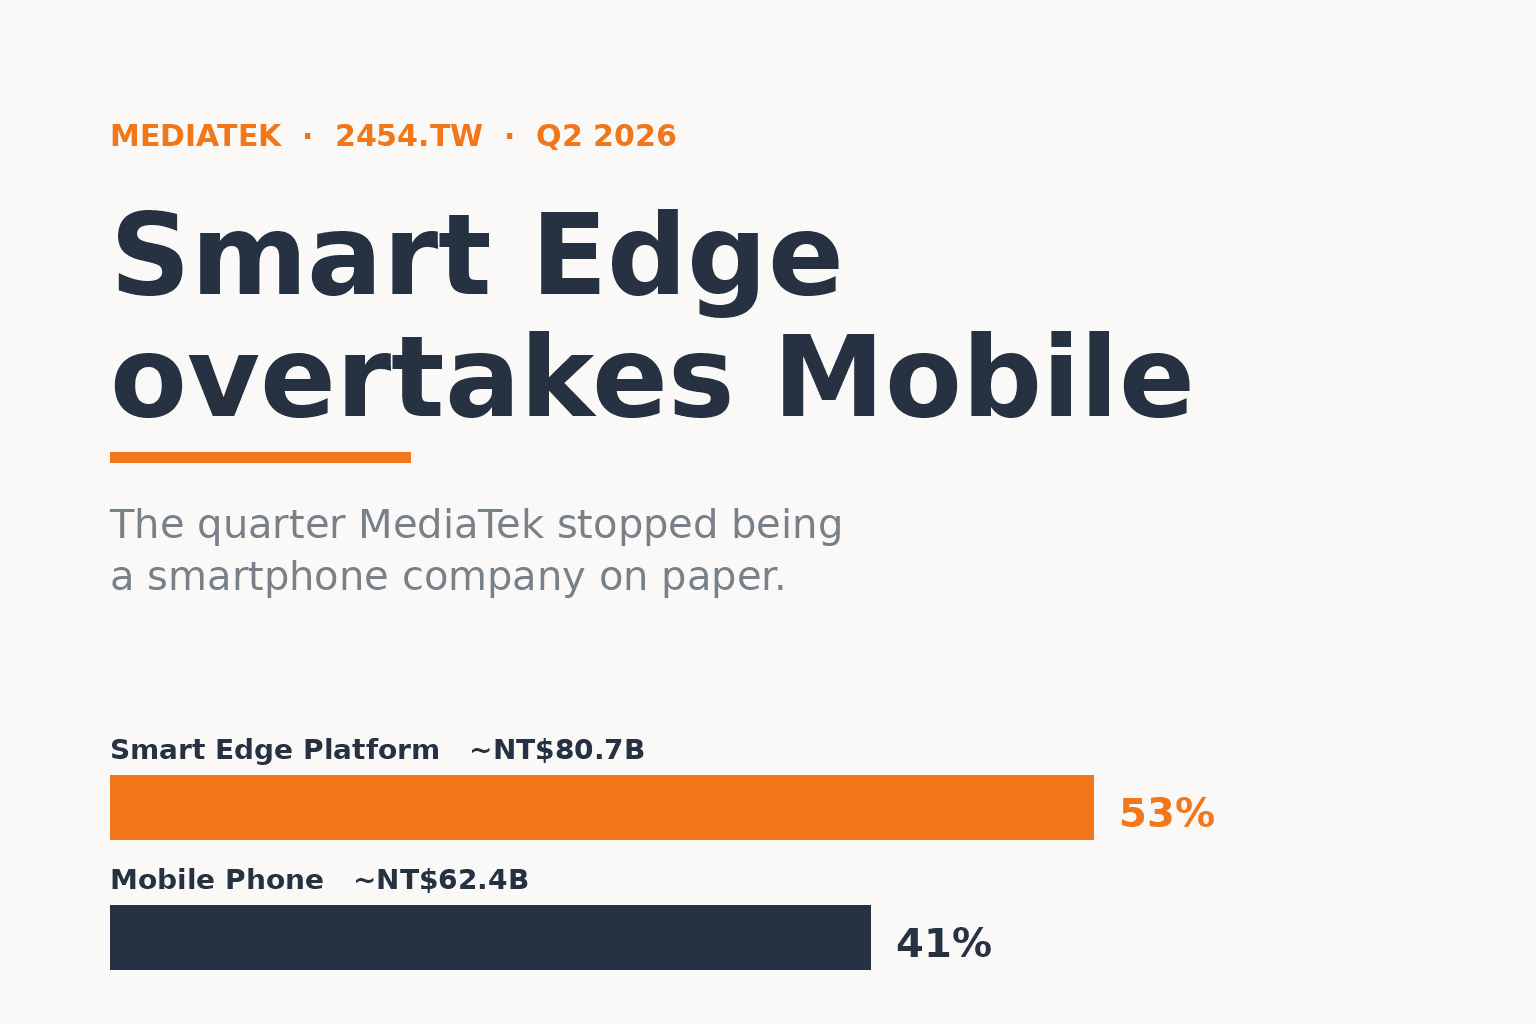
这一季,联发科在纸面上不再是一家手机公司
过去十几年,市场对联发科的理解只有一句话:全球最大的 Android 手机芯片供应商之一。Q2 2026 的财报把这句话拆了。
这一季,联发科的智能设备平台(Smart Edge Platform,手机以外的联网、运算、车用与电视芯片)以 53% 的营收占比、约 NT$80.7B,首度超越手机芯片的 41%、约 NT$62.4B,成为公司最大的单一业务。一年前,手机还稳坐第一大。智能设备平台同比增长 26%、手机同比下降 20%,四个季度就把整个营收组合翻了过来。
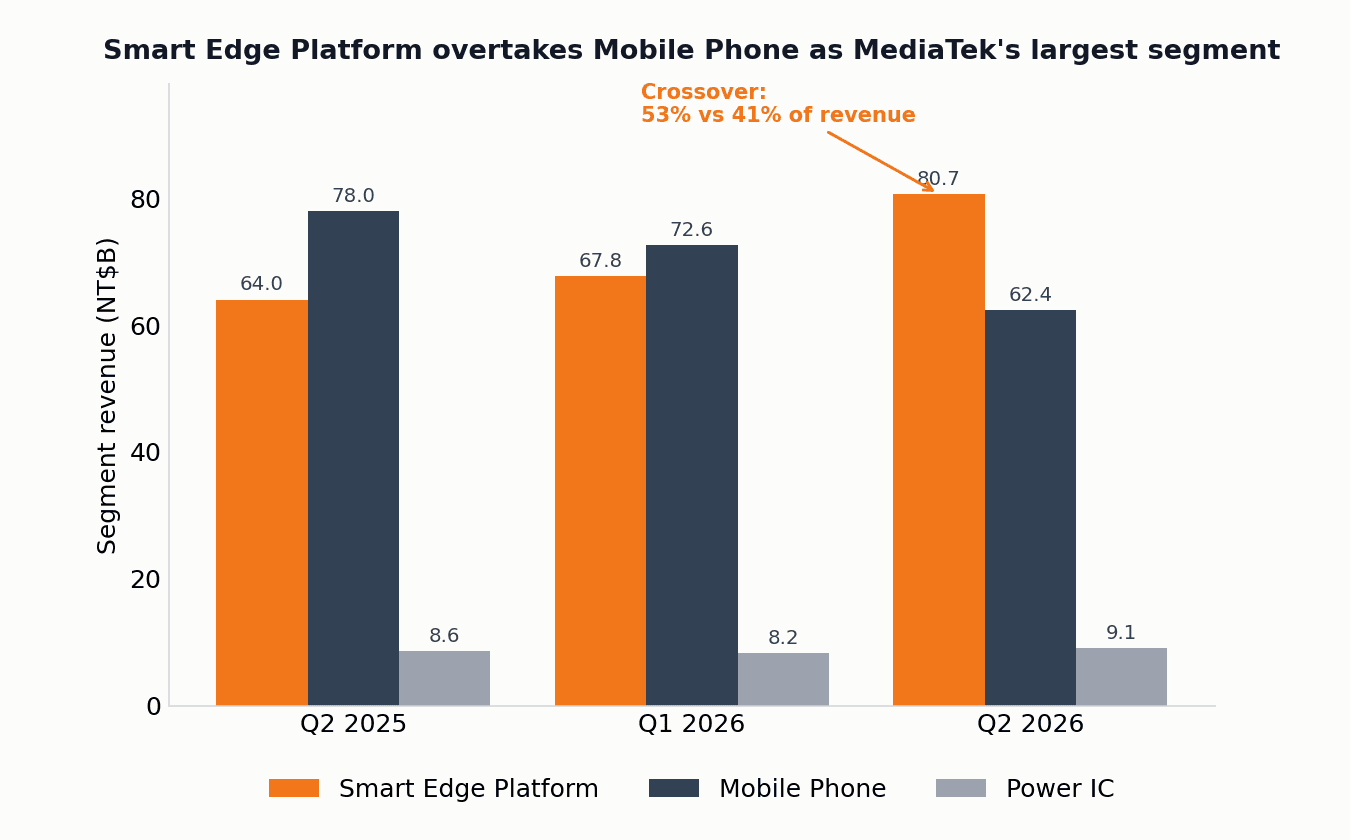
这不是一个会计上的重分类。它是需求结构真实移动的结果:联网、运算与车用芯片的市场份额持续提升,电视 SoC 因为单颗搭载更多 DRAM(存储器)而拉高单价,加上数据中心相关需求开始渗透进电源管理与运算产品。手机从主引擎变成三分之一,联发科的增长叙事重心正式从智能手机,换到了边缘设备与数据中心。
手机在退,但退得不算难看
看另一面。手机芯片这一季营收环比下降 14%、同比下降 20%,是三大业务唯一下滑的一块。
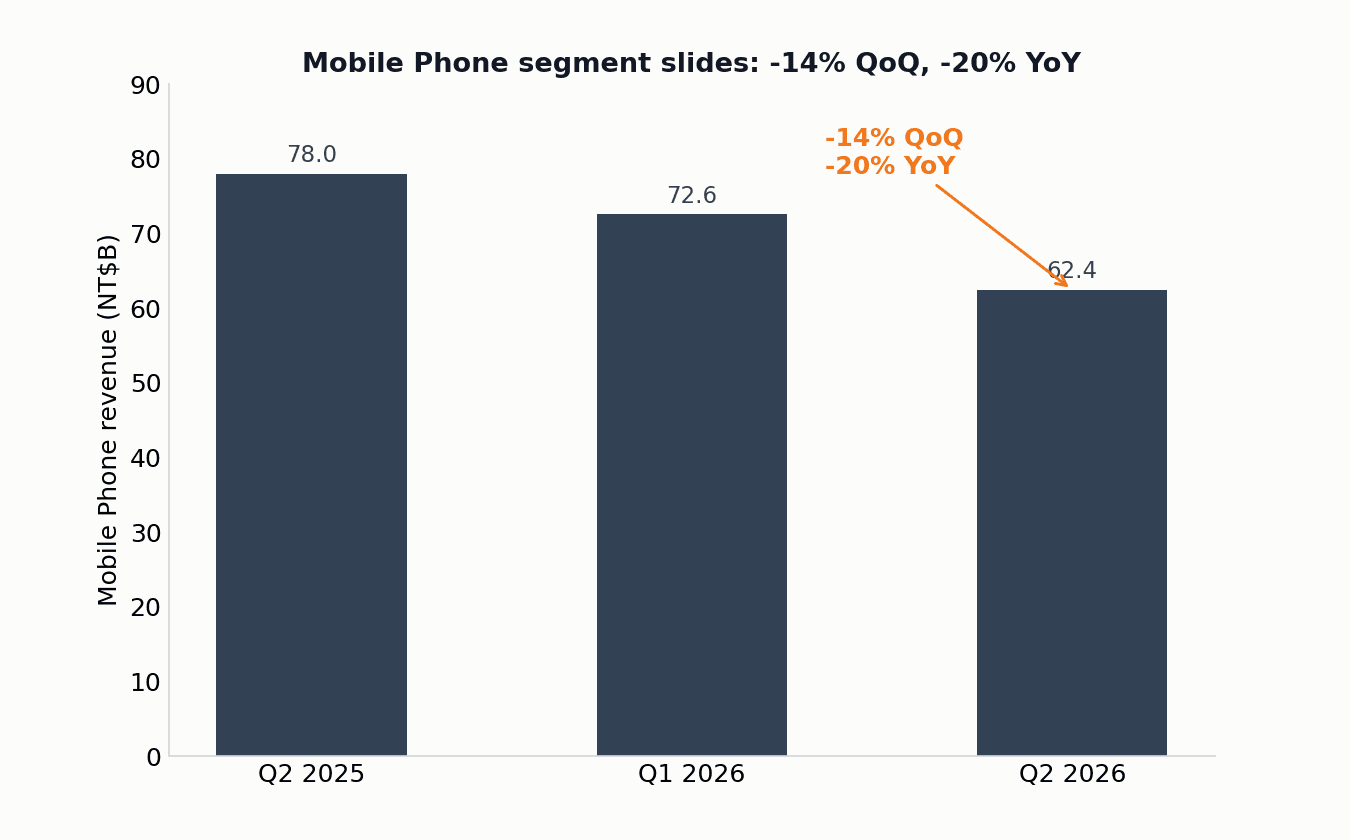
管理层把下滑归因于手机物料成本上升与终端需求疲弱,而非市场份额流失。联发科预期 2026 年全球手机出货量约每年萎缩 15%,需求两极化:一端是差异化旗舰,一端是价格敏感的入门机。应对之道是把重心压在高端,第三季将推出主打设备端「代理式 AI」(Agentic AI)运算的 2 纳米旗舰手机 SoC,管理层预期旗舰放量能抵销其他机型的疲软,让第三季手机营收环比持平到小幅下滑。手机不再是增长引擎,但它仍是一台稳定的现金机器。
营收创五季新高,毛利率守在 46%
被结构转折盖过的,是这其实是一份「超预期」的财报。Q2 2026 营收 NT$152.2B,环比增长 2.0%、同比增长 1.2%,是五季以来最高,也是自 Q4 2025 以来首次同比转正。这个数字落在业绩指引区间(NT$140.2B 到 NT$149.2B)的上限之上,比区间上限再高 2.0%,比卖方共识(约 NT$145.5B)高约 4.6%。
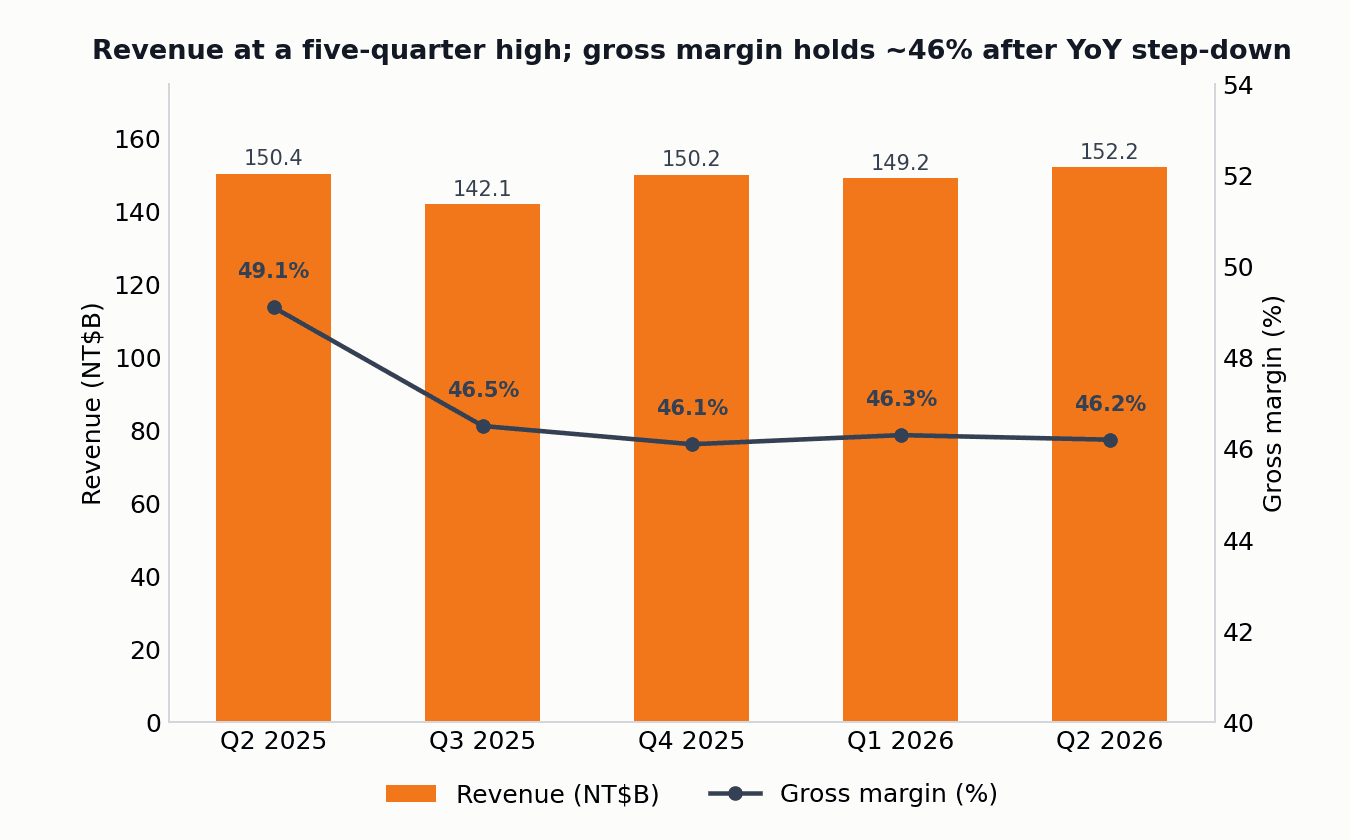
盈利面则要看基期。毛利率 46.2%,环比下降 0.1 个百分点、同比下降 2.9 个百分点;同比下降的主因是去年同期(Q2 2025)毛利率 49.1% 内含一笔一次性业外利益,并非主业恶化。剔除基期,毛利率已经连四季稳在 46.1% 到 46.5% 的窄幅区间。EPS NT$15.28,环比增长 0.7%、同比下降 12.7%;税后净利润同比下降 12.3%,同样大半是基期效应。上半年 EPS 合计 NT$30.45,逾三个股本。经营现金流由第一季的净流出 NT$17.66B 转为净流入 NT$24.25B。
真正的重头戏:AI 数字被整体上修
如果说 4 月的业绩发布会是联发科第一次替 ASIC 业务标上金额,这场 7 月 31 日的业绩发布会就是把几乎每一个 AI 数字往上调。ASIC 是定制化芯片(application-specific integrated circuit),为特定客户量身打造。
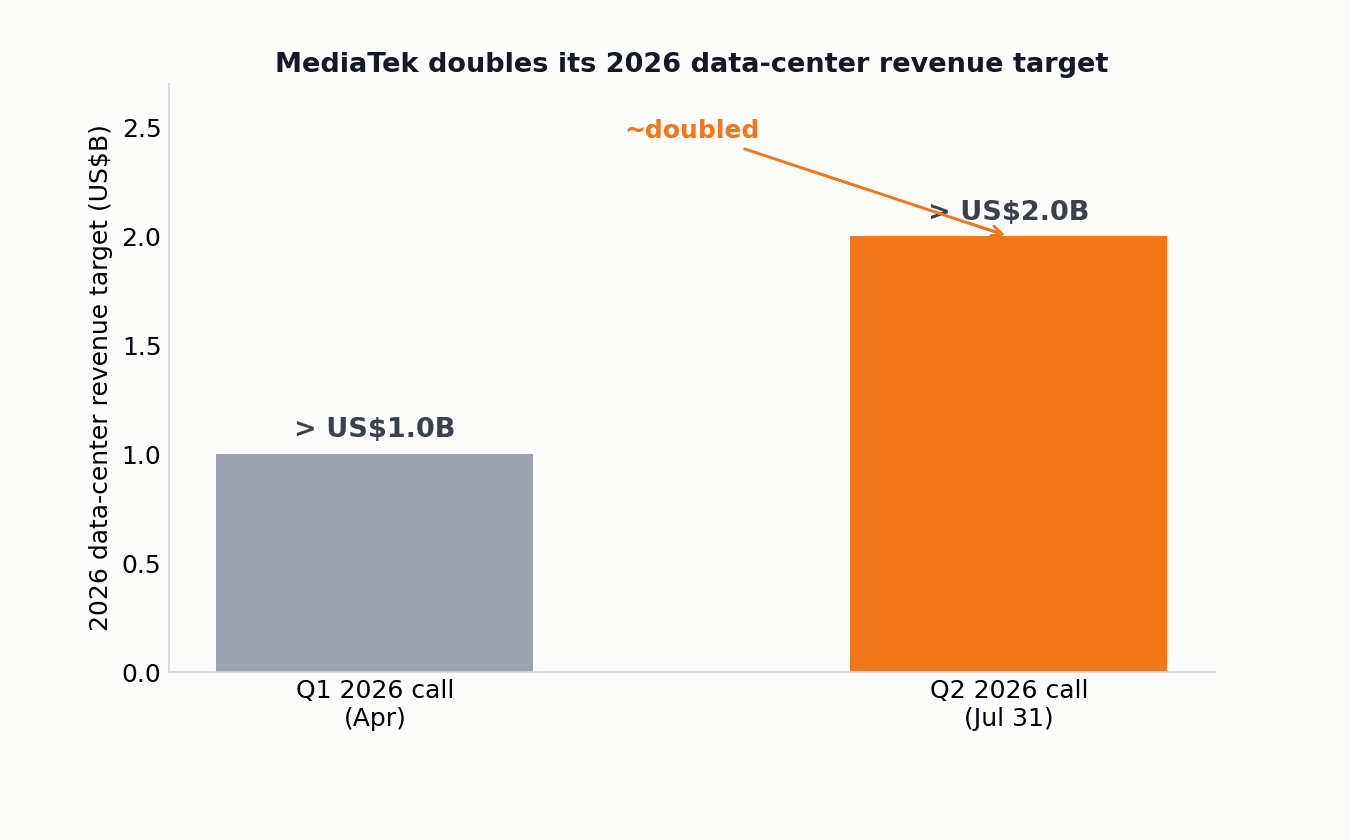
清单如下。2026 年数据中心营收目标从「逾 10 亿美元」翻倍到「逾 20 亿美元」(约 NT$63.2B)。首颗 AI 加速器 ASIC 确定第四季进入量产,与一家未具名的美国大型云服务商共同开发。2027 年的可服务市场(SAM,只计 AI 加速器芯片、不含 CPU、网络交换芯片与 HBM)从约 500 亿美元上修到 800 亿美元,联发科的市场份额目标同步从 10–15% 提高到 15–20%。第二颗 ASIC 目标 2028 年初量产,与第一颗并行。董事会另外核准 50 亿美元(约 NT$1,580 亿)的弹性融资额度,用来锁定供应链产能,并支撑从卖芯片扩张到提供完整系统与平台的转型。
CEO 蔡力行的定调是:「我们已成功打造出性能领先的第一颗 AI 加速器 ASIC,预计今年第四季量产。」谈到第二颗芯片时,他说这会「非常显著地提升我们的市场份额」。管理层同时把姿态放低,强调要「脚踏实地、对客户交付承诺、持续建立信任」,长期目标是拿到「高于自身应得份额」的市场份额。卖方把首颗 ASIC 关联到 Google 的 TPU 项目,市场流传的是联发科靠 224G 到 448G 的 SerDes(高速串行传输)技术,在博通 448G 延迟后接下新一代订单,但联发科并未证实客户名称。
为什么股价只涨 2.7%
一份营收创新高、AI 目标整体上修的财报,业绩发布会后股价只涨 2.7%、收 NT$3,235。原因是重新估值早就发生。
从 5 月到 7 月,联发科股价经历一轮剧烈的重估:股价从约 NT$3,240 一路冲到 6 月的约 NT$4,970 历史高点,外资目标价喊到 NT$5,000 到 NT$10,000(麦格理最高 NT$10,000、高盛 NT$6,800、瑞银 NT$6,500),之后又回落约三成,才进入这场业绩发布会。换句话说,这场业绩发布会确认并延伸了既有题材,而不是重设题材,市场因此大致守住原本的价位。以年初到 7 月底计,股价仍上涨约 148.6%。这波 AI ASIC 的重新估值,如今已大致反映在股价里,下一段行情要看的是执行,也就是第四季首颗 ASIC 的量产与 2028 年第二颗的接棒,而不是新的叙事。
另一面:手机退、存储器涨,毛利率被压在 46%
看多与看空其实共用同一组事实。看多的一方买的是 2028 年之后 AI ASIC 放量的终端盈利能力,高盛的模型甚至估 2028 年 EPS 上看约 NT$422。看空的一方则盯着近期:手机同比下降 20%、占营收四成,建立在一个管理层自己估将每年萎缩约 15% 的手机市场上;存储器成本自 2025 年底以来大涨逾 90%,联发科只能通过上调部分芯片售价把成本转嫁出去,CFO 顾大为说得直白,「目标是维持毛利率,不是拉高毛利率」,因此毛利率回升被压在约 46%。
这中间还有一个要盯的信号:存货天数升到 102 天,高于前季的 87 天与去年同期的 66 天。管理层定性为主动备货,为第四季数据中心 ASIC 量产提前锁定晶圆、载板与存储器,与 50 亿美元融资额度是同一套逻辑,而非需求转弱。它是否如管理层所说是布局而非库存压力,会是接下来两季最值得追踪的运营指标。
Q3 2026 的指引维持扩张基调:营收 NT$152.2B 到 NT$159.8B(环比持平到增 5%、同比增长 7% 到 12%),毛利率 46% 上下 1.5 个百分点。这一季真正的答案不在当季 EPS,而在一个更根本的问题:当手机不再是最大业务,市场该用什么倍数,替一家正在转型为数据中心系统供应商的联发科定价。