Starlink 撑起一切:SpaceX S-1 真正说的是「谁在替火星买单」
一个数字就把整个故事讲完
SpaceX 于 2026 年 5 月 20 日提交 S-1,这份文件做了所有 IPO 招股书该做的事:逼一家私人公司把「口头讲了很多年」的东西换算成具体数字。对 SpaceX 而言,口头讲得最多的故事一直是火星;但 S-1 写出来最真的故事是 Starlink。
FY2025 SpaceX 的 Connectivity segment——Starlink 宽带加上 Starlink Mobile——带进 $11,387M 营收与 $4,423M 营业利润。Space segment——也就是真正在发射真正火箭的那块——带进 $4,086M 营收、亏了 $657M。新成立的 AI segment(xAI 与 X,2026 年 2 月以共同控制方式并入)营收 $3,201M、亏 $6,355M。
Connectivity 是唯一赚钱的 segment。而且赚得很多。
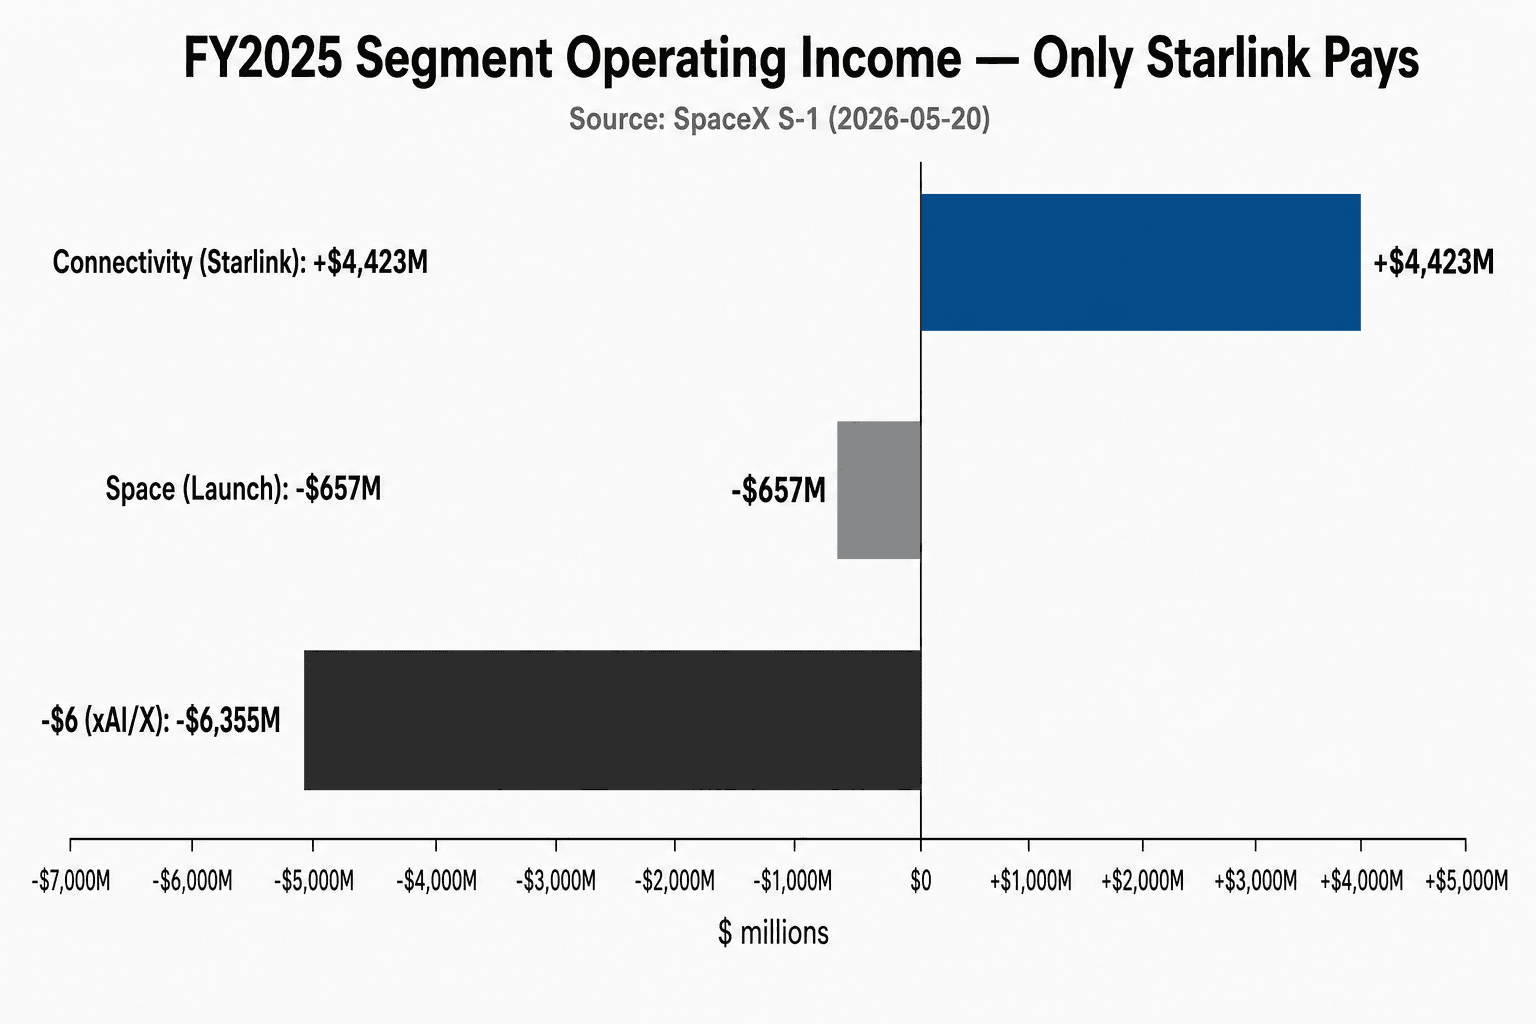
把 Space 和 AI 的营业亏损相加,FY2025 共烧掉 $7,012M。Connectivity 的 $4.4B 在营业层级覆盖了其中约 63%。换看 Segment Adjusted EBITDA——加回折旧后的数字,而折旧在卫星生意里是最大宗的会计成本——Connectivity 的 $7,168M 已经足以盖掉另外两个 segment 的 EBITDA 亏损,还能再吐现金。SpaceX 里只有一台引擎,而且它就是把 TikTok 信号打进飞机机舱的那台。
火箭主业在亏钱
这一段最容易被一般读者跳过,所以讲明白一点。Space segment 包括 Falcon 9、Falcon Heavy、Dragon、NASA 载人载货任务、National Security Space Launch 合同,以及 Starship 研发计划。FY2025 整段营收 $4.1B、营业亏损 $657M。Q1 2026 数据按 run-rate 看更糟:营收 $619M(年化只有 $2.5B,远低于 FY2025 的 $4.1B)、营业亏损 $662M。
原因是 Starship。招股书明写:Space segment 在 FY2025 投入 $3,004M Starship R&D,相当于该 segment 全年营收的 74%。光 Q1 2026 Starship R&D 就 $930M,而同期 Space segment 营收才 $619M。也就是说,火箭主业还没确认任何其他成本之前,就已经是「负毛利」状态。
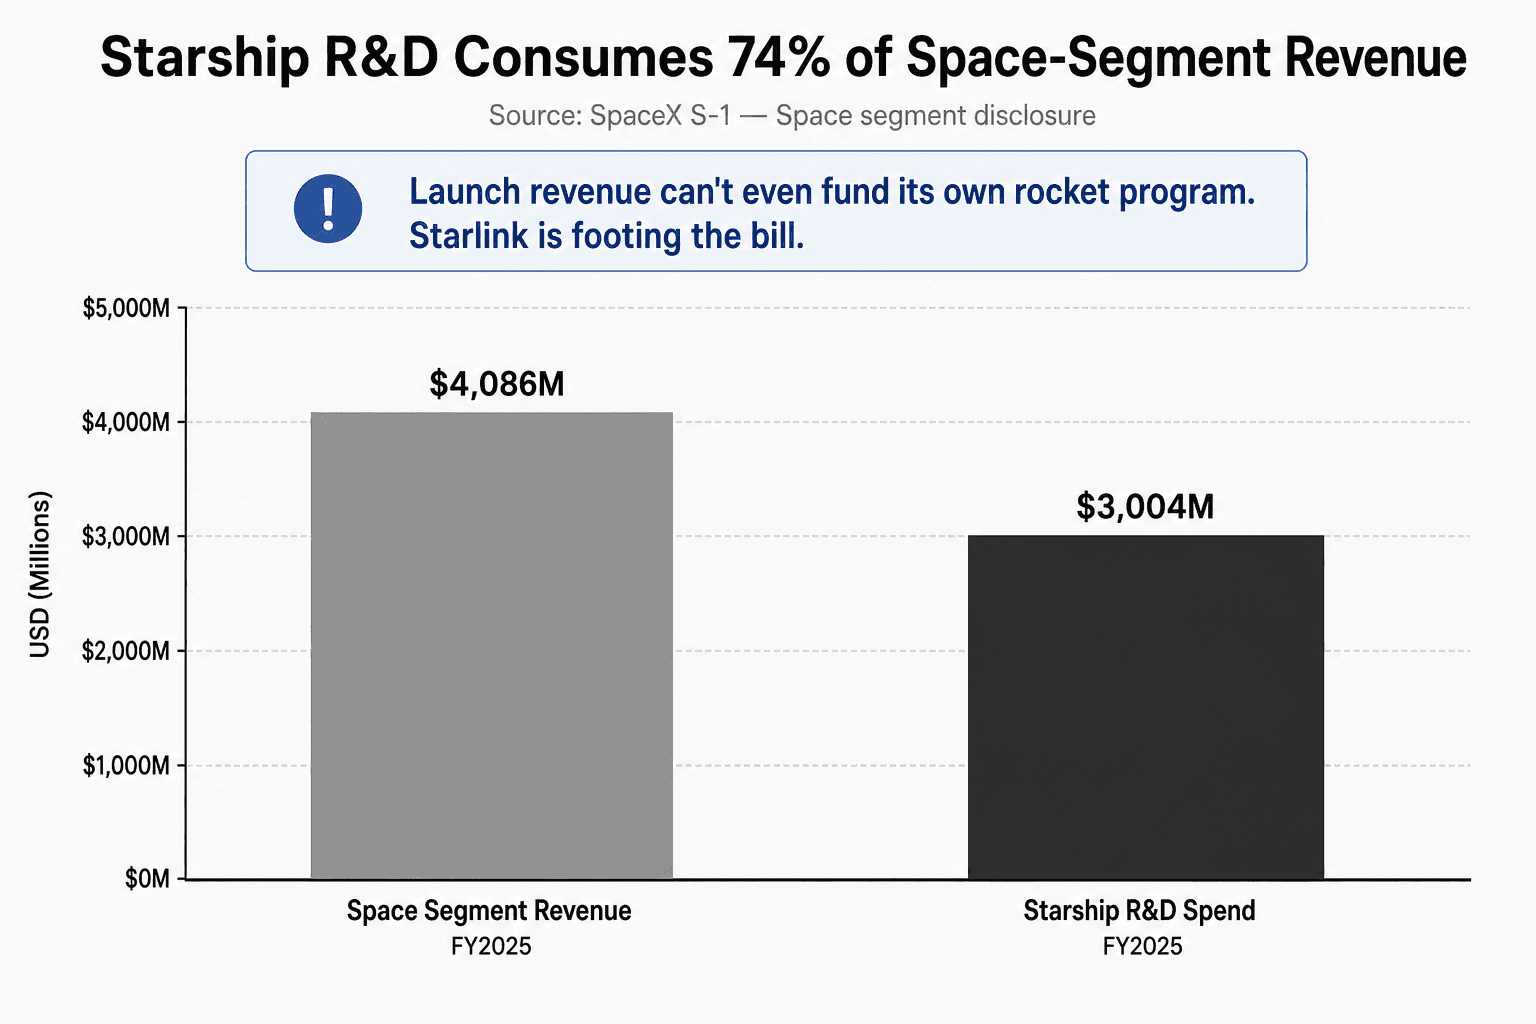
这就是看空逻辑最干净的版本:SpaceX 是一家「发射不赚钱」的火箭公司,绑在一家会赚钱的互联网公司身上。看多看空可以争论 Starship 最终会不会回本、要花几年。但 S-1 出来之后,「这段时间谁在买单」这件事没得吵。
Starlink,用数字摊开来看
Connectivity segment 跑在三样东西上:订户、卫星、频谱。S-1 把前两项写实,第三项用回避方式带过。
| 指标 | 截至 2026-03-31 |
|---|---|
| Starlink Subscribers | 约 10.3 million |
| 服务国家 / 地区 | 164 |
| LEO 卫星数 | 约 9,600 |
| 占全球可机动卫星比例 | 约 75% |
| FY2025 Connectivity 营收 | $11,387M |
| FY2025 Connectivity 营业利润 | $4,423M |
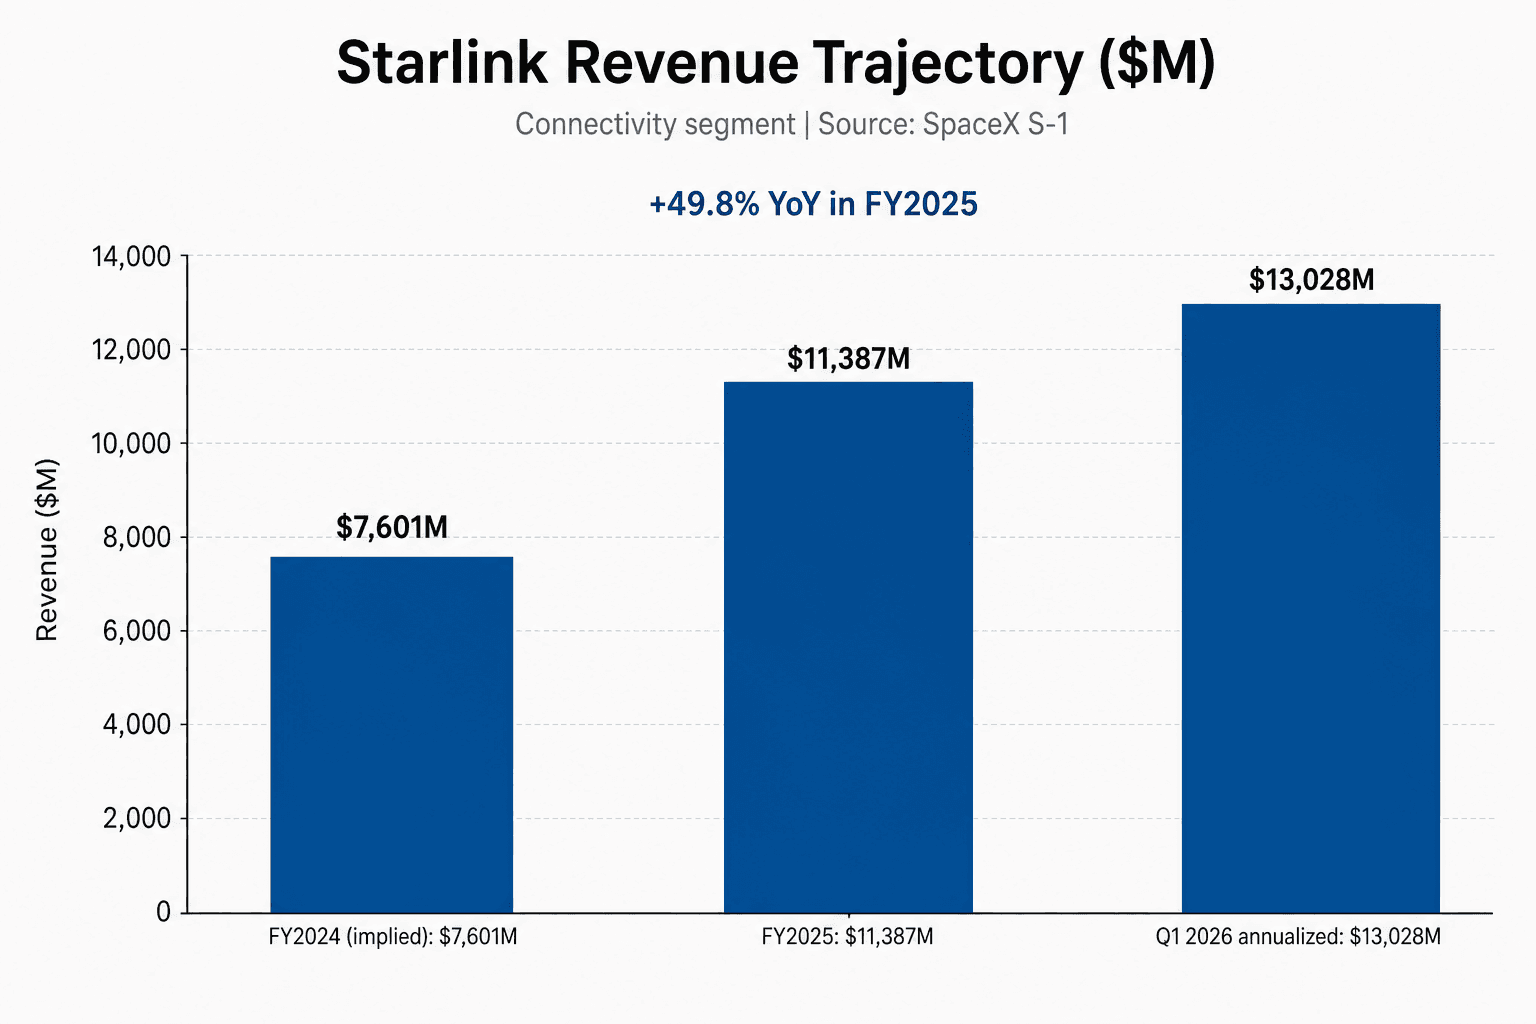
| FY2024 → FY2025 Connectivity 营收增长 | +49.8% YoY |
| 推算混合 ARPU | 约 $95–110 / 月 |
光是增长率本身——$11B 基数还能跑 50%——就足以解释为什么投行能在这家整体营业层级亏 $2.6B 的公司身上,铅笔写下 $1.75T 估值。如果把 Connectivity 单独切出来,套一个合理的卫星宽带估值倍数,就能不靠火星故事走完估值的大部分路。
那个「75% 可机动卫星」的数字值得停下来想一下。SpaceX 不只是卫星宽带霸主,而是整个「在轨可控卫星种群」的霸主——句号。每一次 Starlink 部署都在加深两层优势:资产规模与监管地位(频谱协调天然有利于先入者)。这就是为什么管理层可以可信地把未来几年营收增长画在 30–50% 区间,即便星座规模还要再翻好几个量级。
Direct-to-Cell 又加一层。SpaceX 目前有约 650 颗专用 V1 Mobile 卫星、覆盖约 30 国服务约 7.4 million 月活动设备、与全球约 30 家 MNO(移动运营商)合作。这些当前还没大规模变现,没有进 segment ARPU,但只要 Starship 开始发射 V3 卫星,全部都是上行空间——招股书直接写:「单次 Starship 发射可部署多达 60 颗 V3 卫星,代表 Starlink 下行容量部署量相对于 Falcon 9 发射有潜在二十倍的提升。」
那一句话正是两段业务之间的桥。Starlink 的天花板被发射 cadence 锁住。Starship 是 2027 年后 Starlink 还能维持这种增速的唯一通路。于是你会发现招股书里最奇特的循环:Starlink 养 Starship,而 Starship 是 Starlink 下一段增长的解锁钥匙。两者互为对方的出口。
IPO 募到的钱真正要去哪里
慢读一次「Use of Proceeds」这段:
"We intend to use the net proceeds from this offering to fund our growth strategy, including the expansion of our AI compute infrastructure, enhancements to our launch infrastructure and launch vehicles, increases in the scale and capacity of our satellite constellations, and any remaining amounts for general corporate purposes."
顺序就是信号。AI 计算第一,发射第二,卫星第三。SpaceX——这家「卫星互联网公司在养火箭公司」的母体——要拿公开市场的钱去搭 AI 集群。
FY2025 资本开支结构印证了这一解读。总资本开支 $20,737M 中,AI 一口吃下 $12,727M——占 61%,而 Connectivity $4,178M、Space $3,832M。全年资本开支比全年营收还多约 $2B。Q1 2026 资本开支节奏是 $10.1B,年化等于 $40B——没有外部资金根本跑不起来。
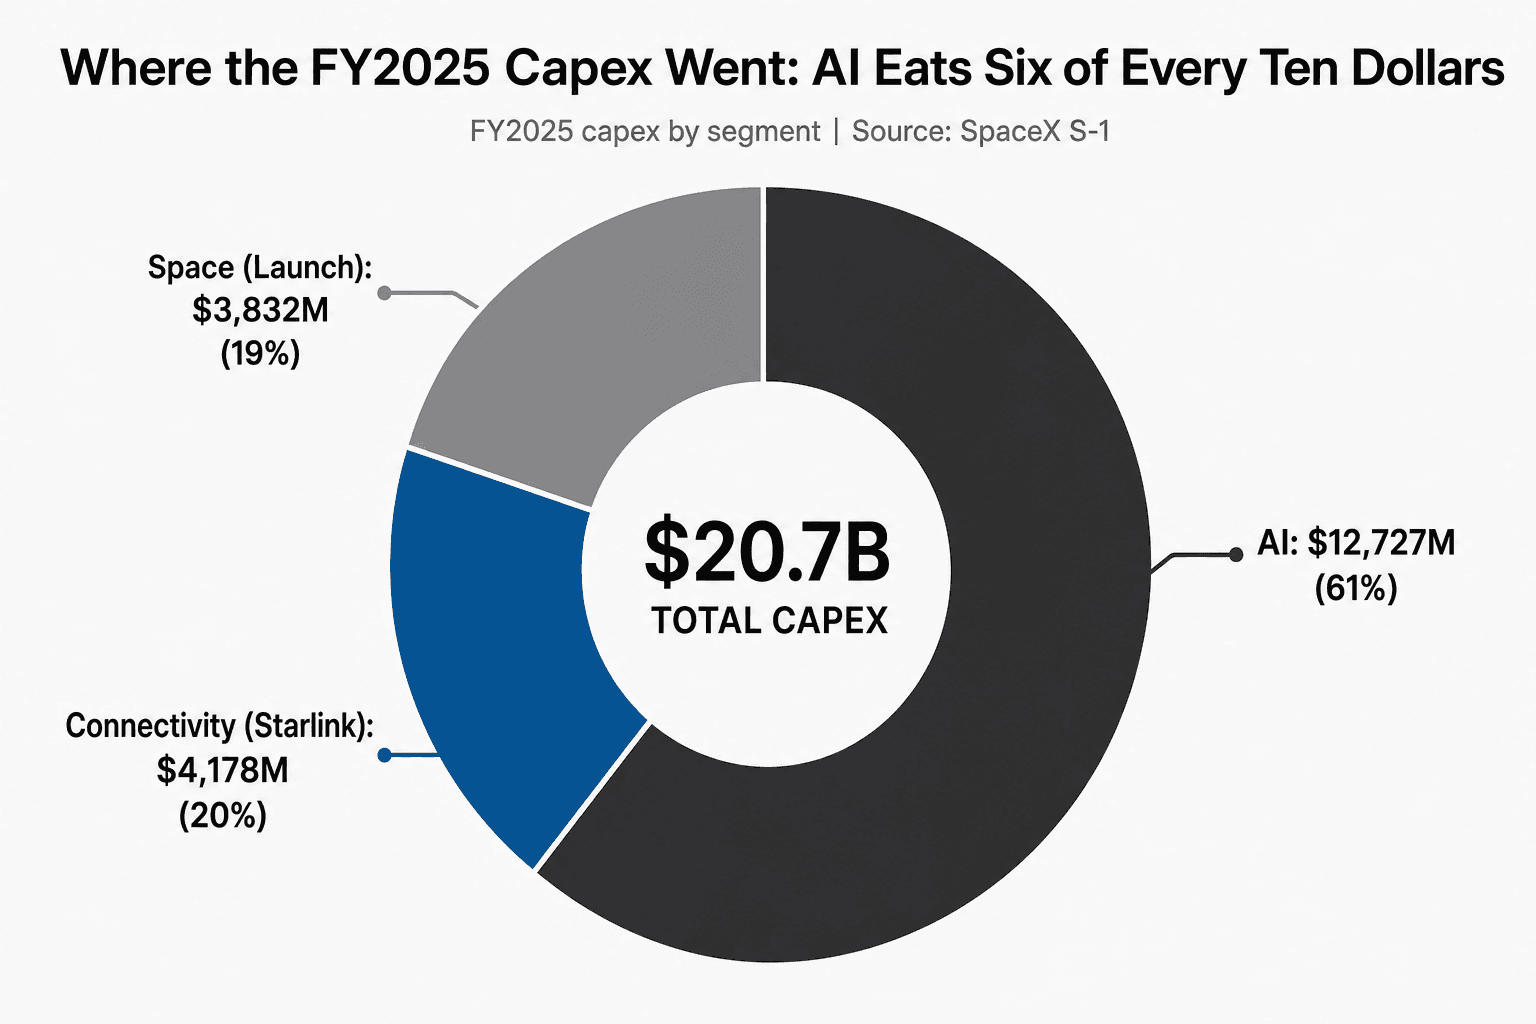
AI 资本开支这条线直接连到 S-1 中最被低估的披露:Anthropic 合同。根据这份 Cloud Services Agreement,Anthropic 每月向 SpaceX 支付 $1.25 billion,至 2029 年 5 月止,租用 COLOSSUS 与 COLOSSUS II 集群的 GPU 算力。跑完全期约 $45B,任一方可提前 90 天通知终止。这是 AI segment 唯一具名披露的重大客户集中度——也解释了 AI 资本开支为什么是这个量级:这座集群有一部分是针对一位「已签约的锚定租户」而建的。
这对股东是否划算又是另一回事。一份 $45B 营收能用 90 天说走就走,不是「战略合作伙伴别无选择」会签的合同结构,而是「双方都想保留弹性」会签的结构。如果 Anthropic 在 2027 年因算力价格崩盘走人,SpaceX 手里会多出 $12B+ 刚搭好的 AI 资本开支,却少掉一个存在的理由。
值得读的风险因素
「Summary of Risk Factors」开头就是你预期看到的几条:Starship 执行、FCC 频谱、Musk 关键人风险、双重股权结构。对「Starlink 撑起一切」这一视角最关键的是 FCC 那条:
"Any delays or difficulties in obtaining, maintaining or renewing required communications licenses and spectrum authorizations for our satellite connectivity services … could materially delay or disrupt our operations, harm our business, or limit our ability to execute our business strategy."
翻译:任何一个主要国家的监管机构在任何一个主要市场收回频谱,Connectivity 的增长曲线就会断——而那是唯一在养其他业务的曲线,一断就是全断。
Starship 风险表面上是 cadence 风险,本质是 capacity 风险。Starlink 从现在到 2028 年能不能再加 10–20 million 订户,被「Falcon 与 Starship 每次能载多少卫星上去」这件事锁住。如果 Starship 滑进 2027——而招股书所述的「首次 Starship 载荷入轨任务」目标也只到 2026 H2——V3 容量提升就会跟着滑,IPO 估值赖以为锚的 Starlink 营收斜率也会跟着滑。
Musk 集中度风险是结构性、IPO 内无解的问题。Class B 每股 10 票,只要还在外流通就能选出董事会多数席位,而 Class B 全在一位同时还在管 Tesla、xAI、X、Neuralink、Boring Company 的 CEO 手里。Nasdaq 规则下的「controlled company」身份豁免了多项治理保护。有些股东买账,有些不买账。招股书并没有掩饰。
有一条缺席很值得留意:Summary of Risk Factors 没有单独列出「Starlink 集中度风险」。要么管理层不认为这是首要风险,要么它埋在完整版风险因素那段里。考虑到上面那组 segment 数字,读这份招股书的投资人应该把「集中度」当成「最明显、但管理层最不愿加粗」的那个风险来处理。
最干净的一句话结论
过去十年大部分时间里,问题一直是:「SpaceX 在 $250B 是不是被低估了?」S-1 把问题重新切了一刀。现在真正的问题是:在 $1.75T 头条估值里,有多少应该分配给一家会赚钱、增长快的宽带公司,有多少应该分配给一家不赚钱的发射公司,加上一家亏钱、且靠 90 天可解约合同撑着的 AI 公司?
大部分权重应该落在 Starlink 身上。Connectivity 有营收、有增速、有营业利润、有监管护城河、有 75% 的可机动卫星在轨——它本身就会是人类史上最大的单一卫星运营商。把合理的卫星宽带估值倍数套在 $13B run-rate 营收上,就能撑起 IPO 的大半部分。
火箭主业是战略资产,不是利润中心。它存在是因为 Starlink 需要载荷能力。Starship 之所以被养,是因为 Starlink 需要更多载荷能力。火星是 marketing 文案那一行。
AI 业务是另一个赌注。可能会赚,也可能不会。Anthropic 合同金额大、但效期短;资本开支量大、且全部前置。在第二位锚定客户签下来、或合同效期拉长、或集群证明能拉出溢价之前,投资人应保守看待。
S-1 最诚实的一句话总结,其实就是 Starlink 销售员从 2022 年起对一级市场投资人讲的那一句:SpaceX 是一家有火箭发射兴趣的卫星互联网公司。S-1 把那个「业内共识」变成了「EDGAR 上的事实」。接下来,公开市场投资人要决定自己愿意为它付多少。