Circle Q1 2026:USDC 悄悄拿下链上美元的多数使用份额
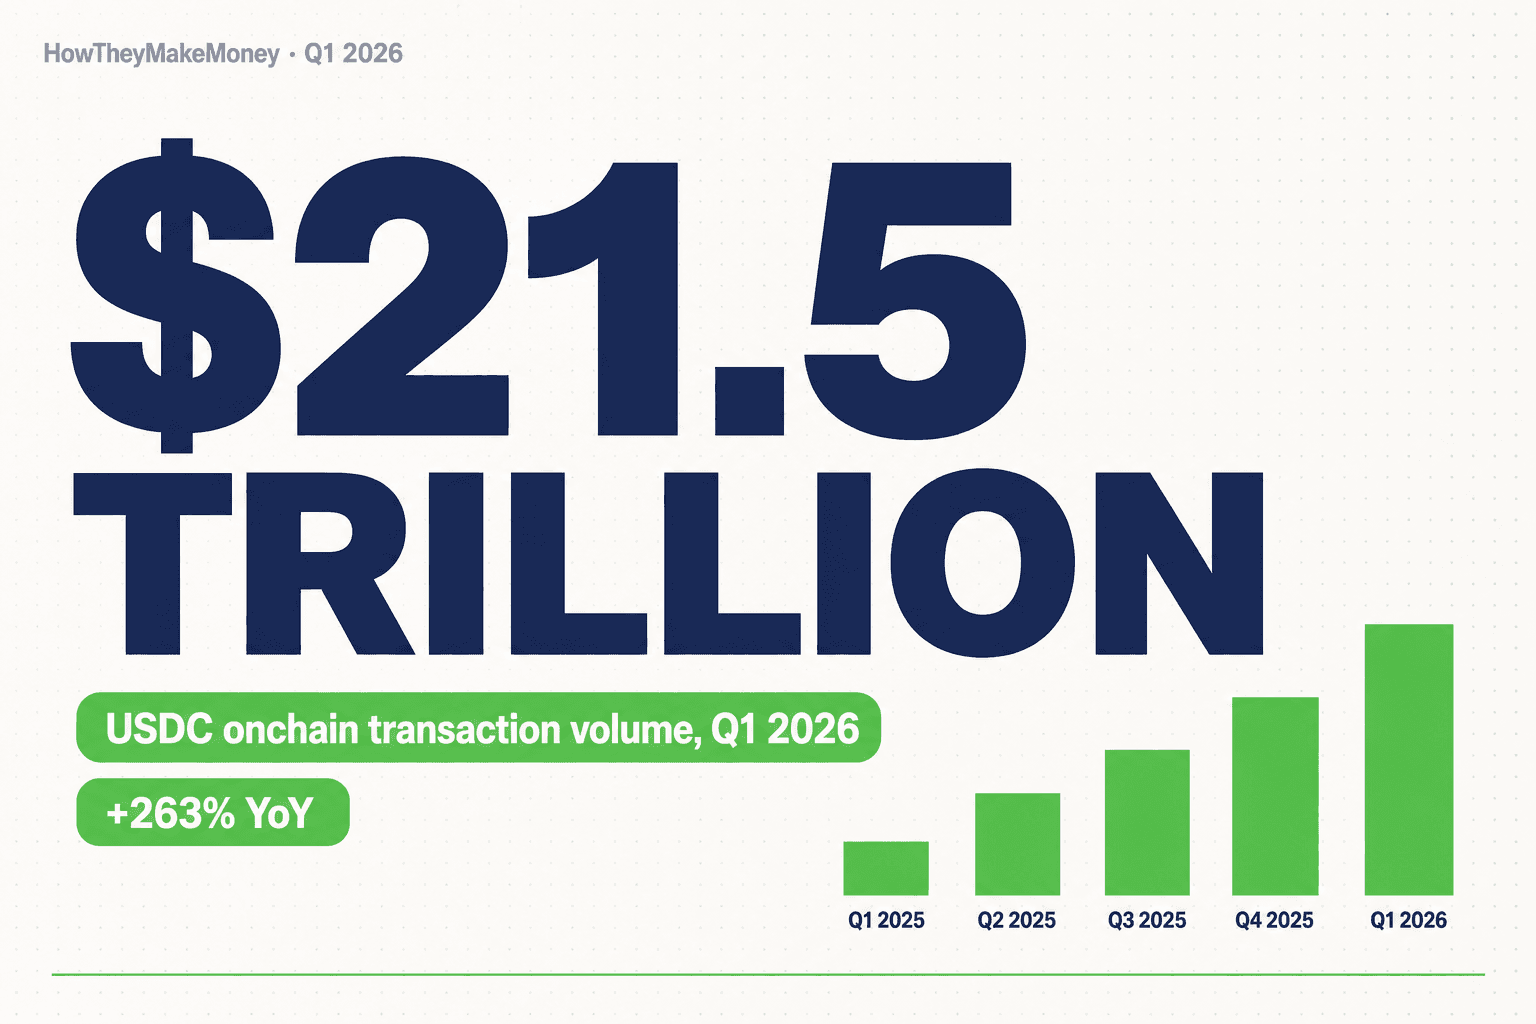
一个"完全不像未达标"的营收未达标
Circle 在 2026 年 5 月 11 日发布了自己作为上市公司、第一个没有被 IPO 噪音盖过去的季报。账面上看,这份成绩单其实没什么亮点:营收 $694M 比共识少了大约 $20M、净利同比 -15%、运营开支同比 +76%。
然后股票收盘 +17%。
市场的反应是对的。把 GAAP 表上那些杂讯拨开,Q1 2026 是 Circle 悄悄变成"链上美元结算层霸主"的那一季——而这份财报内部的结构性转变,远远比任何单季营收数字值钱。
三个数字把故事说完:
- USDC ≈ 链上美元交易的 80%(含 Solana 数据),这是 CEO Jeremy Allaire 在电话会议上的说法。根据 Visa Onchain Analytics,USDC 是所有法币抵押稳定币交易量的 63%。Q1 2026 是 USDC 历史上第一次站上"多数使用份额"。
- 平台内 USDC(On-platform)占流通量 17.2%,一年前只有 5.7%。这是 Circle 直接掌控的那一块——储备利息 100% 由 Circle 收下,完全不用分润给分销商。
- RLDC 毛利率 41.4%,QoQ +130bps、YoY +150bps——而且是在储备收益率 QoQ 还掉了 47bps 的情况下做到的。
几乎没人讲的毛利率走势
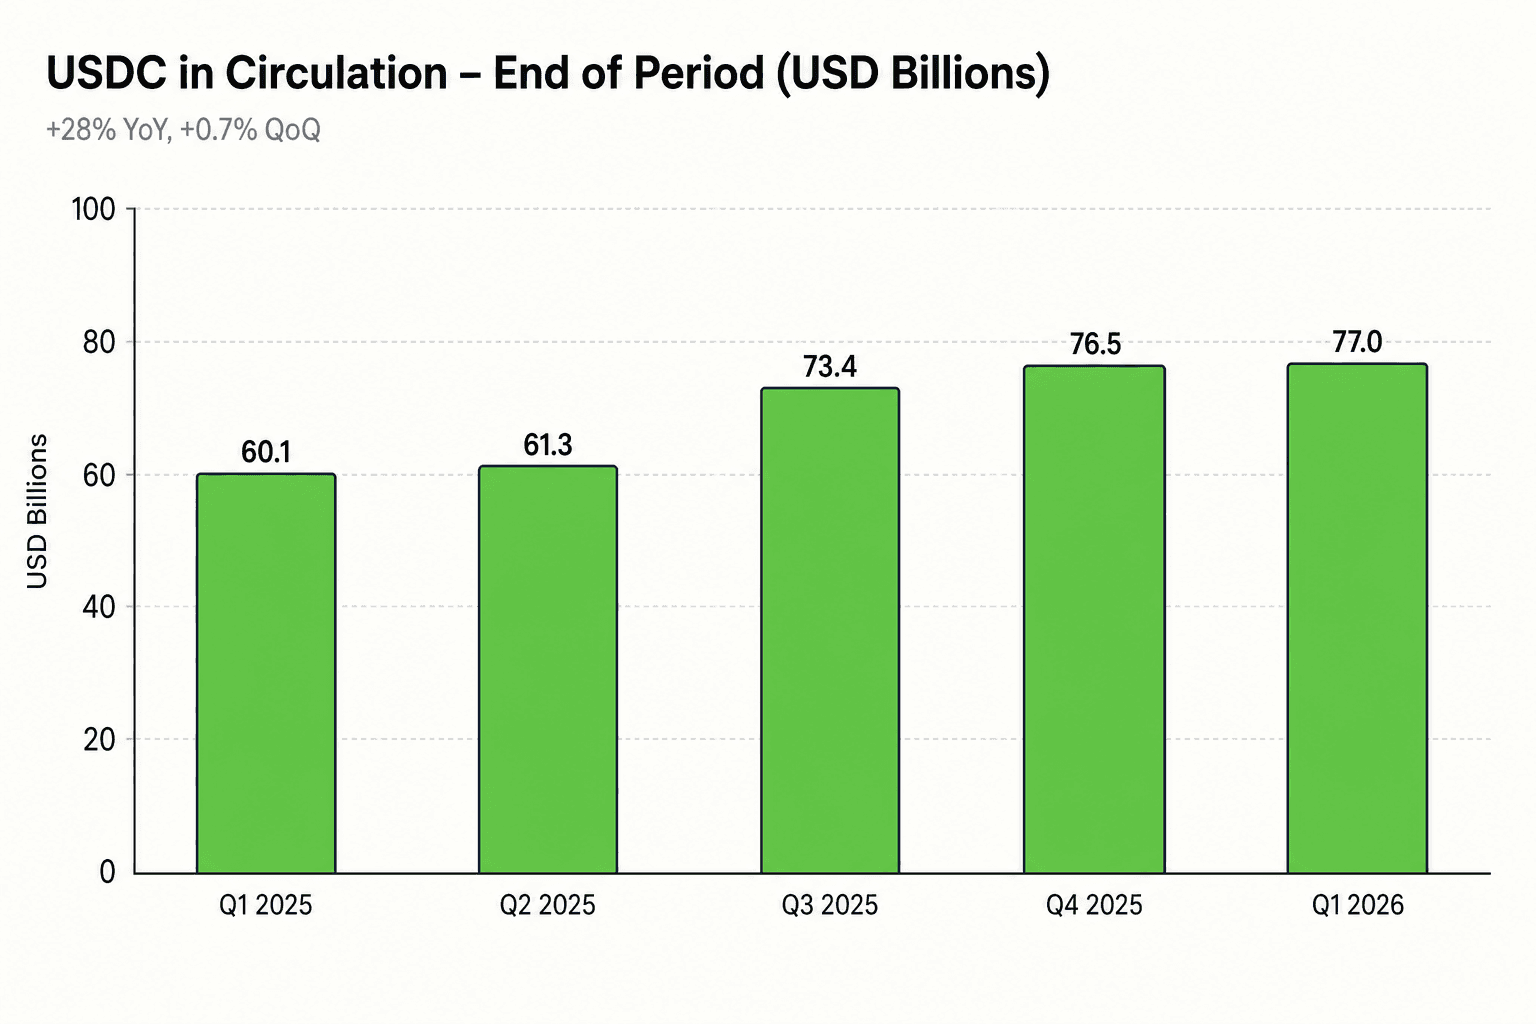
Circle 的商业模式有一条每个人都应该牢记的算式。储备收益(Circle 用 $77B 客户存款买生息资产赚到的钱)流进来;分销成本(主要付给 Coinbase,Coinbase 拿走其那一块 USDC 的储备收益约 50%)流出去。中间那个差额——Revenue Less Distribution Costs,简称 RLDC——才是 Circle 真正能留下来的部分。
过去五季,这条 RLDC 毛利率线一直在做一件低调但很猛的事:美联储明明在降息,过去四季有三季它还是扩张了。原因只有一个:mix(产品组合)。
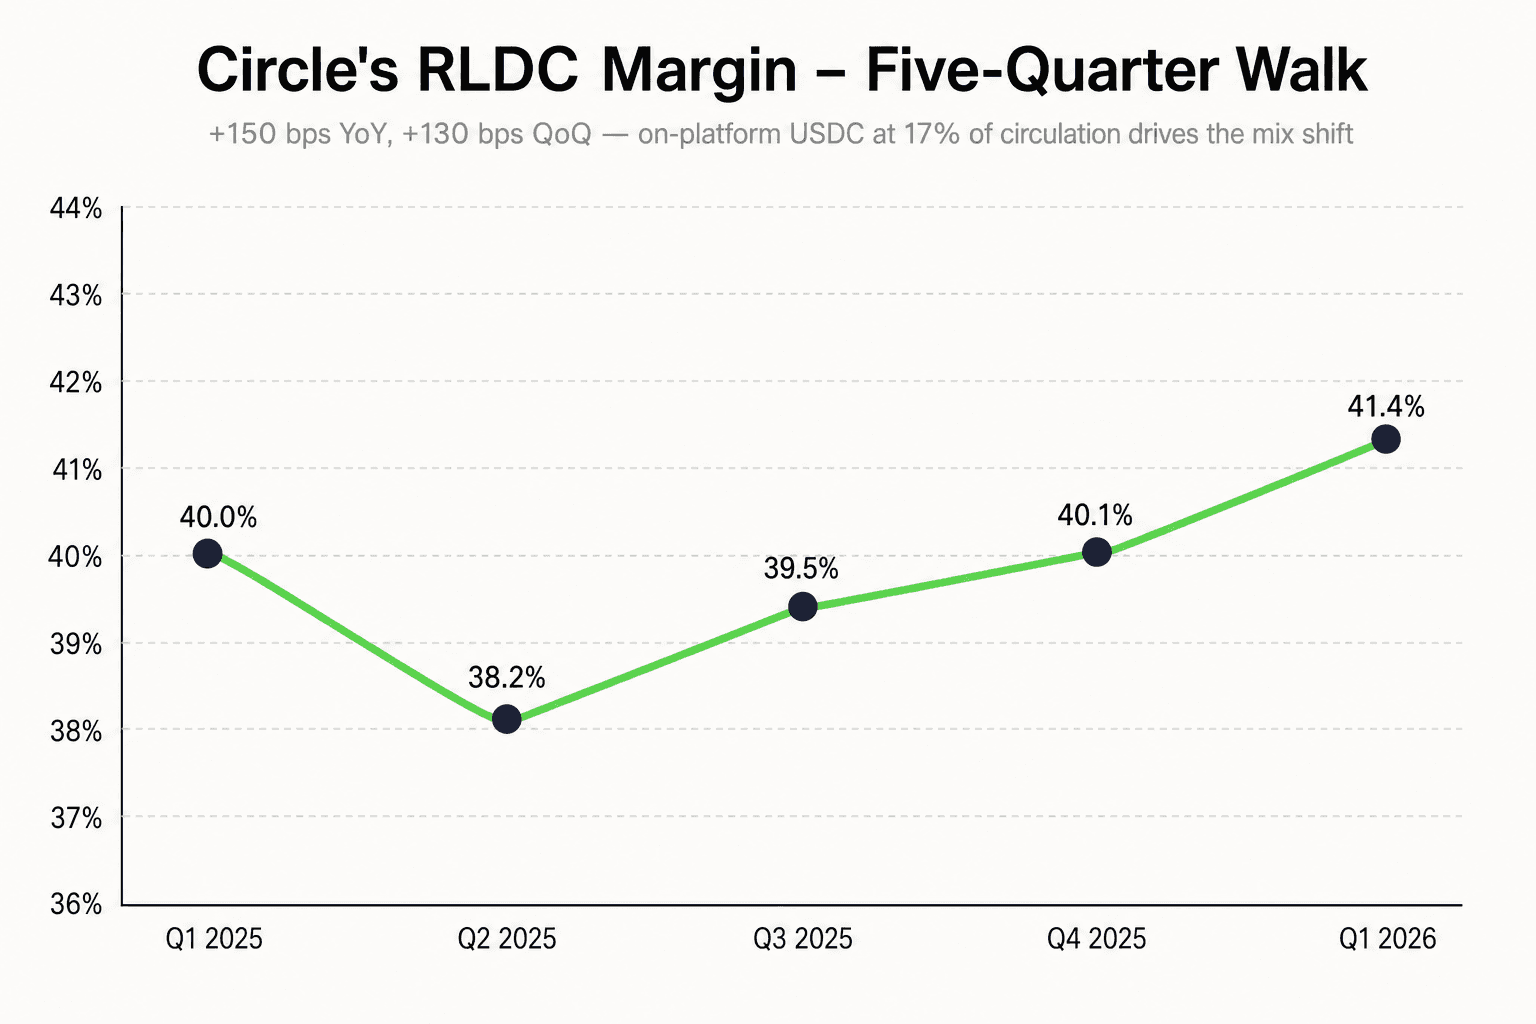
CFO Jeremy Fox-Geen 在电话会议上把成分拆给大家看:
- + 其他收入做到 $42M(QoQ +13.5%、YoY +100%)——而这条线几乎 100% 直接掉进 RLDC,因为没有对应的分销成本。
- + 平台内 USDC 来到流通量 17.2%。Circle 100% 收下这块的储备利息。
- + "某些高激励渠道有些许收缩"——Mizuho 的 Dan Dolev 当场点名是不是 Binance。Allaire 没承认。对算式来说无所谓——收缩本身就利好毛利率。
- − Coinbase 在 Q1 最后一个月份额有上来。Coinbase 经济把 QoQ 走势往反方向拉。
把这些通通加总,Circle 在储备收益率下行的环境下做出了上市以来最高的 RLDC 毛利率。这种 mix shift 不会因为美联储一次决策就翻转。
平台内 USDC 的拐点,就是整个多头论述
这张图比这份财报的任何其他数据都更重要。
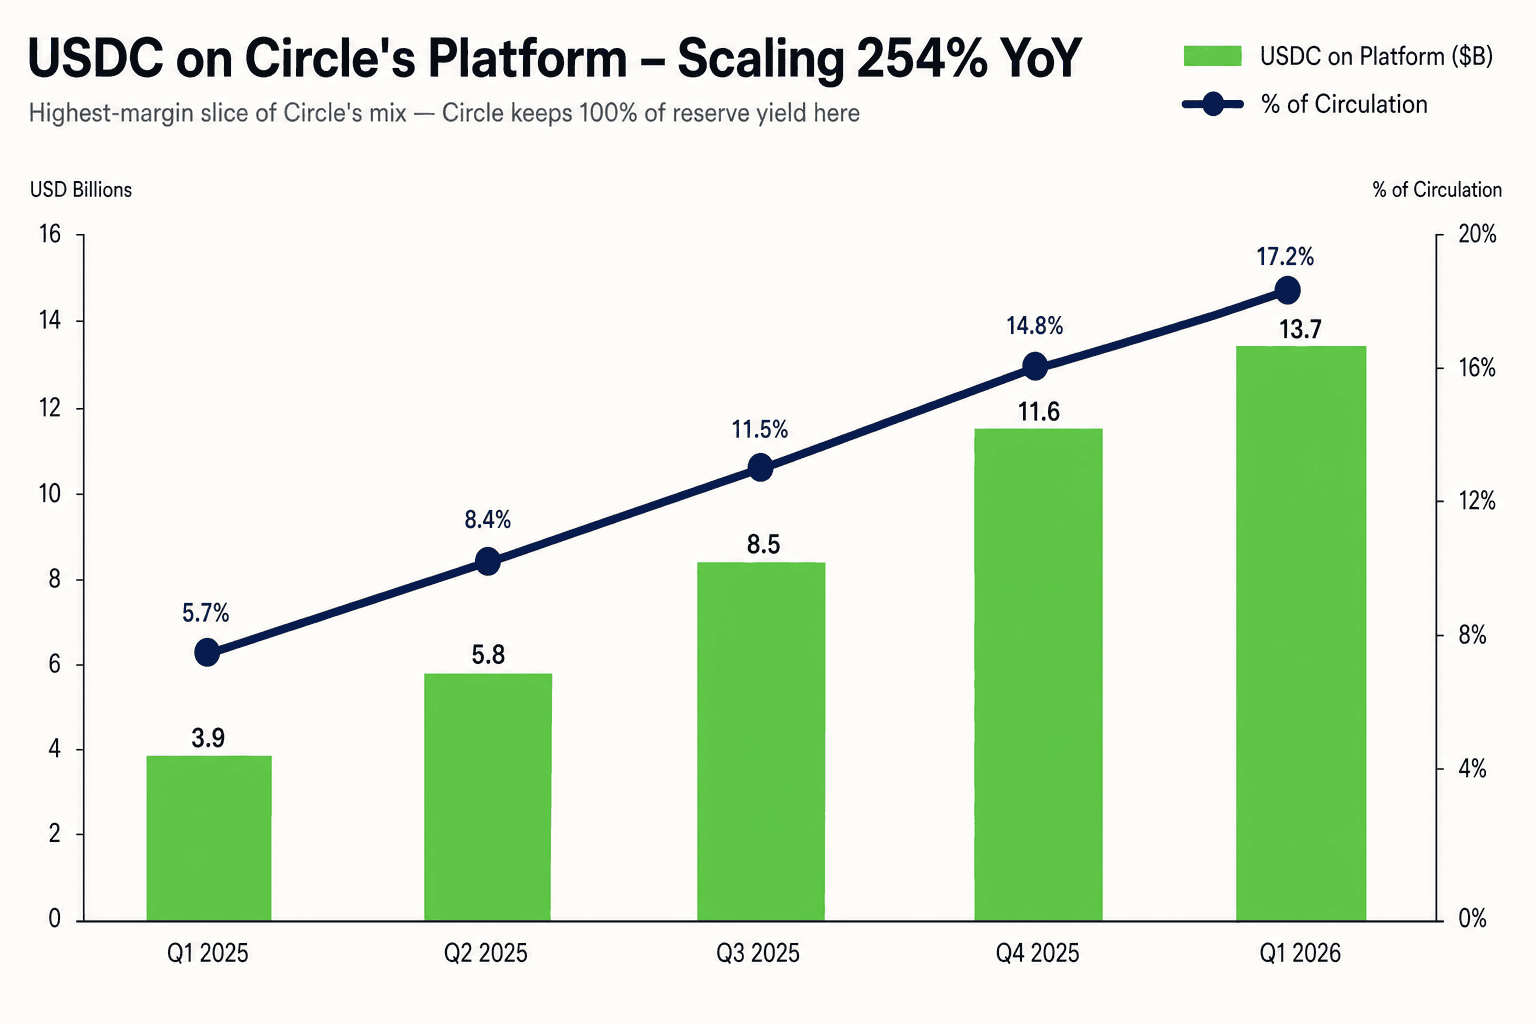
Circle 过去的经济学一直是"人质模式"。USDC 主要躺在 Coinbase、Binance 跟几家其他交易所里。Circle 赚到储备利息,但要么得分润给 Coinbase,要么得付很凶的激励金留住其他渠道。模式跑得起来,但边际单位经济很难看。
Circle Payments Network(CPN)、Circle Mint、Circle Gateway,加上新发布的 Agent Stack,全都是同一个战略的一部分:让 USDC 黏在 Circle 自己控制的基础设施里。当一家 Kyriba 的企业司库团队透过 Circle 的企业 API 动用 USDC 流动性、当一位 DoorDash 配送员通过 Circle 的支付通道收到 USDC、当一个 AI Agent 透过 Circle 的 Agent Wallets 跟 Nanopayments 花掉 USDC——那笔余额永远不会碰到任何要分润的合作伙伴。它就乖乖躺在 Circle 账上、用 3.5% 赚给 Circle 的 RLDC。
Q1 2025 的时候,"平台"那块只占流通量的 5.7%。12 个月后,17.2%。如果这个轨迹延续下去——而且公司在这次电话会议上端出来的路线图(4 月推出 CPN Managed Payments、财报当天又同步发布 Agent Stack)暗示的是加速、不是减速——Circle 的混合分销成本率会往下、RLDC 毛利率会往上、FY26 那个 38–40% 的 RLDC band 就开始显得保守。
储备收益还在成长。美联储试图阻止它,没成功。
储备收益这条线,最干净地说明了"流通量故事"为什么比"利率故事"重要。
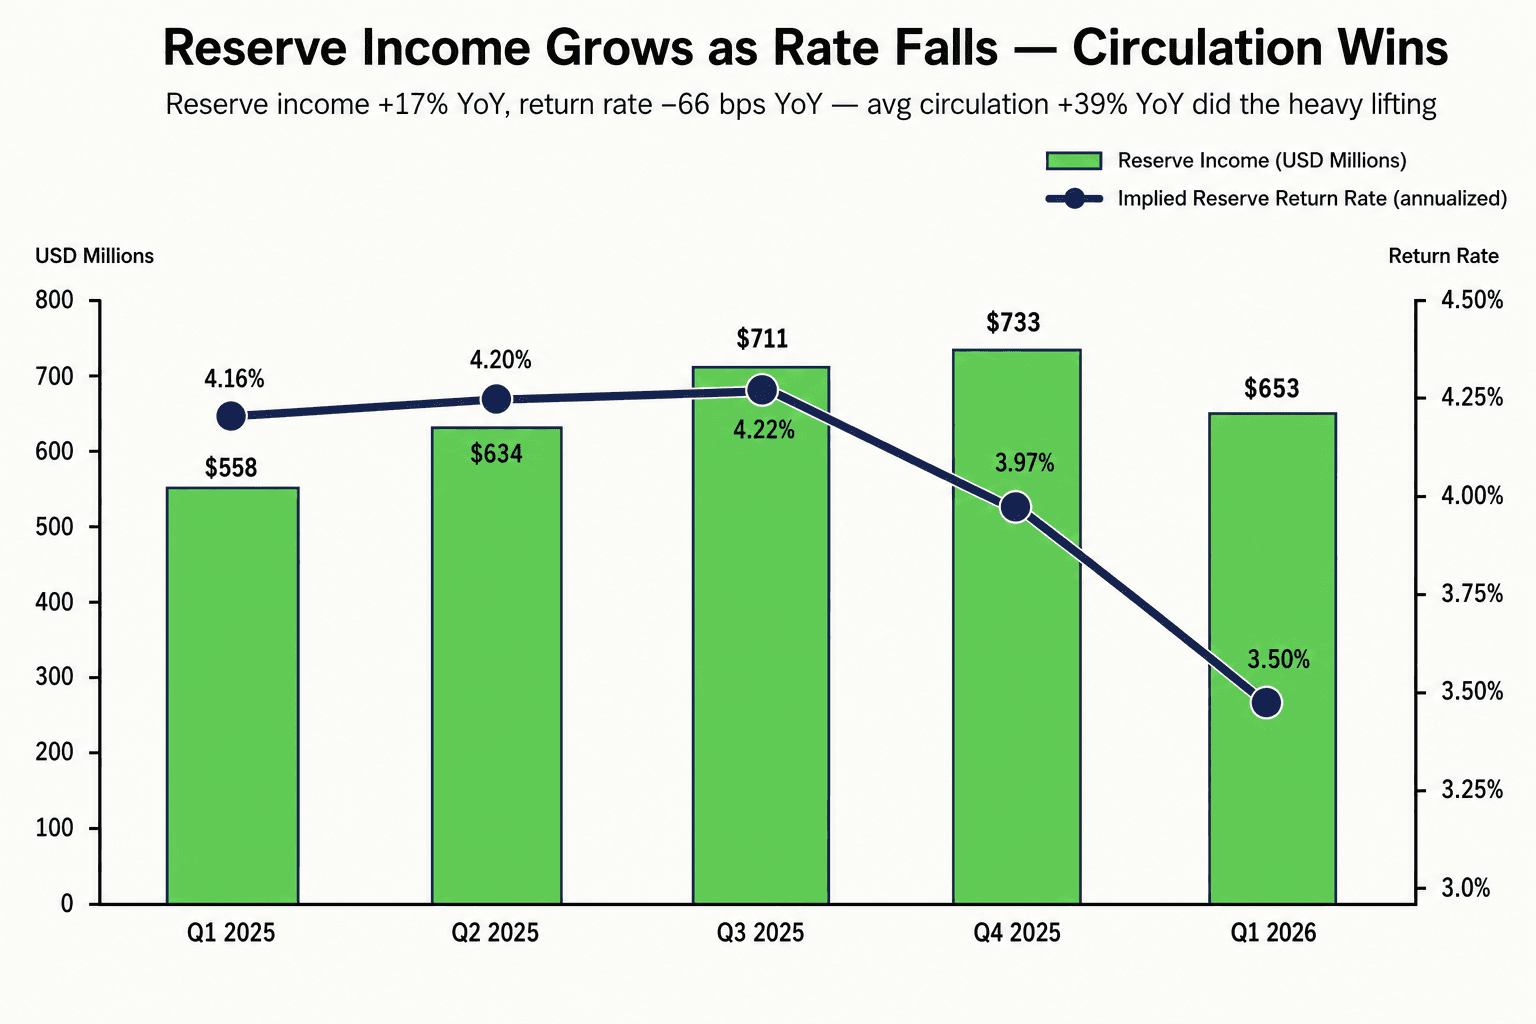
快速算术:$75.2B 平均流通量 × 3.5% 收益率 ≈ $2.63B 年化储备收益。如果美联储 2026 再降 100bps,这条线一年掉约 $750M——很有感。但如果平均流通量同时再长 30%,储备收益绝对金额还是会上去。Allaire 在电话会议上讲的那句"digital dollars in the trillions"(数字美元规模看到万亿级)就是多头论述浓缩成一句话。只要流通量曲线不断掉,利率曲线其实没那么重要。
ARC Token:一条全新的营收线,财测还没算进去
这份财报真正让人挑眉毛的不是 Q1 的数字,是旁边那则公告:Circle 完成了 $222M 的 ARC Token 预售,FDV $3B。主投是 a16z crypto。其他名字一字排开:Apollo Funds、Ark Invest、BlackRock、Bullish、General Catalyst、Haun Ventures、Intercontinental Exchange、IDG Capital、Janus Henderson、Marshall Wace、SBI Group、Standard Chartered Ventures。
机制(Fox-Geen 在电话会议上交代得很清楚):Circle 保留 ARC 总供应量的 25%,以零成本基础入账。60% 配置给生态系补助、空投与激励。当 Circle 履行预售的交付义务、或激励计划里 Token 释出时,那部分价值会确认为 "其他收入"——就是这次同比 +100% 的那条高毛利线。激励分发的 Token 会有对冲的"其他成本"入账,所以实际 P&L 影响取决于确认时 Token 账面价值与激励价值的差。
三件事要记在脑子里:
- FY26 业绩指引完全没把这些算进去。 Circle 明确把 ARC 预售、激励计划、上线后的营收都排除在 $570–585M Adjusted OpEx 与 38–40% RLDC Margin 之外。模型要等 Q2 或 Q3 那次电话会议,看 Arc 主网时程,才会多一条 line item。
- Arc 主网"即将"上线。 Allaire 说测试网成功了,主网"coming soon"、默认就有抗量子加密。没给日期。
- Token 经济学才是试金石,不是 float 本身。 $3B FDV 配上 Circle 25% 持有,就是 $750M 的 Token 账面价值——如果 Circle 之后透过验证者经济学、生态系配置与直接出售变现,那会等于目前营业利润年化跑一整年的量。
CPN 默默翻倍
电话会议上另一个被低估的数字。Circle Payments Network 期末年化支付金额(T30D 滚动 30 天)做到 $8.3B,QoQ +17%。Allaire 接着主动补了一句:5 月 7 日(季度结束后 5 周)的跑速已经来到大约 $10B 年化——比上次公布的数字 +75%。推动的是 4 月推出的 CPN Managed Payments,让银行可以接入稳定币支付,不用自己处理牌照、流动性、托管、合规。136 家金融机构已加入,QoQ +36%。
CPN 之于稳定币结算,类比上就是 Visa 或 Mastercard 之于信用卡——它的经济学主要是交易量上的 take rate,不是 float 的利息。如果 CPN 继续翻倍,4 到 6 个季度后它就会变成 Circle 一条独立、且不靠储备利息的营收线。
结论
把 IPO 杂讯、IPO 后股权激励造成的 OpEx 暴冲、美联储降息逆风通通抽掉,Q1 2026 是 Circle 上市以来结构面最干净的一份财报。USDC 不再是"想抢份额的老二稳定币"——它是多数使用份额的稳定币,吃下链上美元交易层。平台内 USDC 12 个月翻三倍。RLDC 毛利率持续刷新高。ARC Token 下一季或下下季就会给 Circle 多开一条营收引擎。CPN 起来后,第三条腿也有了。
空头论述——Compass Point 的 Sell、Morgan Stanley 的 $80 PT——靠两个真实风险:CPN 扩张时的监管摩擦,以及如果 Circle 流通量在美联储降息周期中失速,储备收益会出现悬崖。两个都成立。但 Q1 的数据两个风险都往反方向走:流通量还在长(慢一点,但还在长)、RLDC 毛利率还在扩张(美联储降息真的把空派担心的那件事做了出来,毛利率还是顶住)。
"结构性 mix shift 这么大、表头数字却这么吵"的季度不多。5 月 11 日就是其中一个。
Q2 2026 之前该盯什么
- Coinbase 份额走势。 如果 Coinbase 在 USDC 流通量里的占比继续上升,RLDC 毛利率的爬坡就会变难。Q2 电话会议听听看公司会不会多披露平台组合动态。
- 储备收益率。 如果美联储再降 50bps,落到 3.0%–3.2% 是合理区间。一旦跌破 3.0%,即使流通量还健康,储备收益就可能 QoQ 出现负成长。
- ARC 主网时程 + Token 确认。 第一个"其他收入"带有 ARC 贡献的季度,市场模型会被大幅重算。
- CPN 跑速。 5 周从 $8.3B 走到 $10B 的轨迹是关键指标。Q3 如果能站上 $15B+ 年化,就验证了 Visa/Mastercard 的类比框架。
- EURC。 同比一倍到 EUR 358M,规模还小,但欧洲银行分销这个楔子才是 EURC 真正的意义。
Circle 作为上市公司的第一个"正常"季度暗示了一个模式:表头无趣、结构爆炸。这个模式才刚开始。