AMD Q1 2026:数据中心成为主引擎——56% 营收、+57% 同比、Q2 指引 $11.2B
一个重新定义「市场份额之争」的季度
从 2024 全年到 2025 上半年,市场对 AMD 的核心问题是:到底能不能在 AI 计算市场以规模对抗 NVIDIA?MI300X 的放量在商业上回答了这个问题,但战略上没解。空头一直主张 AMD 只有一个大客户(OpenAI)、只有一条真正出货的产品线(MI300/325X),而且 Instinct 比重越高、利润率越被压缩。
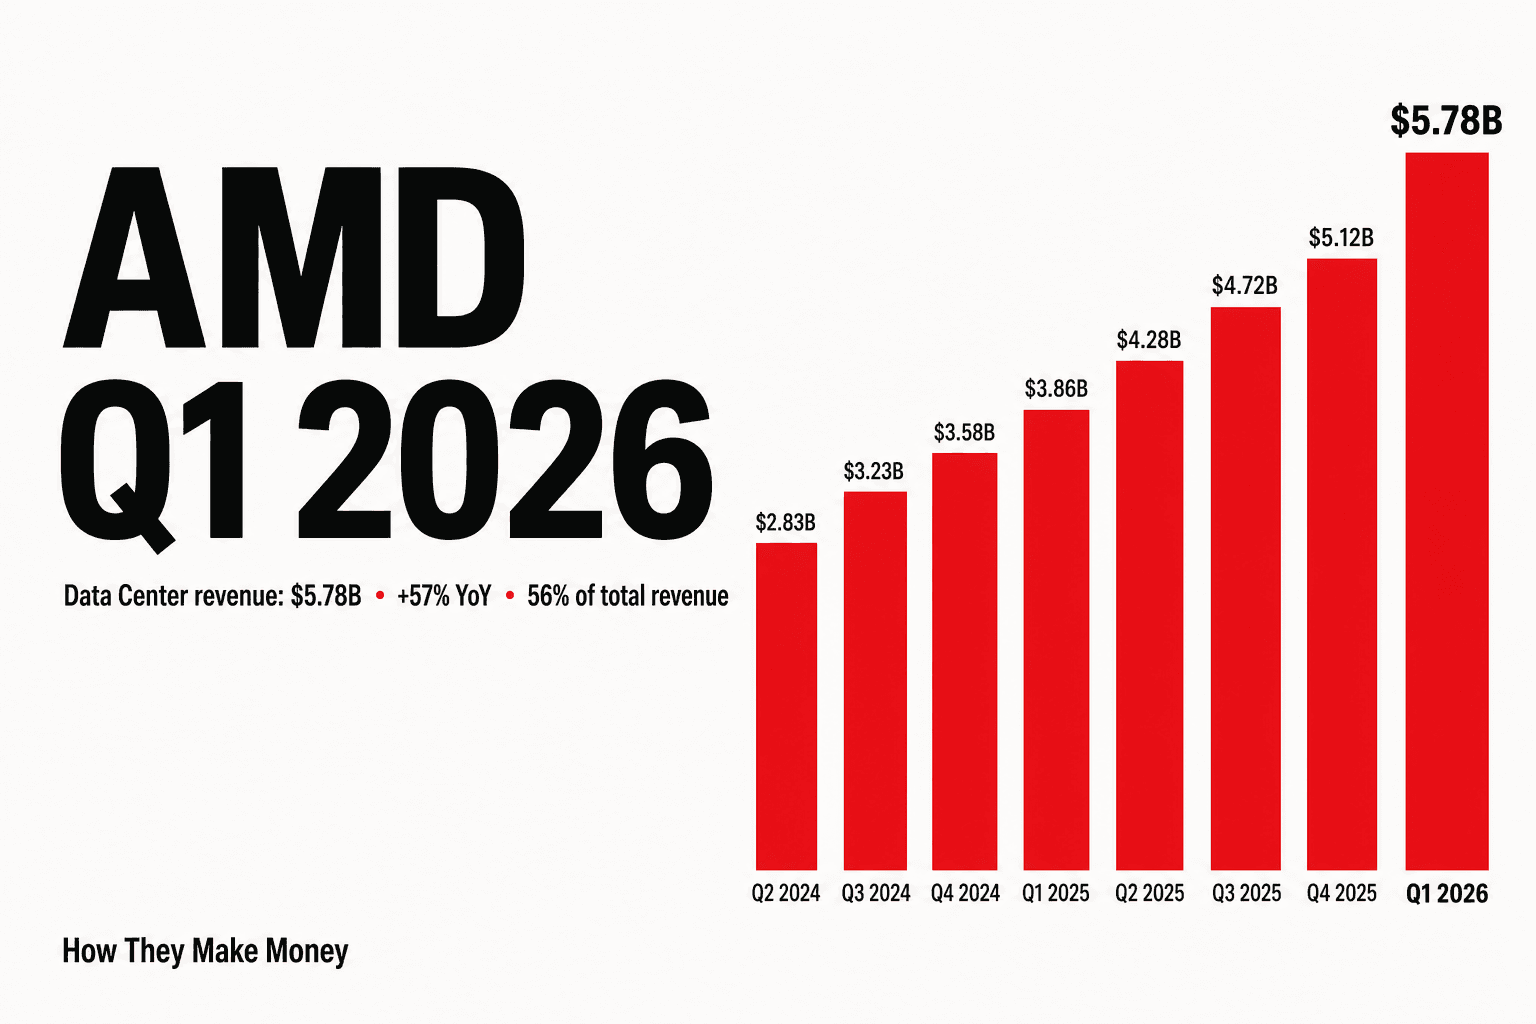
Q1 2026 把问题改写了。营收 $10.25B,同比 +38%。数据中心营收 $5.78B,同比 +57%,占合并营收 56.3%——这是 AMD 第一次数据中心占比突破 56%。Non-GAAP EPS $1.37 优于市场预期 $1.29。Q2 指引 $11.2B 优于市场预期 $10.4B。服务器 CPU 营收 Q2 指引「同比 >70%」。自由现金流 $2.57B、FCF 利率 25%——双双创历史新高。
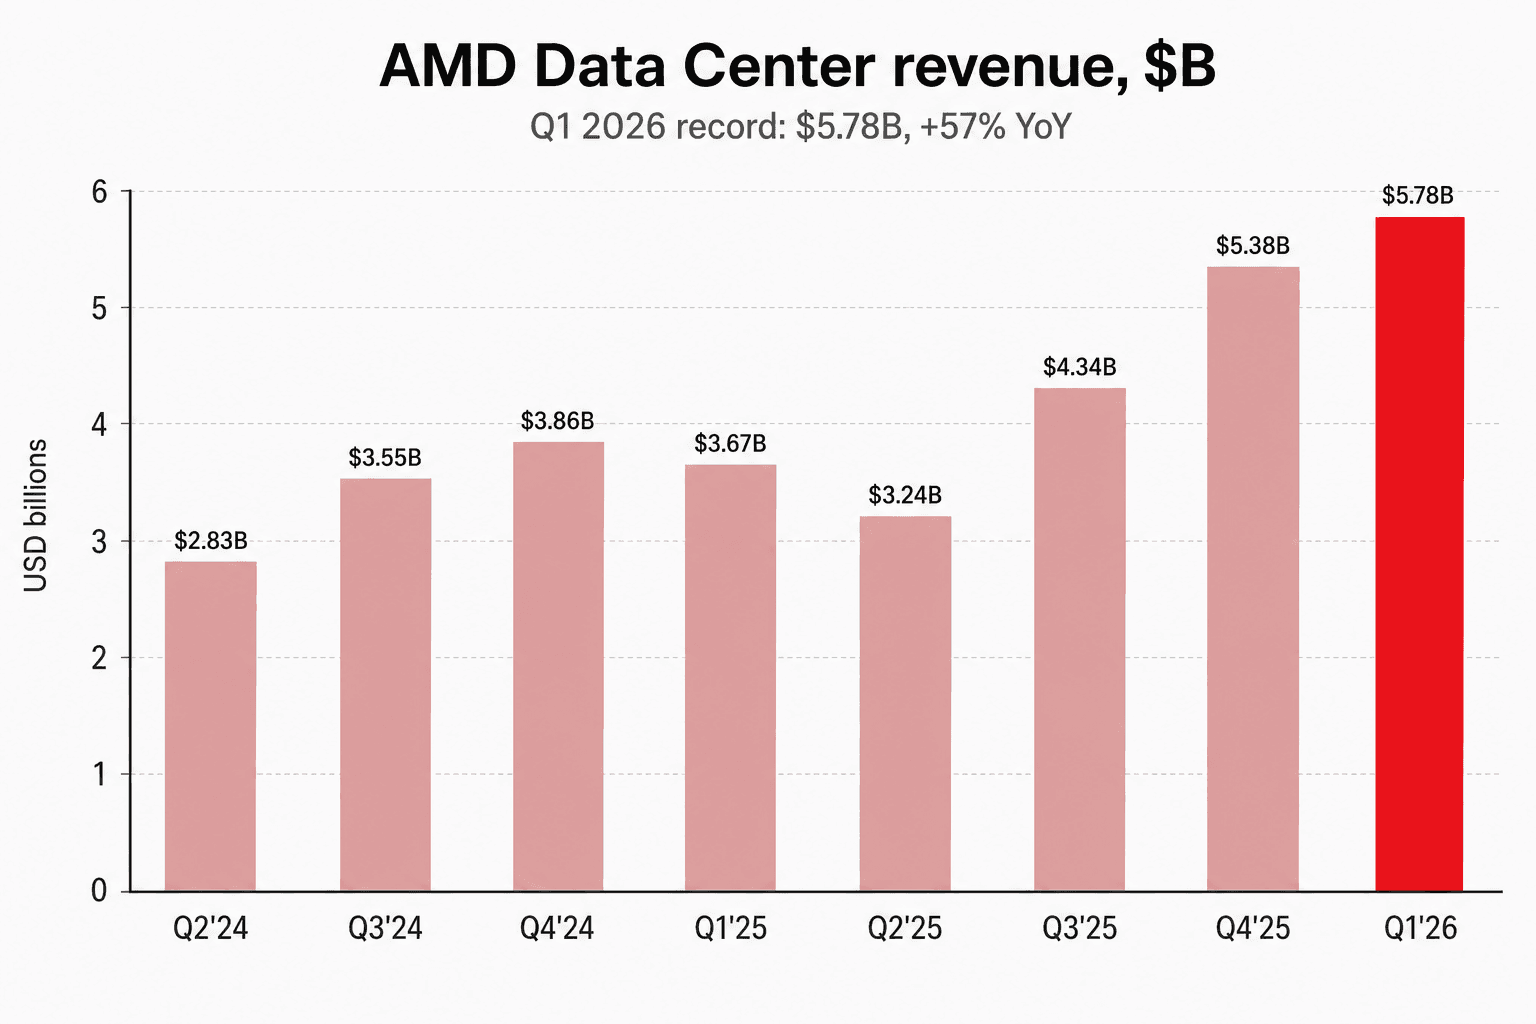
最能重新定义论述的单一图就是上面这张。八个季度前,AMD 数据中心做了 $2.83B;Q1 2026 做了 $5.78B——超过两倍。底层的构成也整个换掉:Q2 2024 时,数据中心由第 4 代 EPYC「Genoa」带动,加上一点点 MI200 GPU 贡献;Q1 2026 是第 5 代「Turin」EPYC(连续四季服务器 CPU 营收创新高、同比 >50%)+ 数十亿美元规模的 Instinct GPU + Pensando 网络与 FPGA 尾部。在同一个业务部门里,三条独立的 AI 基础设施业务同时增长。
数据中心已经就是 AMD 这家公司
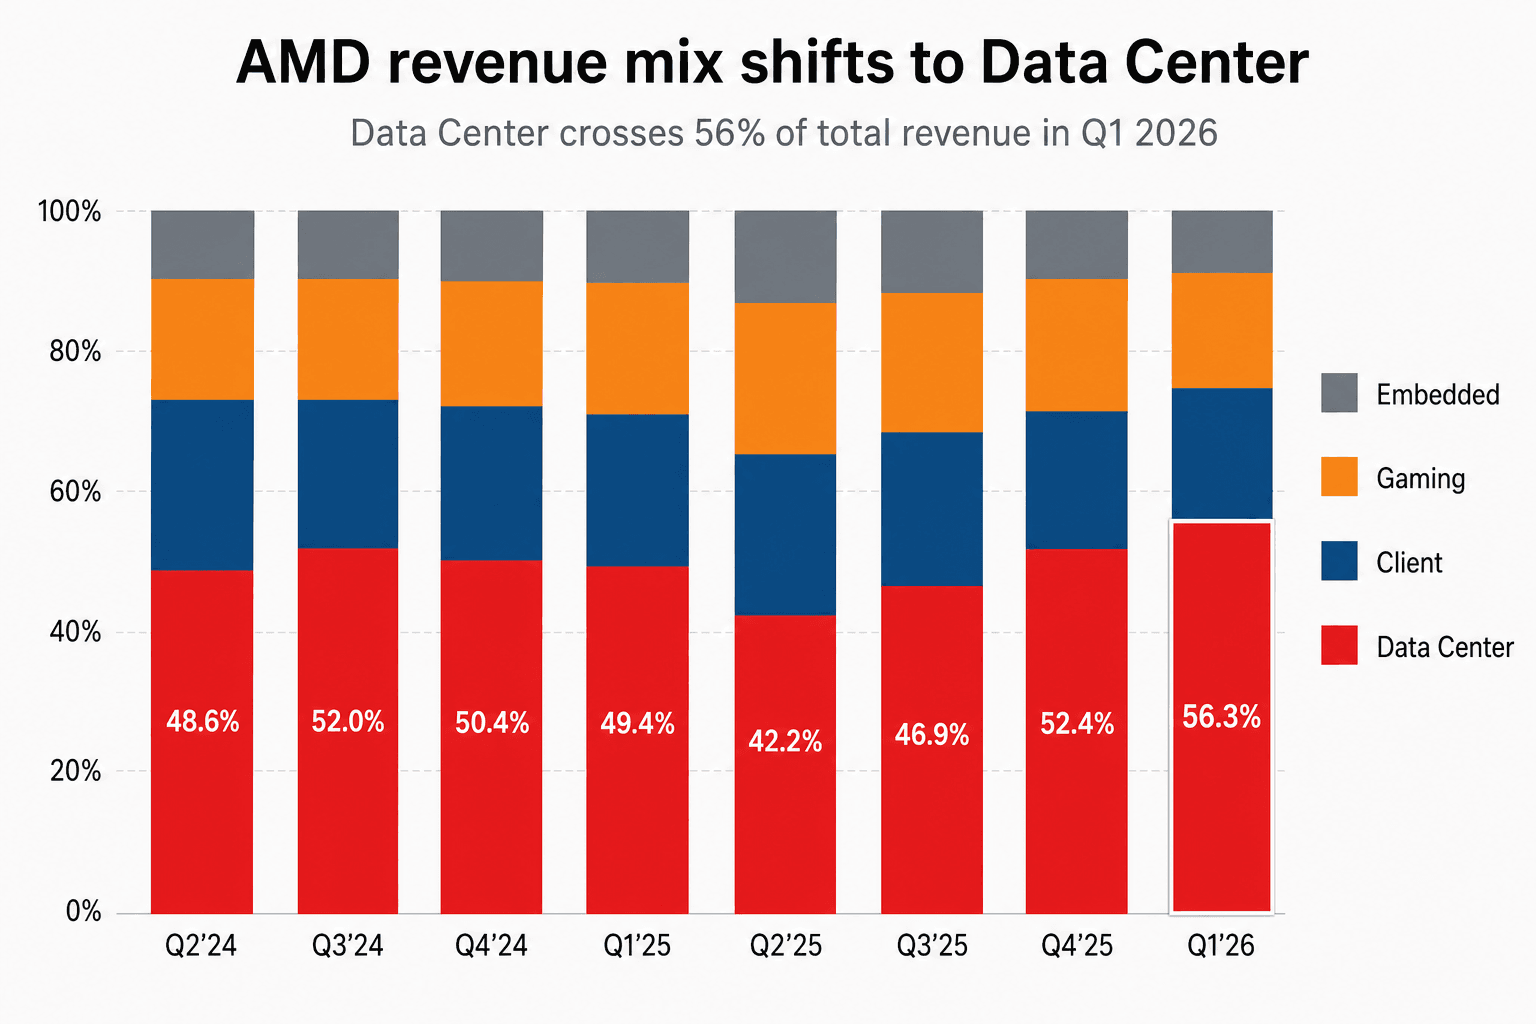
这次业绩发布会中最被低估的数字就是业务组合的结构性转变。数据中心占总营收比例:
- Q2 2024:48.6%
- Q1 2025:49.4%
- Q2 2025:42.2%——MI308 对华出口管制造成的冲击
- Q3 2025:46.9%
- Q4 2025:52.4%
- Q1 2026:56.3%
三件事很重要。第一,数据中心结构性站上 50% 以上,2026 全年方向明确继续往上。第二,Q1 是 Client(Ryzen PC 销售在假期季后正常化、环比 -6.8%)和 Gaming(主机周期软化、环比 -14.6%)的季节性弱季——所以 mix shift 部分是「其他段相对缩小」造成的,但数据中心的绝对数字也同时环比 +7.3%。第三,Q4 2025 数字里包含约 $390M 一次性的 MI308 对华出货(出口许可临时放宽);剔除这部分,数据中心的隐含环比大约 +16%,远高于头条的 +7%。底层 ramp 比对外公布的还要强。
服务器 CPU 仍然是被低估的支柱
AMD 不会单独披露服务器 CPU 营收,但业绩发布会上的信息很重要:Q1 2026 服务器 CPU 营收 同比 >50%,已经是连续四个季度创新高,并且 Q2 指引 同比 >70%。意思是进入第五代「Turin」周期六个季度之后,AMD 对 Intel 的服务器 CPU 份额拉动没有放缓,反而在加速。再加上第六代「Venice」(Zen 6、2nm)将在 2026 下半年推出、且 Meta 已是 Venice 主要客户,服务器 CPU 的另一波阶梯式跳升即将重演。
过去三年 AMD 的故事被简化为「AI GPU 故事」,但事实是 AMD 同时在打两条抢份额的路线:服务器 CPU 与 AI GPU。Q1 2026 把两条线的 Q2 指引同时上调,这件事终于浮上台面。
Meta 6 GW:第二个超大规模云服务商锚点
整篇新闻稿最带动行情的一句是 Meta 的承诺:最多 6 GW 的 AMD Instinct GPU,跨多代部署,第一个 1 GW 采用 AMD 为 Meta 设计的定制 MI450 GPU。Meta 同时挂上 6th-Gen EPYC(Venice / Verano)的主要客户名单。
换算一下:6 GW 规模、按当前机柜密度估算,意味着未来几年每年都需要五位数量级的 GPU 出货承诺。把这笔 Meta 订单和 2025 年 10 月 OpenAI 6 GW 承诺摆在一起,AMD 现在有两个已公告的多 GW 级锚点客户。「AMD 只有一个大客户」这个空头论述已经是稻草人。
定制硅的构框也很关键。Meta-MTIA、AWS Trainium、Google TPU 都是超大规模云服务商内部的 ASIC 计划,原本就会压缩 Instinct 这类商用加速器的市场。Meta 选择「用 AMD」做定制 GPU,意思是 AMD 把云服务商的 ASIC 预算转成自家营收,而不是失去订单。Lisa Su 在会中明说:「我们从其他超大规模云服务商收到的定制 Instinct RFQ 只增不减。」
自由现金流的拐点
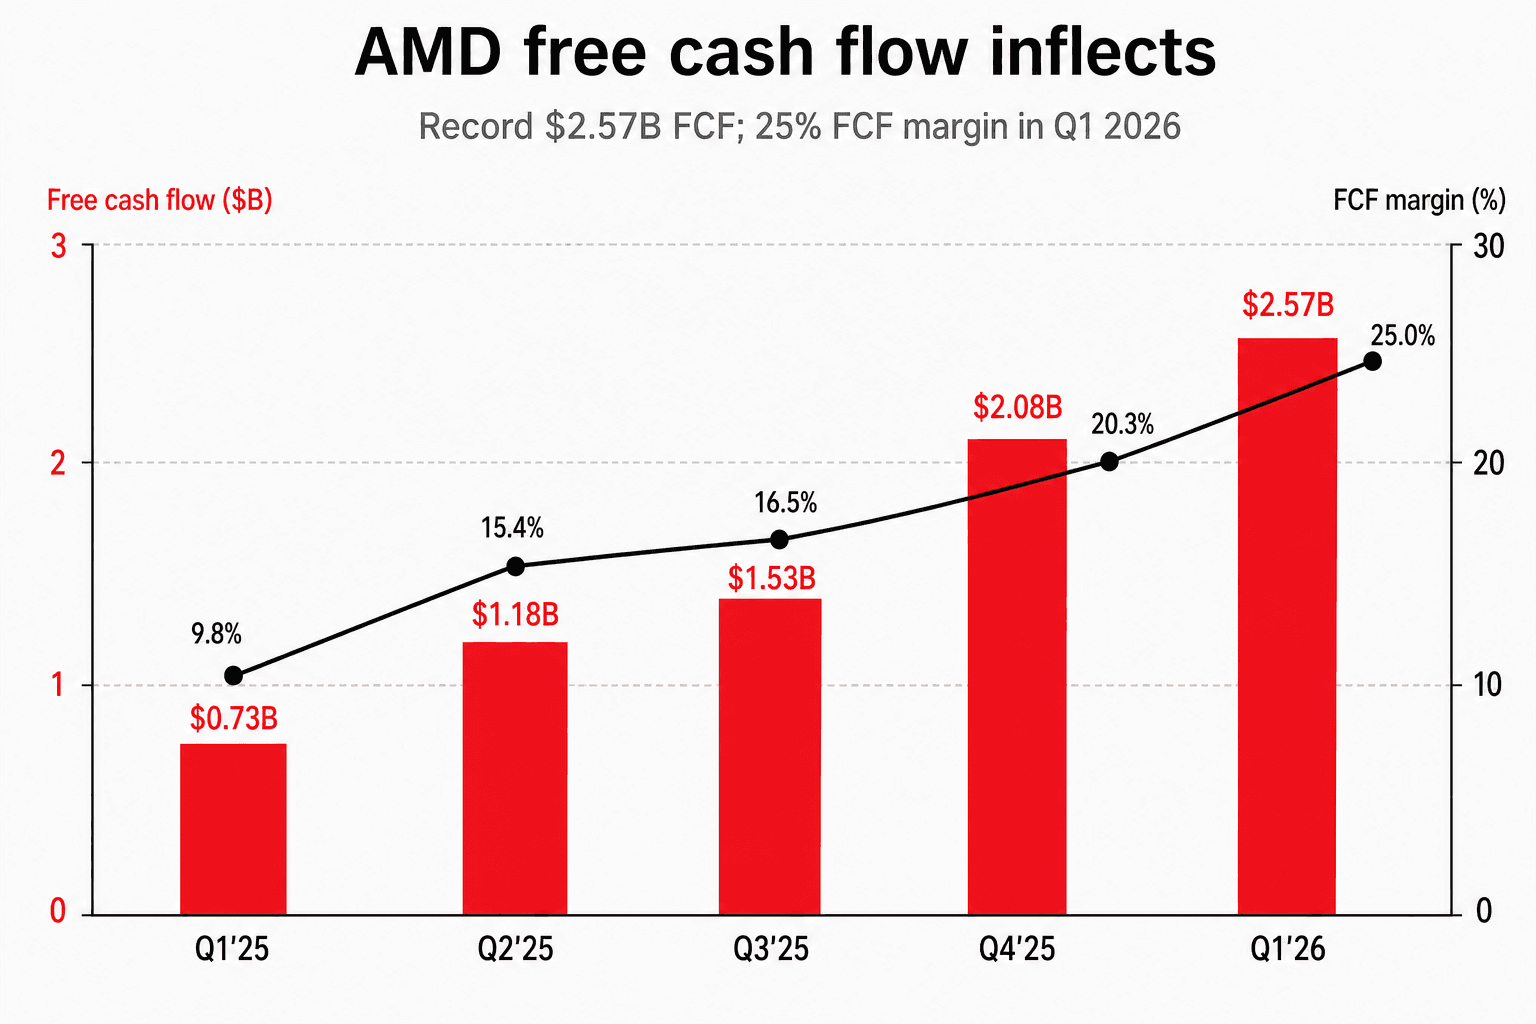
自由现金流出现拐点。Q1 2025 是 $0.73B、FCF 利率 9.8%。Q1 2026 变成 $2.57B、FCF 利率 25.0%——绝对金额十二个月内成长 3.5 倍。营业现金流利率达到 29%(一年前是 13%)。Q1 不是孤例:Q4 2025 的 FCF 是 $2.08B、20.3%,过去五个季度的轨迹是单调向上。
这对估值框架很关键,因为 AMD 最长寿的空头论述就是「营收成长很高、但现金转化很差」。这个论述现在实证上已经被打破。AMD 季底现金加短期投资 $12.3B(年初是 $10.6B),总负债 $3.2B,净现金约 $9B——这个资产负债表足以同时资助 Helios 放量与 Venice 上市,不需要稀释股本。
Q1 capex 环比 +75% 冲到 $389M,反映 AMD 在先进封装(CoWoS-L 配额)、AI 系统实验室、与 2nm Venice 设计基础的投资。即便 capex 上升,FCF 利率仍创新高 25%——意思是现金生成不是被 capex 周期蚕食,而是「在 capex 周期中还能扩张」。
Q2 指引与 2027 承诺
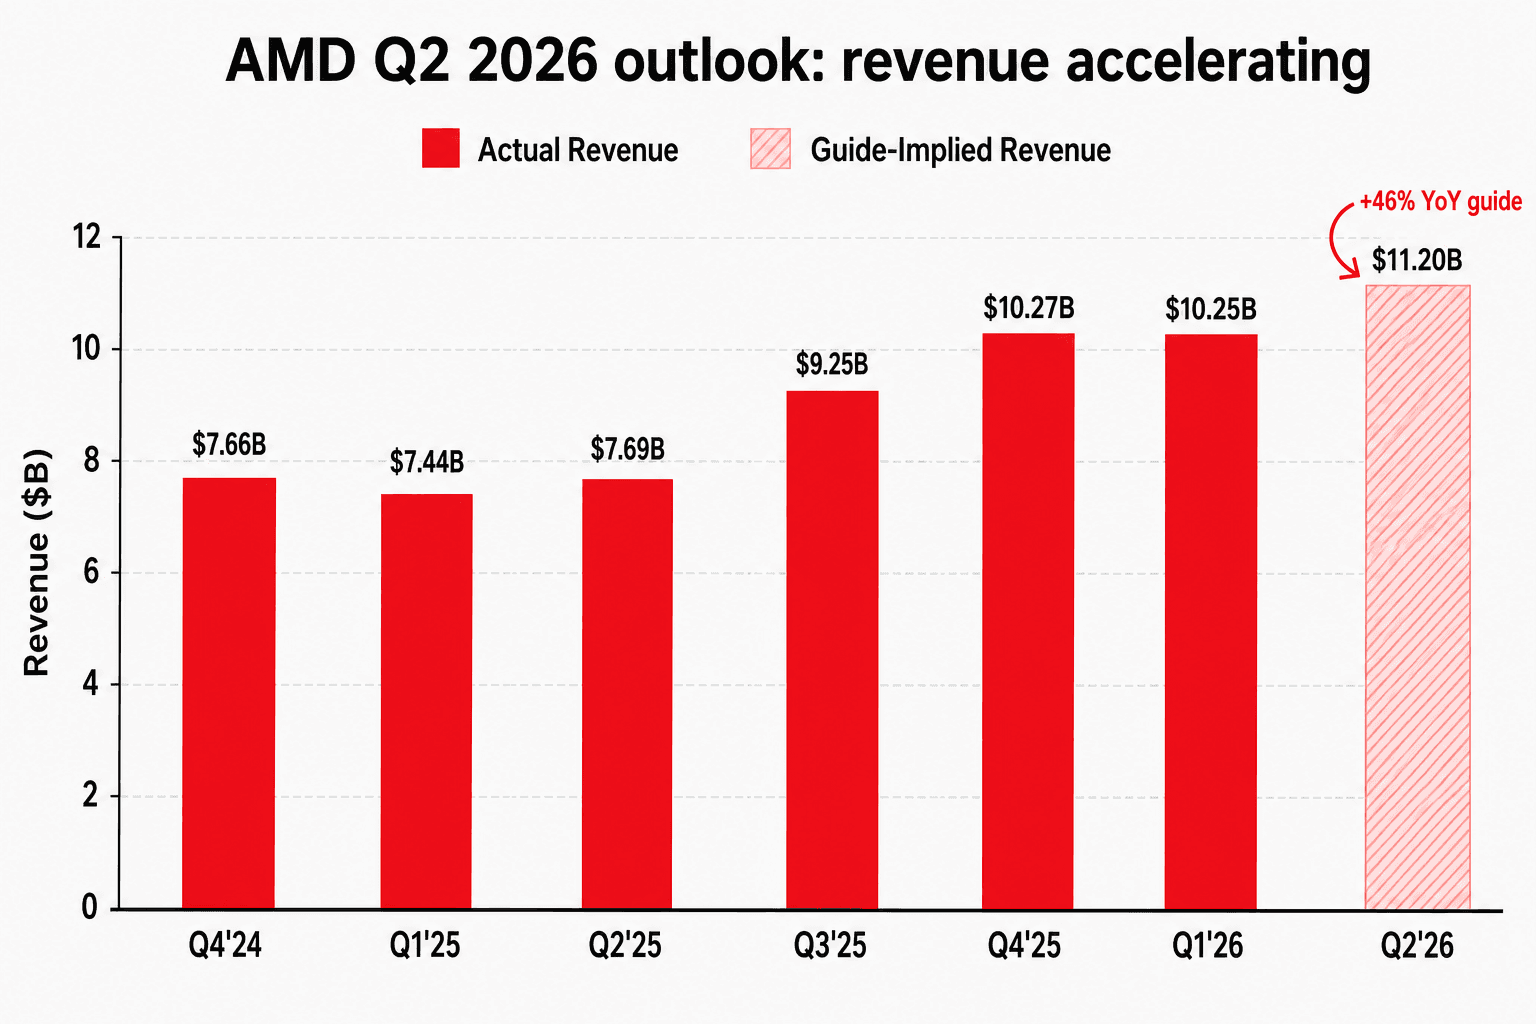
Q2 指引:营收 约 $11.2B(±$300M)——隐含 同比 +46%,从 Q1 的 +38% 加速。Non-GAAP 毛利率 约 56%,逐季扩张。服务器 CPU 营收 同比 >70%。
但更重要的是 Lisa Su 在 Q&A 中对 2027 的承诺:「2027 年将达到数百亿美元(tens of billions)的年数据中心 AI 营收。」「Tens of billions」的下限至少是 $20B、合理区间在 $30B+,等于 AI 加速器营收要从现在的水准翻好几倍。把这个再加上 Venice 带动的服务器 CPU 复利成长,AMD 2027 年的数据中心部门合理可能突破 $50B。对照 Q1 年化 ~$23B 的水准,等于 18 个月内要再翻一倍。
业绩发布会后卖方目标价的剧烈上调,反映的是这个「重估」——而不是 Q1 EPS 的单纯超预期:
- Morgan Stanley:$255 → $360(+41%)
- Bank of America:$280 → $310(+11%)
- Bernstein:$235 → $265(+13%)
单一银行 24 小时内把目标价上调 +$105,不会只是因为一季 EPS——那是多年市场份额重新校准的结果。
风险
三个必须持续盯:
(1) 中国 / MI308。 Q4 2025 大约有 $390M 来自临时出口许可证下的 MI308 对华出货;Q1 2026 已不在 run-rate 上。AMD 在会中明确把中国「移出基准假设」,所以 2026 指引没有依赖它,但若监管再收紧,依然会打到 Instinct mix 与毛利率。
(2) Capex 强度上升。 Q1 capex 环比 +75% 达 $389M,反映 Helios 放量与 Venice 流片周期。FCF 利率仍创 25% 新高,所以现金故事完整;但 capex 已经比营收长得快。如果 AI 基础设施周期在 AMD 把产能变现之前就 plateau,FCF 利率轨迹会反转。
(3) 估值。 业绩发布会后股价已经把 2026 执行加上 2027 承诺的相当一部分反映进去。「Tens of billions 的 2027 DC AI」这条线已经在估值倍数里。任何一个 Helios 量产延迟或 MI450 出货低于预期的季度,倍数压缩都会很急。多头论述已从「AMD 能不能执行」升级到「AMD 2027 能拿多大份额」——这是更高的门槛,每季都得交答案。
结论
Q1 2026 不是「beat-and-raise」级别的好季,而是一次「重估」。三个结构信号叠加在同一份报告里:数据中心首次突破 56%、自由现金流利率 25%、Lisa Su 公开承诺 2027 数百亿美元的 DC AI 营收。市场现在已经把 AMD 重新定价为「具规模意义的第二个 AI 计算平台」,不再只是 NVIDIA 的廉价替代品。
空头论述已经退到「产能执行」与「估值」这两个议题。多头论述则升级到「AMD 2027 在 AI 计算的份额有多大」。下一个四季,这个问题会主导股价——而 Q1 2026 是让「这个问题」终于变成「正确的问题」的那份报告。