Broadcom 的 AI 芯片营收同比增 143% 至 $10.8B、Q3 看 $16B——股价照样下滑
每一行都创纪录——却跌了 3%
纯就数字看,Broadcom Q2 FY26 是 AI 硅芯片板块里最干净的炸裂之一。营收 $22.2B、YoY +48%——纪录。AI 半导体营收 $10.8B、YoY +143%——高于公司自己的预测。Adjusted EBITDA $15.2B、利润率 69%。自由现金流 $10.3B、利润率 46%。Non-GAAP EPS $2.44 打败市场想要的约 $2.32。而 Q3 指引更是惊人:营收 $29.4B(YoY +84%),AI 半导体营收看 $16.0B(YoY +200%)。
股价盘后跌了约 3%。
原因不在财报,而在预期。Broadcom 是被定价在 AI 想象空间 上的,市场早就押好了一个"上调目标"的交易。CEO Hock Tan 重申 了 FY27"逾 $100B"的 AI 营收目标。重申——不是上调。对一只被定价在 AI 曲线斜率上的股票,把数字维持不动就被读成软性天花板。再加上基础设施软件略低于较高的私下预期,一份只是 达标 于高门槛的创纪录财报,就被卖了。
引擎:AI 半导体营收
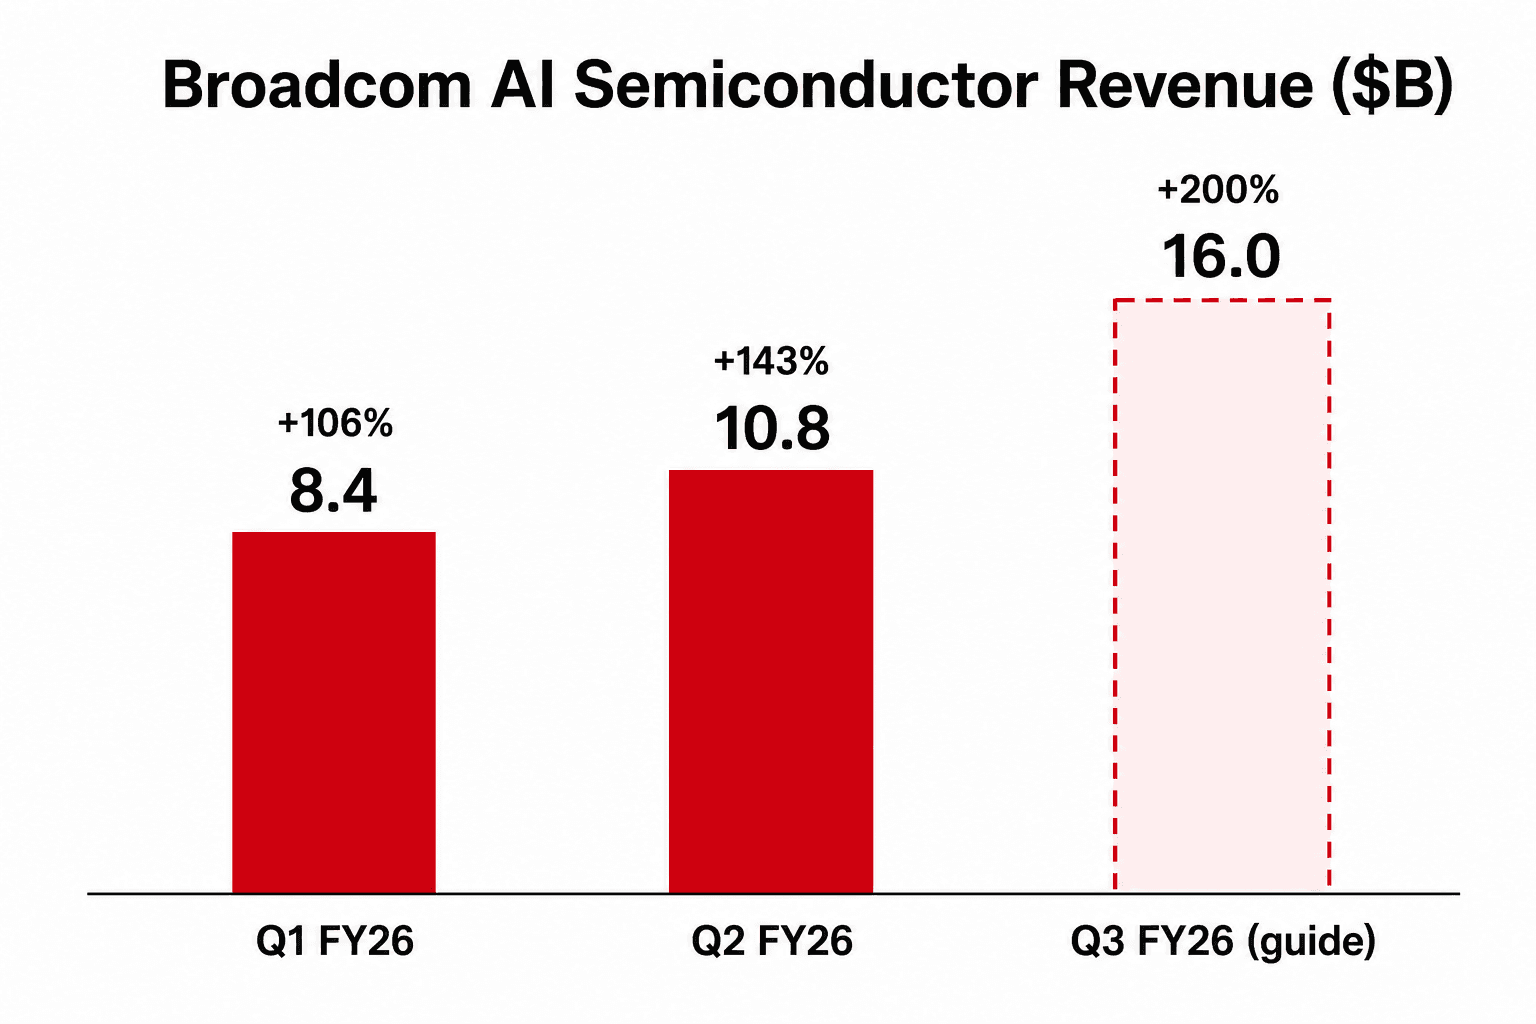
这是唯一重要的一张图。AI 半导体营收 $10.8B,现在约占公司总营收 49%、约占半导体营收 72%。它 YoY +143%,高于 Broadcom 自己的预测,由两台引擎驱动:给云厂商客户的 定制 AI 加速器(XPU),以及 AI 网络(把加速器集群缝合在一起的 Broadcom 以太网交换芯片)。
接着看第三根柱。Q3 指引 AI 营收 $16.0B、YoY +200%——单季环比增约 $5.2B。这不是一家在减速的公司。指引 里的加速度,比 财报 里的加速度还陡。换到任何其他情境,这都是年度头条——这正是为什么平淡的股价反应讲的是仓位故事,不是基本面故事。
结构性的结构转移
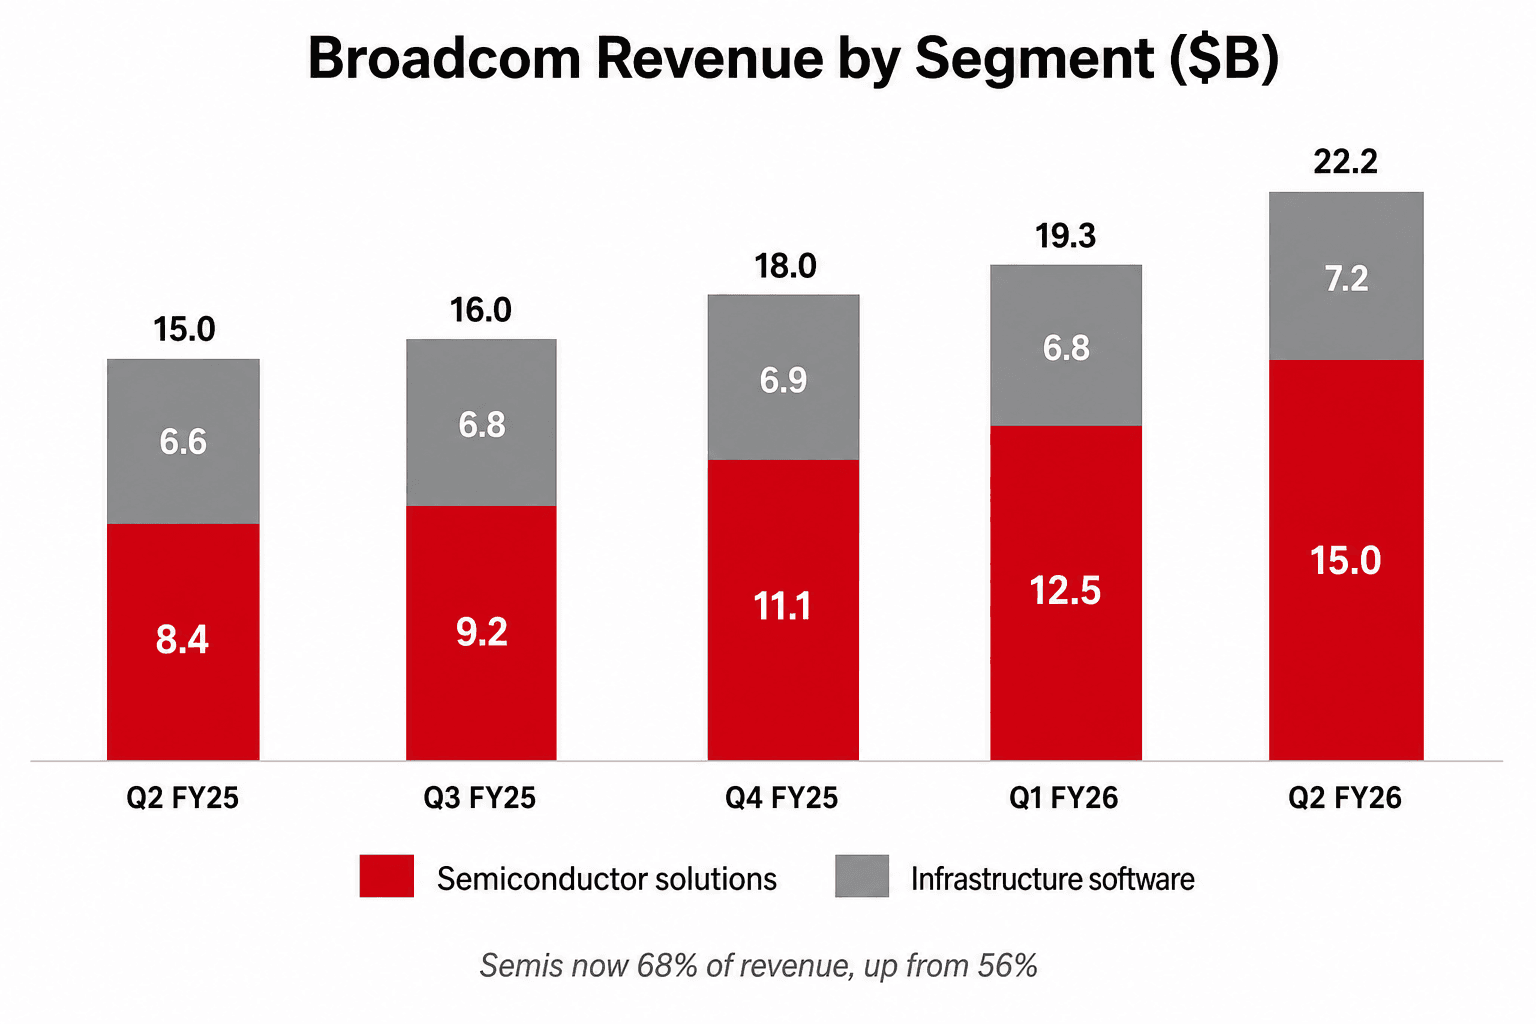
Broadcom 正在实时重构。四季前,半导体占营收 56%、软件 44%。到 Q2 FY26,半导体 68%、软件 32%。半导体解决方案营收 $15.0B、YoY +79%;基础设施软件(以 VMware 为主的经常性基础)稳定 YoY +8.8% 至 $7.18B。
这张图里有张力。半导体那一边正在做多头想要的事——以三位数的 AI 速度复利。但软件那一边,本该是 VMware 并购后那块稳定、高毛利的年金,却只增长个位数、且略低于私下预期。AI 数字早就知道很大,边际的失望就落在那条 没有 炸裂的线上。一个 +48% 的季度怎么会印出盘后红盘,答案就在这里。
现金机器
容易被低估的是转化率。Broadcom 在仅仅 $231M 的资本支出 下,产生 $10.3B 的自由现金流、利润率 46%——资本支出约占营收 1%。这是 fabless 模式火力全开:沉重的制造放在晶圆代工伙伴那里,所以几乎每一块增量 AI 营收都流向现金,而非厂房设备。
这些现金支撑每股 $0.65 的股息、持续的股票回购(Q2 $0.6B),以及持续还债(即便业务放量,净负债仍在下降)。资产负债表上一个前瞻信号:存货攀升到 $4.33B,较财年底增约 91%。这不是滞销——是 Broadcom 为指引中的 Q3 大增提前备料。管理层拿营运资金为 $16B 的 AI 数字背书。
Hock Tan 到底说了什么
电话会是一堂自信的低调修辞课。Tan:"Q2 来自 AI 的半导体营收 $10.8B,同比增 143%,高于我们的预测……动能持续,Q3 我们预期来自 AI 的半导体营收同比增逾 200% 至 $16.0B。"CFO Kirsten Spears 点出杠杆:"Q3 我们预期合并营收同比增 84% 至 $29.4B,Non-GAAP 营业利润率稳定在 67%。"
Q&A 反复绕着一个问题:为什么不上调 $100B 的 FY27 目标? Q3 AI 已指引到 $16B——意味 FY26 出场年化约 $64B——分析师想要 FY27 数字往上挪。Tan 守住了。多头解读:他给自己留下日后超预期再上调的空间。空头解读:$100B 就是那个数字,而买方早就铅笔画进了更多。
多空在吵什么
多头: AI 营收在 加速,不是见顶——Q3 的 $16B 指引是 YoY +200% 下环比增 $5.2B。FY27"逾 $100B"目标获重申,HSBC 已建模 $100.2B(高于市场 26%)。经济性同类最佳:EBITDA 利润率 69%、FCF 利润率 46%、资本支出强度约 1%。AI 现在已是公司的一半,且每季把结构往高毛利硅芯片重构。
空头: 股价跌 正是因为 目标没上调——当一只股票被定价在 AI 想象空间,"重申"就是失望。软件 YoY +9% 显示非 AI 引擎在成熟。客户集中在少数云厂商 XPU 项目,意味 $16B 的 Q3 指引没什么闪失空间,而存货堆高也让"放量准时着陆"的赌注变大。
前瞻——Q3 的关键
看三件事进到 9 月初的 Q3 财报:(1) $16B 的 AI 指引兑不兑现?——干净达标(或超标)会把 FY27 目标的辩论扳向多头;(2) FY27 数字——Q3 落袋后,Tan 会不会终于把目标上调到 $100B 以上;(3) 软件稳定化——基础设施软件会再加速,还是沉淀成高个位数的年金。
所有财务数字取自 Broadcom Q2 FY2026 财报(2026-06-03 向 SEC 申报)与历季财报。分析师目标价调整与市场反应取自 CNBC、Benzinga、TheStreet 与 StockAnalysis 的报道。