Merck 的 Q2 亏损只是会计假象,而非业绩失守
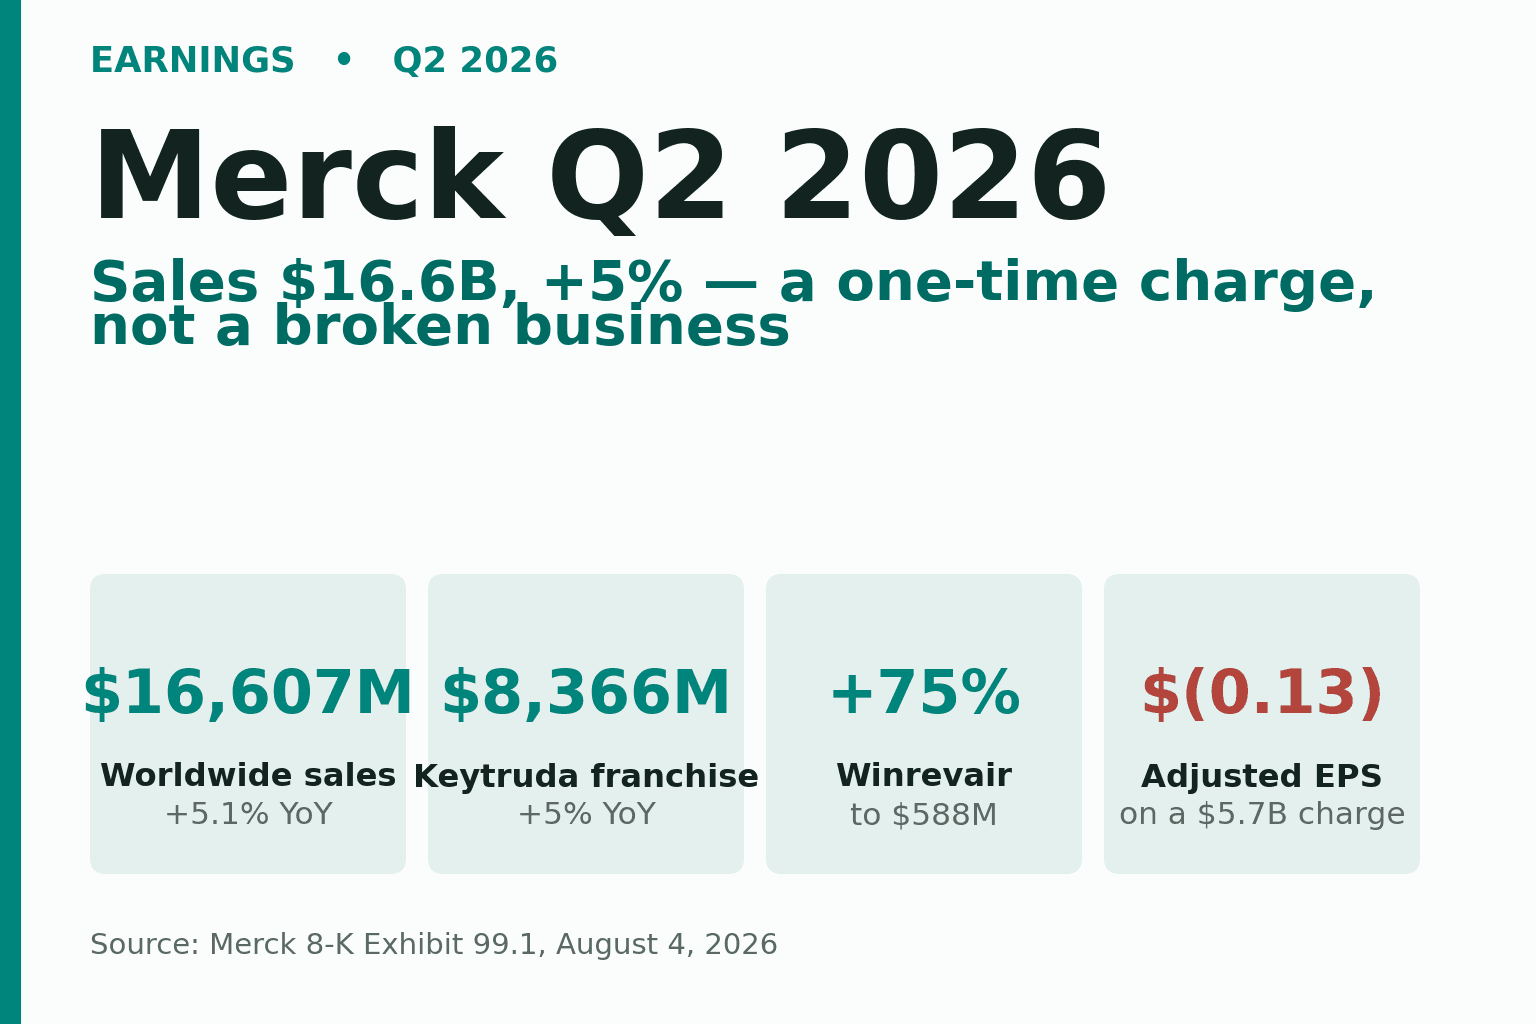
一笔「亏损」,实则名不副实
只看 Merck 第二季度财报的头条数字,你会以为出了什么大问题。公司录得 GAAP 净亏损 $1,335M,合每股 -$0.54;即便是管理层偏好、已剔除一次性项目的调整后数字,也录得每股 -$0.13 的亏损。
再看第二行。全球营收同比 +5.1% 至 $16,607M,高于华尔街预期。作为整家公司支柱的免疫疗法 Keytruda 稳守 $8.4B。较新的放量产品增长迅猛。而 Merck 实际上还上调了全年营收预测。
这两幅画面不可能同时是本季的真相。让二者对得上的,就是单单一笔一次性减记;一旦看清它,这个季度读起来就是一门健康的生意,只是顶着一个难看的头条。
让盈亏符号翻转的那笔减记
本季 Merck 完成了对 Terns Pharmaceuticals 的 $6.8B 收购,由此获得一款针对慢性髓性白血病(chronic myeloid leukemia)的口服抗癌在研药物。按照会计规则,Merck 必须入账一笔 $5.7B、合每股 $2.31 的「已收购在研研发」减记。这个术语指的,是为一款已经买下、却尚未获批上市的药物项目所估定的价值。由于该交易被认定为资产收购,这部分价值只能一次性费用化,而非留在资产负债表上。
这笔费用落入研发费用(R&D)项下,正因如此,研发费用从一年前的 $4,048M 暴增至 $9,741M。仅这一行,就足以把整个季度推入亏损。Merck 还选择把这笔减记保留在调整后业绩里,因此不同于一般的重组或并购成本,它并未被剔除。GAAP 与 non-GAAP 数字全线飘红。
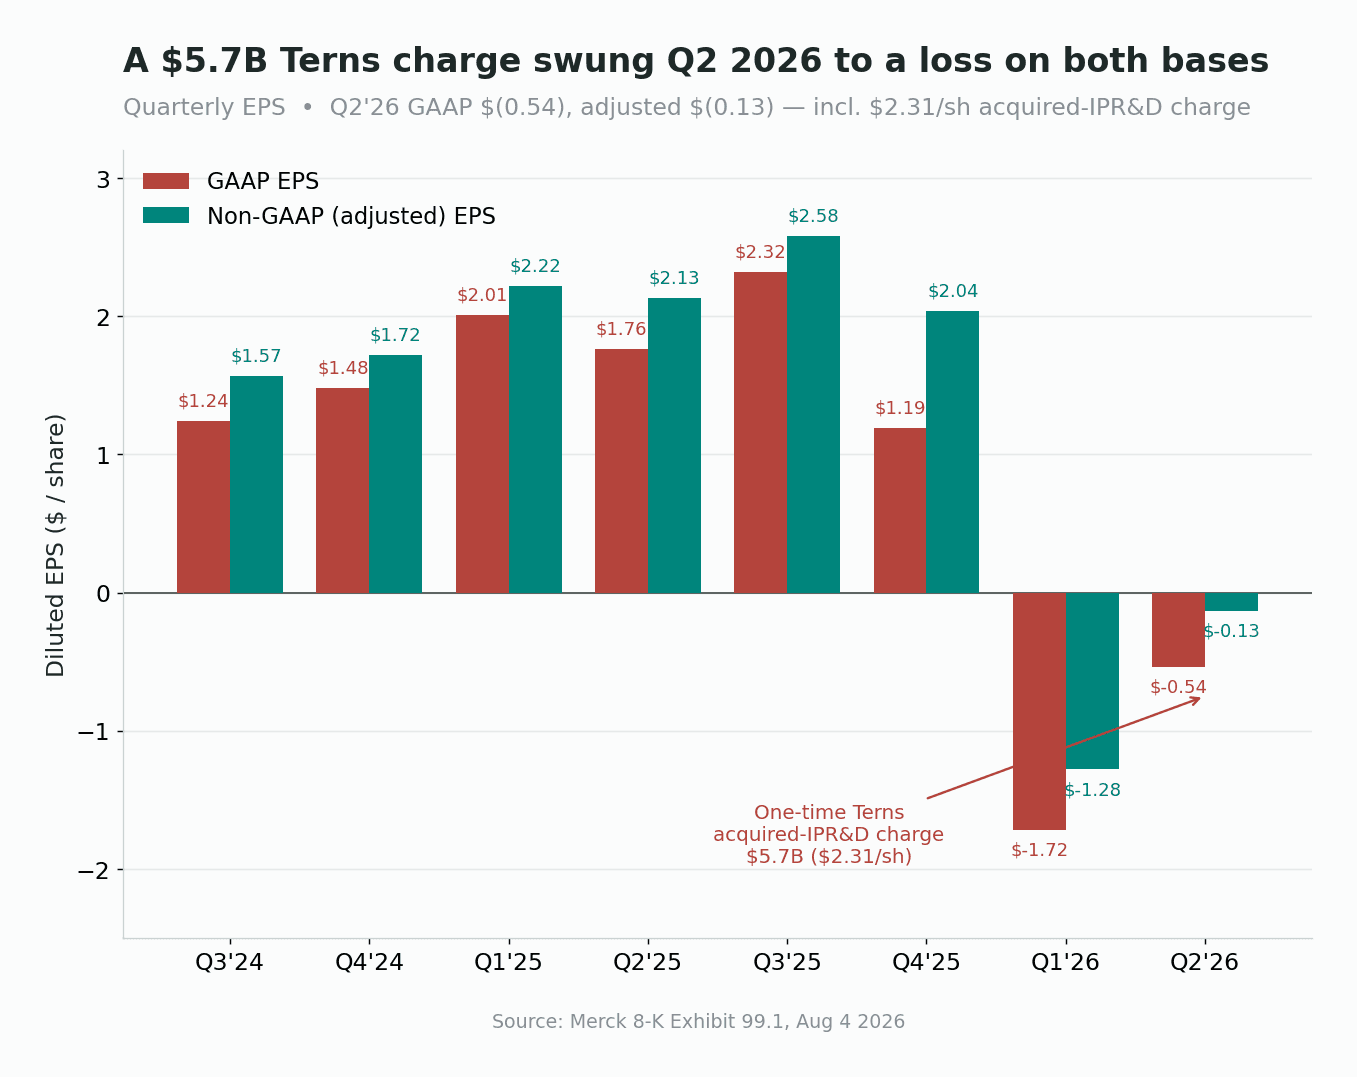
有一处容易混淆之处值得厘清。一些报道把 Merck 源自 Cidara 收购、规模大得多的约 $9B 减记也算了进来。那笔减记入账于 2026 年第一季度,而非本季。把 Q2 推入亏损的唯一因素是 Terns。同样值得一提的是,$0.13 的调整后亏损实际上比分析师此前预估的约每股 $0.27 亏损还要窄——因为市场早已知道这笔减记会来。换句话说,连这笔「亏损」都超出了预期。
基础业务状态良好
把减记搁在一边,本季的经营表现相当稳健。$16,607M 的总营收贴近公司历史高位,同比 +5.1%;若剔除一小部分汇率顺风,增速约为 4%。
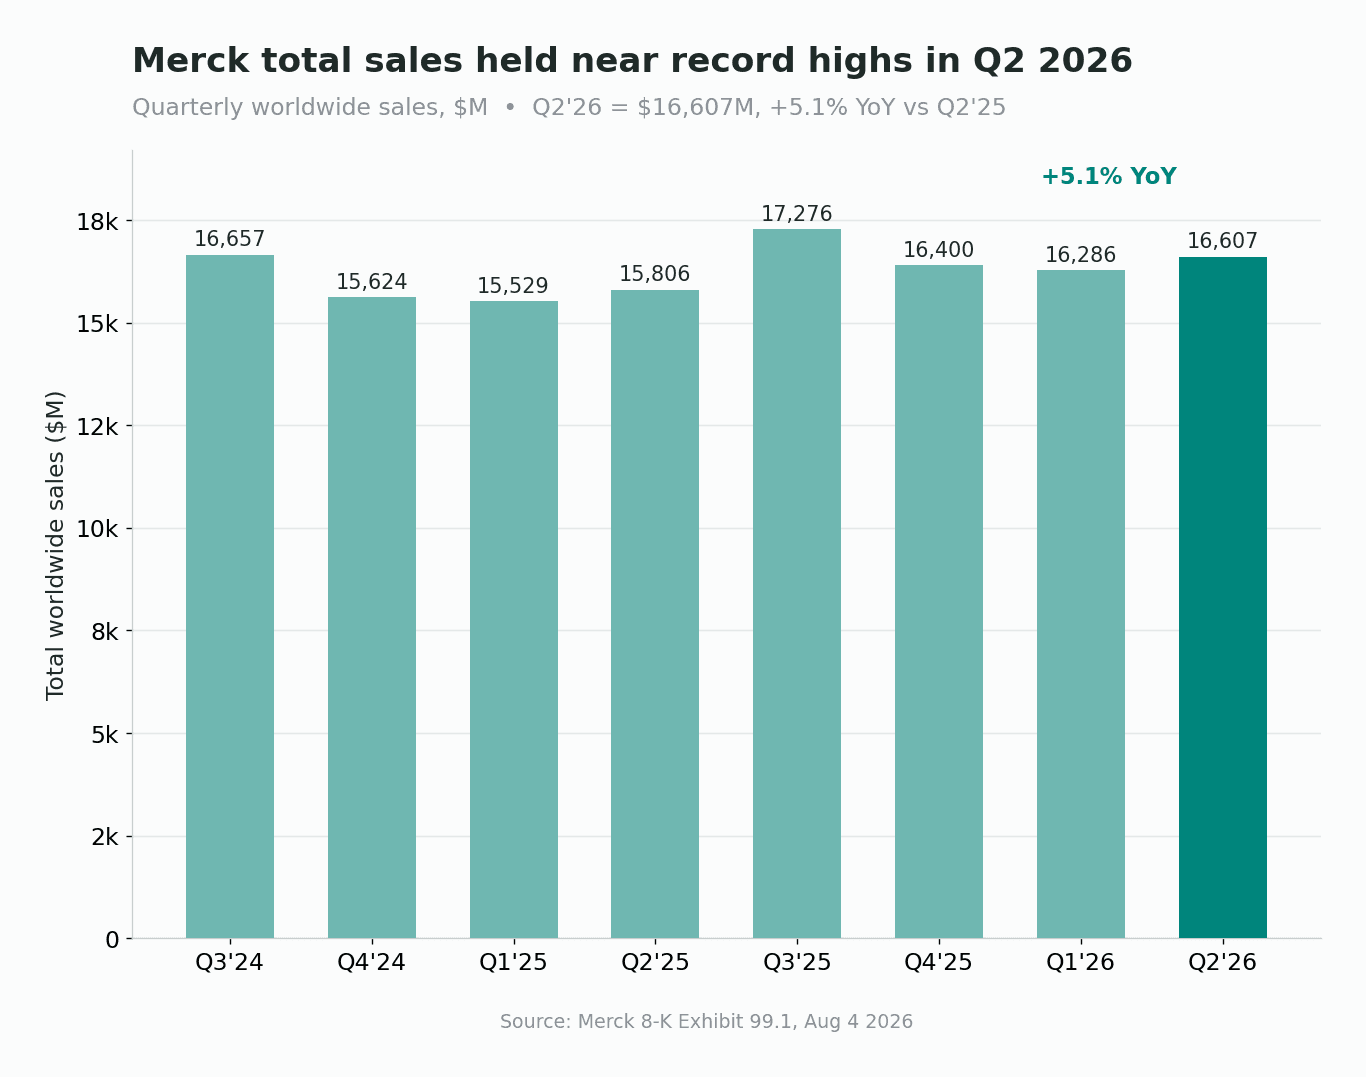
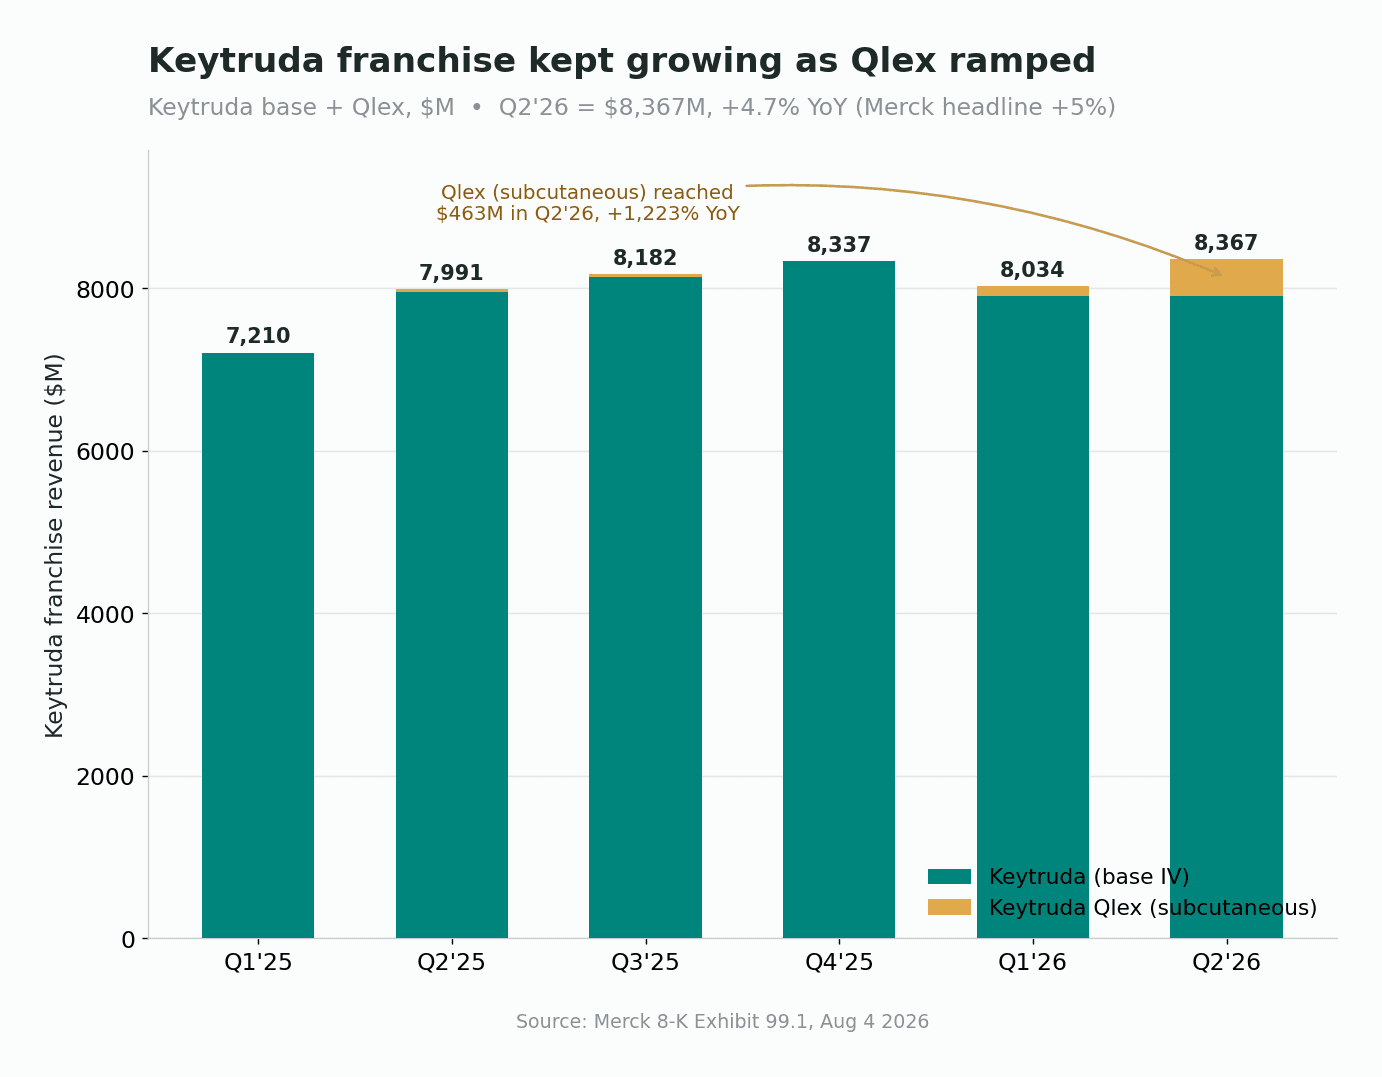
一如既往,引擎是 Keytruda。这一产品系列如今既包含最初的静脉输注版本,也包含一款名为 Qlex 的较新皮下注射剂型,合计营收达 $8,366M,同比约 +5%。真正有意思的变化藏在这个数字内部。随着需求向皮下注射版本转移,基础版 Keytruda 大致持平,而在一项永久性计费代码于 4 月生效后,Qlex 跃升至 $463M。实际上,Merck 正在把自己最大的产品迁移到一种更便捷的剂型,同时不损失营收。
新品梯队正在各司其职
投资者在意 Merck 新药的原因很简单:Keytruda 将于 2028 年失去关键专利保护,管理层需要一波更年轻的产品来填补缺口。本季,这波产品继续壮大。用于肺动脉高压(pulmonary arterial hypertension)的 Winrevair 同比 +75% 至 $588M。Welireg 攀升 67% 至 $271M。肺炎球菌疫苗 Capvaxive 同比约 +40% 至 $184M。Merck 还在美国拿下 LIPFENDRA 的批准——在一类此前只能靠注射给药的降胆固醇药物中,它被定位为首款每日一次的口服药。
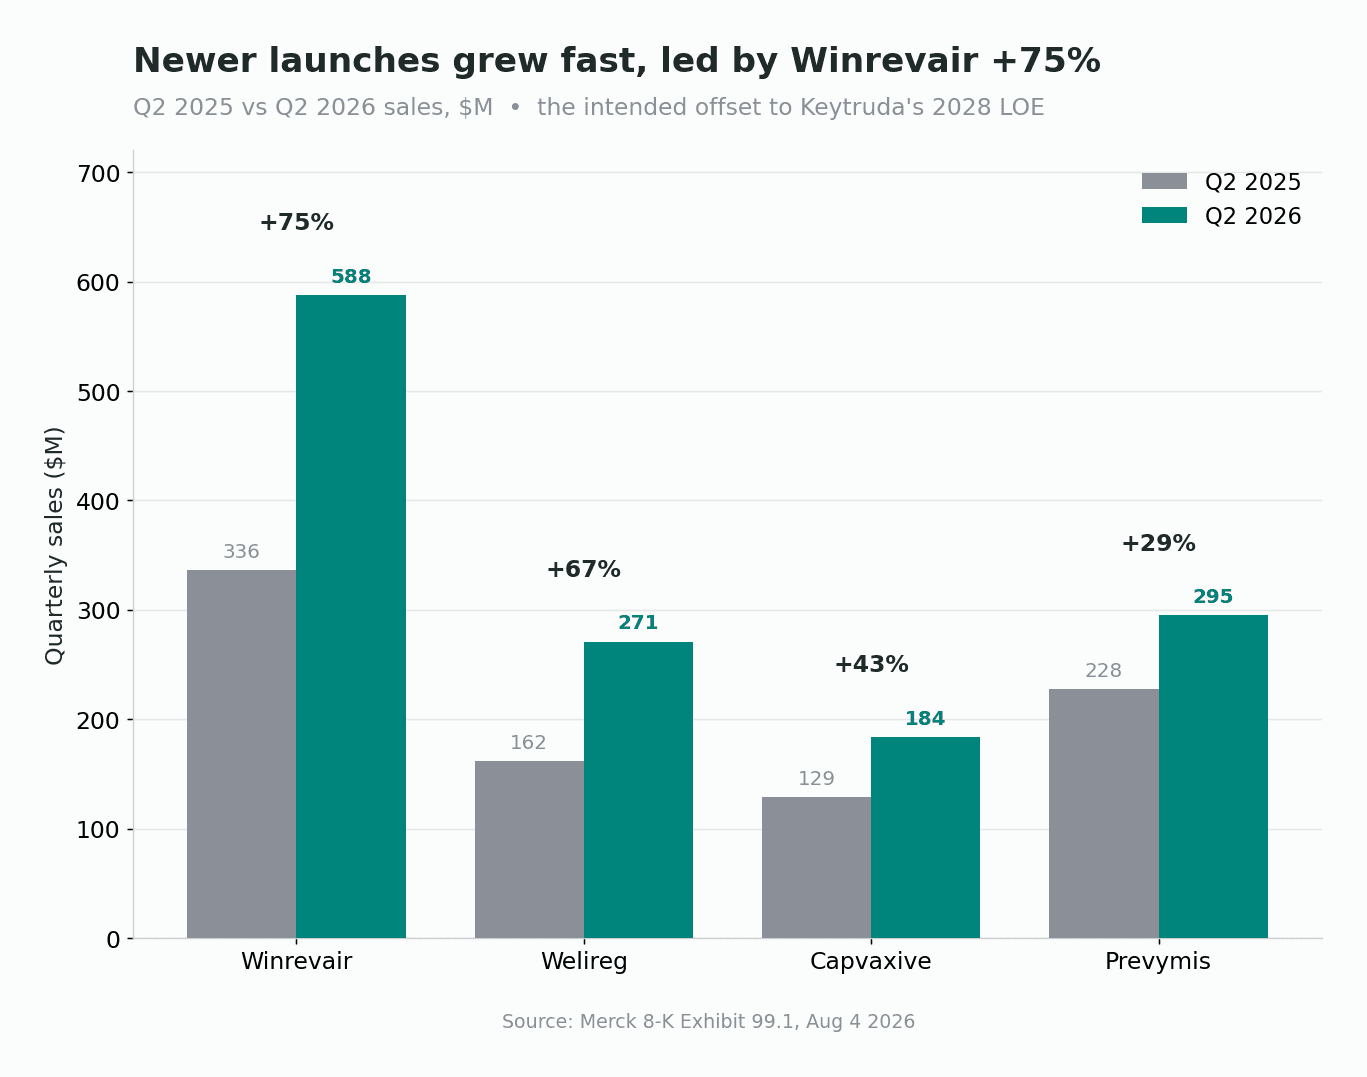
在业绩发布会上,CEO Robert Davis 把即将到来的 Keytruda 专利悬崖形容为「与其说是悬崖,不如说是一道山坡」——是一段浅浅的回落,随后重回增长;他还点出覆盖 20 多款新产品、逾 $70B 的商业化机会。这正是那些放量数字所要支撑的长期押注。
指引:营收上调、利润下调,二者同源
最能说明这并非经营层面问题的信号,就是指引本身。Merck 上调并收窄了全年营收展望,从 $65.8B 至 $67.0B 上修至 $66.3B 至 $67.3B。与此同时,它把全年调整后 EPS 从此前的 $5.04 至 $5.16 下调至 $2.66 至 $2.76。
在你算清到底是什么变了之前,这看起来令人心惊。这次下调几乎全部来自贯穿全年的两笔一次性减记——每股 $2.31 的 Terns 减记与更早的每股 $3.62 的 Cidara 减记——外加因两笔减记均不可抵扣而推高的税率。管理层直言,这次下修是减记所致,与基础业务无关。一家因经营走弱而下调利润指引的公司,不会在同一口气里上调自己的营收指引。
市场为何一笑置之
投资者很快就把账算清了。MRK 收于 $128.00、+0.18%,基本持平,盘中曾在 $126.22 与 $129.99 之间来回摆动。营收超预期与上调后的营收展望,大致抵消了亏损在观感上的冲击,股价最终几乎回到起点。同一交易时段,大市值制药同业股价稳中偏强,因此并未引发对整个板块的外溢担忧。
在财报公布前,分析师立场偏正面,中位目标价约 $140,区间从 Morgan Stanley 谨慎的 $113 一直延伸到 Scotiabank 的 $155。空头逻辑并未消失。它立足于 2028 年的 Keytruda 专利悬崖、美国药价谈判带来的风险,以及那条 20 款新品的产品线能否足够快地填上缺口这一疑问。但这些,都不是第二季度那笔亏损所关乎的。
结论
Merck 的 2026 年 Q2,是一堂关于「越过头条去读财报」的课。公司营收增长 5%,让 Keytruda 稳守近历史高位,眼看着较新的放量产品加速,并上调了全年营收展望。账面上的亏损是真实的,但它只是一笔 $5.7B 收购减记的会计回声——是 Merck 为给产品线添上一款新药而有意承担的成本。市场以持平报收作出的反应是对的。从这里往后要盯的数字,不是本季的 EPS,而是那条产品线能否载着公司越过它口口声声承诺要跨过的 Keytruda 悬崖。