Palantir Q1 2026:Rule of 40 飙到 145%,这已经不是软件公司的数字了
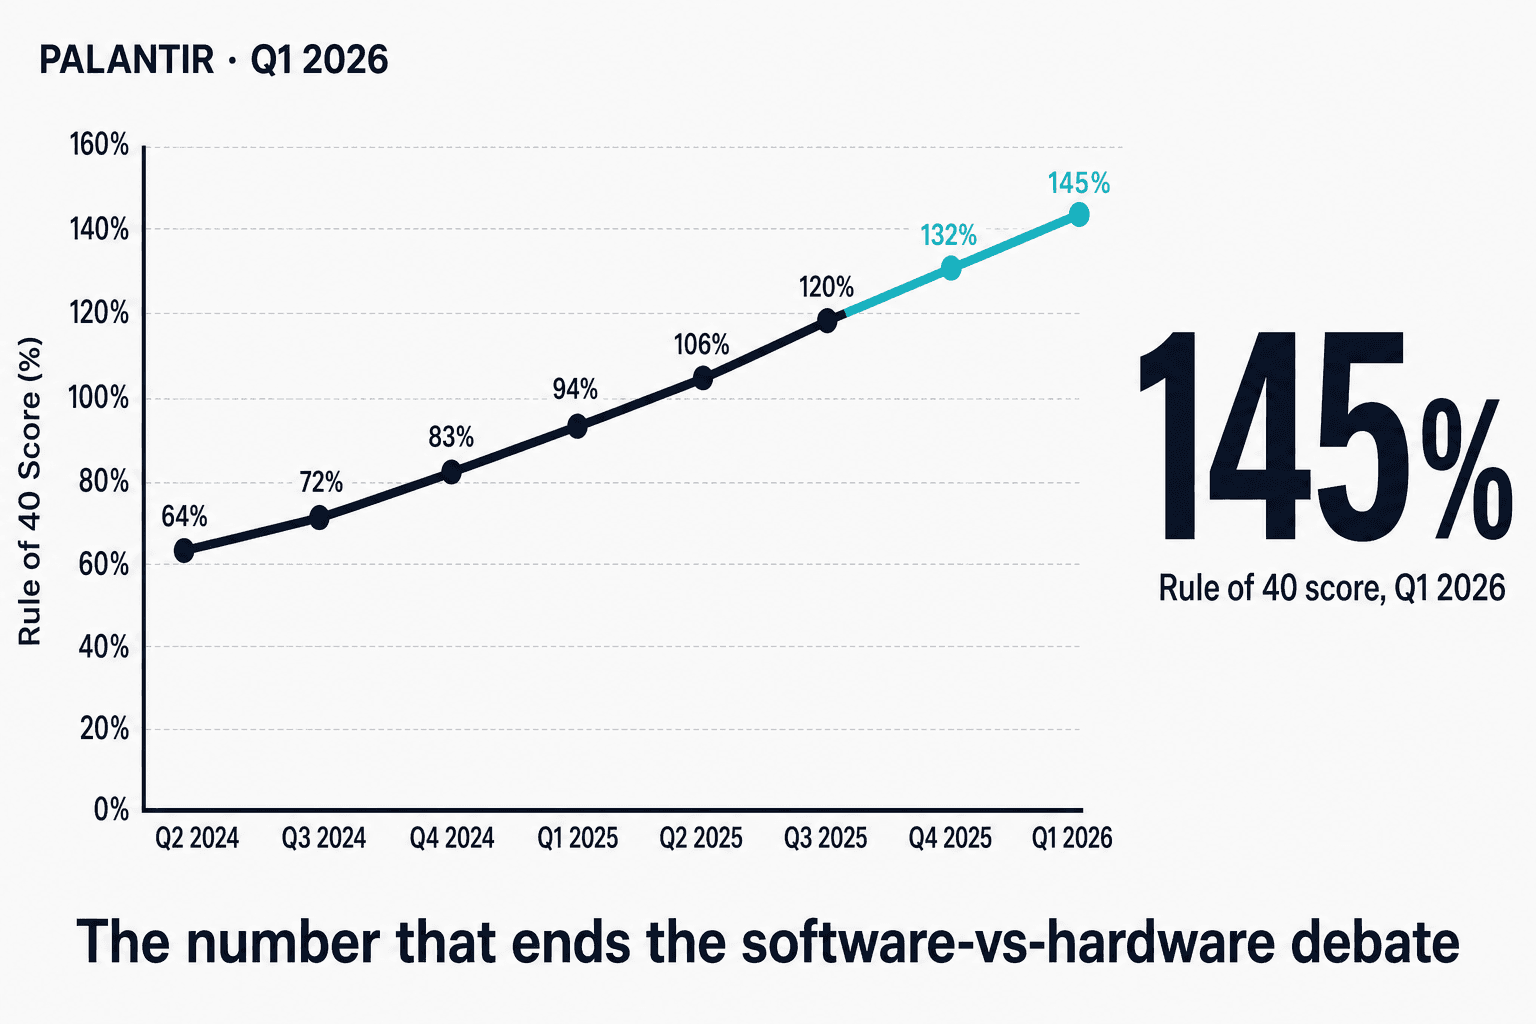
让整场电话会议围着它转的那个数字
Alex Karp 在 Palantir Q1 2026 业绩发布会一开场就把整段叙事钉在一个数字上:Rule of 40 score 145%。他重复了好几次。他点名的对标对象是 "NVIDIA、Micron 和 SK hynix"——AI 基础设施同业,不是其他软件公司。
这个对比是刻意挑衅的。摊开财报来看,这个对比也站得住脚。
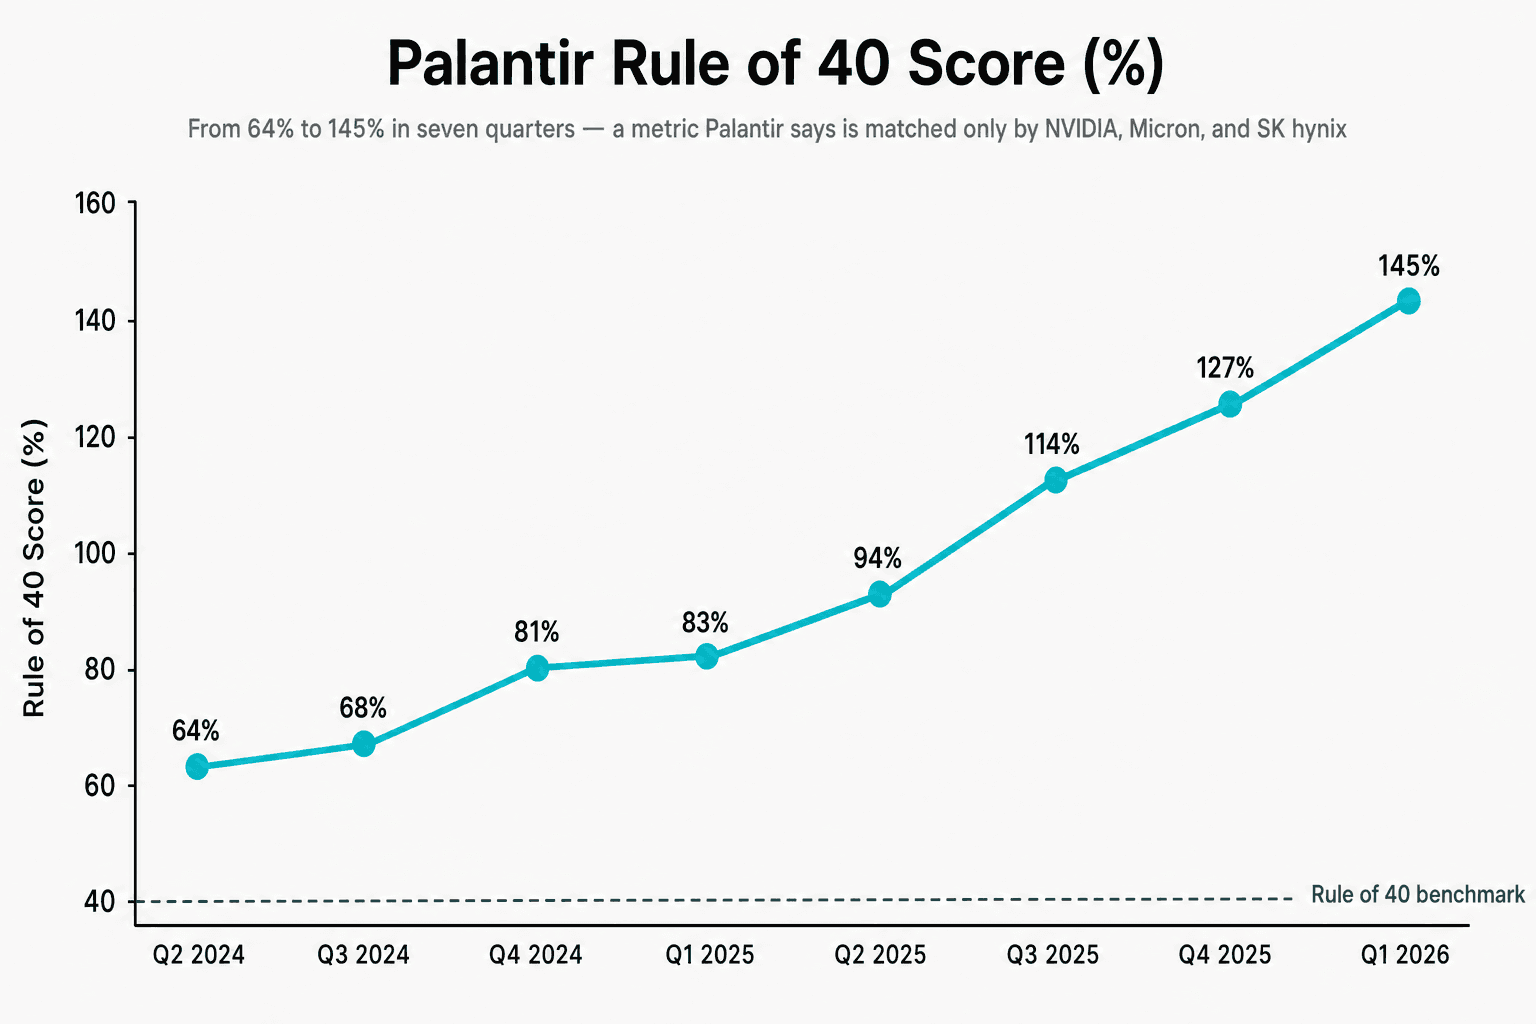
支撑 145% 的是两条同步加速的线:营收 YoY 85%(Palantir 上市以来最快单季)以及 Adjusted 营业利润率 60%(一年前是 44%)。两个数字都环比变大,而且这次变大的幅度比上一季更大。这是在规模上加杠杆的标准定义,也是软件公司过了单季 $1B 营收门槛之后,照理讲不应该做得到的事。
标题数字,不加修饰
| 指标 | Q1 2026 | YoY | QoQ |
|---|---|---|---|
| 营收 | $1,633M | +85% | +16% |
| U.S. Commercial 营收 | $595M | +133% | +18% |
| U.S. Government 营收 | $687M | +84% | +21% |
| GAAP Operating Income | $754M | +328% | +31% |
| GAAP Operating Margin | 46% | +2,600 bps | +500 bps |
| Adjusted Operating Margin | 60% | +1,600 bps | +300 bps |
| GAAP EPS(稀释后) | $0.34 | +325% | +42% |
| Adjusted FCF | $925M | +150% | +17% |
每一格都该是绿的。营收超出市场共识约 6%。Adjusted EPS 超出共识约 18%。Q2 业绩指引和全年指引双双高于街口估计。连 GAAP 与 Non-GAAP 的关系本季也反过来——GAAP EPS $0.34 比 Adjusted EPS $0.33 高一分,原因是 $8B 现金及短期 Treasuries 头寸的市值评价收益跑进了 "Other income"。
这种画面不常见。
U.S. Commercial:多头叙事的真正主线
如果你是这只股票的多头,你盯着看的那张图就是 U.S. Commercial 营收。
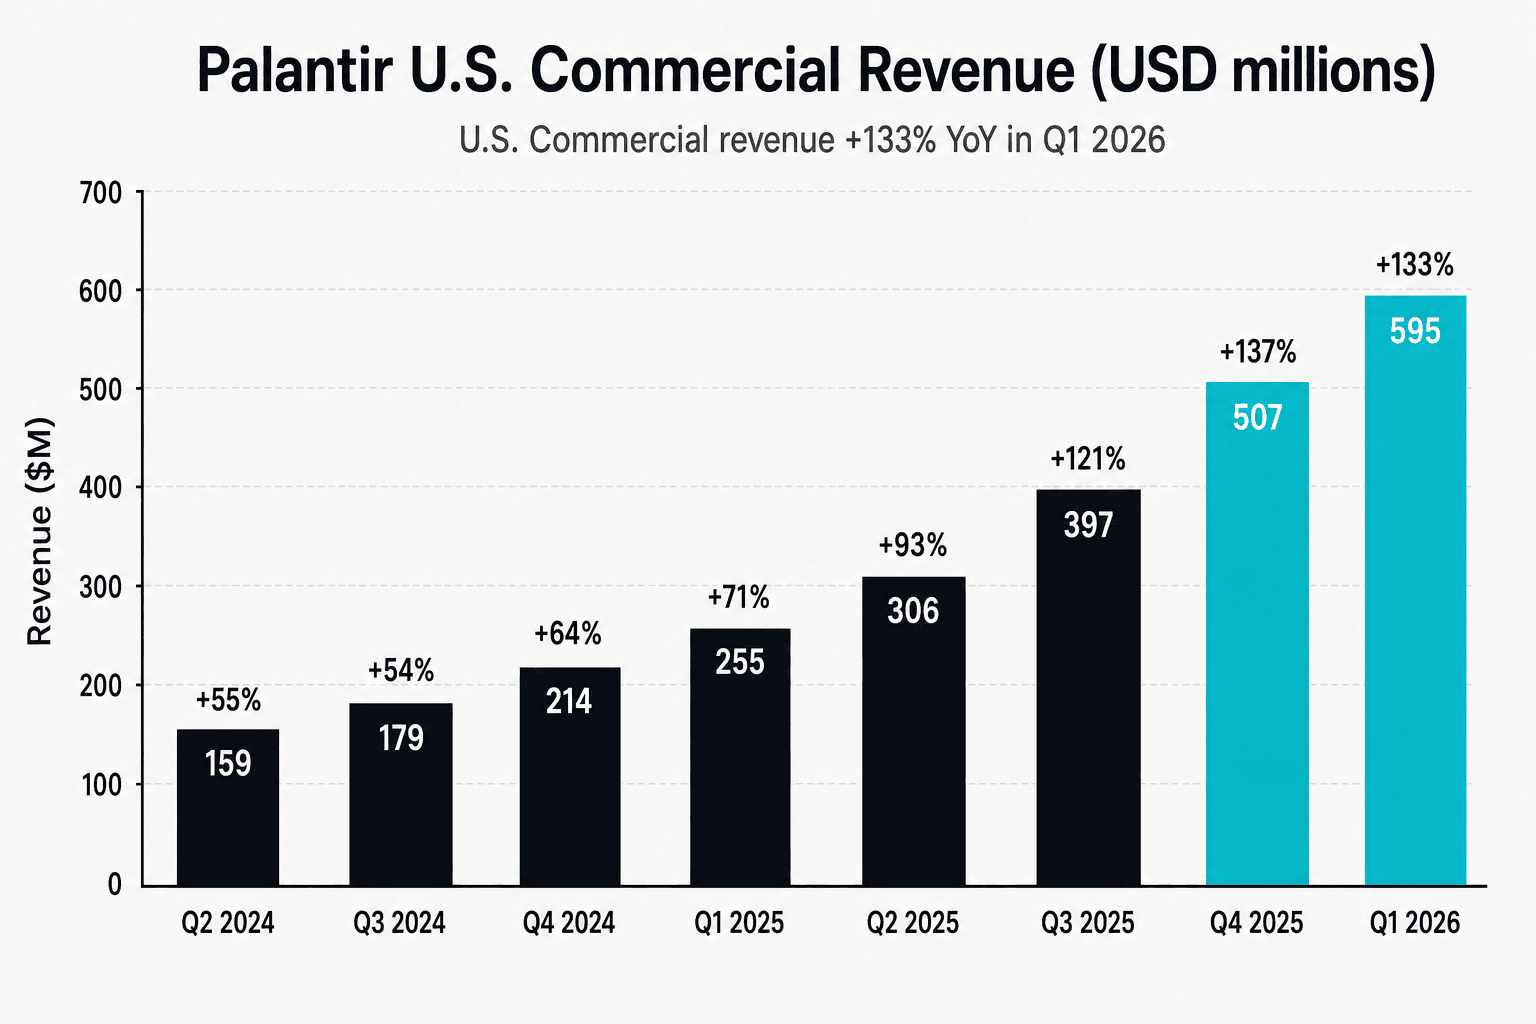
这张图上同时发生三件事:柱状越来越高(营收增加)、柱状上方的标签数字也越来越大(YoY 增速加速)、而且基期每季都更难。Q1 2026 的 +133% 比 Q2 2024 的 +55% 难多了——绝对美元增量远大于去年同期。
前瞻指标是 U.S. Commercial Remaining Deal Value(RDV),目前站上 $4.92B,同比 +112%。这个数字大约是当季 U.S. Commercial 营收 run-rate 的 8.3 倍,意思是 2026 年甚至 2027 年初的能见度,已经写进了已签订的合约里。管理层在此基础上把全年 U.S. Commercial 指引调到 高于 $3.224B(同比 +120%),再叠加在已经调高的整体营收指引之上。
空方反驳的点是 U.S. Commercial 的 QoQ 增速,从 Q4 2025 的 +28% 放缓到 Q1 2026 的 +18%。这个放缓是真的。但以绝对美元增量计算,这一季的环比增量仍然大于 Q3 2025 之前任何一季。
八季之内,从 +27% 到 +85%
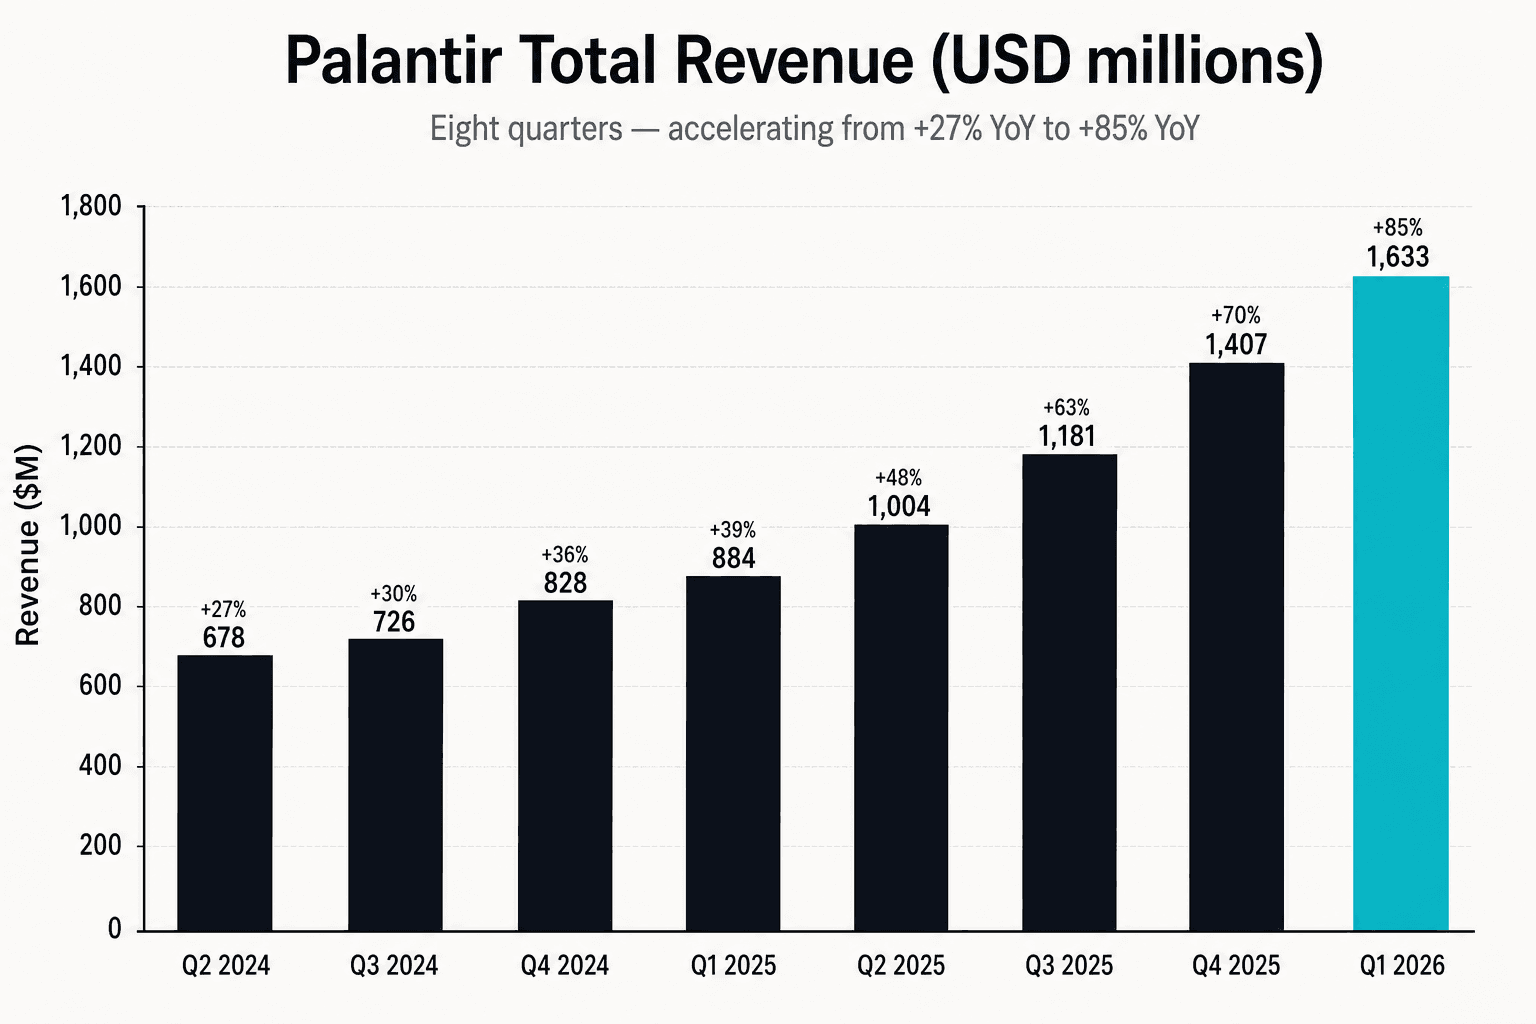
这张图想说的事很简单:连续十一季 YoY 营收增速持续加速。处于这个营收量级的软件公司,照理是减速,不是加速。"大数法则" 应该早就生效。它没有。
原因是有的。Palantir 卖的是 AIP——它的工作流与 ontology 层——而现在恰好是大型美国企业已经决定要把 generative model 推上 production,但又发现基础模型单独用不出够准答案的时间点。Karp 在电话会议的框架是:世界上现在有两条路,"没有 ontology 的 AI slop",或是 Palantir 这套有 ontology 的堆叠。他反复使用 "AI slop" 这个词。
是挑衅。也是有效的。
空方论点,浓缩版
三个真实的批评。没有一个碰得到财报数字本身。
一:估值。 财报前 PLTR 的 forward FY 2026 P/S 约 70 倍、forward FY 2026 P/E(Adjusted)约 120 倍。在这种起点之上,beat-and-raise 还想再让市盈率扩张,要求很高。多头故事已经从 "估值会更高" 变成 "营收追得上估值"——是不一样的赌法。
二:股票薪酬(SBC)。 Q1 SBC $202M,占营收 12.4%,比一年前的 17.6% 下降——方向对了,水位仍然比成熟 SaaS 的 6–8% 高。SBC 同比 +30% 远低于营收 +85%,结构上是多头要看到的;但绝对金额还在继续变大。
三:美国市场集中度。 Q1 2026 美国占总营收 78%,一年前是 71%、Q2 2024 是 64%。国际营收绝对值还在成长(YoY +37%),但被美国端以接近 3 倍的速度甩开。Karp 把这个现象框成 "AI 在重新工业化美国"——是 feature 不是 bug。空方的读法是:高度政府政策敞口的业务,集中在单一国家是风险。
最干净的一句总结
UBS 分析师 Karl Keirstead 在财报后第一句话:"我们很难在这份财报里找到任何瑕疵。"
华尔街很少这样写。但这也是 Q1 2026 最准确的一句总结。
接下来看什么
Q2 2026 之前盯三件事:
- U.S. Commercial QoQ 增速。 Q1 是 +18%。如果 Q2 落在约 $700M 以下,"减速" 叙事拿到筹码;如果落在 $720M 以上(也就是业绩指引隐含的轨道),+120% 的全年走势成立。
- 下一次全年指引上调。 管理层三个月内已经上调两次。Q2 报告再上调一次,会是最干净的多头催化剂;如果不上调——即使 Q2 本身超预期——会是最干净的空头催化剂。
- GAAP 利润纪律。 Q1 GAAP 营业利润率到 46%。从 "GAAP 赚钱" 到 "结构性 GAAP 赚钱" 要经过 SBC 纪律。Q2 报告盯 SBC 占营收比那条线。
Rule of 40 score 145% 不是 "这只股票该不该买" 的答案。它是 "这还算不算一家软件公司" 的答案。
Karp 在电话会议上的回答是:可能不是。