MediaTek Q1 2026:数据中心 ASIC 终于有了具体数字——2026 年破 10 亿美元、2027 年「数十亿」
一份「失望的一季」+ 67% 11 天暴涨
把联发科 Q1 2026 用传统的「比共识」镜头看,这是失望的一季:
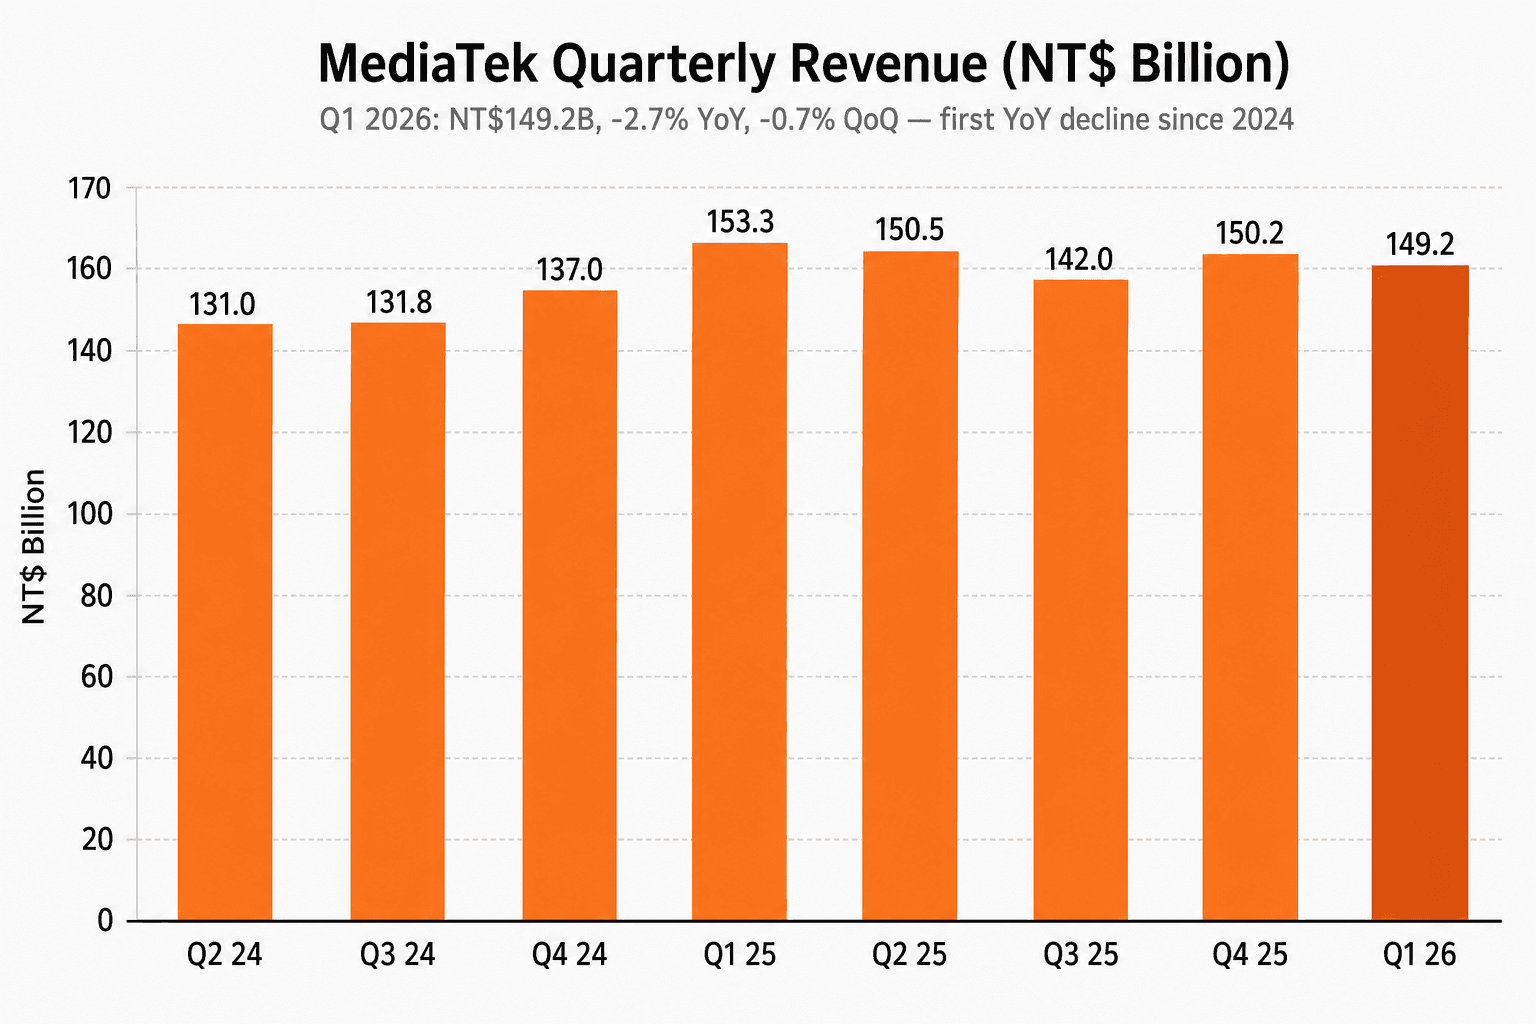
- 营收 NT$149.2B,同比 -2.7%(两年来首次负增长)
- EPS NT$15.17,同比 -17.7%(过去八季最大同比降幅)
- Q2 2026 指引中位数 NT$144.7B,还要再环比 -3%
但这份报告公布后,4 月 30 日(业绩说明会当天)开盘前股价已经是 NT$1,725——比两周前的 NT$1,430 已经涨了 +20%(因 DigiTimes 泄漏 Google TPU 合作消息)。5 月 4 日(劳动节后第一个交易日)股价跳空封涨停至 NT$1,897,2.3 万张买单在无人卖出的情况下排队等买。后续四个交易日继续大红柱,5 月 8 日盘中触及 NT$2,400——11 天 +67%。
这不是「比共识」的反应。这是「重新定价公司本身」的反应。
当季数字本身平淡。重新定价的触发点是 CEO 蔡力行在开场 prepared remarks 中给出的两个数字。
蔡力行第一次给 ASIC 业务具体数字
联发科过去两年谈 ASIC 都用「我们有客户在 engage」、「我们有多项程式进行中」这种话术。Q1 2026 业绩说明会是第一次,蔡力行直接说了具体数字:
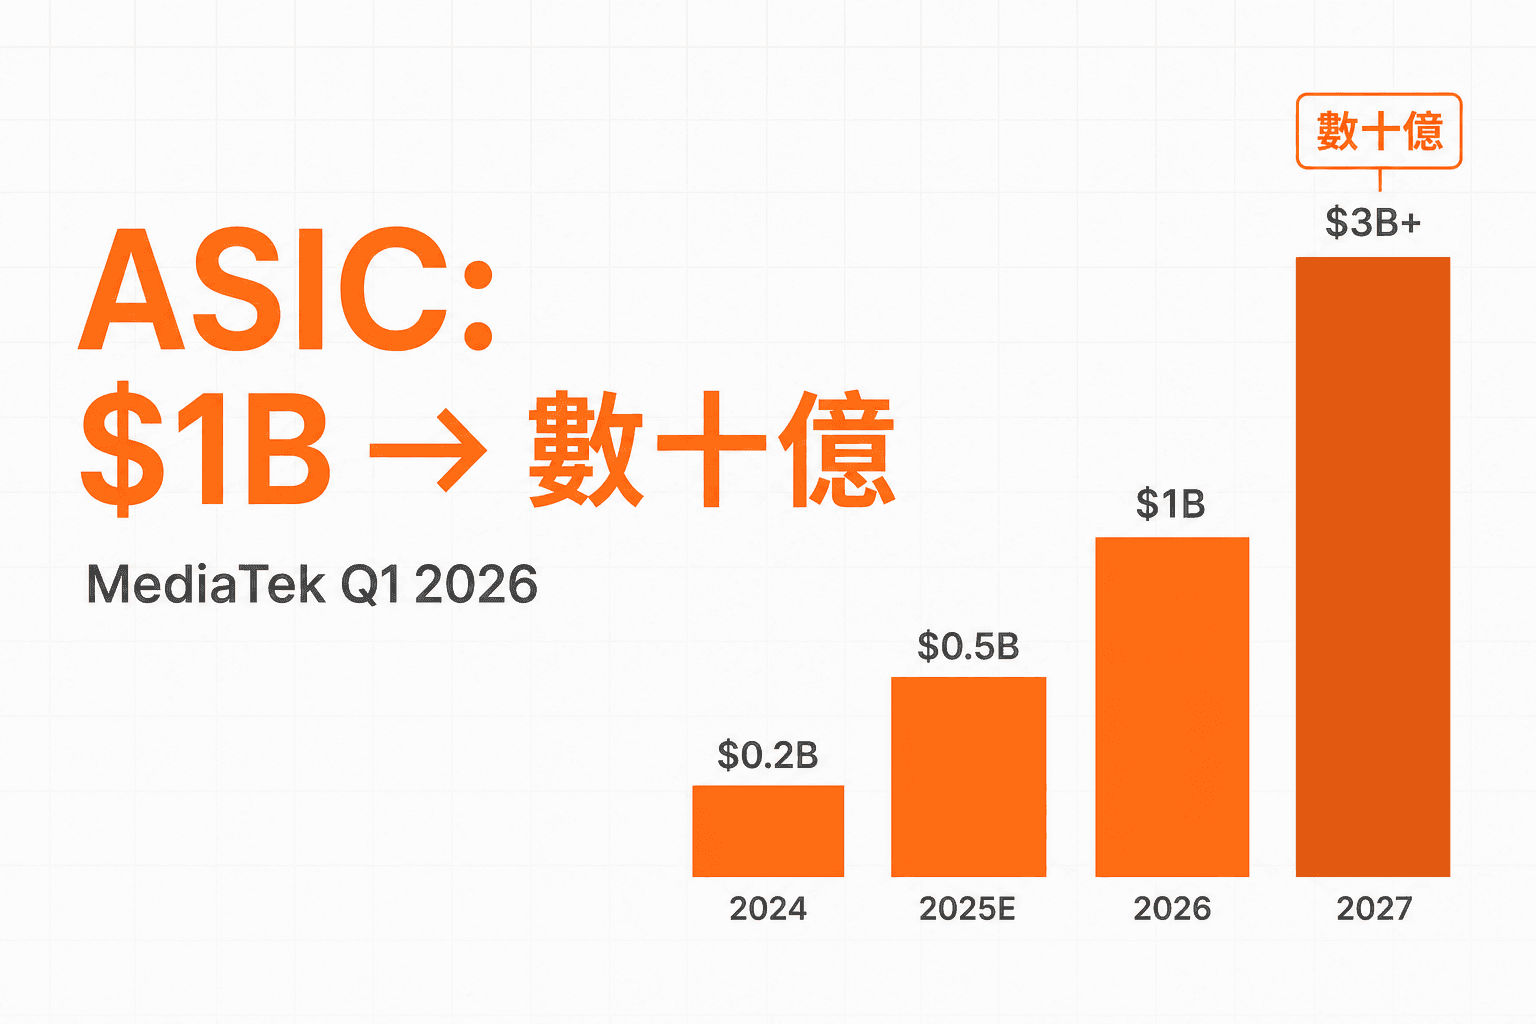
我们预期 2026 年数据中心 ASIC 营收将突破 10 亿美元。 2027 年我们预期会达到 数十亿美元 的规模。
— 蔡力行,联发科 Q1 2026 业绩说明会,2026/04/30
把这个跟过去历史对齐:
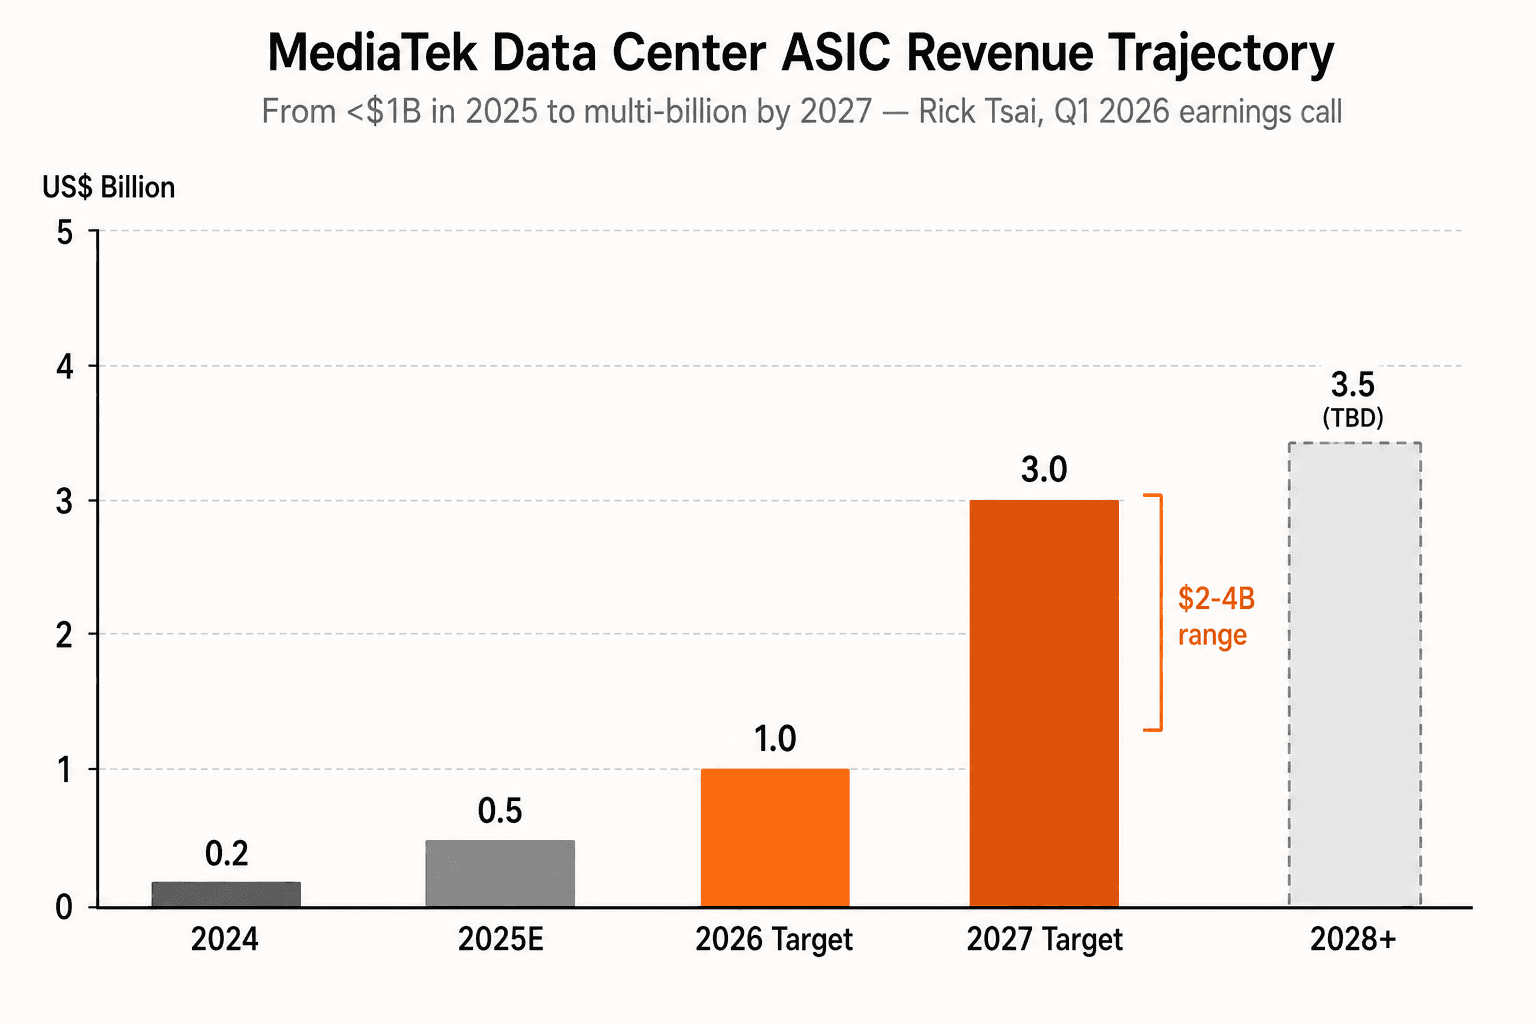
数字背后的暗线:2026 年的 USD 1B 隐含 ASIC 占总营收约 5–6%;2027 年的 USD 3B(卖方共识中位)隐含 ASIC 约占 15–20%。ASIC 在 18 个月内从「不到 1% 的 noise line」跃升为「占公司近 1/5 收入的成长引擎」。
三个 ASIC 客户现在站在公开台面上
业绩说明会 + 后续媒体确认,目前明确的 ASIC 客户结构是:
(1) NVIDIA GB10(DGX Spark 主芯片) — 已开始量产出货,Q1 2026 确认营收。联发科负责 CPU 设计与系统集成,并协助整合 GPU chiplets。NVIDIA 主导终端 DGX Spark 产品的销售与营销。5 月 5 日 DGX Spark 在美国正式开卖——刚好是业绩说明会后第二天,市场买盘的时间点压得极准。
(2) Google TPU 合作 — 蔡力行用「全球最大云服务提供商之一」这种模糊语气,但 DigiTimes 在会前一周已泄漏 Google 是合作伙伴。意义在于联发科第一次拿到 hyperscale tier-1 规模的订单。Google TPU 的历史代工伙伴是 Broadcom,这次换到联发科主导,被视为订单放大跟客户分散化的双重信号。初始营收 2H 2026,量产 2027。
(3) Denso ADAS 客制化芯片 — 全球最大 Tier-1 汽车技术供应商。联发科出低功耗 + AI 算力,Denso 出车规认证与系统深度集成。首批芯片量产时程定在 2027–2028 年——车用周期长,但 Denso 一旦设计入就有 5–7 年的产品生命。
第三档在这里是「未具名 hyperscaler」(传闻为 Meta,未证实)——若真实则加上 NVIDIA + Google + 该客户,三档合计达到 USD 3B 是合理基准值。
手机业务在背景慢慢缩水(但不是坏事)
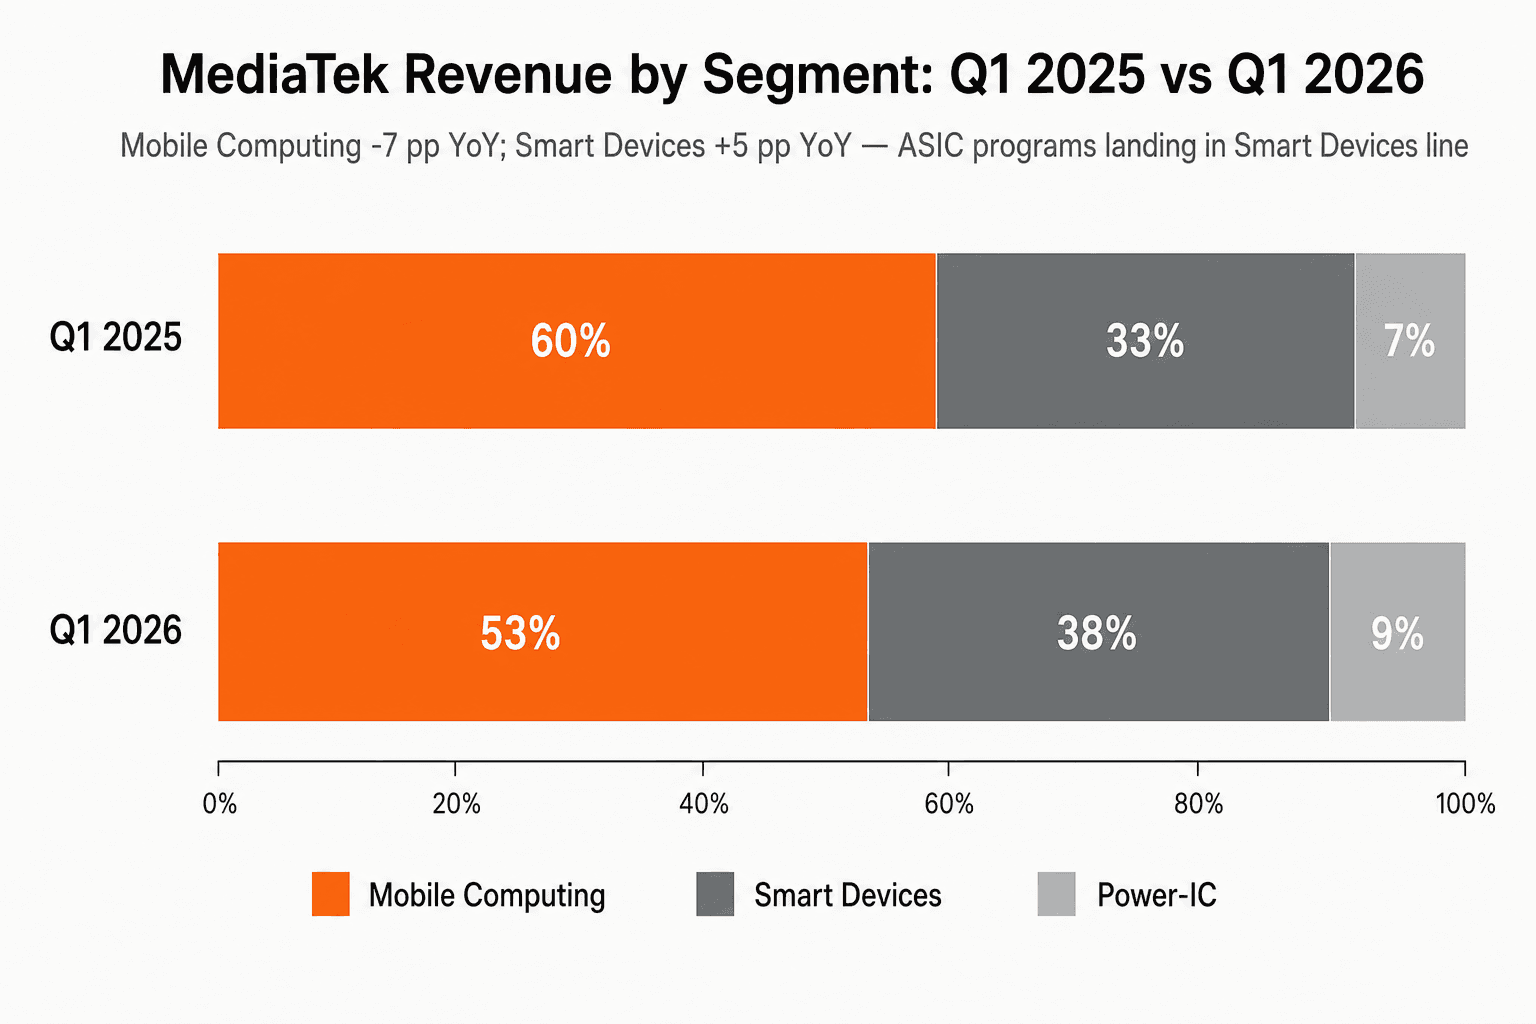
Mobile Computing(智能手机 SoC)从 60% 跌到 53%——这是「手机在缩水」的数据。但同时 Smart Devices(含 Wi-Fi、智能电视、Chromebook、早期 ASIC engagements)从 33% 升到 38%。目前 ASIC 客户程式的营收还没被独立披露,是埋在 Smart Devices 线里。 管理层暗示这个情况会在 2H 2026 改变——当 ASIC 跨过 10% 重大性门槛时,公司预期会把它从 Smart Devices 拆出来成为独立 segment。
值得注意的细节:手机收缩但 Dimensity 旗舰 ASP 持续提升(蔡力行语)。手机段绝对营收环比 -4.3%、同比 -14.1%,但毛利率没崩——靠的是高端芯片组合改善 + 对成本的转嫁谈判。CFO 顾大为直白说:「我们正与客户讨论将部分供应链成本上涨反映在售价中。」这是联发科过去很少这样明确表态的措辞。
毛利率守在 46% 才是隐藏的胜利
毛利率 46.3%,从 Q4 2025 的 46.1% 微升 +0.2 pp。听起来无聊。但结合 ASIC 结构性比重上升的预期,「守住 46%」是个比表面看起来更难的承诺。
ASIC 业务的毛利率结构性低于手机 SoC(约 35–40% vs. 50%+,视 NRE/production 比重而异)。如果 ASIC 从 2026 年的 5% 比重在 2027 年放大到 15–20%,静态 mix 计算下毛利率会被稀释 1.5–2 pp。
蔡力行在业绩说明会给的 2026 全年 GM 预估是「维持在 46% 左右」,这意味着手机本业的 ASP 提升 + 成本转嫁谈判 + ASIC 自身规模化带来的 production yield 改善,三个力道合计足以抵消 ASIC 比重上升的稀释效应。换句话说:联发科确认自己有定价权——这是 IC 设计公司最关键的单一护城河。
为什么 11 天 +67% 不是泡沫——它是分母重定价
这是这份财报最反直觉的地方。Q1 2026 是季度 EPS YoY -17.7%,但股价同期间 +67%。换算 P/E:
- 4 月 21 日 NT$1,430 / 2026E EPS NT$60 = P/E 23.8x
- 5 月 8 日 NT$2,400 / 2027E EPS NT$95–110 = P/E 21.8x–25.3x
倍数没变太多,但分母(EPS)变大了 60–80%。
市场不是在重新定价 Q1 的当季表现——市场是在重新定价 2027 的终端盈利能力。这个重新定价的触发点,是蔡力行第一次把 ASIC 业务从「我们在做」(无数字)转换成「我们有具体 milestone」(具体数字)。
从叙事逻辑上看,这跟 NVIDIA 在 2023 年初发 H100 订单可见度时、TSMC 在 2024 年初首次量化 AI accelerator 5 年 CAGR 时,是同类型的「市场一次性接受新事实」的事件。差别在于联发科的事件性比较不显眼,因为当季数字平淡,但结构性信号强度可能更强。
风险
三件事在这份报告里看起来乐观,但独立风险不能忽略:
(1) 智能手机周期继续恶化。IDC 跟 Counterpoint 都在 3 月把 2026 全球手机出货量再下修。如果跌幅比联发科指引更深,Q2 2026 谷底可能再下探。手机业务目前还是联发科最大的单一收入来源(53%),它的周期性对短期 EPS 仍是主导变量。
(2) ASIC 确认时点是块状的。ASIC 业务的 NRE 收入按客户 milestone 入账,量产收入按 wafer 出货入账,两者节奏完全不同。任何一个程式延迟(光 Google TPU 一个程式延一季就足够)都会造成 Q4 2026 跟 Q1 2027 之间的非线性收入挪移。Daiwa 的 Rick Hsu 在会后 note 特别点这个风险。
(3) 制程成本上修。N3 / N2 晶圆 ASP 在 2H 2026 有可能再上修——TSMC 在 Q1 2026 业绩说明会也明确谈到「制程定价权」。联发科的「2026 GM 维持 46%」承诺建立在某个成本基线上,如果基线变了,承诺的可信度也会被重新评估。
为什么这份财报是 2026 年 TW 半导体最重要的一份
TSMC Q1 2026 是「供应端」的决定性财报——它告诉市场 AI 半导体供应链仍在加速。
联发科 Q1 2026 是「需求结构」的决定性财报——它告诉市场 AI ASIC 的订单分布正在发生根本性变化。
过去 24 个月,ASIC 设计这条故事线在台股有 3661 世芯-KY 一档纯 play。联发科的 ASIC 业务从 noise 提升到 USD 1B → USD 3B 量级,意味着台股的 AI ASIC 投资 universe 从「一档」扩大到「两档」,而且第二档的市值规模(约 NT$3.5 兆,是世芯的 8–10 倍)足以承接外资 large-cap AI 配置的需求。
Goldman Sachs 把目标价从 NT$2,800 拉到 NT$5,000——街头最高,且是 2026 年单一 PT 上修幅度最大的——本质上就是这个重新定位的市值证明。Morgan Stanley 用 NT$2,588–2,988 的「区间」目标价(不是点值)来反映 2027 ASIC 数字的不确定性,但即使区间中点也比印报前 PT 高 25%+。8 家券商全面上修,0 家降评。
这份财报的核心问题不是「联发科 Q1 赚多少」,而是「联发科 2027 年 EPS 应该被定价到多少」。蔡力行第一次提供了能让市场推算这件事的具体数字。