Oracle 的资本支出,已经超过了它的全部营收
一份超出预期的财报,市场用三十分钟就抛掉了
Oracle 在 9 月 10 日周四收盘后公布财报。盘后市场很买账:发布后半小时内股价一度冲到 $167.69,盘后时段最终收在 $159.26,较当天下午 $152.94 的收盘价上涨 4.13%。
然后,开盘了。Oracle 一开盘就报 $164.38,高开 7.48%,随后触及 $166.00;开盘后不到五分钟,就一度被砸到 $154.35。收盘定格在 $150.28,全天跌 1.74%,较自己的开盘价低了 8.58%,基本收在当日最低。成交 5,520 万股,是此前十个交易日均量的 3.79 倍,其中超过四分之一是在开盘后的头半小时里换手的。
这不是板块的问题。同一天,Amazon 涨 1.94%、Alphabet 涨 1.53%、Microsoft 涨 0.65%,标普 500 涨 0.85%,追踪 Oracle 同业的软件 ETF 涨 0.32%。只有 Oracle 在跌。从前一晚的兴奋,到第二天早上的集合竞价,财报里有什么东西改变了人们的想法——而改变想法的不是增长数字。
那条线,被越过去了
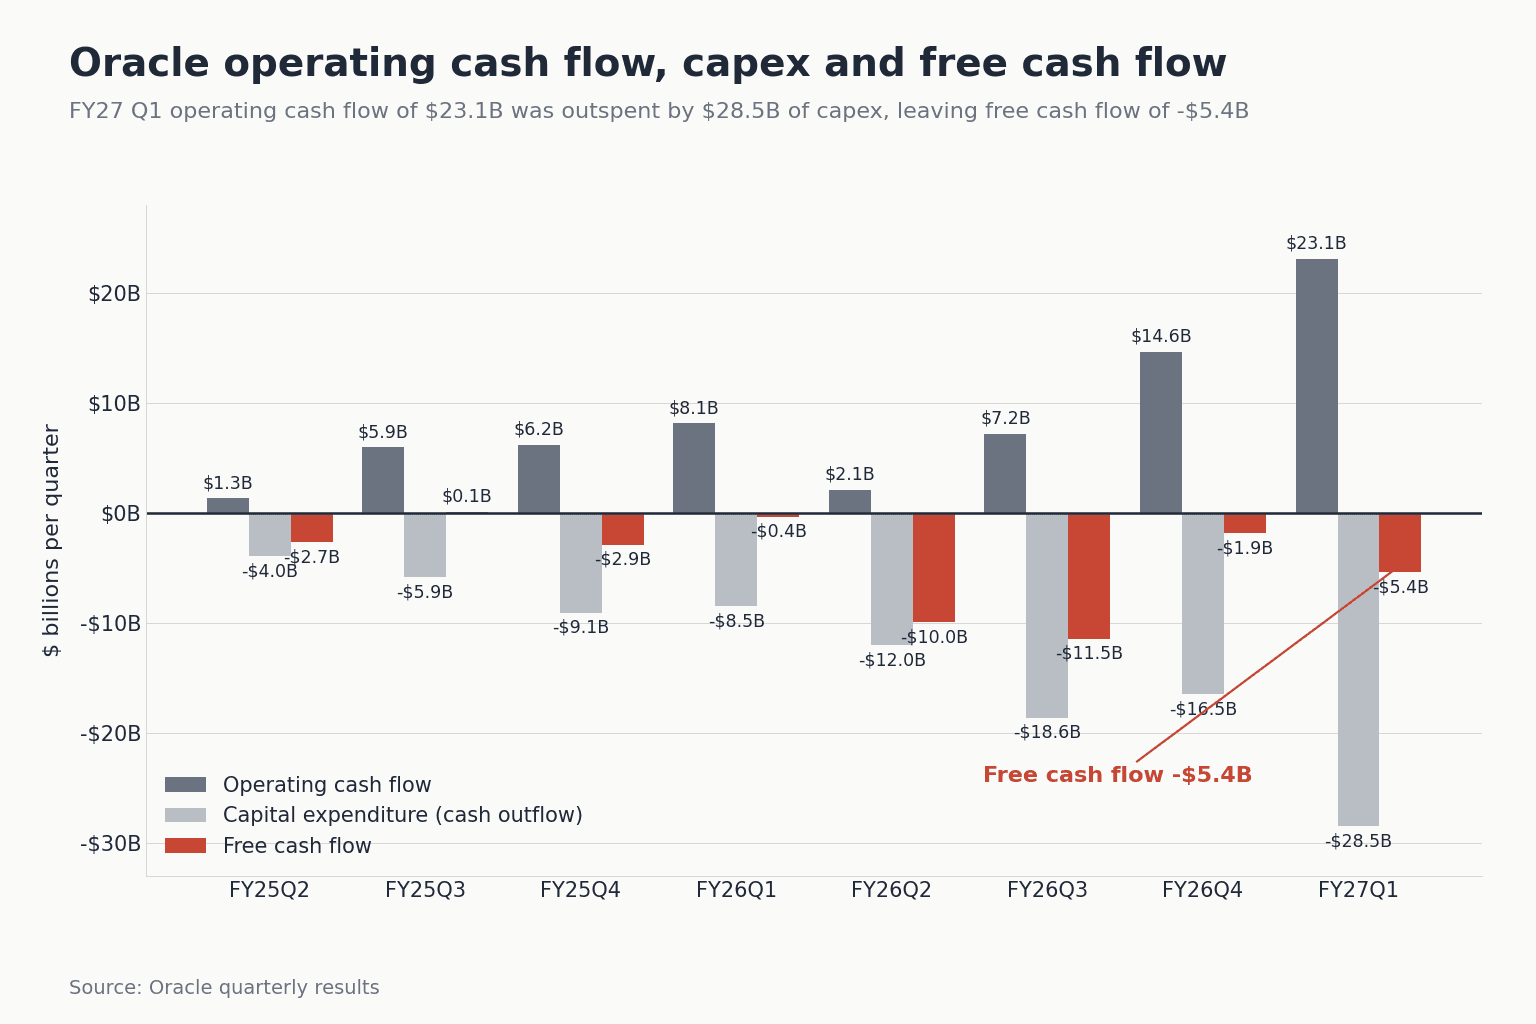
Oracle 一个季度就在不动产与设备上砸下 $28,499M,较前一个季度增长 73%。光是这一个季度的投入,就超过 FY2025 一整个财年 $21,215M 的资本支出总额。
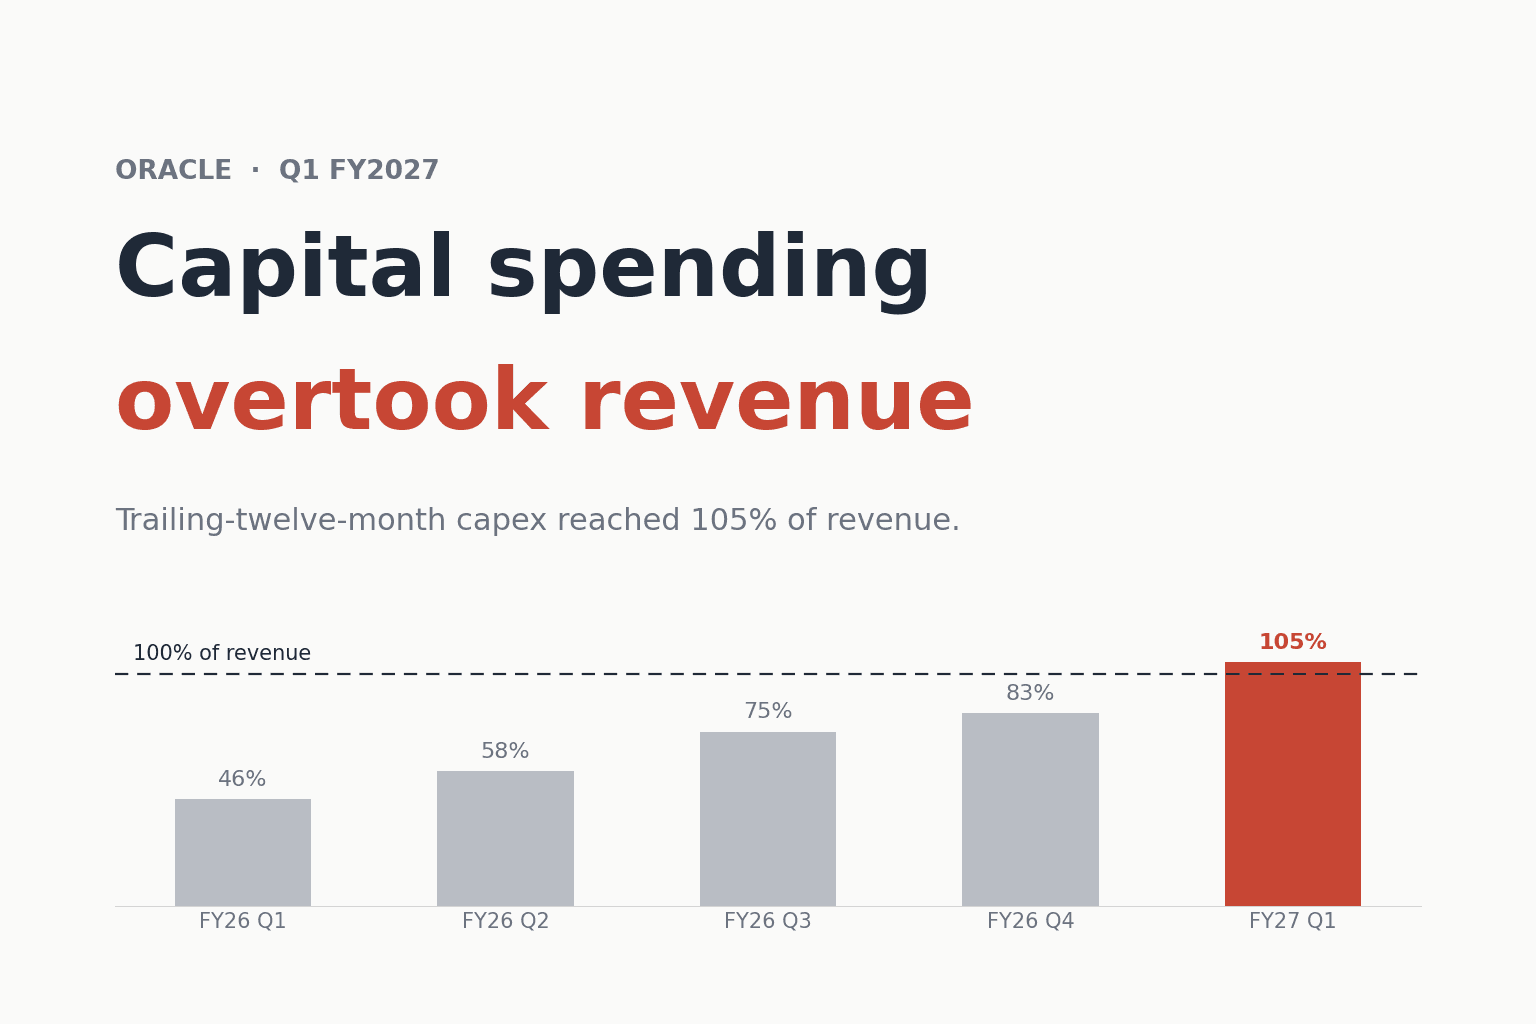
把最近四个季度叠在一起,会得到一个还没有任何一家大型软件公司出现过的比率。**过去 12 个月资本支出 $75,660M,对上同期营收 $71,777M:105%。**Oracle 如今投进数据中心、芯片和土地的现金,已经多过它从客户手里收到的钱。一年前,同一个比率是 46%。
这么拼命建设是有理由的。Oracle 本季度交付了 850 兆瓦的 AI 产能,约为上一季度全季交付量的三倍,也相当于它上一个财年全年建设量的 73%,其中装进了超过 30 万颗 GPU。芯片利用率高达 97.9%。联席 CEO Clay Magouyrk 说,较旧的芯片到期时,这些产能是以高出原合同 20% 的价格续约或转售出去的——而承载它们的硬件,大多已经用了四年甚至更久。这是整份财报里最干净利落的一条证据:推着 Oracle 往前走的是需求,不是指望。
现金流那个标题,要打个星号
财报以创纪录的经营性现金流开场:$23,103M,同比增长 184%。照字面读,这句话的意思是 Oracle 的生意突然开始吐出接近三倍的现金。并没有。
Oracle 自己的对账表显示,其中 $11,363M 是带有重大融资成分的客户预付款。客户为算力提前付了钱。会计准则要求把这笔钱计入经营活动,尽管它的实质更接近“向客户借钱”,而不是“把账收回来”。剔除之后,经营活动产生的现金约为 $11.7B——离一年前的 $8.1B 并不远,绝不是它的三倍。
这里没有任何隐瞒或不当。Oracle 自己就把这个数字放在了那张把资本支出与所谓“净现金支出”对账的表里,而这些预付款,正是管理层已经讲了两个季度的那套合同结构在账上的直接体现。在业绩发布会上,有分析师提出新合同不需要额外的资本支出,Magouyrk 的纠正相当精确:“我没说过,我也不认为我或 Hilary 说过,那不需要额外的 CapEx。我们说的是,它不需要 Oracle 再拿出额外的现金。”这笔支出仍然记在 Oracle 的资产负债表上,变的是——谁来出这笔钱。
无论怎么算,本季度自由现金流为 -$5,396M,过去 12 个月合计为 -$28.7B。
这些钱买到了什么
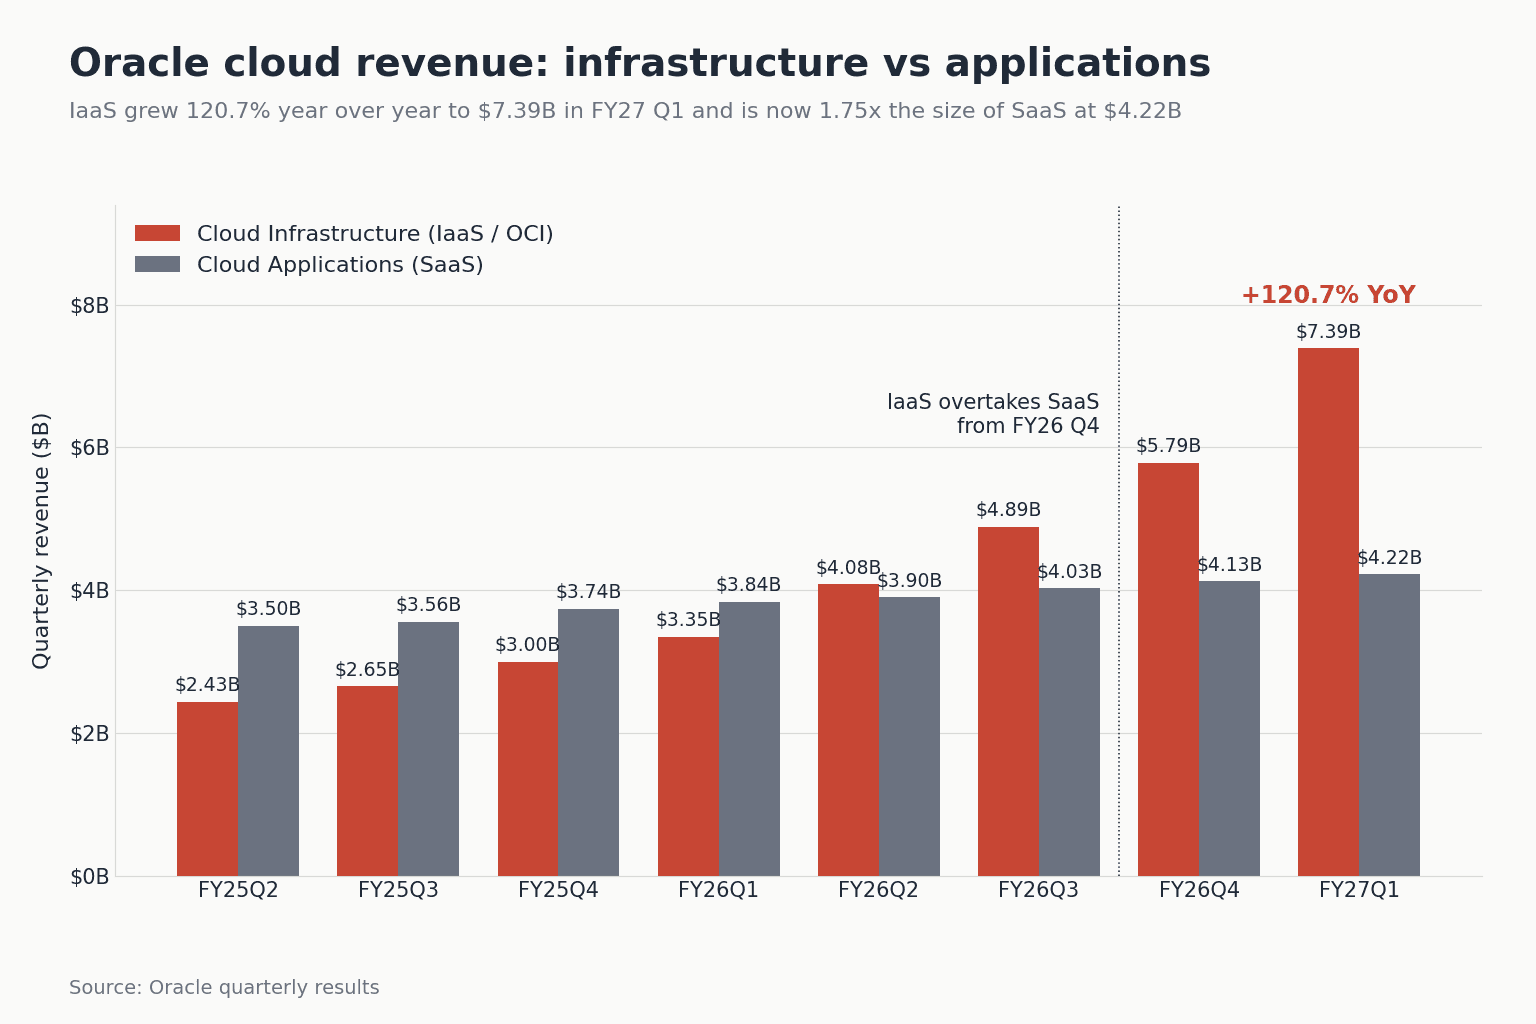
单看经营,这个季度确实出色。营收 $19,345M,同比增长 29.6%,创下纪录。这也是 Oracle 史上第一次,财年首季在创纪录的第四季度之后还能环比增长。Cloud Infrastructure 达到 $7,388M,同比增长 120.7%,连续第六个季度加速,单靠自己就贡献了 $1,601M 的环比营收增量。它如今占到整家公司的 38.2%,一年前这个数字还是 22.4%。
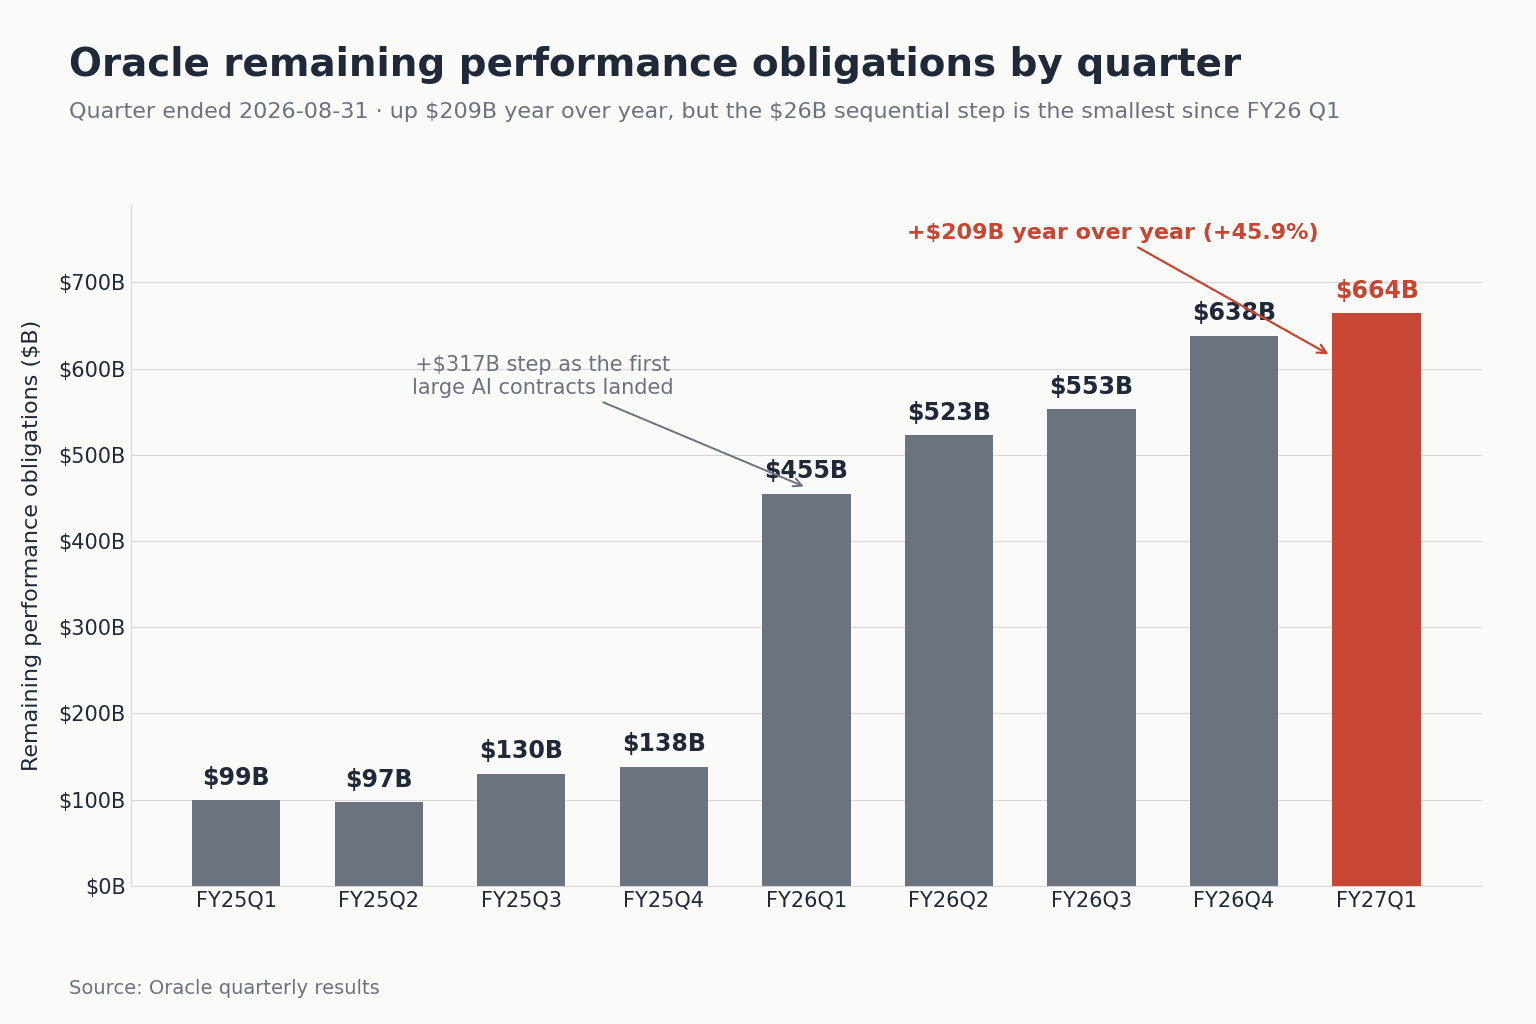
Oracle 以剩余履约义务口径披露的积压订单达到 $664B——这个数字理解成“已经签下、但还没交付的活”最贴切。本季度 Oracle 新签的 AI 云合同超过 $30B。不过环比只增加了 $26B,是这类合同开始进来以来最小的一次,原因是同期约有 $11.6B 的云收入从积压订单里确认了出去。CFO Hilary Maxson 现在预计,这份积压订单约有一半会在未来 36 个月内转化为营收。
利润率:上头被压,下头守住
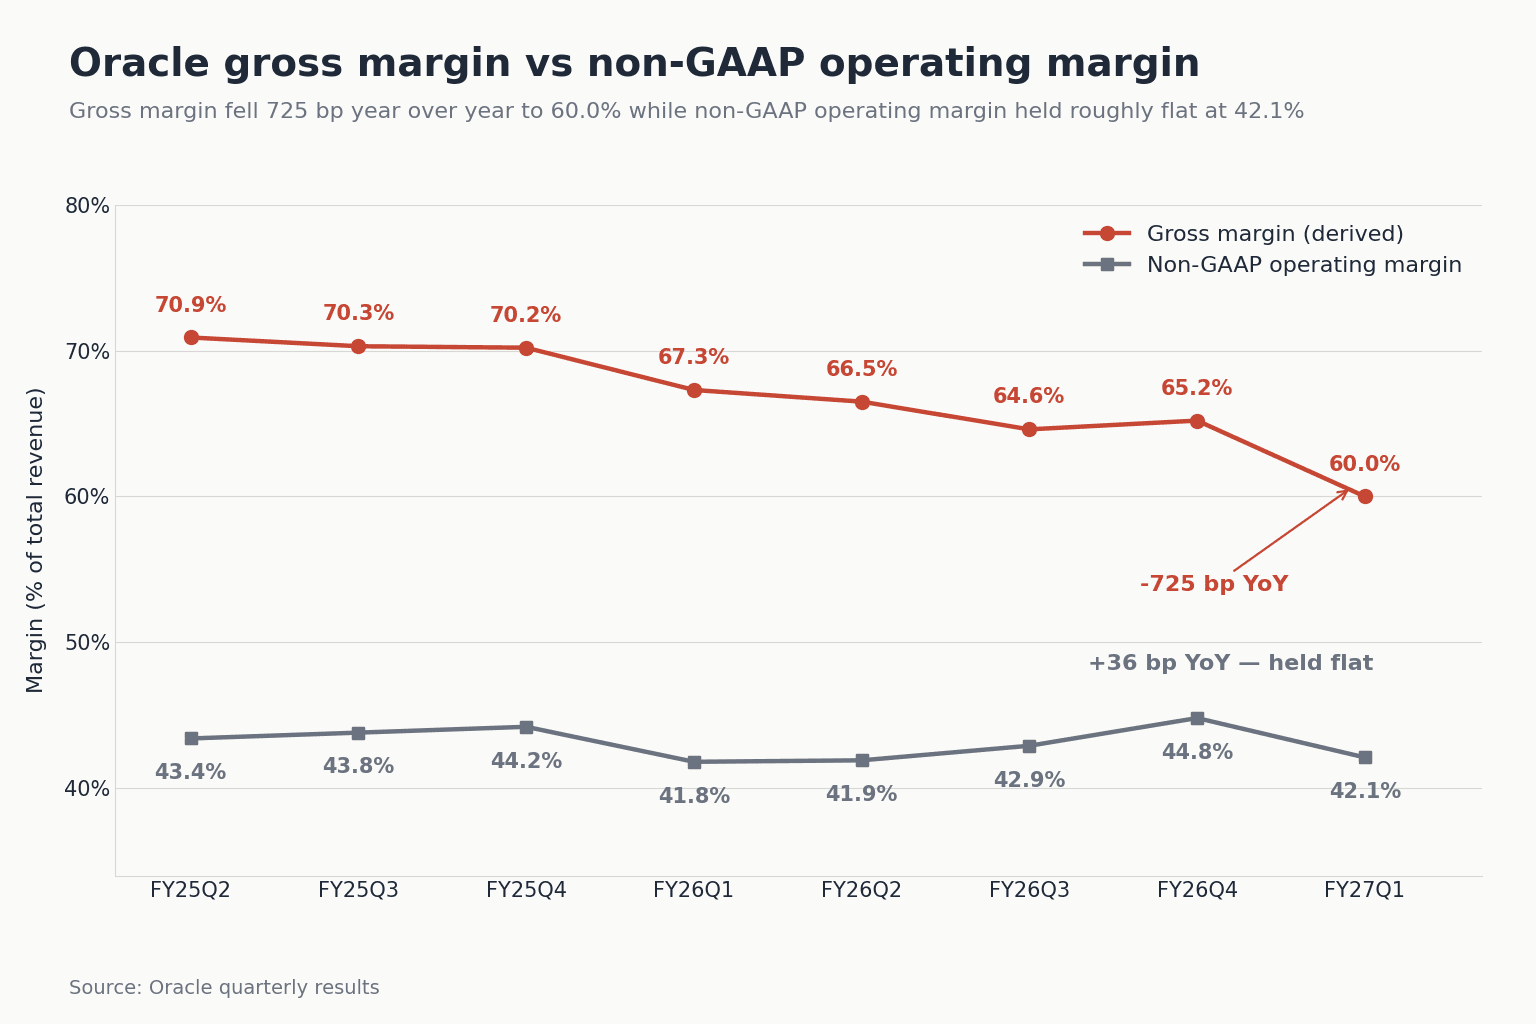
毛利率同比下滑约七个百分点至 60.0%,是图中八个季度里最弱的一次。原因并不复杂:那些已经通电、却还没填满的数据中心带来的折旧。云与软件的成本项增长 77.4%,季度折旧额更是翻倍有余,达到 $3,156M。
但非 GAAP 营业利润率持平在 42.1%。这是在毛利线以下做到的:销售与市场费用砍了 12.2%,研发费用砍了 3.6%,无形资产摊销砍了 51.9%,重组费用砍了 77.3%。Maxson 对分析师表示,她把营业利润率视为“我们最终想要盯住的那个点”,对毛利率则只肯说从这里开始应该会走平,把细节留给 10 月的投资者日。
17 位分析师,零评级调整
卖方的反应,罕见地在“按兵不动”这件事上高度一致。17 份研报全部出自 9 月 11 日,没有任何一家上调或下调评级。四家下调目标价,RBC 下手最重,从 $190 砍到 $165。两家上调,幅度只是象征性的。11 家干脆原样重申。六家有动作的机构合计净变动为 -$73。
目标价区间如今从 RBC 的 $165 一直拉到 Guggenheim 的 $400,在一只 $150 的股票上摊开了 $235 的差距。这不是共识,这是一场还没打完的争论。而且,**财报后全街的每一个目标价,连最悲观的那个,都高于 Oracle 的实际股价。**小幅上调目标价的 Barclays 直言,它对这波抛售感到不解。
财务数据取自 Oracle 于 2026 年 9 月 10 日向 SEC 提交的 FY2027 Q1 财报(Form 8-K Item 2.02 Exhibit 99.1)及随附的业绩发布会。股价与成交量为 2026 年 9 月 10 日与 9 月 11 日交易时段的交易所数据。分析师动作取自 RBC Capital、BMO Capital、Stifel、UBS、Barclays、Guggenheim、Cantor Fitzgerald、TD Cowen、DA Davidson、Stephens、Citi、Bernstein、Deutsche Bank、Wells Fargo、Bank of America、JPMorgan 与 Morgan Stanley 的公开研究,转引自 Benzinga 与 CNBC。