Merck 报出 $4.2B GAAP 亏损——重点是它上面那条 $8B 的 KEYTRUDA
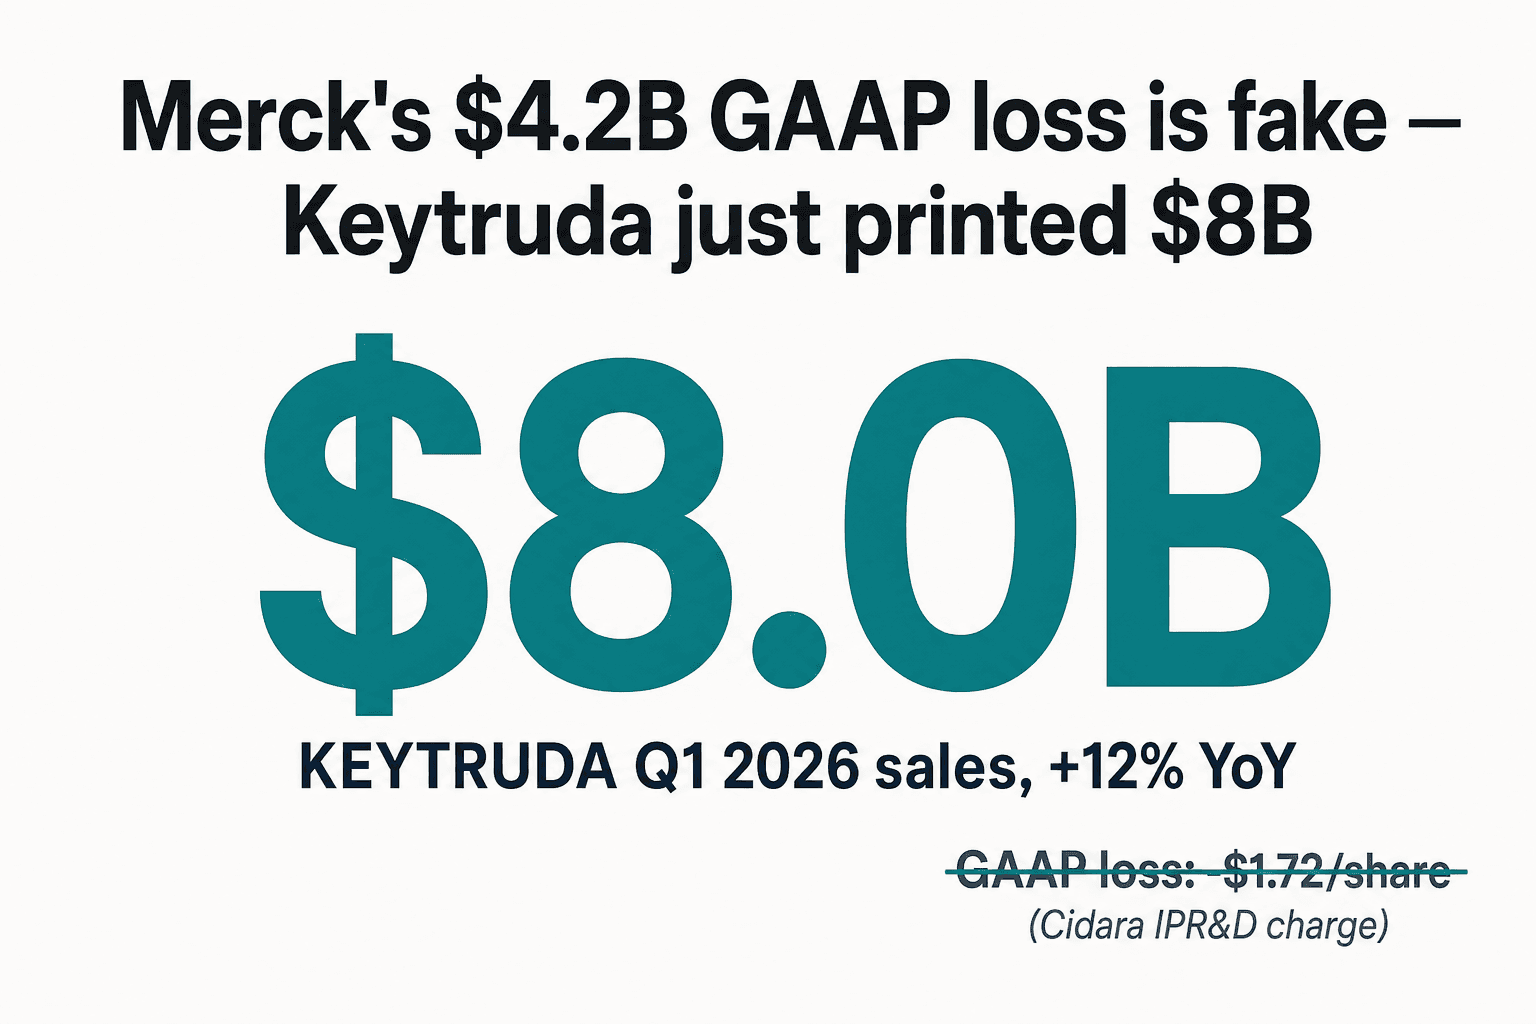
Merck Q1 2026 这份财报,相当于同时印出两个故事。最上面那一行——$4.24B GAAP 亏损、每股 -$1.72——看起来像灾难。紧邻它上方的那条 $8.0B KEYTRUDA 季度销售,看起来像美股大型药企里质量最高的一份季报。
两件事都是真的。表面亏损 100% 来自 1 月完成的 Cidara Therapeutics 收购:$3.62/股 的 IPR&D 是真实花掉的现金,但这是一次性、单期入账的会计处理。把这笔扣除,分析师端落在 底层 Non-GAAP EPS 约 $2.34,高于去年同期的 $2.22。
把费用剥离后剩下的,是一份干净的 beat-and-raise。营收 $16.29B vs 市场共识 $15.82B;Non-GAAP EPS -$1.28 vs 预期 -$1.51(市场共识本来就把费用算进去了)。全年 2026 营收指引下限上调,EPS 两端都上调。
市场用了 30 分钟做完这道算术,然后当天股价收 +2.1%。
KEYTRUDA 在做 KEYTRUDA 该做的事
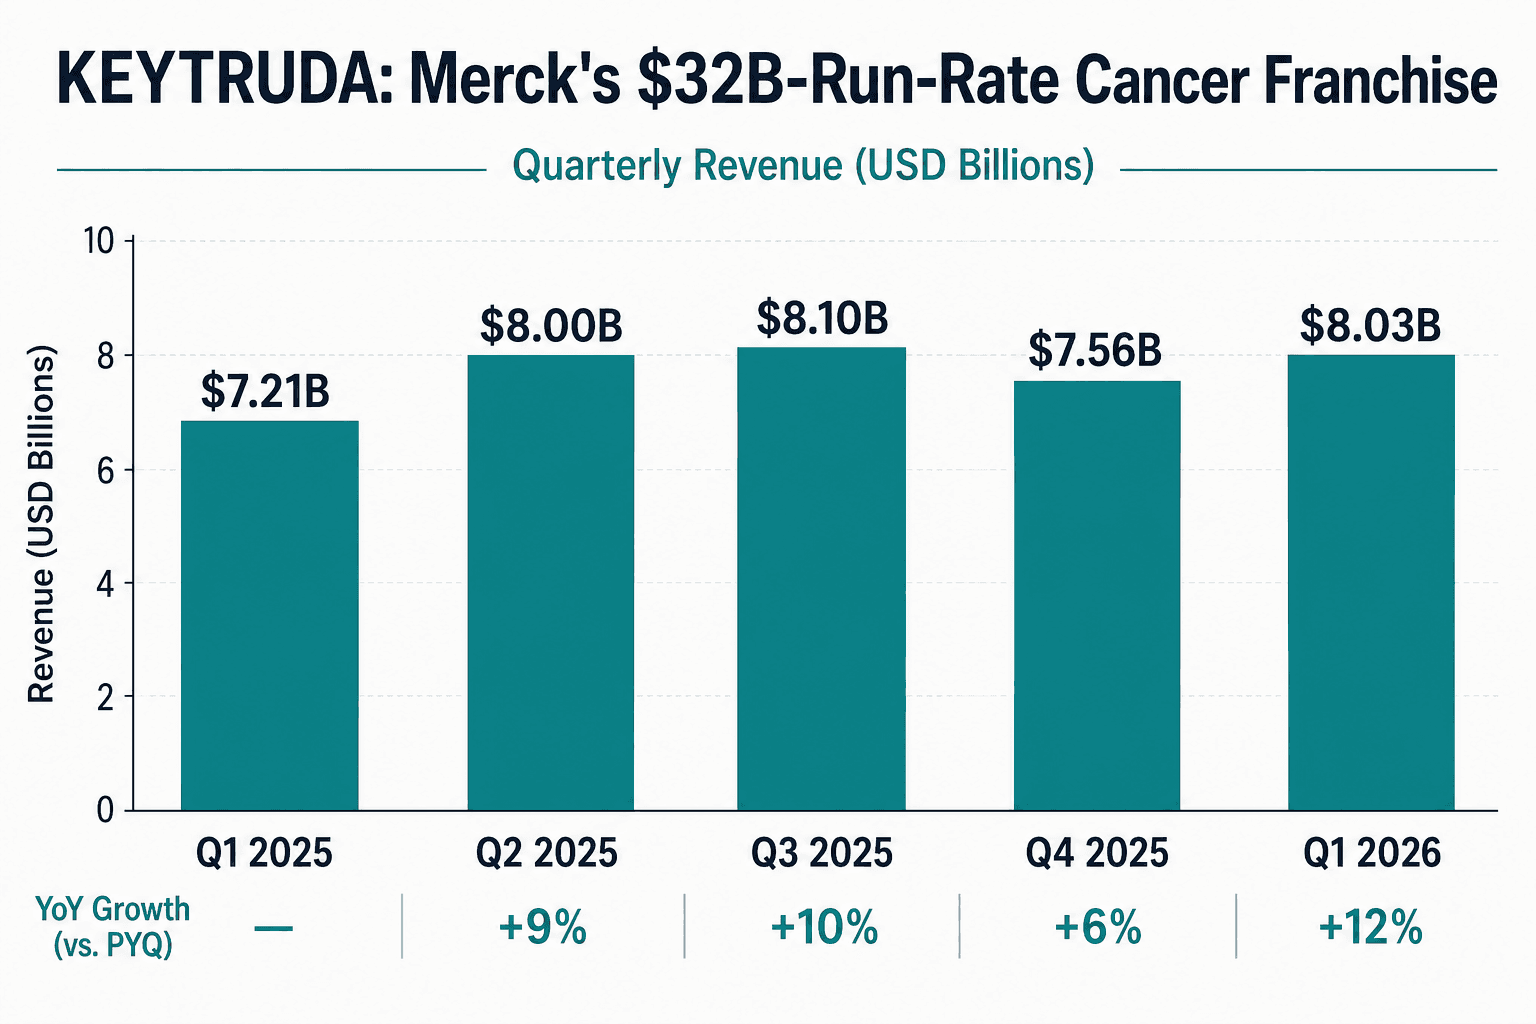
KEYTRUDA 的数学三年来没变过:这是一支 $32B 的药。Q1 2026 入账 $8.03B,YoY +12%(ex-FX +8%)。增长拆两段:早期适应症(三阴性乳腺癌、宫颈癌、肾细胞癌)持续放量;转移性适应症里尿路上皮癌仍是主力。
新的变化是 KEYTRUDA QLEX——皮下注射剂型。Q1QLEX 销售 $128M,较 Q4 2025 的 $40M 大幅加速(Q3 2025 取得 FDA 对所有实体瘤适应症的批准后,Q1 2026 是首个完整放量季度)。这条曲线为什么重要?KEYTRUDA 静脉注射剂型的专利 2028 年到期,Merck 跨越专利悬崖的桥梁,就是把现有 IV 业务里尽可能多的份额转到 SC 剂型上,而 SC 剂型有自己独立的专利保护期。
QLEX 目前占 KEYTRUDA 总销售约 1.6%。等到 2028 年那道墙撞过来时,这个比例需要从 1.6% 升到几十个百分点,franchise 才有可能守住目前水平。Q1 的增长轨迹在告诉你:曲线在变陡。
WINREVAIR 是真正的突破
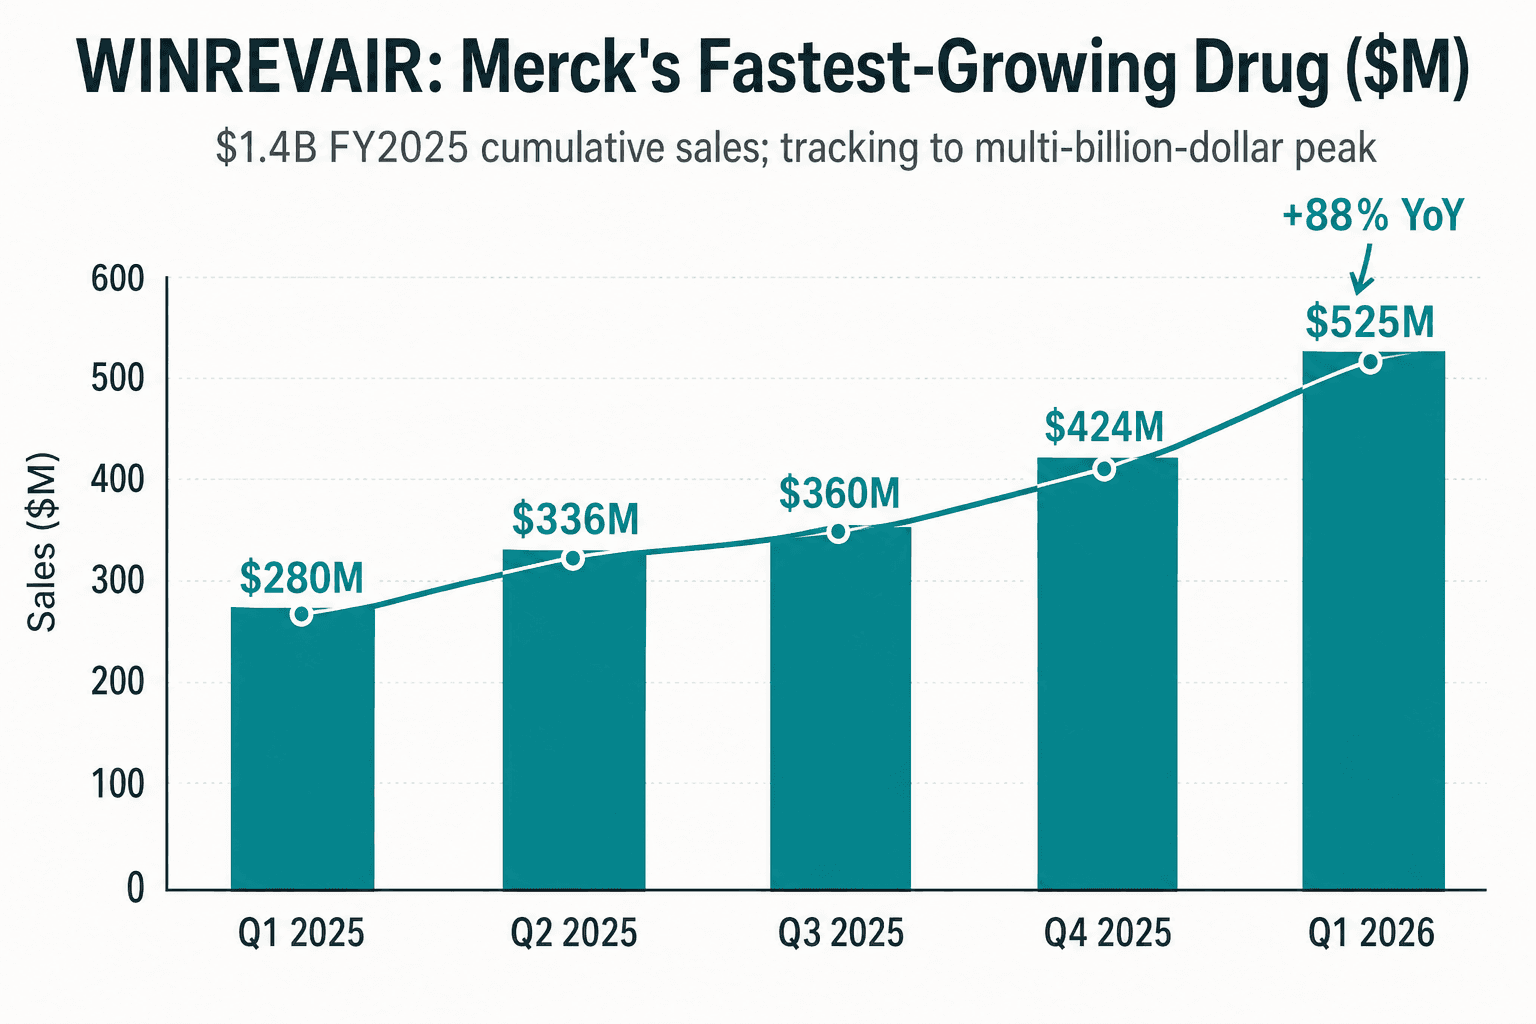
WINREVAIR(sotatercept;肺动脉高压 PAH)是 Merck 损益表上唯一一支正在实时 re-rating 的产品。Q1 2026 销售 $525M,YoY +88%,而且环比加速:Q4 2025 $424M、Q3 2025 $360M、Q2 2025 $336M。
如果 Q1 的季度销售能在全年延续,2026 年全年 WINREVAIR 大约落在 $2.5B。卖方对它的峰值销售预测在持续上调——多数现在落在 2020 年代后期 $5–7B 区间,包含全部国际市场上市后的贡献。WINREVAIR 还吃到 PAH 领域少有仿制药竞争,加上罕见病/特殊用药定价结构这两个结构性优势。
对投资者而言,WINREVAIR 的角色很具体:它是「post-KEYTRUDA 增长故事」的压缩版。如果你相信它能走到几十亿美元的峰值,2028 LOE 故事的权重就会被稀释。
Gardasil 中国问题没解决,但也没继续恶化
Gardasil Q1 2026 销售 $1.069B,YoY -19%(ex-FX -22%)。听起来不好,但这是该 franchise 五个季度以来 跌幅最小的一次——前面几个季度是中国需求降温叠加日本国家补种计划尾声,把绝对规模压下来。
对照组:Q2 2025 -55%、Q4 2025(全年口径)-39%。Q1 2026 -19% 这个数字告诉你,中国需求那一段最深的下杀可能已经过去。但这不等于 franchise 从这里开始上行——要上行,要么美国市场再加速,要么中国渠道订单重新打开,两者都不在 Merck 2026 指引的内置假设里。
Cidara、Terns 与 IPR&D 费用是什么意思
$3.62/股 的 Cidara IPR&D 费用,是会计上那种「就出现一次、永远不会再为这笔案子出现第二次」的线。Cidara 引入的是 CD388——一支长效流感抗病毒候选药,Merck 认为可以做成几十亿美元规模的产品。你信不信另说,但这个 费用不是经常性的营收压制,是一期性的非现金调整。
接着是 Terns Pharmaceuticals——Merck 为这笔交易支付约 $5.8B 对价(预计 5 月完成),将在 Q2 再记一笔 约 $2.35/股 的 IPR&D 费用。Terns 引入的是 TERN-701:针对 CML 的 BCR-ABL 变构抑制剂,直接对标现有 CML 药物(包括 BMY 的 Sprycel、Pfizer 的 Bosulif)失效后的耐药性患者池。
连续两个季度出现大型 IPR&D 摊销并不常见。这也是 CEO Robert Davis 战略最直接可见的证据:用当下的现金流,提前组装一个 post-KEYTRUDA 投资组合,赶在 2028 年那道墙之前。空头担心的是两个大型并购挤在 90 天内整合的执行风险;多头则把这些费用视为「Merck 本来就应该做的并购的代价」。
上调指引才是真正的悄悄话
Merck 将 2026 年全年营收指引从 $65.5B–$67.0B 上调至 $65.8B–$67.0B(上限不动,下限 +$3 亿);Non-GAAP EPS 从 $5.00–$5.15 上调至 $5.04–$5.16。
幅度不大,但方向才是关键。今年才走完三个月,加上 Terns 那笔 $5.8B 的并购尚未完成(一般情况下会下调 EPS 以吸收稀释),Merck 还有信心把指引下限往上拉,意味着底层业务跑得比预期快。这是一句信心的话,不是一句超预期的话。
Q2(7 月底)要看什么
下一份季报,三件事会定义它。
第一,QLEX 季度营收能否继续环比放量。如果 Q2 落在 $200–250M 区间,LOE 桥梁论点将获得有意义的顺风。如果停在 $130–150M,空头会开始说 SC 转换有上限。
第二,Q2 如何吸收 Terns 的费用。预计会再出现一次 GAAP/Non-GAAP 双亏(~$2.35/股 摊销)。重点不在头条数字,而在剔除费用后的底层数字。
第三,Gardasil 能否维持 -19% 或更小的跌幅。如果 Q2、Q3 跌幅收窄到 -10% 以下,中国稳定论为真;如果回到 -25% 以上,这条 franchise 结构性下移。
目前最贴合数据的那句话很简单:GAAP 那一行是噪声,KEYTRUDA + WINREVAIR 那两行是信号。Merck 正在实时购买它的 post-2028 投资组合,而底层业务跑得比计划快。