Micron 2026 财年第三季度:HBM 超级周期推动毛利率创 85% 纪录
一家内存厂商,刚刚交出了软件般的毛利率
在其历史的大部分时间里,Micron 都是一门教科书式的大宗商品生意。它生产服务器、手机、汽车和笔记本电脑里的内存芯片,也经历过一轮又一轮残酷的盛衰周期——一旦供给追上需求,价格便应声崩塌。40% 的毛利率,曾被视为一个好年景。
2026 财年第三季度,这个截至 5 月 28 日、并于 6 月 24 日公布的季度,打破了这一框架。营收创下 414.6 亿美元的纪录,环比增长 73.7%,同比大增 345.7%。Non-GAAP 毛利率——扣除芯片直接制造成本后所剩的营收占比——达到 84.9%。Non-GAAP 每股收益为 25.11 美元,是去年同期的十倍有余。随后,管理层将本季度营收指引定在约 500 亿美元,远高于华尔街的预期。
这样的数字,正是一场真正短缺的财务印记。其背后的故事,是 AI 基建狂潮,撞上了一个产能怎么也跟不上的行业。
缘起:这个季度是怎么炼成的
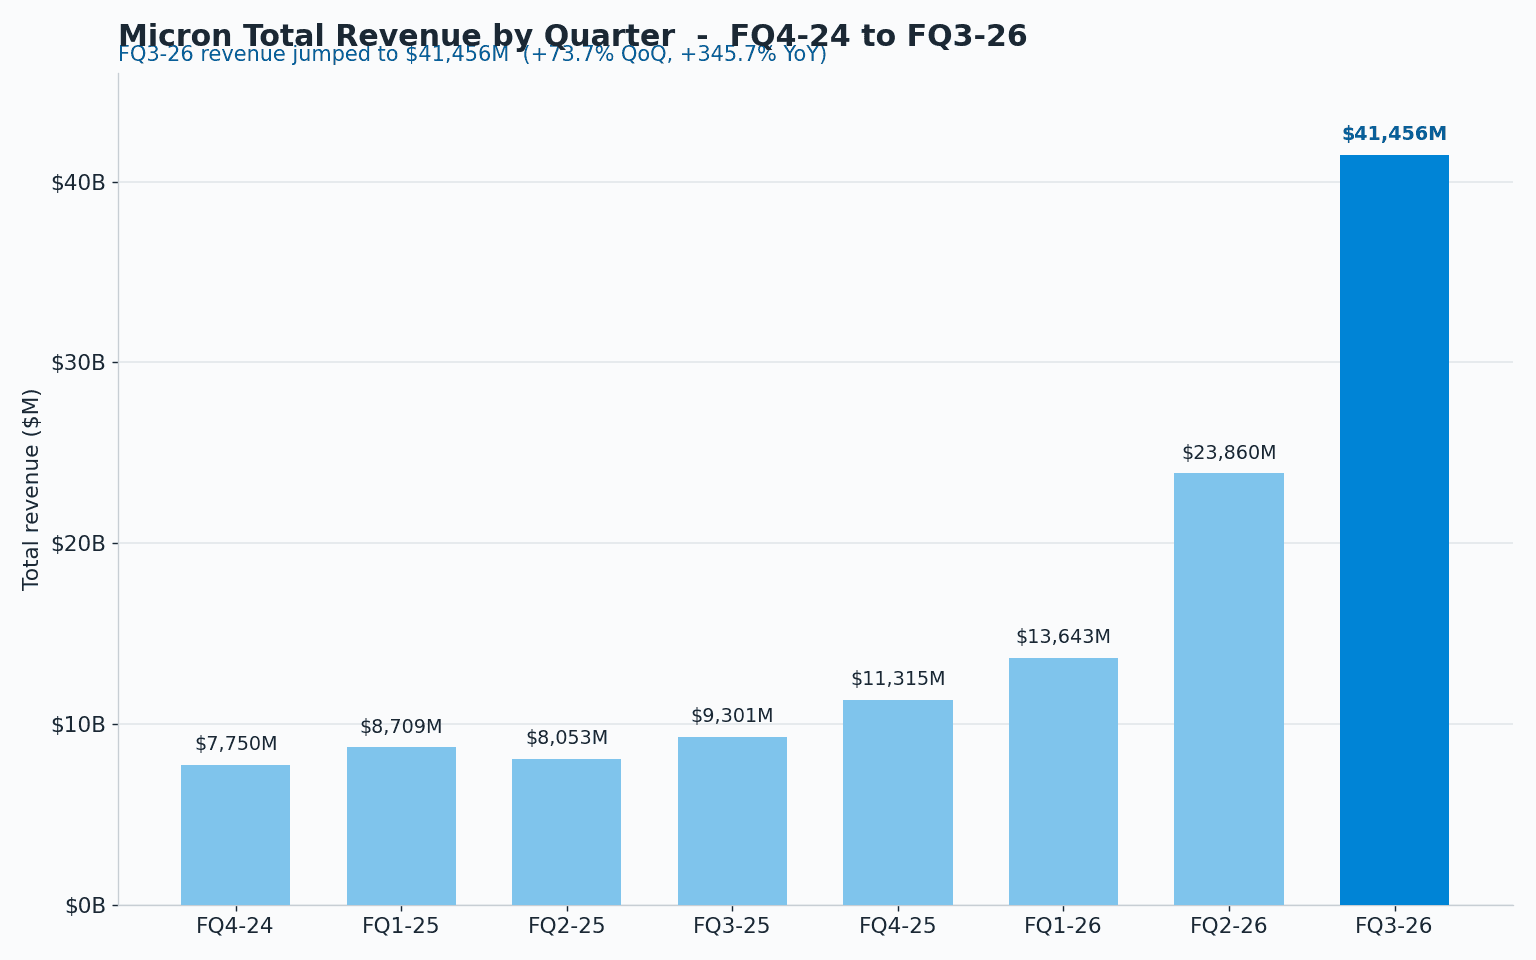
营收这条线,把故事讲得最清楚。八个季度前,Micron 的营收为 77.5 亿美元。这个季度则是 414.6 亿美元。用首席财务官 Mark Murphy 的话说,176 亿美元的环比增幅是公司史上之最。
背后有两个推手:价格大幅上涨,产品结构向高端升级。DRAM——为处理器供给数据的高速工作内存——平均售价环比上涨约 60%,而实际出货的位元(bit)量仅以个位数低位增长。用于长期存储的闪存 NAND,价格涨幅则在 80% 出头。当出货量没怎么增加,却能把每颗芯片卖出高得多的价格,营收和毛利率自然双双飙升。这正是供给短缺反映在损益表上的样子。
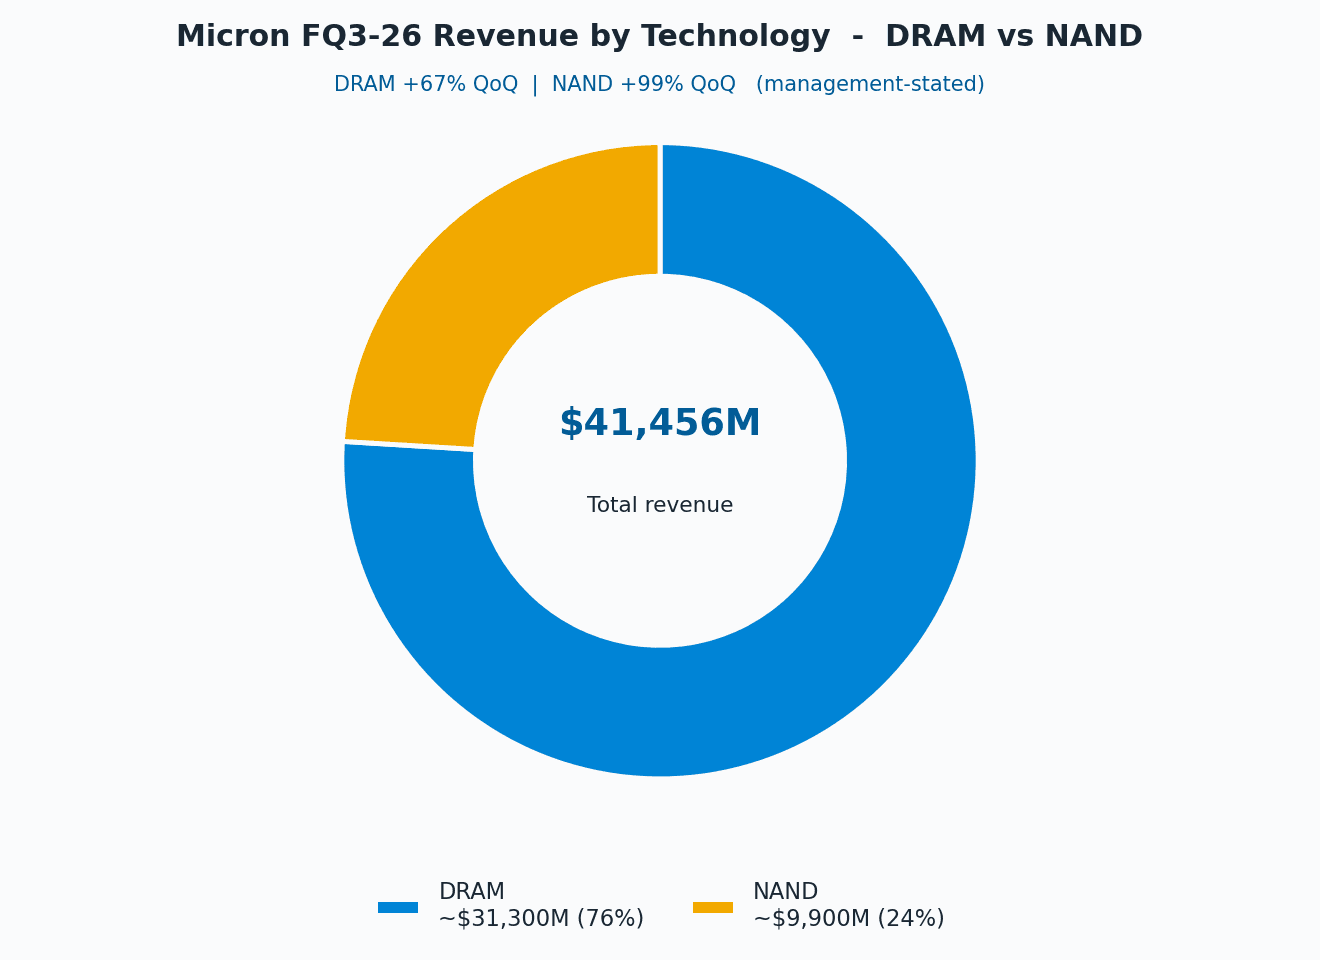
Micron 在其申报文件中并未单独披露 DRAM 与 NAND 的金额,因此这些拆分数据来自管理层在业绩发布会上的发言:DRAM 约为 313 亿美元,占营收 76%;NAND 约 99 亿美元,占 24%。两者均创下纪录。
毛利率拔地而起
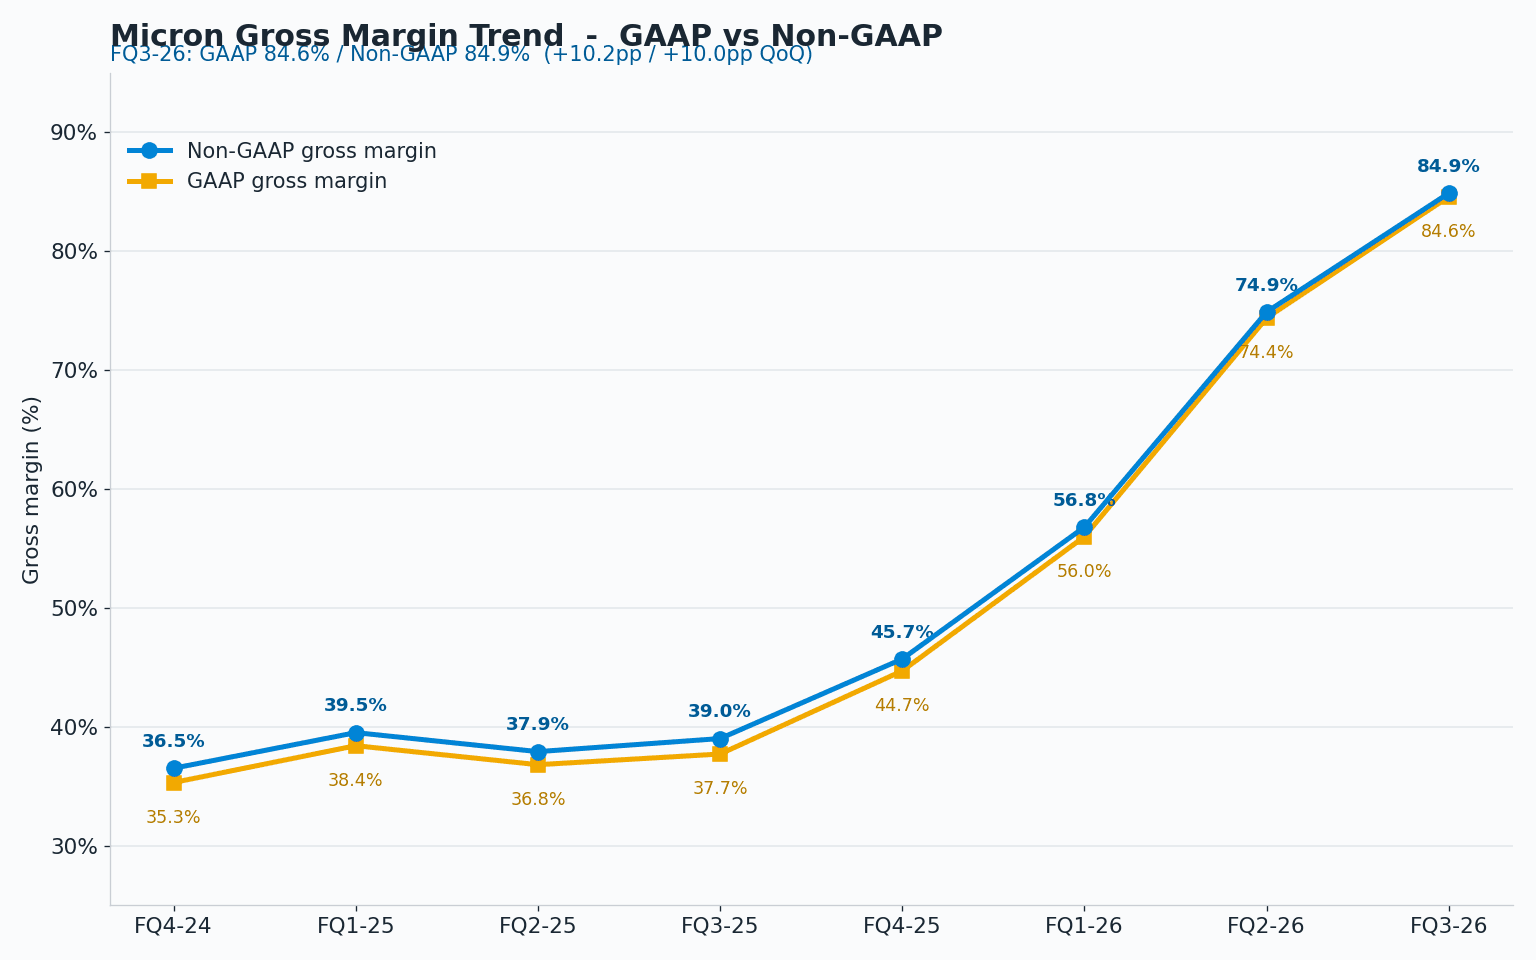
这张毛利率图,才是让人停下脚步的那一张。毛利率衡量的是,每一美元销售额在扣除直接生产成本后还剩下多少。一年前,Micron 的 Non-GAAP 毛利率为 39%。这个季度则是 84.9%,仅环比就提升了约 10 个百分点。还要扣除研发与管理费用的营业利润率,也达到了 81%。
这种量级的毛利率,通常是软件公司的地盘,而非一家蚀刻硅片的工厂。它之所以出现,是因为短缺之中价格的上涨远远跑赢了成本,也因为价值最高的那批产品挑起了更大的担子。管理层坦言,这并不是一个正常水平。约 86% 的第四季度指引,已假设涨价节奏开始降温。
数据中心,如今就是故事的全部
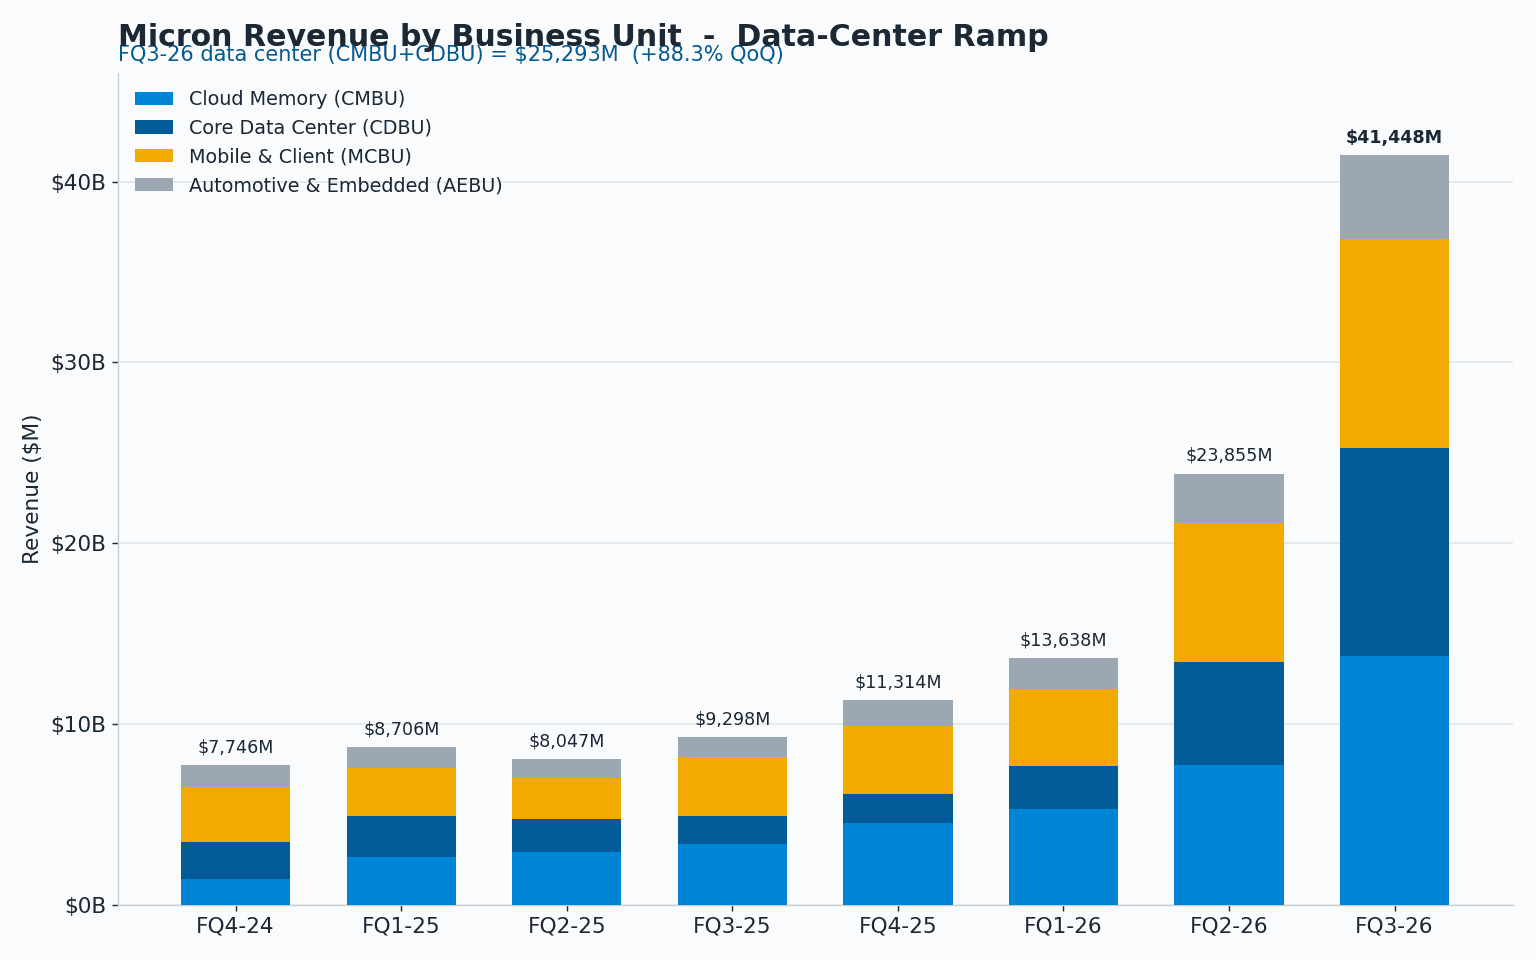
Micron 把营收划入四个业务部门。服务于 AI 数据中心的两个部门——云内存(Cloud Memory)和核心数据中心(Core Data Center)——本季度合计带来 253 亿美元营收,较前三个月增长 88%。这一数字,比本财年之前任何一个季度全公司的营收都要高。管理层称,数据中心业务的年化营收已超过 1000 亿美元。
居于其核心的,是高带宽内存(HBM)。这是把 DRAM 垂直堆叠成塔、并紧贴 AI 加速器芯片摆放的产品,让数据传输的时延降到极低——这恰恰是训练和运行大型 AI 模型所需要的。Micron 表示,其最新一代产品 HBM4 的出货营收已突破 10 亿美元,放量速度约为上一代的两倍。公司如今预计,HBM 的整体市场规模将在 2027 年突破 1000 亿美元,比此前的预测提前了一年。
移动、客户端、汽车和嵌入式部门也都实现了增长,但这个季度真正的信号是:Micron 已经首先是一家面向 AI 数据中心的供应商。
管理层押注的是什么
最具分量的披露,并不是损益表上的某个数字,而是那本合同簿。Micron 已签下 16 份战略客户协议——这些多年期协议与其最大的买家锁定了出货量与价格,大多覆盖 2026 至 2030 年。这些合同累计的承诺价值约为 1000 亿美元。
它们采用“照付不议”(take-or-pay)结构,即客户承诺买下约定的量;用首席业务官 Sumit Sadana 直白的话说,这些协议“无法取消。协议中没有任何条款让客户得以抽身离场”。每份协议在合同期内都设有价格下限,并在接近当前市价处设有上限。其用意,是打破内存价格毫无征兆崩塌的历史规律。Sadana 对这场更广泛短缺的定调同样直截了当:“位元出货量的增长,如今已不再真正由需求决定,实际上更多是由供给决定。”
首席执行官 Sanjay Mehrotra 把这一切归结到一起,称创纪录的业绩和更强劲的展望“反映了内存在 AI 时代的战略价值”,而这些多年期协议应能“增强公司业绩的持久性和可预测性”。
资产负债表也印证了这笔横财。经调整自由现金流——扣除日常运营和业务投资后所剩的现金——创下 183 亿美元的纪录。
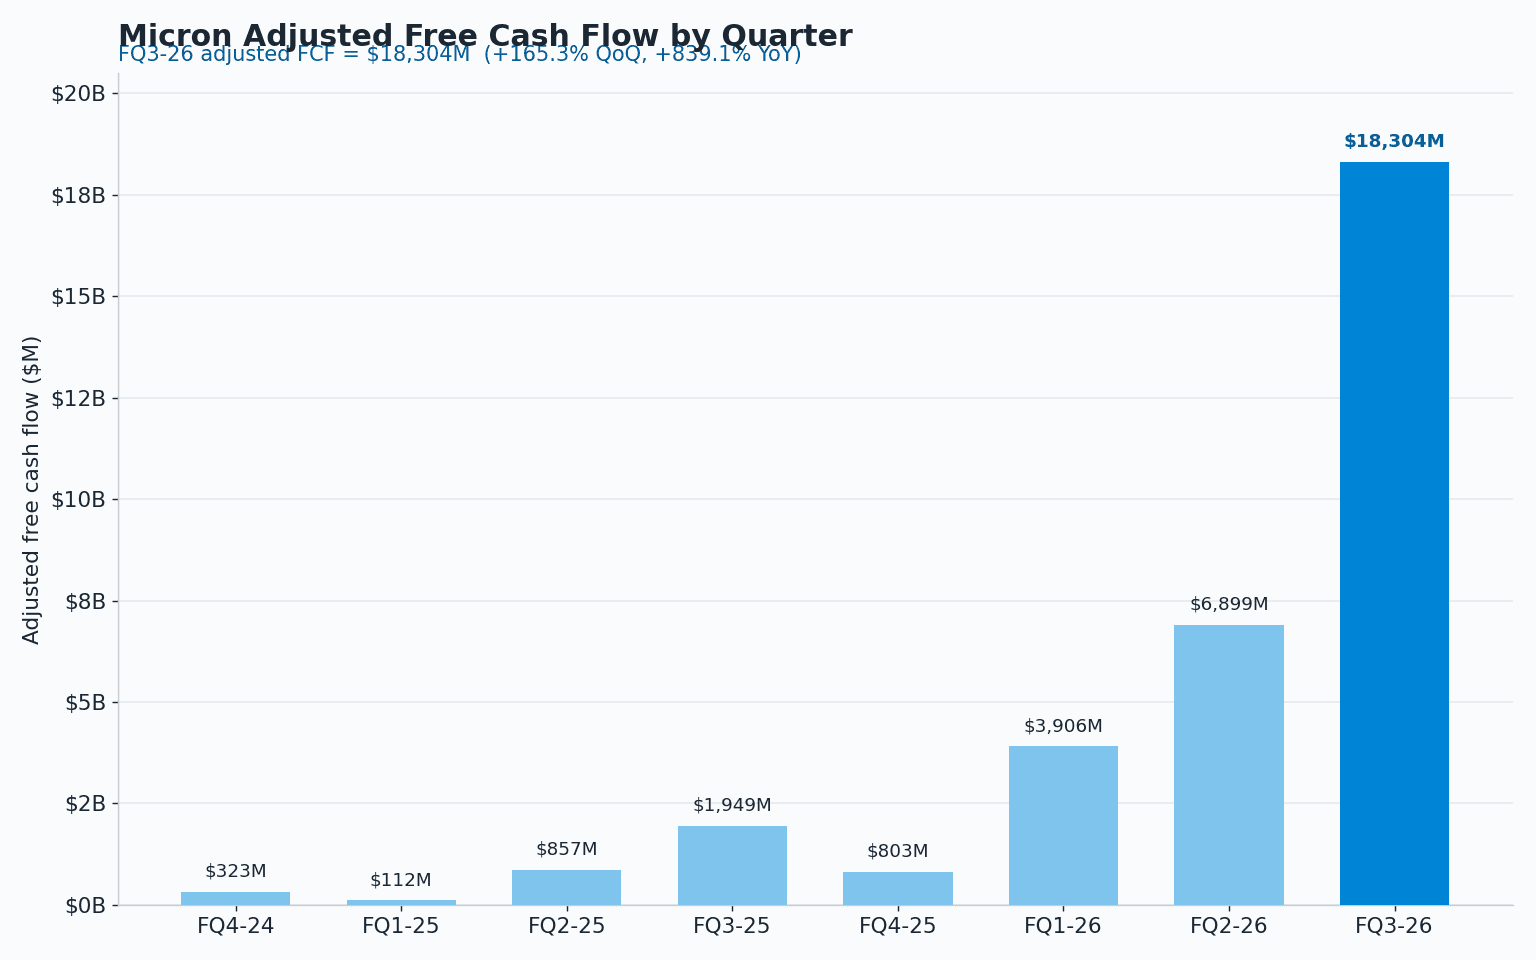
Micron 在季末持有 302 亿美元的现金及投资,将债务削减 44 亿美元至 57 亿美元,并宣布派发每股 0.15 美元的季度股息。资本支出也在攀升,全年资本支出上调至约 270 亿美元,用于在爱达荷州、纽约州、中国台湾和新加坡兴建新的晶圆厂。
华尔街,与那唯一的空头
在财报发布之前,分析师的反应就已非同寻常。在 6 月 24 日之前的数周里,多数卖方目标价被翻倍甚至翻三倍。UBS 将目标价从 535 美元上调至 1625 美元,Susquehanna 给出全华尔街最高的 1750 美元,而 Bank of America、Stifel、Wedbush 和 Morgan Stanley 则都落在 1050 至 1500 美元之间。共同的逻辑是:这场内存短缺是结构性的,而非以往那种短周期——这就为把 Micron 更多地当作一家 AI 基础设施公司、而非大宗商品芯片厂商来估值提供了依据。
值得注意的反对者是高盛,它即便把目标价上调至 900 美元,仍维持“中性”评级。其分析师称约 85% 的毛利率“前所未有”,并质疑一旦 Micron、三星和 SK 海力士同时扩产,这种毛利率能否持续。这才是真正的争论所在。多头买的是合同簿和结构性短缺的逻辑;空头则在提醒所有人:内存向来都是有周期的。
至少在隔夜,股价站在了多头一边,盘后交易上涨约 13% 至 16%。这波上涨是从一个疲软的基础上起跳的:前一日,受韩国 KOSPI 指数暴跌约 10% 拖累的全市场抛售影响,该股曾下跌超过 12%——那是一场宏观层面的冲击,与 Micron 自身毫无关系。
前瞻
对于 2026 财年第四季度,Micron 给出的指引为:营收约 500 亿美元(上下浮动 10 亿美元)、毛利率接近 86%、Non-GAAP 每股收益约 31 美元。若兑现,这将又是一个大幅刷新的纪录,并把公司推上一个两年前还难以想象的年化营收节奏。
决定未来一年走向的那个问题,正是高盛所追问的。在这个行业,约 85% 的毛利率从未能长久维持。Micron 的答案是它的合同簿——在大部分出货量上锁定到 2030 年的下限价格。如果这些下限能在新产能到来时守住,这就不再是一轮周期,而会变成一段高位平台期。如果守不住,这个季度就会被解读为顶点。接下来的几份财报,将揭晓究竟是哪一种。