NVIDIA FY27 Q2:拿毛利率换 70% 的增长
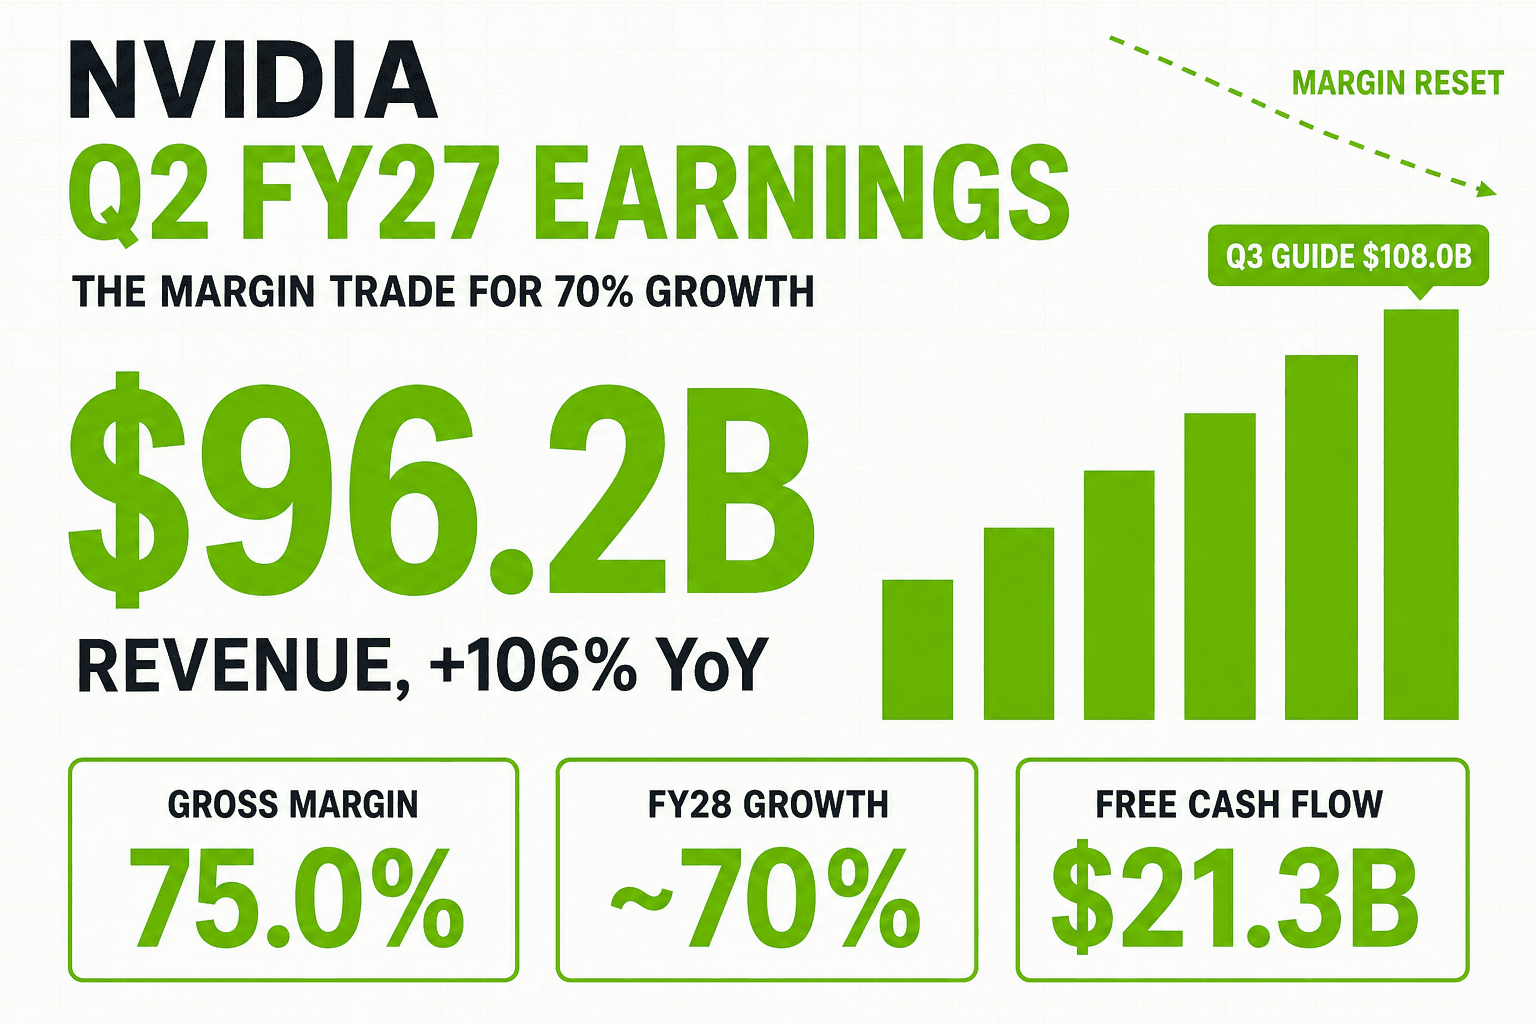
NVIDIA 周三晚间交出了公司史上最大的一个季度,股价一度跌了 3%。
几个小时后,它涨了近 5%。中间没有任何一个数字变过。变的是 Colette Kress 开了口。
先看这份财报
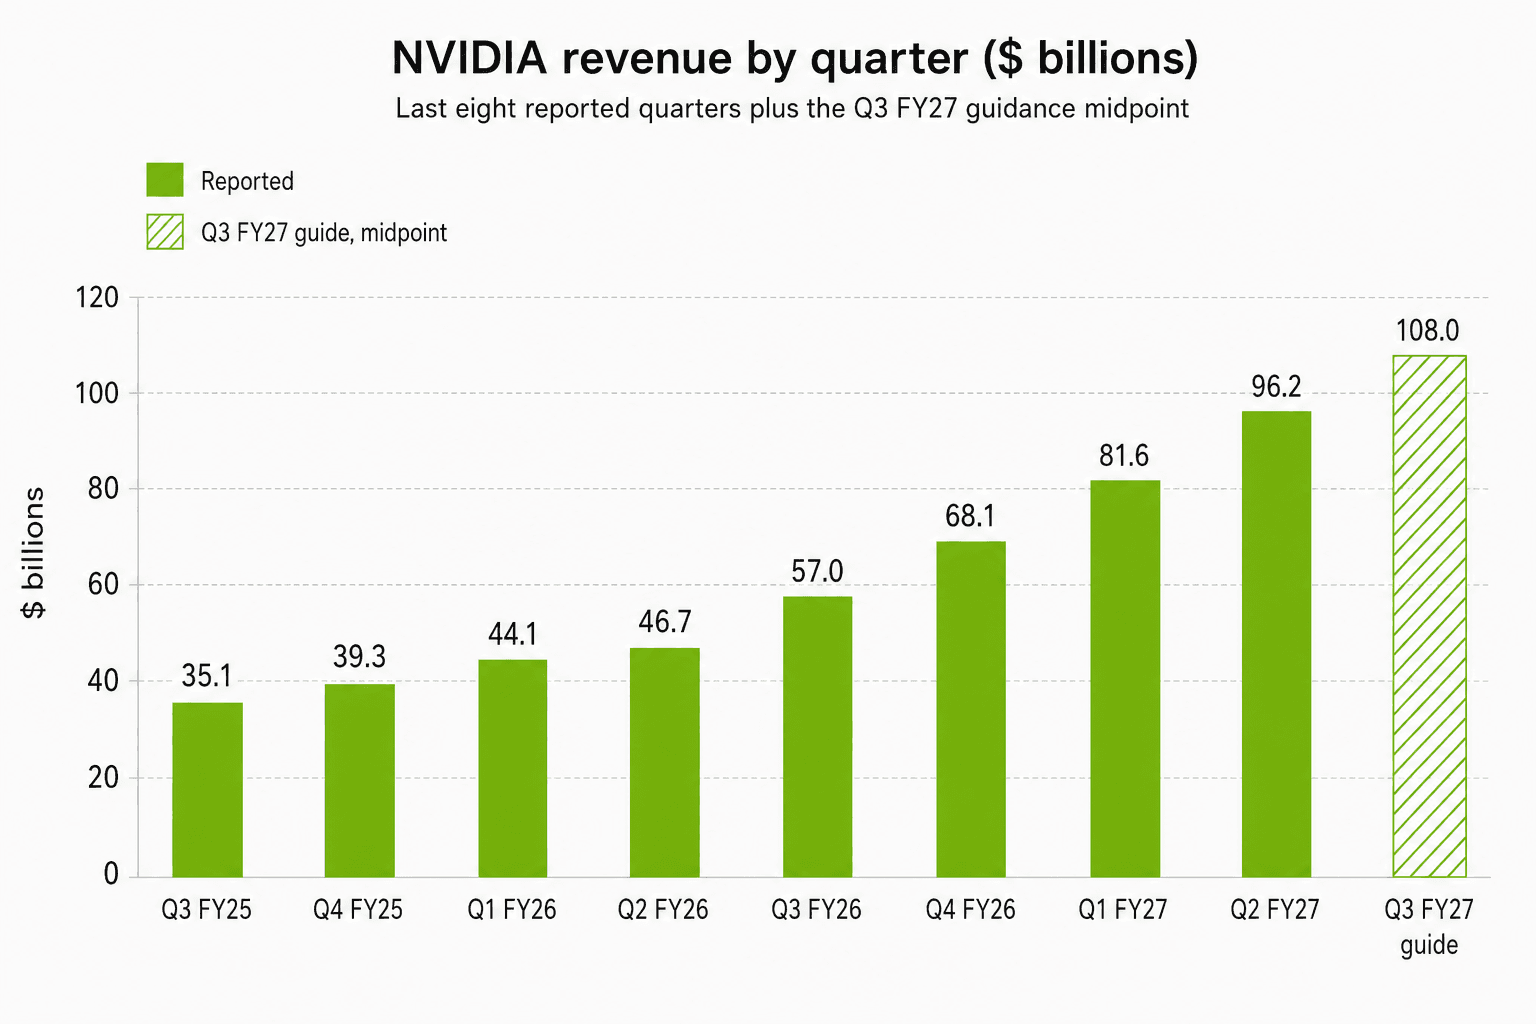
截至 7 月 26 日的这个季度,营收 $96.22B,同比 +105.9%、环比 +17.9%。数据中心做到 $89.02B,同比 +116.6%。Edge Computing 做到 $7.20B,同比 +27.5%——这条线现在把已经停用的 Gaming、Professional Visualization、Automotive 和 OEM 四个口径全部吸收了进来。GAAP 营业利润 $63.73B,营业利润率 66.2%。Q3 业绩指引 $108.0B ± 2%,隐含环比 +12.2%,而且这份指引假设来自中国的数据中心算力营收为零。
Kress 在业绩发布会开场的说法是,增长“已连续第 4 个季度加速”。一家单季做 $96B 的公司,还在提速。
先把会计口径说清楚,免得有人引错 EPS(每股收益)。GAAP 摊薄 EPS $2.46 里含了 $7.77B 的股权证券净收益,这也是为什么 GAAP 净利润环比只增长 2.3%,营业利润却环比增长了 19.0%。真正反映主营业务的是 non-GAAP 摊薄 EPS $2.22,同比 +119.8%。
扭转盘面的那一句话
然后 Kress 说了这么一句:“我们预计 FY2028 营收增长约 70%。这是一份受供给约束的展望。”
NVIDIA 从来没有提前给过全年指引。华尔街当时的模型大约是 44%。Jensen Huang 在问答环节讲得更满:“即便需求远不止 70%,我们的供给让我们有把握交付 70%。”他随后又补了一句:“不受约束的话会高得多……我们今年可是同比增长了 100%。”
这个数字不在 8-K 里。它出自业绩发布会的发言稿,应当当成管理层的看法来读,而不是正式申报的业绩指引。市场不在乎这个区别。NVDA 当天正常交易时段收在 $209.66,跌 1.59%;财报一出,盘后一度跌到 −3%,到美东时间 22:12 报 $219.53,涨 4.71%。这是收复失地,不是改写纪录——5 月 20 日的收盘价是 $223.47。纪录没等来,重新定价倒是来了:周四跳空高开在 $222.86,全天一次都没有回补盘后那个价位,收在 $227.98,涨 8.74%,是大约 14 个月来最强的一个交易日,已经越过 5 月那个收盘价,但离 $236.54 的高点还差一截。
ACIE 现在比云厂商跑得还快
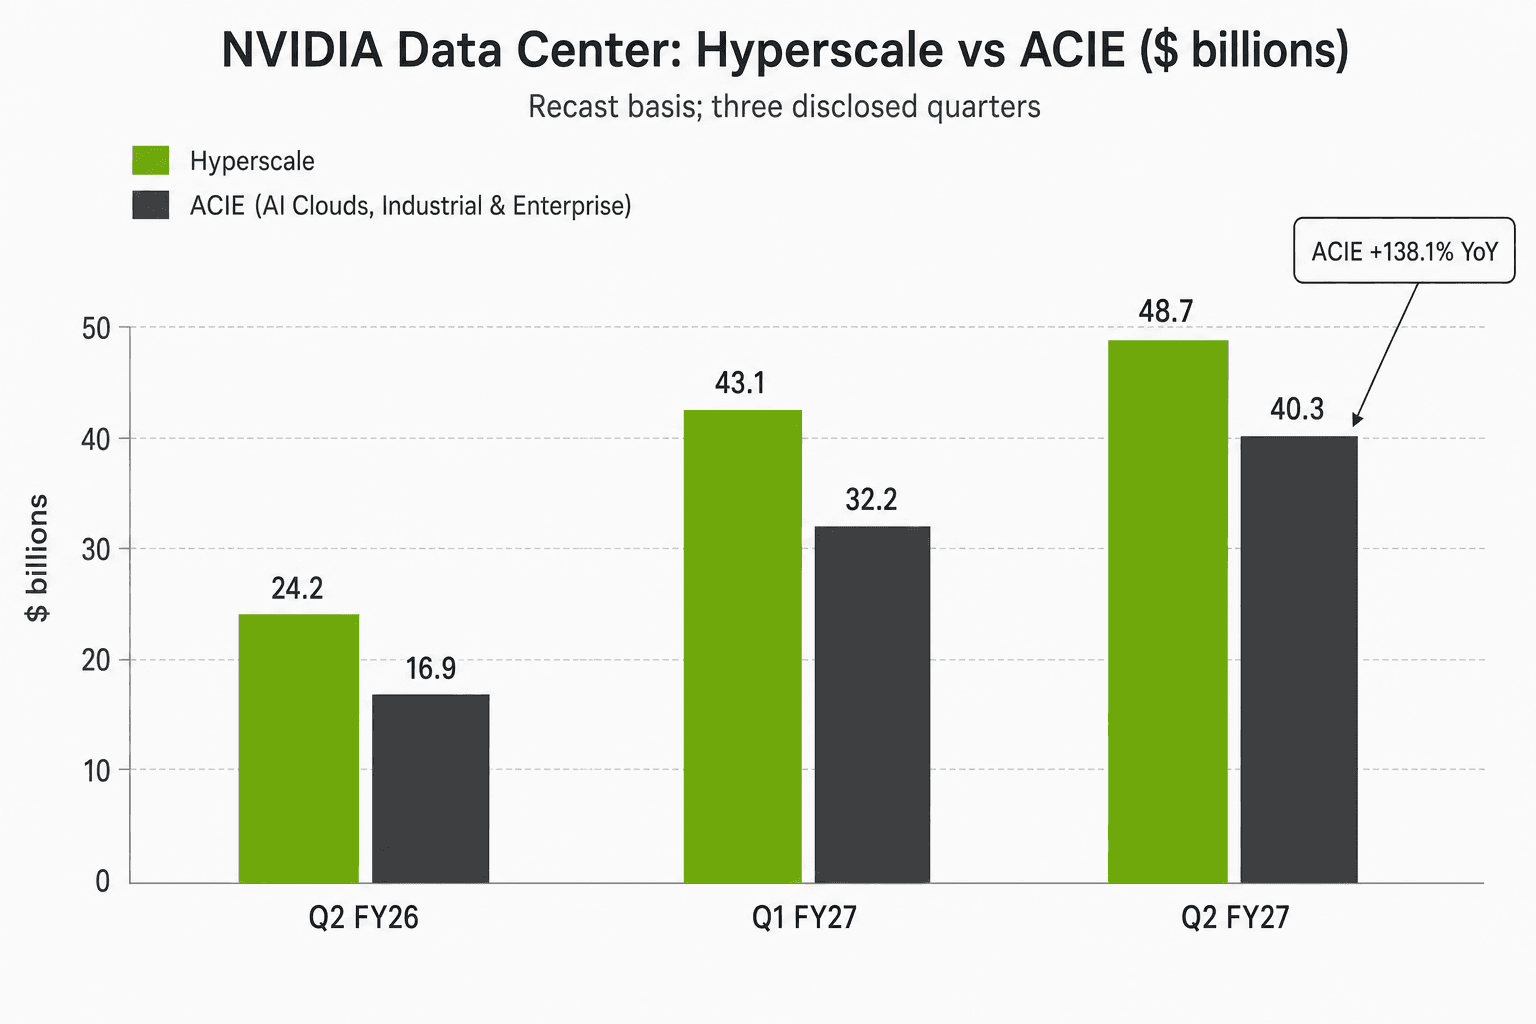
Hyperscale 营收 $48.71B,同比 +101.5%、环比 +13.1%。ACIE 是 $40.31B,同比 +138.1%、环比 +25.2%。Hyperscale 在数据中心里的占比,已经从一年前的 58.8% 滑到 54.7%。
想拿上个季度做对比的人,先注意一个口径变化:NVIDIA 把一家公司“因其商业模式发生变化”从 ACIE 划进 Hyperscale,并追溯调整了此前各期。5 月公布的那份拆分作废了,按现行口径只有三个季度的数据。
集中度也在说同一件事。最大的单一直接客户占总营收的比重,从一年前的 23% 降到 16%;本季只有一家直接客户跨过 10% 的披露门槛,去年同期是两家。主权 AI 营收环比增长 35%,同比增长逾两倍。Kress 预计非超大规模云客户的需求最终会稳定在“大约数据中心业务的一半”;Q3 的增长由 ACIE 带动,Q4 则随着 Vera Rubin 供给上量,Hyperscale 重新加速。
这笔交易:拿毛利率换增长
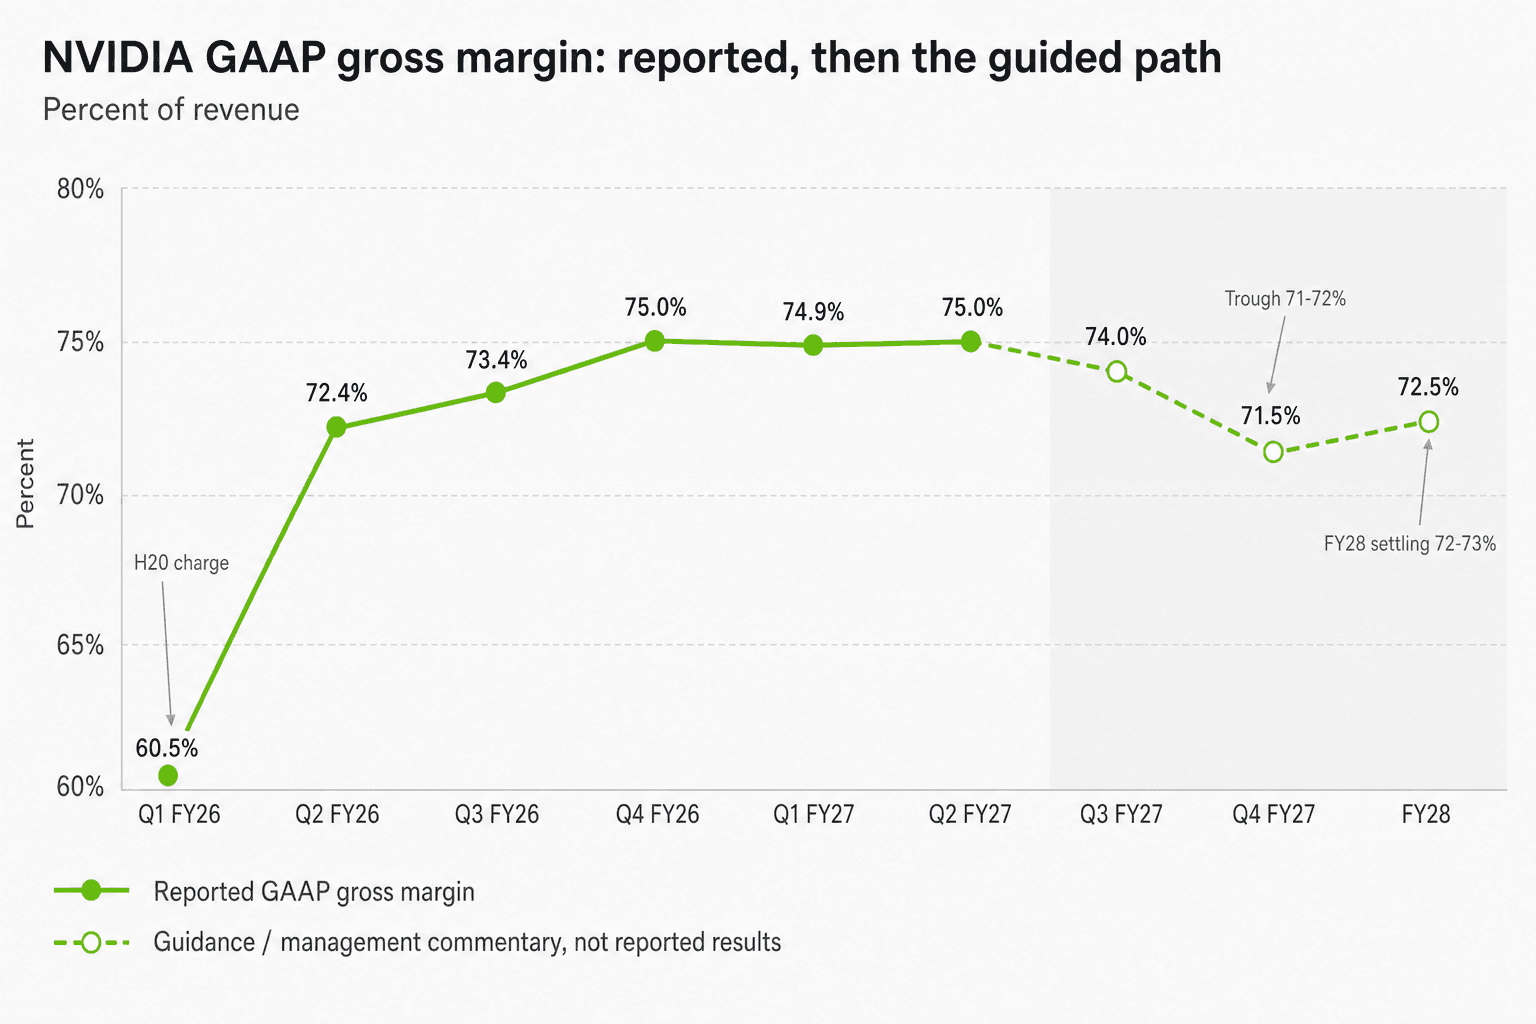
GAAP 与 non-GAAP 毛利率都是 75.0%,环比持平。写进 8-K 的 Q3 指引是 74.0% ± 50 bps。剩下的路径,是 Kress 自己在业绩发布会上讲完的——也是当晚偏空的那一半:
“很多人担心我们的毛利率,因为零部件成本大幅上升。大家都已经知道,我们正遇上存储器价格的极端行情。涨价的幅度超出了我们此前的预期,明年还会更高。所以我们今天重设预期。”
重设之后的路径是:Q3 74%,FY27 Q4 触底 71–72%,等 FY28 Q1 已经谈定的涨价开始生效,FY2028 回到 72–73%。算一笔账。在一个 $108B 的季度里,1 个百分点的毛利率就是十亿美元以上的毛利;从 75.0% 掉到 71.5% 的低点,等于每个季度把大约 $3.8B 的毛利交到存储器厂商手上。
Kress 的辩解是,成本和增长本来就是同一件事的两面:“存储器供给吃紧,正是那一波推动我们自身增长的需求潮的表现。”证据摆在承诺事项表里:供应与产能承诺一个季度之内从 $119B 跳到 $279B,“主要与存储器采购有关”。
这就是那笔交易。NVIDIA 高价吃下存储器,锁住能让 70% 增长兑现的供给——要的是量,不是率。
爬坡的代价,写在现金流上
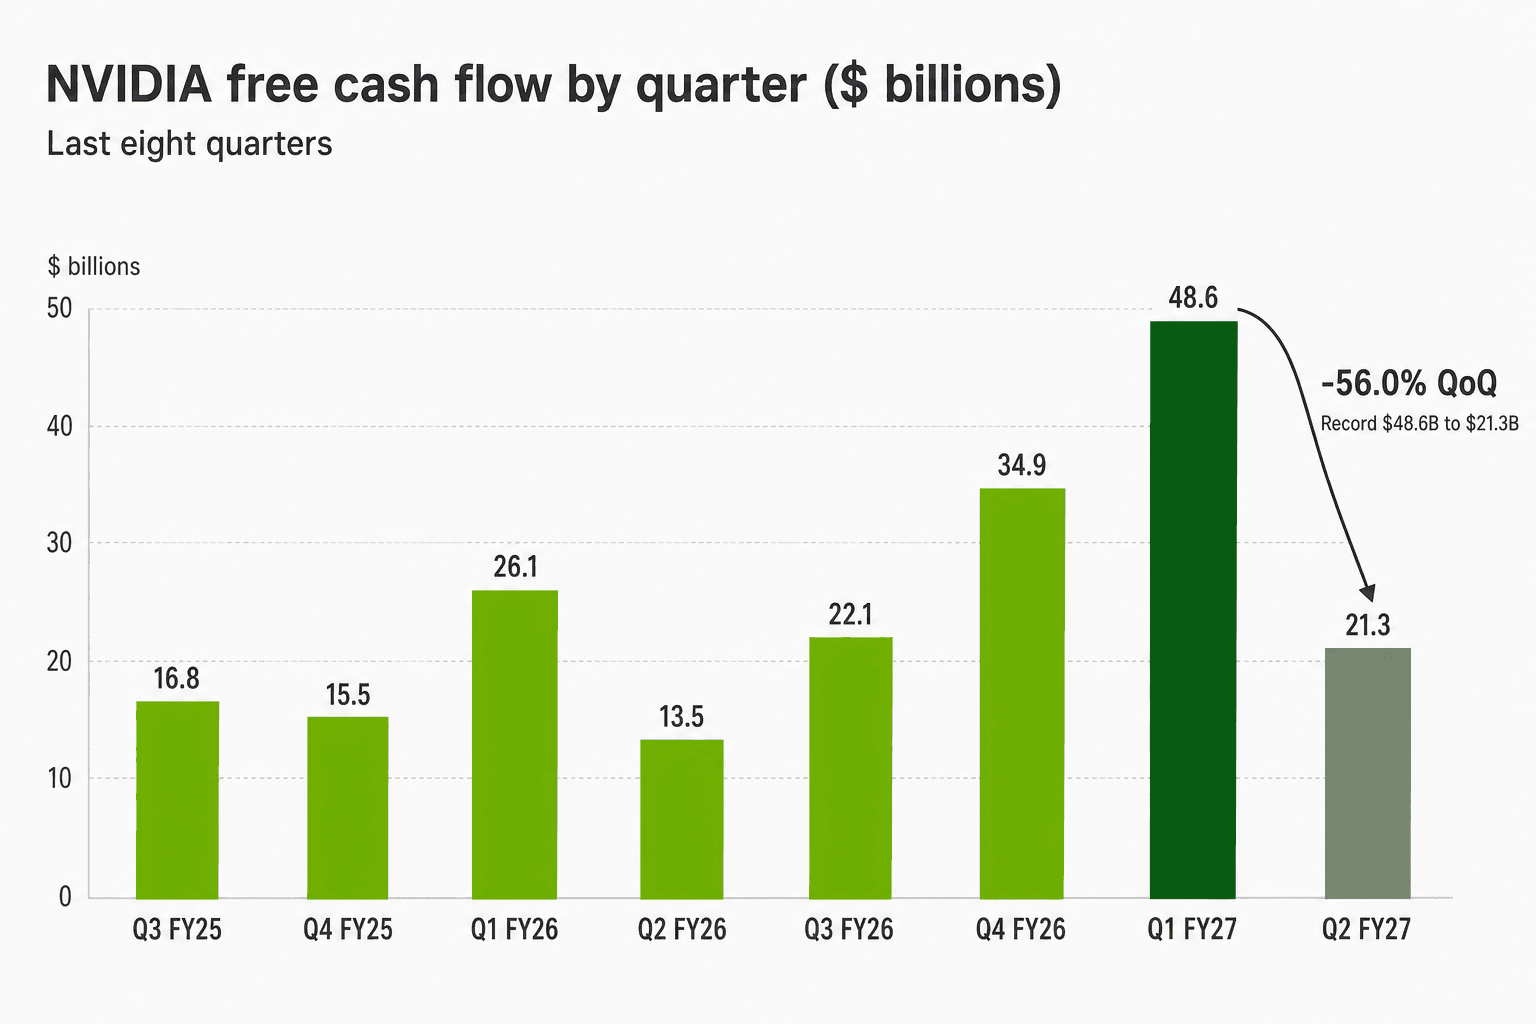
自由现金流(FCF)$21.34B,较 Q1 创纪录的 $48.55B 下降 56.0%。经营活动现金流腰斩到 $24.08B。原因都摆在资产负债表上:为了拿下跨多季的大额合同,NVIDIA 给出了更长的付款账期,应收账款周转天数(DSO)从 45 天拉长到 60 天;应收账款增加 $22.3B 到 $63.06B;为 Vera Rubin 备货,存货增加 $5.8B 到 $31.58B。
NVIDIA 同时发行了 $25.0B 的高级无担保票据,长期债务从 $7.47B 拉到 $32.37B。CNBC 注意到,这份 10-Q 第一次把负债单独列为一项风险因素。真正要盯的是应收账款集中度:现在有五家直接客户各自占应收账款 10% 以上、合计 70%;1 月时是三家、合计 56%。
这些都没有拦住资本回报。本季约 $26B 回到股东手上,其中 $19.7B 是股票回购,$6.0B 是股息。
管理层到底在论证什么
Huang 在新闻稿里那句话是最干净的版本:“AI 已经走到拐点。它在做有用的工作。它产出的 token 有生产力,也有利润。现在,算力就是营收。”
业绩发布会上最难啃的部分是融资。NVIDIA 已经向前沿 AI 实验室投入近 $50B,还联合 Apollo、BlackRock、Blackstone、Brookfield、Goldman Sachs 和 KKR 搭起平台,要撬动超过 $500B 的第三方资金。Kress 没等人开口,先把这项批评接了下来:“我们清楚这种支持的规模,也知道有人会把它叫作循环融资。我们的看法不同。”她的辩护是 NVIDIA 并没有在放贷:“每一笔交易,仍然由独立的资本方按项目本身的成色去承接。我们不做贷款。”
管理层预计,那些要 NVIDIA 动用自身资产负债表去撑的 AI 实验室需求,明年大约占到四分之一的生意。空头会死死抓住这个数字。
多头的数字,则是每吉瓦营收这道阶梯:Hopper 约 $18B,Grace Blackwell $25B,Vera Rubin $40B。被问到还能不能再往上爬,Huang 说能:“最完美的答案其实是每吉瓦无穷大。”
卖方原来站在哪里,后来又走到了哪里
进场前的仓位又满又倦。S&P Global 统计,截至 8 月 25 日共 61 位分析师覆盖:58 位买入或强烈买入、2 位持有、1 位强烈卖出,平均目标价 $305.41。当时挂着的目标价从 JPMorgan 的 $280 到 Raymond James 的 $352,集中在 $325–$350。财报前那一周,零评级下调、零目标价下调。Siebert 首席投资官 Mark Malek 把这个局面总结得最到位:“当你本身就是那笔交易,执行就不再是催化剂,而是前提。”这也正好解释了:为什么一份怪物级的超预期把股价打了下去,一句预测又把它拉了上来。
然后研报来了。这一波最有意思的地方是:报告全线上调,股价看上去反而比前一天更贵。财报后共有 24 家具名机构出手:16 次目标价上调、0 次下调、0 次评级下调、0 次评级上调——所有人本来就看多,唯一还能动的只剩把数字写大。平均目标价从 $305.41 升到约 $321,涨幅约 5%。而股价当天涨了 8.74%。隐含上行空间因此从约 44% 压缩到约 40%。16 次上调,还是没跑赢盘面。
分布的两端同时被拉开。Raymond James 从 $352 提到 $515,是全街最大的一次上调,理由是约束 NVIDIA 的是供给而不是需求,这家公司最终可以做到年营收 $1T。Argus 原地不动,维持 $270,是财报后还挂在台面上最保守的一个数字。JPMorgan 本来是大行里最低的一家,从 $280 提到 $320。Morgan Stanley——财报前主张“一次常规的超预期加上调指引也拦不住股价下跌”的那一家——给出全组最小的上调幅度,$288 到 $300,并把 CY27 的营收表述和毛利率重设都算作正面。另有 8 家干脆没动目标价。
目标价是便宜的,真正有分量的是盈利预测——这次预测也动了:BofA 把 FY28 的 pro-forma EPS 上调 19% 到 $15.72、FY29 上调到 $23.17;UBS 认为 CY27 的指引隐含 EPS 会在 $16 以上。
唯一往负面方向走的动作,根本不是股票评级,而且它到今天还立在那儿。Morgan Stanley 的 Lindsay Tyler 首次覆盖 NVIDIA 的信用评级,给的是“中性”——这是该行第一次给 NVIDIA 的债券打分——理由是到 2028 年底,总信用敞口可能达到约 $200B,其中约 $170B 是永远不会体现为债务的担保与承诺。股票部门重新定价了。信用部门没动。
三件值得盯的事
Q4 的低点到底是不是 71–72%。Kress 已经在盘面上放了一块地板。如果存储器价格继续往上跑,Q3 给出的 Q4 指引跌破 71%,“我们在买增长”的故事就会变成“我们丢了定价权”。
而这个问题只当了一天的 NVIDIA 专属问题。Marvell 在周四盘后发布财报,营收和利润双双超预期,还把 FY27 营收展望上调到约 $12B、FY28 上调到约 $18B——然后把 Q3 毛利率指引从 58.9% 下调到 57.5–58.5%。股价盘后跌了约 8%。看上去很像整个板块同时发生的一次毛利率事件,但至少按两家公司自己的说法并非如此:NVIDIA 指向的是存储器价格,一项它无法控制的外部成本;而 Marvell 首席财务官 Dan Durn 把这次下调归因于产品组合,说“我们在定制业务上的放量很强”,而且这个形状“并不意外”。两次重设,两个不同的原因。把其中一边当作另一边的证据之前,这一点值得先记住。
ACIE 还能不能继续跑赢 Hyperscale。管理层说 Q3 由 ACIE 带动、Q4 Hyperscale 重新加速。两条都兑现,集中度那套空头论述就会继续缩水。
应收账款能不能变回现金。$22.3B 的应收账款堆积、60 天的 DSO,是一个融资决策,不是意外。收得回来,它才叫聪明。
NVIDIA 刚刚告诉市场:明年增长 70%,代价是把三个百分点的毛利率交给存储器厂商。市场说好。账单 Q4 到。