Sandisk 的 NAND 超级周期:毛利率创纪录,股价却下跌
一场被市场照样抛售的内存厂大爆发
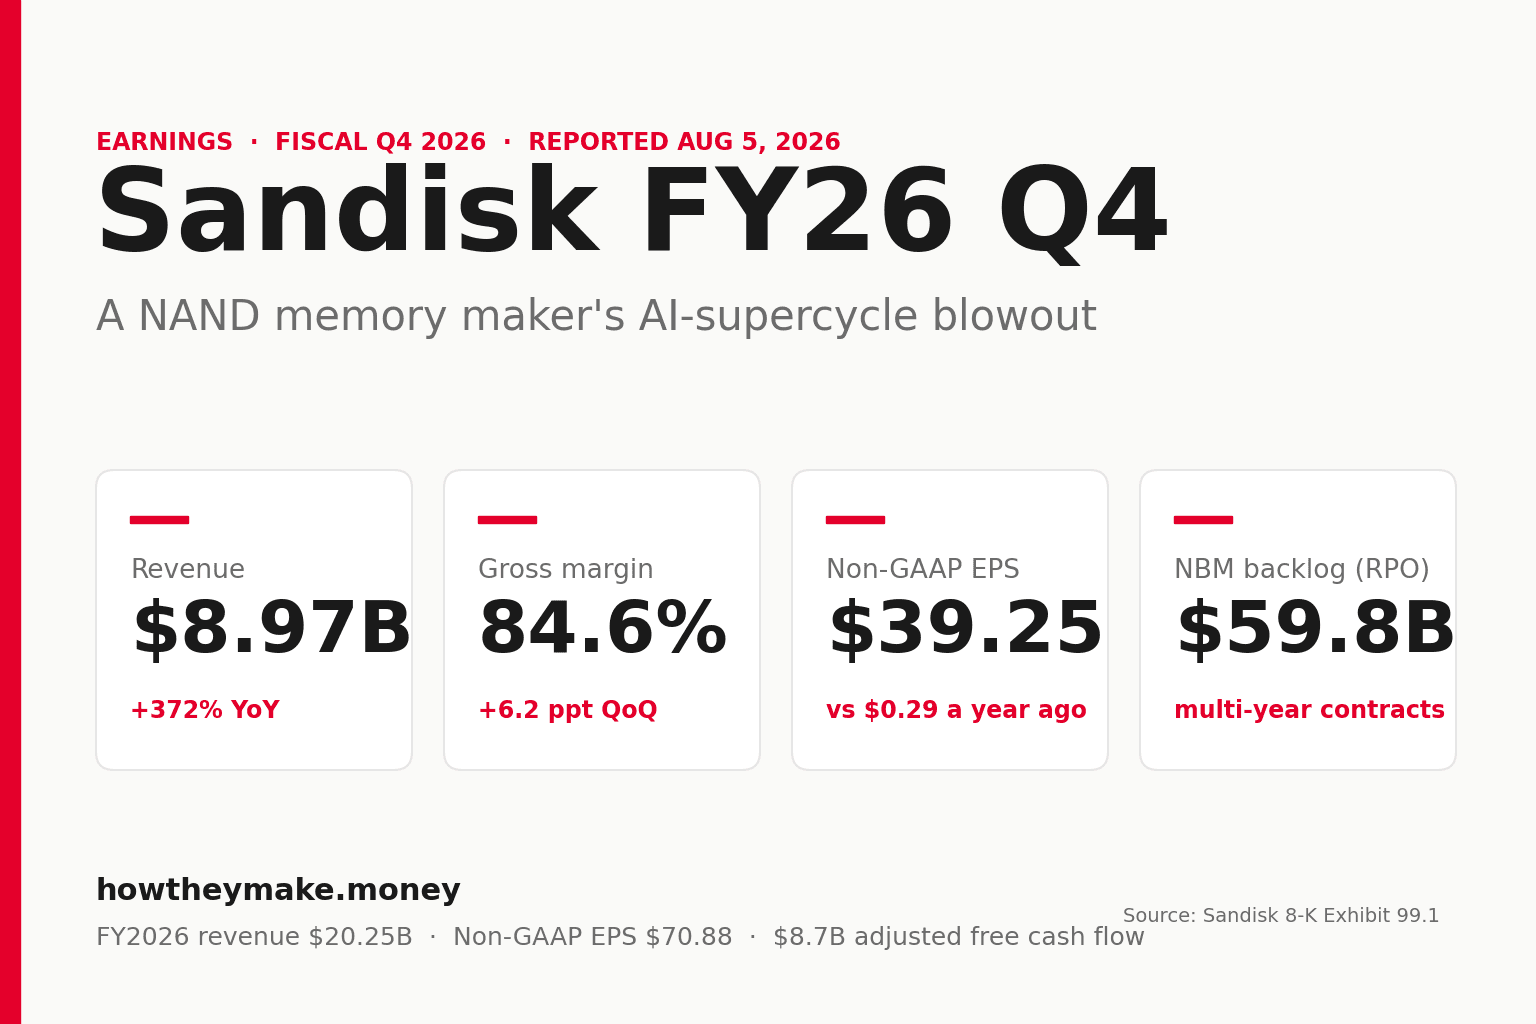
一年前,Sandisk 还是一家季度营收约 19 亿美元的 NAND 闪存厂商,其产品是手机、笔记本电脑和数据中心硬盘里的非易失性内存芯片。当时它的需求能见度只有约三个月,毛利率处在 20% 出头。而在截至 2026 年 7 月 3 日的这个季度,同一家公司报出了 89.65 亿美元营收,同比增长 372%,毛利率 84.6%,non-GAAP 每股收益 39.25 美元。这在任何一家大型硬件公司身上,都是极为罕见的一年内剧变。
引擎是 AI 建设浪潮。训练和运行大模型会消耗海量的高容量存储,而 NAND 供给一直跟不上需求。价格随之飙升,Sandisk 也已将未来大部分产能锁定在多年期合约之中。然而,8 月 5 日常规交易时段股价下跌 5.40% 至 1,350.50 美元,财报发布后盘后又跌 7.96% 至约 1,243 美元。本文正是要剖析这道鸿沟:一边是货真价实的业绩大爆发,另一边是早已按「完美」定价的市场。
营收曲线陡直向上
89.65 亿美元的营收环比增长 50.7%,同比增长 371.6%,高于公司自身 77.5 亿至 82.5 亿美元的指引。管理层将环比增长大致拆分为约三分之一来自出货量提升(出货的比特数),约三分之二来自价格上涨。在内存上行周期中,价格才是主导杠杆,而 Sandisk 正在用力拉动它。
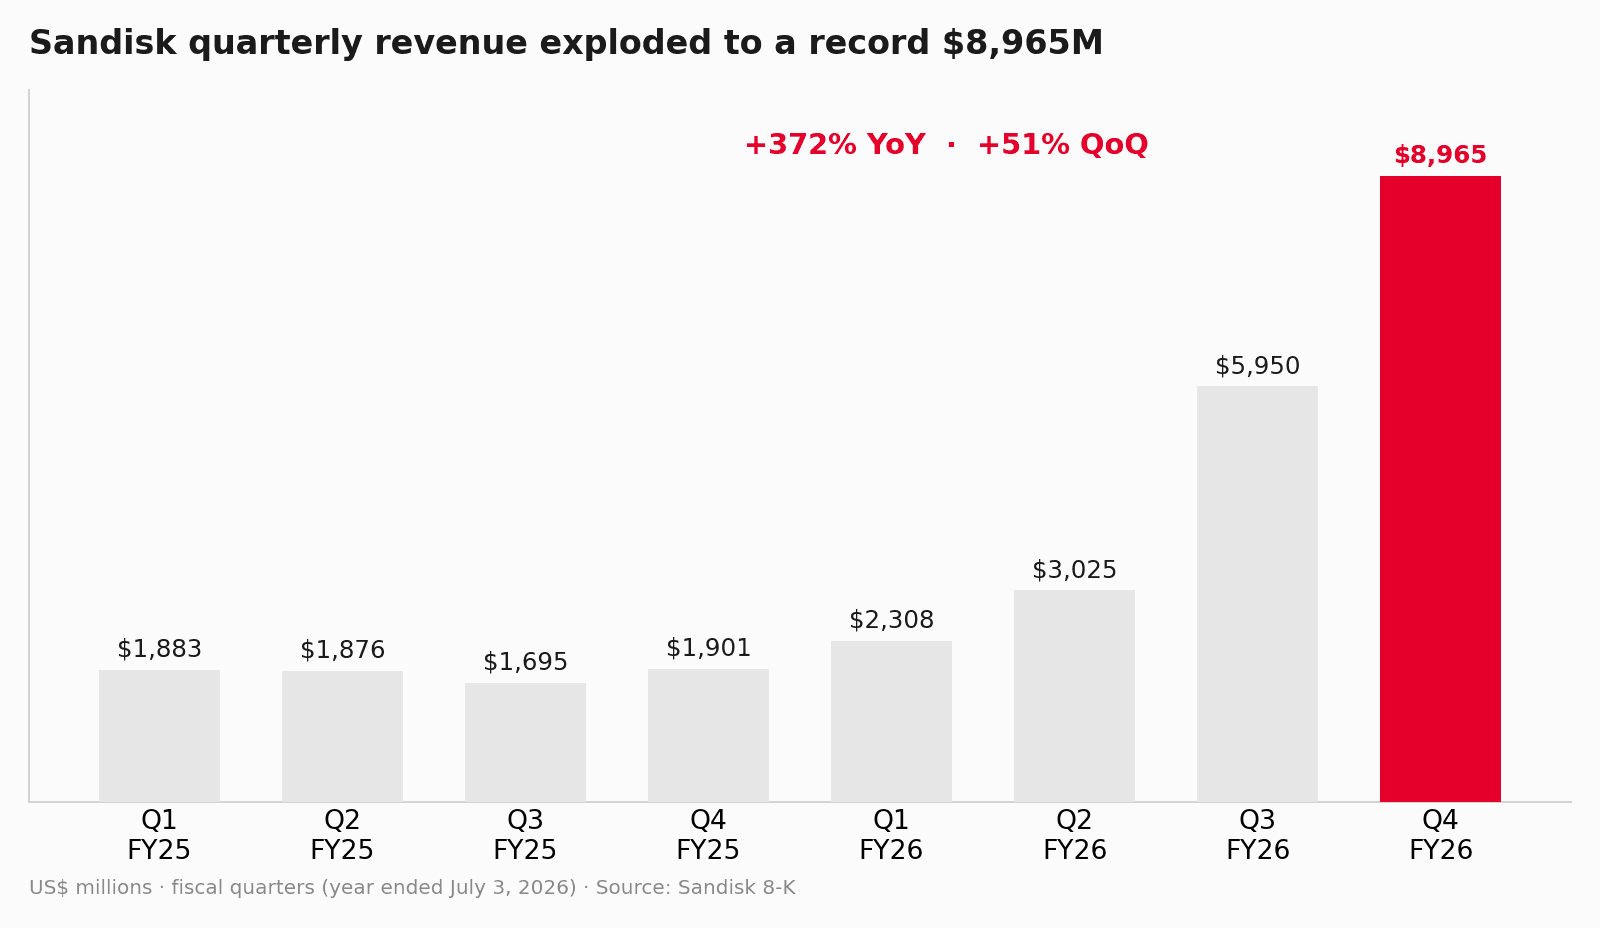
整个财年营收达到 202.48 亿美元,较 2025 财年的 73.55 亿美元增长 175%,而管理层所称的比特出货量增速仅为百分之十几。营收增速远高于出货量增速,这正是关键所在:这是一场价格与产品组合的事件,而非出货量的暴涨。
Datacenter 是增长最快的引擎
Sandisk 本季度重新命名了业务部门,Cloud 改为 Datacenter,Client 改为 Edge,这一改名本身就昭示了增长所在。Datacenter 营收达到 29.77 亿美元,环比增长 103%,同比增长近 1,300%。涵盖 PC 和智能手机的 Edge,在 AI 驱动的高容量存储需求带动下环比增长 48% 至 54.32 亿美元。属于零售存储卡和硬盘业务的 Consumer 下滑 32% 至 5.56 亿美元,因为 PC 和手机市场仍处于需求与价格的低迷期。
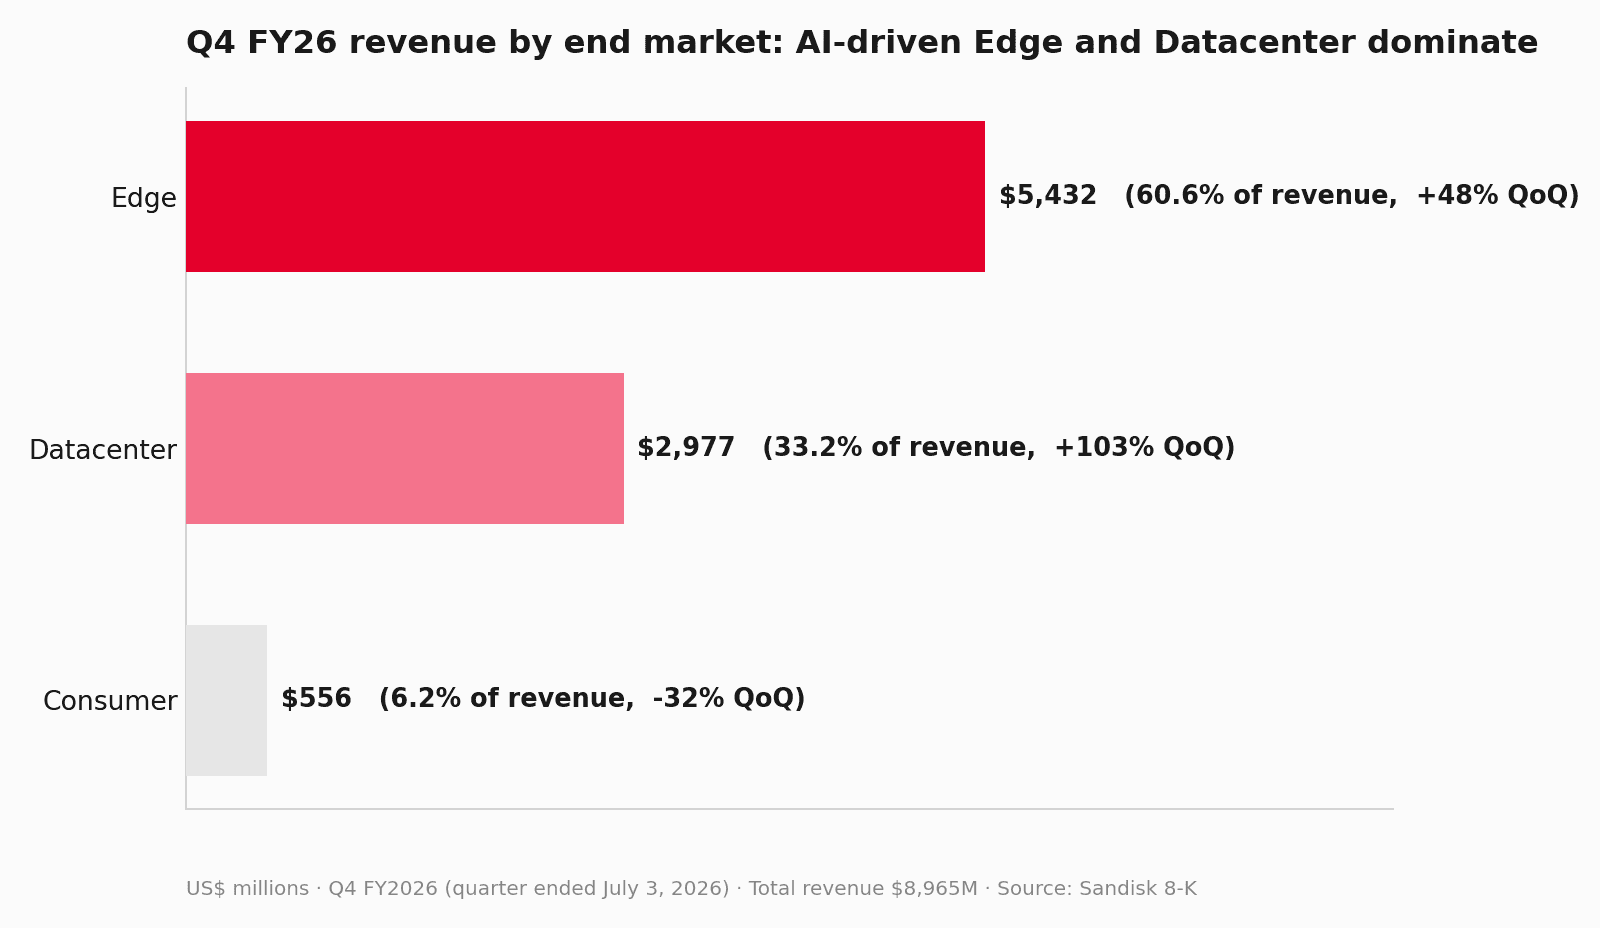
产品组合的转变才是结构性的关键。一年前 Datacenter 约占 Sandisk 比特出货量的 12%,到 2026 财年末已升至约 38%。管理层将即将到来的「推理时代」——每一次 AI 查询都会生成必须被存储和调取的数据——视为企业级固态硬盘的长期利好。公司在本季度已开始出货面向 AI 数据湖的 QLC「Stargate」平台。
毛利率逼近 85%
毛利率,即营收在扣除产品直接制造成本后所剩的比例,正是上行周期表现得最为鲜明之处。GAAP 与 non-GAAP 毛利率均达 84.6%,较上一季度提升 6.2 个百分点,也远高于一年前的 26.4%。本季度两个数字完全一致,因为相对于近 90 亿美元的营收,唯一的调整项只是 600 万美元的股权激励费用。
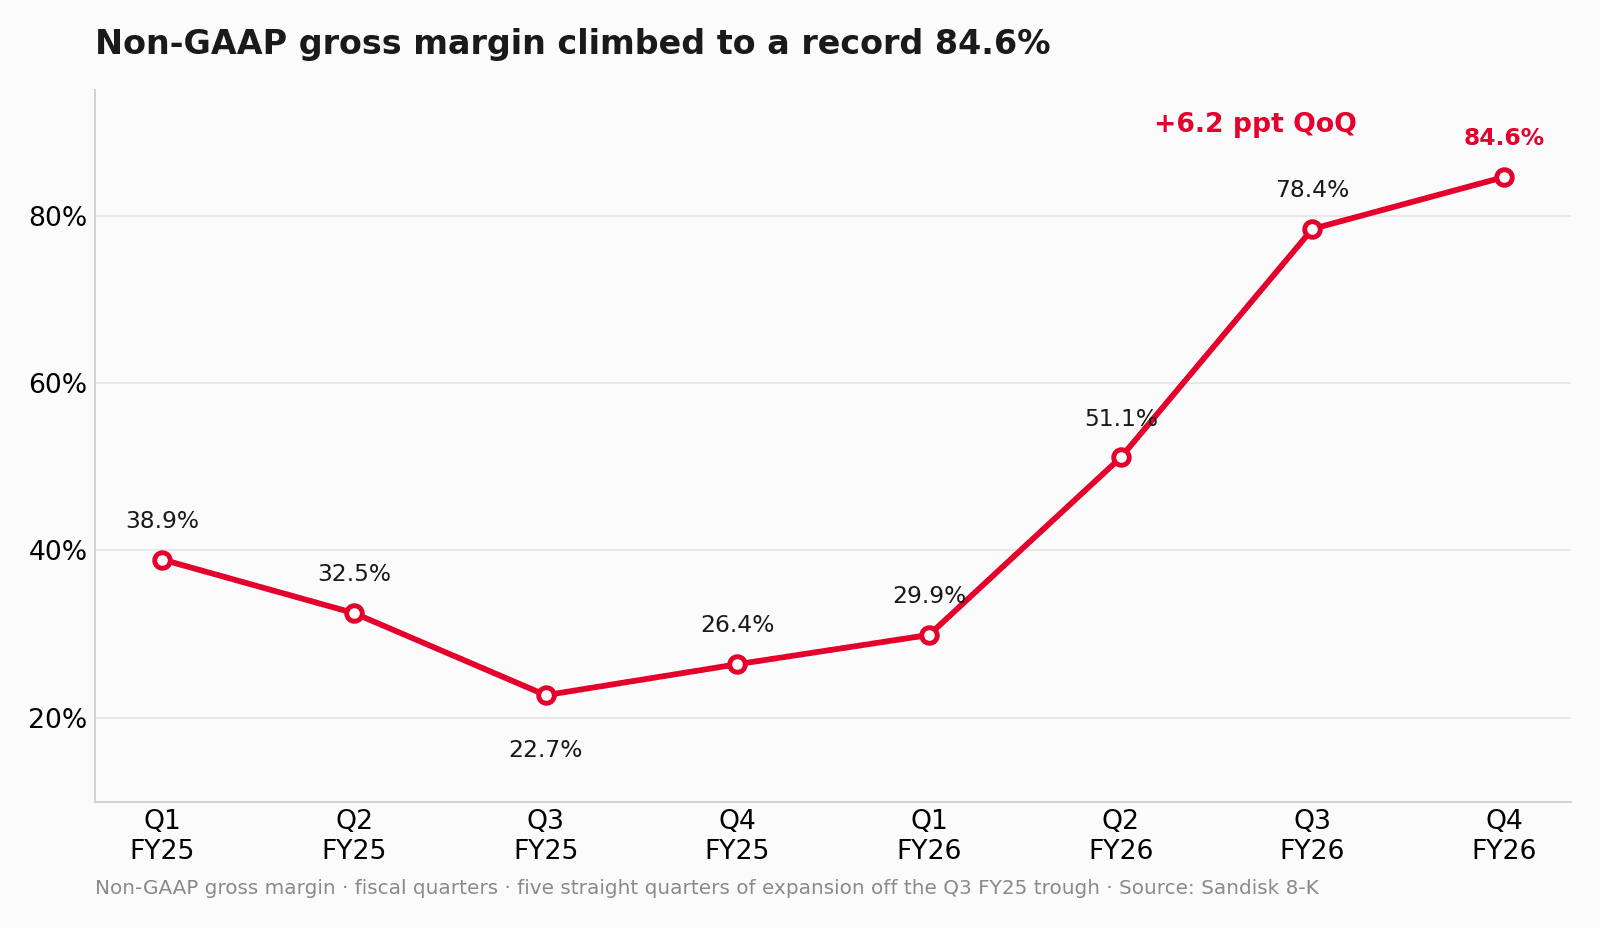
这较一年前的低点跃升了 62 个百分点,几乎完全由价格驱动。它也点出了悬在股价之上的核心问题:在 Samsung 和 SK Hynix 等竞争对手的新增供给到来之前,一家内存公司能把 80% 以上的毛利率维持多久。
重新定义的盈利能力
剔除一次性项目、以呈现底层盈利的 non-GAAP 摊薄 EPS 为 39.25 美元,去年同期为 0.29 美元,且高于 30 至 33 美元的指引。GAAP EPS 更高,为 43.97 美元,但该数字包含了 8.04 亿美元的可交易股权证券税前收益,而 non-GAAP 将其剔除,这也是本季度 GAAP 数字高于调整后数字的原因。
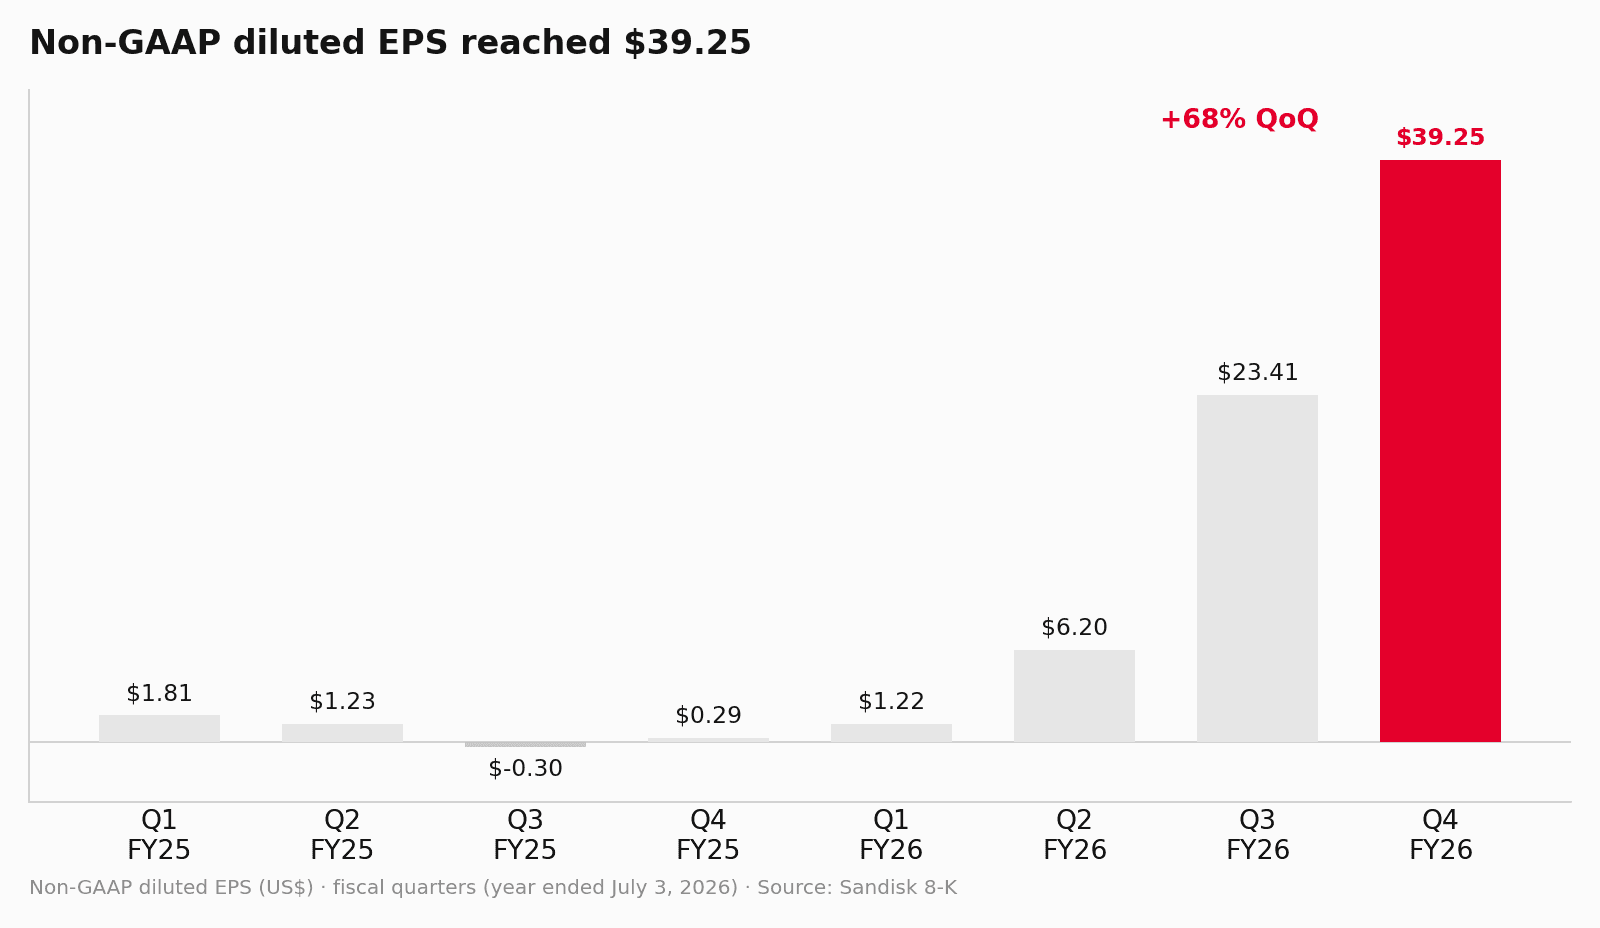
就全年而言,non-GAAP EPS 为 70.88 美元,经营现金流为 116.71 亿美元,调整后自由现金流为 87.43 亿美元。Sandisk 主要通过制程节点升级而非新建晶圆厂来扩充供给,因此资本支出维持在低位,约为季度营收的 0.5%,现金转换率很高。
真正的看点:多年期合约
最具影响力的数字不是毛利率,而是积压订单。Sandisk 的 New Business Model(NBM,新商业模式)计划是一整套与数据中心和 AI 客户签订、同时锁定出货量与价格的长期供货协议。公司目前拥有覆盖 8 家客户的 10 份此类协议,其中五份是在本季度签署的。按底价计算的预计总营收至少为 939 亿美元,管理层预计实际执行中还会超过这一水平。
剩余履约义务,即已签约但尚未交付的营收,在季度末为 598 亿美元;若计入季度结束后签署的两笔交易,则升至 911 亿美元。每份合约都附带财务担保——现金押金与担保工具——合计 165 亿美元,一旦客户采购不足即可为 Sandisk 提供保护。NBM 预计将在 FY27 覆盖超过 50% 的比特出货量,在 FY28 覆盖约三分之二,目标毛利率为 80%。用 CEO David Goeckeler 的话说,Sandisk 已从三个月的需求能见度,迈向逾四年的已锁定财务收入。
业绩指引、抛售,以及下一步
对于 2027 财年第一季度,Sandisk 指引营收为 103 亿至 108 亿美元,non-GAAP 毛利率 83% 至 85%,non-GAAP EPS 44 至 46 美元。这些都是强劲的数字,但其中值仅小幅高于一个早已为「巨兽级季度」做好准备的华尔街,而这正是抛售的症结。股价年内已上涨约 500% 至 700%,是标普 500 指数中表现最好的成分股,因此任何达不到「爆发级」的指引都可能招致回调。同业 Western Digital 同日发布财报,同样超出预期,同样下跌。
分析师大多维持看多,但纷纷对估值发出警示。Goldman Sachs 将目标价从 1,200 美元上调至 2,200 美元,BofA 从 2,100 美元上调至 2,500 美元,两家均给予买入评级,理由是 NAND 供应紧张将延续至 2027 年。Morgan Stanley 维持增持。Wells Fargo 则以估值审慎的持有评级维持 1,620 美元目标价,Morningstar 警告 AI 与内存类股在具备买入价值之前可能回吐 20% 至 30%。看空的理由并非 Sandisk 出了差错,而是一家赚取 84.6% 毛利率的内存公司,其股价所定价的是一个能够持久的周期,而周期极少能够持久。被锁定的 NBM 积压订单便是 Sandisk 的回应,它将一门波动剧烈的大宗商品生意,转变为更接近已签约营收的业务。市场是否相信这一重新定义,将由接下来的几个季度来给出答案。