Intel 2026 财年二季度:营收创历史新高,数据中心与 AI 强劲发力
一季创纪录,却包裹在一笔巨额亏损之中
Intel 刚刚报出史上最强的营收季度,可就在同一页财报上,还有一笔 110 亿美元的亏损。两者皆为事实,而理解其中缘由,是读懂整份财报的关键。
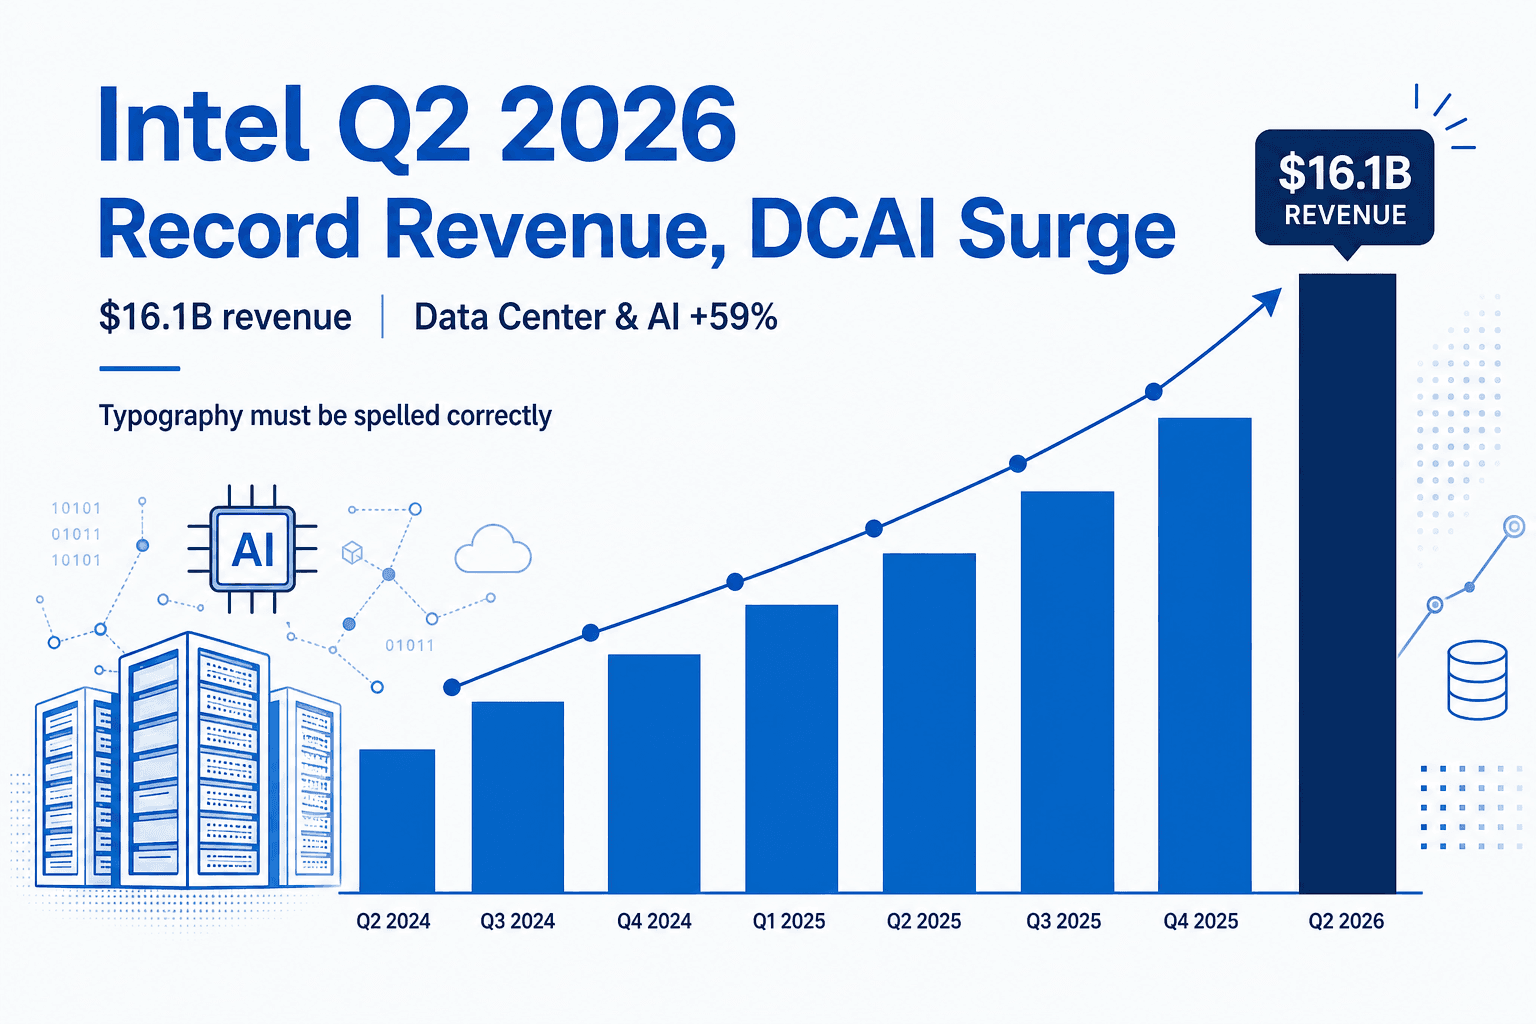
在截至 2026 年 6 月 27 日的三个月里,营收同比增长 25.4%,创下 161.3 亿美元的历史新高。这是 Intel 15 年多以来最快的增速,也比其自身指引中值高出约 18 亿美元。主营业务实现盈利,毛利率升至多年高位,non-GAAP 盈利更是较管理层此前的承诺翻了一倍多。然而,GAAP 净亏损这一头条数字却高达 110 亿美元、每股亏损 2.16 美元,原因是一笔与芯片销售毫无关系的非现金支出。上方那张图是 Sankey 图(桑基图),这是一种流向图,色带的宽窄与金额大小成正比,因此最大的几条营收流一眼即可辨识。
CEO Lip-Bu Tan 在电话会上一言以蔽之:这已是 Intel 连续第七个季度超越自身目标,「对我们产品的强劲需求,仍持续跑赢我们不断增长的供给。」
营收创下纪录
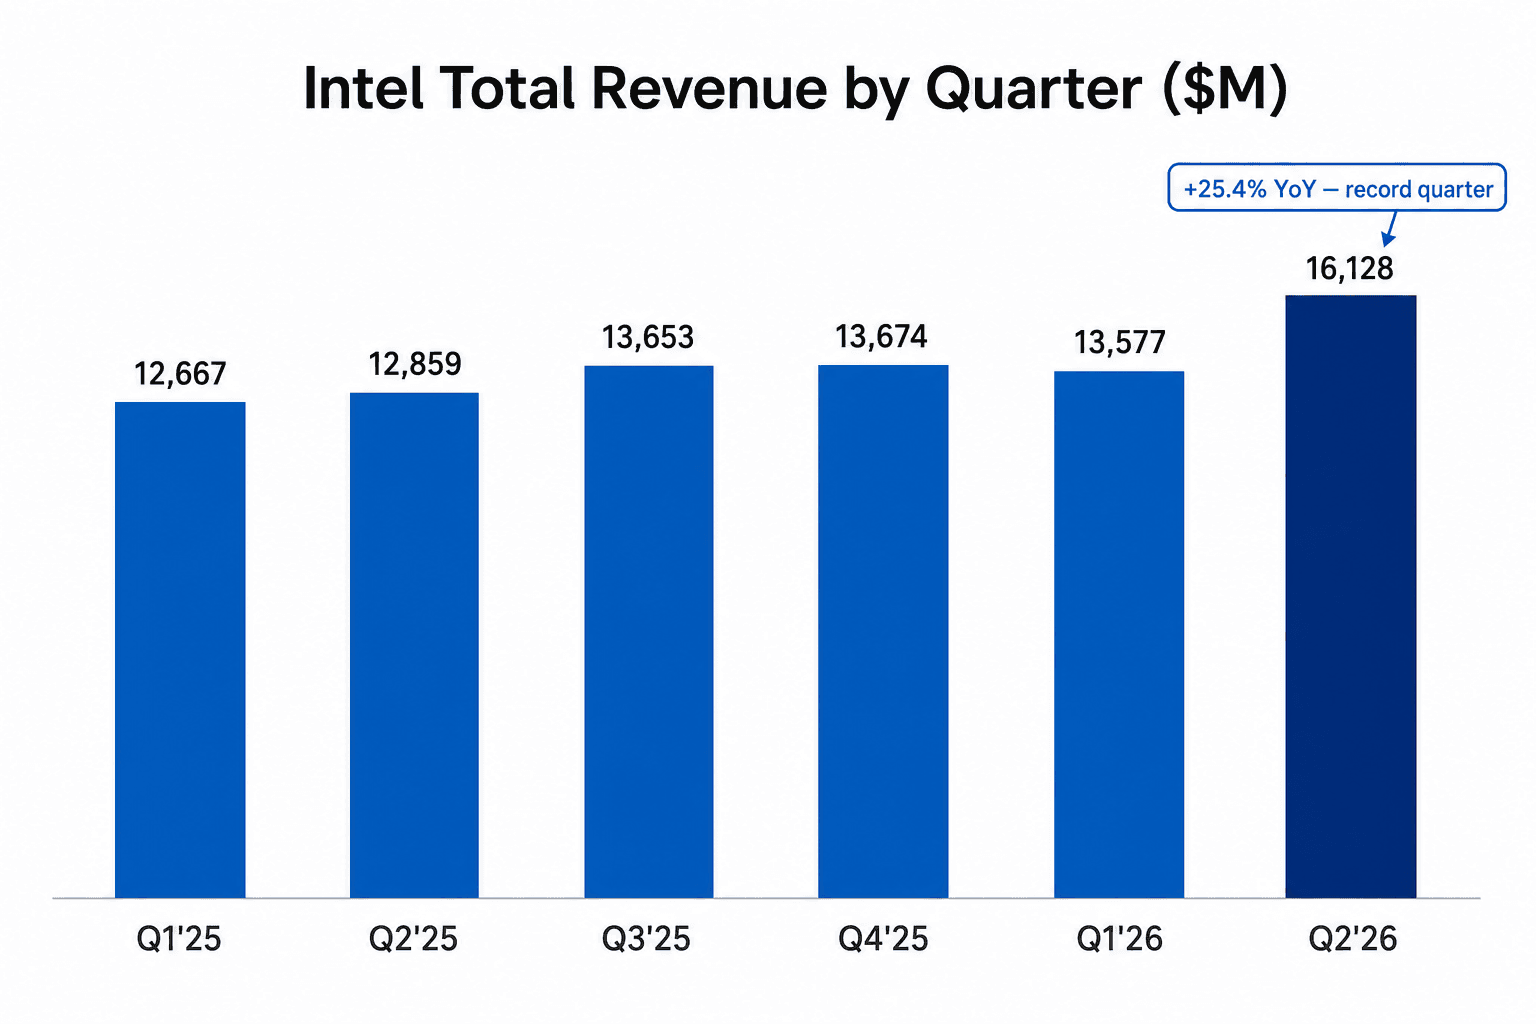
营收这条线本身就说明了一切。一年前的同一季度,Intel 录得 128.6 亿美元;这一次做到了 161.3 亿美元,仅比上一季度就跳增 18.8%。增长面很广。客户端计算与物理 AI(Client Computing and Physical AI,即更名后的 PC 芯片部门)增长 12.8% 至 88.8 亿美元,AI PC 如今约占客户端营收的三分之二。数据中心与 AI 增长 59% 至 62.6 亿美元。制造部门 Intel Foundry 则创下 57.7 亿美元的营收新高。
Zinsner 将这一超预期表现归因于「更高的工厂良率,以及生产周期的改善」,而这种经营杠杆一路传导至利润率。non-GAAP 毛利率报 41.8%,较指引高出约 280 个基点,较一年前改善逾 12 个百分点;non-GAAP 营业利润率 17.2%,为 Intel 多年来最佳。
数据中心与 AI 是引擎
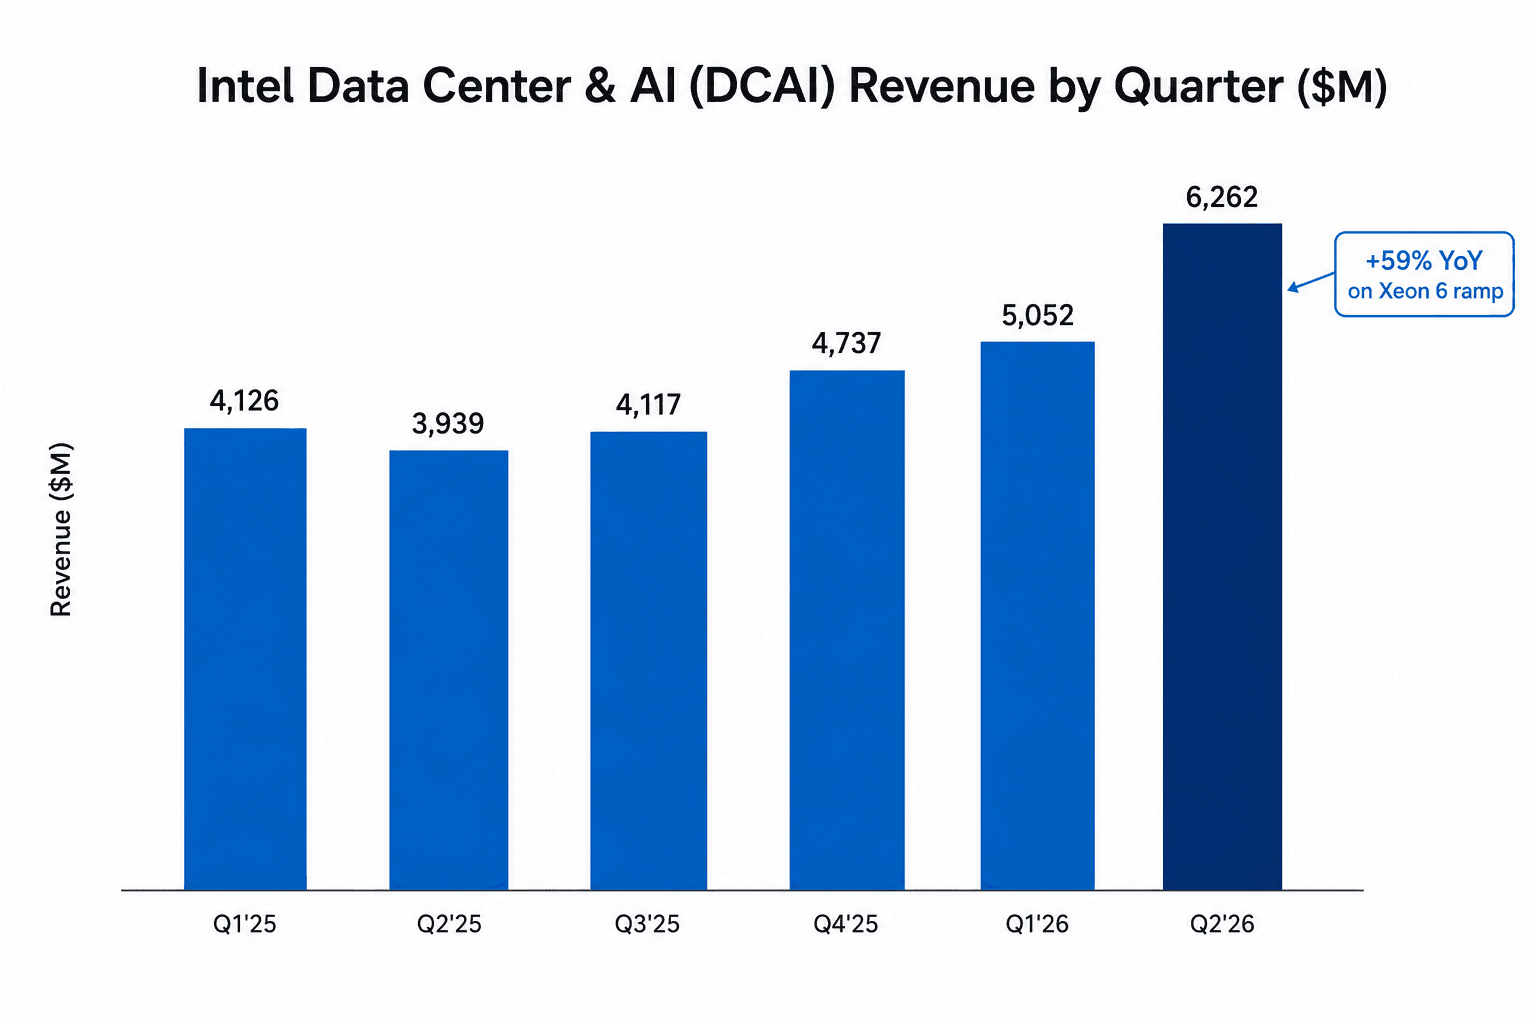
若说有一个数字定义了这一季,那便是数据中心与 AI 跳增 59% 至 62.6 亿美元——管理层称之为公司史上最强劲的服务器业务增长。推动力是 Xeon 6,Intel 最新一代服务器处理器,Tan 形容其为 Intel 有史以来放量最快的产品之一。
其背后的利润故事甚至比营收更亮眼。DCAI 营业利润较一年前近乎翻两番至 24.7 亿美元,将该部门营业利润率从约 16% 推升至约 39.5%,缘于更高价值的芯片与更坚挺的定价开始显效。Zinsner 表示,AI 驱动的业务如今约占 Intel 总营收的 70%,且同比增速超过 70%。Tan 对这一势头为何能延续给出的理由是:随着 AI 从训练模型走向运行模型、再走向自主的「智能体(agentic)」系统,对通用服务器处理器的需求会与人人热议的 GPU 一同攀升,而非被其取代。
晶圆代工亏损持续收窄
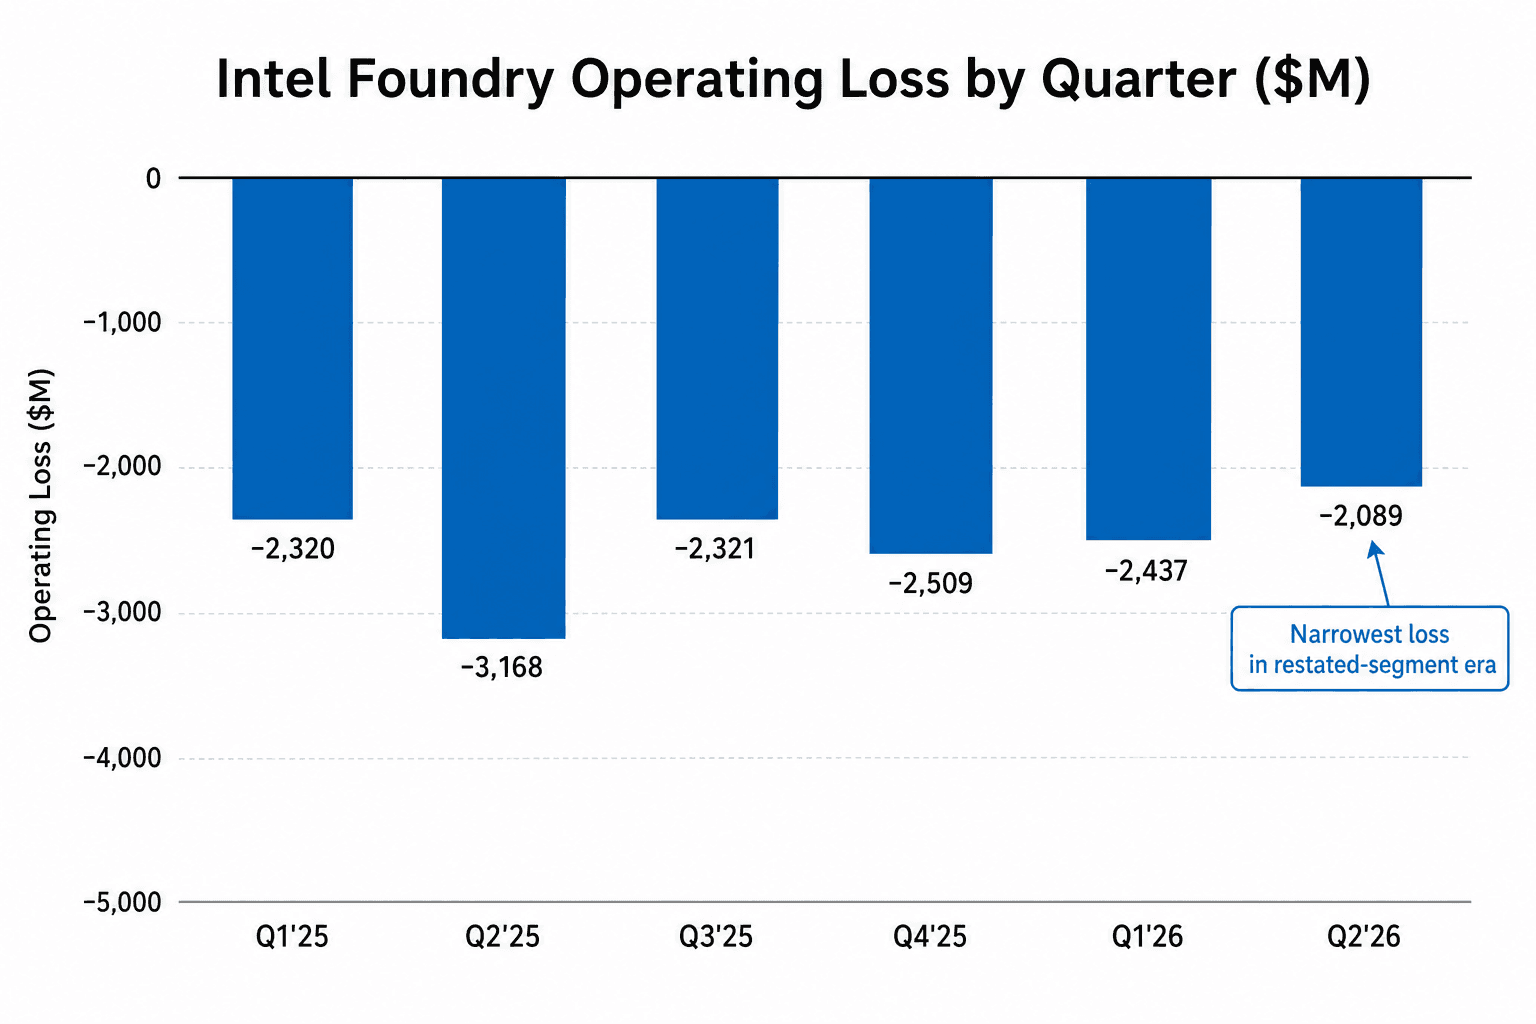
Intel Foundry——这项真正为 Intel 自家设计、并日益为外部客户制造芯片的业务——仍深陷亏损,但真正要紧的是其走势。该部门本季度亏损 20.9 亿美元,环比改善 3.48 亿美元,同比改善约 10.8 亿美元,是 Intel 按此口径披露该部门以来的最小亏损。
其中大部分产能仍是自用的,也就是 Intel 为 Intel 造芯片,但外部代工营收大致翻倍至约 2.93 亿美元。随着 18A 制程良率改善、新款 Panther Lake 芯片单位成本下降,亏损正在收窄。管理层表示,下一代 14A 制程进度超前,并表达出对其竞争力「日益增强的信心」,预计随着良率数据落地,外部客户的兴趣会更浓。管理层还援引与 Fortinet 在定制安全芯片上的合作,作为一类专用芯片机会的范本,Tan 将该机会规模估算为逾 1000 亿美元。
GAAP 与 non-GAAP 之间的差距,一次说清
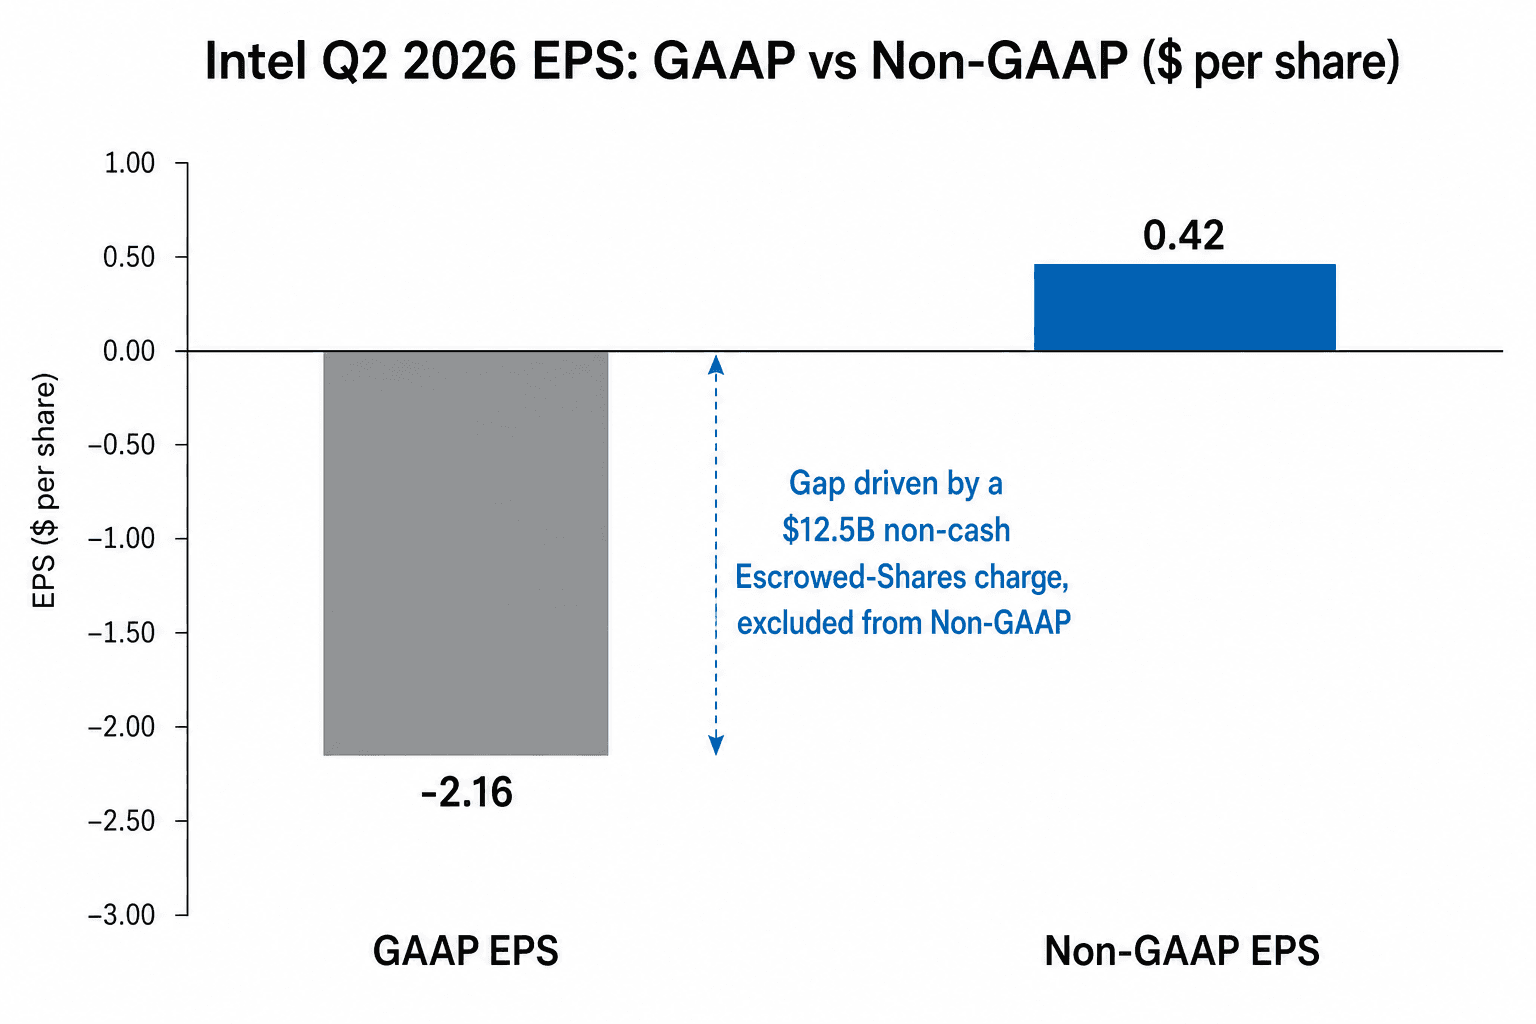
下面这个数字容易让不熟悉财报的读者一头雾水,因此值得放慢脚步细说。Intel 的 GAAP 盈利——遵循标准会计准则的那一个——显示每股亏损 2.16 美元。而其 non-GAAP 盈利——剔除了管理层认为不具代表性的项目——则显示每股盈利 0.42 美元。这 0.42 美元是 Intel 此前约 0.20 美元指引的两倍多。
两者之间的全部鸿沟只在于一个项目:一笔 125 亿美元、针对 Intel 所称「托管股份」的非现金支出。根据 CHIPS 法案协议,一部分 Intel 股票被托管,代美国政府持有。会计准则将这项义务视为一种衍生工具,必须每个季度重新估值。当 Intel 股价上涨时(今年涨势凌厉),这项义务的价值也随之上升,其增量会被记为亏损,尽管 Intel 分文未付。它在损益表上是真实的,却在现金流中无迹可寻——这正是管理层与多数分析师会「看穿」它、直视那 0.42 美元的原因。只要托管安排还留在账上,GAAP 每股收益就会持续随 Intel 股价上下颠簸。
现金、资本支出与供给紧张
现金流量表也有它自己的「双重人格」。经营性现金流(OCF)高达 70 亿美元,为多年来最强。然而调整后自由现金流(FCF)却为负 84 亿美元,被一笔与 Intel 旗下 Fab 34 安排挂钩、向制造融资合作方的大额分配所拖累。即便如此,Intel 本季度末仍握有约 297 亿美元的现金及短期投资,同比增长 40%,此外还有一笔未动用的循环信贷额度,以及被其标注为可变现的非核心资产。
前瞻性支出是在往上走,而非往下压。Intel 将 2026 年资本支出(CapEx)展望上调至逾 200 亿美元,其中设备支出增长约 40%,并表示 2027 年将「显著高于」这一水平。据 Tan 所言,理由是 Intel 造不过来。他形容业界在先进制程芯片、晶圆、内存与基板上正经历「最严峻的供给约束之一」,并警告这些约束「在可预见的未来都将持续」。Zinsner 说得更直白:Intel「不会在第四季度追平供给」。
华尔街上调目标价,却仍保持戒心
市场对此买账。股价在盘后交易中大涨约 12%,其驱动力既来自第三季度展望,也来自业绩超预期,而这还是建立在该股 2026 年内已累计上涨逾 160% 的基础之上。
分析师的反应近乎一致:上调目标价,维持评级。看多阵营如 HSBC(上调至全街最高的 200 美元)、Bank of America(160 美元)与 KeyBanc(155 美元)押注于代工与 AI 服务器的故事;而 Morgan Stanley、UBS 与 TD Cowen 虽上调了数字,却因估值而维持在「持有」或「中性」。这一分歧颇具意味。目标价从看空一端的约 65 美元一路延伸到最高的 200 美元,这样的宽幅在大盘股中都属罕见,也清晰地度量出华尔街在代工业务扭转能否持续这一问题上的分裂程度。
前瞻展望
对于第三季度,Intel 指引营收为 158 亿至 168 亿美元,non-GAAP 毛利率约 42%,non-GAAP 每股收益 0.38 美元。盈利环比略有回落,反映出新款基于 18A 的芯片处于量产初期、在成熟前利润率低于平均水平,同时管理层预计 PC 市场会因内存价格上涨而走软。
这份财报中的张力,正是这只股票中的张力。一种解读是:一家火力全开的公司,营收创纪录,数据中心引擎终于轰鸣,代工亏损也踏上清晰的下行通道。另一种解读则是:一家其报告盈利被一个会计怪象所挟持、自由现金流刚刚急转为负、且股价已提前消化了大量利好的企业。Intel 能否把「需求跑赢供给」从一道约束转化为落袋的营收,将决定哪一种解读最终胜出。