Eli Lilly 一个季度增长 56%——然后又把 2026 年指引上调 $2B
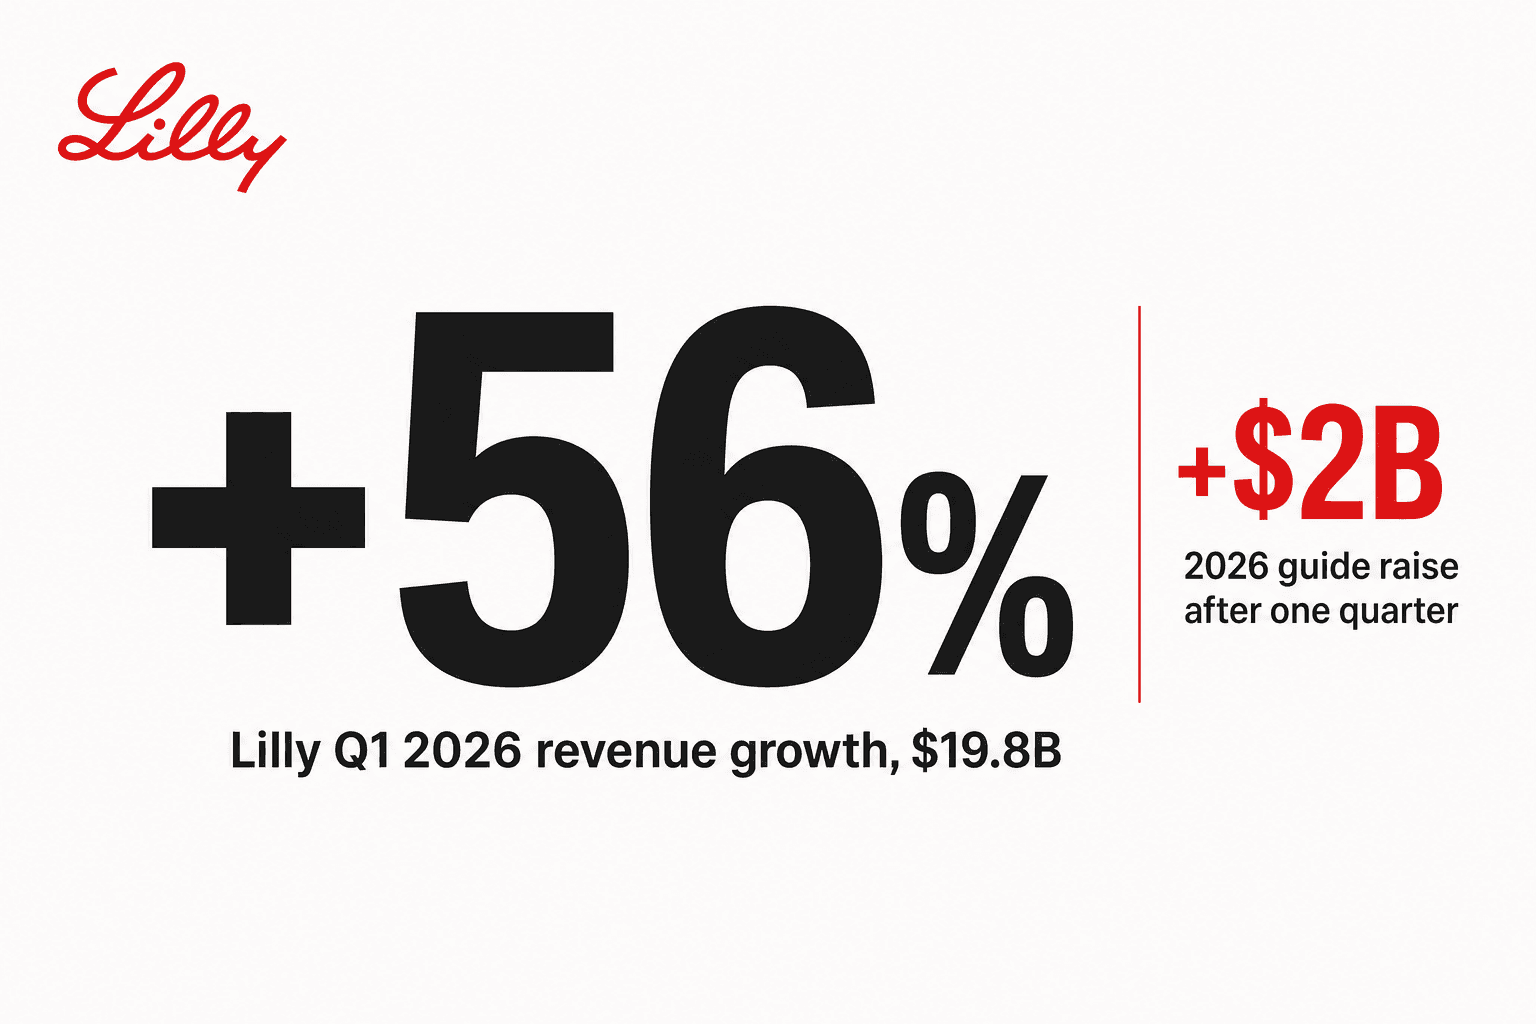
Eli Lilly 这份 Q1 2026 财报,数字大到不太装得进一般大型药企的框架。营收 $19.8B,YoY +56%。Non-GAAP EPS $8.55,YoY +156%。Mounjaro 一支药一个季度入账 $8.66B——比过去三年除了 Q4 2024 以外的每个季度 Tesla 整个汽车业务都还大。
前一个季度——Q4 2025——已经是 $19.3B。Lilly 的营收基本上在 ~$19.5B/季 的水平上保持环比平稳,对照 Q1 2025 的基期 $12.7B,所以这个 +56% YoY 不是来自单一一次性事件,而是 GLP-1 franchise 在比一年前大得多的基础上继续复利。
接着,年才过完三个月,Lilly 直接把 2026 年全年指引中位数上调 $2B。营收从 $80–83B 拉到 $82–85B;Non-GAAP EPS 从 $33.50–35.00 拉到 $35.50–37.00。一个季度就改一次。当天股价收 +10.3%。
Mounjaro 已是年化 $34B 的药
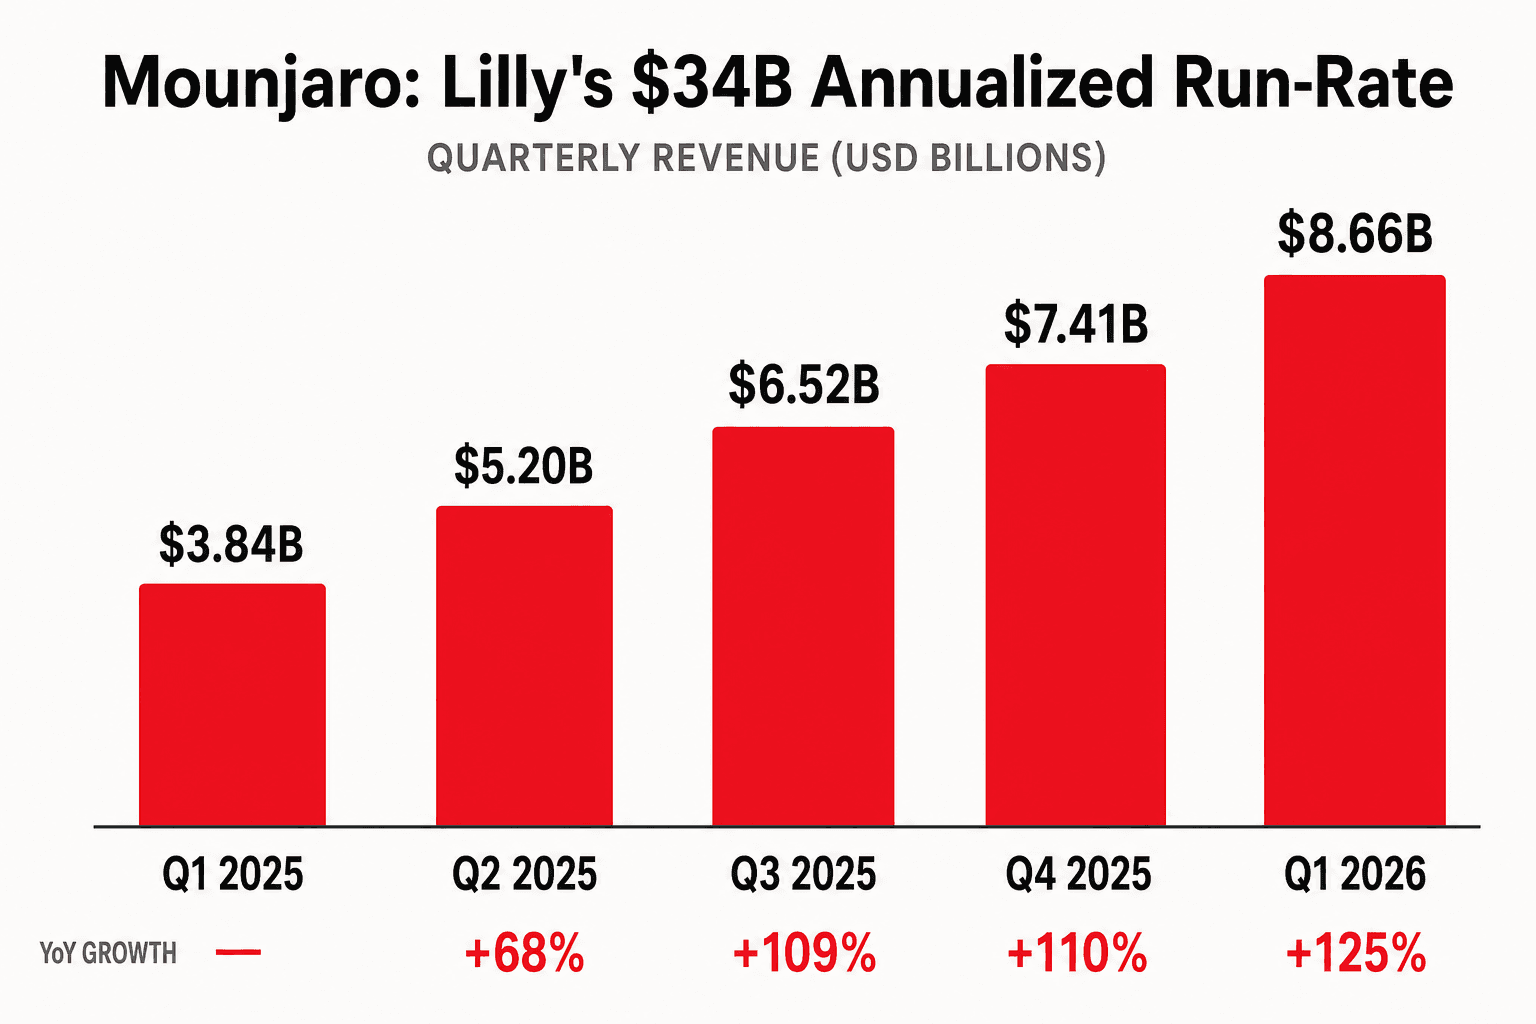
$8.66B 这个 Mounjaro 单季数字,很难找到近期可比。KEYTRUDA——上一个药企界的黄金 franchise——从上市到单季 ~$8B 规模花了大约七年。Mounjaro 2022 年 5 月获批上市,不到四年就单季破 $8B。
$8.66B 比市场共识 $7.26B 多出 $1.4B——这个单一项目的超预期金额,比多数标普 500 中型药企的全季营收还要大。换个比较口径:Mounjaro 一条线的 $8.66B,等于 Bristol-Myers Squibb 整个 Q4 2025 营收的约 70%。
YoY +125% 的增长拆两段:美国营收 $4.1B(+57%),需求强劲但部分被定价下调抵消。美国以外营收 $4.6B(vs Q1 2025 的 $899M)。Mounjaro 进入中国 NRDL 后,ex-US 定价下降 25%、量上 +95%——但绝对营收贡献仍是净正。
Mounjaro + Zepbound 才是 franchise 的全貌
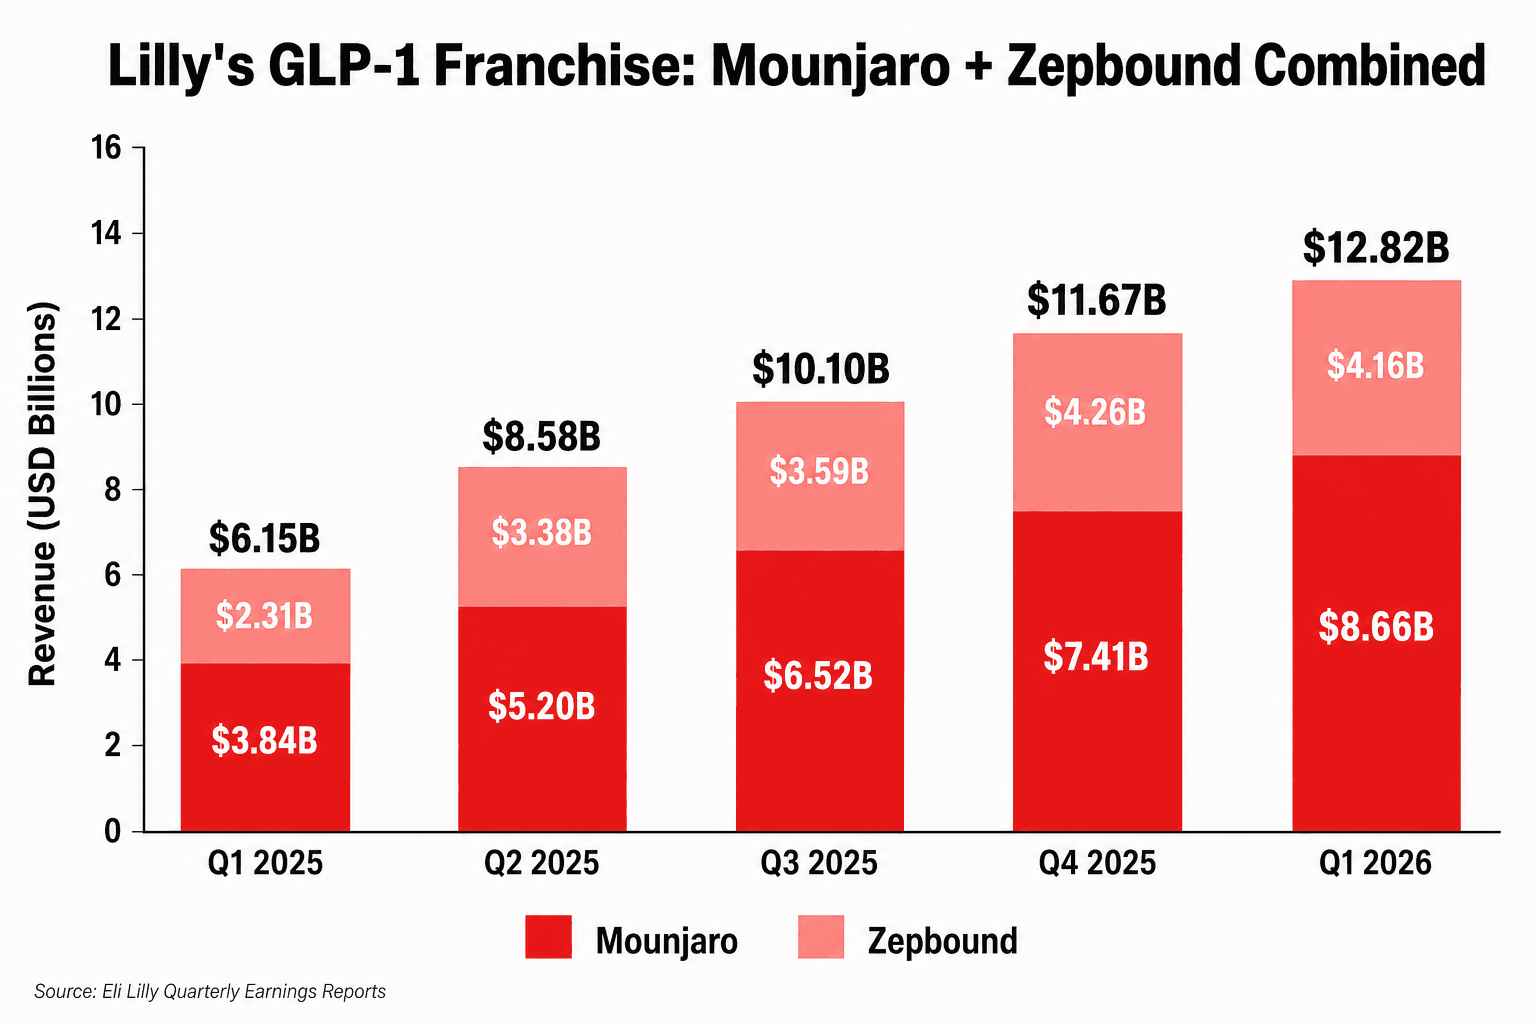
Zepbound(tirzepatide 的肥胖适应症品牌)是这份财报唯一一处不完全亮眼的数字。Q1 2026 销售 $4.16B,较 Q4 2025 的 $4.26B 环比下滑 2%——这是 Zepbound 上市以来首次环比下滑。Lilly 的 Patrik Jonsson(糖尿病与肥胖事业部总裁)在电话会上解释这是 Q4 库存的正常化、不是底层需求疲软;Zepbound 底层周需求 Q1 仍 YoY +35%。
合并计算,Mounjaro + Zepbound Q1 2026 一共入账 $12.82B。年化 $51B。这支建立在同一个分子(tirzepatide)上、用两个品牌按适应症切分的 franchise,现在已经比多数美国中型药企整家公司的营收还要大;比 Bristol-Myers Q1 2025 整家公司还大;比 Apple FY26 Q2 除 iPhone 以外的所有产品线都大。
QoQ +9.9% 的环比增速正在从前几个季度的 +15-39% 减速,这在数学上是必然的——基期变大了。卖方模型要解的不是增长率,而是这条曲线在哪里进入高原。
Foundayo——非对称事件
本季最大的 pipeline 事件,是 Foundayo(orforglipron) 获得 FDA 批准——Lilly 的口服 GLP-1,用于成人肥胖或超重并伴有代谢相关疾病。这是首支无需空腹、无需等待饮食时间的口服 GLP-1。(Novo 现有的 Rybelsus 需要空腹+服药后等 30 分钟才能进食。)
为什么这件事重要?三个原因:
- 可治疗人群扩大。一定比例的患者就是不打针。一支不需注射的口服药把这道墙拆掉。
- 国际市场经济学。没有冷链、没有针具、没有专科药店物流;国际上市的单位经济学彻底翻转。
- 生产。小分子合成 vs 多肽针剂——口服药的产能上限远高于针剂。
Foundayo 在 Q2 2026(也就是本季季末之后)才上市,所以这份财报没有它的营收。首周美国处方量约 3,700/周,分析师此前预期约 8,000/周。 这是整份财报唯一一处稍弱的数据点。
Lilly CSO Daniel Skovronsky 在电话会上说得很直接:首周数字反映的是供应端刻意控制的爬升节奏,要先确保 DTC 渠道执行与医师熟悉度。他要市场「期待 5、6 月会出现阶梯式跳升」。
Foundayo 的上市曲线,按 CEO David Ricks 的话,是「2027 年财务表现里最重要的单一变量」。首周的数字是噪声,第 12、24 周的轨迹才是信号。
那笔 $2B 的指引上调
Lilly 修订后的 2026 年指引:
| 指标 | 初版(2026 年 2 月) | 修订后(2026 年 4 月) | 中位数差 |
|---|---|---|---|
| 营收 | $80.0B – $83.0B | $82.0B – $85.0B | +$2.0B |
| Non-GAAP EPS | $33.50 – $35.00 | $35.50 – $37.00 | +$2.00 |
两点观察:
第一,一个季度就上调 $2B 的营收中位数,加上 CFO Anat Ashkenazi 重申的「对上市曲线假设刻意保守」,意味着 Lilly 真实的内部展望可能落在 $85B+ 区间。卖方模型会建在新指引的高端。
第二,EPS +$2.00 的上调幅度等比映射到营收上调,Lilly 没有假设额外的运营杠杆——毛利率指引大致维持。这同样是保守的;多头看到的是另一个尚未拉的杠杆。
Novo Nordisk 那个问题(或:二元交易)
4/30 那天最戏剧化的同业表现,是 Novo Nordisk -5.8%——在 Lilly 收 +10.3% 的同一天。市场现在把两家当成一笔二元交易:每一美元的 Mounjaro 多营收,被读作一美元的 Ozempic/Wegovy 失去的市场份额;每一个 Foundayo 的 Phase 3 胜场,被读作 Rybelsus 失去的差异化。
中国 NRDL 是这一季最直接的触发点——Mounjaro 进入 NRDL 加上量的爬升,直接在中国市场替换 semaglutide。Foundayo 的批准会在 2027 年的美国与欧洲市场放大同样的动能。
一个季度四笔并购
Lilly 在 Q1 还宣布了 四笔并购 ——Orna Therapeutics、Centessa Pharmaceuticals、Kelonia Therapeutics、Ajax Therapeutics。合并的 IPR&D 摊销 $584M($0.52/股)已经算进 Non-GAAP EPS。四笔案分别跨环状 RNA、orexin 受体激动剂(睡眠-觉醒)、体内基因治疗、JAK2 抑制剂。
战略上的解读:Lilly 在用 GLP-1 franchise 的现金流,去建立一个非 GLP-1 的投资组合,降低 2030 年之前的单一药物集中度风险。四笔案在近期都不会贡献营收。
Q2(8 月初)要看什么
下一份季报,三件事会定义它。
第一,Foundayo 处方周增长轨迹。第一周的 3,700 需要在 8 月前爬到 15,000–20,000/周,2027 年的卖方模型才站得住。如果连续几周卡在 10,000/周以下,上市曲线假设要被重新审视。
第二,Mounjaro 中国 NRDL 稳定化。-25% ex-US 定价冲击已经在 run-rate 里,量还会继续增长。地区 mix-shift 对 Mounjaro 的综合 ASP 路径有何影响,是 2027 年估值里的关键问题。
第三,生产产能利用率的措辞。Q2 业绩会上任何关于供应限制的措辞,都会实质改变 2027 年的营收上限。多位分析师在会上追问 CFO Ashkenazi,她的回应「当前产能建设可支持 2028 年 $120B+ 营收情景」是买方目前锚定的话。
目前最贴合数据的那句话很简单:这是史上规模最大的单一药物 franchise,正在用比 12 个月前大得多的基础继续复利。剩下的问题只是——当这条曲线爬到 $25B/季时的形状是什么,以及 Foundayo 是否会准时到场、把跑道再延一段。