Alphabet Q2 2026:云业务飙涨 82%,资本开支创新高
一份被市场当成警告的超预期财报
Alphabet 交出了近年来最强的一份经营季报,股价却因此下跌。截至 2026 年 6 月 30 日的这个季度,营收同比增长 24.2% 至 $119.8B,为连续第十二个季度两位数增长。Google Cloud 增速加速到 82%,营业利润增长 30% 至 $40.8B。几乎每一项底层经营指标,都堪称爆表。
然后管理层谈到了开支。在业绩发布会上,CFO Anat Ashkenazi 把全年资本开支指引上调至创纪录的 $195-205B,高于仅仅三个月前设定的 $180-190B 区间,并表示 2027 年这一数字还会「显著」再度提升。资本开支(CapEx),指的是公司投入数据中心、芯片等长期资产的资金。本季它达到 $44.9B,约为去年同期的两倍,并首次超过了业务本身产生的现金,把自由现金流压到了 -$5.9B。原本在正常交易时段收在约 $342 的股价,盘后下跌约 3% 至 5%。这一反应并非对业务本身的裁决,而是对那张账单的裁决。
营收:全面强劲,云业务与 Search 领跑
营收各条线全面健康。涵盖 Search、YouTube 与 Android 的 Google Services 分部增长 14.5% 至 $94.5B。其中 Google Search and other 增长 16.8% 至 $63.3B,管理层将其归功于 AI Overviews 与 AI Mode 带来了更多而非更少的搜索查询,以及 FIFA 世界杯期间创纪录的 Search 使用量。YouTube 广告增速回升至 12.9%,达 $11.1B。Alphabet 旗下 Waymo 自动驾驶部门等长线业务所在的 Other Bets,规模依旧微小,营收 $382M、营业亏损 $1.8B。
但本季真正的引擎是 Google Cloud,营收增长 81.8% 至 $24.8B——较上季的 63%、2025 年底的 48% 明显加速。这份财报的故事,高度集中在一个分部身上。
云业务拐点:增长与盈利同时到来
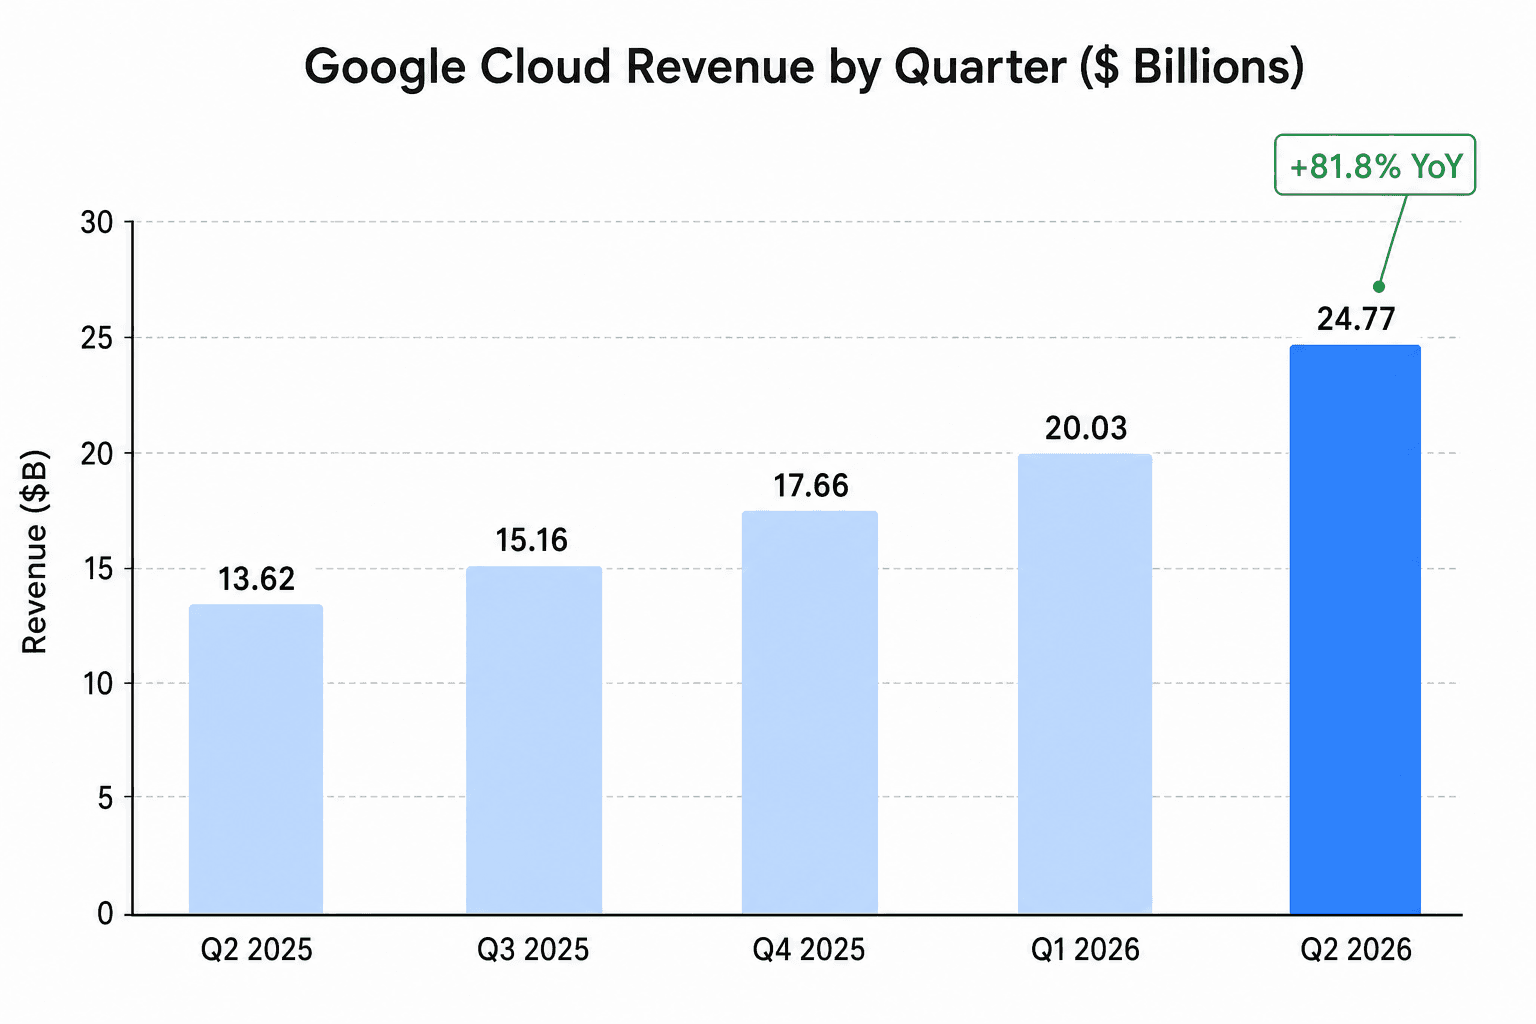
对 Cloud 来说,高速增长本身并不新鲜。真正变了的是:增长如今在加速,同时盈利能力也大幅提升——这种组合在如此体量上极为罕见。管理层指出需求来自四面八方:新客户获取速度是去年的两倍多,既有客户的实际消费比合同承诺额高出 50% 以上,marketplace 交易额增长超过七倍。过去一年里,有近 500 家客户各自处理了超过一万亿个 AI token。本季还首次确认了把 Google 自研 TPU 芯片系统直接卖进客户数据中心的收入——一条真正全新的营收线。
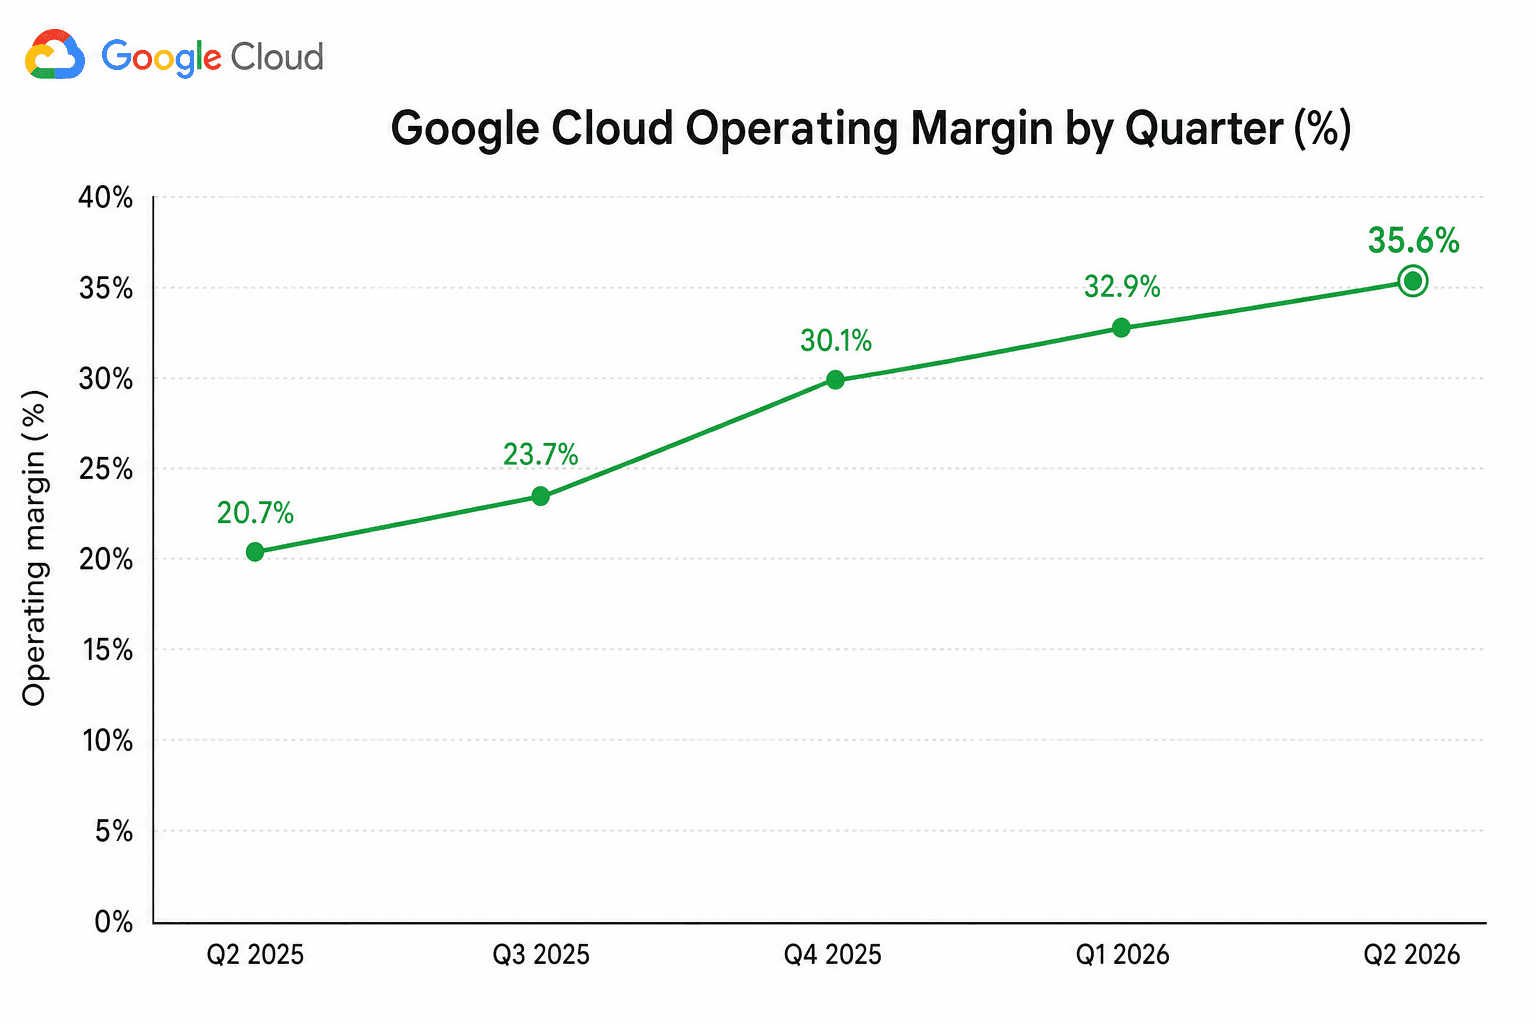
利润率才是应该让怀疑者安心的部分。Cloud 的营业利润率——即营收中最终留存为利润的比例——从一年前的 20.7% 跳升至 35.6%,营业利润增长两倍多至 $8.8B。一个两年前还几乎不赚钱的业务,如今已是举足轻重的利润贡献者,而且是在扩张规模的同时提升盈利,而非牺牲盈利。管理层点出的唯一保留是:本季度它将租用第三方产能,以满足自身尚无法服务的需求,这会带来「温和的短期利润率压力」。
资本开支与现金流的碰撞,以及股价为何下跌
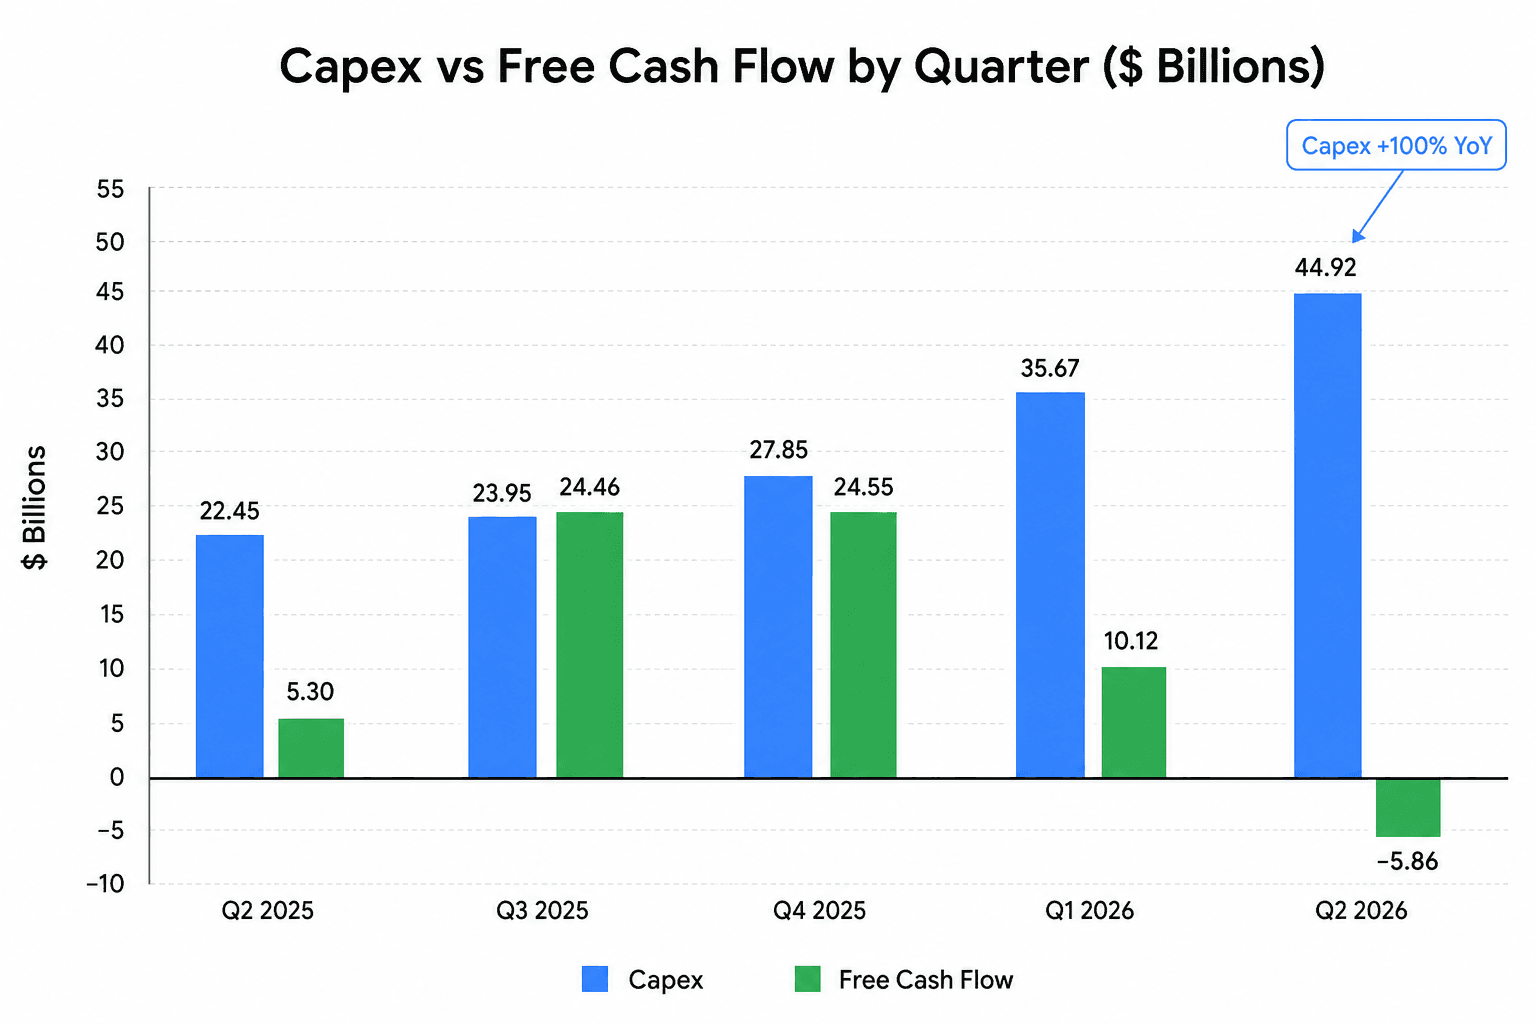
这张图把矛盾一次说清。资本开支两年内增长两倍有余,过去十二个月翻倍至 $44.9B。此前每个季度都能从容覆盖这笔开支的自由现金流,如今翻负至 -$5.9B,因为 AI 建设的投入如今已经超过了整个季度 $39.1B 的经营现金流。滚动十二个月的自由现金流仍为正值,达 $53.3B,所以这只是单季的一次交叉,而非崩塌。但方向对投资人很重要,而当下的方向是花得更多、而非更少。
这就是为什么一份营收超预期 24%、Cloud 增长 82% 的财报,仍然把股价打了下去。把全年资本开支上调到 $195-205B——而且是在一个季度前刚刚做过一次同等幅度上调之后——等于告诉市场:开支曲线仍在向上弯。Alphabet 用 6 月新募集的约 $49.6B 股权和约 $20.3B 新债覆盖了部分缺口,本季没有进行任何股票回购,而去年同期是 $13.2B。这家公司的花钱姿态就像身处一场军备竞赛——因为事实确实如此。
利润数字背后的那颗星号
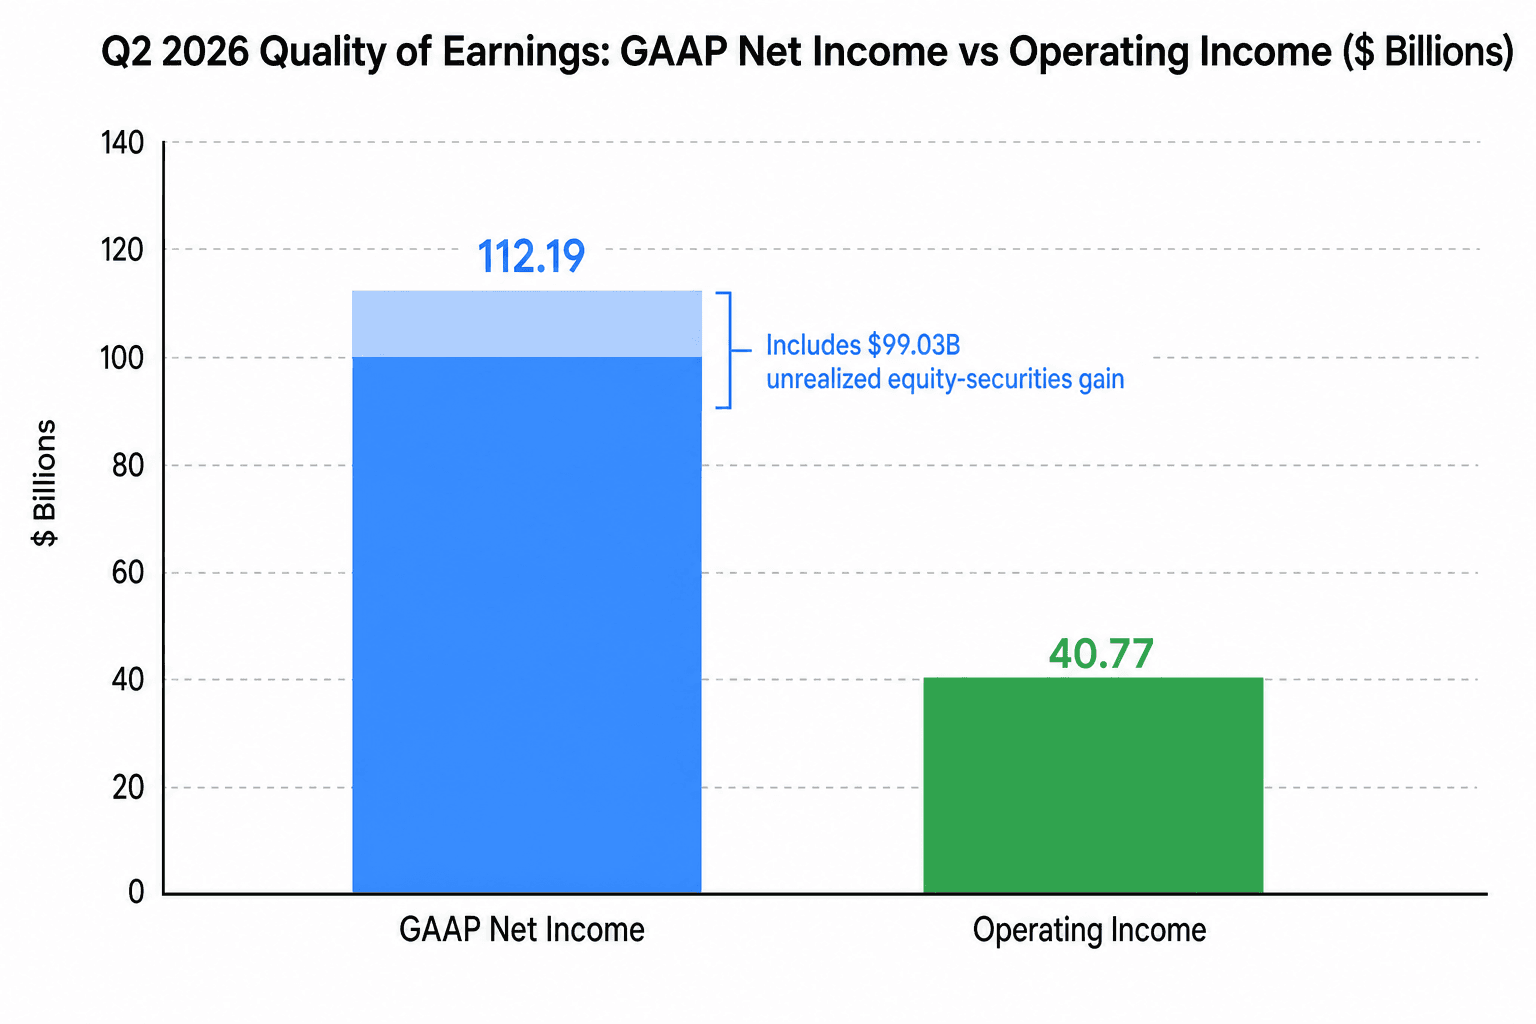
这个亮眼的表面数字需要一张警示标签。GAAP 净利润 $112.2B、摊薄后 EPS $9.11,同比增长近 300%,听上去像是盈利能力的一次历史性飞跃。其实不是。「其他收益」项下藏着一笔约 $99B 的权益证券收益,绝大部分为未实现收益,主要来自对 Alphabet 所持 AI 实验室 Anthropic 股权的重新估值。这笔账面收益在税后为摊薄 EPS 贡献了约 $6.26。把它剔除后,由经营驱动的 EPS 更接近 $2.85,与营业利润 30% 的增速相符。由于这只是对 Alphabet 尚未出售持股的一个估值标记,一旦估值回落,收益也可能反转。看待本季利润,更如实的口径是 $40.8B 的营业利润,而非 $112.2B 的表面数字。
管理层想对投资人说什么
桑达尔·皮查伊(Sundar Pichai)把这笔开支描述为一个他越来越有信心的赌注,称 Alphabet 正处于 AI 变革的「非常早期阶段」,并且过去一年他变得「更加看多」。产品端的势头支撑了这份信心:Gemini 应用月活达到 9.5 亿,日活同比增长两倍;模型 API 目前每分钟处理约 220 亿个 token;Alphabet 已经启动了针对 Gemini 4 的「迄今最雄心勃勃的预训练」。关于业务的持续性,Ashkenazi 表示 Alphabet 预计 $514B 积压订单中略超一半,会在 24 个月内确认为收入——这为增长故事托了个底。分析师反复施压的一点很直接:既然自由现金流已经转负,回报究竟何时到来?她的回答是,公司仍处于供给受限状态,只要「还能看到有吸引力的回报」,就会继续投入。
华尔街维持乐观,但分歧更趋尖锐
进入财报前,卖方情绪近乎一致看多:共识评级为强力买入(Strong Buy),目标价大致落在 $410 到 $515 之间、均值约 $438,远高于财报前约 $342 的股价。经营业绩验证了这一多头逻辑,BMO、Wells Fargo 与 Bank of America 等机构此前已因 Cloud 势头,在财报前上调了目标价。
这个季度所做的,是让分歧更加尖锐,而非将其了结。多头论点是:82% 的 Cloud 增长与 $514B 的积压订单,证明 AI 投资已经在转化为利润。空头论点是:一个每年逼近 $200B、部分靠新增股权与债务融资、伴随自由现金流转负、并承诺 2027 年继续加码的资本开支计划,其扩张速度正在超出它所能带来的回报。也有媒体点出 Search 营收略微不及预期,以及据报道 Gemini 3.5 Pro 模型有所延迟。值得注意的是,上调后的资本开支被解读为利好 Broadcom、Nvidia 与存储芯片厂商等 AI 基础设施供应商——尽管它同时压制了 Alphabet 自身的估值。
前瞻
这份财报把悬在每一家超大规模云服务商头上的核心问题彻底具象化了:投资人还愿意为一场至今消耗的现金多于其回报的 AI 建设,买单多久?Alphabet 的经营基本盘鲜有如此强劲的时候:Cloud 在复利式增长,Search 在 AI 时代守住了自己的阵地,资产负债表体量庞大。但这家公司刚刚告诉市场:开支将一路攀升至 2027 年,而且它已经开始动用外部资本来支付这笔钱。
2026 年余下的时间里,三件事将决定股价如何重新定价。Cloud 能否把增速维持得足够快、把 $514B 积压订单转化得足够多,好让这笔开支显得有先见之明、而非鲁莽?自由现金流会企稳,还是这个转负的季度会演变成一种趋势?以及,在推动更快发布节奏的同时,Alphabet 能否让自己的模型保持在前沿?在这些答案到来之前,对一个神经紧绷的市场而言,一份如此强劲的财报,读起来仍会像一份昂贵的财报。