礼来 2026 年 Q2:Mounjaro、Zepbound 推动营收创新高
创纪录的一季,由两款药撑起
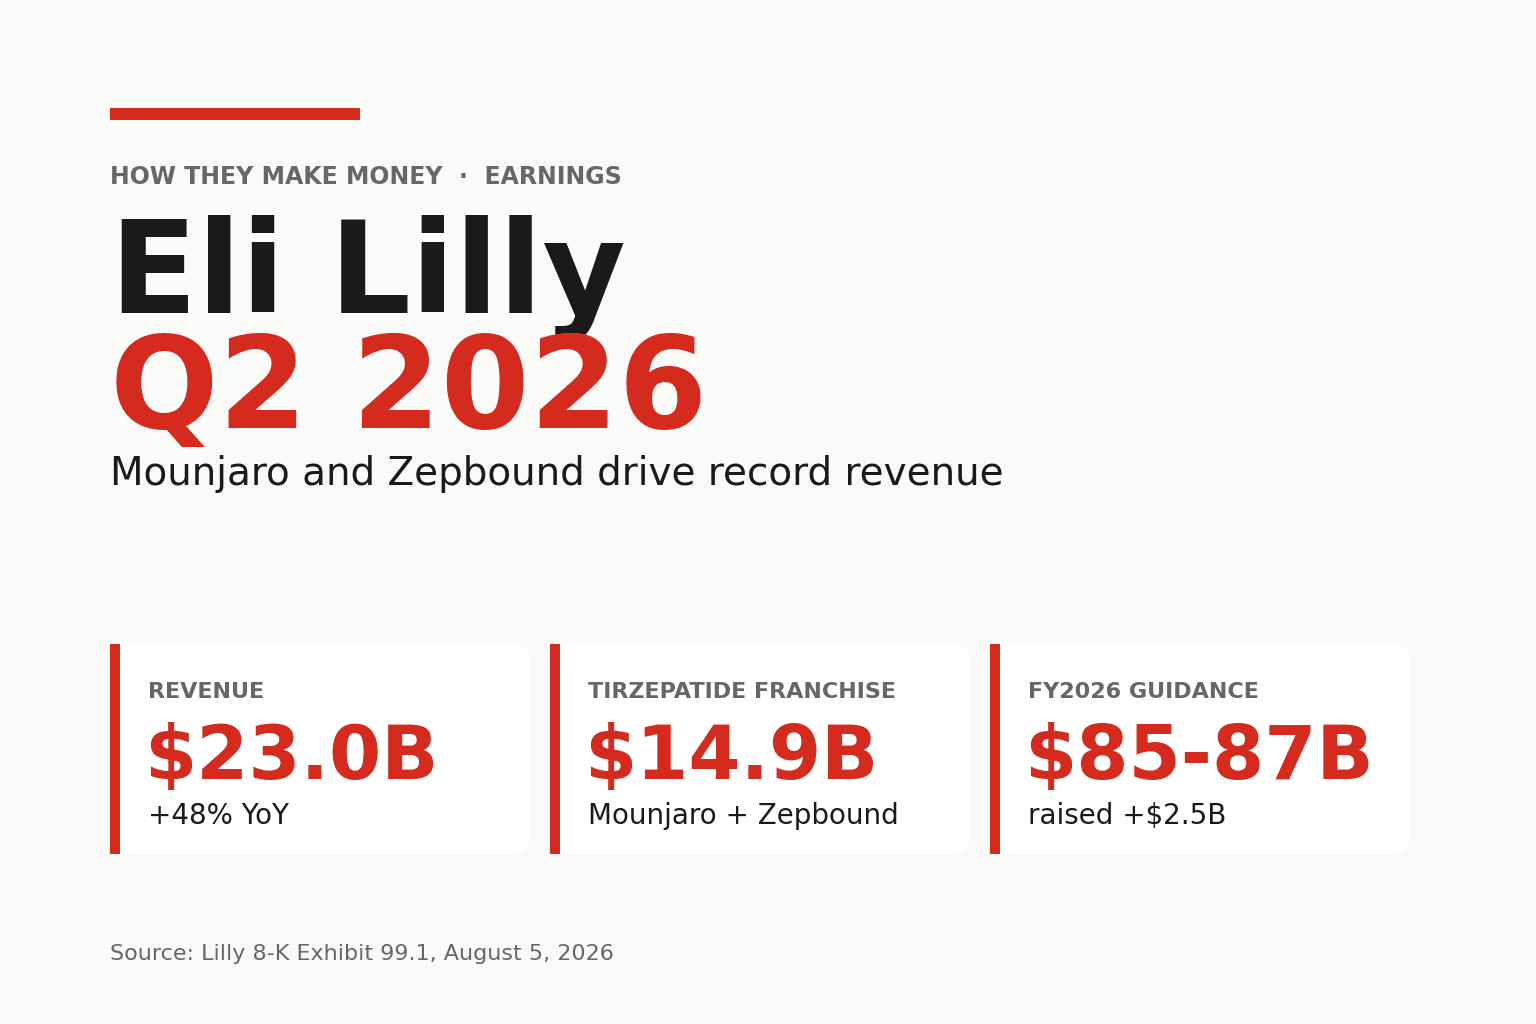
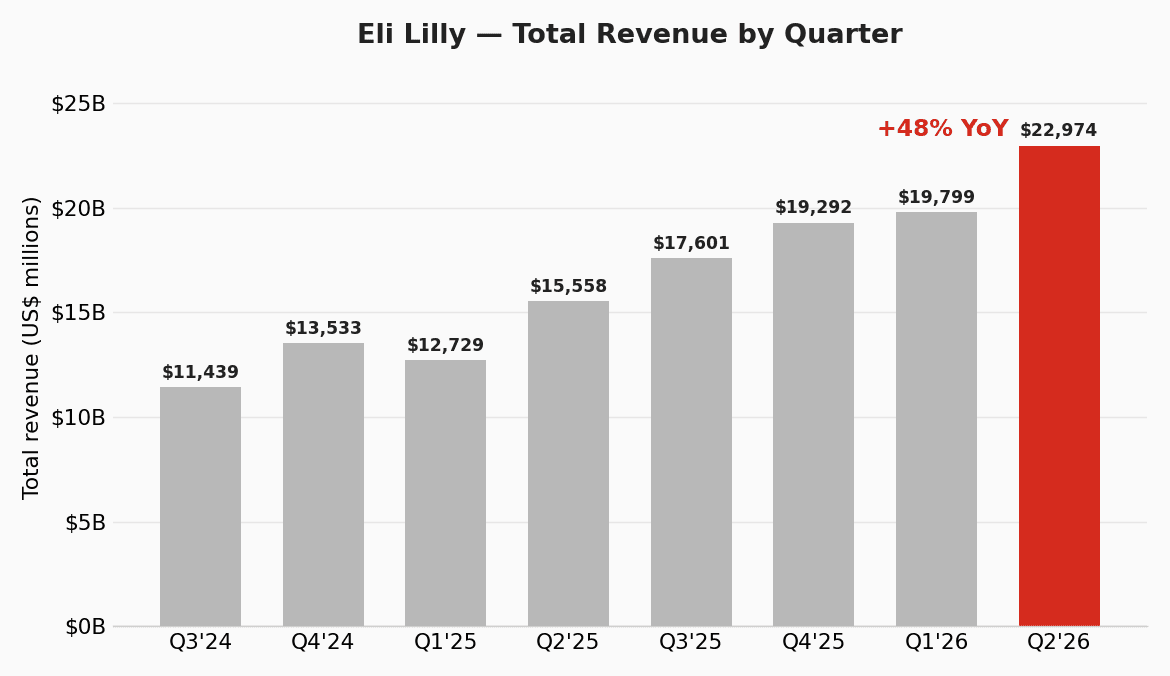
礼来交出了其 150 年历史上规模最大的季度之一。2026 年第二季度营收达 22,974 百万美元,同比增长 48%——旗下减重与糖尿病药物的需求,跑赢了即便是最乐观的预测。公司最想让投资者看到的数字是销量:处方与出货剂量同比增长 60%,而随着礼来降价并向低价市场拓展,平均实现价格下滑 13%。以更低的单价换取滚滚而来的销量,正是这家公司乐于做的交易。
利润随之而来。non-GAAP 每股收益——一种剔除无形资产摊销、一次性费用等项目、用以呈现核心经营状况的指标——为 8.38 美元,同比增长 33%,远高于华尔街预估的约 6.55 美元。作为标准会计口径的 GAAP 每股收益为 7.94 美元。两个数字都压着同一笔沉重的费用:每股 3.03 美元的收购 IPR&D(即在研研发,in-process research and development)——这是在药物获批前从规模较小公司买入其研发项目的成本。即便什么都不剔除,礼来仍以巨大优势超出预期。
营收与利润率
营收图一眼就能讲清故事。礼来在不到两年里已将季度销售额翻了一倍多,而最新这根柱子高高盖过其余各根。
毛利率——扣除药物直接生产成本后所剩的营收占比——扩张至约 86%,高于一年前的 84%,得益于高毛利肠促胰素类药物的产品结构改善。公布的营业利润增幅则较为温和,为 31%,因为本季消化了 2,776 百万美元的上述收购研发支出(与收购 Orna、Ajax、Centessa 及 Kelonia 的交易相关),外加 703 百万美元的重组与减值费用。现金创造能力是更低调的亮点:经营性现金流同比增长逾两倍至 10,690 百万美元,在公司大手笔扩建厂房之后,仍留下 7,757 百万美元的自由现金流。
深入替尔泊肽产品线
增长引擎是同一种分子——替尔泊肽(tirzepatide),以两个品牌销售。Mounjaro 是获批用于 2 型糖尿病的版本;Zepbound 则是同一款药、获批用于减重。两者本季合计贡献约 149 亿美元,年化运行率接近 590 亿美元,并贡献了公司整体同比增长中约 63 亿美元。
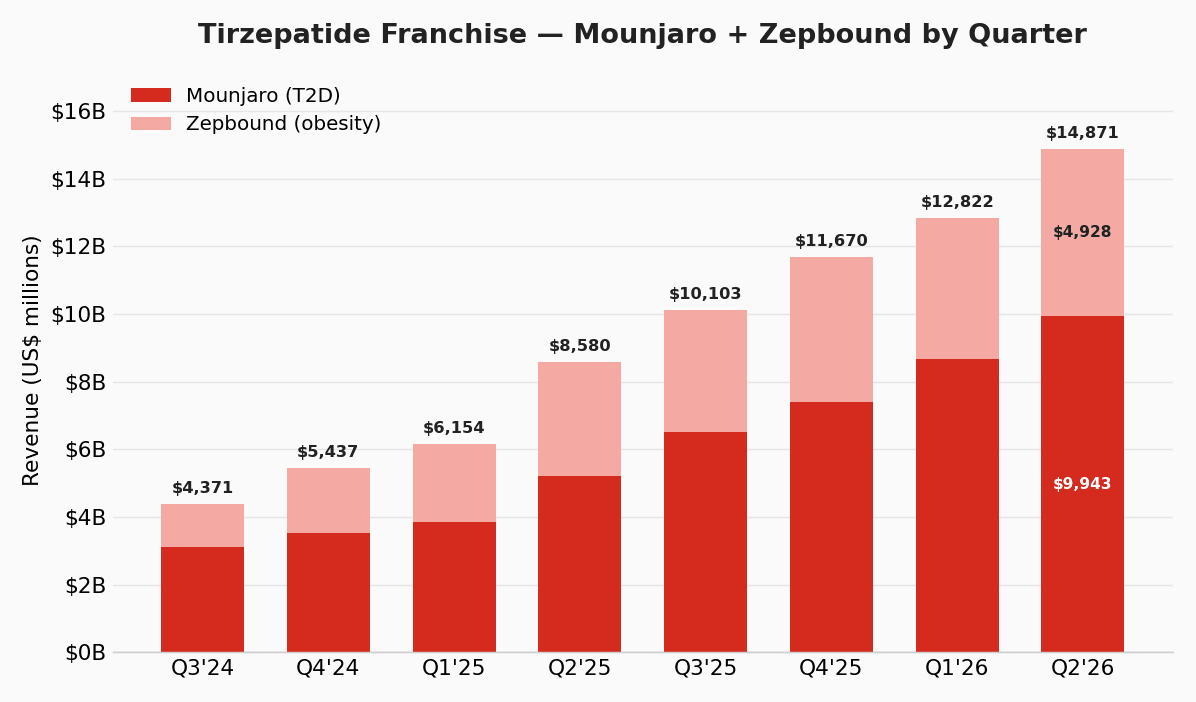
仅 Mounjaro 一款就贡献 9,943 百万美元,同比增长 91%,现已成为礼来有史以来销售规模最大的单一产品线。Zepbound 在美国市场新增 4,928 百万美元,增长 44%,在疲软的第一季度之后重回环比增长。这一体量再怎么强调都不为过:两款五年前还不存在的药物,如今已占公司营收近三分之二。
当海外反超本土
本季最能说明问题的转变来自地域。Mounjaro 的海外营收首次超过其美国本土营收。
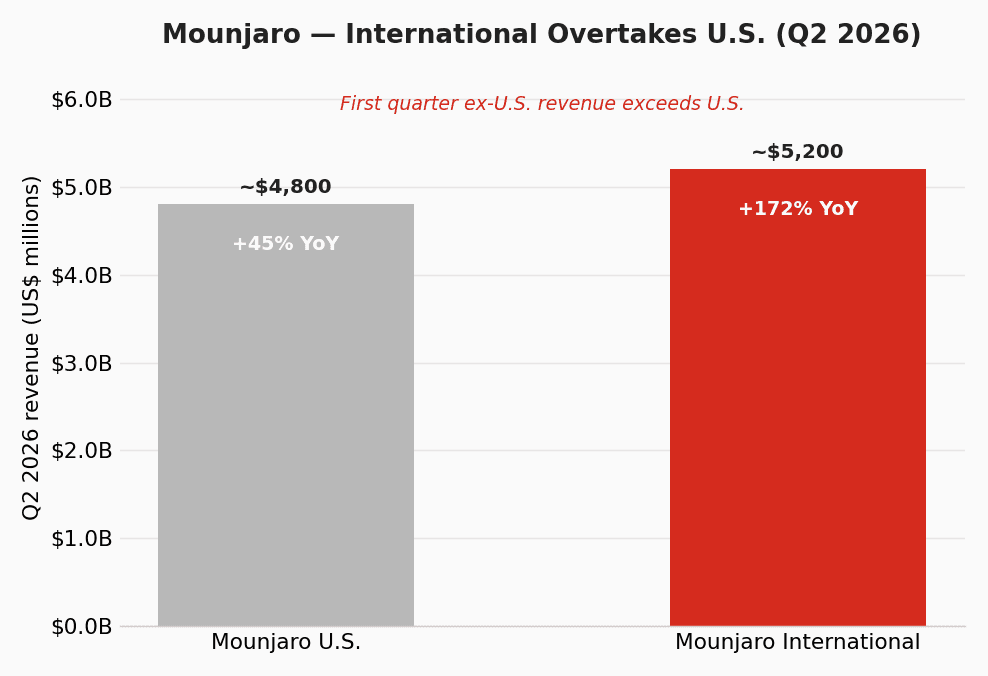
Mounjaro 海外销售约 52 亿美元,同比增长 172%,几乎是美国 45% 增速的四倍,并小幅超过美国约 48 亿美元的销售额。其中很大一部分来自中国:礼来将 Mounjaro 纳入国家医保目录,并在 16 个月后跃居品类领先。这样的可及性是有代价的,而且这代价就是字面意义上的价格:美国以外的实现价格下滑 36%,而美国以外的销量则增长 113%。管理层将其定性为一次有意为之的「以价换量」,押注于「以更低价格覆盖多得多的患者」胜过「以高价覆盖少数患者」。
被一笔费用掩盖的指引上调
礼来全面上调了展望。全年营收指引升至 850 亿–870 亿美元,中值较此前的 820 亿–850 亿美元提高 25 亿美元。
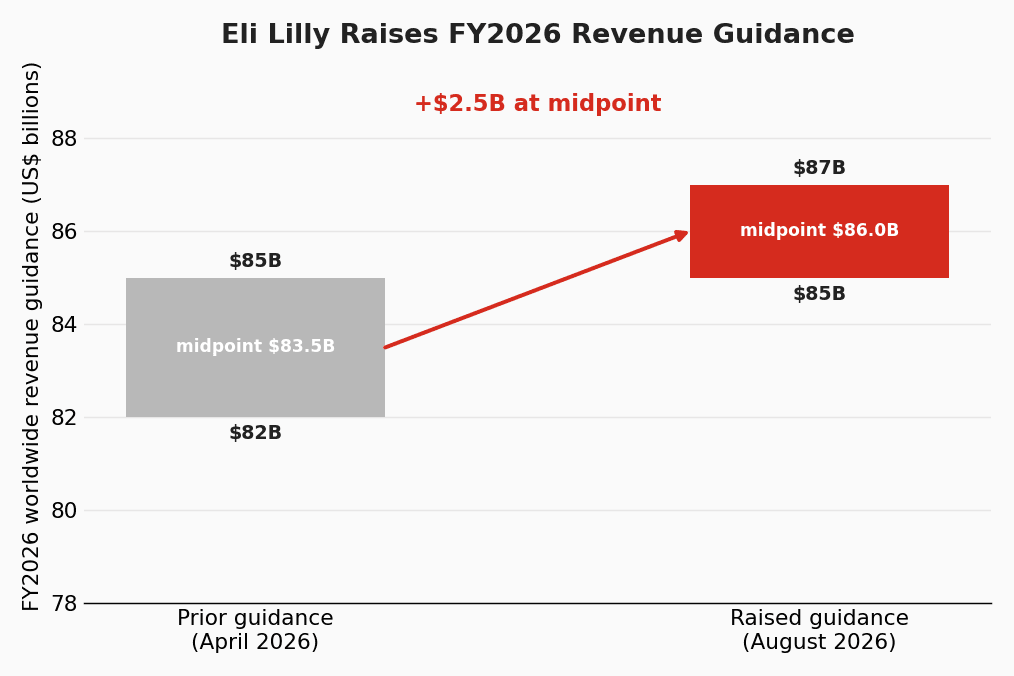
盈利指引则需要一番解读。礼来将 non-GAAP EPS 定在 35.50–36.50 美元。表面上看,这一中值略有下滑。而往下细看,业务本身足够强劲,将 EPS 中值推高了 2.78 美元。问题在于本季计入的 3.03 美元收购研发费用,它抵消并超过了经营层面的上调。首席财务官 Lucas Montarce 把话说得很清楚,他告诉分析师,公司如今预期 EPS 为 35.50 至 36.50 美元,「在依据 Q2 收购 IPR&D 的 3.03 美元影响更新指引之前,区间中值提高了每股 2.78 美元」。礼来还将其业绩利润率目标上调至 49–50.5%。
管理层强调了什么
在头部药物之外,礼来借这次电话会把目光投向下一步。以 Foundayo 为品牌销售的 Orforglipron 是公司首款口服 GLP-1 药丸,在其上市首季录得 9,800 万美元营收。首席执行官 David Ricks 与美国区总裁 Ilya Yuffa 承认,此次推广的起步「比预期略慢」,但指出 7 月下旬出现拐点:处方医生数量从约 8,000 名跃升至 36,000 名,且大约每四名新增减重患者中就有一名从这款药丸开始用药。药丸比注射剂更易于生产和运输,这正是市场看重它的原因。
礼来还在可及性上发力。一项新的 Medicare GLP-1 桥接计划(Bridge Program)于 7 月 1 日启动,让约 2,000 万名符合条件的美国人获得减重药物保障,个人自付每月约 50 美元。而下一代候选药物 retatrutide 已完成其减重 3 期临床项目,目标于 2027 年第一季度在美国递交申请。
华尔街与盘面
反应在数字本身与后续走势之间出现分化。礼来股价开盘上涨约 4.8% 至约 1,169 美元,终结了连续五日的跌势,随后回落,午盘时涨幅收窄至约 3%、报约 1,148 美元——投资者在权衡美国的价格侵蚀以及 Foundayo 的缓慢起步。值得注意的是,这次超预期挤压了一群重度看空的期权玩家;财报公布前的认沽期权买入量在过去一年中排在 98 百分位以上。卖方情绪保持坚定乐观,目标价集中在财报前约 1,116 美元股价之上,从 Leerink 的 1,232 美元一路到花旗(Citi)全街最高的 1,600 美元。
竞争层面的传导同样响亮。竞争对手诺和诺德(Novo Nordisk)已于前一天公布财报,在美股交易中下跌约 6%,受累于一款在头对头糖尿病研究中表现逊于替尔泊肽的在研药物,以及一款成绩不及预期的口服产品。一边礼来上涨、一边诺和诺德下跌的分屏画面,凸显了礼来如今在减重赛道上领先之远。
前瞻
看多的逻辑很直接:两款以惊人速度复合增长的药物、一段才刚刚开始的海外放量、蓄势待发的一款药丸与一款下一代注射剂,以及与之相配的指引上调。需要关注的事项也同样清晰。随着礼来以折扣换取更广可及性,美国实现价格正在下滑;Foundayo 的上市需要证明其 7 月下旬的拐点可以持续;而指引也暗示下半年在去年同期的高基数下会有所减速。礼来交出了一份货真价实的超预期兼上调答卷。未来几个季度的问题在于:销量能否持续跑赢价格足够久,好让那些更新的押注接过增长的重担。