SpaceX 首份财报:大幅超预期,资本支出账单更惊人
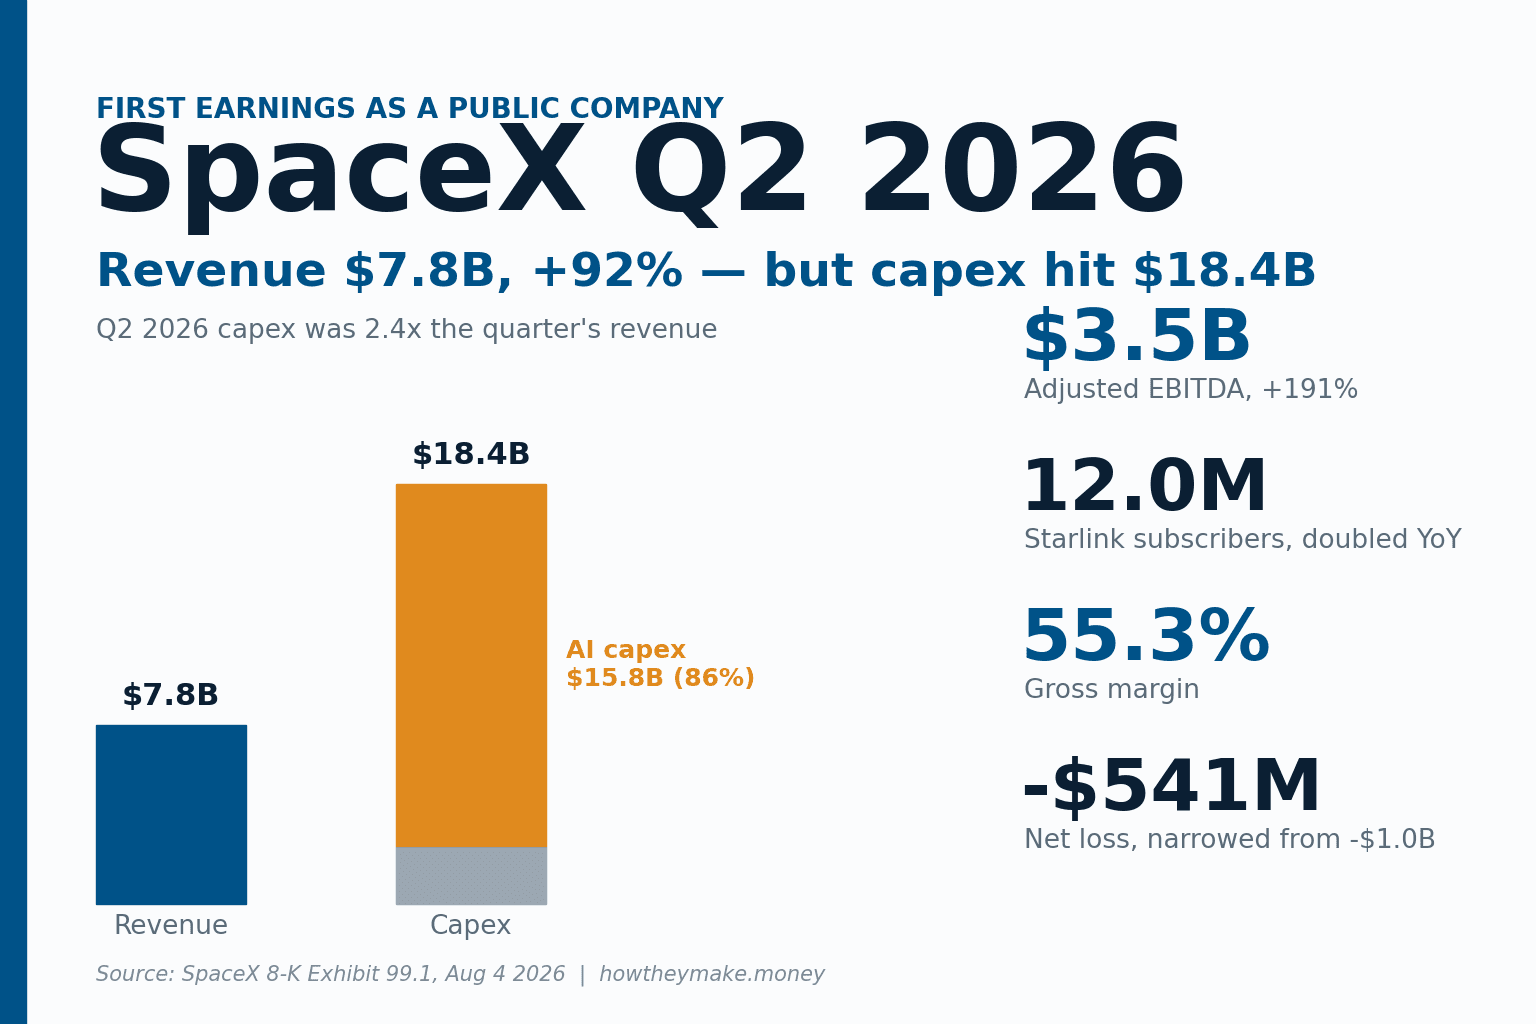
一个里程碑式的季度,却收获两极评价
SpaceX 刚刚以上市公司身份首次公布财报,而这组数字同时指向两个方向。2026 年第二季度营收达 $7,814M,同比(YoY,与去年同期相比)+92%,远高于分析师预期的约 $6.8B。净亏损从 $1,008M 收窄至 $541M。而管理层最想让投资者看到的那台核心引擎——Starlink,如今已明确盈利。然而股价常规交易时段一度上涨 9.43% 至约 $125.33,财报一落地,盘后便下跌约 8% 至接近 $114.60。
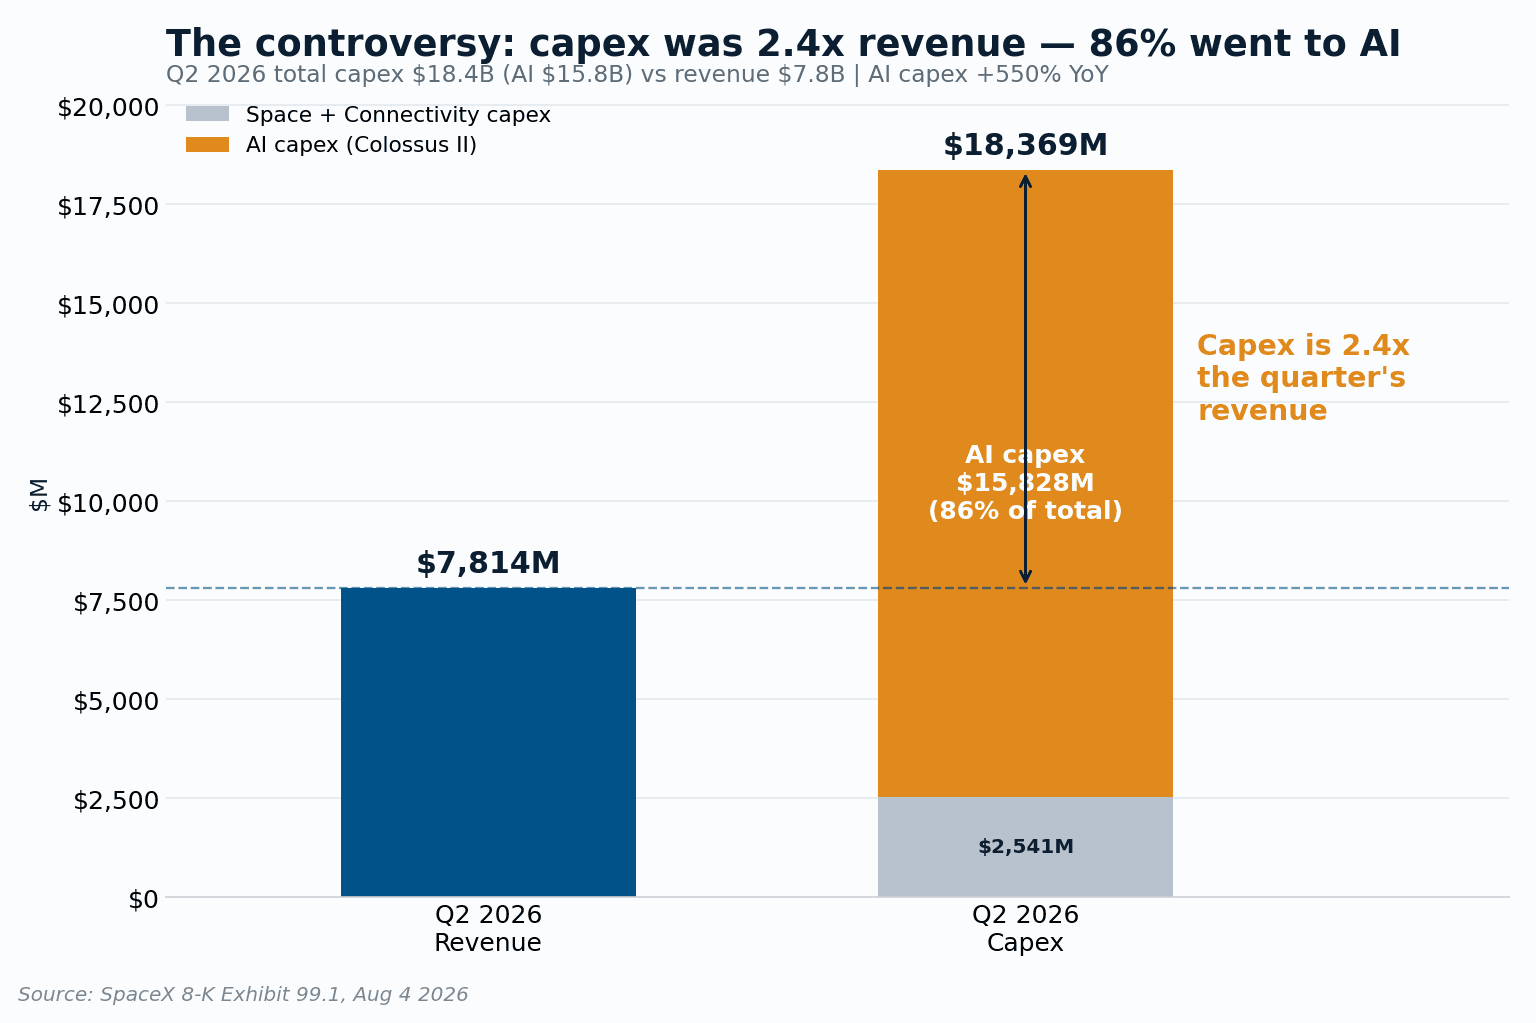
原因就藏在现金流量表的一行里:资本支出(capex),即企业投入设备与设施的资金。SpaceX 当季在这一项上花掉 $18,369M,约为其入账营收的 2.4 倍。公司交出了一份实打实的超预期,却在同一页上写下了历史上单季最高的支出数字。这份财报,正是这种矛盾的集中写照。
营收端:三台引擎,一个明确赢家
在 2026 年 2 月整合 xAI 与 X 之后,SpaceX 如今划分为三大业务部门。Connectivity(Starlink)是压舱石,营收 $4,291M,同比 +66%。涵盖发射、Starship 与 Starshield 政府网络的 Space 部门升至 $962M。真正的胜负手是 AI(xAI 与 X),其营收较上一季翻两倍至 $2,561M,得益于新签云算力协议带来的 $1.6B 增量基础设施营收。
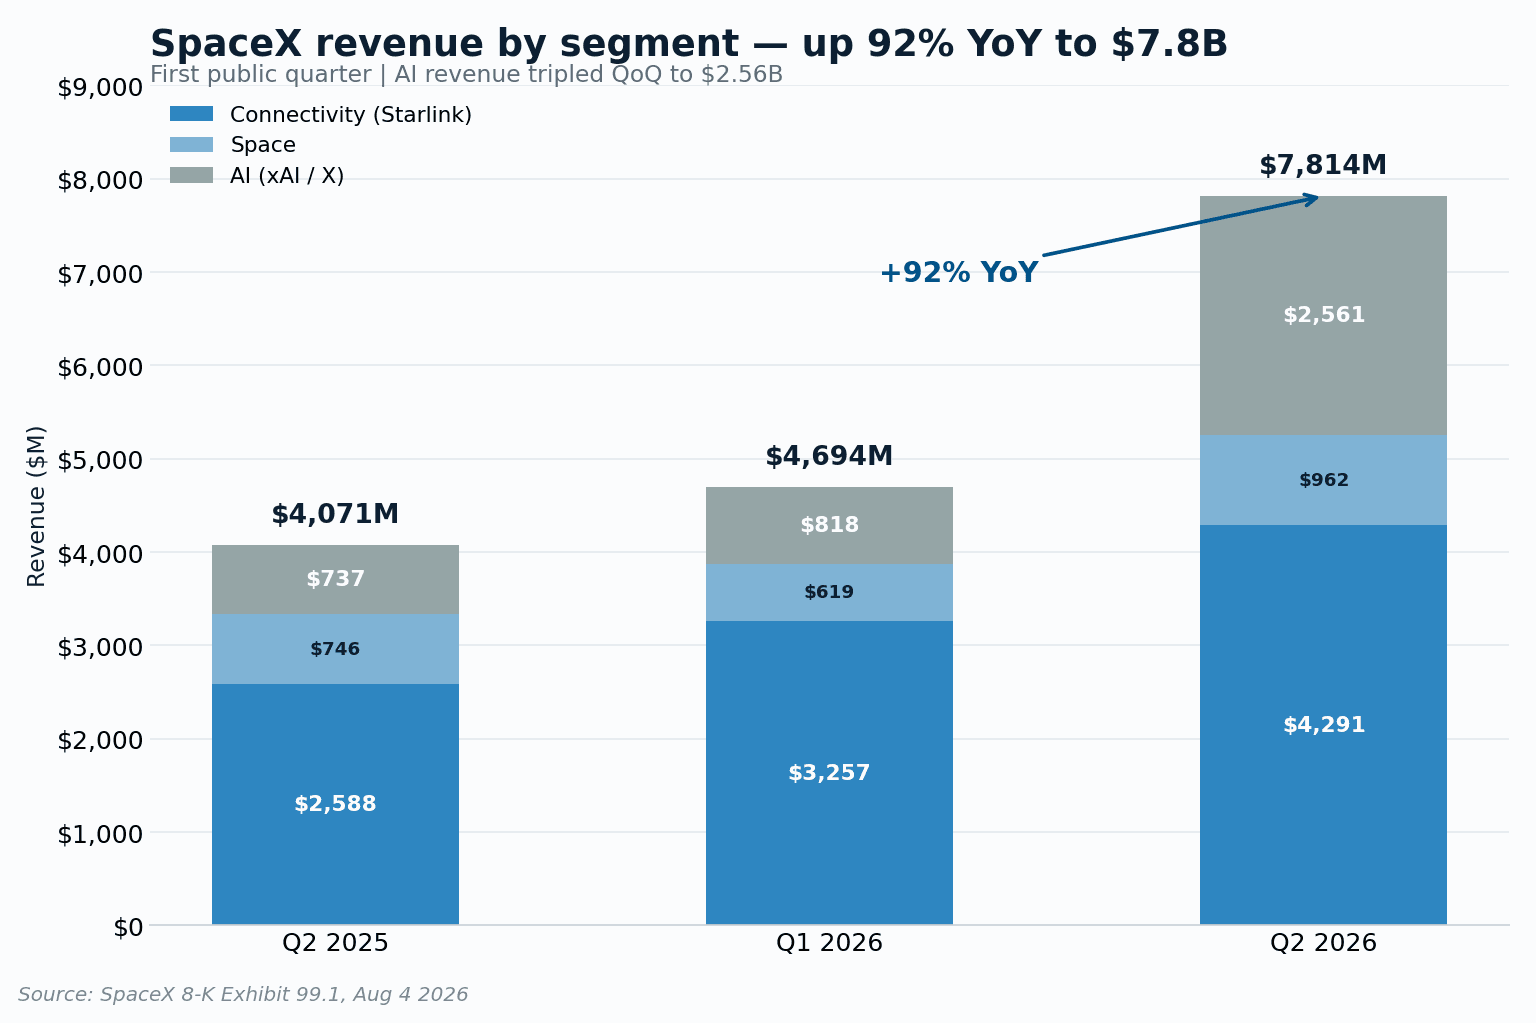
这轮 AI 跃升在一个季度内就重塑了营收结构。AI 占营收比重从约 17% 升至约 33%,而 Connectivity 尽管金额增长,占比却相应下降。毛利率(扣除服务交付直接成本后剩余的营收占比)同比扩张逾 11 个百分点至 55.3%,高毛利的算力合约与 Starlink 的经营杠杆功不可没。
Starlink 是那台利润引擎
抛开 AI 的头条效应,本季最经得起时间检验的故事还是 Starlink。Connectivity 营业利润达 $1,656M,同比 +79%,为 Space 与 AI 的亏损输血。订阅用户同比翻倍至 1,200 万,当季净增 170 万。
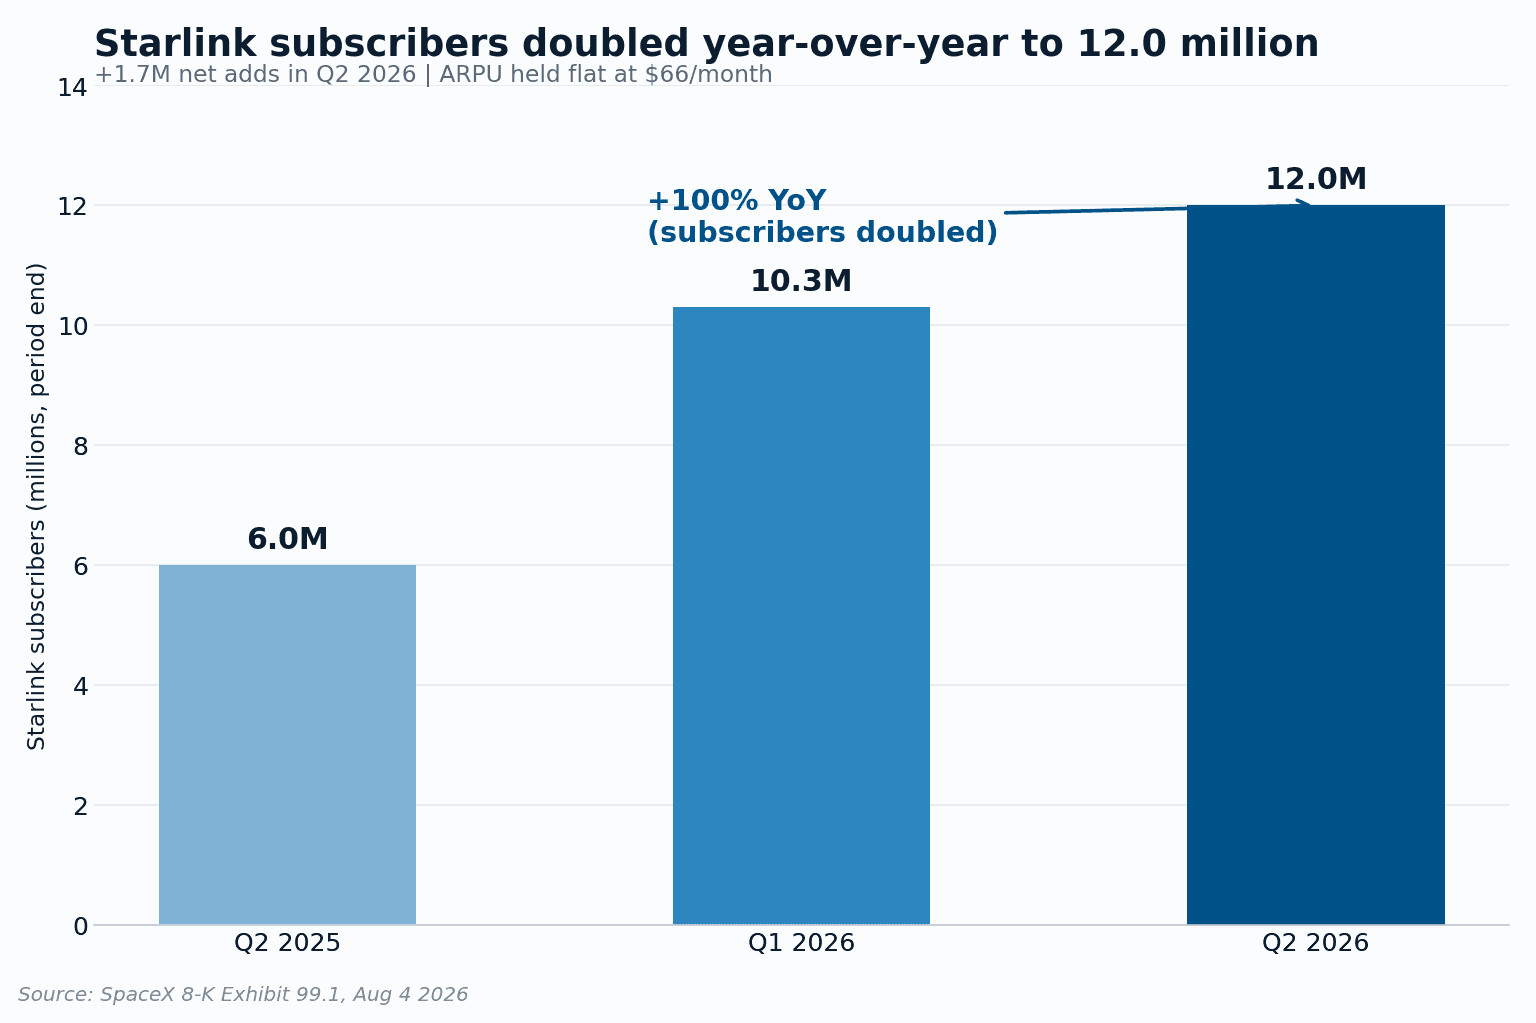
每用户平均收入(ARPU),即 SpaceX 每位订阅用户带来的月度收入,持平于约 $66。这一数字较一年前下降了 22%,是追逐低价国际与消费市场所付出的代价,但能在用户基数翻倍的同时守住这一水平,本身就是胜利。增长更快的一块是企业与政府业务,同比 +108% 至 $1,806M,由与美国政府新签的逾 $6B Starshield 合约拉动。
盈利正在兑现,只是以调整口径
规模效应最清晰的信号是调整后 EBITDA,这是一项非 GAAP 盈利指标,剔除利息、税项、折旧、股票薪酬与一次性项目,以近似衡量经营性现金盈利。它同比接近翻两倍至 $3,538M,利润率达 45.3%。
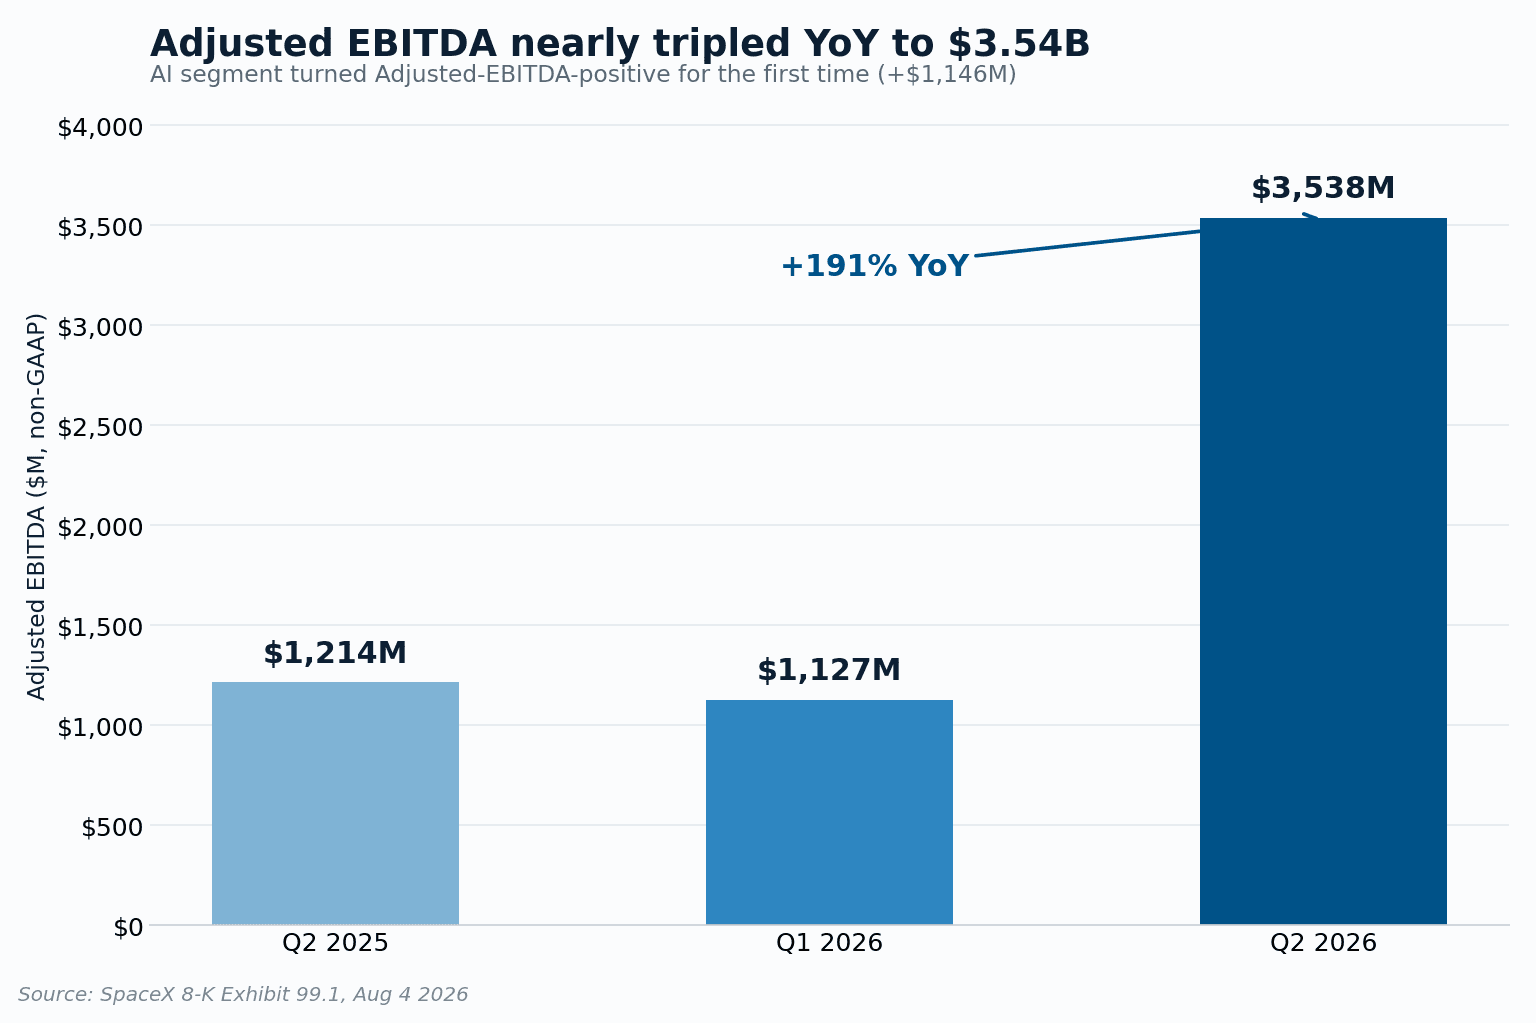
随着算力合约落地,AI 部门首次实现调整后 EBITDA 转正,达 $1,146M。接近盈亏平衡的 $143M 营业亏损与 $3,538M 调整后 EBITDA 之间的差额,主要是 $2,848M 的折旧与摊销——这一数字正随 AI 建设同步快速攀升。这也预示了这笔支出在未来几个季度将付出的代价。
令投资者受惊的那个数字
关键就在这里。总资本支出 $18,369M 是当季营收的 2.4 倍,其中仅 AI 一项就占 $15,828M、达 86%。这一 AI 数字是去年同期的 20 多倍,用于 Colossus II 算力建设,将铭牌产能推升至 1.4 吉瓦。
管理层则强调,公司的资产负债表绰绰有余,完全扛得住这笔支出。当季结束时,SpaceX 持有约 $100B 的现金及有价证券,积压订单——已签约但尚未确认的未来营收——达 $47.5B,此前刚募得 $85.7B 的 IPO 净募资并发行 $25B 债券。公司还宣布以约 $60B 收购 AI 编程公司 Cursor,并签下 $14.1B 的云算力合约。多头逻辑认为这是投资而非浪费:建好算力、签下合约、收回营收。而盘后走势用脚投票,站到了更简单的空头逻辑那一边:支出正远远跑在销售前头,而没有哪张资产负债表是无穷无尽的。
华尔街怎么说,接下来看什么
卖方研究几乎都是在 6 月 IPO 前后才开始覆盖,整体保持乐观。Morgan Stanley 的 Adam Jonas 维持增持评级,目标价 $300;Deutsche Bank、Cantor Fitzgerald、Bernstein 与 Goldman Sachs 也一致给出相当于买入的评级,目标价区间 $239 至 $300。他们共同的论点是:Starlink 已经是一台利润引擎,而 AI 资本支出买下的是未来的可选价值。声量更大的怀疑者多为独立评论人士,他们提示了估值问题,以及一场逼近的解禁——届时可能有约 9.11 亿股流入流通盘。
单就数字本身而言,下个季度要盯的问题其实不多。当一次性合约确认的效应消退后,AI 营收能否守住当前的运行水平,尤其在 X 广告仍同比下滑 14% 的背景下。Starlink 能否在 ARPU 不进一步下滑的前提下持续翻倍。而最关键的是,AI 算力建设能否在庞大的资本支出拖垮哪怕 $100B 现金储备之前,先开始赚回回报。SpaceX 以上市公司身份的首秀交出了一份货真价实的超预期。至于它究竟算一笔划算的买卖,还是一记警钟,则全然取决于那 $18.4B 究竟买到了什么。