广达 Q1 2026:营收 NT$8,092 亿创历史新高,毛利率却探 15 季低点
一个用毛利率交换营收规模的季度
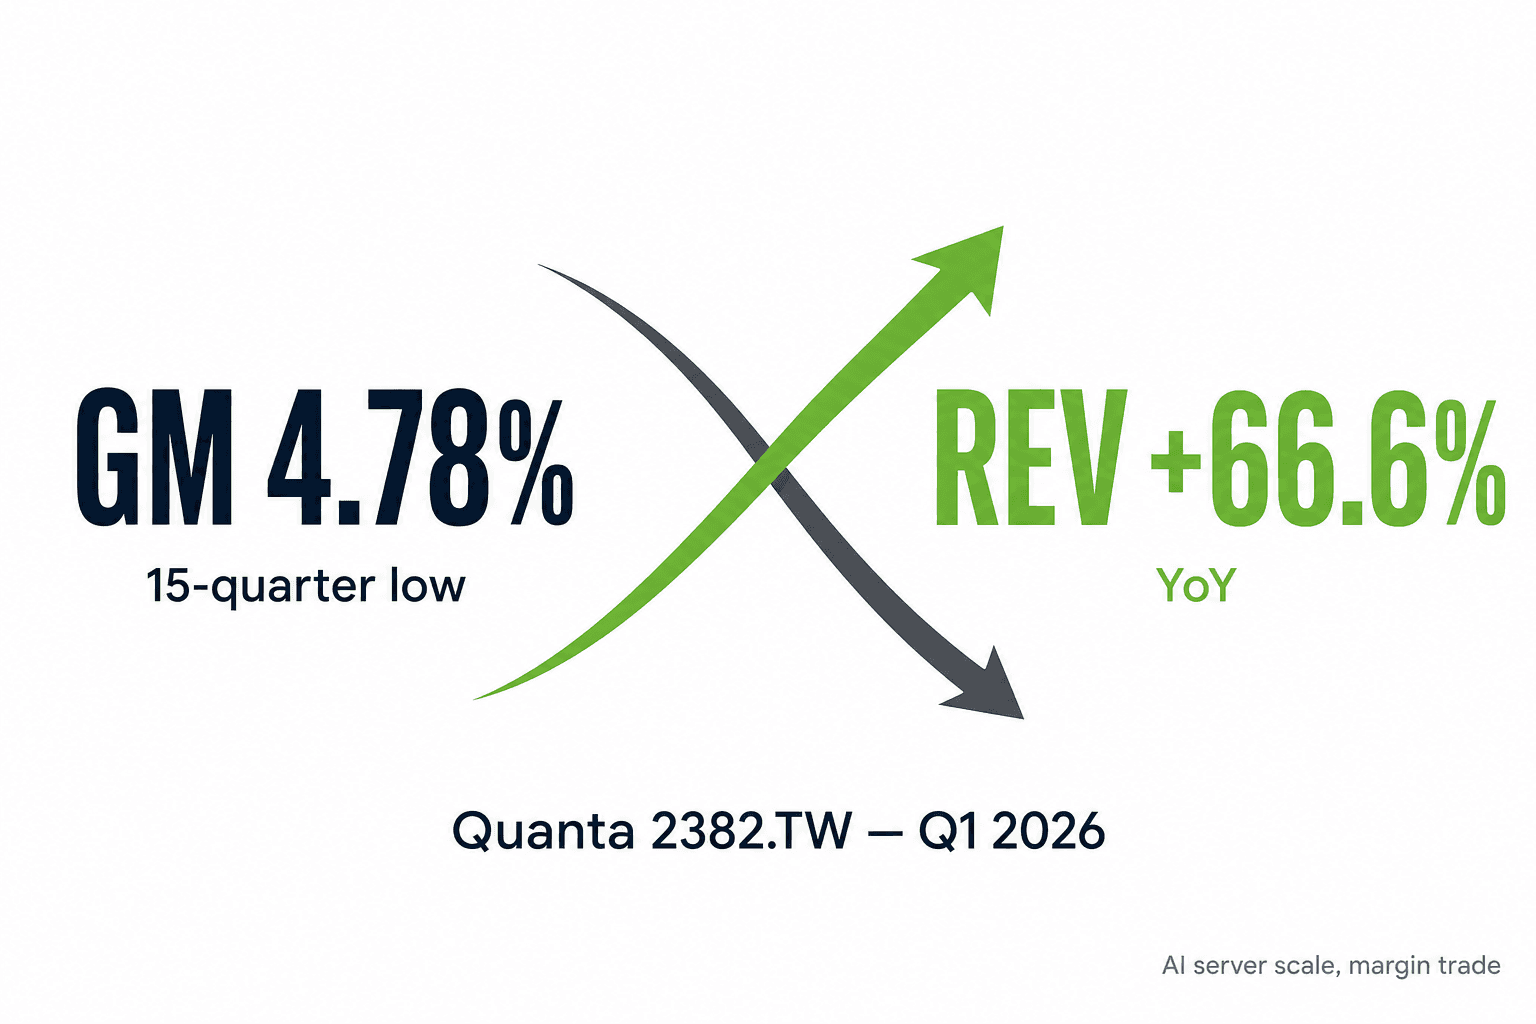
广达电脑 (2382.TW) 的 2026 Q1 财报本质上是一笔刻意做的交易:拿出 314 个基点的毛利率年减幅,换来年增 66.6% 的营收。
这不是被市场意外打到的季度。从 4Q25 的法说会(去年 11 月)开始,管理层就已经在预告高密度 AI 机柜的毛利率稀释效应。但实际数字落下来,4.78% 的毛利率仍然是个让人需要重新调整视角的读数——这是过去 15 个季度(将近 4 年)以来的最低点,比上季 6.33%、比去年同期 7.92% 都明显压缩。
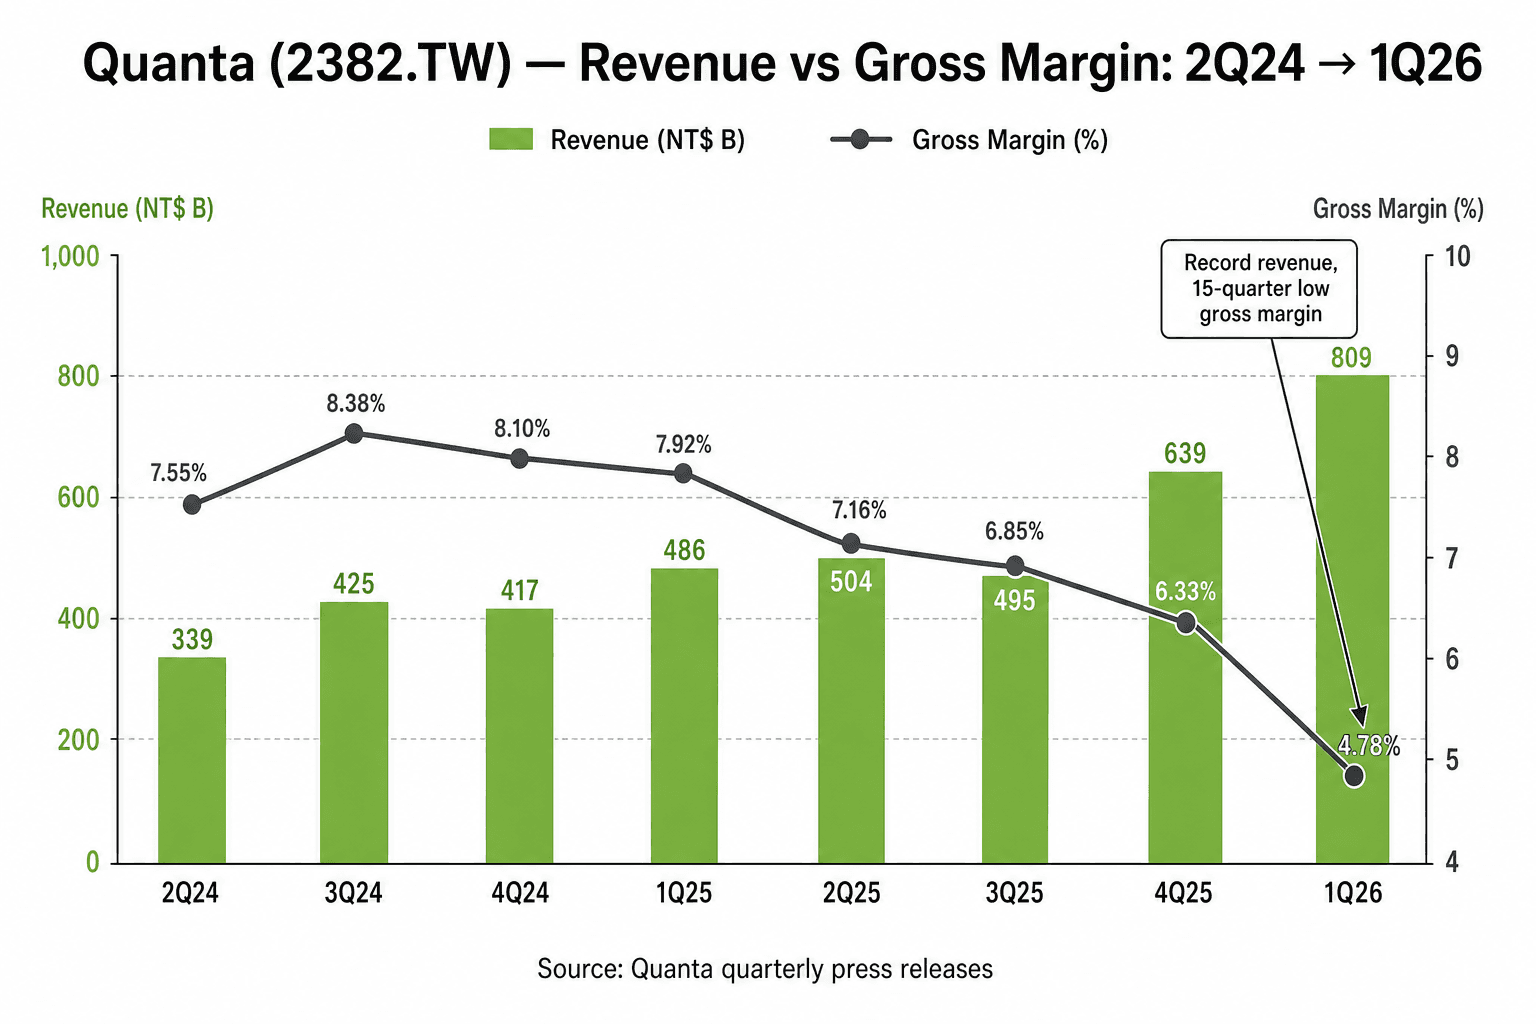
但同一份财报,营收 NT$8,092 亿、单季历史新高、税后纯益 NT$211.9 亿、年增 8.7%、EPS NT$5.50、同期历年最高。看哪个数字决定你怎么读这份财报。
服务器营收突破 80%、广达已经是一家 AI 服务器 ODM
这个季度最大的结构性转变,是服务器营收占比首次突破 80%、笔电降至 15% 以下。
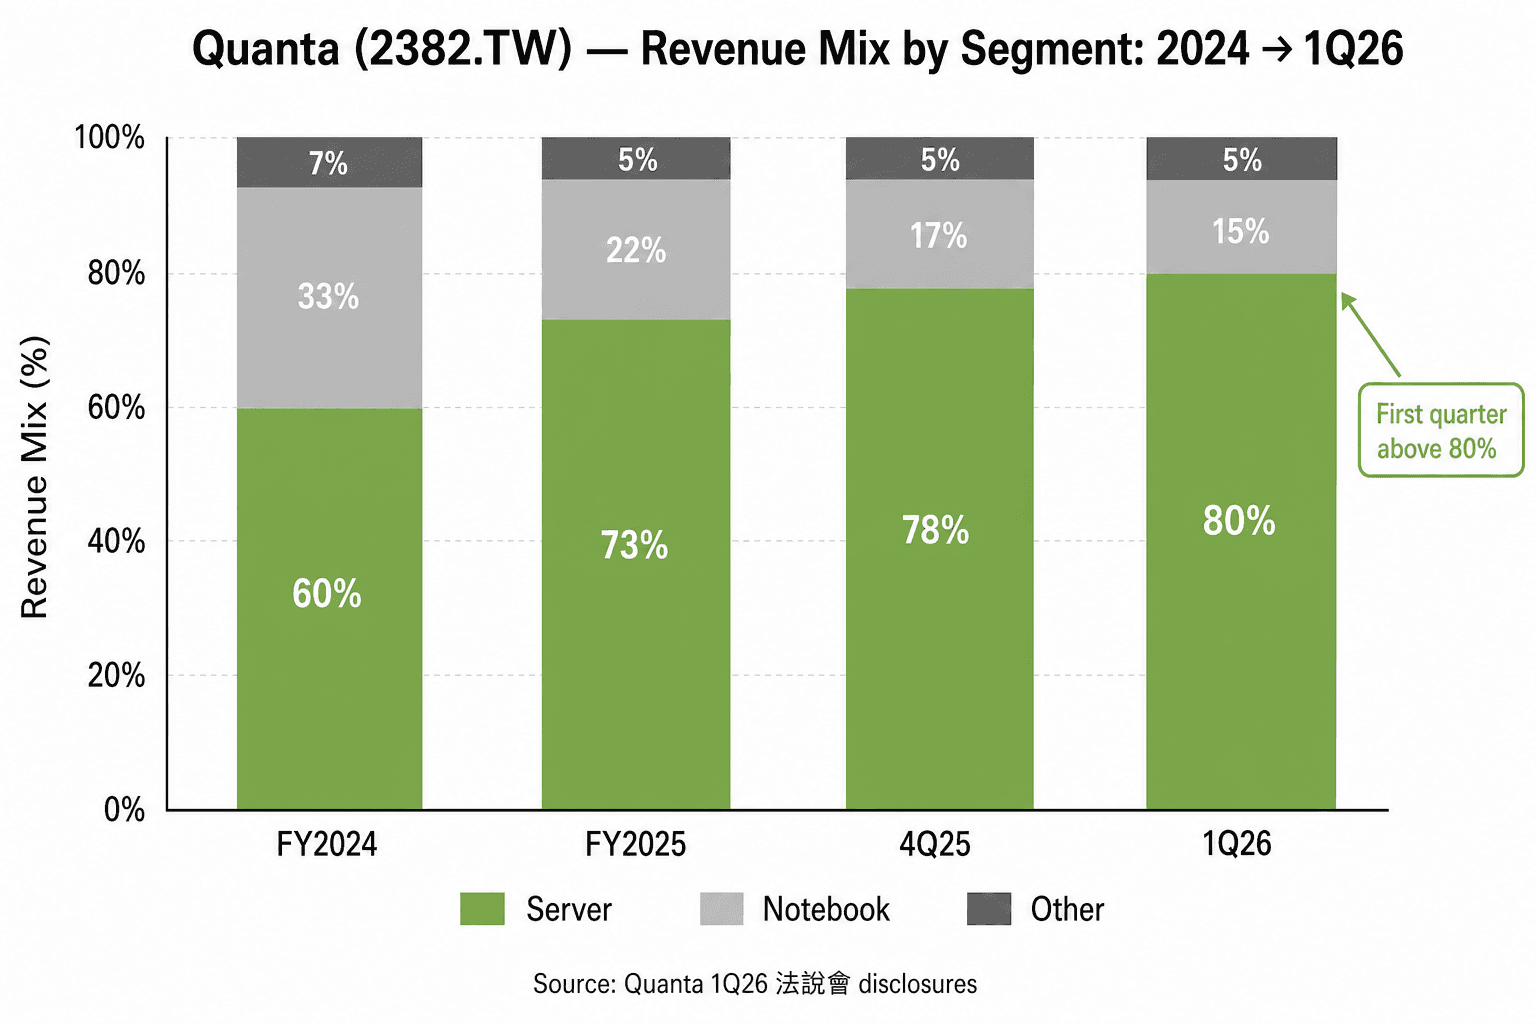
两年前,服务器与笔电大致各半。现在,服务器绝对营收仍在快速扩张、笔电出货量则是平缓到下滑。这不是笔电业务萎缩,而是服务器业务以远超笔电的速度在成长——这是一个单向棘轮。
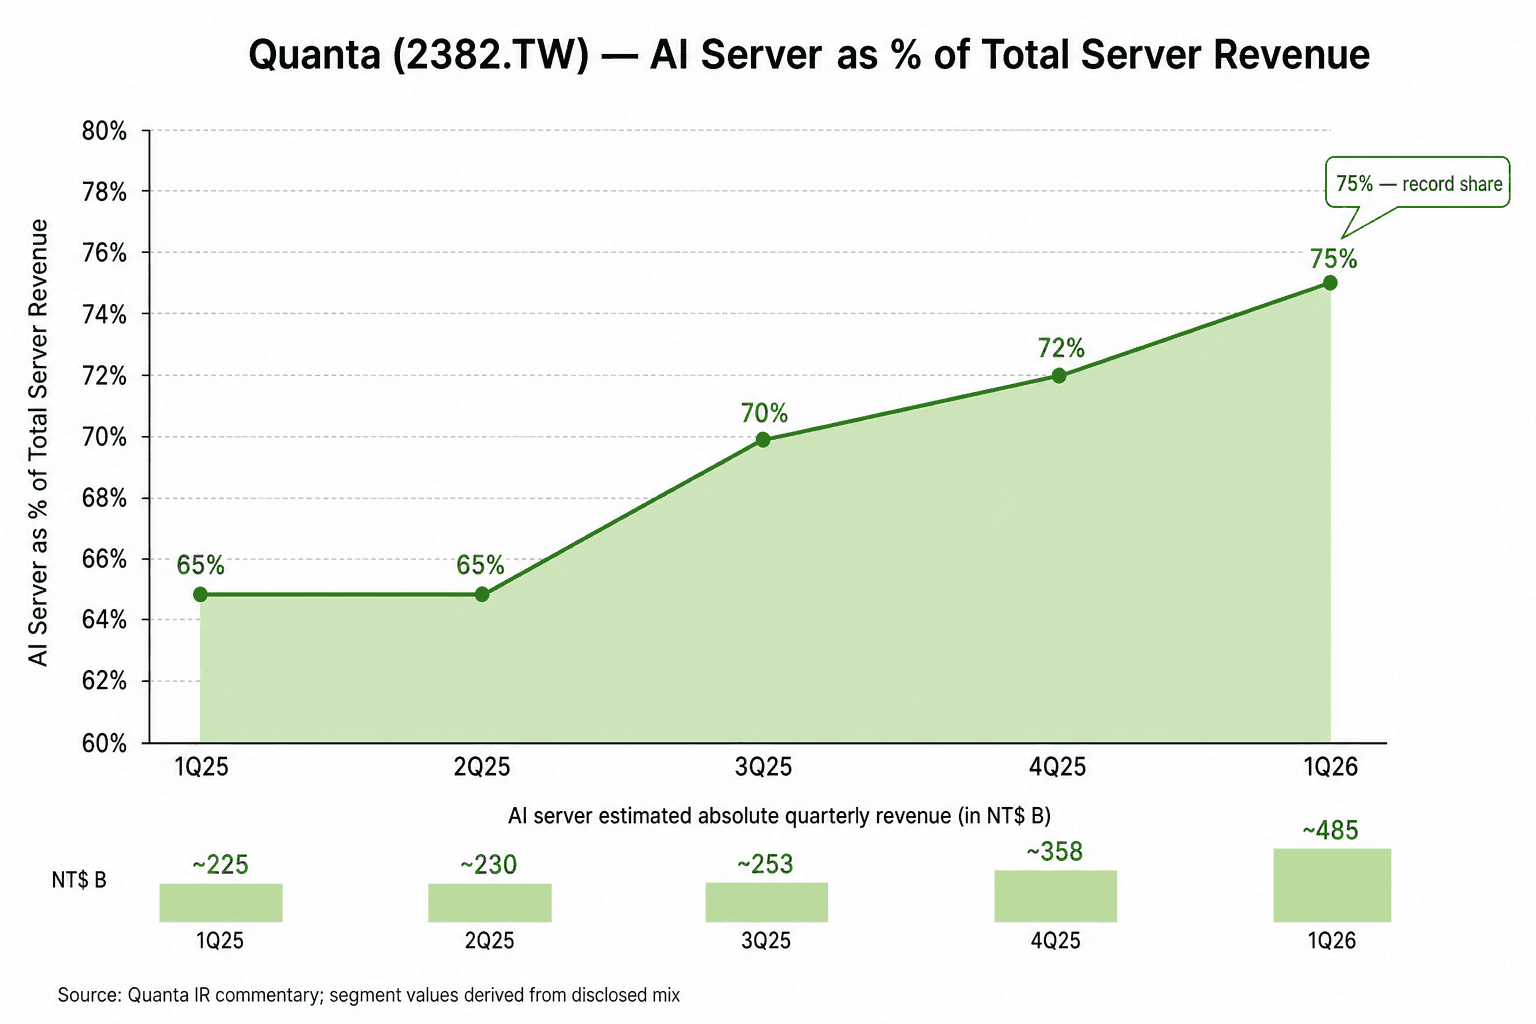
而在服务器内部,AI 服务器占比已经达到 75%(一年前是 65% 以上)。换算下来,这个季度广达的 AI 服务器营收约为 NT$485 亿——光这一条业务线,就足以排进台股市值前段班。
高密度机柜出货翻倍、GB300 已经超越 GB200
毛利率被稀释的最直接原因,是单柜 ASP 超过 US$3M(约 NT$9,500 万)的高密度 AI 机柜出货量在这个季度倍增。
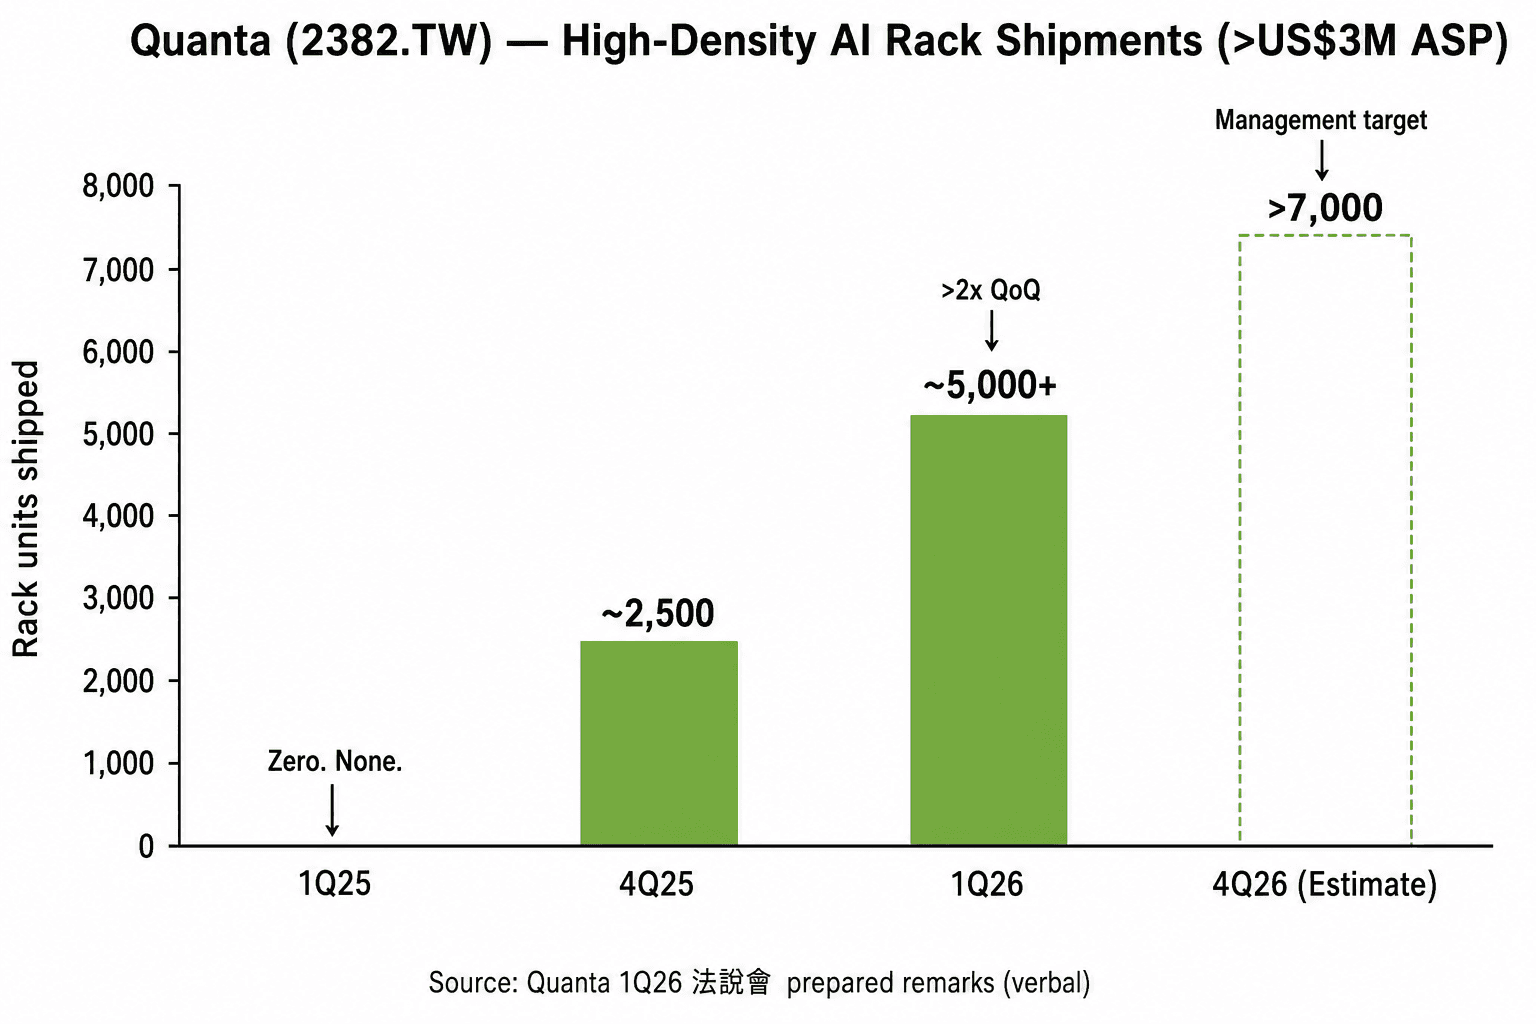
去年同期 (1Q25) 的数字是 零——超过 US$3M 的机柜出货量为零。一年后的 1Q26,这个数字已经 5,000 台级别。每一台机柜里的 GPU 与 HBM 物料成本就是好几百万美元,这些成本以「物料成本」的形式直接灌进广达的 COGS,分子(毛利金额)并没有等比例增加,分母(营收)却机械式放大——毛利率「百分比」就被压缩了。
更关键的信号:GB300 出货量已经超越 GB200。GB300 是 NVIDIA 最新一代的 AI 平台,从 2025 Q4 开始首发出货,到 1Q26 就已经反超 GB200 的出货量——这个迭代速度比 GB200 接替 H200 的速度更快。NVIDIA 的平台周期正在压缩,从约 6 季缩短到约 3 季。
对广达来说,这既是好消息也是坏消息:好消息是新平台单价更高、能搭上世代转换的浪潮;坏消息是每次平台转换都伴随着试产费用、良率学习曲线成本,这些都会压缩短期毛利率。管理层说明 1Q26 毛利率压缩的拆解:2/3 来自服务器产品组合变化、1/3 来自笔电组合与 AI 服务器试产费用,后者其中约 40% 是一次性、会在 Q2 之后消失。
解药:Consignment 模式与单价拉升
管理层对于毛利率压缩给出了两条腿的解方:
第一条:产品单价持续拉升。AI 机柜从 H200 → GB200 → GB300 → 下一代平台,单价路径是一路向上的。当同一台机柜的售价从 US$2M 跳到 US$3M 再到 US$4M+ 时,毛利金额即使同步增长,毛利率「百分比」对单价的敏感度会逐渐降低。
第二条:Consignment 模式。下半年起,部分项目会从 Buy and Sell 改为 Consignment——品牌客户(NVIDIA 或 CSP)自己向 GPU、HBM 供应商采购物料,广达只负责组装与测试。这样做的效果:
- 广达认列的营收会变小(GPU 物料金额不再走过营收线)
- 毛利率「百分比」大幅改善(分母变小、分子相对不变)
- 运营资金压力大幅降低(不需要先垫付 GPU 巨额现金)
- 折让掉一些绝对营收金额,换到一个更健康的损益结构
这是一个用名目营收换毛利率与现金流的交易。法说会说「下半年开始有少部分项目采用」——关键词是「少部分」,意味着完整转换可能要等到 2027 年。短期是「未来会有解药」的信号,不是「下季毛利率立刻回升」的承诺。
云端订单能见度首次延伸到「2027 年之后」
这次法说会最值得记住的一个用词是 「beyond 2027」——大型 CSP 客户的订单能见度首次明确延伸到 2027 年之后。
对比 ODM 行业的常态:一般服务器订单能见度大约是 2-3 个月、高阶产品约 6-12 个月。能讲「看到 2027 年之后」,意味着:
- 广达已经跟 CSP 客户签下 2027 年(甚至更晚)交付的长期框架合约
- NVIDIA 下一代平台(GB300 之后)的供应链分工已经初步底定
- NeoCloud 客户(CoreWeave、Crusoe、Lambda、Nebius 等)首次被点名为 H2 2026 动能来源——这些客群已经大到值得被独立提及
执行配套同步公告:全年资本支出加倍到 NT$300 亿(4Q25 还说 NT$150 亿上下)、董事会同日通过 US$8 亿美元(约 NT$252 亿)注资三家美国子公司强化美国制造能量。AI 服务器产能目标:2026 年底前较 2025 年翻倍。
为什么鸿海三率三升、广达却毛利下坠?
同一天法说的鸿海 (2317.TW) 报出 三率三升(毛利率、营益率、税后净利率全部年增),而广达却在毛利率上承压。同样是 AI 服务器 ODM,故事为什么差这么多?
关键在规模与营收结构。鸿海总营收体量是广达的 3-4 倍,且包含 iPhone 组装、零组件、电动车等多元业务,AI 服务器 GPU 物料成本对整体营收的稀释效应,被分散在更大的营收基数里。而广达现在服务器占比已经 80%、AI 服务器占服务器又是 75%,整个营收结构都集中在「高物料成本占比」的 AI 机柜线上——稀释效应就特别剧烈。
换句话说:广达的毛利率压缩,不是运营能力差,而是业务集中度的代价。同样是 AI 服务器强势成长,鸿海的口袋深、能稀释掉影响;广达口袋浅、就会直接打在毛利率上。
Q1 是底,但底下不一定有梯子
卖方共识(21 位分析师、18 个 Buy / 3 个 Hold / 0 个 Sell)法说会后平均目标价约 NT$352,较先前约 NT$331 上修,目前股价 NT$335 距离目标价约 5% 上行空间。摩根士丹利 (大摩) 维持 Overweight 但目标价只微调至 NT$330;高盛、JPMorgan、BofA、元大、凯基都在法说会后调升目标价,主因都是「Q1 是毛利率底、Consignment H2 上修是未被反映的多头催化剂」。
Reading the print
广达 1Q26 是教科书级的「ODM 规模 vs 毛利率」案例。如果你只看毛利率,你会以为这是一家陷入结构性毛利率衰退的公司——4.78% 的数字在任何 ODM 同业比较下都不好看。如果你只看营收与净利金额,你会以为这是一家正在加速成长、订单能见度延伸到 2027 年之后的 AI 服务器赢家——这也是真的。
两个读法都对。它们是同一件事的两面:这是一家 ODM 在 AI 服务器供应链位置最关键的时刻,主动接受短期毛利率压力、以换取规模与长期客户绑定。下半年 Consignment 模式上线、AI 机柜单价持续拉升,是这个交易的另一边——管理层押注 H2 之后毛利率会逐步修复,营收绝对值会继续创高。
整个 2026 年的剧本已经被框定了。Q2 法说会的毛利率读数,会是这份财报故事的第一个关键验证点。