Palantir 美国商业营收在 2026 年第二季度飙升 149%
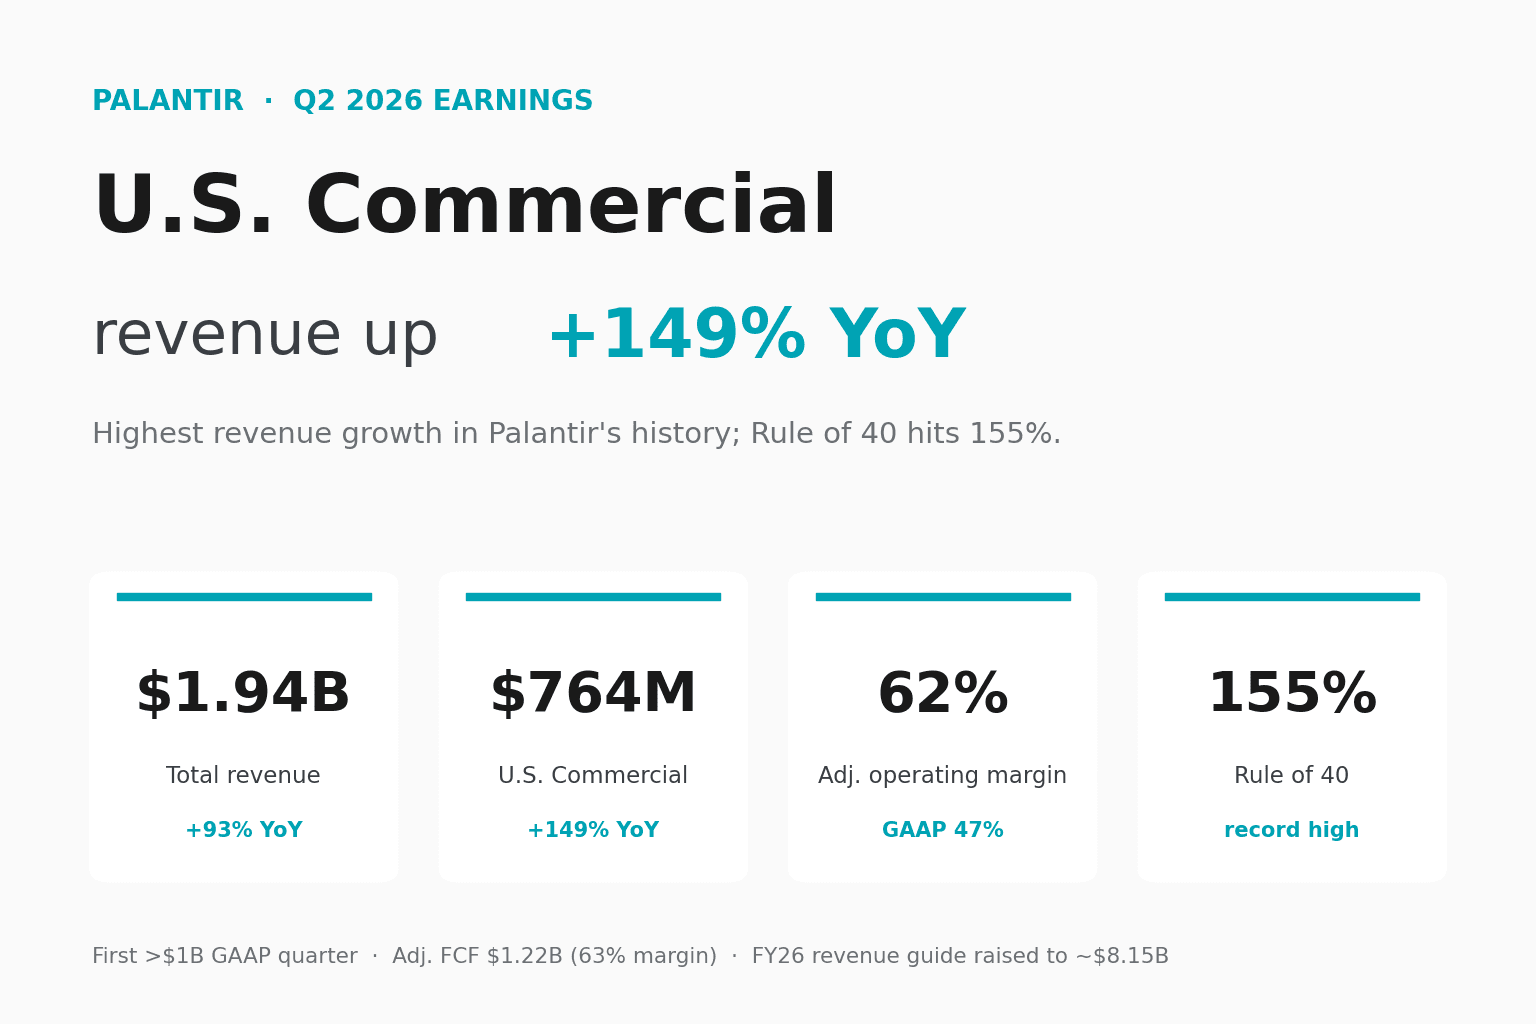
多年来,Palantir 一直向投资者宣称,它的软件能把人工智能的热潮转化为真金白银的营收。在截至 2026 年 6 月 30 日的这个季度,数字终于配得上它的说辞。总营收同比增长 93% 至 $1.94B,创下公司史上最快的增速;而华尔街最为关注的美国商业业务,营收更是同比飙升 149%。首席执行官 Alex Karp 称这个季度「超凡脱俗」(otherworldly),而这一次,股价也随之给出了正面回应,盘后上涨约 15%。
这份财报的意义远不止于超出预期。Palantir 录得公司有史以来首个十亿美元级别的 GAAP 净利润,将全年业绩指引上调了约五亿美元,并交出了 155% 的 Rule of 40 得分。Rule of 40 是软件行业常用的一把标尺,把一家公司的营收增速与利润率相加;一般认为高于 40 即属健康,因此 155 已经是另一个量级。
公司史上最快的增速
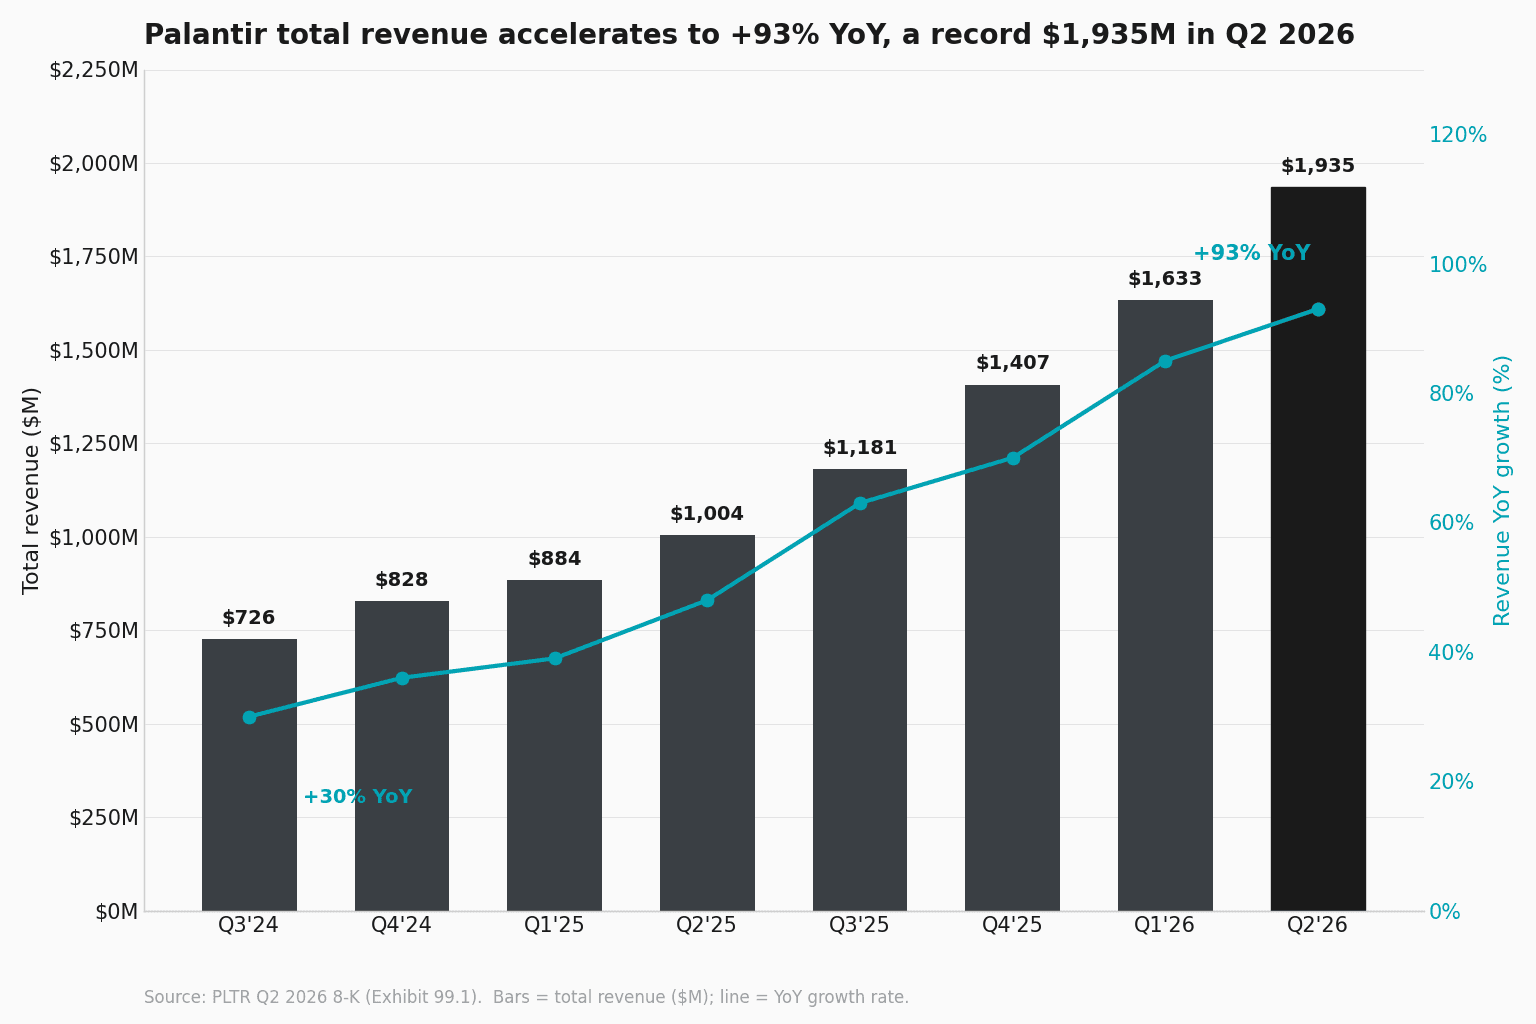
$1,935M 的营收环比增长 19%、同比增长 93%。不同寻常之处在于趋势的方向:多数公司随着体量变大而增速放缓,Palantir 的增速却已连续七个季度加速,从 30% 升至 93%。增长引擎来自国内市场。美国营收增长 115% 至 $1,573M,如今占公司总营收的 81%,高于一年前的 73%。国际营收增幅较为温和,同比增长 34% 至 $362M,其中国际商业业务表现最弱,仅增长 26%。
美国商业业务就是这季的全部看点
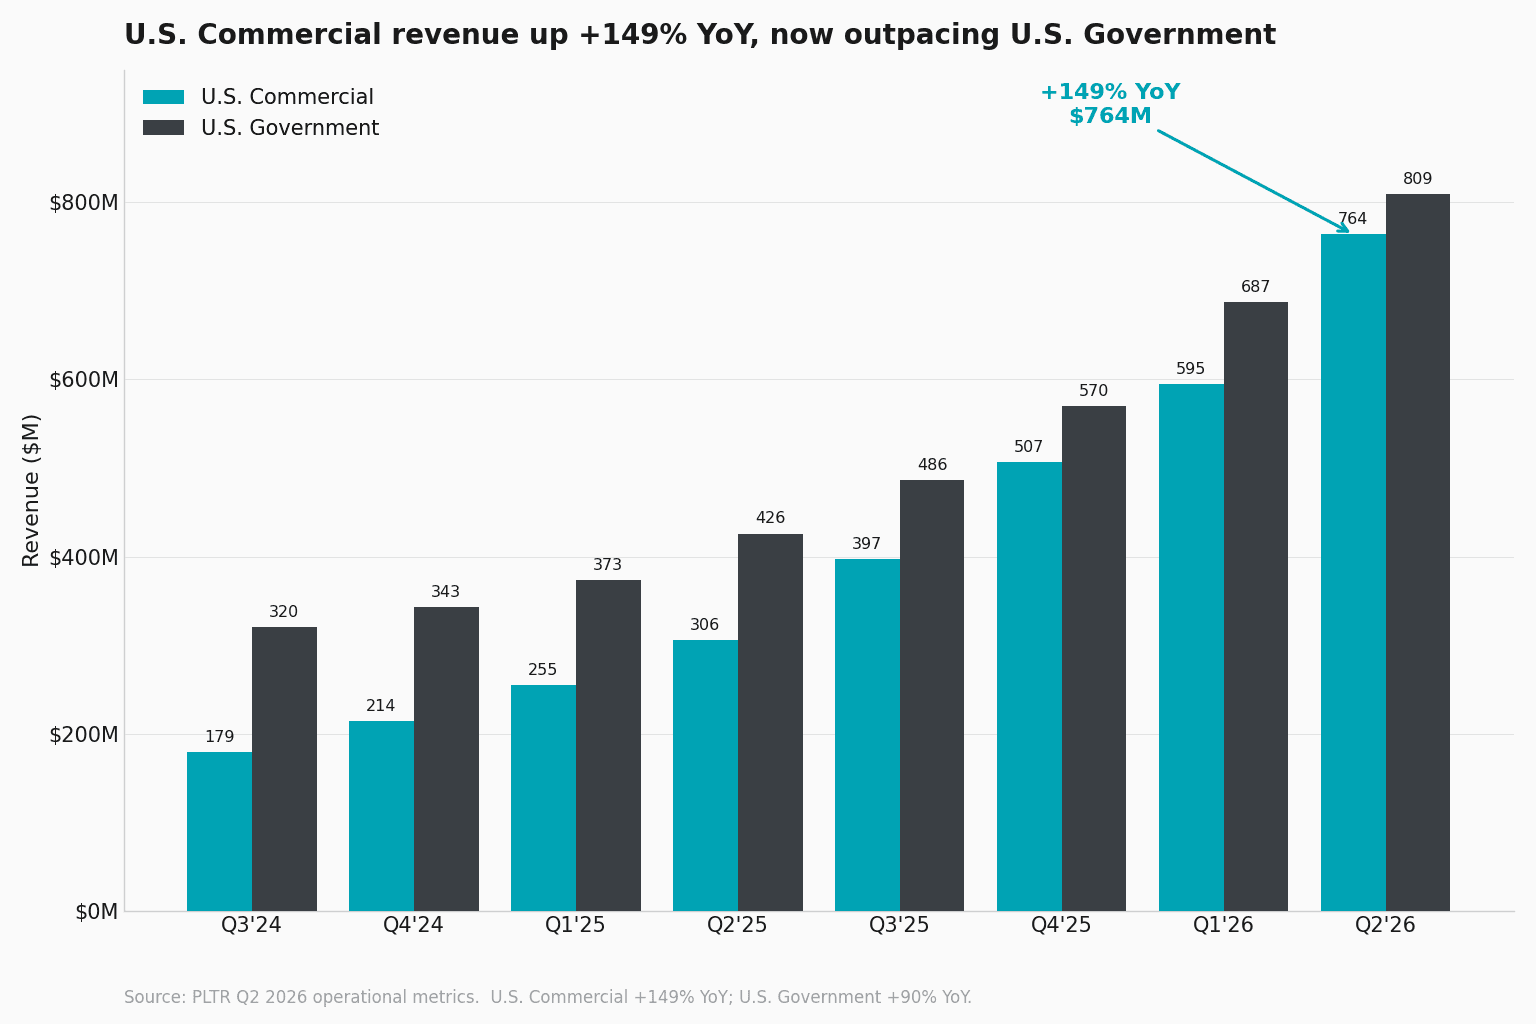
「这个季度的故事,再一次落在我们的美国业务上,」总裁兼营收负责人 Ryan Taylor 说。$764M 的美国商业营收同比增长 149%、环比增长 28%,连续第六个季度成为 Palantir 增长最快的业务。美国政府营收 $809M,规模仍然更大,同比增长 90% 也颇为可观,但商业业务正在快速缩小差距。
前瞻性指标比营收更为强劲。总合同价值(TCV,即当期签署交易的全部金额)在美国商业业务单项就达到 $2.132B,同比增长 153%,比上一个纪录季度高出近 $800M。剩余交易价值(RDV,衡量已签署但尚未确认为营收的业务)在美国商业业务升至 $6.238B,全公司口径达 $13.1B。净收入留存率(NDR,衡量既有客户同比增加了多少支出)攀升至 157%,单季提升 700 个基点。说得直白些:Palantir 的既有客户正在快速扩大支出,而它签下新客户的速度,比确认营收的速度还要快。
利润的扩张比营收更快
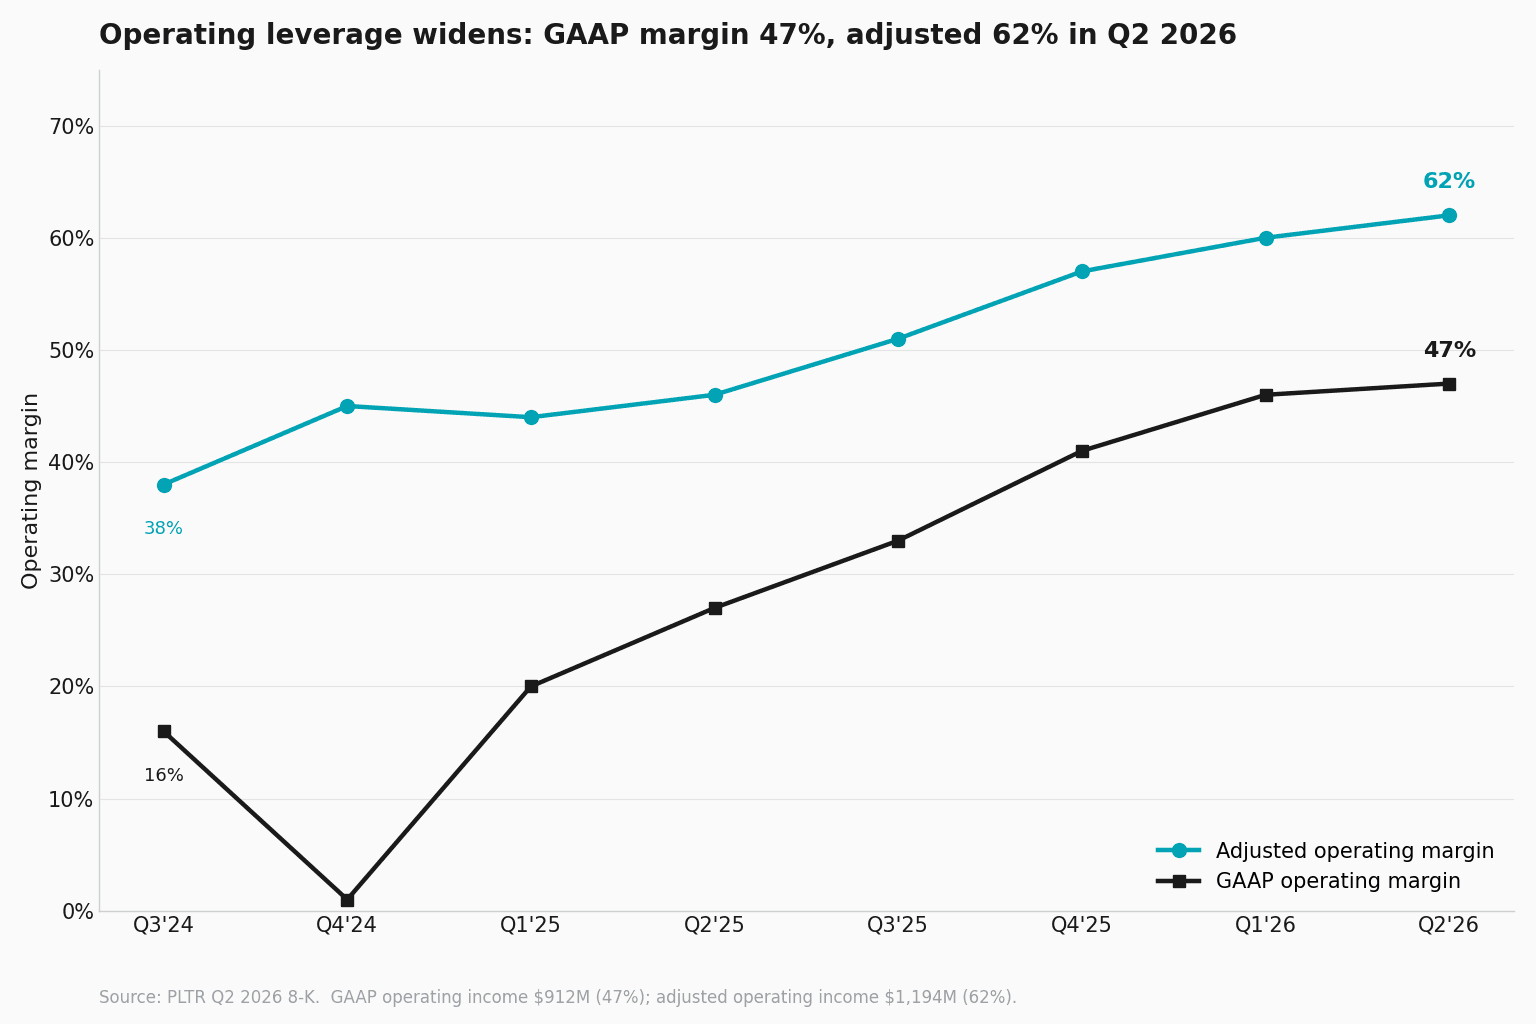
这轮表现中难得的一点是,利润率也在同步扩张。GAAP 营业利润为 $912M,利润率 47%,高于一年前的 27%。在剔除股权激励费用的调整后口径下,营业利润为 $1,194M,利润率 62%。GAAP 净利润首次突破 $1B,达到 $1,062M;不过首席财务官指出,公司持有的 SpaceX 股权带来的未实现收益,为 $0.41 的 GAAP 每股收益贡献了约 $0.03。调整后每股收益同样为 $0.41。
若要看清这家公司,现金创造能力是最纯粹的一个指标。经营性现金流为 $1,216M,调整后自由现金流为 $1,220M,利润率 63%,而资本支出仅为 $14.6M。季度末,Palantir 持有 $9.2B 的现金及美国国债,且没有任何债务。这是首个 GAAP 净利润、调整后营业利润和调整后自由现金流三项均超过 $1B 的季度。
创纪录的交易量与需求的来源
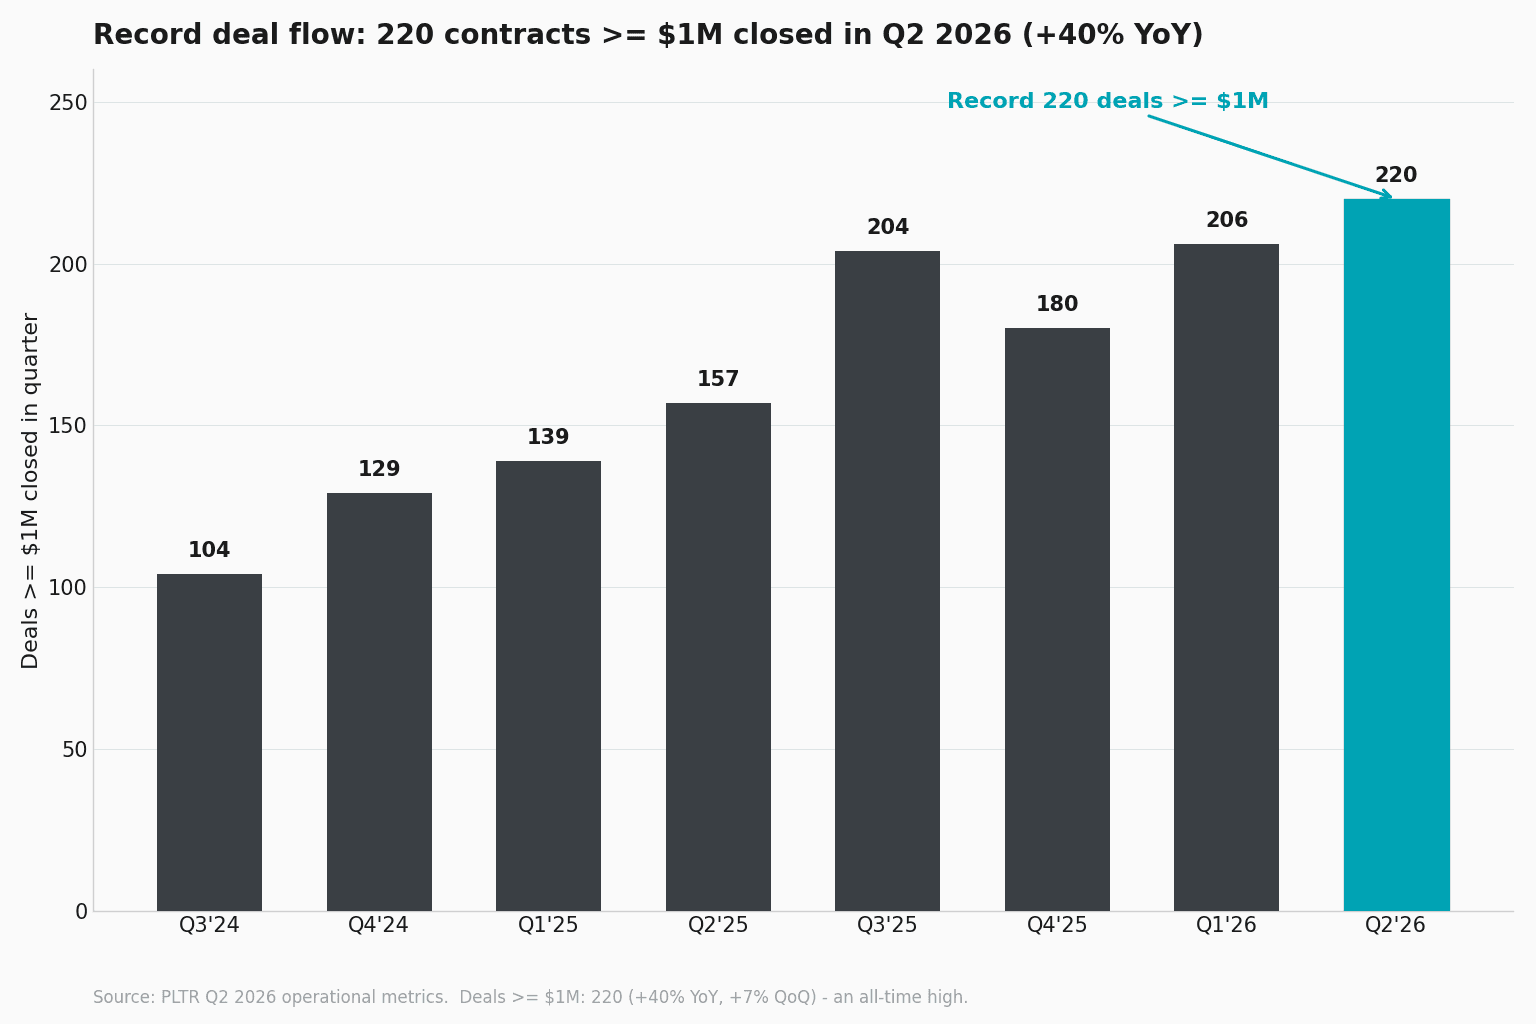
Palantir 签下 220 笔金额至少 $1M 的交易,创公司纪录;此外还有 98 笔超过 $5M、73 笔超过 $10M 的交易,各个金额档位均创下历史新高。管理层把这股需求归因于它所称的「AI 主权」(AI sovereignty)——即大型企业希望牢牢掌控自己的数据、工作流程和模型产出,而不是把它们交给第三方 AI 供应商。「对 AI 主权的需求如今已被彻底释放,」Karp 说,「而 Palantir 是唯一一家已证明自己能把 token 转化为真实经济价值的公司。」
首席技术官 Shyam Sankar 举了一个具体的例子:在硅谷一家大型企业进行的正面对决测试中,一家前沿 AI 实验室未能完成一项客户服务自动化任务,而 Palantir 的软件却主动提出了定价和营销方面的调整建议,最终转化为一份 $10M 的合同。在政府端,本季度美国一个正式列编项目(program of record)选择了 Palantir 的 Maven 平台作为其操作系统;Sankar 还指出,Palantir 过去十二个月的国防营收仍不到五角大楼预算的四分之一个百分点,他将此形容为一条漫长的跑道,而非天花板。
分析师认同这门生意,却不认同这个价格
市场的反应与三个月前的模式恰好相反。在第一季度一次干净利落的超预期之后,股价反而下跌约 7%,因为业绩指引没能跨过一道高得离谱的门槛。而这一次,风险已被提前释放:Palantir 进入财报时年内已下跌约 30%,较 2025 年 11 月的高点回落约 40%,因此一份货真价实的爆表财报有了被奖励的空间。8 月 3 日股价收涨 2.1%,随后在盘后一度跳涨多达 15% 至约 $144,仍远低于历史高点。
卖方对这门生意的经营故事看法一致,对估值却出现分歧。平均目标价接近 $182,评级共识为「买入」,但区间异常之宽,从 $70 到 $255 不等。以 Wedbush 的 Dan Ives($230,他称 Palantir 为「AI 界的梅西」)和 Rosenblatt($225)为代表的多头认为,超高增长与盈利能力兼具,理应享有溢价。空头并不质疑其执行力。Jefferies($70)和 RBC($90)都对这门生意赞赏有加,却对接近明年营收 40 倍、软件行业最高的估值倍数望而却步,并提示下半年更难的同比基数,以及来自 Databricks、Snowflake 和各家模型实验室的竞争。正如 CNBC 的 Jim Cramer 所言,买家们正「像过去那样一路把 Palantir 买上去」,随后他又反问:过去那套如今是否还行得通。
前瞻展望
管理层全线上调指引,称这是公司史上幅度最大的一次全年上调。2026 年全年营收指引现上调至 $8.150B 至 $8.158B,按中值计算约 82% 的增长;美国商业营收目标上调至逾 $3.424B,增幅至少 134%。调整后营业利润上调至 $4.889B 至 $4.897B,调整后自由现金流上调至 $4.5B 至 $4.7B。第三季度方面,Palantir 给出的营收指引为 $2.160B 至 $2.164B。Karp 在电话会上更进一步表示,他打算让整个公司在未来 18 个月里保持不低于美国商业业务的增速。至于股价能否跟得上,则是另一个问题——一个华尔街至今仍无法达成一致的问题。