Broadcom FY26 Q3:卖出去的东西,过半已经是 AI
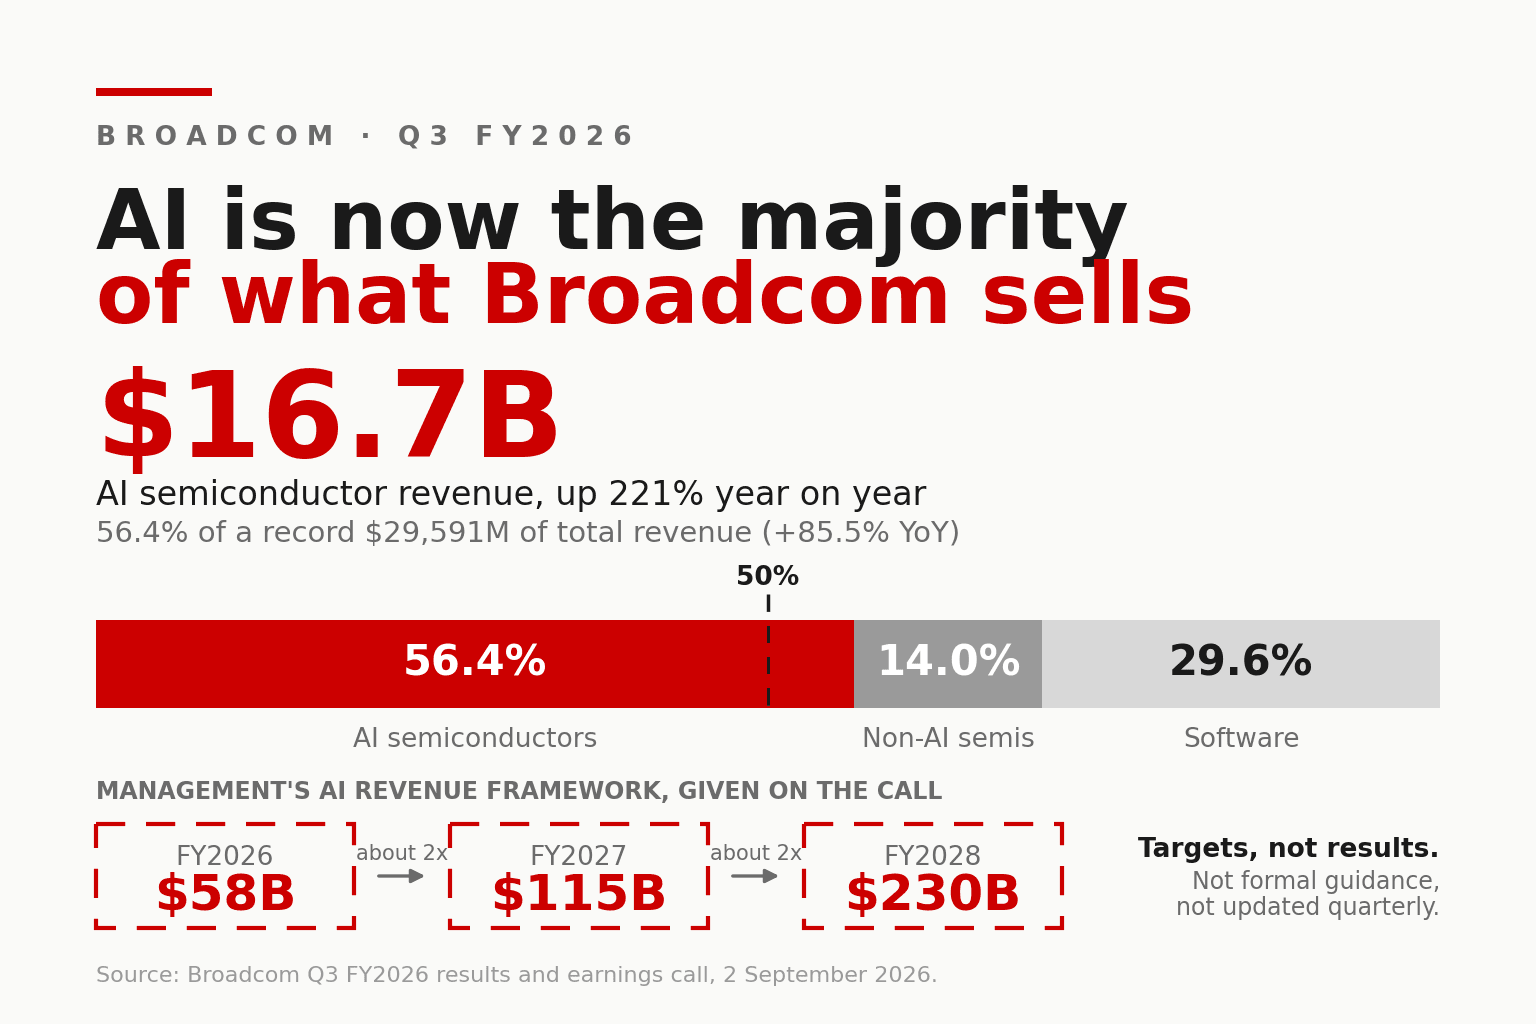
Broadcom 在周三晚间越过了一条大概率回不去的线。公司单季卖出去的所有东西里,第一次有一半以上是 AI 芯片。
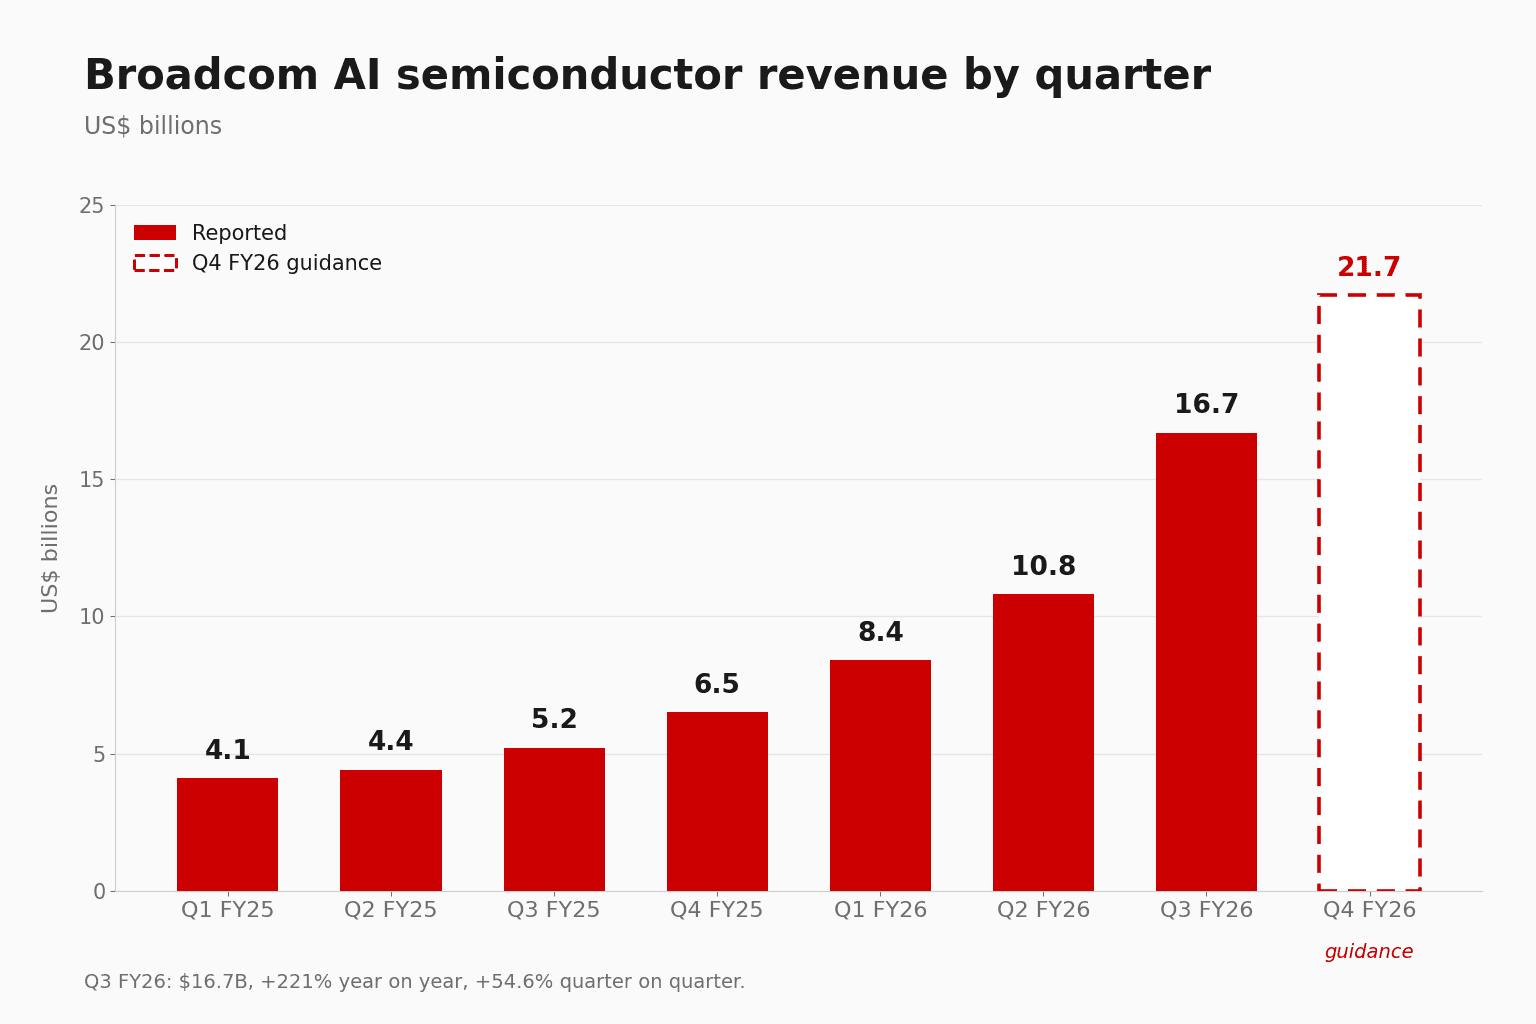
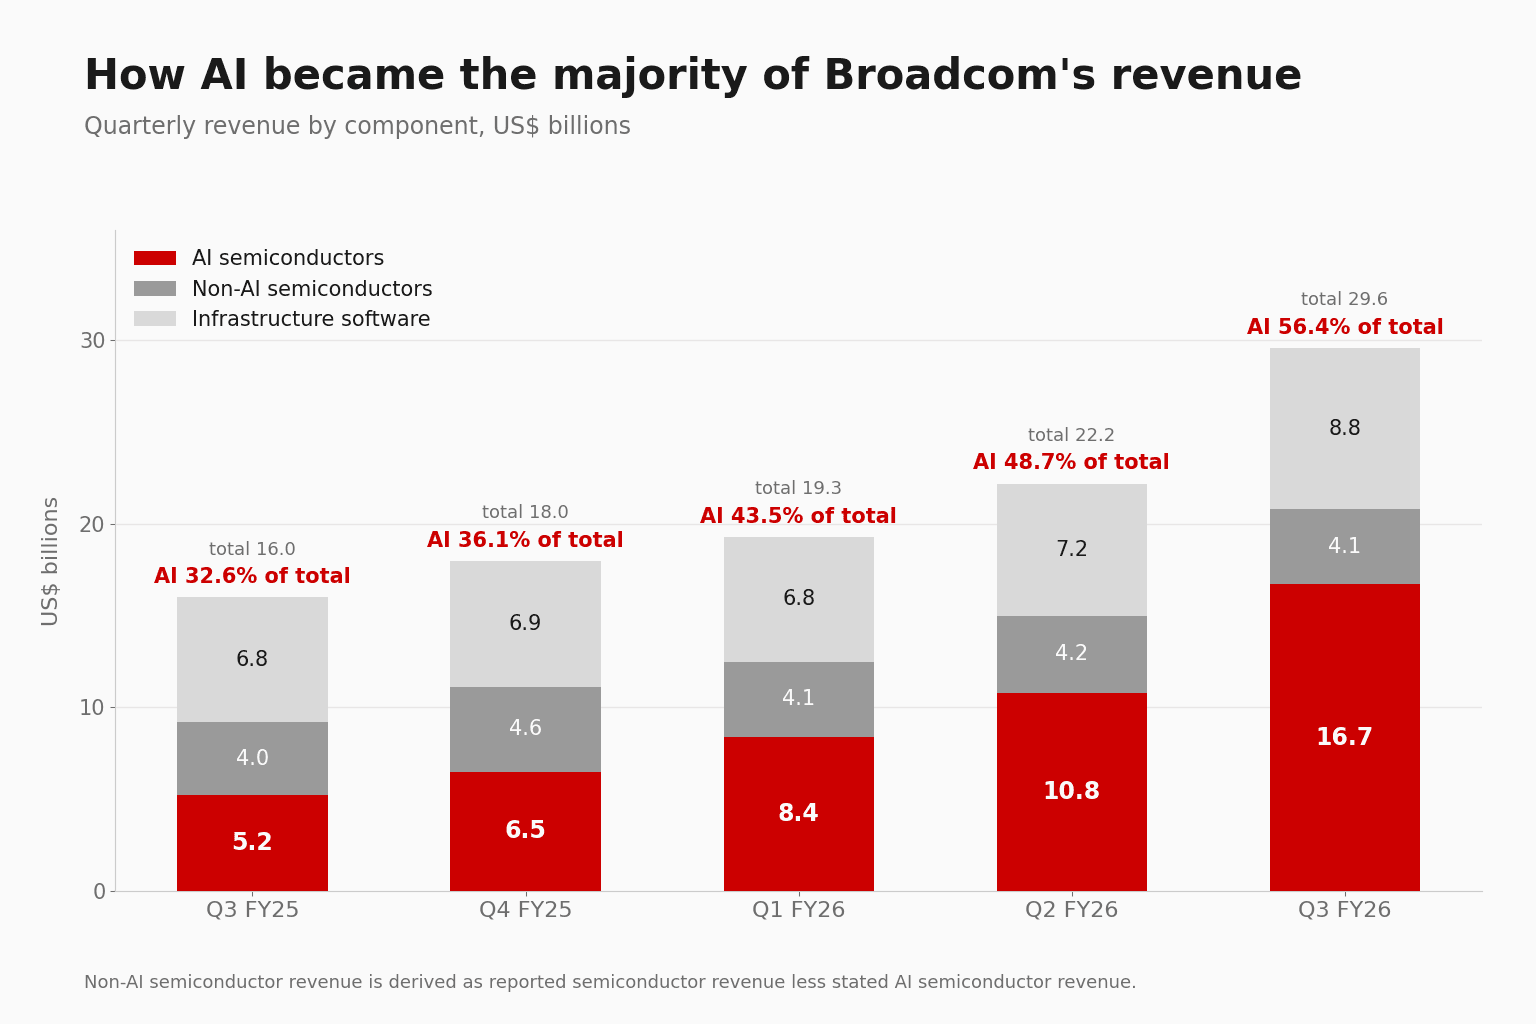
AI 半导体营收 $16.7B,同比 +221%,三个月内增长 54.6%,对应总营收 $29,591M。AI 因此占到全公司的 56.4%。它不再是 Broadcom 业务里的一条增长线,它就是这门生意本身。
市场的第一反应是卖:两分钟内跌了约 6%。然后管理层开口了,到晚间结束,跌掉的大半已经补回来。等到隔天收盘,跌幅又回来了——Broadcom 最终收跌 2.74%,而同一天半导体板块小幅收涨。
这个季度本身
营收同比 +85.5%、环比 +33.4%,创下纪录,比 Broadcom 6 月给出的约 $29.4B 指引高出约 $191M。
半导体解决方案做到 $20,839M,同比 +127.4%,现在占公司的 70.4%。基础设施软件——主体是 VMware——做到 $8,752M,同比 +29.0%、环比 +21.9%,是并购完成以来最强的一季。管理层称经常性收入增长 15%,并归功于 VMware Cloud Foundation 的续约,以及新的 Private AI Cloud 产品。Q4 指引又回落到约 $8.7B,所以这波跳升里有一部分看起来是续约的时点问题,而不是新的运行率。
Non-GAAP 摊薄每股收益 $3.32,同比 +96.4%。(non-GAAP 剔除股权激励与并购会计的影响,管理层给指引、卖方建模用的都是这个口径。按更严格的 GAAP 口径是 $2.68。)自由现金流,也就是经营现金流减去资本支出,创下纪录的 $13,665M,相当于营收的 46.2%。
有一点值得留意:这一季 Broadcom 没有回购任何股票,摊薄股数同比持平——每股增长里,没有一分钱来自回购的算术。
营收增长 86%。成本增长 2.5%。
真正被忽略的是营业杠杆。营收增长 85.5%,non-GAAP 营业费用只增长了 2.5%,GAAP 口径的研发费用甚至同比下降 5.1%。营业费用占营收的比重,从一年前的 12.8% 降到 7.1%。
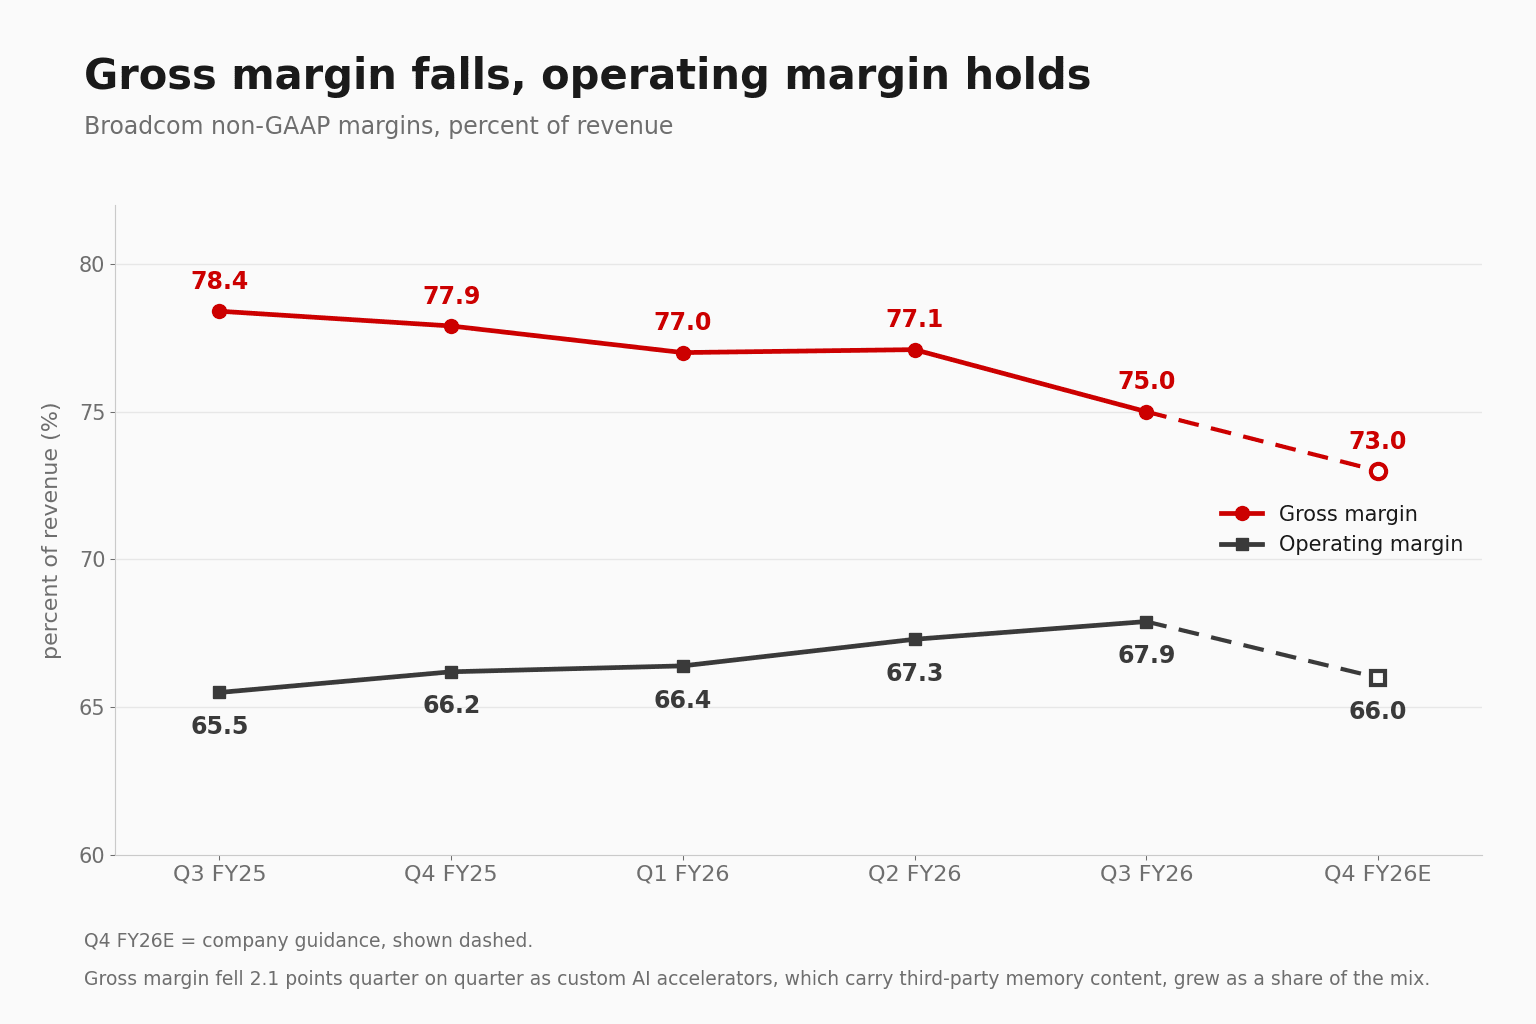
所以 non-GAAP 营业利润 $20,095M 的增速比营收还快,达到 92.2%;67.9% 的营业利润率是公司纪录,也高于此前约 67% 的指引。Broadcom 现在新增的营收,几乎不需要额外花钱去运营。
$16.7B 里面是什么
管理层在业绩发布会上给了拆分。Broadcom 称为 XPU 的定制加速器占 AI 营收的 73%,对应大约 $12.2B;AI 网络占剩下的 27%,约 $4.5B。所谓 XPU,是按单一客户规格共同设计的芯片,而不是卖给所有人的目录型产品。XPU 出货量同比增长超过三倍半,网络超过两倍半。
XPU 客户六家,四家具名。Google 大批量采用 Ironwood(TPU v7),并依据一份新签的长期协议开始量产导入 TPU v8i,CEO Hock Tan 给这份协议的量级是“未来数年内每年数百亿美元的 TPU”。Anthropic 今年部署 1 GW,2027 年再加 5 GW,对 2028 年增量的 10 GW 有“清晰的能见度”,这会让它成为明年最大的 XPU 客户。OpenAI 的第一颗自研加速器 Jalapeño 已经在出货,2027 年规划 1.3 GW。Meta 的 MTIA 芯片从 Q4 开始量产出货。
其他一切都在原地踏步。非 AI 业务,也就是宽带、服务器存储、无线与工业,倒算下来大约 $4.1B——之所以要倒算,是因为 Broadcom 并不单独披露。在公司体量翻倍的这九个季度里,这块业务一直卡在 $4.0B 到 $4.6B 这个区间。
这套组合的代价
Non-GAAP 毛利率降到 75.0%,环比下降 211 个基点、同比下降 335 个基点,不过仍高于约 74% 的指引。Q4 指引约 73%,一年前是 78%。
机制很简单。定制加速器搭载大量第三方存储器,这部分要走 Broadcom 的销货成本;网络芯片不用。XPU 占 AI 营收的 73%,AI 又占公司的 56%,稀释效应立刻就体现出来。
Bank of America 问到这对 2027、2028 年的利润率意味着什么,CFO Amie Thuener 拒绝给出一个季度以外的指引,Tan 直接接过话头,把管理层最想让市场记住的那句话说了出来:“别再盯着毛利率了,这就是我们要说的。看真正重要的地方:说到底是营业利润率,因为营收的增长远远超过营业费用的增长。”
Thuener 接替 Kirsten Spears,这是她上任后的第一个季度。她把 Q4 的指引归因于“XPU 占比在上升,而它们的存储器含量也在上升”,同时把营业利润率维持在约 66%。
有一项披露悄悄消失了:从这份财报开始,Broadcom 不再公布调整后 EBITDA——这个指标连同它的前瞻指引,自 fiscal 2023 以来每个季度都在。
把那个晚上扭转过来的几个数字
Q4 营收指引约 $34.8B,同比 +93%,其中 AI 半导体约 $21.7B,同比 +236%。对比约 $35.0B 的市场共识,这是一次小幅落空,而盘面卖的就是这个。
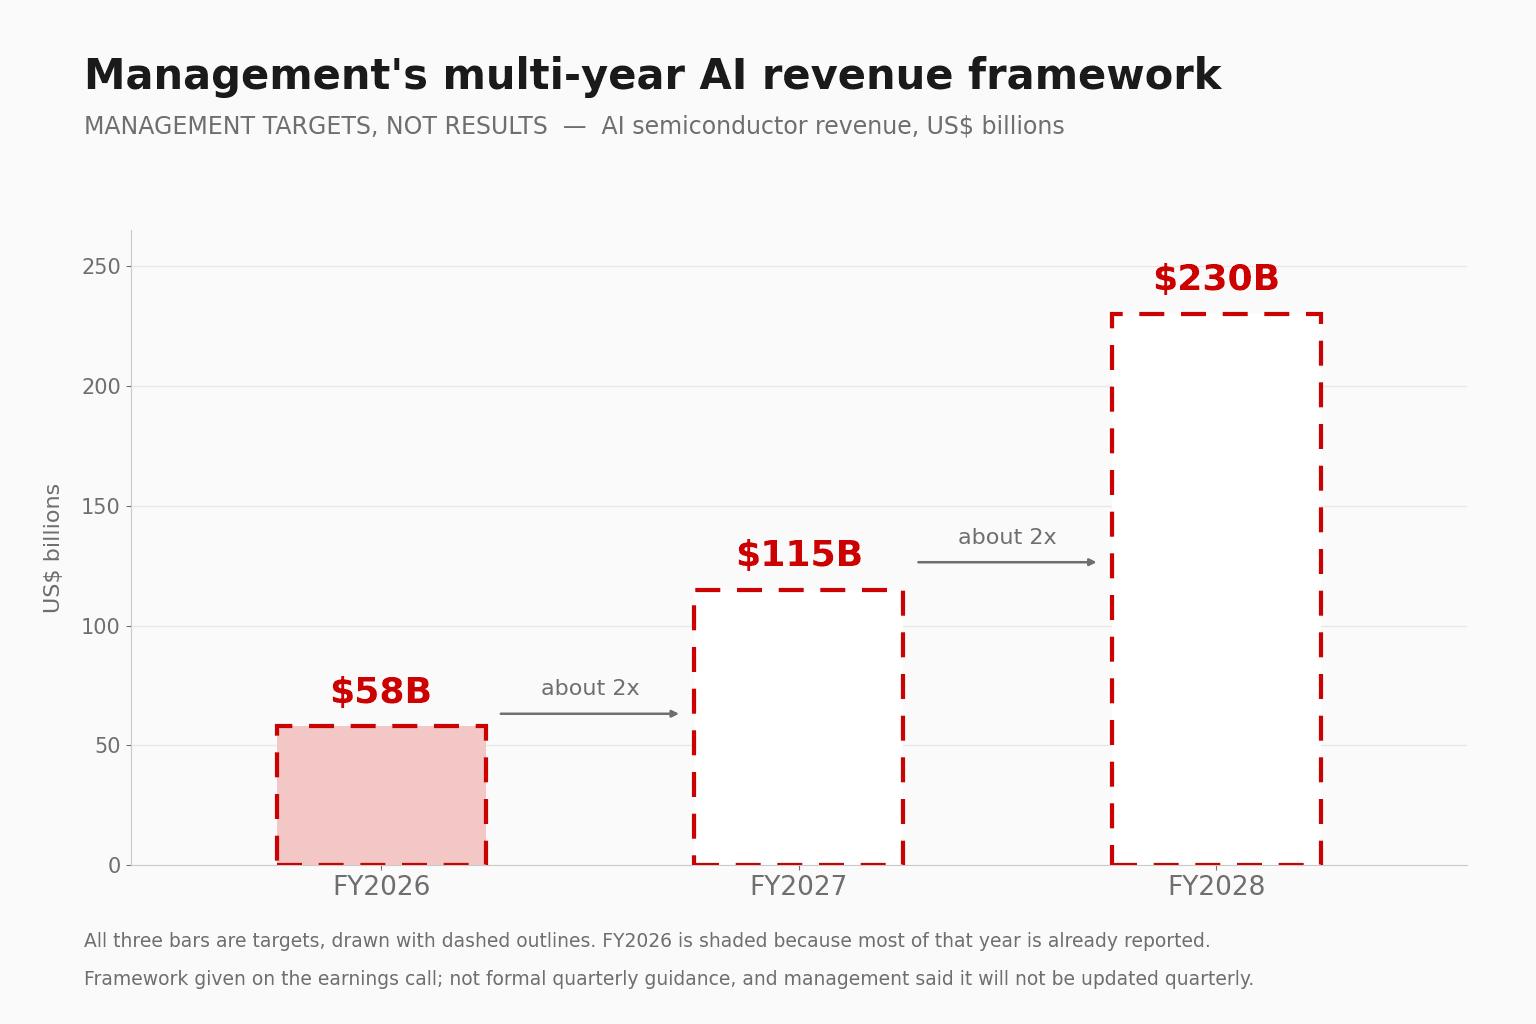
然后是那套框架。6 月,管理层只是重申而没有上调 fiscal 2027“超过 $100B”的 AI 目标,股价隔天跌了 12.6%。这一次 Tan 给了具体数字:fiscal 2027 约 $115B,供给“已经锁定”,需求“实际上高于这份展望”。他还追加了 fiscal 2028 的约 $230B,接着抛出一个盈利锚:“我们非常有把握在 fiscal 2028 实现每股收益超过 $30。”fiscal 2026 的 AI 营收则从 $56B 上调到约 $58B。
这种表述方式很不寻常:Broadcom 讲的是一个供给数字,不是需求数字,而且说了不会按季更新。Bernstein 追着问吉瓦口径的算术,Tan 确认 2027、2028 两年具名的部署合计约 30 GW,但拒绝假设这些会全部在这两年内转化为营收,而是换了个说法:“未来两年向这些客户交付 $350B 的 AI 半导体”。
市场究竟做了什么
晚间看着像是救回来了。早上不买账。
财报在美东时间 9 月 2 日 16:15 发布。到 16:17,股价因为 Q4 指引跌了约 6%。到盘后时段的第一个小时,跌幅只剩 0.3%,配的标题是“Broadcom reverses decline on AI revenue view”,19:59 的最后一笔盘后成交价是 $364.23,跌 0.82%。
事后看,这对第二天早上毫无参考价值。9 月 3 日 Broadcom 开在 $351.74,跌 4.2%,并继续下探到 $342.33,跌 6.8%——大约是期权事前定价的7.8% 波动的 86%。盘后报价把最终的缺口低估了约五倍,这提醒我们,一段成交清淡的盘后时段能告诉你的东西有多少。
然后股价又爬了回来。Broadcom 收在 $357.16,跌 2.74%,成交量约为前一日的 1.55 倍,比当日低点高 4.3%,处在全日区间的 87% 位置。最终确定下来的跌幅,不到最大回撤的一半。这是一次被拒绝的跳空低开,不是一场溃败。
更能说明问题的是横向对比。同一个交易日,NVIDIA 涨 1.80%,Marvell 涨 1.14%,台积电涨 0.36%,AMD 微跌 0.20%,iShares 半导体 ETF 收涨 0.15%。Broadcom 跑输自己所在的板块近三个百分点。这些同业开盘同样跳空低开、盘中同样下探,然后全部收回——也就是说,整个板块确实测试过这份联动,然后否决了它。市场把这件事定价成 Broadcom 的问题,不是 AI 的问题。
Barron's 把这份拖累归因于“对数据中心融资的担忧,以及 Google 与竞争对手芯片厂商 Marvell 的合作”,认为这些盖过了扎实的业绩。注意后半句的反讽:卖方那一天发的报告更看好 Broadcom 而不是 Marvell,结果 Marvell 反而跑赢了 Broadcom。
伤害为什么止步于此?答案在起点。Broadcom 年初至今只涨了约 6.5%,而半导体 ETF 约涨 65%;股价比 $495.00 的 52 周高点低约 26%,前瞻市盈率约 21 倍。这不是一只被定价到完美的股票,所以在 $35B 的指引上差了 $200M,代价是 2.7%,而不是它近几次财报平均的近 10%。
分析师也没能达成一致
9 月 3 日落地了十四份卖方报告,面对同一组事实,方向却是两边都有:六次上调目标价、五次下调、两次维持、一次上调评级,没有下调评级。
上端,Cantor Fitzgerald 从 $525 上调到 $600,BMO 从 $455 上调到 $575。Macquarie 是唯一一家动了评级的,上调至 Outperform,理由是 Google 自研内包的风险已经反映在价格里。Goldman 把目标价上调到 $540,认为 fiscal 2027 真正的约束是客户能不能找到土地、电力和厂房,而不是 Broadcom 能控制的任何事。
下端,Bank of America 从 $530 下调到 $460,是幅度最大的一次下调,同时它还上调了盈利预测——这是对估值倍数投票,不是对生意投票。D.A. Davidson 维持 Hold 并把目标价砍到 $350,这个目标价低于股票当天的收盘价。
于是围绕这个季度,公开的合理估值区间从 $350 到 $600,跨度约 71%;股价在跌,一致目标价却涨到了 $532.26。当一份财报能让专业人士分歧到这个地步,分歧的其实不是这个季度,而是有没有人真的知道,两年后的 $230B 营收该怎么算进模型里。
这份财报没有解决的事
第一,集中度。六家客户,没有新名字。分析师 Patrick Moorhead 把这个季度称为“强,但不是无懈可击”,认为集中度、Google 的多源采购,以及通往 fiscal 2027 的那座桥,都还没有解决。Broadcom 也没有披露任何积压订单数字;前瞻可见度靠的是已锁定的供给,以及管理层口中的“能见度”。
第二,融资。六家里有两家,是通过 Broadcom 6 月与 Apollo、Blackstone 一起设立的载体融资的,目标是在 2028 年底前为 OpenAI 和 Anthropic 支撑 20 GW 以上,第一笔 $35B 的份额已经完成。有分析师问到与之挂钩的兜底安排最大表外敞口有多少,Thuener 说没有可以宣布的内容。这是整个故事里最大的一个没被量化的数字。
第三,资本密集度。资本支出 $532M,是上一季的两倍多,Q4 指引约 $1.4B,用于新加坡的基板产能,以及 Broadcom 正在扩产三倍以上的激光工厂。轻资产的故事,正在被拿去换供给的确定性。
最后,这套框架是不是保守了。Mizuho 维持 Buy 与 $530 目标价,同时把 fiscal 2027 的 AI 营收建模到 $129B、fiscal 2028 到 $235B——高于 Broadcom 自己的数字。管理层把这些目标描述成已锁定的供给,而需求还高于它,这是一种不太常见的预期管理方式,也给两个方向都留下了真正可以争论的空间。
Broadcom 同时告诉市场两件事:毛利率会往下走,营收还会翻两番。两件事大概都是真的。股价押的是投资者更看重哪一件;而在他们必须做决定的第一个完整交易日里,他们把它标下去 2.74%,同时把平均目标价留在了更高的位置。这不是判决。这是一家公司——它未来两年会长成什么样,市场还没想明白该怎么估。