Marvell FY27 Q2:拿毛利率平台期换规模
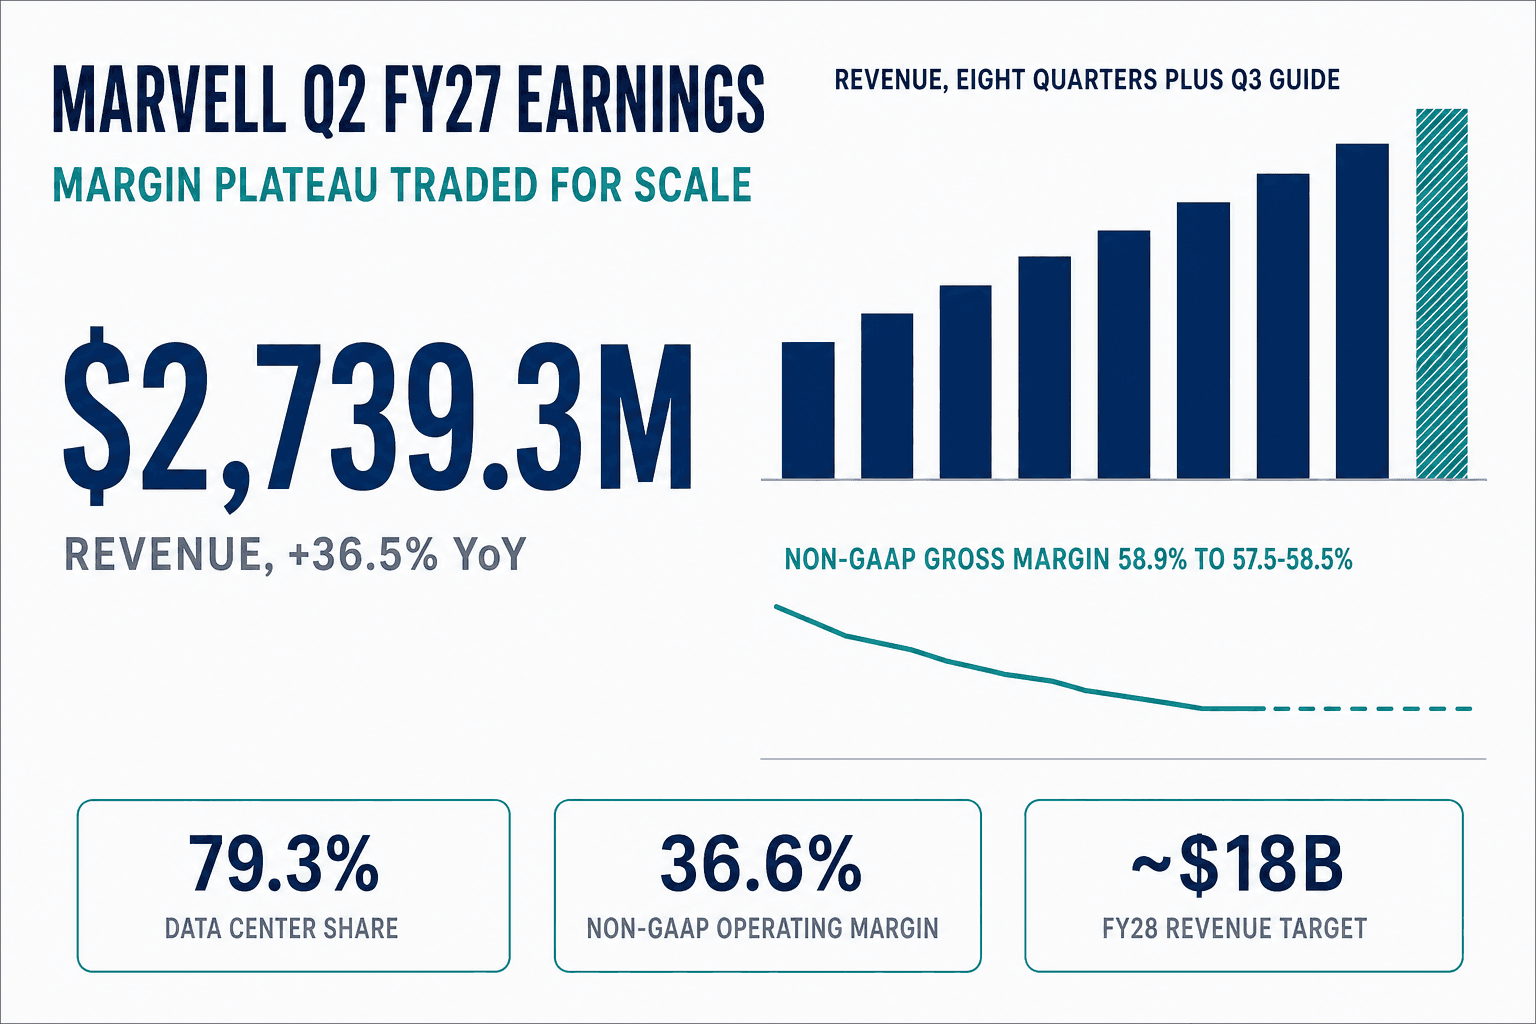
Marvell 周四晚间交出了公司史上最好的一个季度。股价跌了约 8%。
这跟新闻稿无关。真正砸盘的,是一位 CFO 在他第一场业绩发布会上说的几句话。
财报,和那次上调
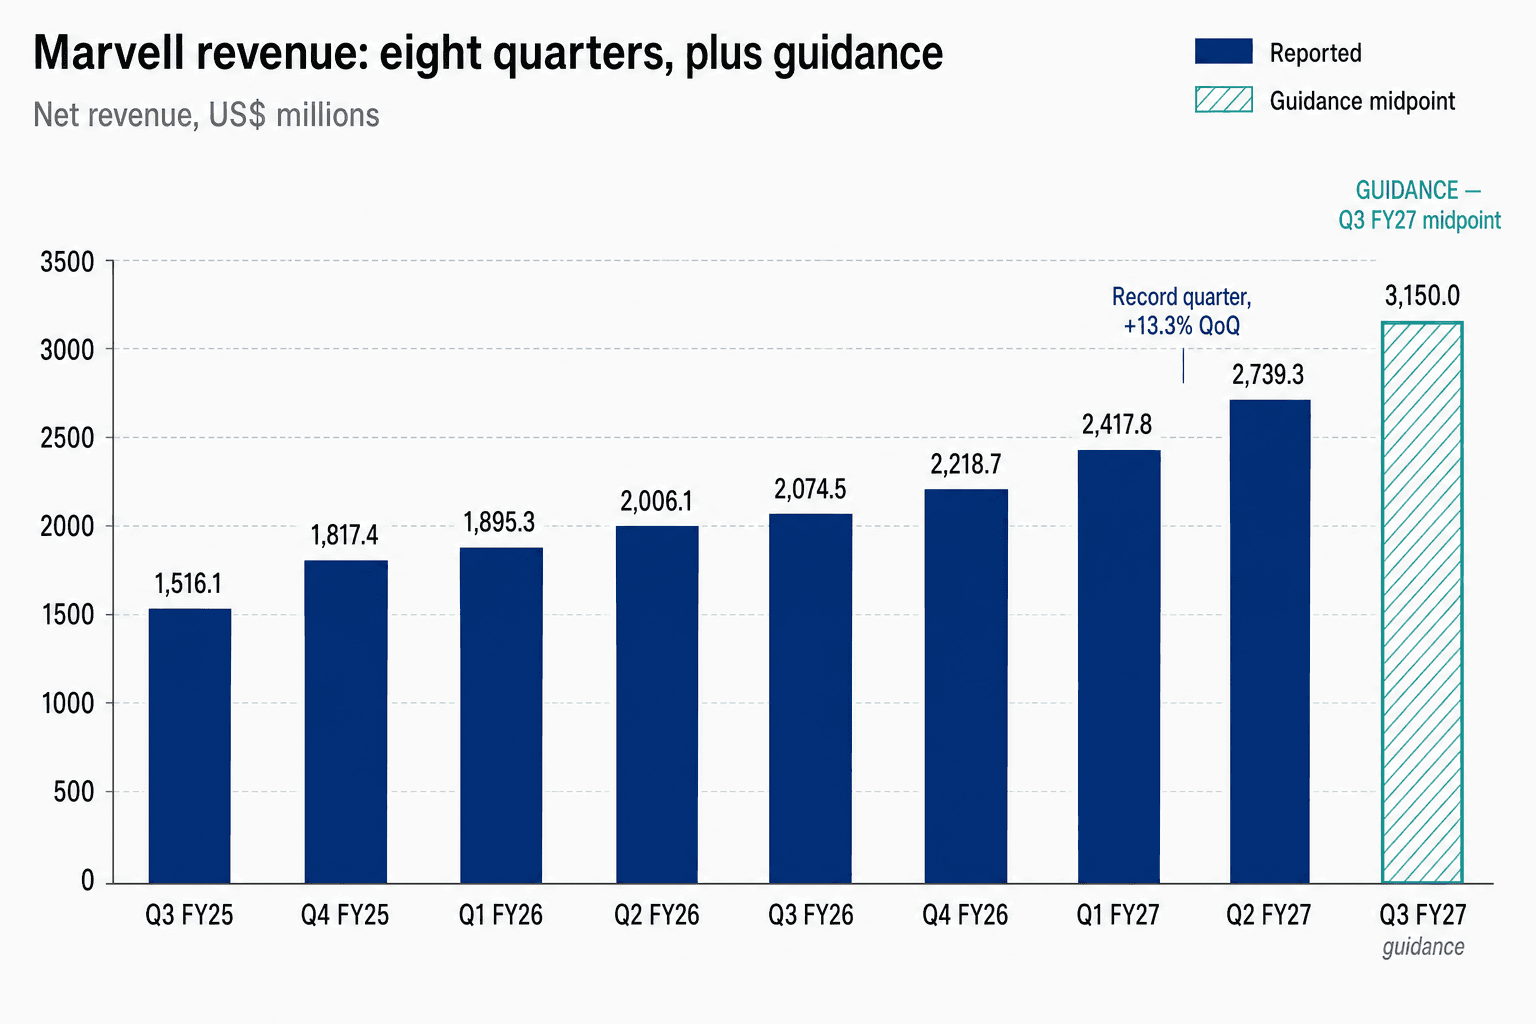
截至 8 月 1 日的这个季度,营收 $2,739.3M,同比 +36.5%、环比 +13.3%。这是历史新高,也是 2025 年 1 月以来最快的环比增速,比 Marvell 5 月给出的指引中值高出 $39.0M。Non-GAAP 摊薄 EPS(每股收益)$0.94,比指引中值高 1 美分,同比 +40.3%。(non-GAAP 剔除股权激励与并购会计的影响,管理层和卖方建模用的都是这个口径。)
接下来是业绩指引,比财报本身更亮眼。Q3 营收指引 $3.150B ± 5%,比约 $3.04B 的市场共识高出约 3.6%。fiscal 2027 的目标从约 $11.5B 上调到约 $12B;fiscal 2028 从 $16.5B 上调到约 $18B——一个还没开始的年度,一次上调 $1.5B。Matt Murphy 的说法是:“即便营收基数已经大了很多,我们的增速还在加快。”
先把一个会计口径说清楚,免得有人引错数字。GAAP 摊薄 EPS $0.33、上一季 $0.04,不代表业务改善了 725%。Marvell 每个季度都要把 Celestial AI 与 XConn 收购中的或有对价按市价重估;而且自 3 月 NVIDIA 投入 $2.0B 可转换优先股之后,公司改用两类普通股法(two-class method)计算 EPS。GAAP 这条线逐季之间不可比。要看,就看 non-GAAP。
数据中心现在是公司的五分之四
数据中心营收 $2,171.5M,环比 +18.5%、同比 +45.7%,占总营收 79.3%。这是 Marvell 有史以来最高的数据中心占比,单季提高 350 bps。两个增速都比 Q1 的环比 11%、同比 27% 更快。
通信及其他做到 $567.8M,环比 −3.0%,是八个季度以来第一次环比下滑。管理层指引 Q3 继续往下走,然后承诺第四季度会有“扎实的环比恢复”。
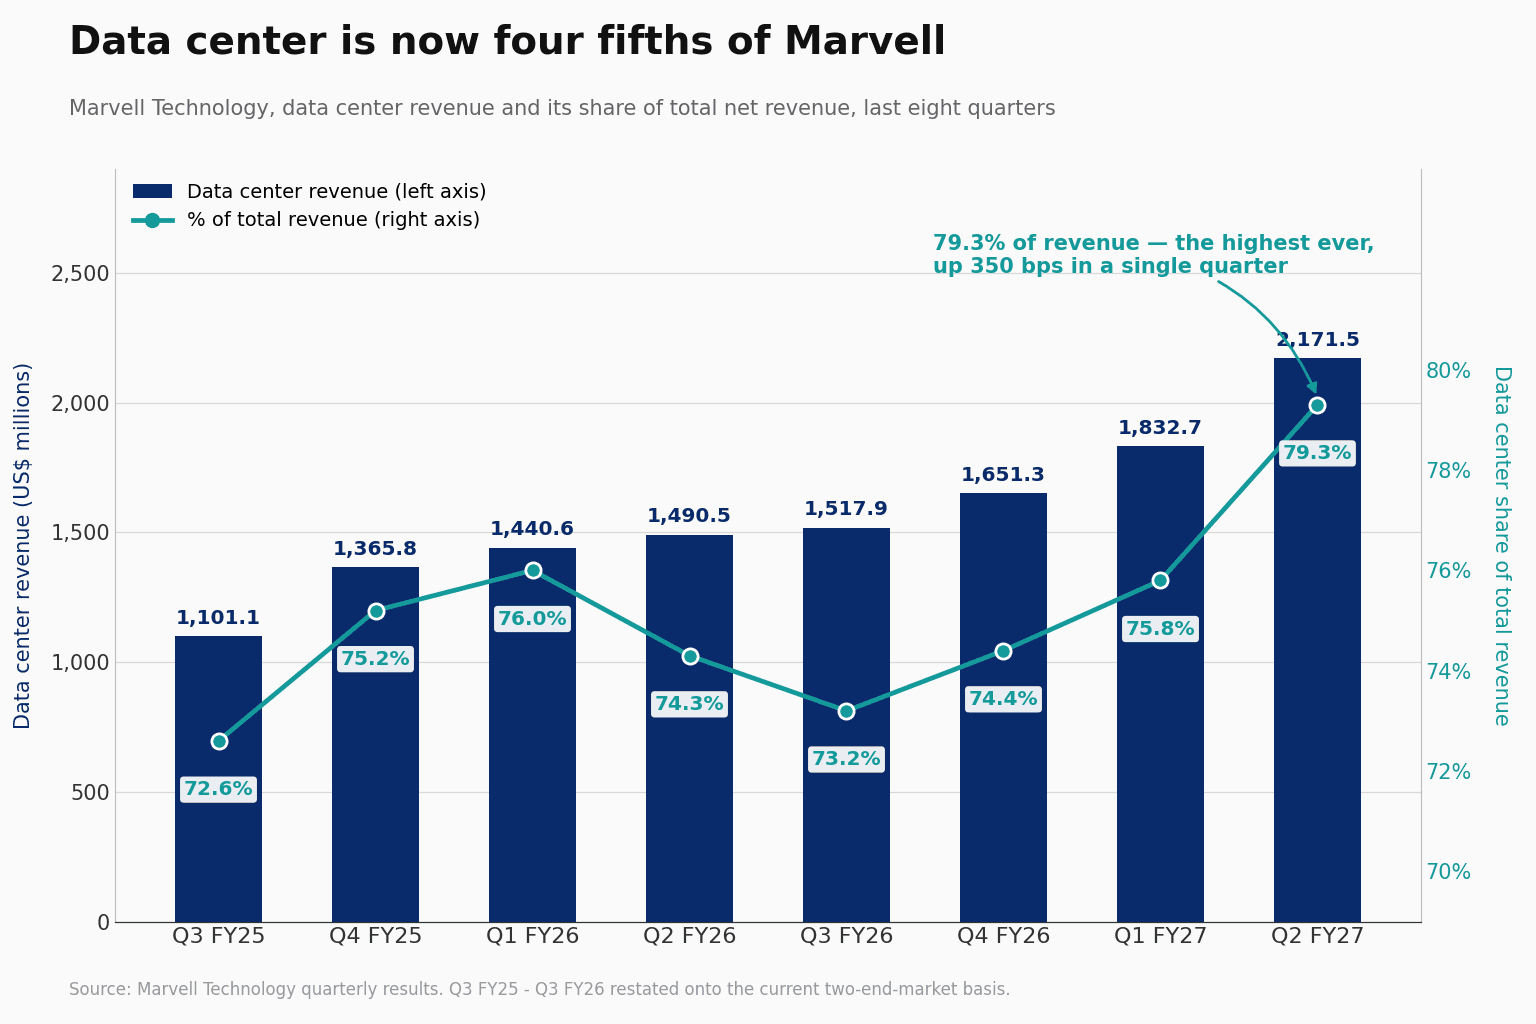
如果你拿更早的报道做对照,先注意一件事:Marvell 现在只披露两个终端市场。企业网络、运营商基础设施、消费与汽车在 FY26 Q3 之后不再单列,如今全部并进“通信及其他”,不再拆分。
那句话,代价 8%
Q3 non-GAAP 毛利率指引 57.5% 到 58.5%,对比刚刚交出的 58.9%。中值差 90 bps。单看这一条,转头就忘。
然后 CFO Dan Durn 继续往下讲。在业绩发布会上被问到是不是定制芯片造成的,他说:
“你说得对,Q3 加速的故事里,产品组合是主要驱动力。我们在定制业务上的放量很强,这一点在毛利率的走势里看得出来。并不意外。这波定制放量,我们已经预告了相当长一段时间。”
定制芯片指的是 Marvell 按单一客户规格设计的芯片,而不是卖给所有人的标准品;它的毛利率结构性地低于正在被它挤出组合的光通信与交换产品。关于 Q4:“我们看到 Q4 毛利率落在与 Q3 相同的目标区间。”关于明年:“我初步的看法是,明年的毛利率会在类似的区间,和我们今年收尾时的区间一样。”
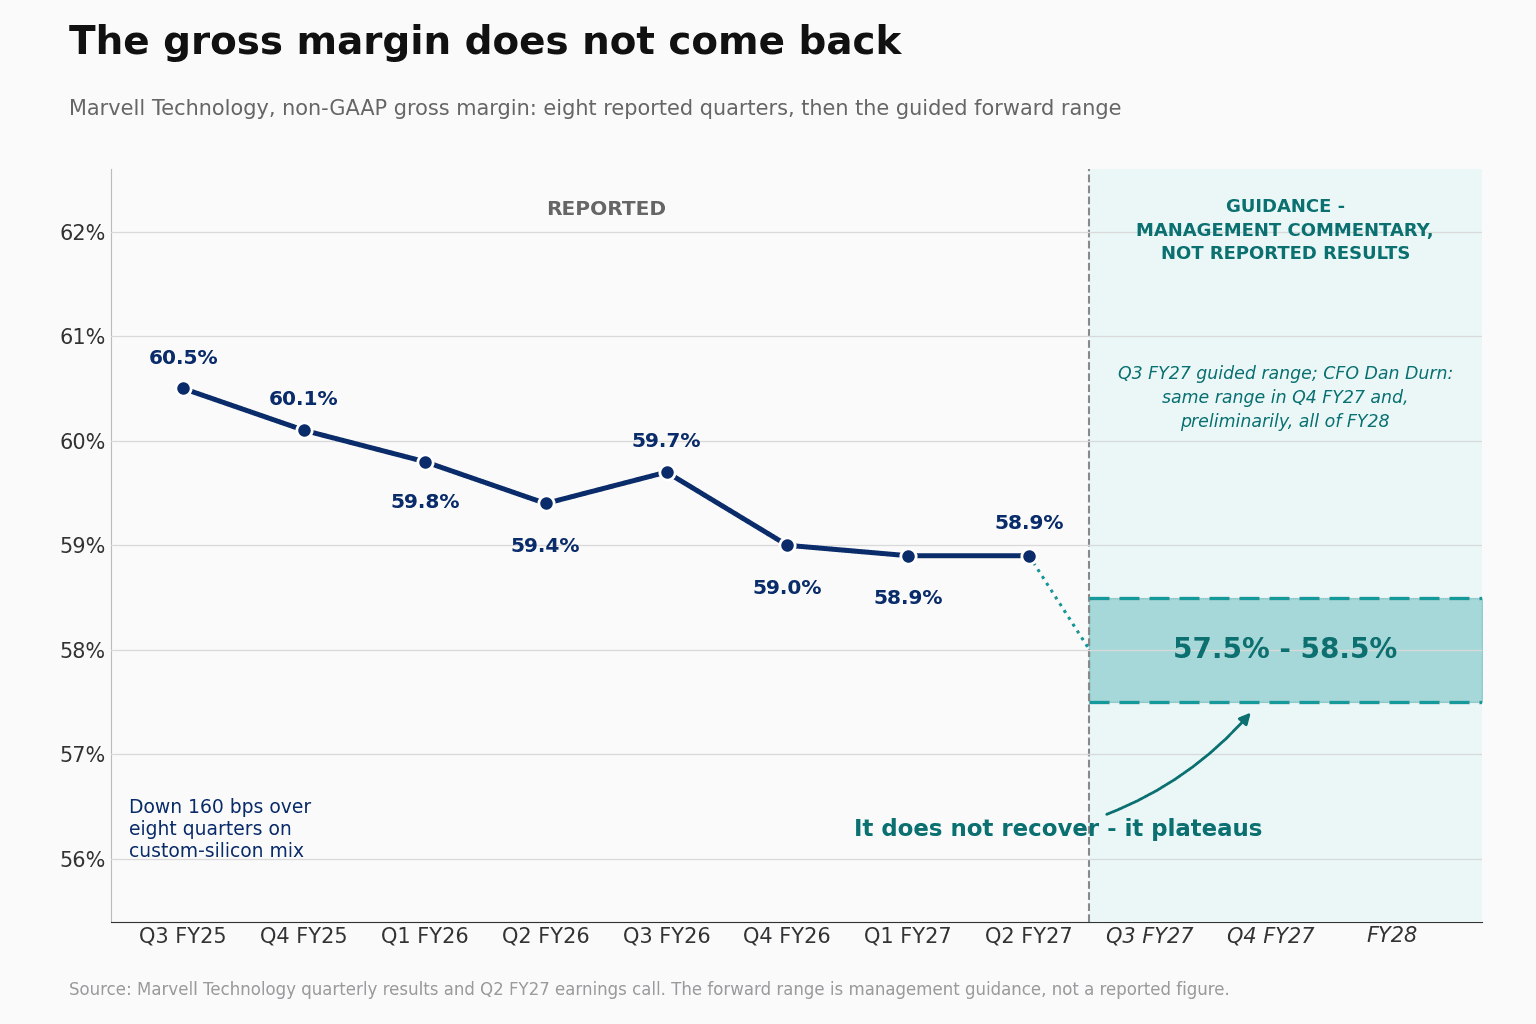
这不是一次回调,是一段平台期,要撑大约两年——而且是讲给一群年初至今账面浮盈 184% 的股东听的。
很容易把这件事和前一晚刚刚重设毛利率展望的 NVIDIA 摆在一起。别这么做。NVIDIA 怪的是存储器价格,一项它无法控制的投入成本;Marvell 怪的是产品组合,一个关于卖什么的内部选择。方向相同,病因不同。
这笔交易的另一半
多数报道会轻描淡写的一段:non-GAAP 营业利润率走的是反方向。本季 36.6%,环比提高 160 bps、同比提高 180 bps。管理层预计它在 FY27 Q4 进入沿用已久的 38% 到 40% 目标区间,并在整个 fiscal 2028 站上该区间上沿,因为营业费用的增速计划只有营收增速的一半左右。
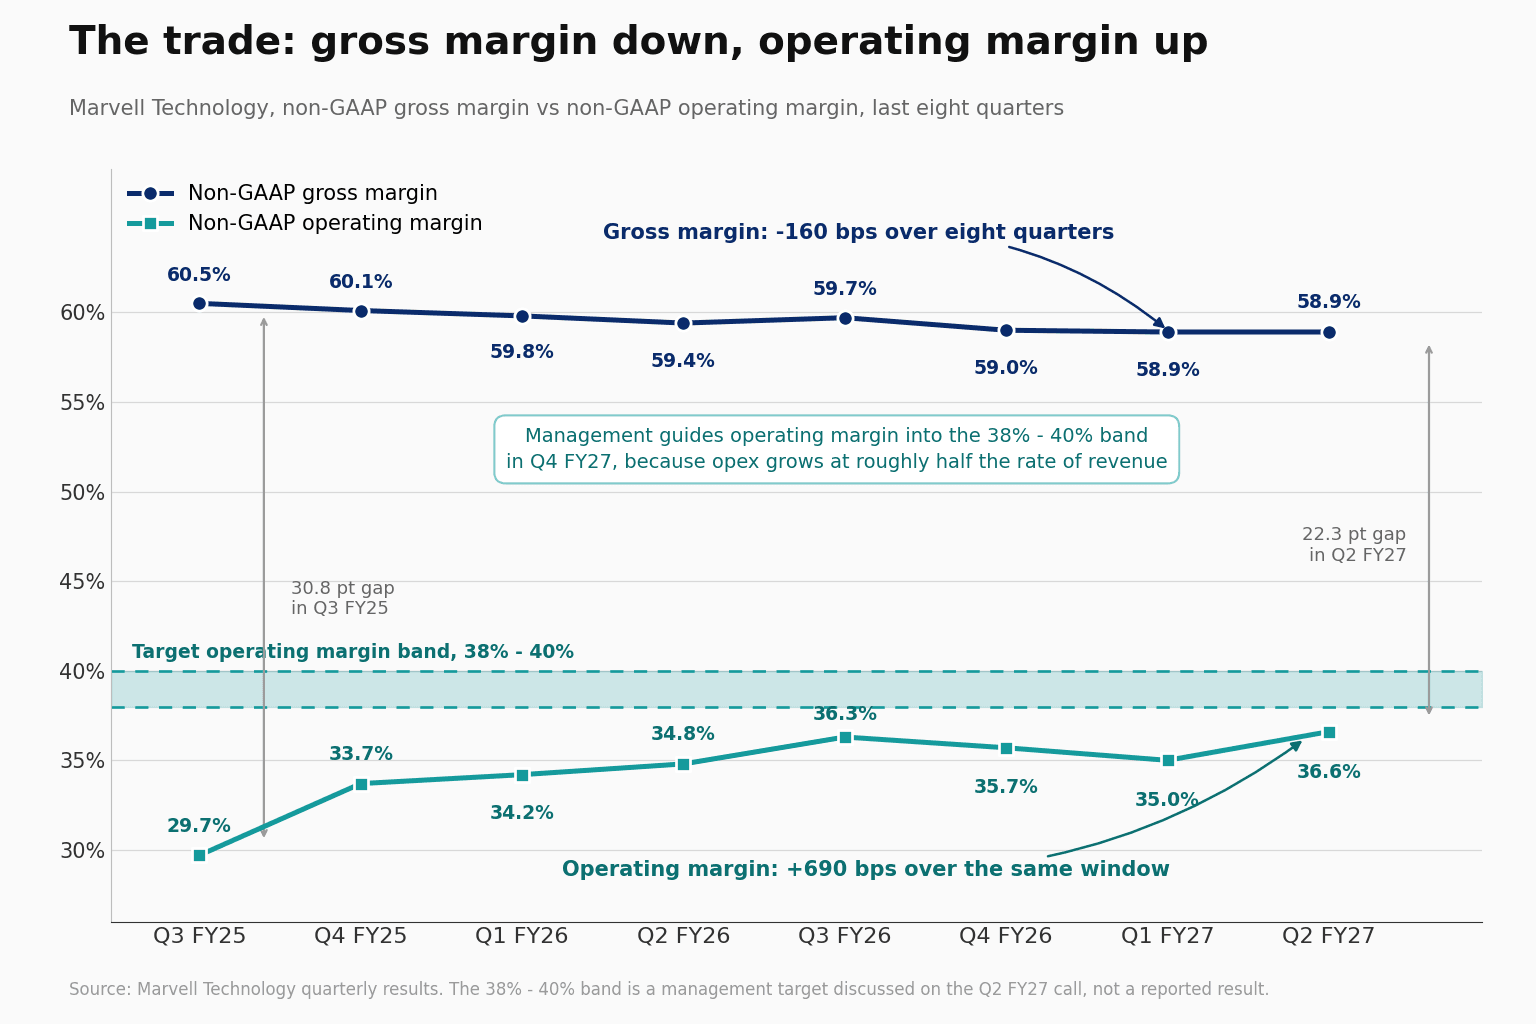
这个背离,就是全部的论点。Marvell 是在用一个永久走低的毛利率,买一个大得多的营收基数,赌营业杠杆不但赚得回来,还有得剩。在一个 $18B 的年度里,1 个百分点的毛利率是 $180M;1 个百分点的营业利润率同样是 $180M,而管理层认为自己能加上三到四个百分点。算术站在这笔交易这边。至于产品组合会不会在 57.5% 止跌,现在还没有人能证明。
同一笔账上还有两件小事。Non-GAAP 税率从今年的 11% 升到明年的约 13%,对 EPS 增速大约是两个百分点的拖累。经营活动现金流 $605.5M,在盈利更高的情况下环比下降 5.2%,因为 Marvell 正在向供应商预付产能款,今年大约 $1.0B。公司自己说,卡住的是供给,不是需求。
连接业务,和 Google 真正的时钟
业绩发布会上有两个细节,接下来大概率会被忽略,但值得多看两眼。
第一,FY28 那 $1.5B 的上调,主要不是定制芯片的故事。被直接问到时,Murphy 说连接业务“综合来看,大概是这 $1.5B 上调里最大的驱动力”,指向 scale-up 光通信、scale-out 光模块与交换产品。定制是加分项。抱怨毛利率的那条产品线,和推动增长的那条,不是同一条。
第二,Google 的认股权证。8 月 19 日申报的 8-K 最多涉及 58,970,907 股、行权价 $206.58,其中绝大部分要靠定制产品营收每满 $500M 归属一档、共 240 档,期限到 fiscal 2033。分析师在业绩发布会上当场把乘法做了出来:全部归属对应的营收额度,约合六年半里的 $120B。Murphy 认下了这道算术,然后说了盘面最不想听的那一句:这些项目到 fiscal 2028 为止的营收“已经反映”在现有目标里。它是一个合同上限,不是预测;它不在财报新闻稿里;增量效果要到 fiscal 2029 才开始。8 月 19 日把那 9.8% 的跳涨当成近期营收事件来买的人,被纠正了。
卖方原来站在哪里
财报之前,卖方已经看多到极限:42 个买入或以上评级、7 个持有、零卖出,共识目标价在 $269 附近。财报前一周公布的目标价调整全部是上调。已经没有空头可以转化了。
然后 Marvell 在 8 月 27 日正常交易时段收在 $241.45,跌 1.49%,收盘之后才发财报。那一天 NVIDIA 涨了 8.74%、整个连接板块跟着大涨,Marvell 是同组里表现最差的一只。它跳空高开 3.4%,摸到 $254.60,然后跌了一下午。持股的人赶在一个自己不想拿着过夜的事件之前减仓。财报发布后的盘后交易里,它在 $221.50 附近成交,比收盘价低约 8.3%。
判决还悬在半空。截至周五早间,只有两家卖方发布了带日期的财报后动作,而且客客气气地各说各话:Oppenheimer 把目标价从 $300 提到 $325,维持买入;TD Cowen 从 $225 提到 $245,维持持有。零评级上调,零评级下调。两个数据点,算不上一轮上修潮。
三件值得盯的事
57.5% 到底是地板,还是中途站。Durn 那句“相同区间”覆盖 Q4,并且初步覆盖整个 fiscal 2028。如果定制放量比模型里更陡,57.5% 这个下沿就要挨一次真正的考验。
集中度会不会被拿出来讨论。确切的数字还是旧的,来自 FY27 Q1 的 10-Q,而且不好看:一家分销商占营收 45%,一家直接客户占 16%,前十大客户合计占上一财年的 82%。数据中心刚刚做到公司的 79.3%,而 NVIDIA 和 Google 现在都持有它的股权或股权挂钩工具。
10 月 6 日的投资者日。Murphy 承认 fiscal 2029 那个 $10B 以上的定制目标“有很大的上修倾向”,但拒绝重新给一个数字。Durn 说长期模型本身会在纽约重设。在毛利率让人失望的那一天拒绝量化自己的上行空间,等于把接下来六个星期干干净净地送给了空头。
Marvell 刚刚上调了两个年度的业绩指引,同时告诉市场毛利率回不来了。两句话都是真的。买的是哪一句,市场自己决定。