特斯拉 2026 年第二季度:营收创纪录,利润却大幅不及预期
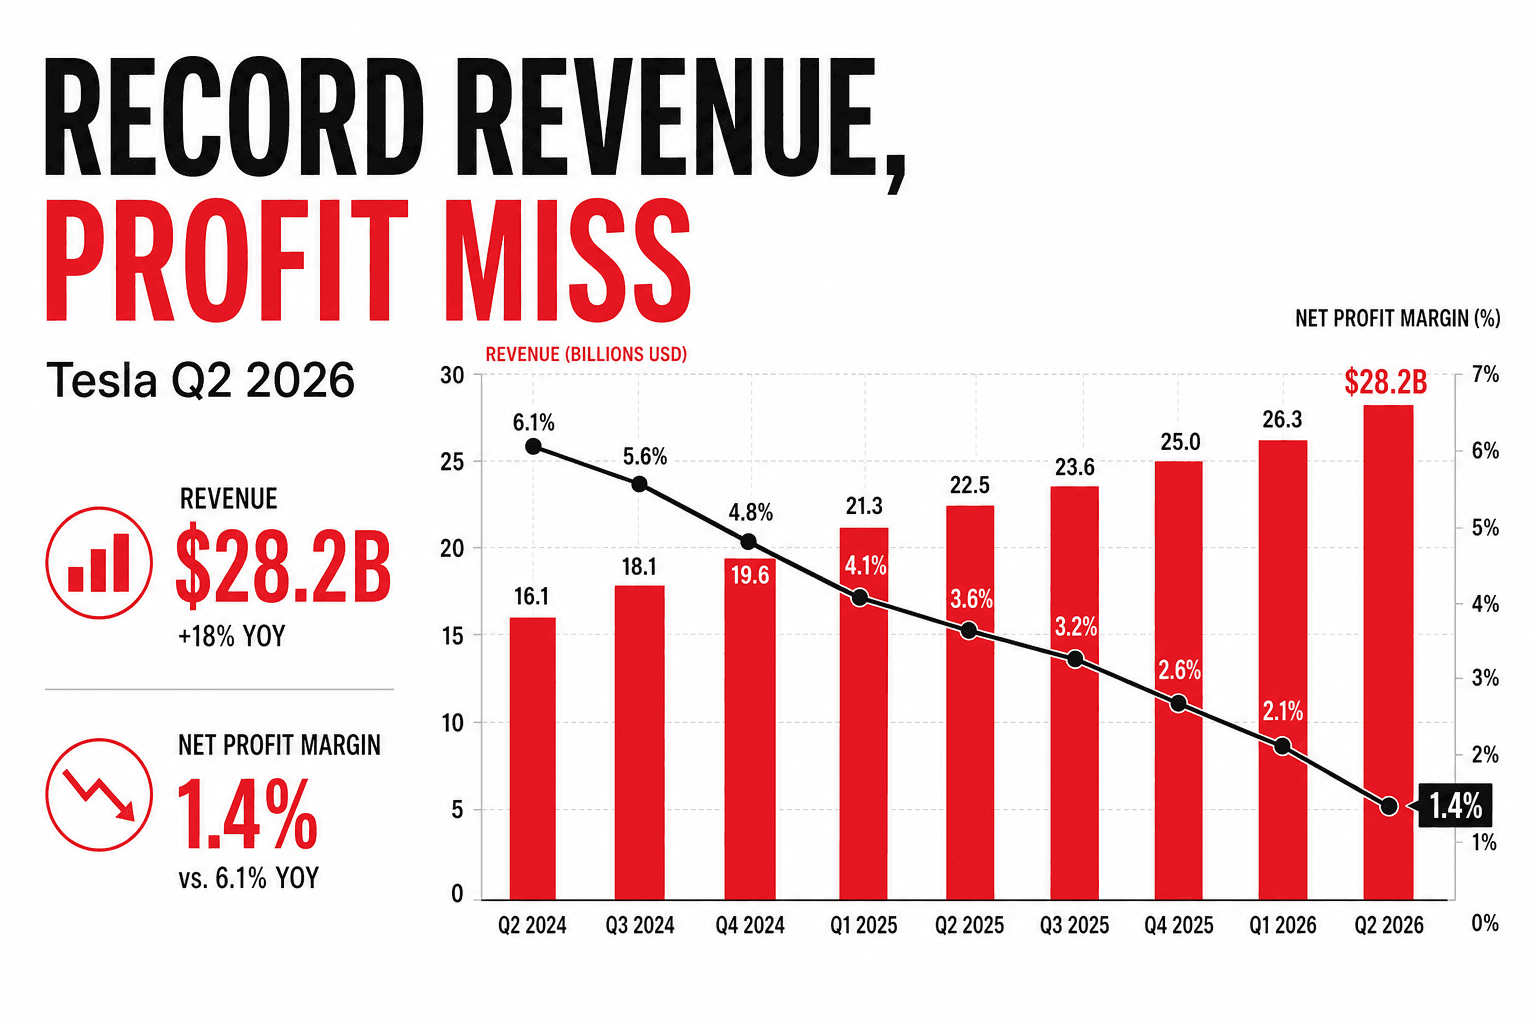
创纪录的营收,市场却无从庆祝
特斯拉交出了公司史上规模最大的一个季度,股价却依然下跌。在截至 6 月 30 日的三个月里,营收同比增长 25.5% 至 282.4 亿美元,创下公司纪录,交付量则创下 480,126 辆的第二季度新高。公司的过去十二个月滚动营收也首次突破 1,000 亿美元。单看这个核心数字,这是一个强劲的季度。
然而营收之下,几乎一切都指向另一番景象。营业利润下滑 57% 至 3.98 亿美元,毛利率降至 16.8%,调整后每股收益 0.33 美元,远远低于约 0.51 美元的市场共识。随后在业绩发布会上,管理层又给出一份令自由现金流转负的资本支出激增指引。财报公布前股价年内已下跌约 17%,盘后再度下滑约 3%,随后跌幅扩大至近 5%,滑入 360 美元区间。市场的反应关乎支出与利润率,而非需求。
铺垫:营收持续攀升
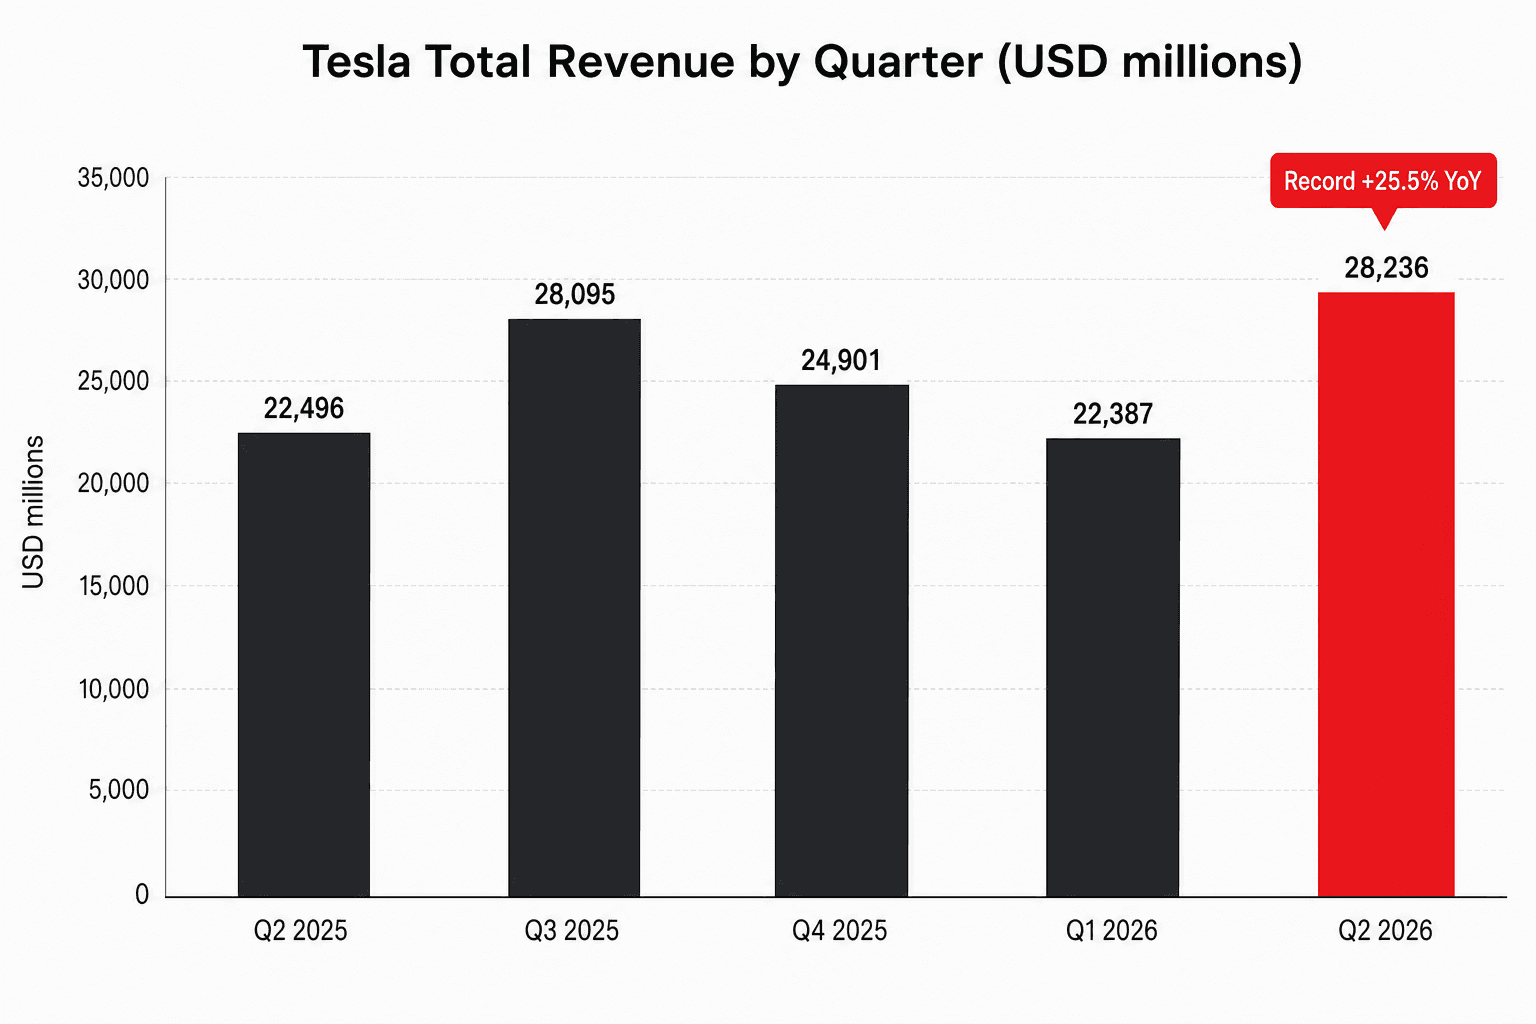
营收本身的表现确实亮眼。一年前特斯拉同季度录得 225 亿美元,这次则做到了 282 亿美元。仍是最大头的汽车业务营收增长 23% 至 205.2 亿美元,其中核心整车销售受创纪录交付量拉动增长 27% 至 200.1 亿美元。发电与储能业务增长 12.5% 至 31.4 亿美元,服务及其他板块跃升 50% 至 45.8 亿美元。增长是全面的,也是实打实的。
正是这种全面增长,才让利润的失守显得如此刺眼。公司几乎每一项业务都卖得更多,可每一美元营收能留下的利润却远少于一年前。要弄清原因,就得看清营收数字背后的构成。
利润从何处漏走
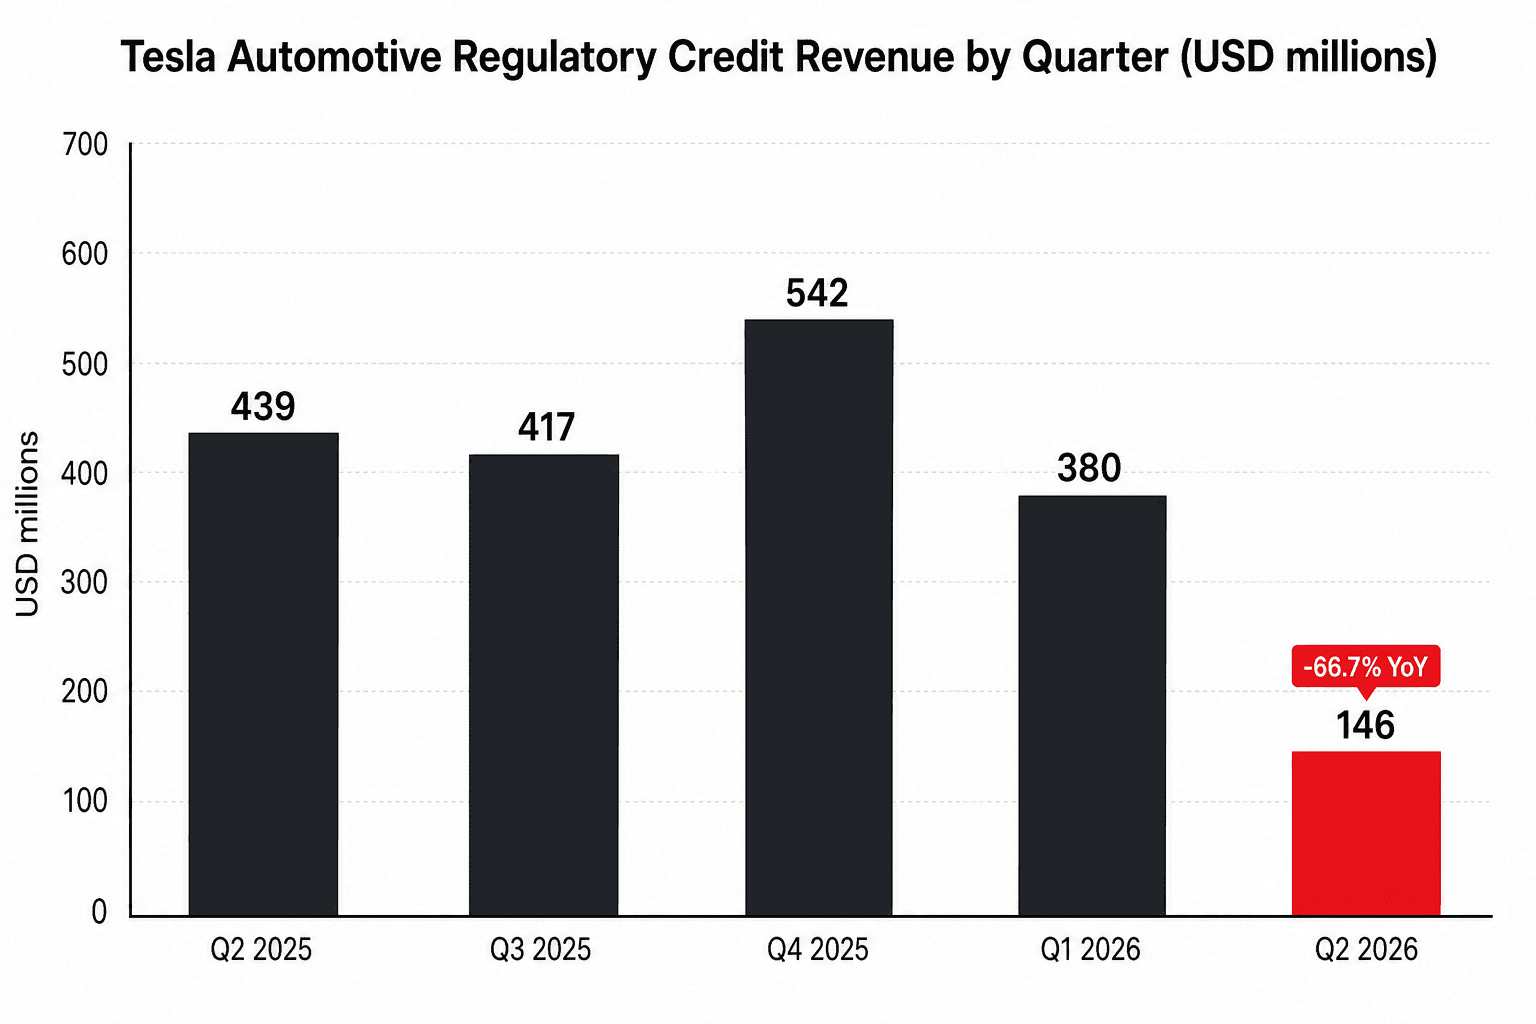
最直接、最清晰的元凶是监管积分。这是竞争对手车企为满足排放法规而向特斯拉支付的款项,由于特斯拉几乎无需付出任何成本便能产生这些积分,它们几乎以纯利润的形式流入报表。随着美国政策剥离了积分中的大部分价值,这块收入崩塌至 1.46 亿美元,同比下降 67%,环比下降 62%。一年前它为汽车毛利率贡献 2.2 个百分点,本季度仅剩 0.6 个百分点。失去这块缓冲垫,底下的核心汽车业务便更加暴露无遗。
板块的其余情况则喜忧参半。储能业务营收增长,但毛利率从上一季度的 39.5% 急剧下滑至约 20%,主因是一项与供应商电芯问题相关的保修费用拖累。真正的亮点是服务及其他板块,创纪录的 6.48 亿美元毛利、14% 的毛利率(该板块有史以来最高),显示特斯拉不断扩大的汽车、充电桩与软件保有量正开始产生回报。但这不足以抵消汽车业务受到的挤压。
利润率压缩之际,支出却在爆发
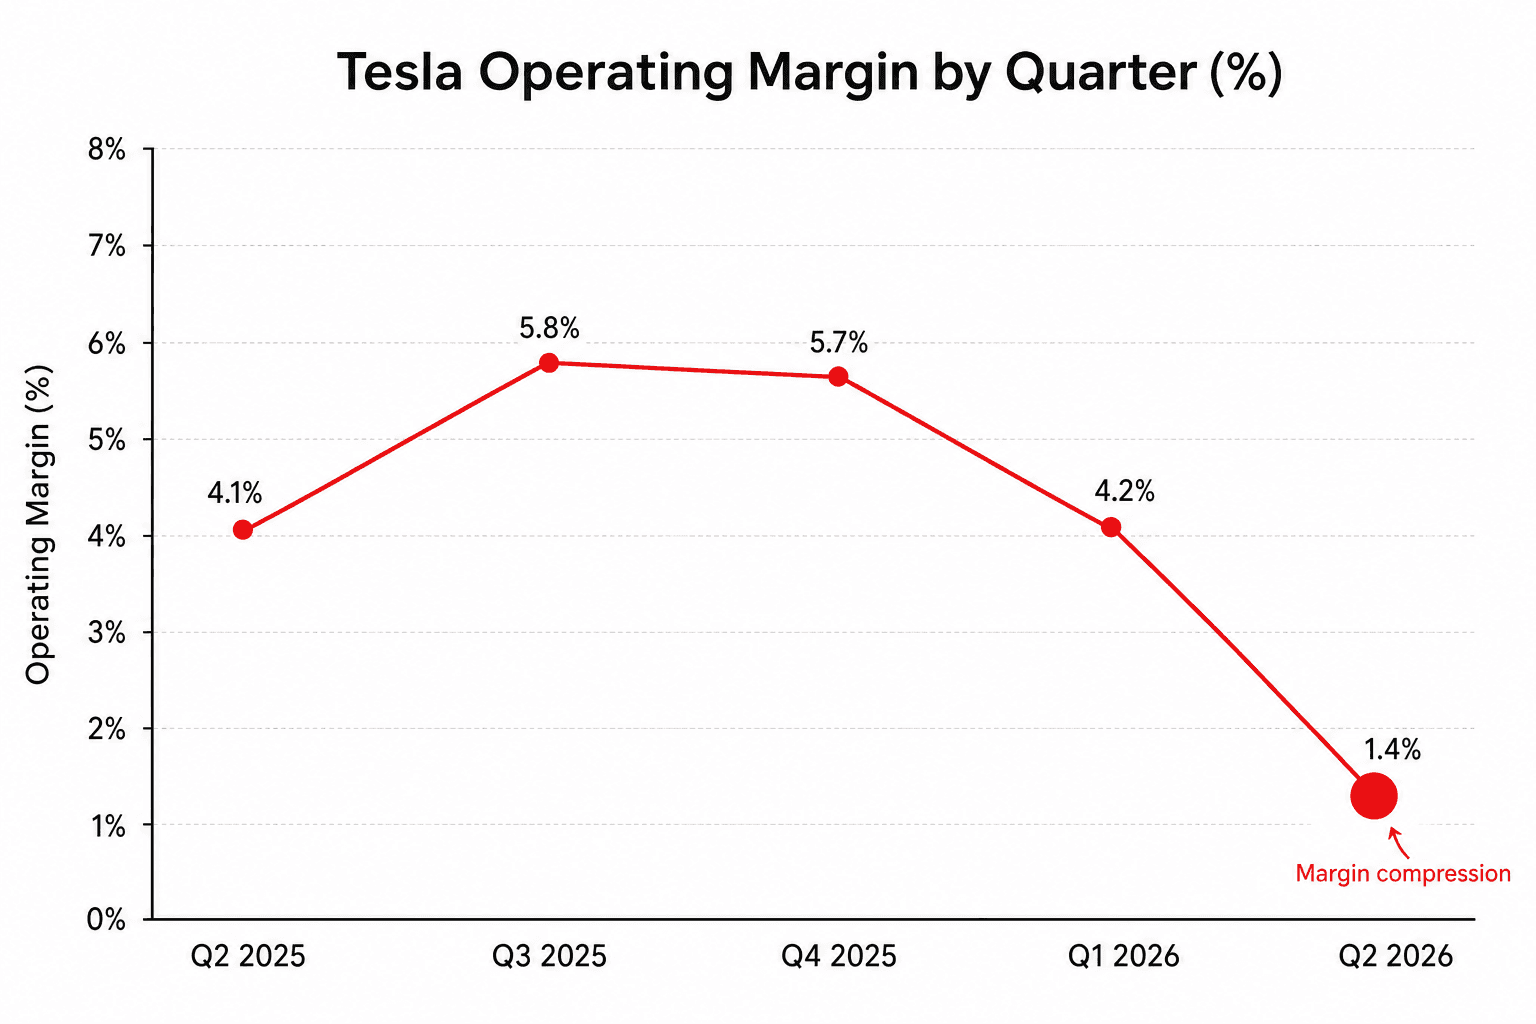
营业利润率——即在扣除制造与销售一切产品的成本后所剩下的营收占比——从一年前的 4.1% 降至 1.4%。毛利率的侵蚀解释了其中一部分,其余则来自营业费用。营业总成本同比增长 47% 至 43.5 亿美元,其中研发费用大涨 49% 至 23.7 亿美元居首,因为特斯拉正为其 AI、自动驾驶与机器人业务投入资金。换言之,公司眼下正为数年内都不会产生收入的产品大举支出。
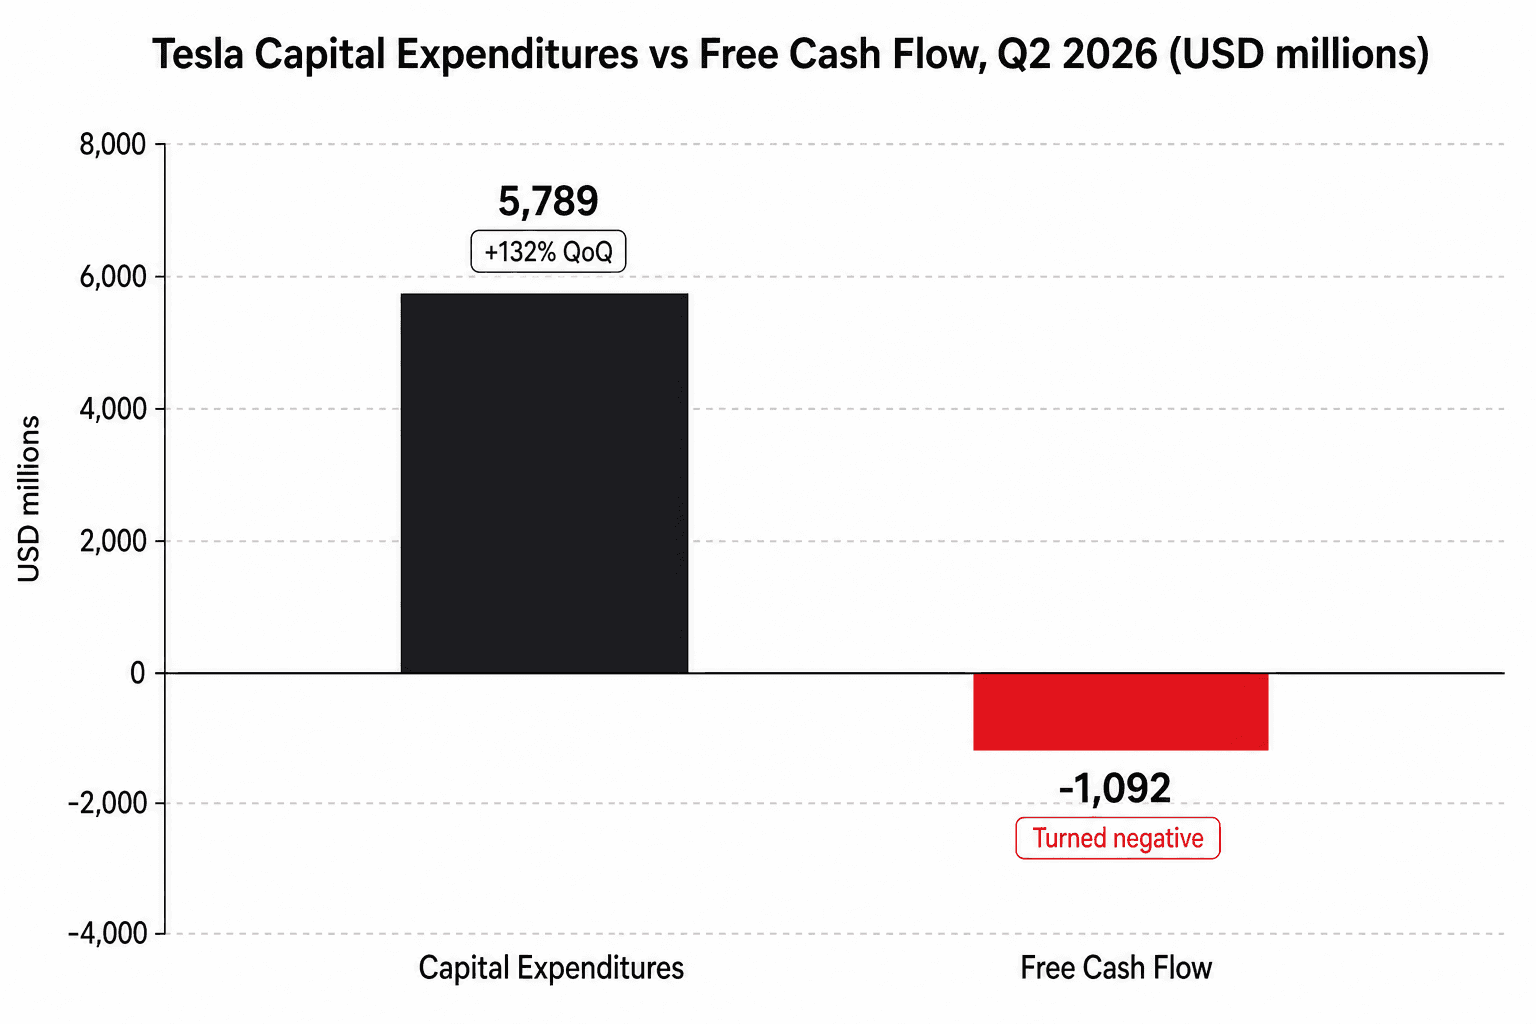
更大的冲击来自现金。经营性现金流表现强劲,同比增长 85% 至 47 亿美元,创下第二季度纪录。但资本支出翻了一倍多至 57.9 亿美元,同比激增 142%,将自由现金流推至负 10.9 亿美元,为多年来首次转负。特斯拉仍握有充裕的缓冲,拥有 435 亿美元的现金及短期投资,但引人关注的是这一趋势的走向。首席财务官 Vaibhav Taneja 表示,公司正准备借入最高约 300 亿美元的资金来支持这份路线图。
管理层把钱花在哪里
整个季度其实都是一场关于这笔支出的争论。在业绩发布会上,马斯克对此毫不回避,表示特斯拉愿意接受「资本效率略低一些」,以便在自动驾驶与机器人领域跑得更快。他将当前的优先事项定为在不造成危害的前提下尽可能快地扩张,并称今年「对投资者而言将会很棒,明年会更好」。
支出背后的具体里程碑:robotaxi 服务已在七大都会区上线,7 月在迈阿密、奥兰多和坦帕推出无人监督的乘车服务,马斯克称行驶里程正以每周超过 10% 的速度增长。专为此打造的 Cybercab 已在得州超级工厂投产。在人形机器人方面,特斯拉清空了弗里蒙特工厂原有的 Model S 与 Model X 产线,以安装首批 Optimus 生产线,目标在今年晚些时候开始产出,不过马斯克提醒说这是公司尝试过「制造规模化最困难的产品」。FSD 订阅数达到约 148 万,增长 56%,北美新车交付的选装率则超过 55%。
华尔街依旧分歧
分析师们进入财报季时的平均评级为「持有」,而这份财报与其说平息了争论,不如说令其愈发尖锐。市场共识目标价约在 403 美元,但分歧之大非同寻常:顶部有 RBC 的 500 美元和德意志银行的 465 美元,底部则是富国银行的 130 美元与 GLJ Research 的 24.86 美元。几乎每一家机构都指向同一个决定性变量:robotaxi 与 Optimus 能否足够快地实现规模化,以支撑这轮大致令 2025 年资本支出翻三倍的支出周期。
利润率压缩与负现金流为空头提供了新的弹药;多头则守住了他们在自动驾驶上的期权价值——尚存却未获证实。而对短期叙事更为不利的是,比亚迪在本季度重夺全球纯电动汽车销量榜首,交付 557,090 辆,对比特斯拉的 480,126 辆,提醒着人们核心汽车市场只会变得愈发激烈。
前瞻
这份财报里的张力,正是这只股票的张力。一种解读是:这是一家规模创下纪录的公司,仍在产生强劲的经营性现金,并正积极投资以打造下一个十年的产品。另一种解读则是:这是一家盈利能力已薄至几近于无的企业,却在为尚未赚钱的机器押上数百亿美元。两者同时成立。
对于 2026 年余下的时间,三个问题将决定哪一种解读胜出。在监管积分这块缓冲垫已大体消失之后,汽车业务的利润率能否守住?全年指引超过 250 亿美元(对比 2025 年的 85 亿美元)的资本支出,能否开始转化为真实的 robotaxi 与 Optimus 营收,而不只是成本?以及,这份在最高 300 亿美元新增债务支撑下的资产负债表,能否在不至于承压的情况下消化一轮为期多年的支出周期?在这些答案揭晓之前,对一个心存戒备的市场而言,一个创纪录的季度,仍更像是一个代价高昂的季度。