Qualcomm 2026 财年第三季度:内存紧缺下的疲软指引
一个符合预期的季度,市场却读出了警示信号
Qualcomm 交出的 2026 财年第三季度,就表面数字而言大致符合华尔街预期,股价却依旧下跌。在截至 2026 年 6 月 28 日的三个月里,营收为 99.5 亿美元,同比下滑约 4%,但落在公司自身业绩指引的高端。GAAP 每股收益为 1.87 美元,而管理层偏好的调整后口径 non-GAAP 每股收益——之所以偏好是因为它剔除了收购成本等项目——为 2.21 美元。两个数字都算不上灾难。
然后展望登场了。对于本季度,Qualcomm 将 non-GAAP 每股收益指引定在 2.05 至 2.25 美元区间,中值低于刚公布的 2.21 美元,并将原因指向内存与零部件供应紧缺、成本普遍上涨,以及 Apple 订单流失快于计划。当天常规交易时段股价已收跌约 4.5% 至 155.57 美元,盘后又下跌约 7% 至约 144.53 美元。这一反应与其说是对该季度的评判,不如说是对未来一年的评判。
分屏画面:手机下行,其余全线上行
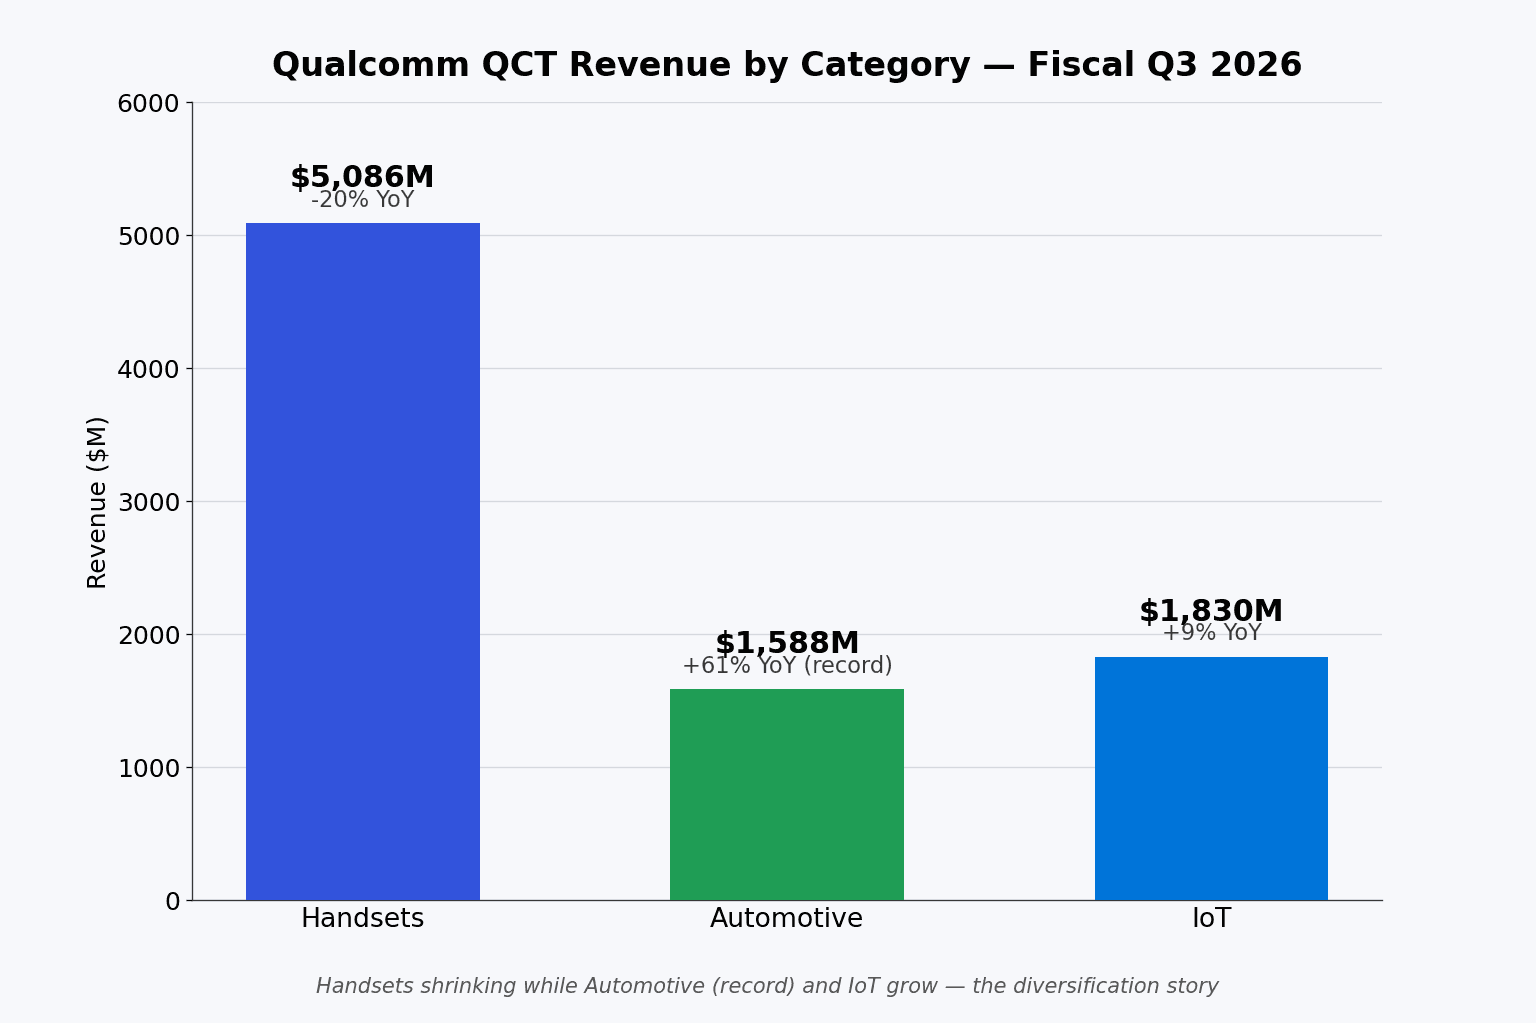
几乎整个故事都落在 QCT——Qualcomm 的芯片业务——之内,它横跨手机、汽车和联网设备。手机芯片仍是单一最大业务线,带来 50.9 亿美元营收,同比下滑约 20%,是过去两年里最疲软的一个季度。罪魁祸首是内存紧缺:DRAM 价格飙升使廉价手机的制造成本上升,让 Qualcomm 出货量最大的中低端市场需求降温。管理层预计整体手机市场今年将以十几个百分点的速度萎缩,并将其对 Android 芯片营收的冲击估算为每股 1.50 美元以上——一个它形容为「一旦内存价格缓解便会弹起的压缩弹簧」的数字。
与之相对,另外两条业务线正精确兑现着多元化叙事所承诺的一切。汽车业务营收创下 15.9 亿美元的历史新高,增长 61%,并连续第 23 个季度实现两位数增长。涵盖工业设备、PC 和头戴设备的 IoT 业务增长 9% 至 18.3 亿美元,是八个季度窗口里表现最好的一季。Qualcomm 的专利授权部门、也是其利润率最高的业务 QTL 录得 12.8 亿美元,因手机销量走软、授权费收入减少而下滑 3%,但税前毛利率仍高达近 69%,为公司其余业务提供资金支持。
汽车业务是明证,Qualcomm 还上调了门槛
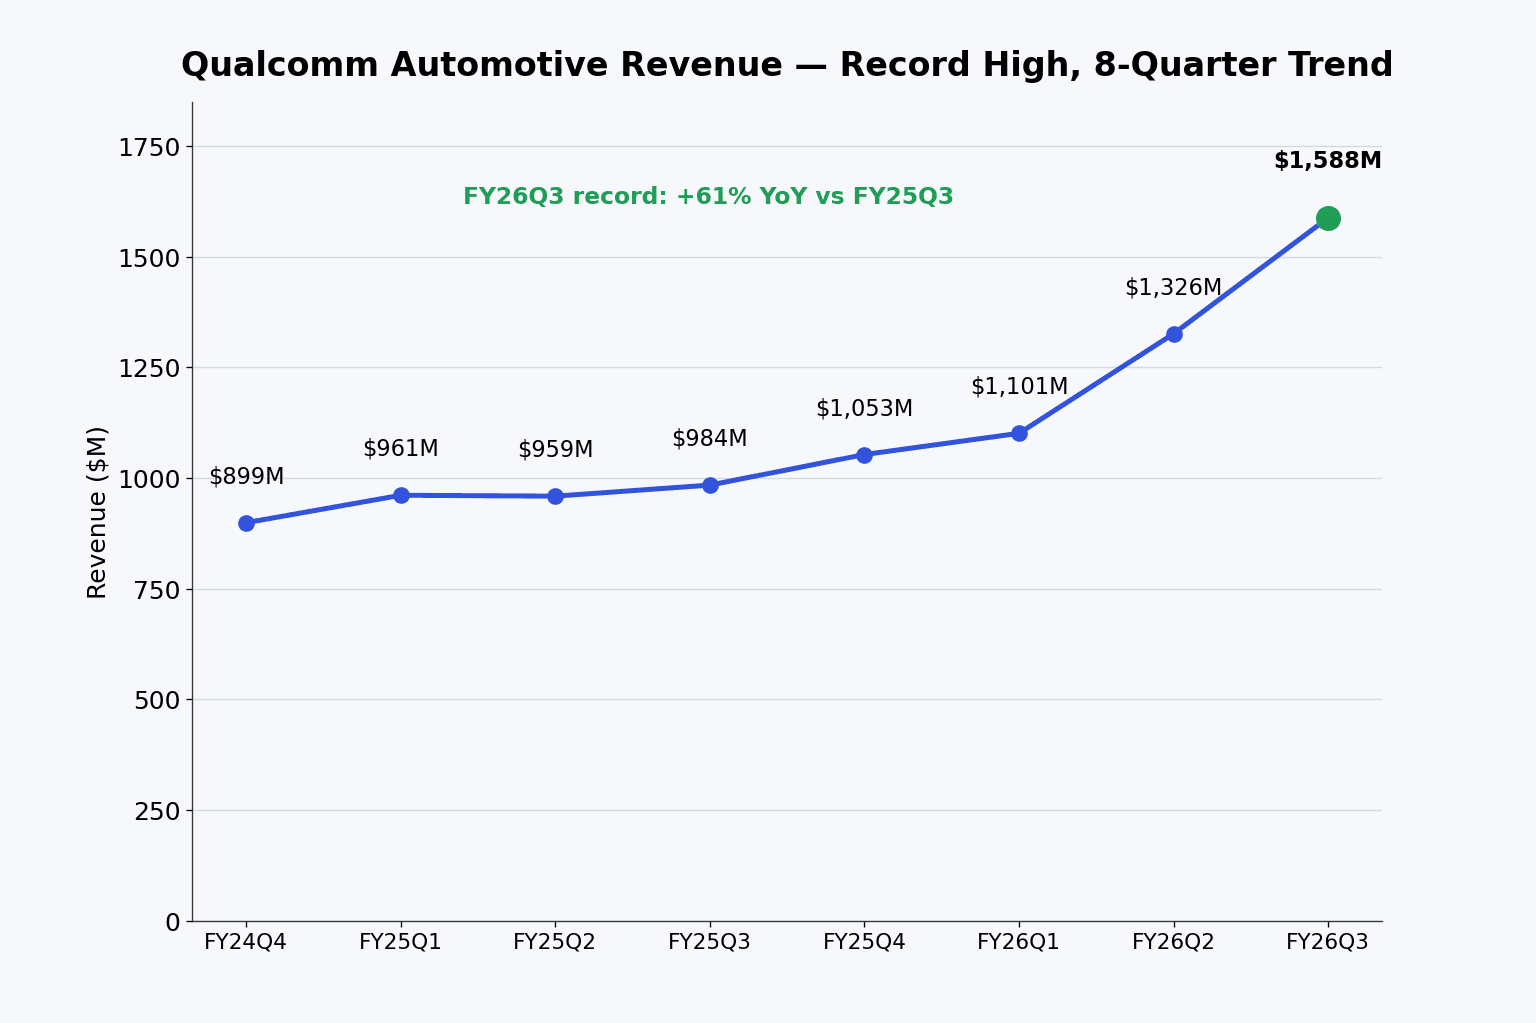
汽车业务线是 Qualcomm 能在手机之外实现增长的最清晰证据。CEO Cristiano Amon 描述了每辆车所用硅含量的阶跃式变化——随着车企采用新一代 Snapdragon 芯片,车载算力实现了数量级的跃升。同样重要的是,Qualcomm 赢得的是整套平台(数字座舱与驾驶辅助系统一并拿下),而非一次只拿下一个插槽。凭借这一势头,管理层将 2026 财年结束时汽车业务的收入运行率目标从约 60 亿美元上调至约每年 70 亿美元。
将汽车与 IoT 相加,芯片业务中的非手机部分同比增长约 28%。Qualcomm 现在希望到 2029 财年实现 400 亿美元的非手机总营收(含全新的数据中心业务),几乎是它在 2024 年底设定目标的两倍。公司预计非手机业务的增速将从今年的约 24% 加速至明年的逾 60%,因为与大型云服务商签下的两笔定制芯片合约将在 12 月这个季度开始出货。晶圆已在量产,采购订单也已在手,这正是管理层对放量信心十足的原因——尽管它同时警告新业务初期会略微拖累芯片毛利率。
手机业务的断裂与 Apple 的倒计时
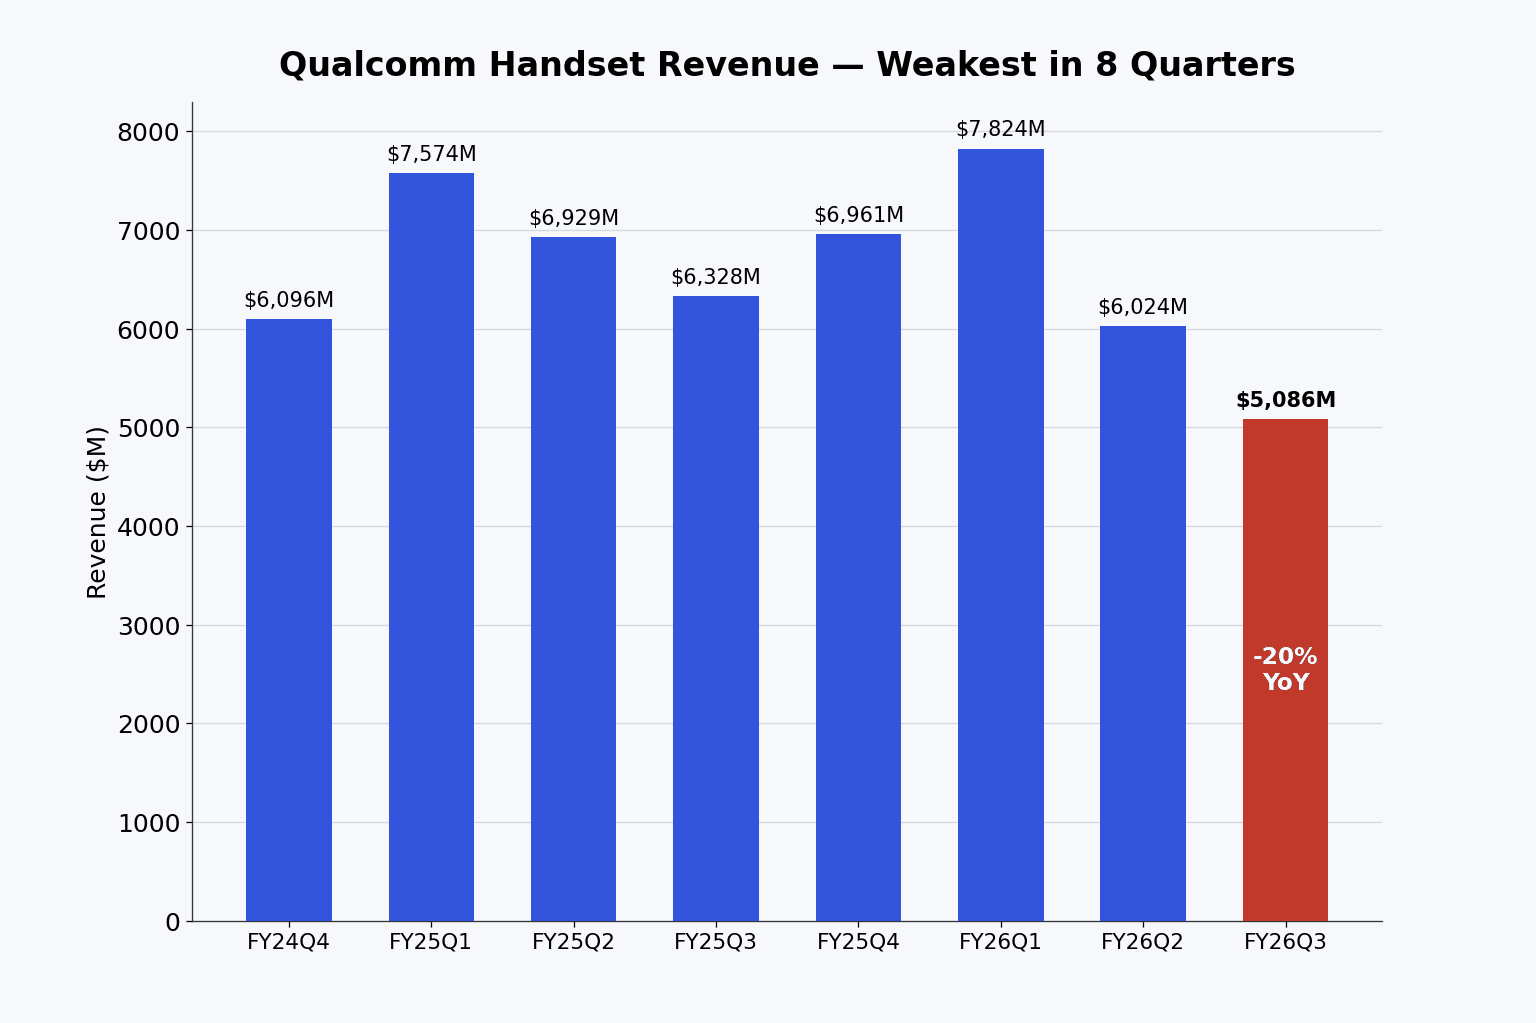
手机业务图表清晰地展示了这一断裂:在七个季度里守住 60 亿至 78 亿美元区间之后,营收骤降至 50.9 亿美元。其中一部分源于内存驱动的需求走软,另一部分则来自 Apple。这家 iPhone 制造商一直在自研调制解调器,以停止采购 Qualcomm 的产品,本季度管理层表示这一转换的进度正快于原定计划。Qualcomm 现在预计,其在即将推出的 iPhone 中的调制解调器份额将明显低于此前指引的约 20%,Apple 营收将从 9 月季度到 12 月季度下滑约 50%,并在 2027 财年跌破 20 亿美元,一路走向归零。
失去 Apple 从来都是注定的。真正的意外在于节奏,它让整篇财报所悬系的问题变得更加尖锐:新业务能否增长得足够快,赶在窟窿裂开之前把它填上?Amon 的回答是,明年逾 60% 的非手机业务增长应能在一年内替代所有失去的 Apple 营收。为在此期间抵御成本上涨、守住毛利率,Qualcomm 从 9 月 1 日起在其各终端市场推行两位数的涨价,并称相对于内存成本的跳涨,这一涨幅微不足道,也不会削减高端手机的销量。
为何这份指引刺痛市场
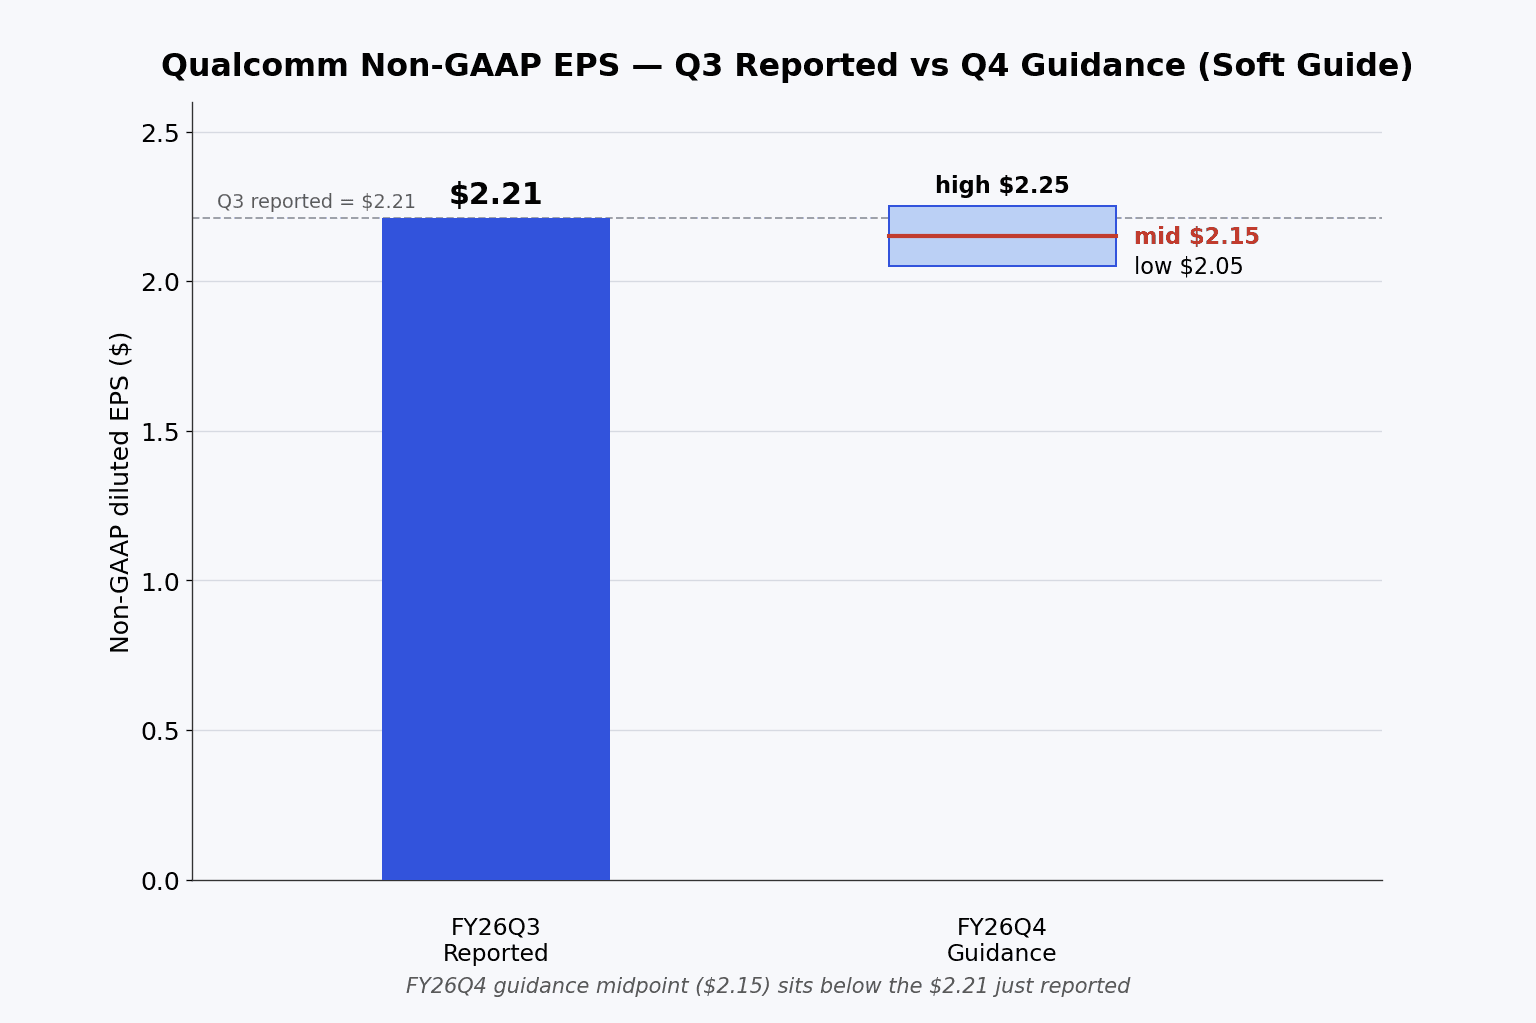
真正撼动股价的是业绩指引,也就是公司自身的预测,而上面这张图揭示了原因。管理层将 2026 财年第四季度 non-GAAP 每股收益定在 2.05 至 2.25 美元,营收定在 97 亿至 105 亿美元。这一盈利区间的中值约 2.15 美元,低于公司刚交出的 2.21 美元,因此这份预测指向利润横盘至下行,而非复苏。对照此前预估约 2.36 美元的市场,它被读成了一记明确的下调。投资者从中读到的信息是:在数据中心与涨价的抵消效应完全生效之前,内存紧缺、成本上涨和加速流失的 Apple 订单都将压在下一个季度身上。
这一切并未改变 Qualcomm 的资本回报。本季度它向股东返还了 23 亿美元,其中 14 亿美元用于股票回购、9.73 亿美元用于股息。但现金生成大幅放缓,自由现金流为 4.95 亿美元,因支出上升、利润受压而显著下滑——这提醒人们,即便长期计划完好无损,转型之年依然是要花钱的。
华尔街莫衷一是,而这正是重点
分析师在这份财报后的分歧比往常更大。Baird 将目标价下调至 177 美元,同时维持建设性看法,称 2026 财年是转型之年。在另一个极端,Benchmark 给出全市场最高的 300 美元,凭借已签订单和已在量产的芯片为数据中心转型背书。夹在两者之间的是一大片中性评级——来自 Goldman Sachs、JPMorgan、UBS 和 Citi——目标价从约 180 美元散布到 265 美元。其中几家在财报前曾基于多元化故事上调数字,但鲜有愿意升级至买入者,它们把云业务机会当作一份值得持有的期权,而非一件确定的事。
177 至 300 美元的这道价差,是对 Qualcomm 当下处境的诚实概括。看多的逻辑是:创纪录的汽车季度、快速增长的 IoT 业务线,以及两笔超大规模云服务商的数据中心合约,证明这家公司无需倚赖智能手机也能蓬勃发展。看空的逻辑则更简单:手机基本盘正在萎缩(既来自 Apple,也来自走软的中国需求),而替代营收要更晚才到。这个季度对这场争论未作任何了断,只是抬高了接下来几个季度的赌注——届时数据中心的放量要么如期兑现,要么落空。