Cloudflare 押注 AI 同时裁员 1,100 人—华尔街为这场赌注鼓掌
悖论:大规模裁员,大幅增长
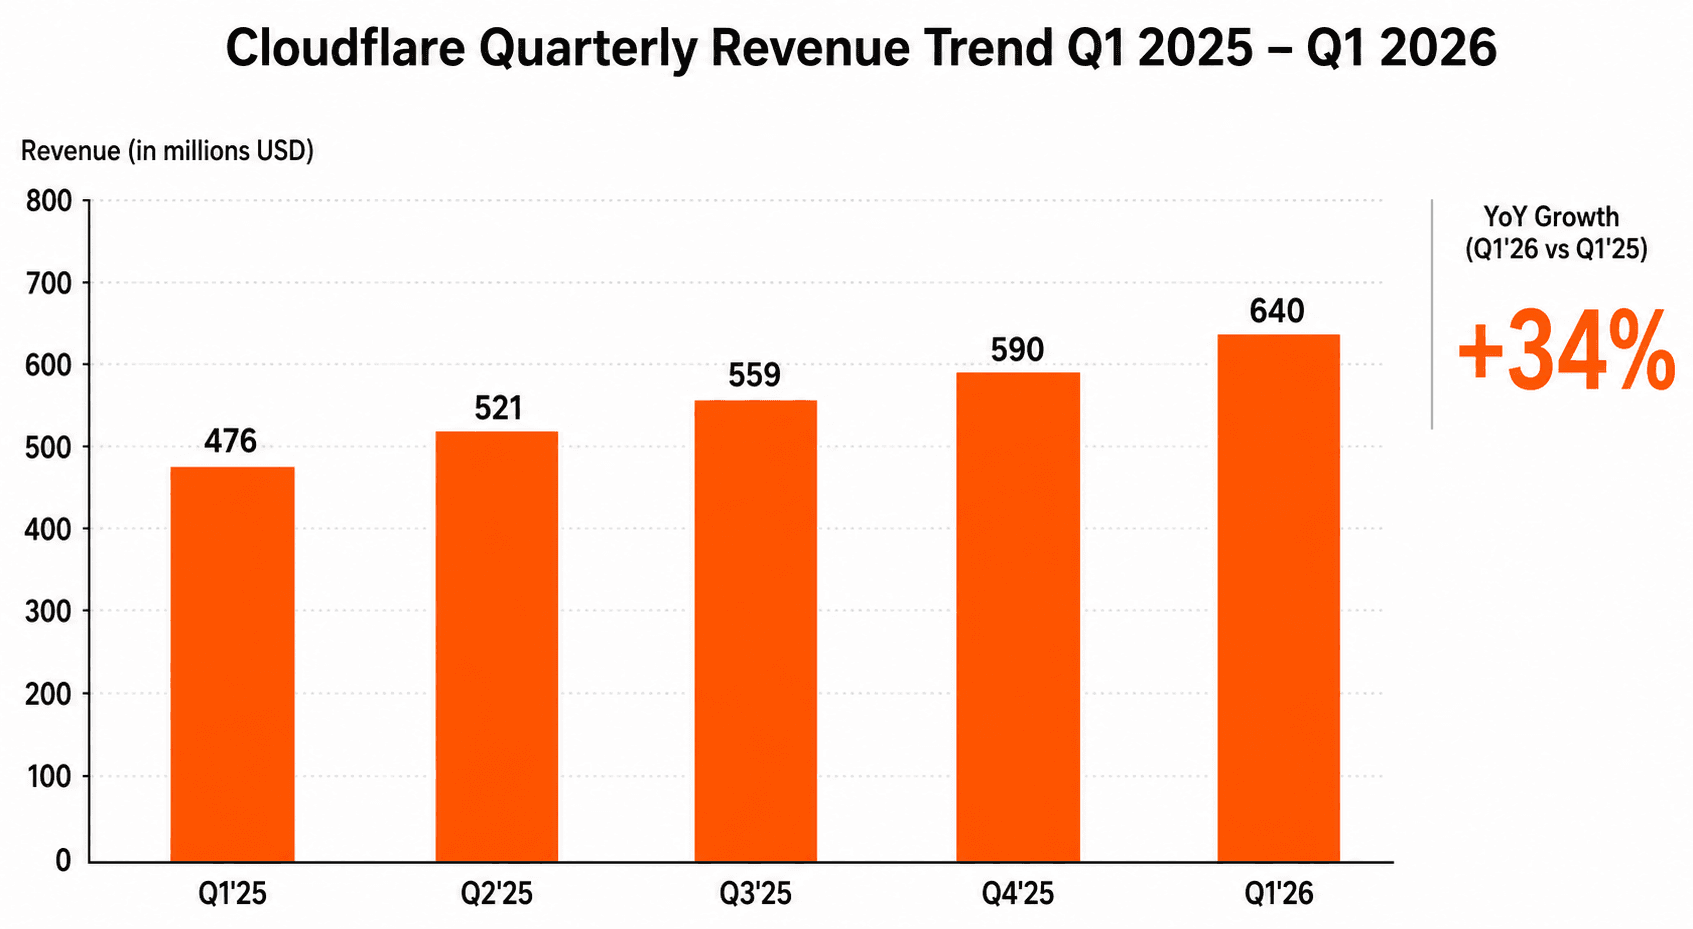
Cloudflare 于 2026 年 5 月 7 日发布 Q1 2026 财报,信息矛盾得出奇。营收达 $640M,同比增 34%。自由现金流暴增 50% 至 $84.1M。非 GAAP EPS 达 $0.53—超过 $0.25 共识预期的一倍多。就任何传统标准而言,这都是一份亮丽的季度业绩。
然而在同一场财报电话会上,CEO Matthew Prince 宣布消除 1,100 个职位—公司总员工数的 31%。
股市没有惩罚该股票。反而 NET 在财报后两天内上涨 12%。同一天有四家主要投资银行升级评级。叙述似乎已经改变:Cloudflare 不再是一家试图通过边际毛利率扩张的成熟 DDoS 厂商。它是一家将未来押注在边缘 AI 基础设施上的平台公司。
数据:超预期、指引坚挺、边际稳定
首先看股票上涨的因素:
- 营收:$639.8M,超共识预期($612M)约 5%。同比增 34% 的增速在 SaaS 同行中领先,尤其对于营收 $640M+ 的公司而言。
- 非 GAAP EPS:$0.53,对比 $0.25 预期。这是 112% 的超预期—今年云软件领域最大的超预期之一。
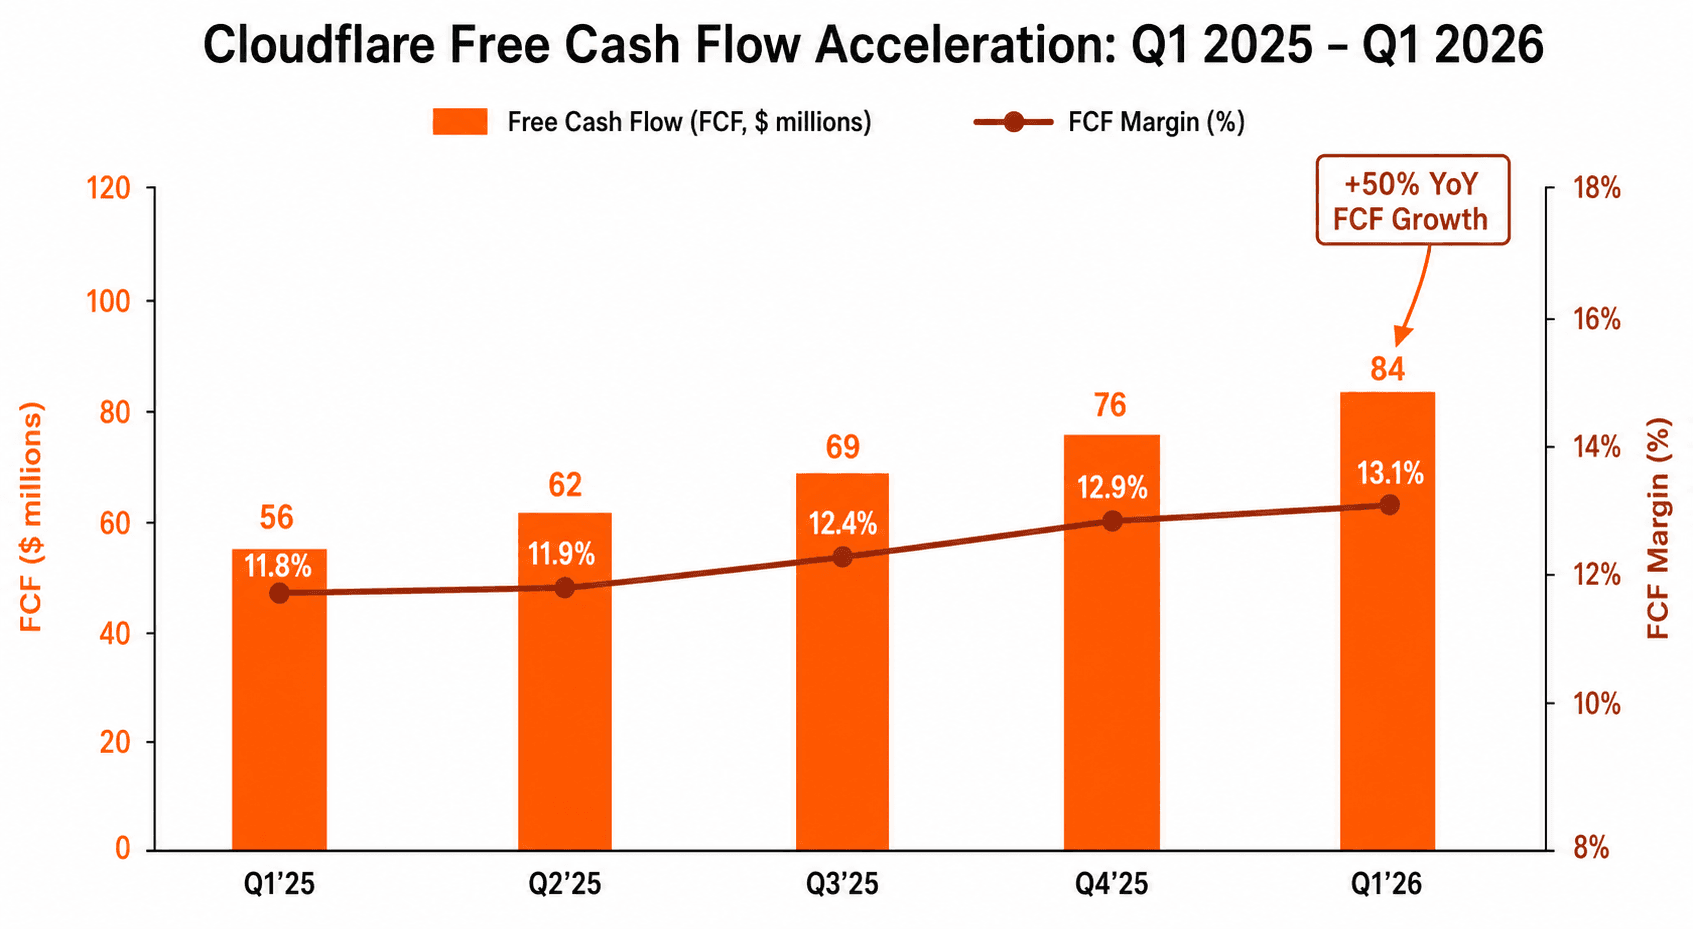
- 自由现金流:$84.1M,同比增 50%,FCF 毛利率达 13.1%—公司历史新高。
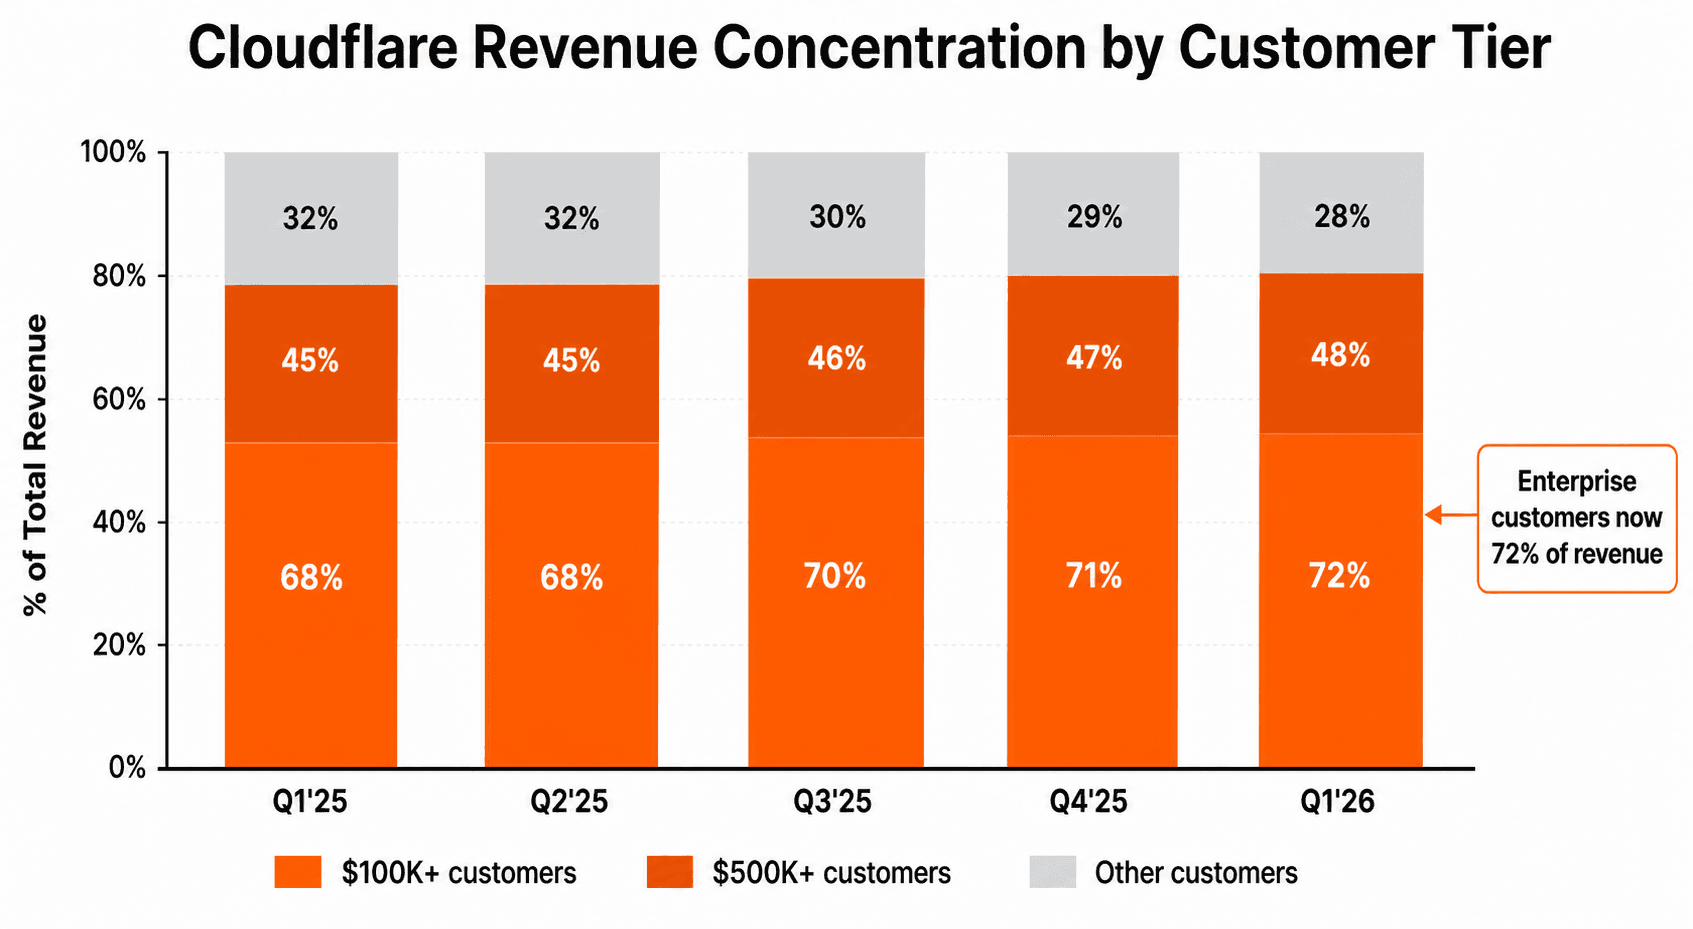
- 大客户动能:$100K+ ARR 客户群扩展至 4,416(同比增 25%),现已占总营收 72%。$500K+ 「战略账户」群体达 748(同比增 22%)。
- 全年指引:FY 2026 营收指引 $2,805–2,813B(同比增 30%),暗示重组后 Q2-Q4 稳定。营业利润目标 $418–421M。
尽管有 1,100 人裁员,管理层仍然重申指引,这是关键的信心信号。投资者的解读是:管理层并未下调指引;他们有信心重组改善单位经济效应,同时维持增长动能。
逆风:毛利率压低与 AI 成本
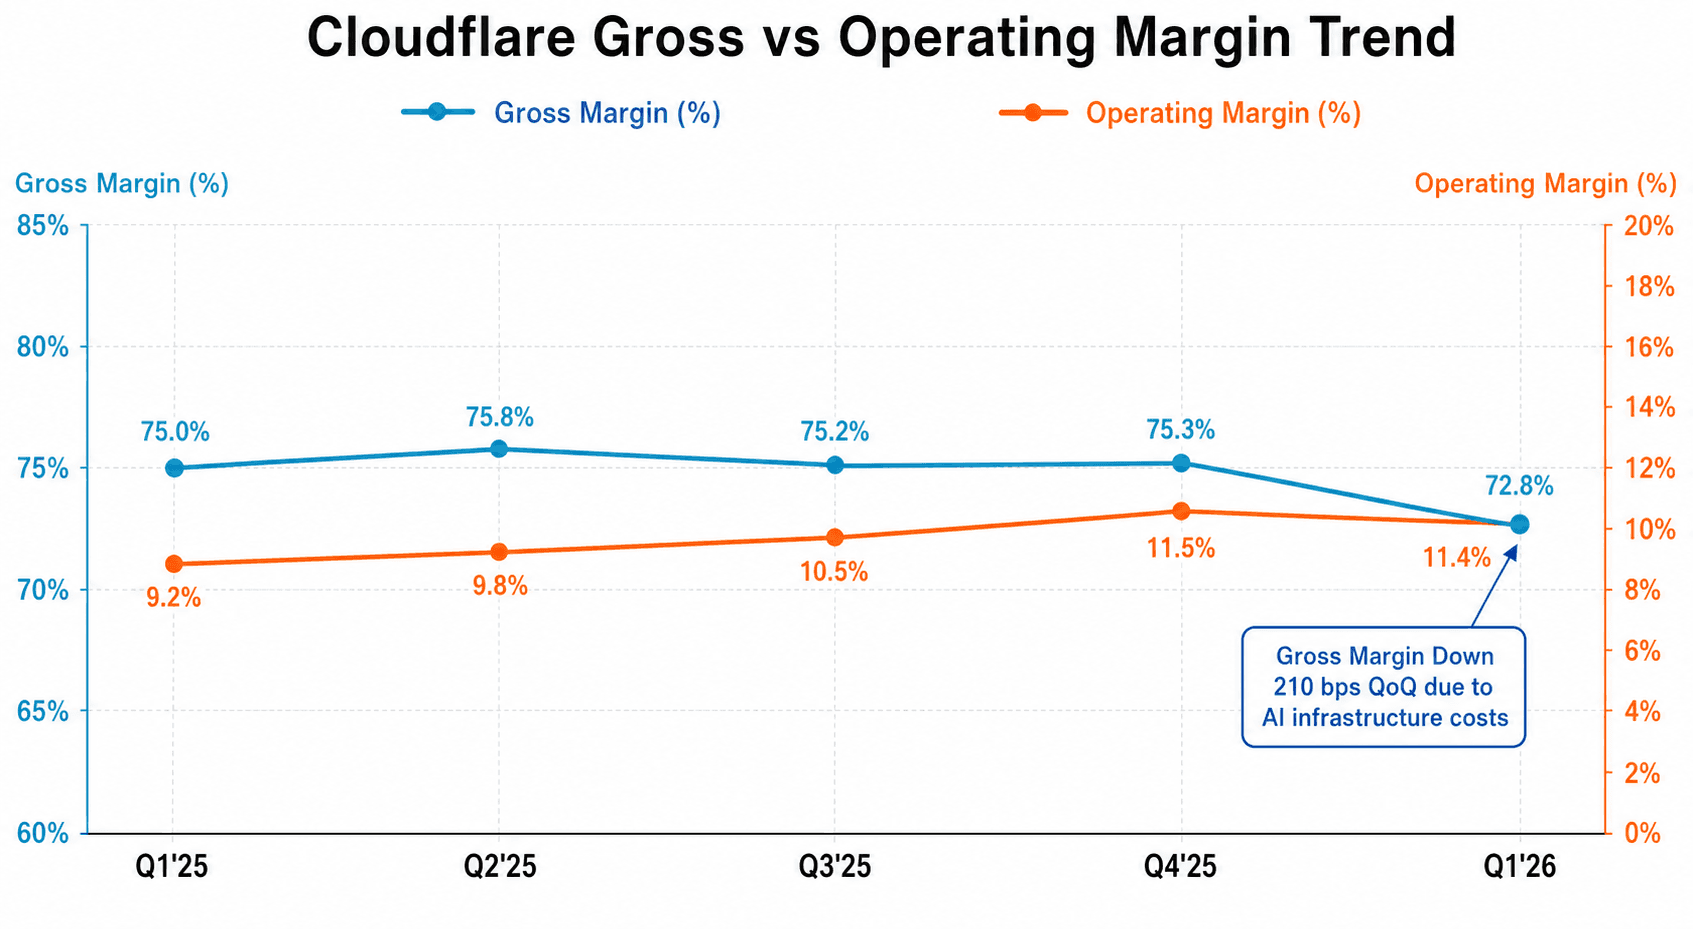
并非所有情况都令人欣喜。毛利率从 Q4 的 75.3% 下滑至 Q1 的 72.8%—季度环比下滑 210 个百分点。同比毛利率侵蚀幅度为 130 bp,相比前年同期的 75.0%。
管理层将其直接归因于 AI 基础设施成本。Workers for AI 产品的毛利率原生低于传统 DDoS,因为 Cloudflare 预先承担 GPU、带宽和运算成本。随着更多营收组合向 Workers 倾斜,综合毛利率自然下压。
但叙述变得有趣的地方在此。分析师大体接纳毛利率下滑为「结构性」而非「周期性」。为什么?因为 AI Workers 的可寻址市场远大于 DDoS。Matthew Prince 在电话会上的论述直言不讳:
「若你投资 AI 基础设施却期望毛利率保持在 77%,表示你投资还不够多。」
这种重新框架—从「毛利率压低是问题」到「毛利率压低证明我们在赢」—转换了情绪。8 家主要投行中的 7 家维持超配评级。4 家升级(摩根士丹利、瑞银、皇家银行、Oppenheimer)。
策略转向:从 DDoS 优先到 AI 优先
重组公告是超故事。Cloudflare 裁员 1,100 人(现金成本约 $105-110M、非现金 SBC 费用约 $35-40M),并将其明确框架为从遗留产品和销售模式的转向。
公司正在退出低毛利率的 SaaS 产品(例如 Railgun、某些附加功能),整合产品线,并重新投资于:
- Workers for AI:LLM 推理、嵌入和实时标记化的新无服务器运算平台。Q1 年化营收估计 $45-50M,同比约增 60%。
- Vectorize:检索增强生成 (RAG) 的向量数据库服务。
- Workers Analytics Engine:Workers 应用的实时分析。
AI Workers 营收虽仍小(占总营收 ~7-8%),但增速是整体业务的 2 倍。管理层预期未来 5 年无服务器 AI 基础设施的可寻址市场达 $10-15B。
客户故事:企业集中度与 DBNR
一个可能会阻碍叙述的顾虑:重组公告后的客户健康状况。客户逃离了吗?
数据说没有。$100K+ ARR 客户群同比增 25% 至 4,416。$500K+ 群体(战略账户)同比增 22% 至 748。合计而言,这些群体现已占总营收 72%—相比一年前集中度提高了 400 个百分点。
基于美元的净留存率 (DBNR) 达 118%,环比下降 2 个百分点,相比 Q4 的 120%,但同比上升 7 个百分点,相比 Q1 2025 年的 111%。环比下降触发了某些分析师的顾虑,但管理层将其表述为暂时性—引用季节性变化和重组期间的客户谨慎态度。他们指引 DBNR 应在 2026 下半年稳定回升至 120%+。
业界宽泛的解读是:若重组实际引发有意义的客户流失,DBNR 将处于 110-114% 范围,而非 118%。它保持韧性的事实暗示客户对 AI 转向持谨慎乐观态度。
分析师共识:$115 目标价(上升 15%)
财报后发生了什么:
- 摩根大通(维持超配):目标价从 $110 升至 $120。毛利率压低已被计入;焦点转向 FY27 毛利率稳定。
- Cowen(维持跑赢):目标价从 $105 升至 $118。「三年来最佳 Q1 业绩。」
- 高盛(维持买入):目标价从 $115 升至 $125。重组「降低」长期盈利风险。
- 摩根士丹利(升级至超配):目标价从 $95 升至 $105。财报后启动覆盖,评级为超配。「毛利率压低叙述被过度渲染。」
- 瑞银(升级至买入):目标价从 $90 升至 $110—最大百分比升级(+22%)。表述为从 DDoS 厂商到平台的「转折点」。
- 皇家银行资本市场(维持跑赢):目标价从 $105 升至 $125(+19%)。「Cloudflare 历史上相对预期最佳的业绩。」
- Evercore ISI(维持跑赢):最高目标价 $135。「AI Workers 可能在 3 年内成为 $1B+ 营收流。」
- Oppenheimer 与 Stifel(谨慎异议者):维持中性/持有评级,理由是执行风险和 DBNR 软化。
共识目标价:$115(相比财报前的 $100)。中位数基本情景假设:
- 毛利率在整个 2026 年稳定于 72-74%
- AI Workers 到 2026 年底成长至营收的 10-12%
- 企业客户集中度持续增加($100K+ 群体同比增 20%+)
- FCF 毛利率在 2026-27 年维持 12-13%
未解决的问题:他们能否执行?
牛市情景清晰:AI Workers 拐点 + 毛利率稳定 + FCF 增长 = $115 目标价最低,如果执行完美则可能 $125+。
熊市情景是执行风险。31% 的劳动力削减是 Cloudflare 历史上最大的重组。关键风险:
- AI/Workers 人才留任:若公司在整合期间丧失关键工程师给竞争者,产品速度放缓。
- DBNR 进一步软化:若 Q2 DBNR 跌至 115% 以下,暗示更深层的客户流失。
- 毛利率稳定失败:若毛利率在 Q2-Q3 跌至 72% 以下,论文破裂。
- 竞争对手回应:AWS Lambda、Vercel 和 Azure Functions 快速扩展。Cloudflare 宣称「唯一整合平台」存疑。
管理层在电话会上听起来自信。Matthew Prince 和 CFO Thomas Seifert 不加迂回地回答了所有问题。他们重申指引并加倍押注 AI 优先叙述。但市场需要证明:Q2 DBNR 稳定、毛利率稳定和 AI Workers 客户早期胜利(Anthropic、OpenAI、超大规模企业合作)将都验证该论文。
底线
Cloudflare 的 Q1 2026 是教科书式的「超预期与指引」季度,但真正的新闻是重组公告。通过在裁员 1,100 人的同时维持增长和现金生成指引,CEO Matthew Prince 表明他愿意为长期平台杠杆牺牲短期观感。华尔街在多年惩罚 SaaS 公司成本削减后,为这一举动鼓掌。
现在的问题是执行。若 Q2 和 Q3 展现 DBNR 稳定、毛利率稳定和 AI Workers 牵引力,$115-125 目标价范围可能会保持。若管理层在上述任何一项失手,该股可能测试 $100-105 支撑。
无论如何,Cloudflare 不再是防御性 DDoS 股。它是边缘 AI 基础设施的杠杆押注。那是一个更大得多的市场—且危险得多。