NVIDIA FY27 Q1:Networking 单季就长成 $14.8B 的生意
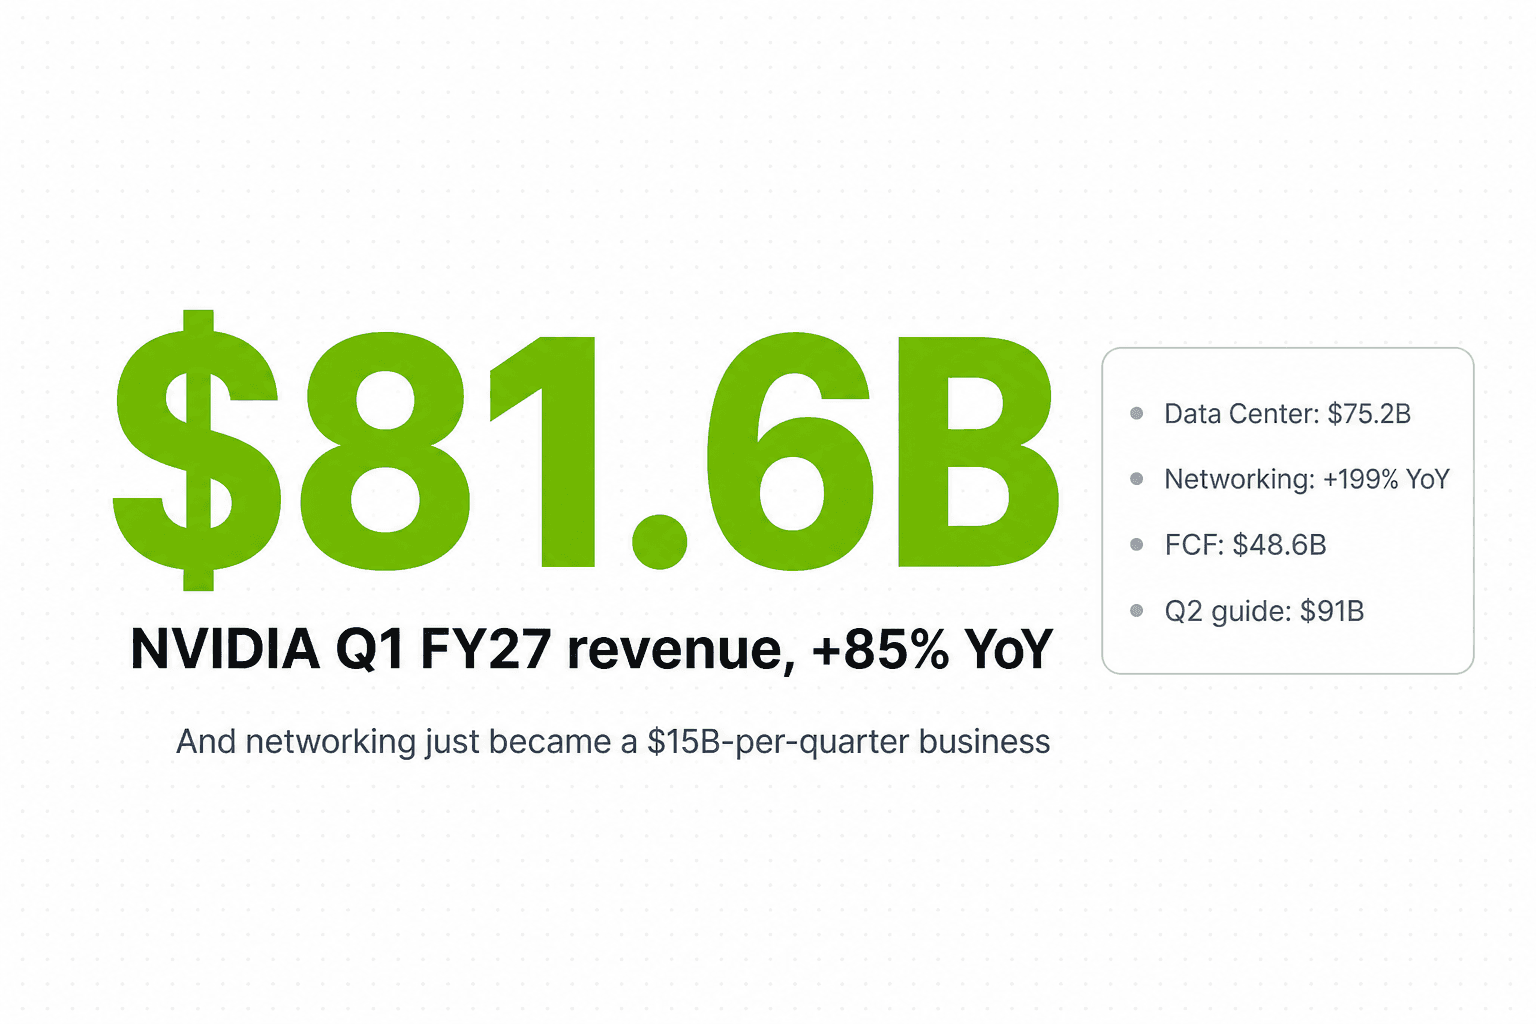
这份财报里藏着一个被淹没的 beat-and-raise——而且几乎没人在谈。
NVIDIA 公布 Q1 FY27 营收 $81.6B,同比 +85%、环比 +20%,高于市场共识的 $79.2B,也高于公司自己 $78B 的内部业绩指引。Non-GAAP EPS $1.87 高于预估的 $1.78。Q2 FY27 业绩指引 $91.0B ± 2%——比市场共识的 $85–87B 高出 $4–6B。单季自由现金流创历史新高 $48.6B。董事会把每股股息从 $0.01 一口气拉到 $0.25(25 倍),再加 $80B 新的股票回购授权,叠加在还剩 $38.5B 的原授权上。
股价盘后只涨 1.93%。
这种"涨不太动"的反应,已经把进场前的仓位结构说得很清楚。市场把门槛拉得够高,干净的 beat 加上 $4–6B 的指引上修都只算"基本符合预期"。真正被忽略的故事在底下一层:Networking 这条线同比 +199% 到 $14.8B,已经是数据中心营收的 20%。这个新的搭售动能,把 NVIDIA 从"芯片厂"变成"数据中心 fabric 厂"——而华尔街目前还没这样定价。
要记住的数字是 $14.8B
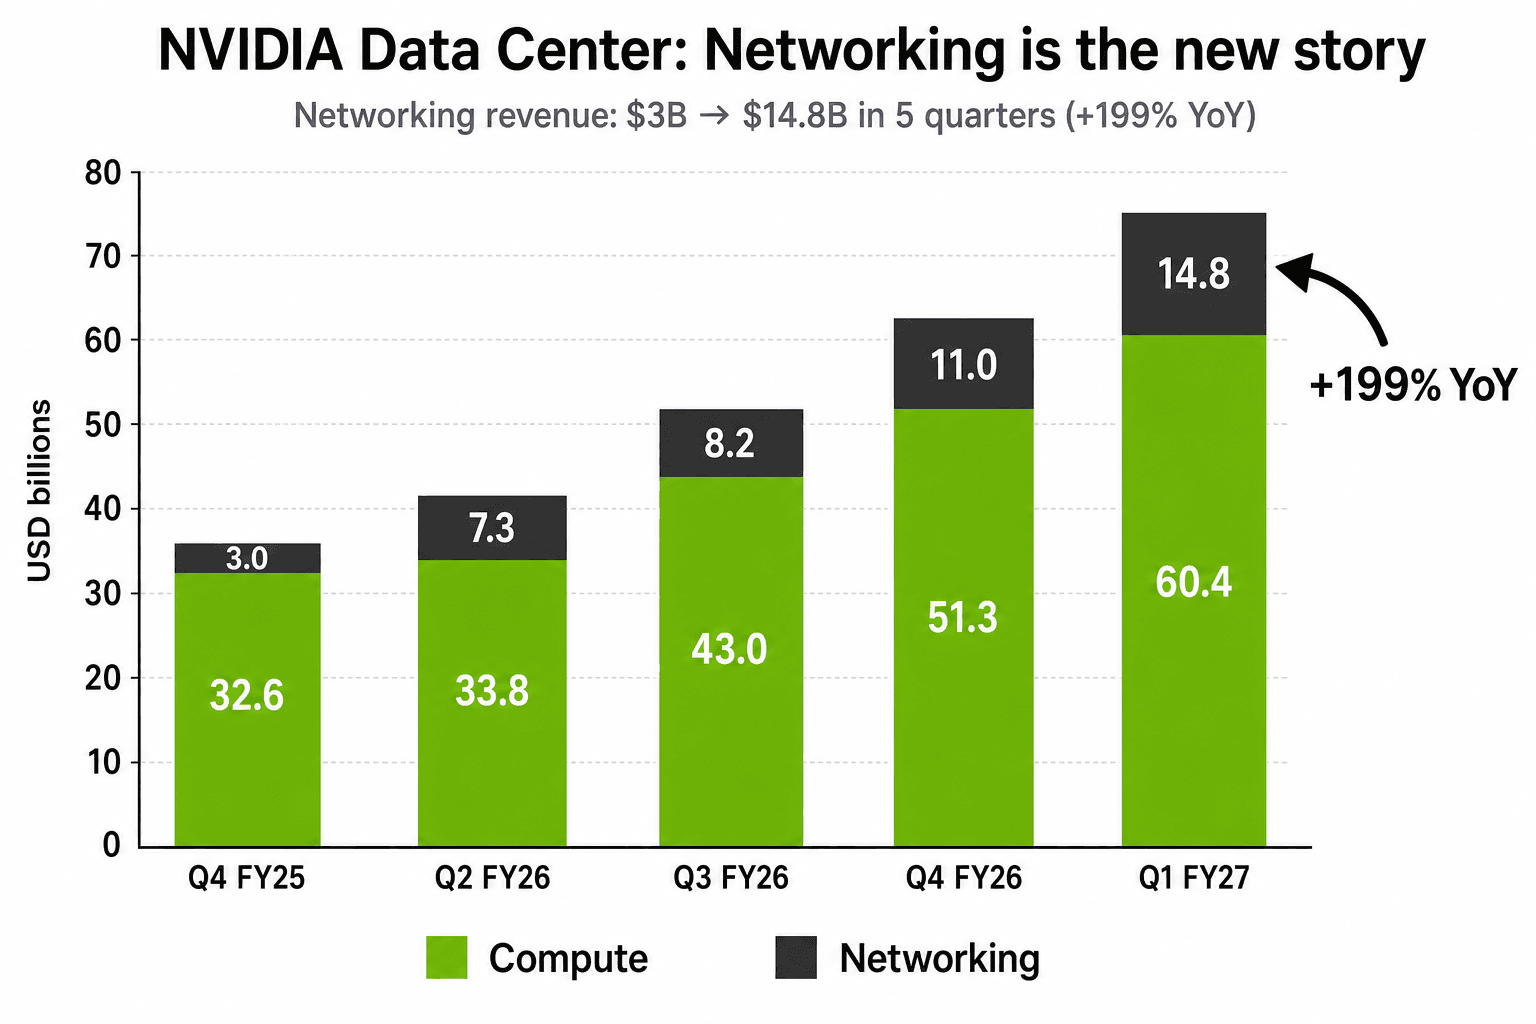
五个季度前,NVIDIA 的 Networking 这条线只有 $3.0B。当时是个脚注——InfiniBand 服务需要极致 scale-out 的小众客户,加上一些 Mellanox 留下来的营收。然后 GB200 NVL72 整机柜系统开始出货、把 NVLink compute fabric 直接内建进去,Spectrum-X Ethernet 进入量产,XDR InfiniBand 在 hyperscaler 那边开始 tape out。这条线四个季度内就走完 $7.3B → $8.2B → $11.0B → $14.8B。
算式很简单。一个 GB200 NVL72 机柜配 36 颗 Grace CPU、72 颗 Blackwell GPU,加上 NVLink + InfiniBand 的内部互连——而这个 fabric 的定价已经占系统价值不小比例。当所有 hyperscaler 和 AI 云都从"单机 pod"换到 rack-scale 部署,每一颗运算 GPU 拉出来的 networking attach 就越来越高。本季 NVIDIA 跟 Coherent、Corning、Lumentum 公布的多年期光通信战略合作,加上通过 NVLink Fusion 把 NVLink 开放给第三方硅供应商(Marvell 是首批),其实是用不同方式讲同一件事:Networking 已经不是 side business。
从建模角度,+199% YoY 不会再发生一次。但 $14.8B 基础上 QoQ +35%,含意是 Q2 FY27 已经往 ~$20B 的季营收靠近;这个节奏下,光 Networking 就是 $80B 年化、嵌在数据中心线里的业务。十二个月前,这个数字差不多就是整个 NVIDIA 的全公司营收。
营收超预期、指引超预期,关键的是 Q2 那个数字
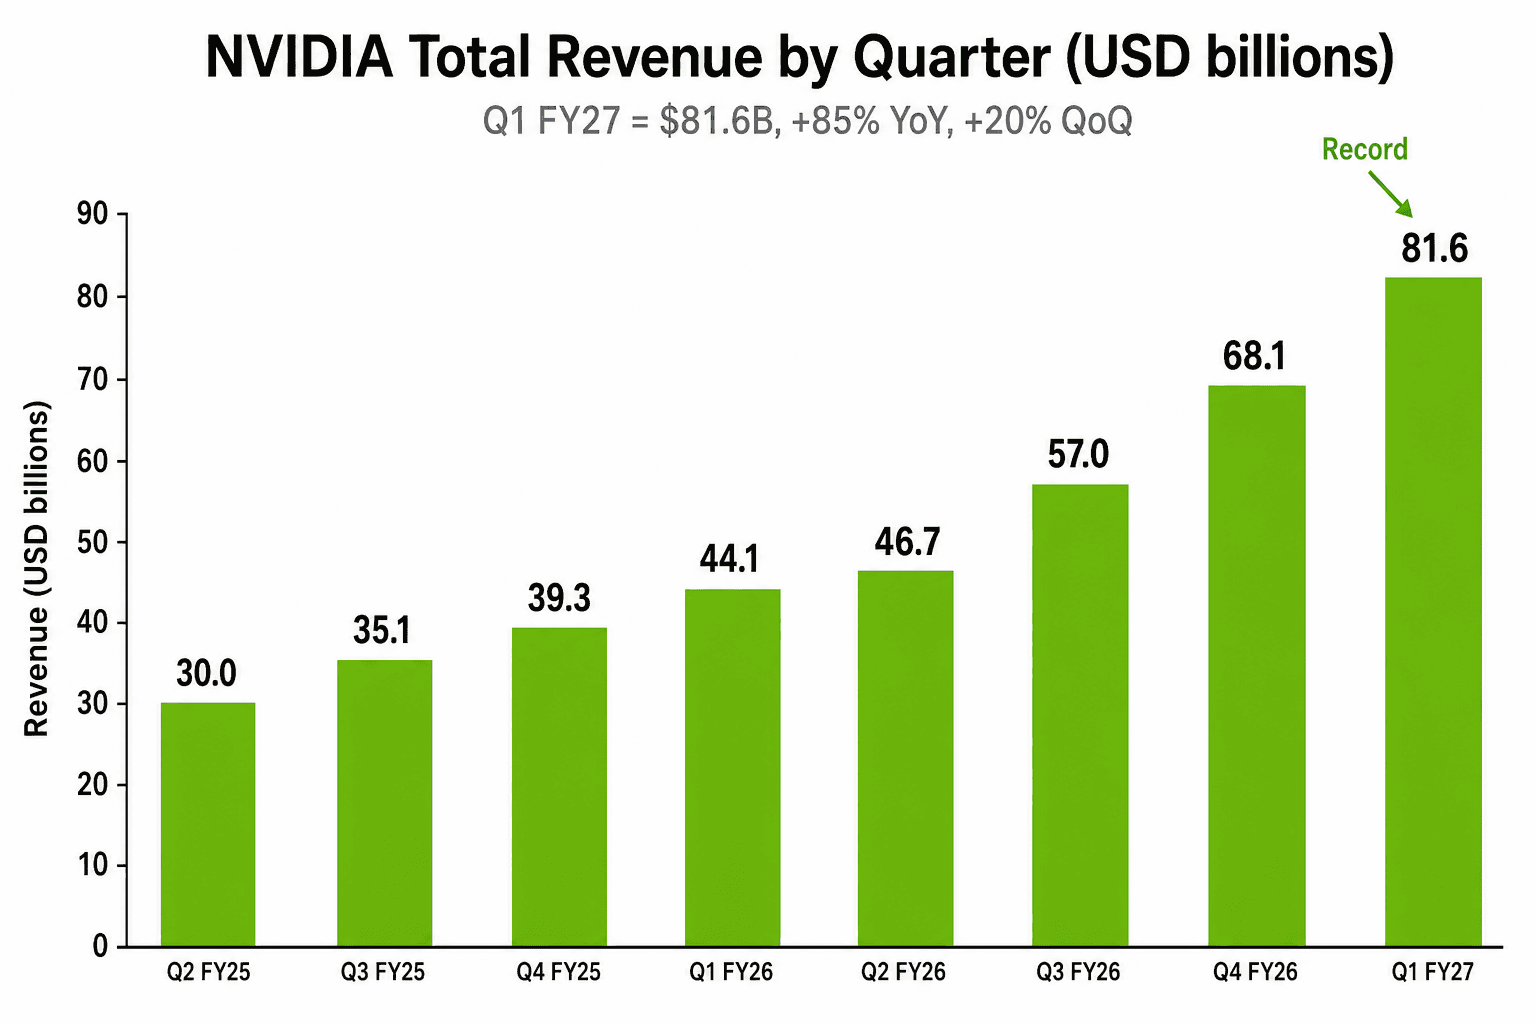
$91B 的 Q2 FY27 业绩指引,是整份财报盘后唯一真正撑住股价的数字。它的含意是在「已经环比 +20%」的基础上再环比 +11.5%。比共识高的 $5–6B 不是进位误差——它把全 FY27 隐含营收推到 $355–365B,相对盘前 buy-side 区间的 $325–340B 一口气上修 7–10%。一份新闻稿就把整年模型上调了将近一个月的工作量。
业绩指引里有两件新闻稿没强调、但要看的事:
第一,业绩指引「假设中国数据中心计算营收为 0」。H20 这条线 Q1 FY26 还做了 $4.6B,Q1 FY27 直接归零,Q2 也假设是 0。如果美中之间任何形式的恢复(甚至是更低规格的 B30A 版本)出现,那就是 $91B 之上再加的 upside。
第二,Jensen Huang 提到的「独立 Vera CPU $20B 机会」,明确「不在」多年期 $1T 能见度数字里。Vera 在那个 $1T 数字里是作为 Vera Rubin 系统的一部分;但独立服务器 CPU 的生意——对 Intel 与 AMD 的数据中心 CPU 线在结构上不利——是叠加在现有模型之上,不是内含。
ACIE 才是这份财报里没人在讲的关键 slide
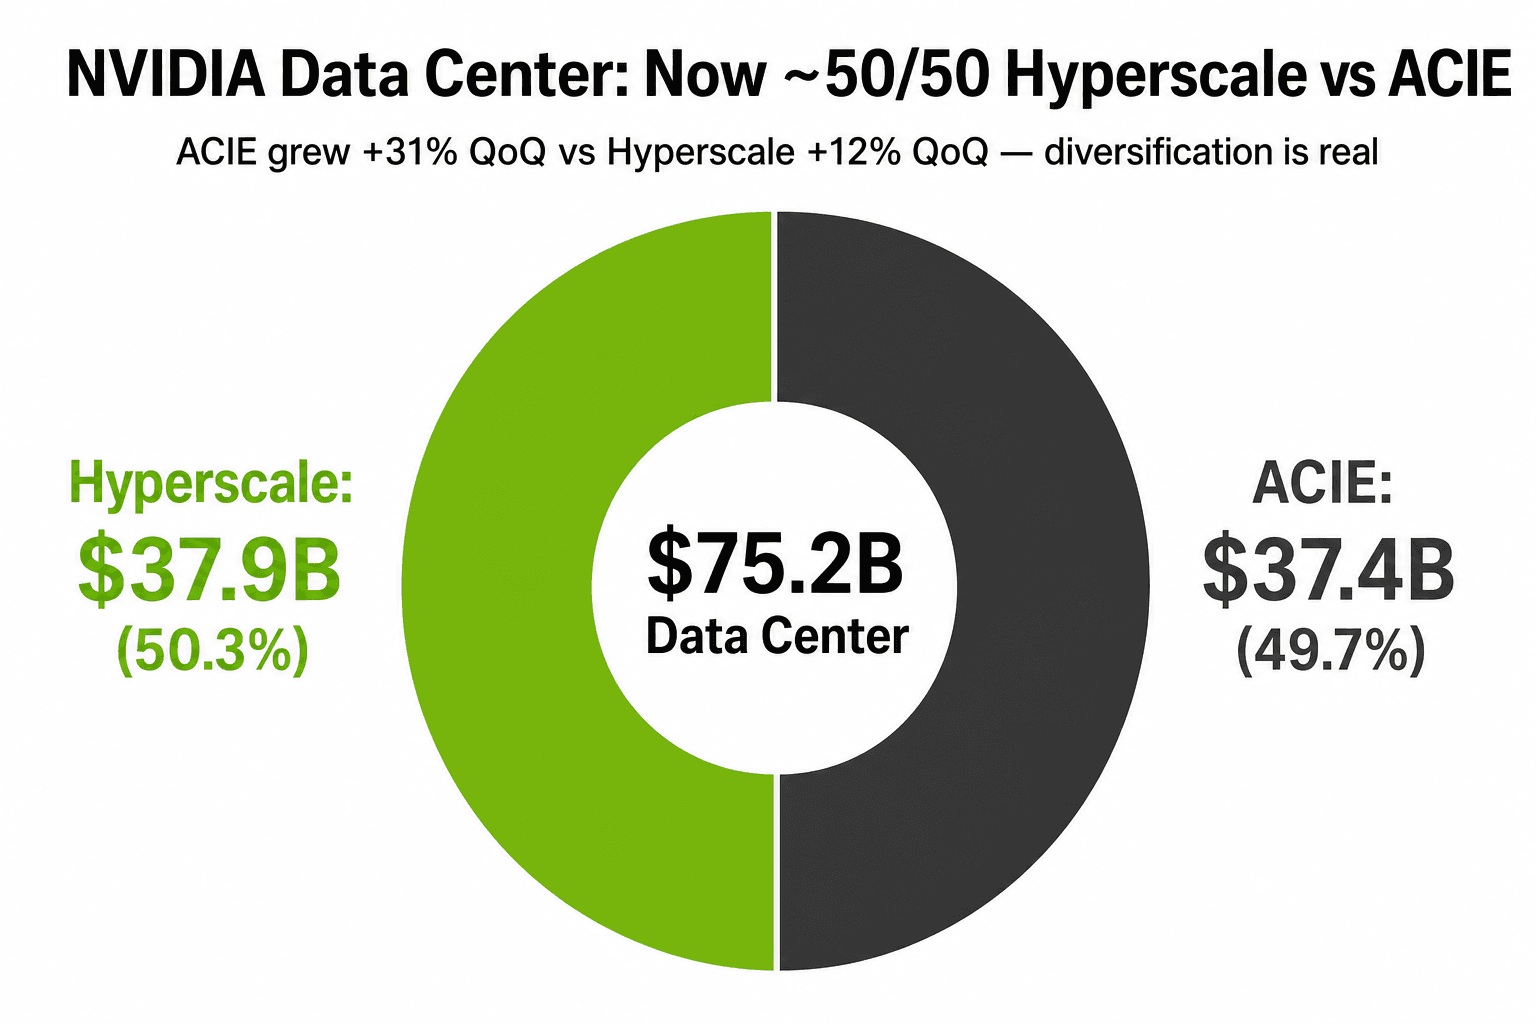
NVIDIA 本季把数据中心营收拆成两个新的子平台。Hyperscale(公有云 + 最大型消费互联网公司)报 $37.9B、环比 +12%。ACIE——AI Clouds、Industrial、Enterprise——报 $37.4B、环比 +31%。两者目前金额几乎 50/50,但增长率的差距才是这张 slide 真正想讲的。
这件事重要,是因为 NVIDIA 过去两年最大的 bear case 就是客户集中度。Q2 FY26 的 10-Q 披露两个未具名客户合计占营收约 39%。这个数字并没有消失——但它现在坐在一个「非 hyperscaler 那一半增长更快」的数据中心业务里。Sovereign AI 项目(欧洲、中东、印度、日本)、neocloud(CoreWeave、Nebius、Lambda)、企业 AI 工厂,全都在 ACIE 那条线。每一个客户相对 hyperscaler 都不大。但加总起来,现在是季营收 $37.4B、环比 +31%。
新框架也告诉你一件「没说出口」的事。NVIDIA 选择在 ACIE 刚好是数据中心 50% 的这一季公布这个拆分——不是在 ACIE 只占 35% 的 Q4 FY26、也不是占 55% 的 Q1 FY26。Crossover 这一季正是新图表登场的最佳时机。从这里开始,管理层想讲的故事是:ACIE 是耐用的增长引擎,Hyperscale 是叠在上面的周期层。
$48.6B 自由现金流 + 25 倍股息上调
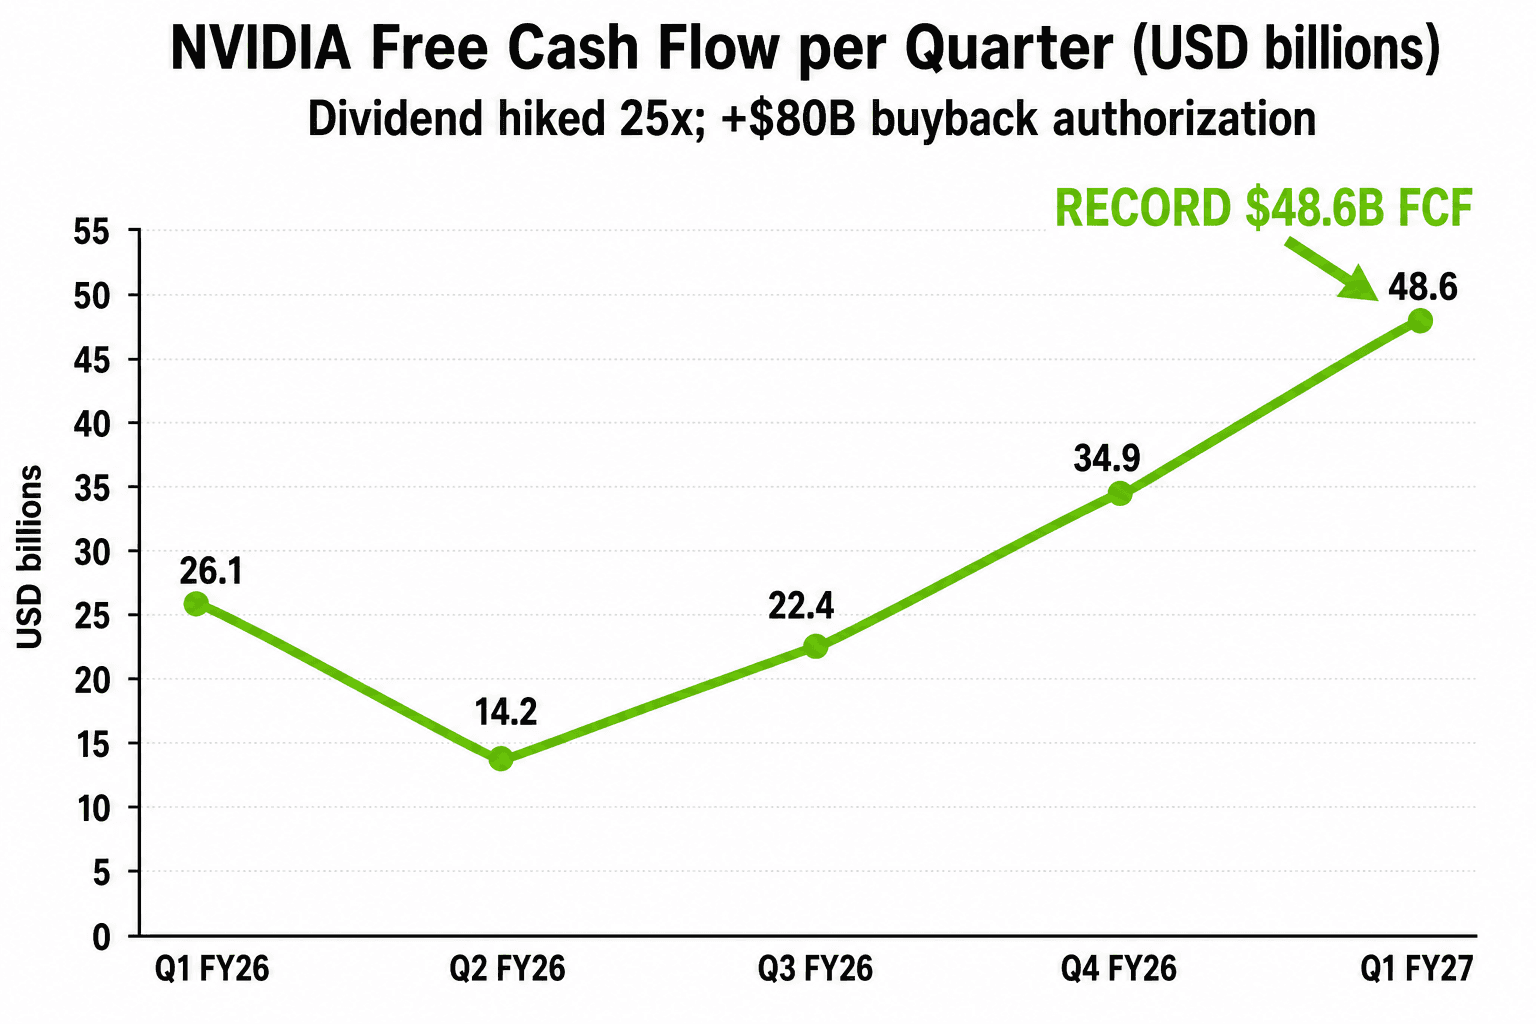
NVIDIA Q1 FY27 经营性现金流 $50.3B,扣掉资本支出 $1.8B 后,自由现金流 $48.6B——是公司史上最大单季 FCF,光 Q1 一季就超过 Q1 FY26 全季的 $26.1B。期末现金、约当现金加可交易债券 $50.3B;如果把可交易与非可交易股权证券都算进来,整个投资组合超过 $123B。
资本回报的反应,说实话,很猛。董事会把每股股息从 $0.01 一口气拉到 $0.25(25 倍),6 月 26 日就派发;再加 $80B 股票回购授权,叠加在还剩 $38.5B 的原授权上。光是 Q1 一季就回报了 $20.0B 给股东——本身也是历史纪录。年化资本回报 run-rate 现在是 $80B+,到 FY28 结束前的回购上限约 $120B。
信号很直接:现金生成速度已经超过运营用途的需求。即便存货拉到 $25.8B、供应相关承诺拉到 $119B,NVIDIA 仍然没办法把每季 $48B 全部重新投回自己的资产负债表而不扭曲它。所以剩下的就还给股东。
这有两个二阶含意。第一,目前估值下,回购大概每季吃掉 1.5–2% 的股数——即便未来营收增速放缓,EPS 也仍有结构性顺风。第二,新的股息收益率相对盈余能力仍然很小,但 25 倍上调等于告诉市场:未来的股息增长已经是资本回报工具箱的一部分。股息不再只是装饰。
业绩发布会上管理层真正说了什么
三句 Jensen 与 Colette 的话,比新闻稿的条列更值得记下来:
「AI 工厂的建设——人类史上最大的基础设施扩张——正以非比寻常的速度加速。」(Jensen,准备好的开场。)这就是公司内外用来解释 $119B 供应承诺与新分类报告框架的叙事支点。
「我们预期 Vera Rubin 会比 Grace Blackwell 更成功。随着前沿模型公司数量增加,我们在 inference 上的市占增长非常、非常快。」(Jensen,Q&A。)背后论点是:下一代整机柜系统不只吃 training cycle,现在也开始吃 inference scaling——这是 NVIDIA 才刚开始挖掘的第二条增长杠杆。
「我们已经策略性地锁定了库存与产能,足以满足未来几个季度以后的需求。」(Colette,谈 $119B 的供应相关承诺总额。)这是管理层直接告诉你:他们已经把产能 commit 到 FY28。$23.8B 的环比供应承诺增加不是普通的 CapEx 准备;是 Jensen 本人投了一票,相信在 Rubin ramp 开始之前,需求曲线不会软。
业绩发布会 Q&A 最热的话题是中国——Colette 把所有近期建模假设的门关上。其次是 Vera Rubin 是否会"续作风险",Jensen 在两个答案里讲了三次"我们在 inference 上的市占增长非常快"。第三是 Networking 的耐用性,Colette 把 NVLink + Spectrum-X + InfiniBand 的 attach 算式走过一遍,对 +199% YoY 那一行没有一丝皱眉。
第二天早上分析师都做了什么
业绩发布会后的卖方动作几乎一面倒往上。Morgan Stanley 目标价从 $260 拉到 $285。Bank of America 从 $270 到 $290。Bernstein 从 $260 到 $275,并把股息上调称为"被低估的信号"。Goldman 从 $275 到 $295。JPMorgan 从 $265 到 $280。Citi 从 $270 到 $295。中位数目标价从盘前的 $287 移到盘后约 $295。目标价的离散度反而收窄——空头不是投降,就是选择不出 note。
留下来的 bear case 还是三条腿。第一,客户集中度是真实的;10-Q 披露两个客户合计占营收约 35–40%。第二,$15.9B 的 GAAP 股权证券公允价值变动让 GAAP EPS $2.39 看起来相对 $1.78 的 Non-GAAP 共识超大;真正干净的数字是 Non-GAAP $1.87,"只"超出预期 5%。第三,存货环比 +21%、供应承诺环比 +$24B——bull 会说这叫"信心",bear 会说是"能见度落差"的起点。
Q2 FY27 财报要盯的三个数字
下次业绩发布会(目前排在 2026 年 8 月底)要看三个数字:
Q2 是落在 $89–93B 业绩指引区间内、还是上沿以上。上沿以上代表环比 +11.5% 是地板而不是天花板,FY27 模型走向 $370B+。在区间内是符合预期;低于下沿才是 regime change。
ACIE 的增长率能不能撑住。+31% 环比是新的客户分散叙事的支柱。如果 ACIE 减速到"十几趴"、Hyperscale 撑住,那客户集中度的故事会被重新拉回来。如果两条线都维持二十几趴以上,结构性增长论点就站得住。
Networking 能不能维持数据中心 mix 的 19–20%。低于 18% 会暗示 Q1 那个 +35% 环比只是 GB300 ramp 的一次性脉冲;维持或高于 20% 才能确认结构性 attach 是真的,那 Networking 到年底就会变成单季 $25B+ 的业务。
整体 setup 是 NVIDIA 自 Hopper-to-Blackwell 交接以来最干净的一次。市场目前的仓位是 priced for"足够好",再上一阶需要一两个季度把隐含的 FY28 run-rate 真正承销掉。在那之前,股息会继续涨、回购会继续吃掉筹码、Networking 那条线会继续悄悄地变成 NVIDIA 的下一个故事。