Netflix 2026 Q2:利润率强劲,指引偏软拖累股价
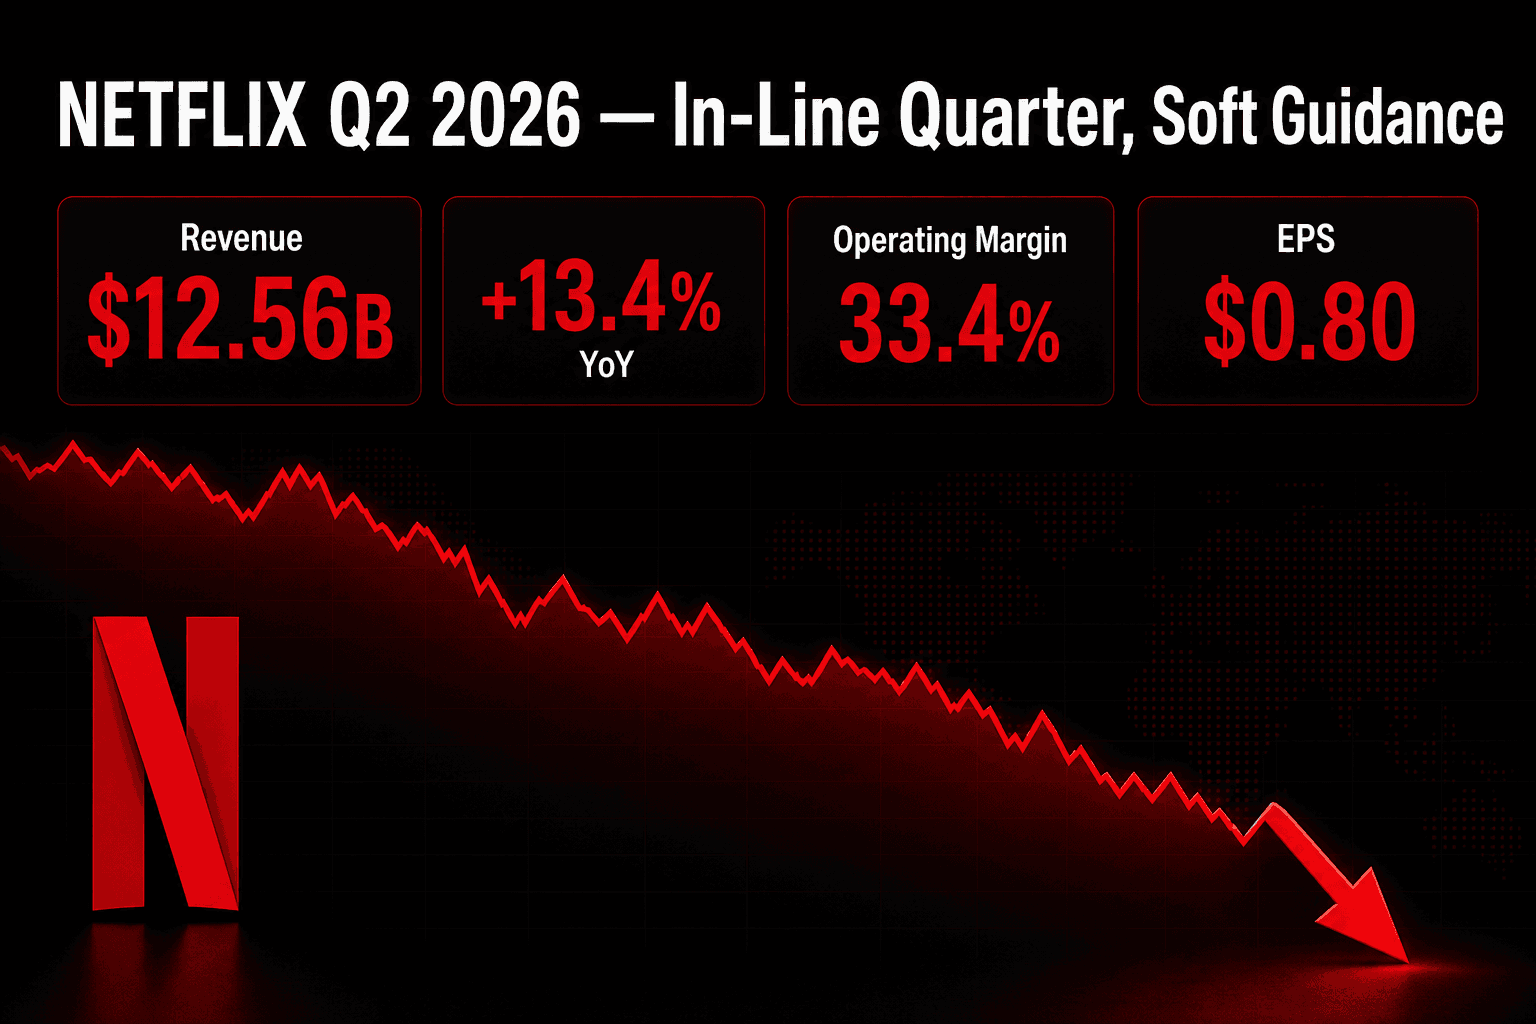
一个不错的季度,却被市场当成糟糕的一季
Netflix 交出的这份第二季度成绩单,几乎与华尔街预先写好的剧本分毫不差,股价却仍然下跌了近 9%。截至 6 月 30 日的三个月里,营收同比增长 13.4% 至 $12.56B,营业利润率稳守在健康的 33.4%,摊薄每股收益录得 $0.80,略高于公司自己的预测。这些都不是问题所在。问题出在下个季度的路线图。
一份扎实的成绩单与一只被惩罚的股价之间的落差,正是这份财报的全部故事。当一家公司享有溢价估值时,投资者买的是增长维持住、甚至加速。而 Netflix 给出的第三季度指引,增速却比过去约两年里的任何一个季度都要慢。仅凭这一点,就足以让股价重新定价——即便底层业务仍在延续它这几年来一直在做的事:以两位数速度增长营收,并扩张利润率。
铺垫:营收持续攀升
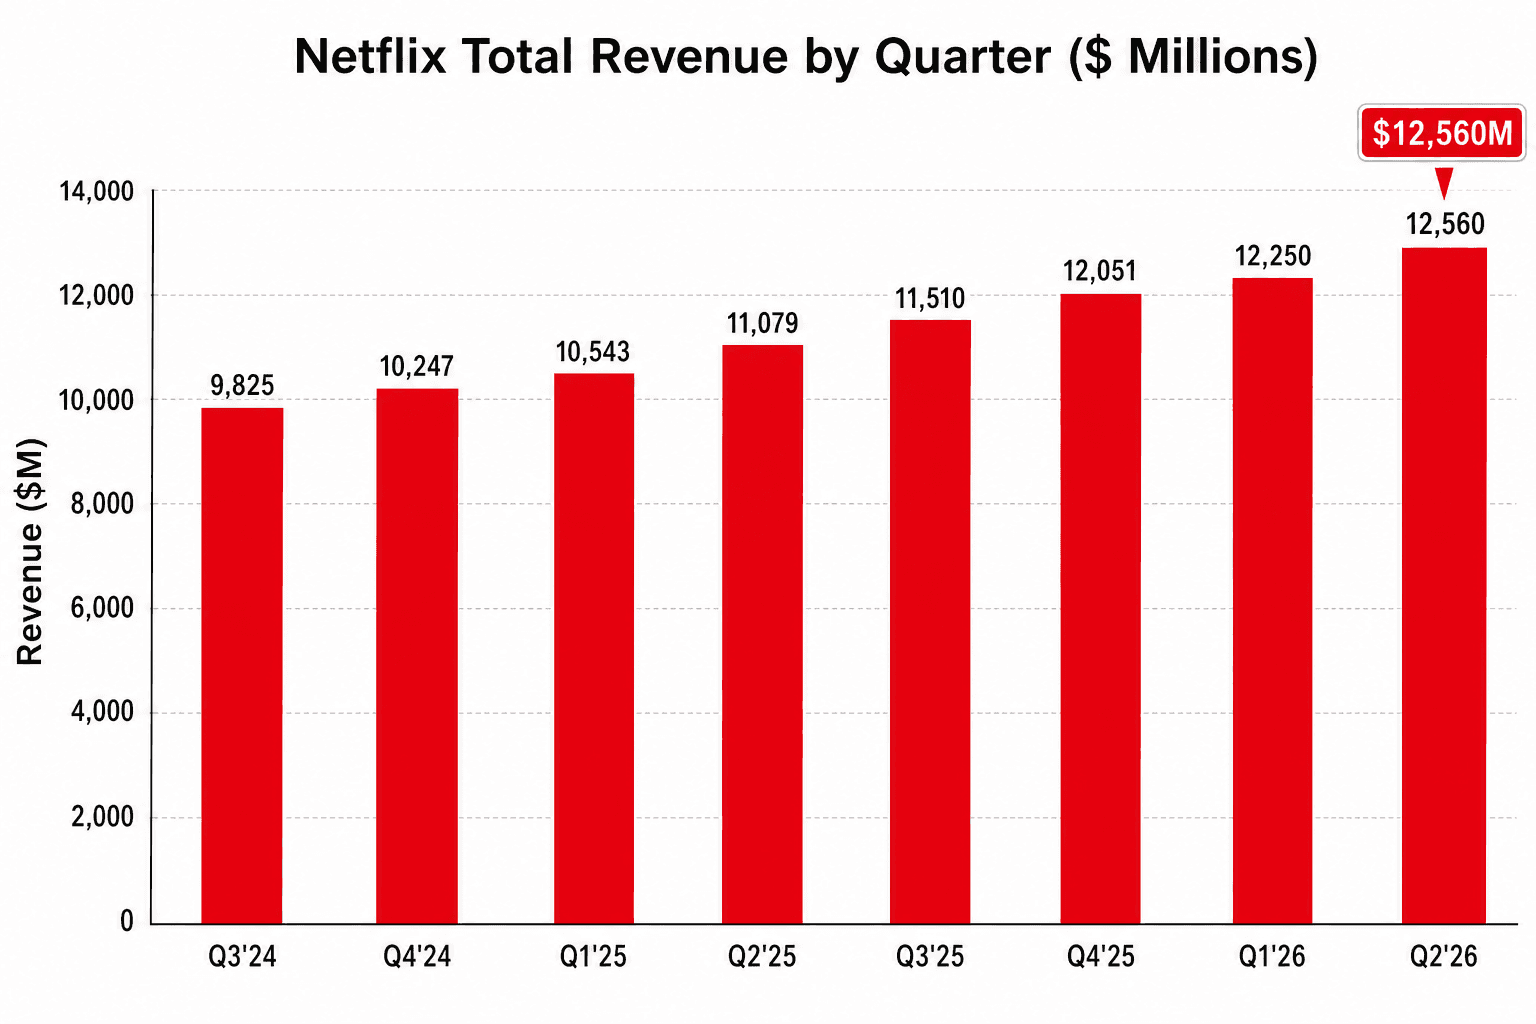
营收曲线一直是一条稳步向上的斜坡。八个季度前 Netflix 的营收是 $9.83B;本季度已做到 $12.56B。管理层将其归功于三大驱动力:会员增长、提价,以及不断壮大的广告业务。以剔除美元强弱汇率影响的固定汇率口径计算,增速为 12%,与报告的 13% 相去不远。
这样的增长是全面的。Netflix 四个报告地区无一例外都实现了同比两位数增长,这颇为罕见,也说明这项服务已经变得多么全球化。这同样是软指引令人刺痛的原因:这门生意并没有在任何地方出现明显的裂痕,因此减速更像是一家超大型公司走向成熟的写照,而非某一个市场的失速。
钱从哪里来
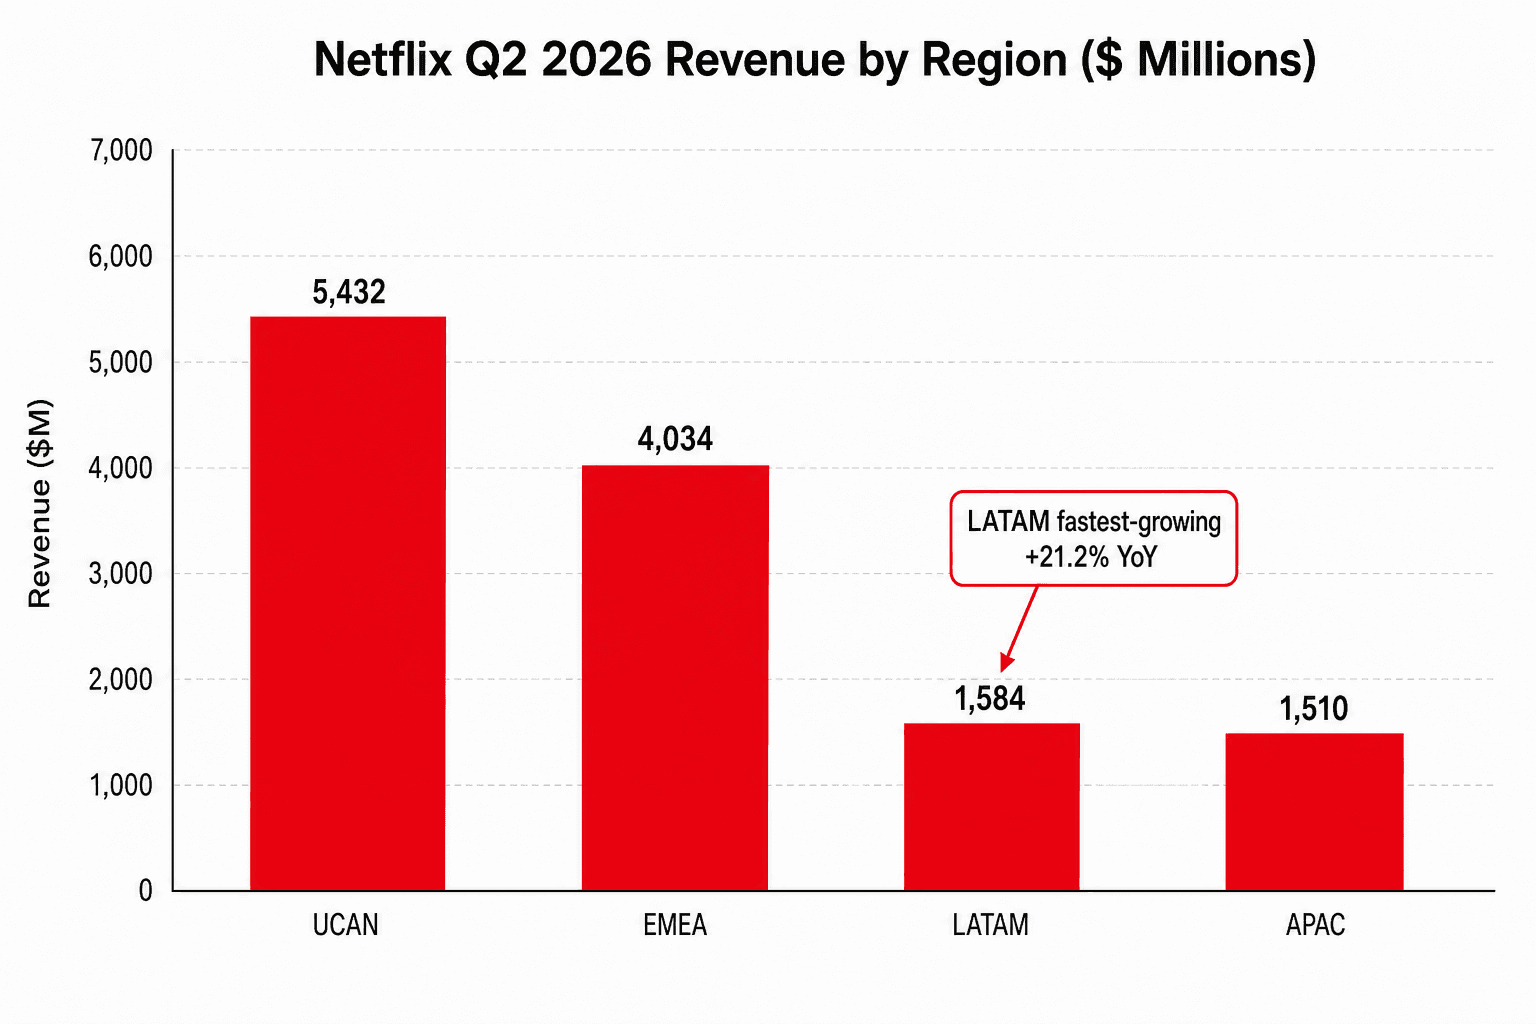
被 Netflix 称为 UCAN 的美国与加拿大,仍是最大的引擎,营收 $5.43B,同比增长约 10%。这个数字的分量比表面看上去更重。这 10% 只反映了近期美国提价所带来的部分季度收益,因此更完整的效应要到下半年才会落地。换句话说,UCAN 的表观增速低估了当前正在传导的定价能力。
欧洲、中东与非洲(EMEA)首次突破 $4.0B 大关,同比增长 14%。但增速最快的是拉丁美洲,同比增长 21.2% 至 $1.58B,其次是亚太地区,同比增长 15.7% 至 $1.51B。这两个地区的季度营收也都首次跨过 $1.5B。要点在于:成熟的美国市场提供了压舱石与提价杠杆,而新兴地区则贡献了增速。
利润率稳住,内容支出提速
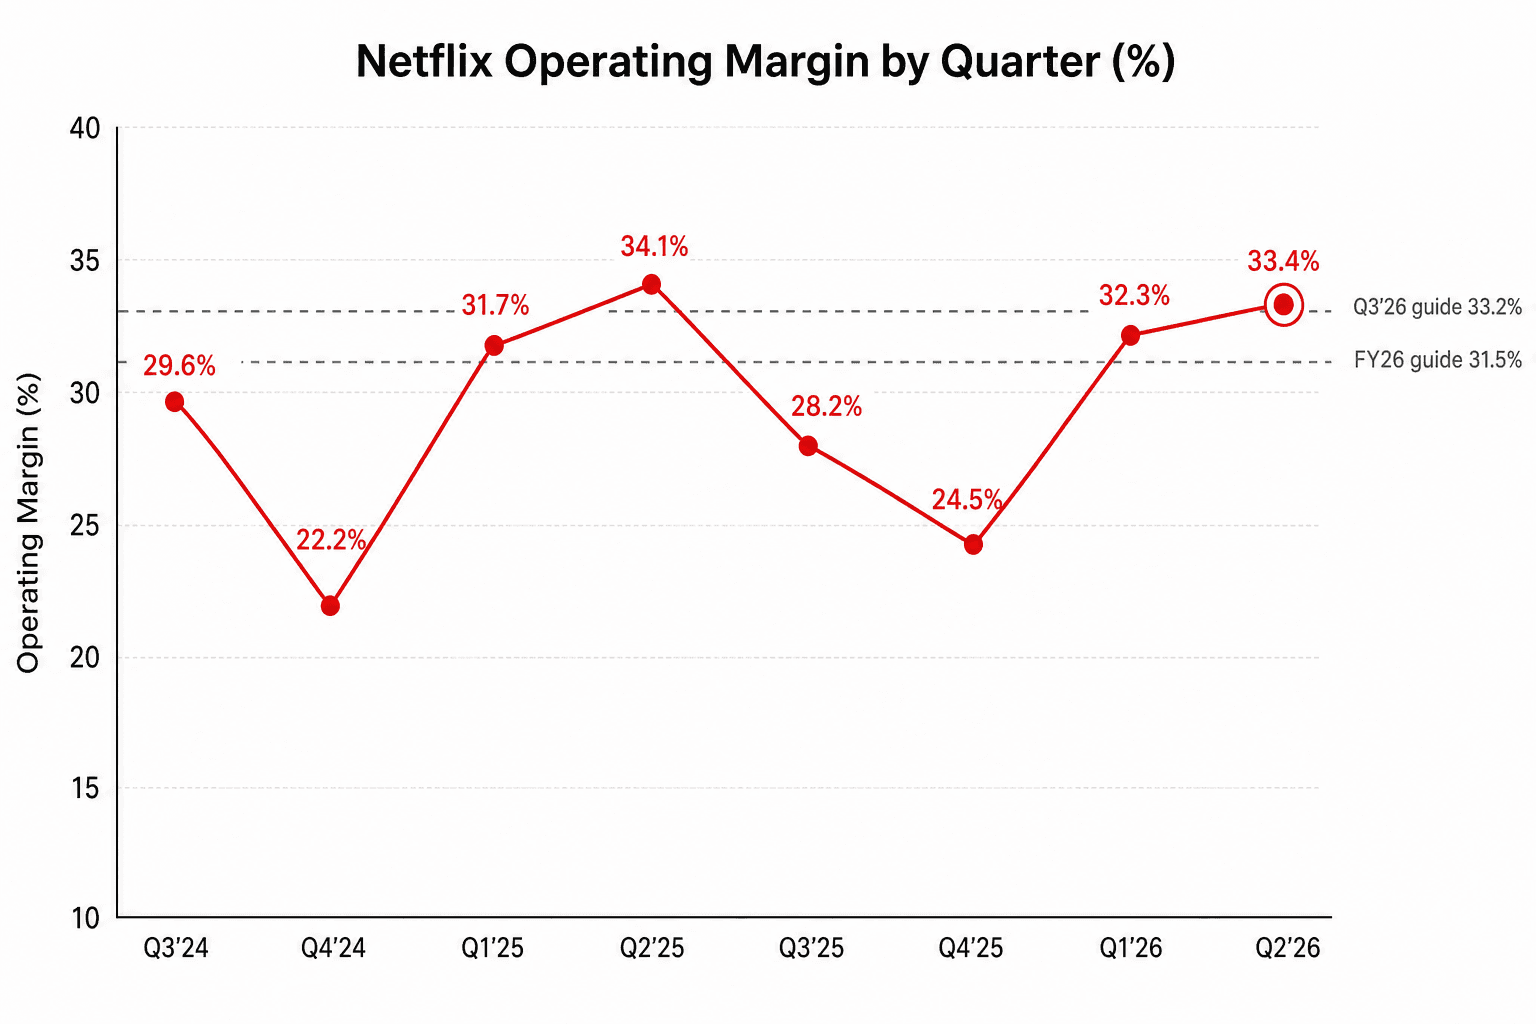
营业利润率,即营收在扣除所有运营服务成本后剩下的比例,为 33.4%。这比一年前的 34.1% 略低一丝,而背后有一个清晰的原因。Netflix 把内容摊销——即把一部剧集或电影的成本,分摊到它未来被观看的那些年份的会计成本——前置到上半年计提。这会让上半年的利润率看起来略软一些,即便业务本身正变得更强。管理层重申了 31.5% 的全年营业利润率目标,高于 2025 年的 29.5%,这意味着全年营业利润增速将超过 20%。
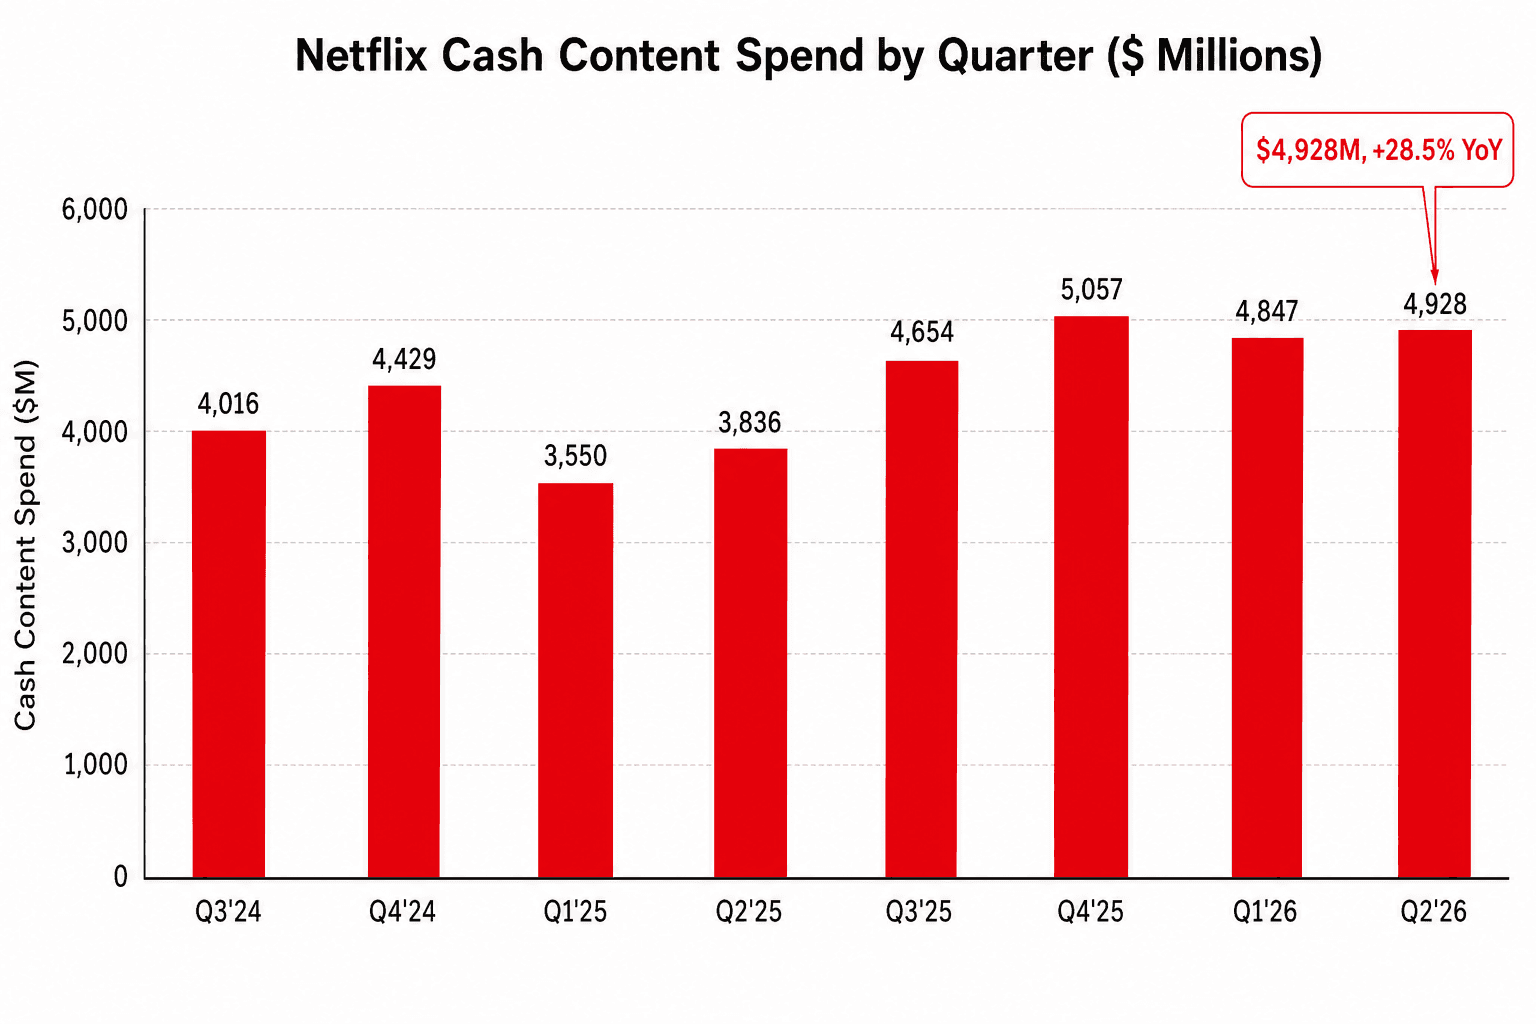
在这些利润率的背后,Netflix 正以前所未有的力度投入,以填满内容管线。现金内容支出,即为剧集和电影实际付出去的钱,为 $4.93B,同比增长 28.5%。这是整门生意的燃料供给线。Netflix 预计内容的会计成本(即摊销)全年将增长约 10%,慢于现金支出——这也是它在大手笔投资的同时仍能持续扩张利润率的部分原因。
在现金层面有一个值得点出的细节。自由现金流,即扣除运营成本与资本支出后剩下的钱,为 $1.53B,低于一年前的 $2.27B。这一下降主要由更高的现金税支付所驱动,部分与一笔和 Warner Bros. 相关的终止费有关,而非底层现金引擎有任何走弱。Netflix 仍指引全年自由现金流约 $12.5B。
管理层说了什么,又不再说什么
来自股东信的三段式框架一如既往:交付更多娱乐价值、用技术改进服务、提升变现能力。在用户参与度方面,Netflix 表示 2026 上半年观看时长增长约 2%,会员观看时长超过 970 亿小时,非英语内容再度贡献了全部观看量的三分之一以上。它还搬出了「并非所有观看时长都等值」的论点,指出直播内容仅占内容支出的 5% 出头、约占观看时长的 1%,却贡献了过去五年新会员注册量最高的 10 天中的 6 天。
更具影响的沟通,是关于 Netflix 将不再分享什么。在 2025 年已经取消季度订阅用户披露之后,公司表示将从 2027 年起,把其详尽的、每年两次的观看报告改为每年发布一次,以把焦点保持在营收与营业利润上。在一个用户参与度仅温和增长的季度里,这一决定在部分投资者看来是防守姿态,并成为围绕这份财报的负面叙事的一部分。
在广告方面,管理层重申了 2026 年约 $3B 广告营收的目标,接近上一年的两倍,并表示美国 upfront 承诺已进入后期阶段,预计将在数周内敲定。Netflix 还在把其 Pause Ads 与直播广告库存的程序化购买权限进一步开放,以争取规模较小的广告主。
反应:华尔街已卸下风险,股价却挨了打
Netflix 在周四常规交易时段收于 $74.35,当日上涨 0.91%,随后在指引公布后一度下跌多达 9%,盘后交易于 $67.82 附近,创下 18 个月新低。这波下跌是在一个本就疲弱的基础上发生的——在财报公布前,该股年内已累计下跌约 21%。
分析师大多已有预见。在财报前,多家机构下调了目标价,Oppenheimer 从 $120 下调至 $100,Citigroup 从 $115 下调至 $100,两者都基于估值理由维持了正面评级。看多者则坚守立场:Bank of America 维持 $125,Guggenheim 维持 $120,理由是广告放量、美国定价能力与创纪录的回购节奏支撑着这个多年期的故事。共同的主线是:几乎没有分析师认为这门生意坏了;争论的焦点在于,为放缓的增长该付多少钱。
在资本回报方面,Netflix 用真金白银为它不受待见的指引背书。它在本季度回购了 $4.7B 股票,为史上最大规模回购,动用的是 4 月批准的 $25B 授权额度,回购后仍剩约 $27.1B 的空间。季末公司持有 $9.1B 现金及短期投资,对应 $14.4B 的总债务。
前瞻展望
对于第三季度,Netflix 指引营收 $12.86B,同比增长 11.7%,为约两年来最慢的增速,营业利润率 33.2%,摊薄每股收益 $0.82。对于全年,公司将营收区间收窄至 $51.0B 至 $51.4B,增幅 13% 至 14%,维持 31.5% 的营业利润率目标,并重申自由现金流约 $12.5B。
这些数字里的张力,正是这只股票里的张力。利润率与现金流指引描绘的,是一家比以往任何时候都更赚钱、也更自律的公司。而营收指引描绘的,则是一家增长速度慢于市场此前定价的公司。对于 2026 年余下的时间,能为这场争论一锤定音的两个问题是:被延后的美国提价收益在下半年能贡献多少,以及广告业务能否放量得足够快、足以成为关键变量。在这些悬念落地之前,一个扎实的季度,在一个神经紧绷的市场眼中,仍会被读成一记警告。