AWS 增速重回 37%,亚马逊迎来首个 2000 亿美元单季
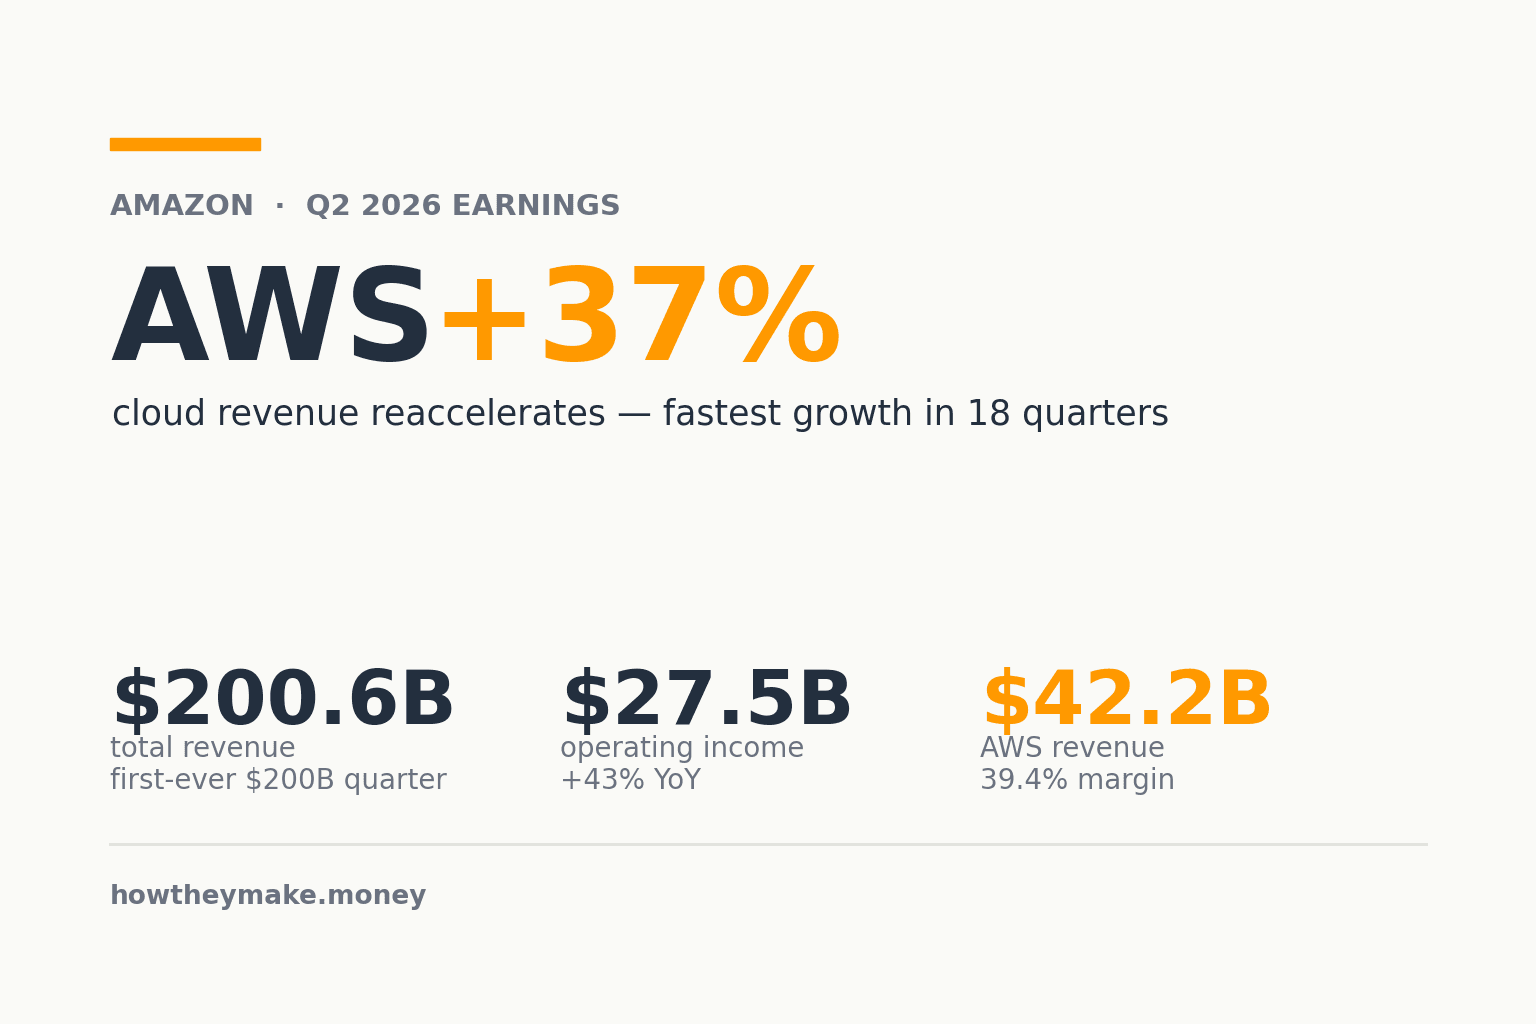
过去两年,市场对亚马逊的诟病在于:正当 AI 周期渐入佳境之际,它的云业务却落后于微软和谷歌一步。2026 年第二季度终结了这一论调。AWS 同比增长 36.8% 至 422 亿美元,创 18 个季度以来最快增速,并推动公司总营收在除 12 月假日季之外的季度中首次突破 2000 亿美元。盘后股价一度跳涨约 9%。
头条数字是 2006 亿美元的净销售额,同比增长 19.6%。但真正撬动股价的数字藏在其中。AWS 如今的增速为 2021 年以来最快,而且它是在盈利能力同步提升、而非下滑的情况下做到这一点的。对于一家向 AI 数据中心投入数百亿美元的超大规模云服务商而言,这种组合正是市场一直期待看到的。
增速重新加速,就是全部看点
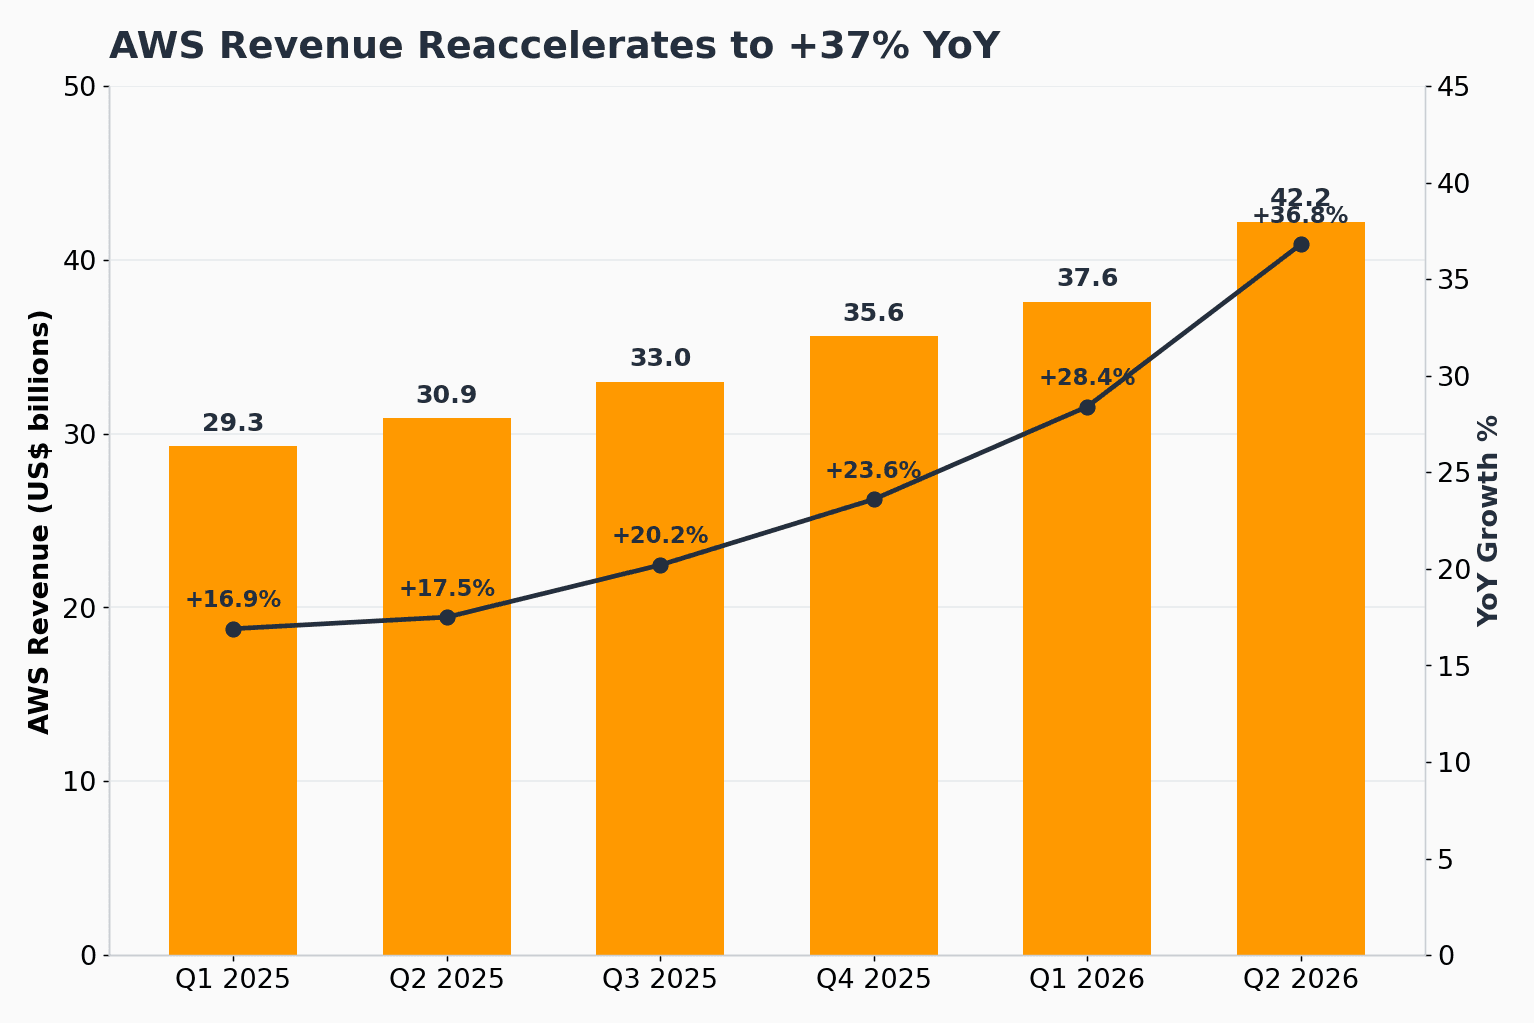
AWS 的增速如今已连续五个季度加速:大致为 17%、17%、20%、24%、28% 和 37%。这并非低基数下的反弹,而是需求的稳步重估。CEO Andy Jassy 在电话会上直言:「AWS 正在蓬勃发展。」按每季度 422 亿美元计算,该业务的年化收入规模约为 1690 亿美元,Jassy 指出,若作为一家独立公司,这一体量足以在《财富》500 强中排名第 24 位。
在营收数字之下,积压订单勾勒出未来的走向。剩余履约义务达到约 4960 亿美元,同比增长达三位数,约为一年前水平的 2.5 倍。亚马逊还披露,其 AI 业务与自研芯片业务(Graviton、Trainium 和 Nitro)各自的年化收入规模均已突破 250 亿美元,且双双实现三位数增长。如今的瓶颈是实打实的物理限制:管理层表示,即便在增加投入之后,2026 年——很可能连 2027 年——的算力仍将无法满足需求。亚马逊有望在 2027 年底将电力容量较 2025 年翻倍,而其中大部分 2027 年的容量已被预订。
AWS 是利润引擎
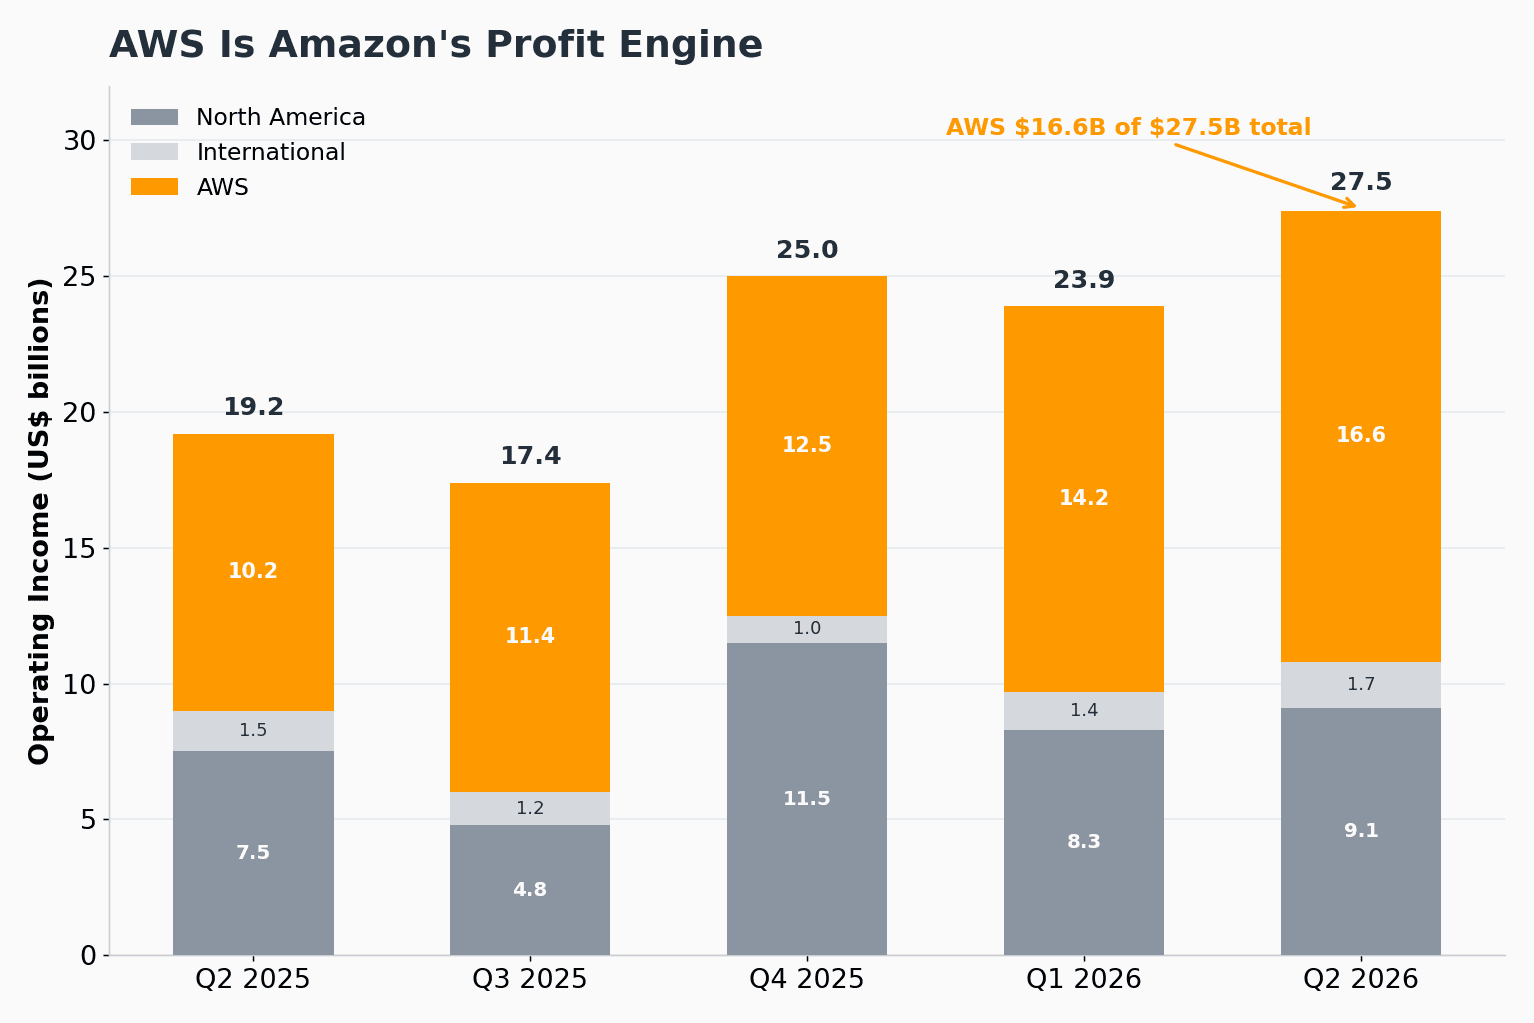
合并营业利润为 275 亿美元,同比增长 43%,创公司历史新高。其中 AWS 贡献了 166 亿美元,同比增长 64%——这意味着这个云业务部门以约 21% 的营收,创造了亚马逊约 60% 的利润。两大零售部门比过去更为健康,但利润率要薄得多。北美部门营业利润为 91 亿美元,利润率 7.9%;国际部门营业利润为 17 亿美元,利润率 4.1%,后者较两年前该部门微薄甚至为负的利润率已是显著改善。
账算得很清楚:每一美元 AWS 营收落到营业利润的比例,远高于每一美元零售营收。这正是为什么决定股价走向的,是 AWS 的增速,而非合并总营收。
广告业务持续复利增长
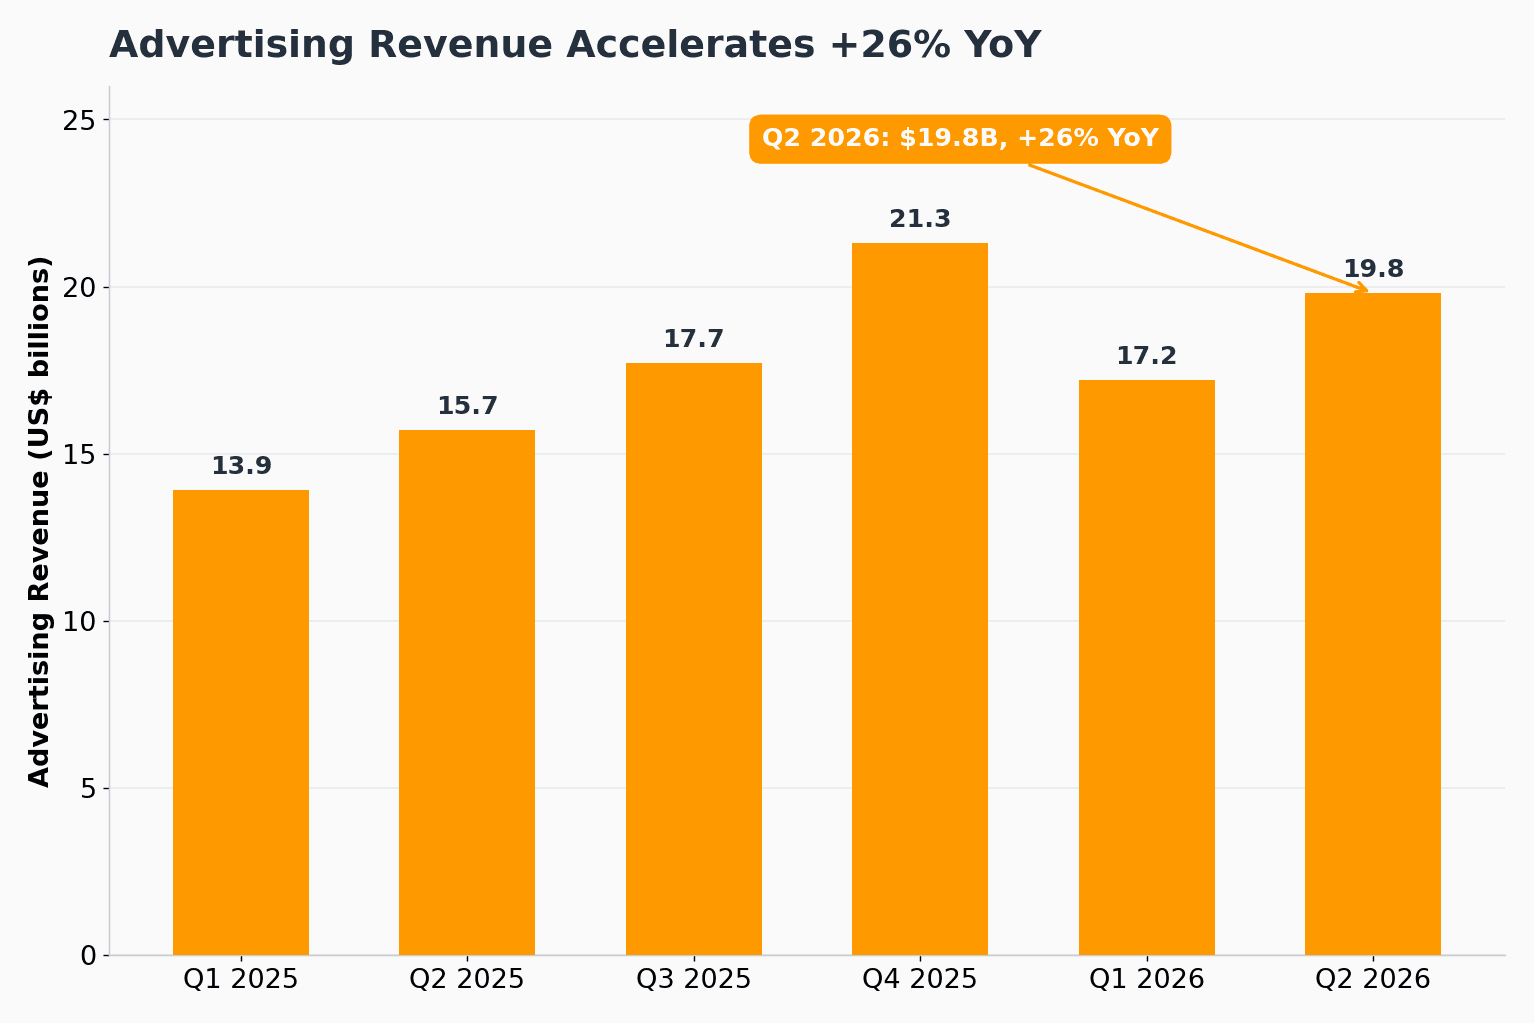
更为低调的亮点是广告业务,同比增长 26% 至 198 亿美元,较一年前约 23% 的增速有所加快,是该序列中最快的一次。按过去十二个月计算,广告业务如今已突破 700 亿美元,这一体量足以支撑起一家大型独立公司。管理层将功劳归于 Prime Video 广告、包括 Prime Video 上 NBA 赛事在内的体育直播,以及 AI 广告工具——据称该工具可将广告主的每次展示成本降低约 8%、每次获客成本降低约 6%。广告之所以对利润故事至关重要,是因为它带有接近零售的利润率,远比销售实体商品更为丰厚,因此它的增长悄然抬升了北美部门的经济效益。
支出攀升,云业务利润率反而走阔
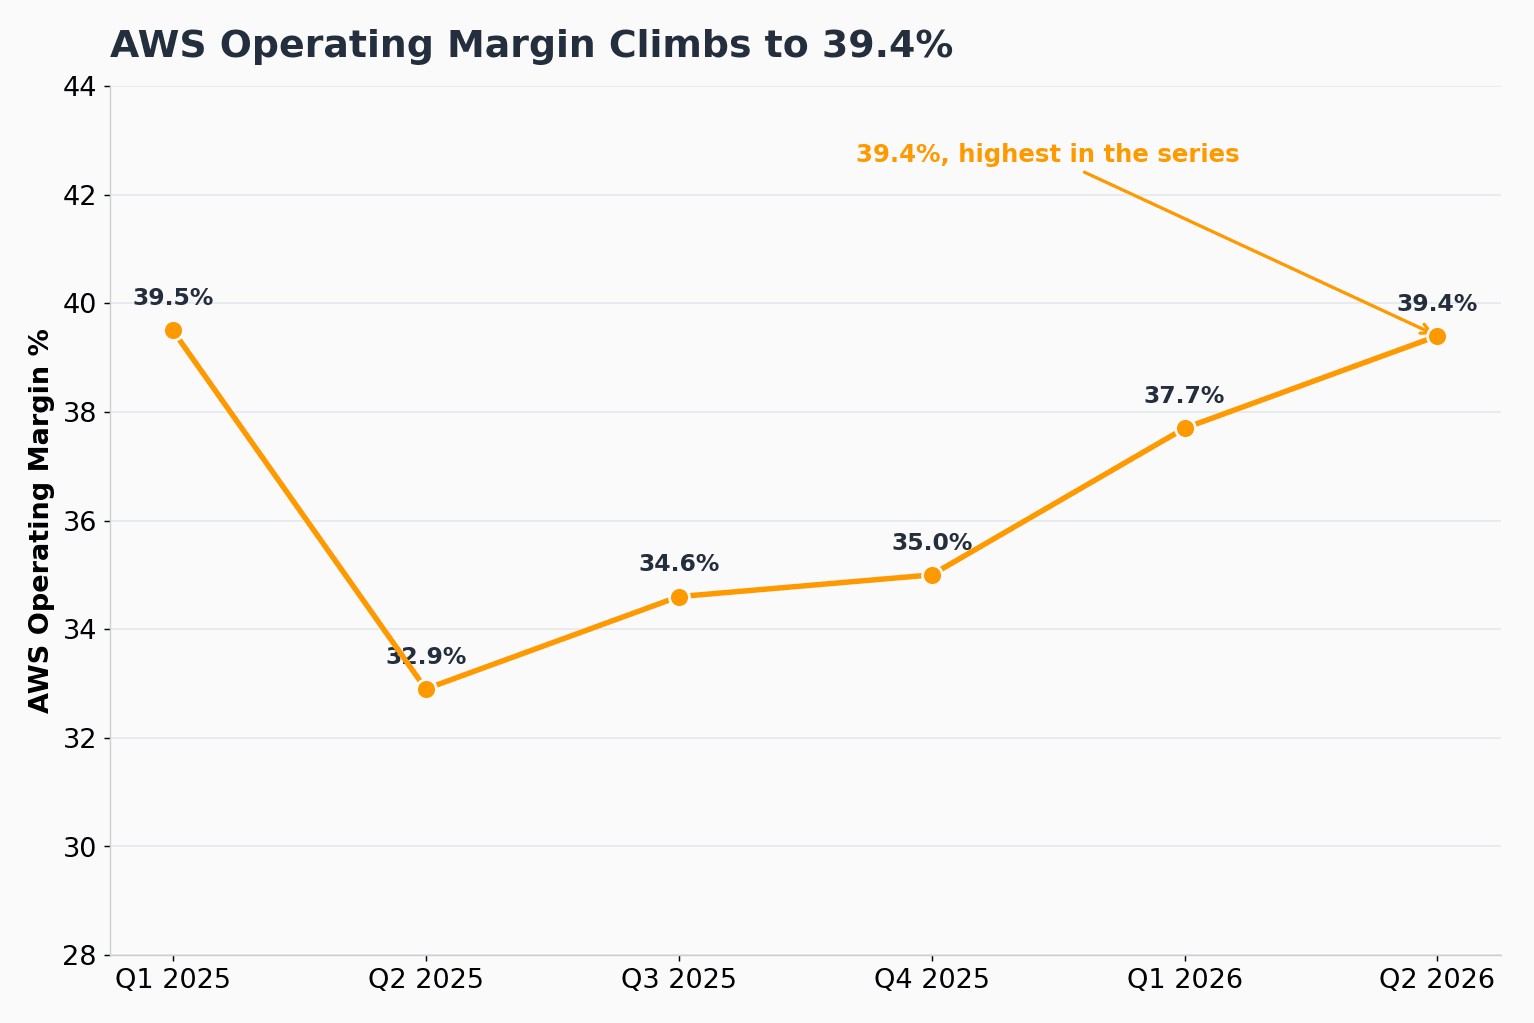
反直觉之处在于,AWS 是在资本支出飙升的同时变得更赚钱的。AWS 营业利润率触及 39.4%,为该序列中最高,同比提升约 650 个基点;若剔除一项有利的能源衍生品会计项目,则提升约 520 个基点。管理层将这一改善归因于效率提升、算力优化和对固定成本的严格管控,同时提醒利润率「将会波动」。
这一改善与支出激增相伴而行。亚马逊将 2026 年的资本支出(CapEx)计划从约 2000 亿美元上调至约 2200 亿美元,归因于内存芯片价格上涨。仅本季度的现金资本支出就约为 530 亿美元。这笔账单体现在现金流上:由于约 1690 亿美元的资本支出超过了创纪录的 1610 亿美元经营性现金流,过去十二个月的自由现金流(FCF)由一年前的正 182 亿美元转为负 76 亿美元。就目前而言,投资者将其视为进入 AI 市场的入场费,而非危险信号。
净利润数字需要打上星号
GAAP 净利润为 626 亿美元,摊薄后每股收益(EPS)为 5.75 美元,两者同比增幅均超过 240%。但若用来衡量业务本身,这些数字大可忽略。本季度包含约 534 亿美元的非经营性、税前「其他收益」,主要来自亚马逊所持 Anthropic 股权的估值上调。该收益大部分为非现金,并伴随一笔巨额递延税,因此它美化了报告利润,却并未反映经营业务的任何作为。剔除后,底层净利润更接近 250 亿美元出头,与经营层面的走势相吻合。真正衡量这家公司的数字,是同比增长 43% 的 275 亿美元营业利润。
业绩指引看似疲软,但只是表面
亚马逊将第三季度净销售额指引定为 1970 亿至 2020 亿美元,即同比增长 9% 至 12%,营业利润指引为 225 亿至 265 亿美元,去年同期为 174 亿美元。营收增速看起来较第二季度的 20% 有所回落,但这一差距很大程度上是机械性的:今年 Prime Day 前移至第二季度,提前拉动了销量,同时管理层假设了约 80 个基点的汇率逆风。若对 Prime Day 时点加以调整,底层增速将大约高出 400 个基点。
分析师纷纷加码
卖方的反应是一波目标价上调,评级则维持在「买入」或「增持」。BMO 的 Brian Pitz 将目标价上调至 360 美元,称 AWS 积压订单和自研芯片的拐点是同业中最纯粹的 AI 基础设施数据点。KeyBanc 和 Goldman Sachs 上调至 335 美元,Goldman 的 Eric Sheridan 认为 AWS 的重新加速将重估云业务的估值倍数;Bank of America 则将其对 AWS 的前瞻增速假设上调至接近 33%。唯一的谨慎声音来自 UBS,出于对资本支出强度和近期自由现金流拖累的考量,将目标价下调至 305 美元,但仍维持「买入」。亚马逊的超预期表现在同业对比中也颇为亮眼:微软因 Azure 增长 43% 而上涨约 9%,Alphabet 旗下 Google Cloud 在前一周已实现 82% 的增长,而 Meta 则因资本支出担忧下跌约 7%——AWS 的这份成绩单恰恰有助于反驳这类担忧。
值得关注的看点
三件事将决定重新加速的叙事能否延续。其一,算力:亚马逊表示其算力将持续吃紧至 2027 年,因此近期 AWS 增速的天花板取决于它能多快让电力和芯片上线,而非取决于需求。其二,自由现金流:在每年约 2200 亿美元资本支出的量级下,负值的自由现金流一项仍将是焦点,而市场的耐心取决于 AWS 利润率能否维持在当前水平附近。其三,需求集中度:AI 年化收入很大程度上依赖与 Anthropic 和 OpenAI 相关的工作负载,因此这类需求的持久性,以及亚马逊自身打造一款有竞争力的前沿模型的努力,将是决定其估值倍数走向的关键摇摆因素。