Cloudflare 股价冲破华尔街最高目标价
两个数字,讲着相反的故事
2026 年 8 月 6 日晚间,Cloudflare 公布财报,交出了一份围绕矛盾展开的季度业绩。公司录得 $170.0M 的 GAAP 净亏损,为多年来最大。与此同时,它也交出了一年多来最快的营收增速,上调了全年指引,并眼看着股价在盘后交易中大涨约 15%,创下历史新高。投资者毫不犹豫地站在了第二个故事这一边。
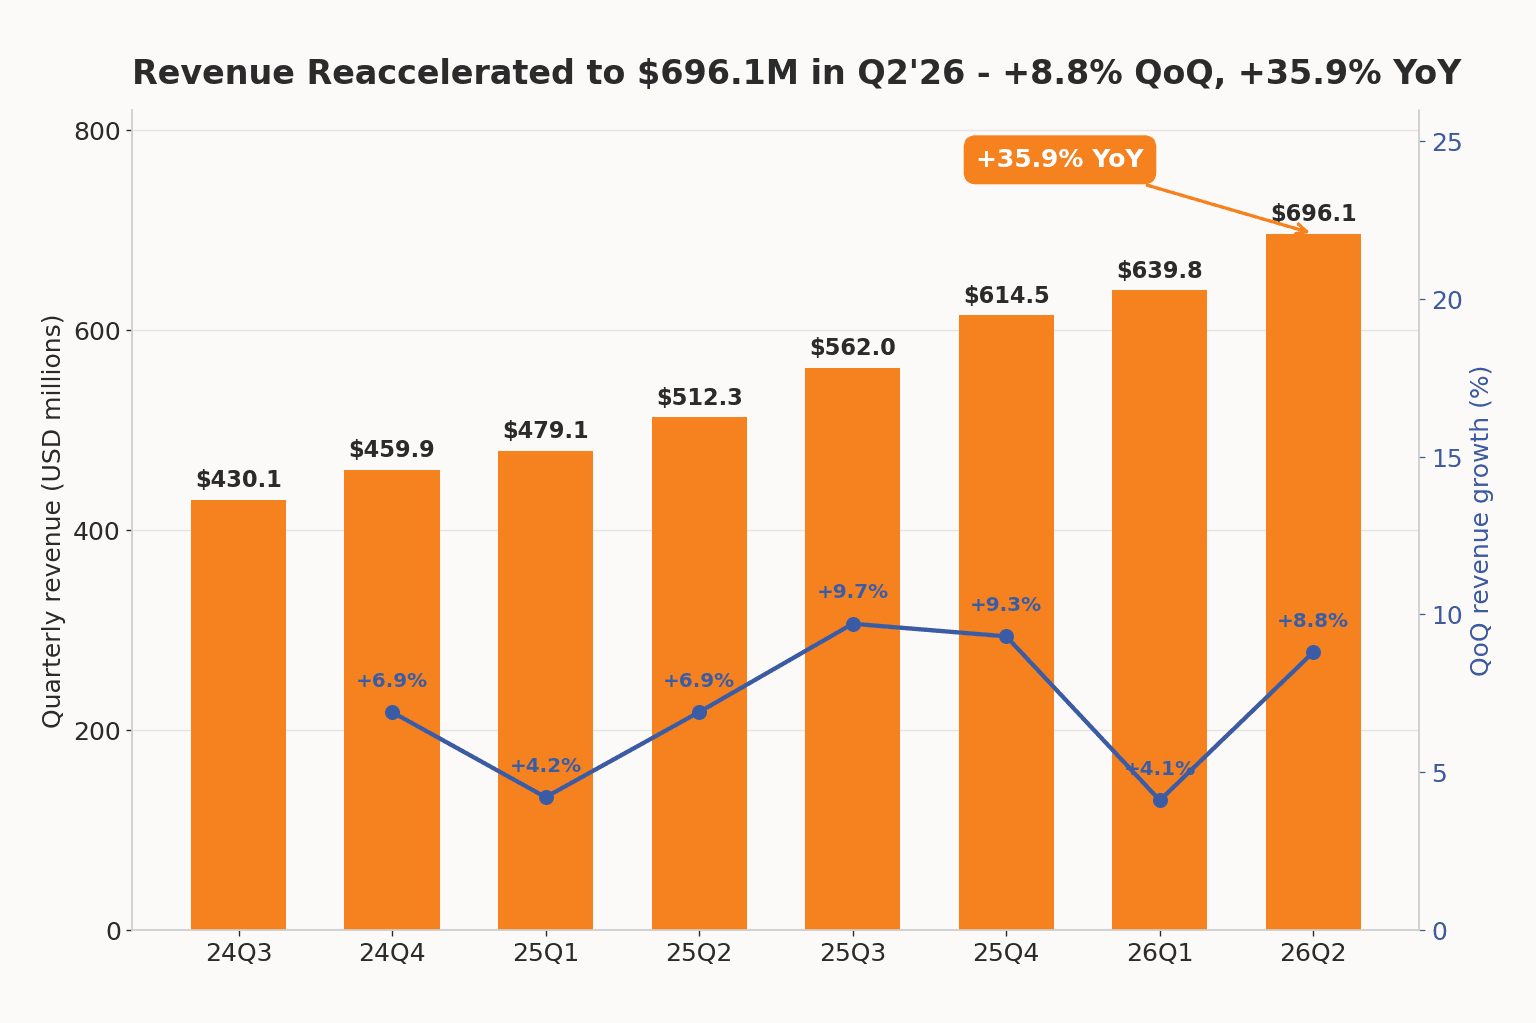
营收达到 $696.1M,同比增长 35.9%,环比增长 8.8%。这是一次货真价实的重新加速。上一个 3 月季度的环比增速已降温至约 4%,而本季度的增速在此基础上翻了一倍不止。华尔街此前模型预估约为 $665M,因此营收超出预期近 5%。
那笔其实算不上亏损的亏损
GAAP 亏损这个头条数字看似令人警惕,直到你找出造成它的那一行。Cloudflare 本季度计入了一笔 $150.7M 的重组费用,即与年初启动的「AI 优先」重组相关的遣散与场地成本。去年同期并无对应费用。剔除这一项后,管理层表示 GAAP 净亏损仅约 $18M。
在华尔街最密切关注的口径上,情况恰恰与亏损相反。non-GAAP 净利润升至 $107.8M,同比增长 43.6%;non-GAAP 每股收益为 $0.29,高于分析师预期的 $0.27。non-GAAP 营业利润 $96.1M,把营业利润率推升至 13.8%,随着降本效果开始显现,较上一季度提升 2.4 个百分点。
一条终于止跌的毛利率曲线
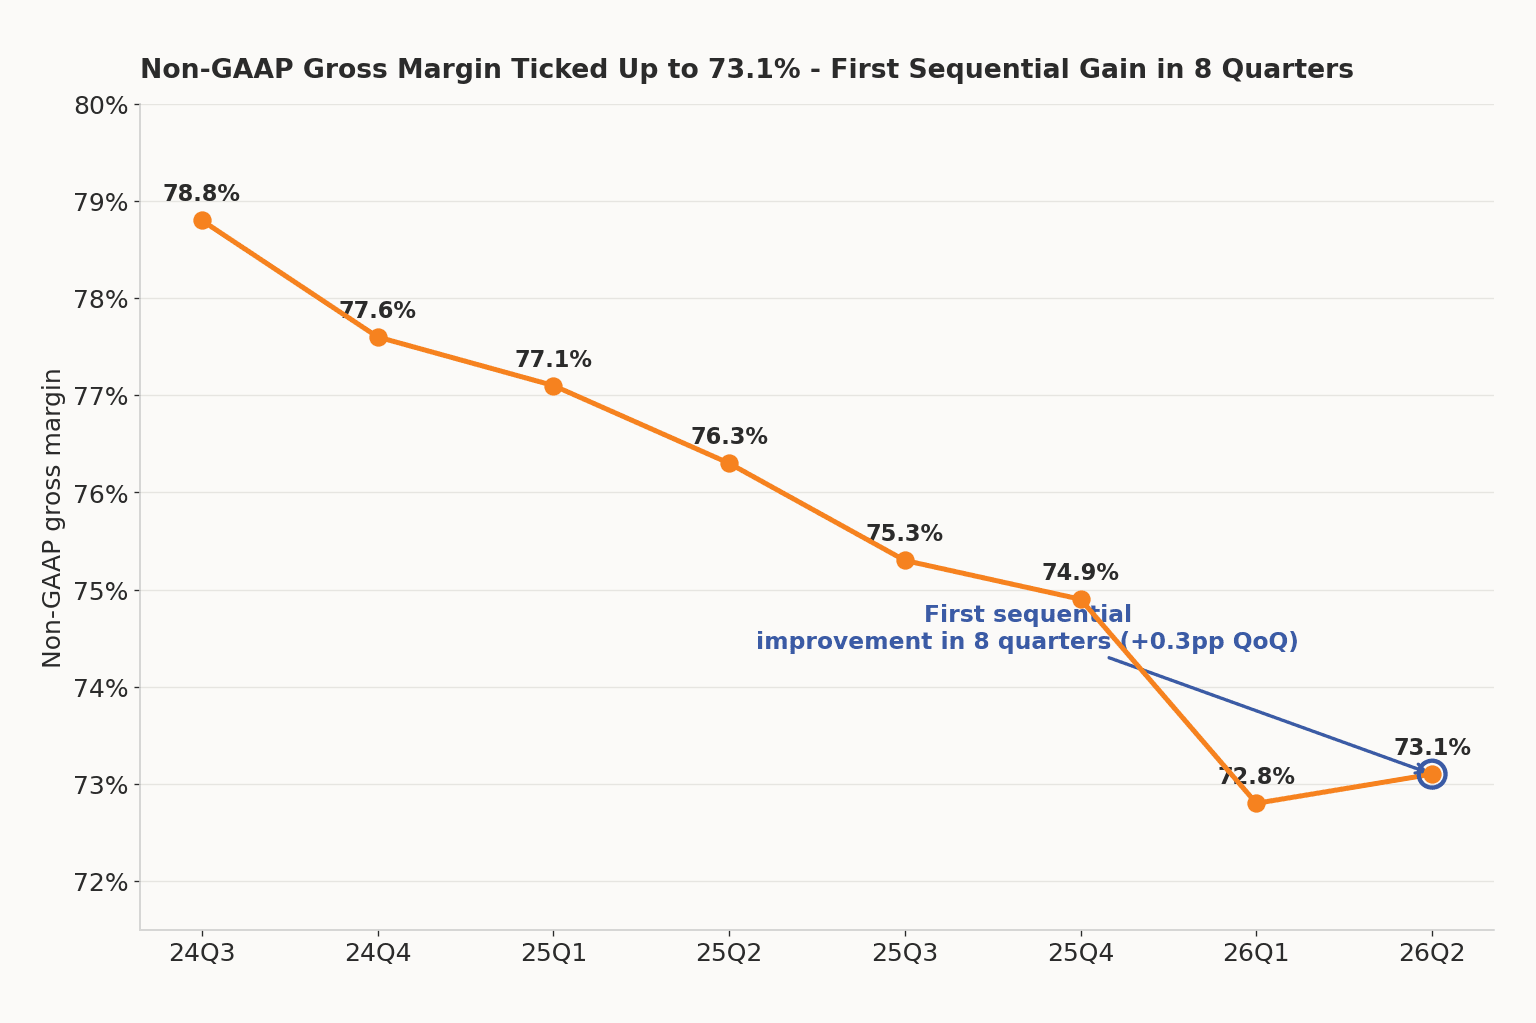
对于一家用两年时间消化 AI 流量成本的公司来说,有一个数字分量格外沉重。non-GAAP 毛利率为 73.1%,较上一季度上升 0.3 个百分点。这是一个不大的变动,却是八个季度以来首次环比改善。毛利率是营收在扣除提供服务的直接成本后所剩的比例,而随着自动化、不付费的「机器人」流量在其网络上不断膨胀,Cloudflare 的毛利率也持续遭到蚕食。财务负责人 Thomas Seifert 表示,这一压力「正开始企稳」。毛利率仍远低于去年同期的 76.3%,因此这是趋势的拐点,而非完全复原。
大客户,而且越来越多
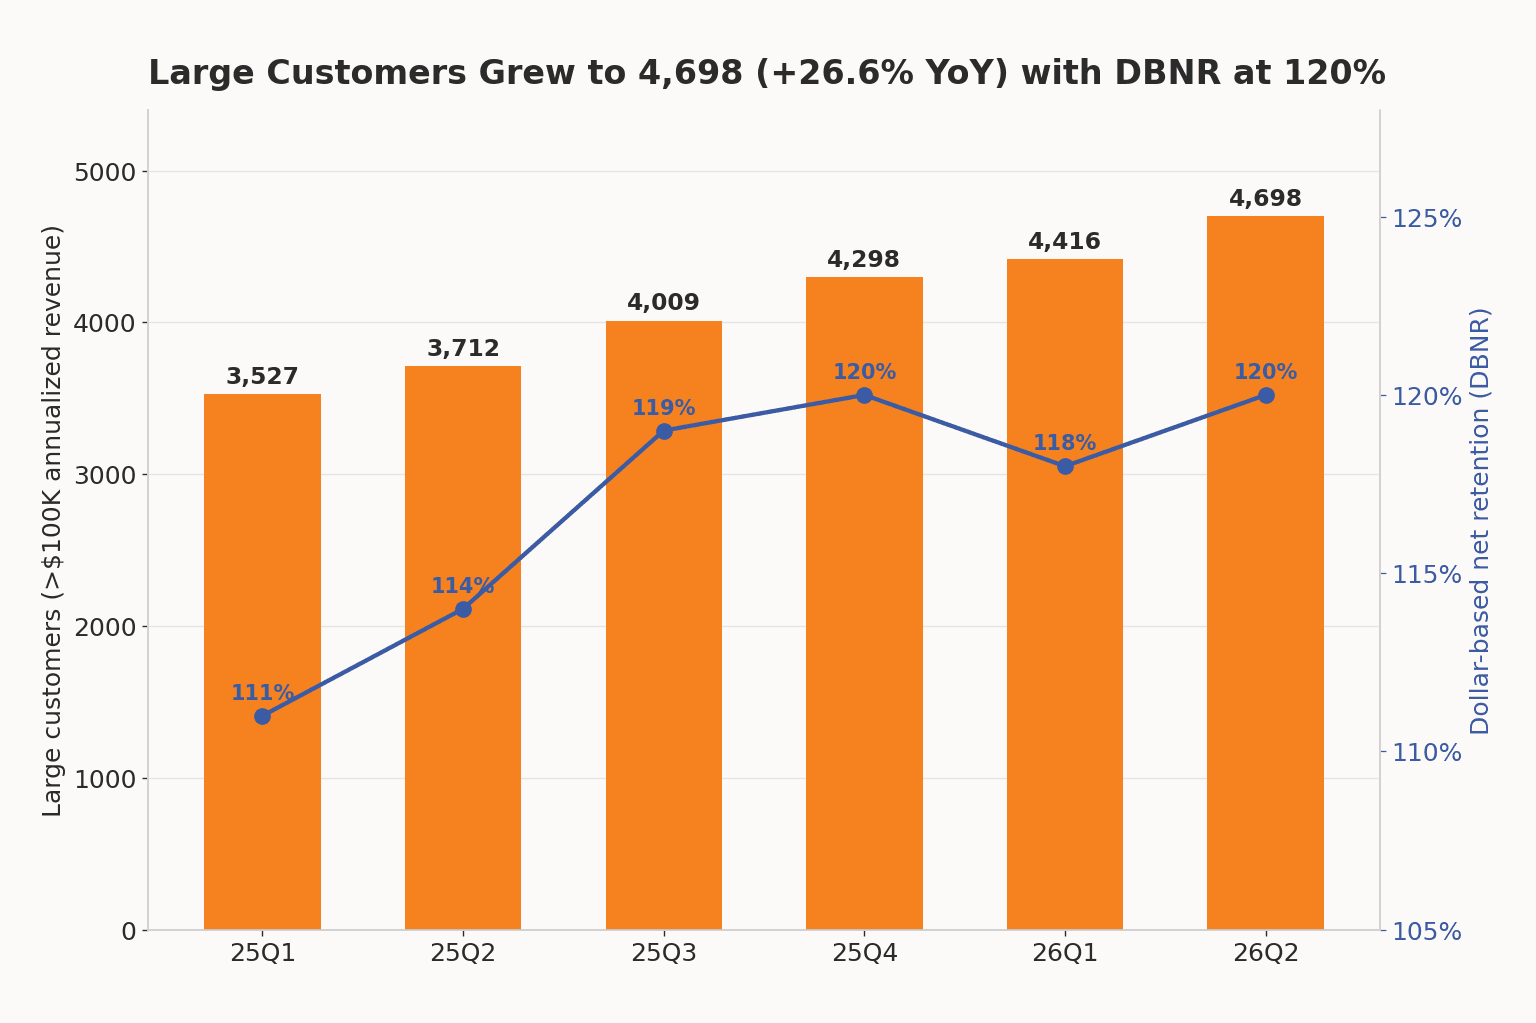
毛利率之外,需求端也呈现出一段时间以来少见的强劲。截至本季度末,Cloudflare 拥有 4,698 家年支出超过 $100,000 的客户,同比增长 26.6%,较上一季度净增 282 家。在过去十二个月里,它净增了创纪录的 986 家此类大客户,为单年新增数量之最。追踪现有客户支出随时间增长幅度的净收入留存率(DBNR),从上一季度的 118% 升至 120%。
本季度公司还新增了逾 80,000 家付费客户,几乎相当于它 2019 年上市时的付费客户总数;其开发者规模突破 740 万。
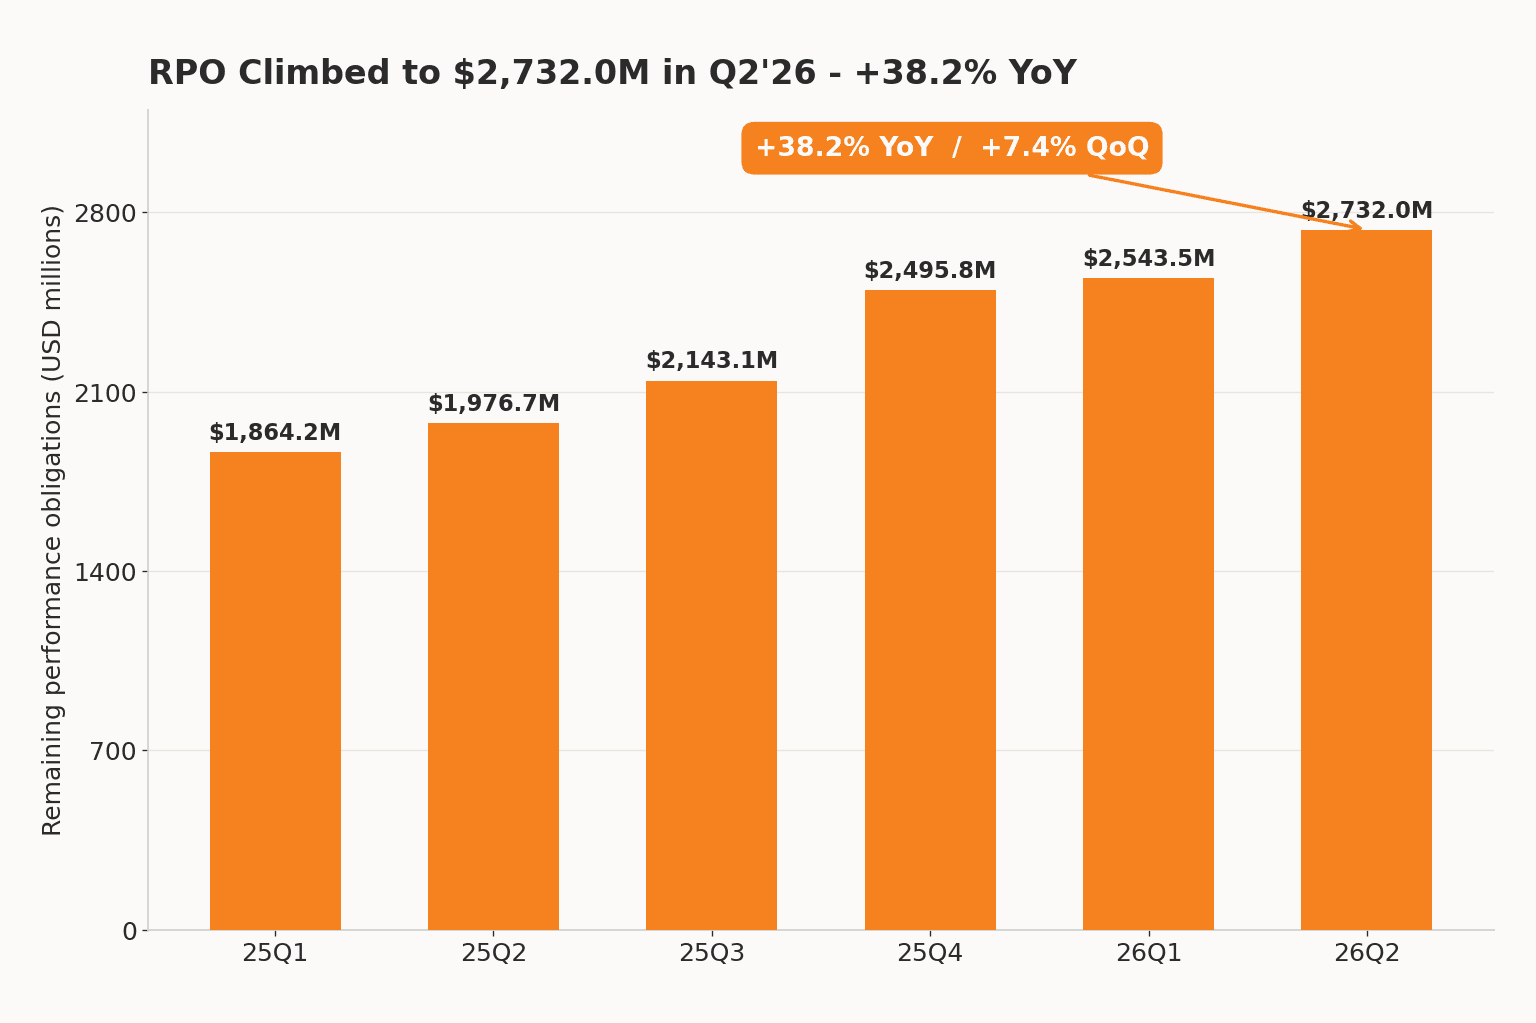
已承诺的未来营收为增长提供了支撑。剩余履约义务(RPO),即已签约但尚未确认为营收的业务,达到 $2.73B,同比增长 38.2%。这快于已确认营收的增速,而积压订单跑赢损益表,通常意味着业务储备的充实速度已经跑在了当前数字前面。
管理层正在推销的故事
CEO Matthew Prince 在这场业绩发布会上,把重点放在了一个更宏大的主题上:互联网正被机器接管。他表示,本季度 Cloudflare 网络上超过一半的流量首次不再来自人类,而是由 AI 智能体和自动化生成。公司正在打造为这类流量收费的工具,包括新的支付通道——让网站能够按每次请求向 AI 智能体收取几分之一美分——并宣布与 OpenAI 就内容变现展开试点。管理层表示,Cloudflare 的无服务器平台「Workers」已「跨过临界点」,成为一块举足轻重的营收来源,尽管公司仍拒绝单独披露该数字。
对于全年,Cloudflare 现预期营收为 $2.864B 至 $2.870B,约增长 32%,non-GAAP 每股收益为 $1.25 至 $1.26。两项均高于此前的展望。公司同时提醒,全年重组费用可能达到 $165M。
市场分裂的裁决
股价的反应是最清晰的信号。NET 在正常交易时段因软件板块普遍走弱而收跌 2.9% 至 $284.43,随后在财报发布后随即跳涨至约 $329,并在盘后延长交易中升向 $335,涨幅约 15% 至 18%。这一波动把股价带过了华尔街已公布的最高分析师目标价(约 $330),使股价交易于整个目标区间之上。在这一价位,公司估值约为其自身全年营收预测的 41 倍——一个昂贵的价格,也将成为下一个争论点。
让这一反应格外引人注目的,是它与身旁同业之间的鲜明反差。同一晚,Datadog 尽管同样实现约 36% 的增长,却因前瞻指引偏软、以及一家大型 AI 客户用量减少而下跌约 19%。两家公司,增速几乎一模一样,结局却截然相反。差别不在于它们刚刚交出的季度业绩,而在于它们对未来讲出的故事——Cloudflare 上调后的展望与智能体叙事赢得了这一晚。
结论
Cloudflare 这个季度,是一份被包装成亏损的「超预期加上调指引」。那笔 $150.7M 的费用是实实在在流出的现金,而如今主导其网络的 AI 流量,既是机会,也依然是一道毛利率难题。但营收在加速而非放缓,指引上移,大客户增长创下纪录,毛利率趋势两年来首次转向正确的方向。对于一个正在四处搜寻「谁能在软件智能体激增时收到钱」的市场而言,这一组合足以把股价推向历史新高,并越过为它设下的每一个目标价。