Circle 2026 年第二季度:拿下银行牌照,业绩超预期却被抛售
一份市场拒绝买账的利润超预期财报
Circle Internet Group 交出的这份财报,纸面上看颇有扬眉吐气之意:利润超预期、拿下里程碑式的联邦银行牌照、上调全年业绩指引。可股价还是跌了。业绩超预期的头条消息传出后,股价盘前一度大涨约 7% 至约 64 美元,随后在盘中掉头,收跌约 3.75%。这正是典型的「利好出尽」走势:财报最上方那行亮眼的超预期数字,压不住投资者在其下方看到的东西。
这种张力贯穿整份财报。Circle 是 USDC 的发行商,USDC 是一种稳定币,即一种旨在锚定一美元稳定价值、并由真实现金与美国国债支持的数字代币。其商业模式原理上很直白:它赚取这些储备资产的利息,并将部分收益分给分销稳定币的伙伴。当利率一路走低、流通中的 USDC 又不断萎缩时,两根杠杆同时朝不利方向移动。这正是第二季度所呈现的景象,尽管战略层面的捷报接连不断。
财务数据:同一份财报里,既超预期又略微不及预期
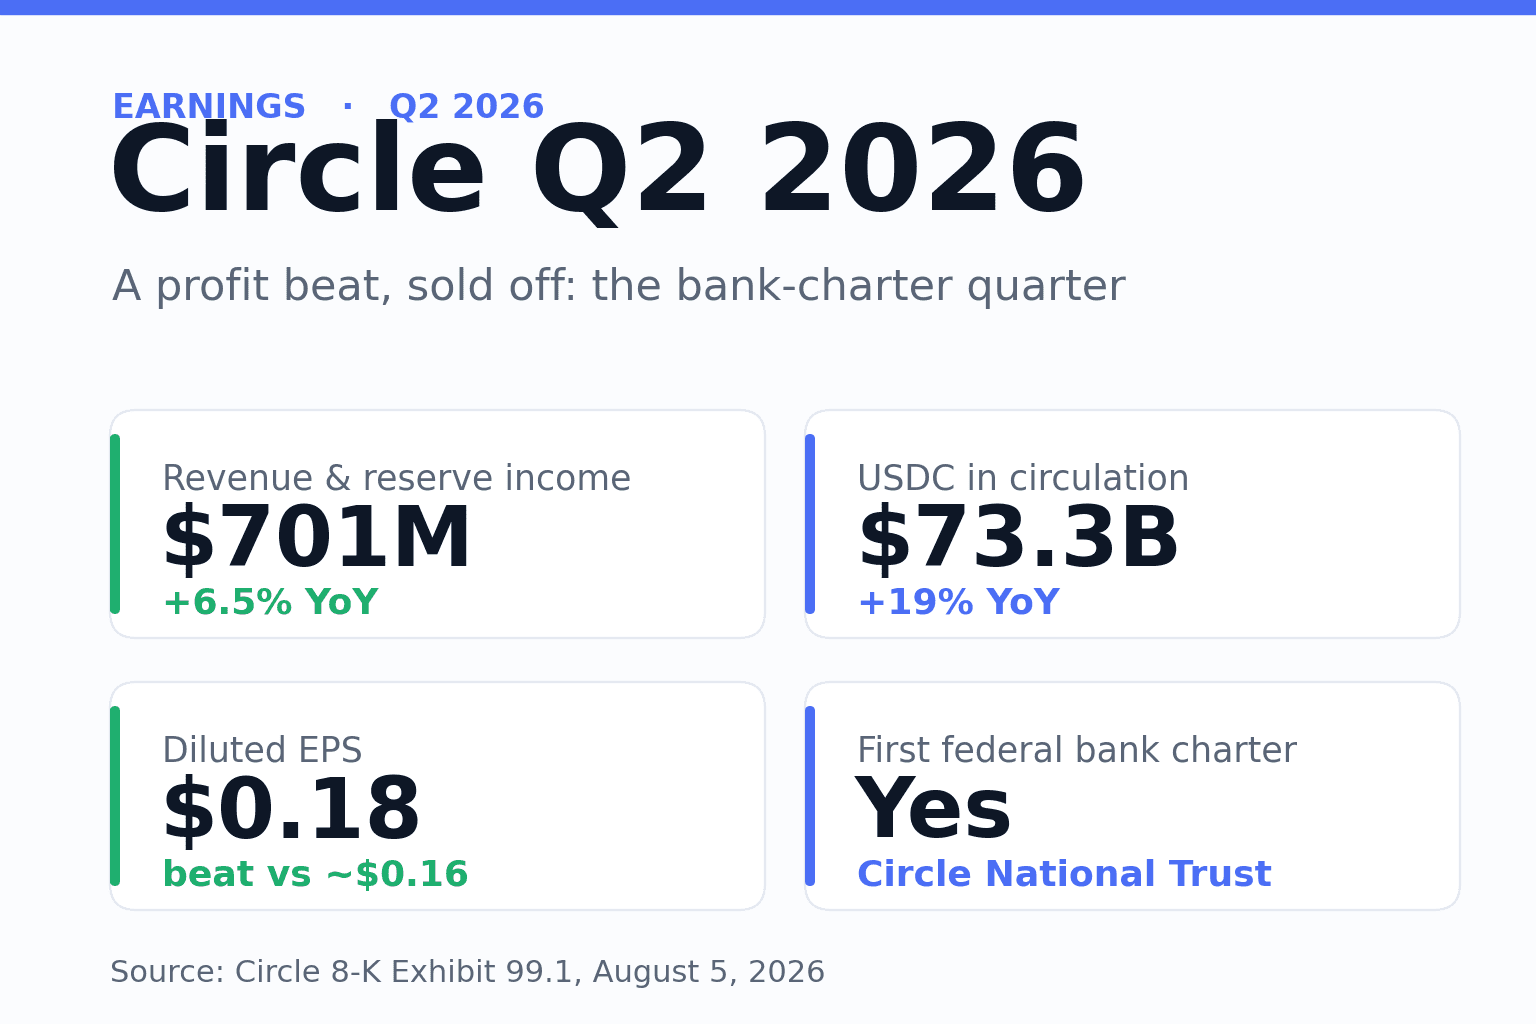
营收与储备金收入合计 7.01 亿美元,同比增长 6.5%,但略低于分析师预期的约 7.13 至 7.17 亿美元。储备金收入——即 Circle 从支持 USDC 的资产上赚取的利息——为 6.68 亿美元,增长 5.4%。来自订阅与服务的其他营收为 3400 万美元,增长 41%。摊薄每股收益为 0.18 美元,高于约 0.16 美元的市场共识,持续经营业务净利润为 4800 万美元。调整后 EBITDA——一种剔除利息、税项、折旧与股权激励以近似衡量现金经营利润的指标——为 1.43 亿美元,增长约 8%。
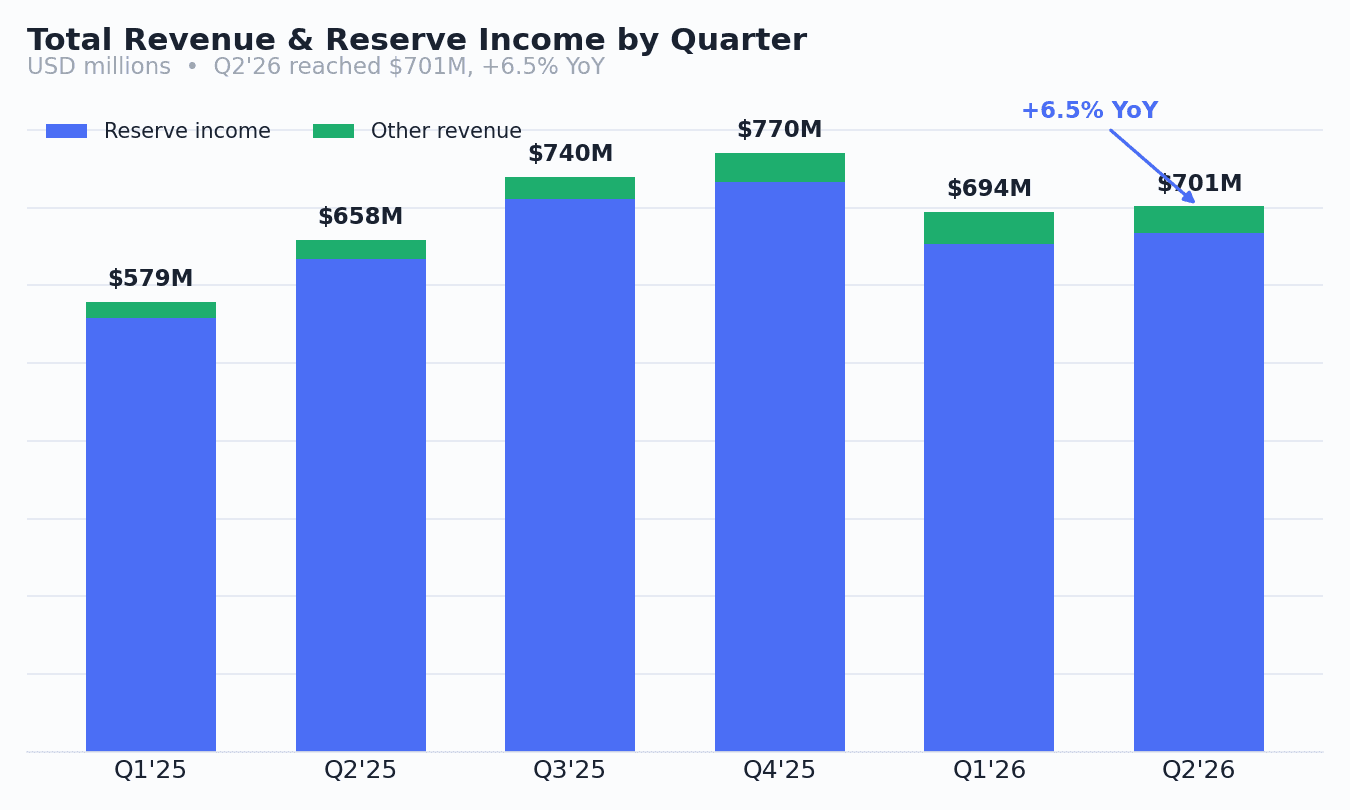
这一拆分很关键。每股收益超预期,一方面得益于成本管控,另一方面也因为去年同期被一次性 IPO 股权激励费用扭曲,而本季度没有此项。相比之下,营收不及预期则指向了引擎本身:随着美联储降息逐步传导至 Circle 所赚取的短期利率,储备金回报率降至约 3.5%,同比下滑 66 个基点。以往稳定币供应量的增长可以对冲这一影响,但本季度这一对冲力量减弱了。
让投资者惊慌的数字:USDC 萎缩了
流通中的 USDC 在季末为 733 亿美元,同比增长 19%,但较 3 月末的 770 亿美元下滑 4.8%,也低于 2026 年接近 800 亿美元的峰值。对一家营收随稳定币流通规模扩张而增长的公司而言,环比下滑正是多头逻辑最不愿看到的一幕。
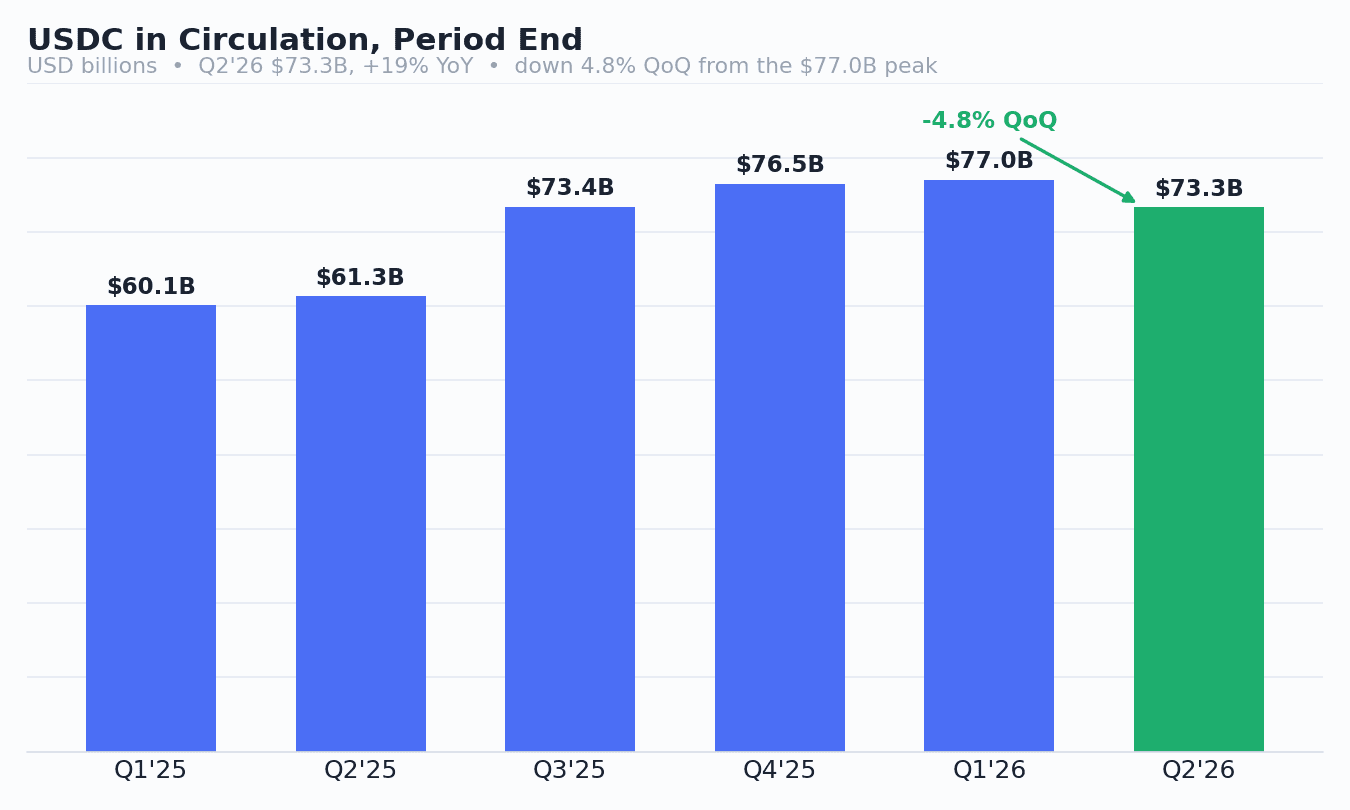
Allaire 将下滑归因于 Circle 无法掌控的外部力量——「当前的利率环境,以及一个已放缓的加密市场」,并在电话会议上表示「数字资产市场本身持续显现明显疲弱」。数字背后其实藏着一个能佐证他说法的细微差别:期末流通量下滑,但季度内平均流通量仍环比增长 1.7%、同比增长 25%。稳定币流通量是在季末回落,而非在整个季度中持续下滑。Circle 重申其多年内流通量增长约 40% 的目标。这一目标能否守住,如今成了该股的核心问题。
链上交易额讲了另一个故事
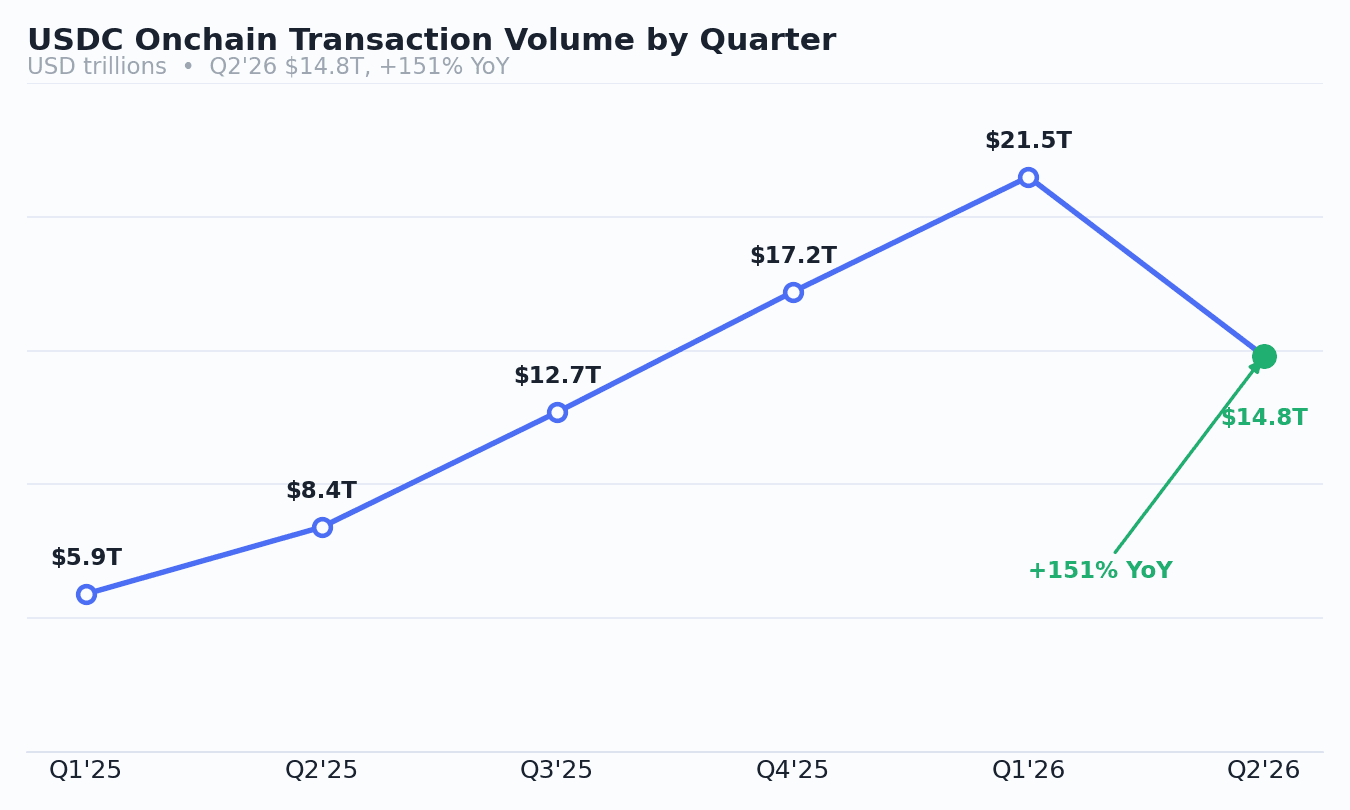
如果说流通量是偏空的数据点,那么链上交易额就是偏多的对冲。本季度 USDC 结算的链上交易额达 14.8 万亿美元,同比增长 151%,表明即便流通供应量回落,稳定币的使用却更为频繁。管理层称,USDC 在 6 月约占稳定币交易额的 70%,高于一年前的约 36%。
使用量的增长也助推利润率。如今越来越大比例的 USDC 停留在「平台内」,即 Circle 自有产品之中,这部分储备收益无需分给分销伙伴。以日加权计算,平台内比例达到流通量的 19.5%。部分得益于此,分销与交易成本降至储备金收入的 61.4%,同比下滑 260 个基点,成为支撑 Circle 利润率的结构性利好。
CPN 与网络扩张
增长最快的非储备业务是 Circle Payments Network(即 CPN),它让银行和支付机构无需自行处理牌照、流动性与托管,便能收发稳定币支付。按过去 30 天口径计算的年化交易额达到 147 亿美元,较上一季度增长 76%,接入金融机构达 175 家,增长 29%。
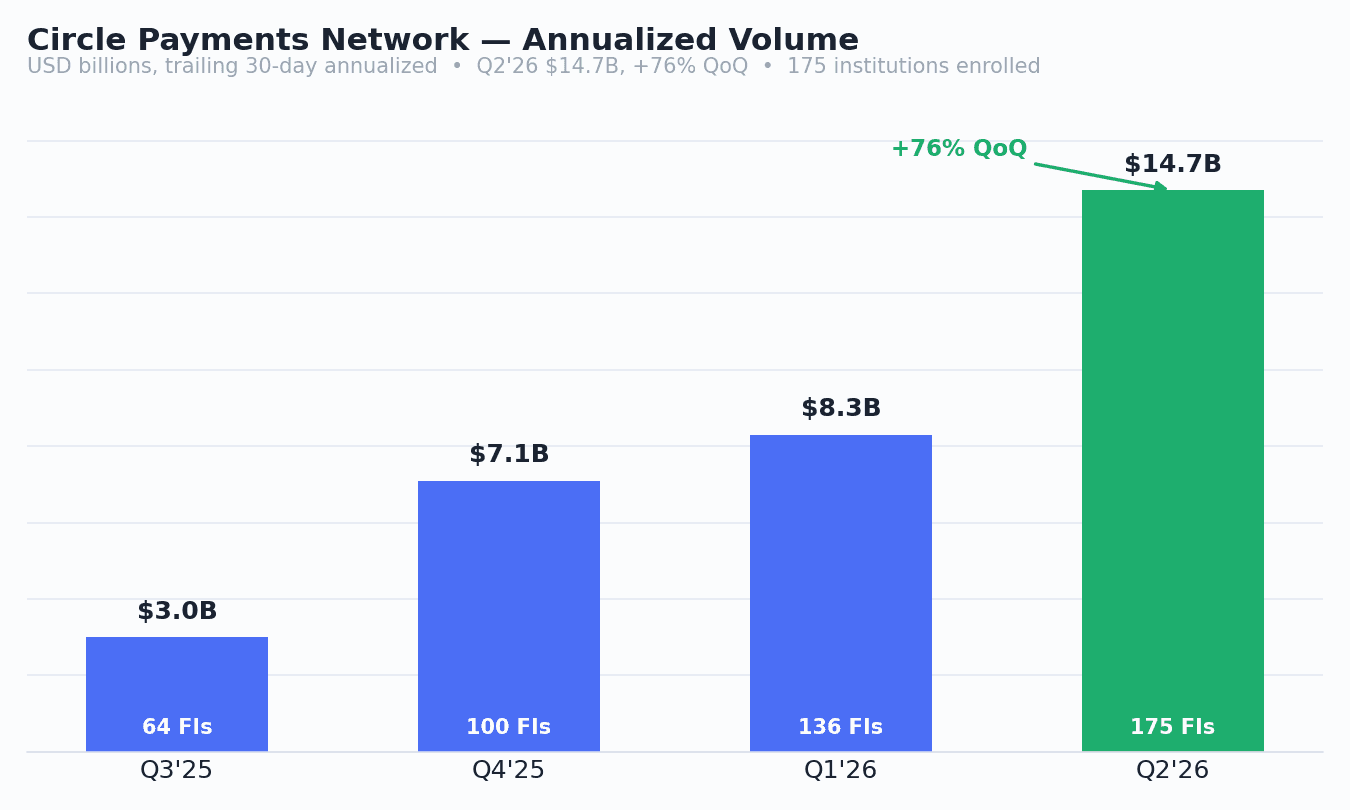
围绕 CPN,公司在电话会议上详述了一份越来越长的商业捷报清单,从日本的 JCB、韩国的 Kakao,到在 190 多个国家进行结算的 Nium。Circle 还表示,其 5 月推出的 Agent Stack 已承载逾 900 项付费服务,x402 协议上 99.3% 的代理支付额以 USDC 结算。以美元金额论,这些业务线仍然很小,但当储备金收入停滞时,它们正是 Circle 希望投资者为之定价的部分。
里程碑式的牌照与上调的指引
本季度真正的里程碑来自监管。OCC(美国货币监理署)对 Circle National Trust 给予最终批准,使 Circle 成为首批持有美国联邦信托银行牌照的稳定币发行商之一。用大白话说,银行牌照就是一张作为受监管金融机构经营的联邦执照,而这张牌照让 Circle 得以提供受联邦监管的数字资产托管服务,并随时间推移自行管理 USDC 储备金,而不必完全依赖外部银行。
与此同时,Circle 上调了全年展望。它将 2026 财年其他营收指引上调至 3.1 至 3.3 亿美元,约为此前 1.5 至 1.7 亿美元区间的两倍;并将 RLDC 利润率指引——即分销成本之后所剩的营收占比——从 38 至 40% 上调至 41.7 至 43.7%。两项上调均源于与 Arc 代币预售挂钩的确认收入,这在此前的指引中未被计入。调整后经营费用指引维持在 5.7 至 5.85 亿美元。
为何超预期未能撑住股价
空头拿下了这一局。财报发布两天前,Morgan Stanley 的 James Faucette 将 Circle 评级下调至「减持」,并将目标价从 106 美元大砍至 38 美元,理由是 USDC 萎缩暴露出储备金收入对稳定币供应量与利率的双重敏感,且收入结构正朝着利润率更低的交易营收倾斜。Mizuho 重申「跑输大盘」评级、目标价 45 美元,指出 USDC 的环比下滑、链上交易额环比下降 31%,以及不断收窄的 EBITDA 利润率,都是每股收益超预期之下疲弱的经营信号。
多头并未离场,但下调了预期。Bernstein 维持「跑赢大盘」,却将目标价从 190 美元下调至 140 美元;Goldman Sachs 维持「中性」,目标价下调至 96 美元;TD Cowen 首次覆盖给予「买入」、目标价 82 美元。结果是一个异常宽的目标价离散区间,从 38 美元到 140 美元以上,恰好刻画出分歧本身。Circle 究竟是一门产品正在收缩、对利率高度敏感的收益业务,还是代币化金融正在崛起的结算层?当前的股价不可能对两者都成立。
前瞻
近期日程排得很满。Arc——Circle 自建、专为支付与现实世界资产代币化打造的区块链——将于 9 月 16 日上线公共主网,创始验证节点阵容堪称金融界的名人录:BlackRock、Visa、Mastercard、DTCC 和 ICE 悉数在列。Allaire 称其为「一支其他网络无从匹敌的验证节点队伍」。BlackRock 预计将在 Arc 上部署其代币化 BUIDL 基金,DTCC 则计划为其托管的资产开启代币化。
这正是这份两极分化裁决的症结所在。Circle 用整个季度为一套代币化金融系统搭建机构级基础管道,与此同时其核心的稳定币供应量与储备金收益率却双双朝错误的方向移动。牌照、验证节点阵容与上调的指引都是真实的。不断萎缩的流通量与 3.5% 的储备金收益率同样真实。USDC 流通量能否在接下来两个季度重新回升,将决定市场当初给哪一个故事定价才是对的。