广达 Q2 2026:单季营收首破 NT$1 万亿、EPS NT$7.43 同创新高
台厂首个单季突破万亿的季度
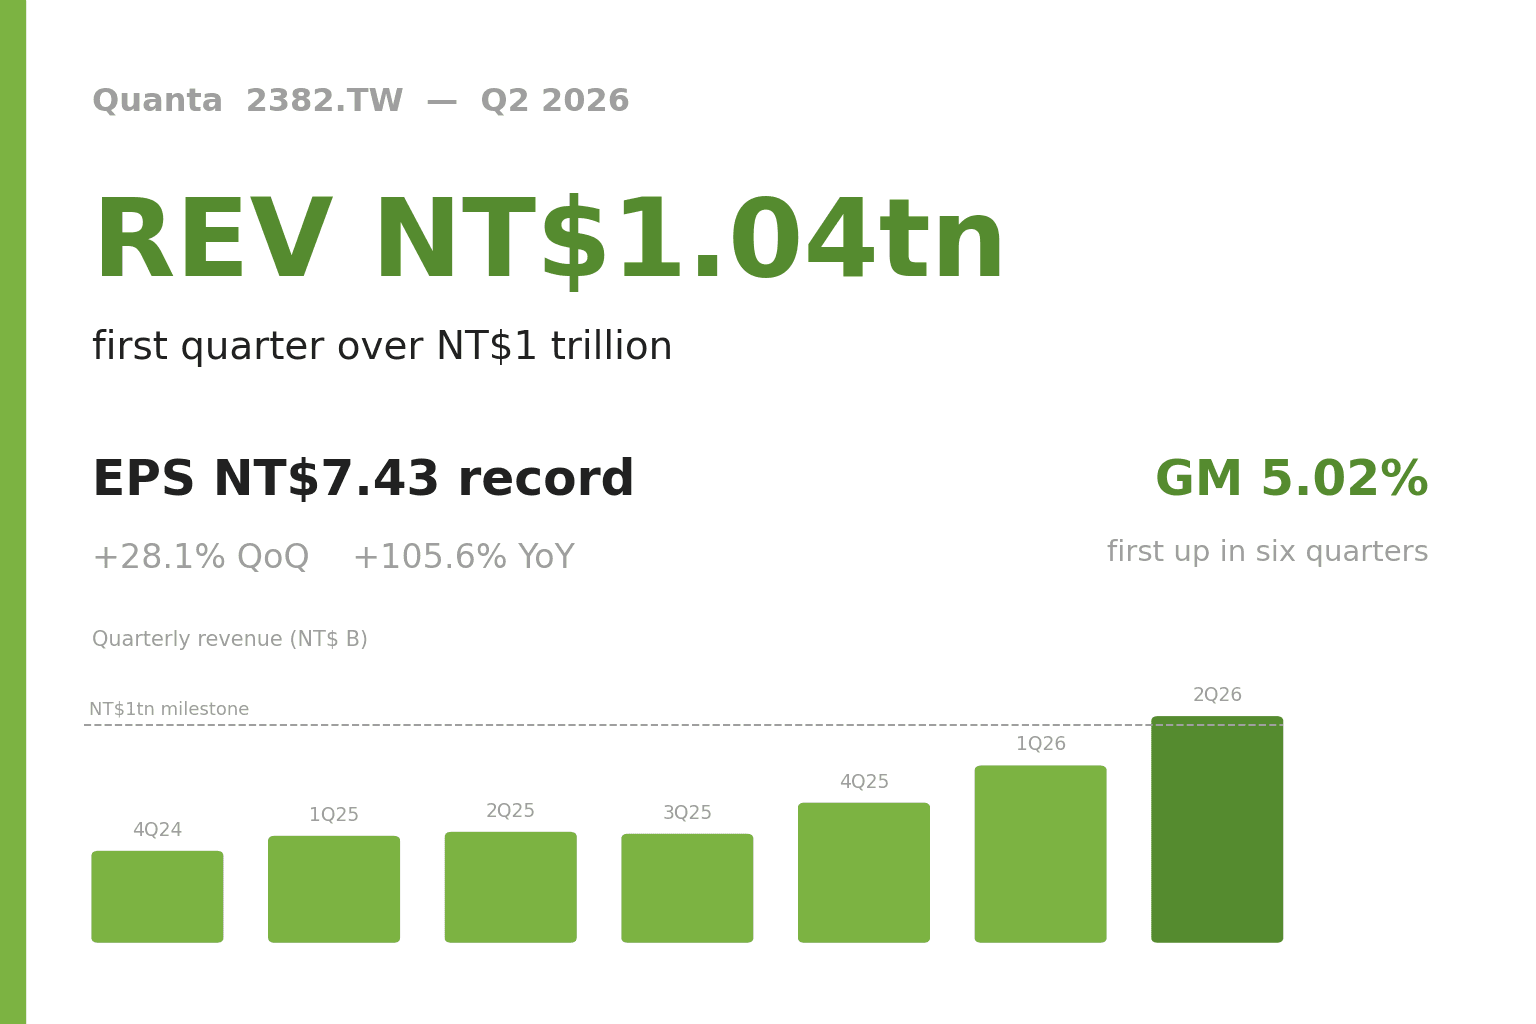
广达电脑 (2382.TW) 的 2026 年第二季,跨过了一道心理关口:单季营收 NT$1.04 万亿(精确为 NT$10,366 亿),是台湾电子代工业史上第一次有公司在一个季度做到突破万亿。环比增长 28.1%、同比增长 105.6%,相当于一年翻了 2.06 倍。
更值得记住的是,这不只是营收数字的烟花。公司自己用「四高」总结本季——营收、毛利、营业利润、每股净利同时创新高。EPS 达到 NT$7.43,是广达史上单季最高,环比增长 35.1%、同比增长 70.0%;税后净利(归属母公司)NT$286.5 亿,环比增长 35.2%、同比增长 69.9%。
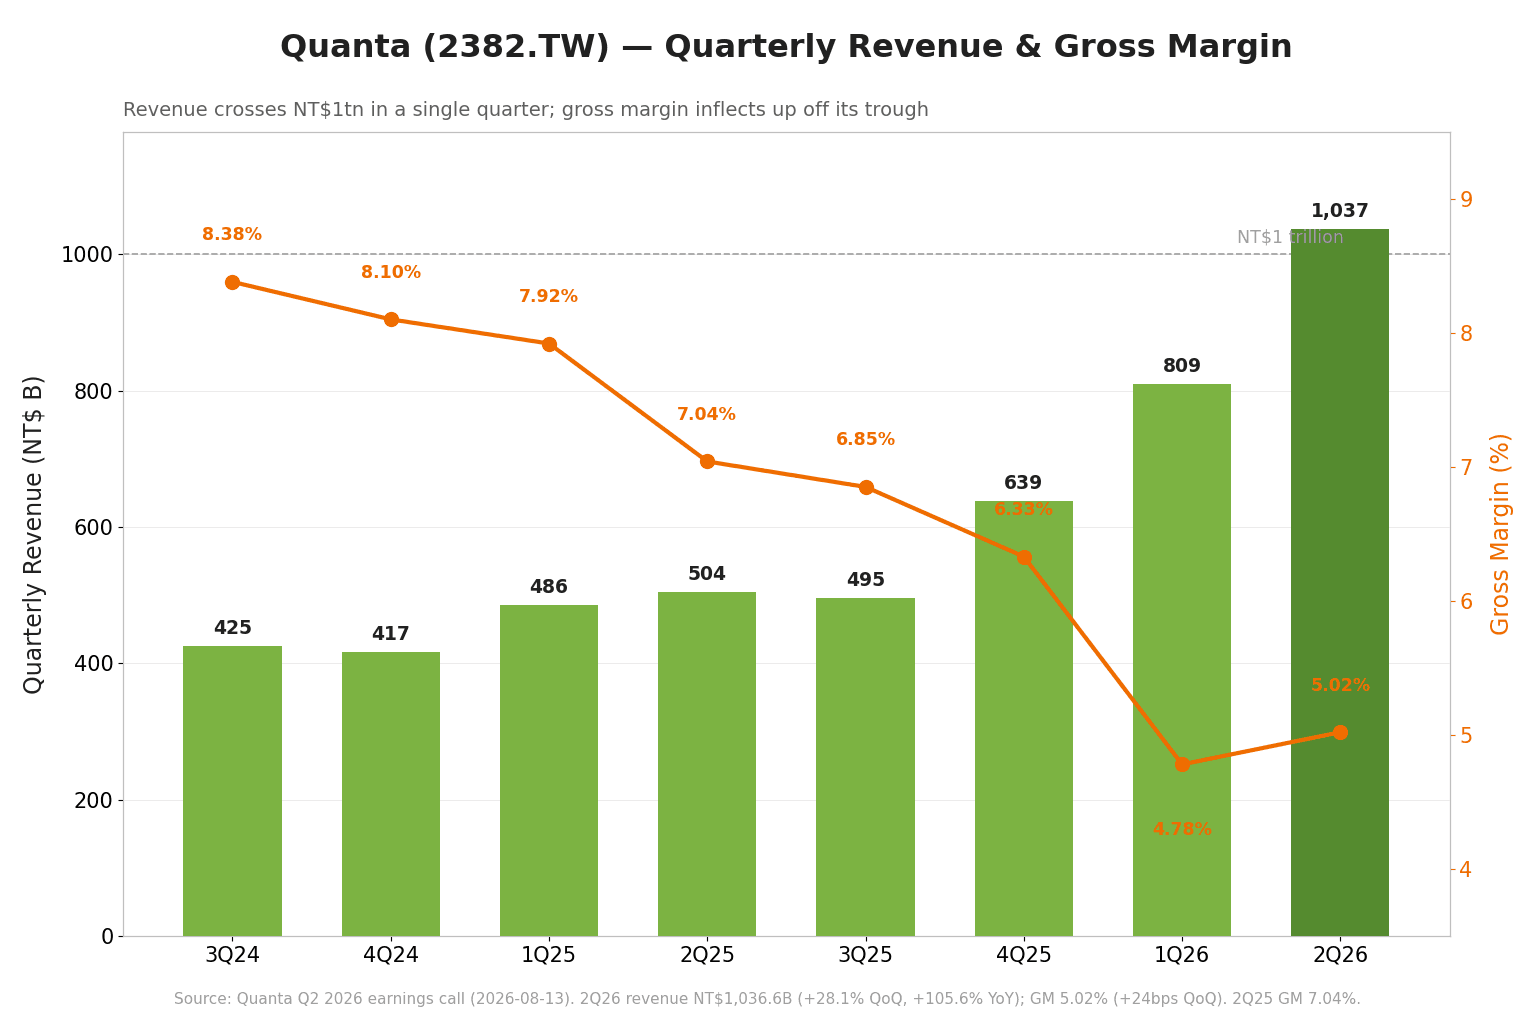
回头看,这份财报是上一季那笔交易的收割。今年第一季,广达刻意让毛利率下探到 4.78%(15 个季度低点)去争抢 AI 服务器的出货量;本季,同样的量、加上机柜单价垫高,把盈利一路推上新高。
毛利率六个季度来首度回升,才是真正的转折
如果只能挑一个数字看这份财报,不是万亿营收,而是毛利率 5.02%。
广达的毛利率从 2024 年的 8% 以上,连续六个季度往下跌到上季的 4.78%,市场最担心的就是「AI 越做越大、毛利率越做越薄」会不会变成回不去的结构问题。本季 5.02%、环比上升 0.24 个百分点,是六个季度来第一次止跌回升。管理层的说法是:随着 GB200 到 GB300 的产品切换告一段落,高端 AI 机柜对毛利率的稀释「逐步收敛」,加上试产与良率学习的一次性费用消退。
营业利润率同步从 2.85% 升到 3.30%(环比上升 0.46 个百分点),营业利润约 NT$342 亿、环比增长近 48%——因为费用仅增加约 15%,远慢于毛利金额增加的 35%,经营杠杆明显发酵。
不过幅度要看清楚。5.02% 仍远低于去年同期的 7.04%(同比下降 2.02 个百分点),原因还是那台又贵又重的 AI 机柜:高单价的 GPU 物料被计入营收,机械式地放大了分母。所以本季的正确读法是「底部过了、方向对了」,而不是「毛利率已经修复」。
AI 服务器已经是广达的主体,接近整体营收三分之二
本季的结构还在往同一个方向走:服务器占营收约 83%、笔记本降到约 13%。
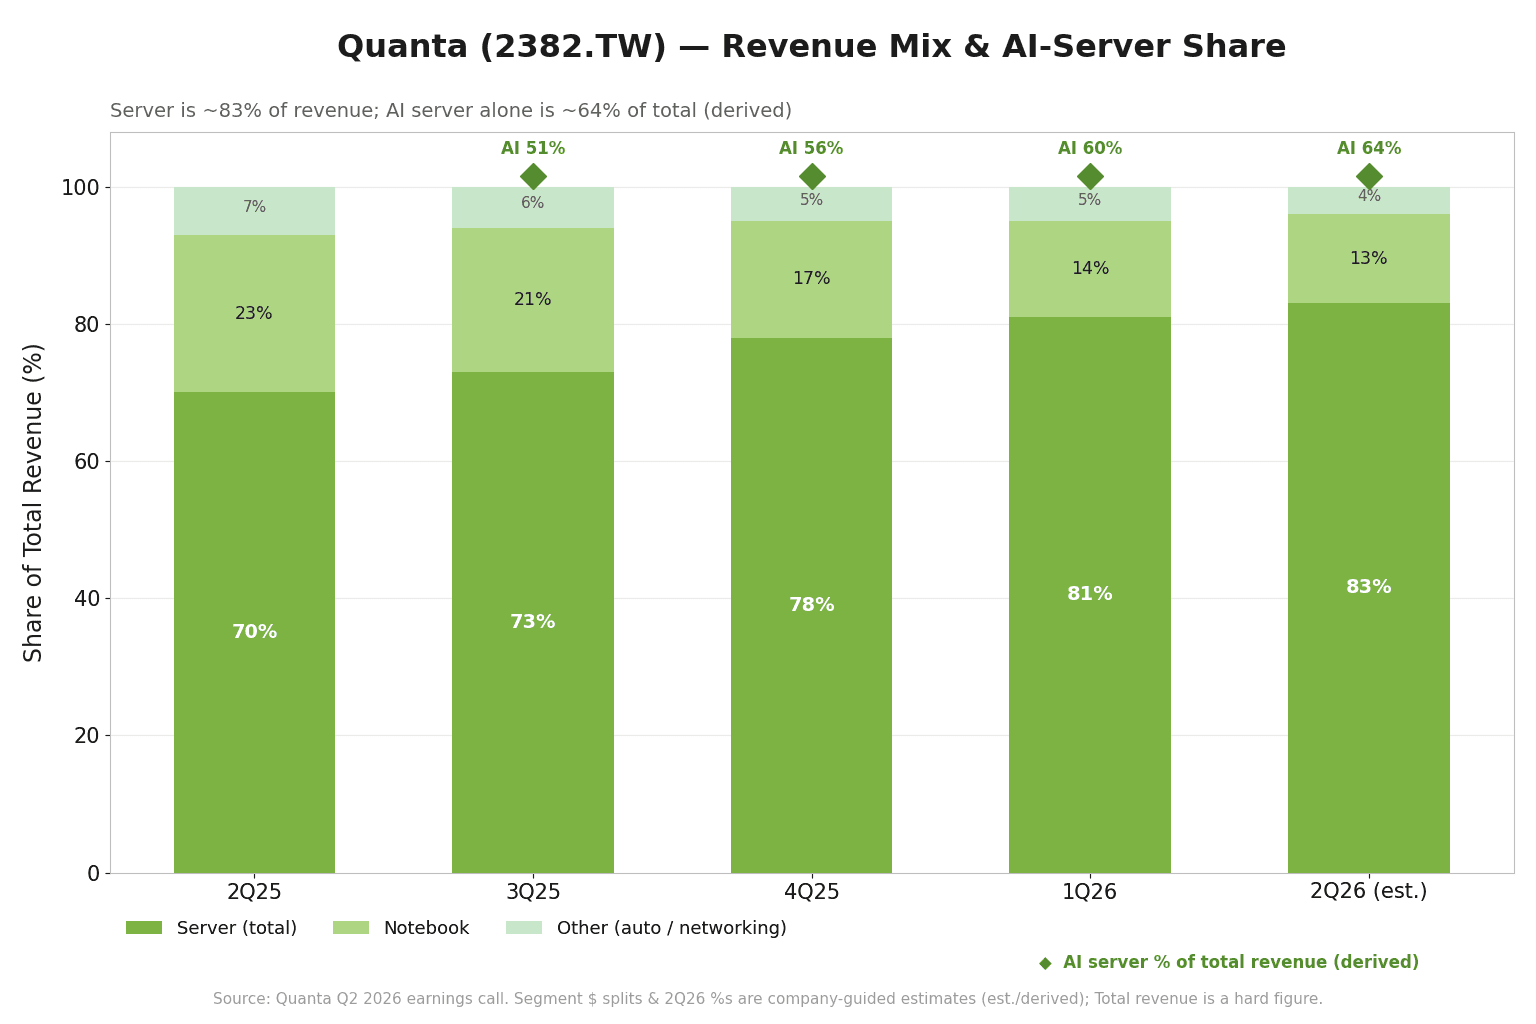
服务器内部,AI 服务器占服务器营收 75%–80%(上半年区间),公司维持全年 80% 的目标、并预期下半年续升。把这些比例套回万亿营收,本季 AI 服务器单季营收大约 NT$6,650 亿(推算值、误差区间较大),差不多是整体的三分之二——单这一条业务线,就足以排进台股前列。
平台世代上,GB300(NVIDIA 目前最新的高密度机柜,NVL72 指单柜 72 颗 GPU 的高集成设计)是本季出货主力,GB200 仍在出货,客户「两个都要」。管理层形容平台切换「平顺」,新旧之间只有一到两个月的交接空档,「没有大缺口」。下一代 Vera Rubin(VR200 NVL72) 测试验证接近完成,机柜第三季开始交付、年底前正式贡献营收,接棒的节奏已经排好。
客户端也在变宽。前五大云服务商(CSP)仍是 AI 服务器营收的主力,但广达开始少量出货 NeoCloud(新兴 GPU 云服务商)的 GPU 服务器与 CSP 的 ASIC(定制芯片)服务器,管理层说「客户来源会更多元」。ASIC 目前还不到 AI 服务器营收的 10%,是接下来值得追踪的一条线。
EPS NT$7.43:半年就赚超一个股本
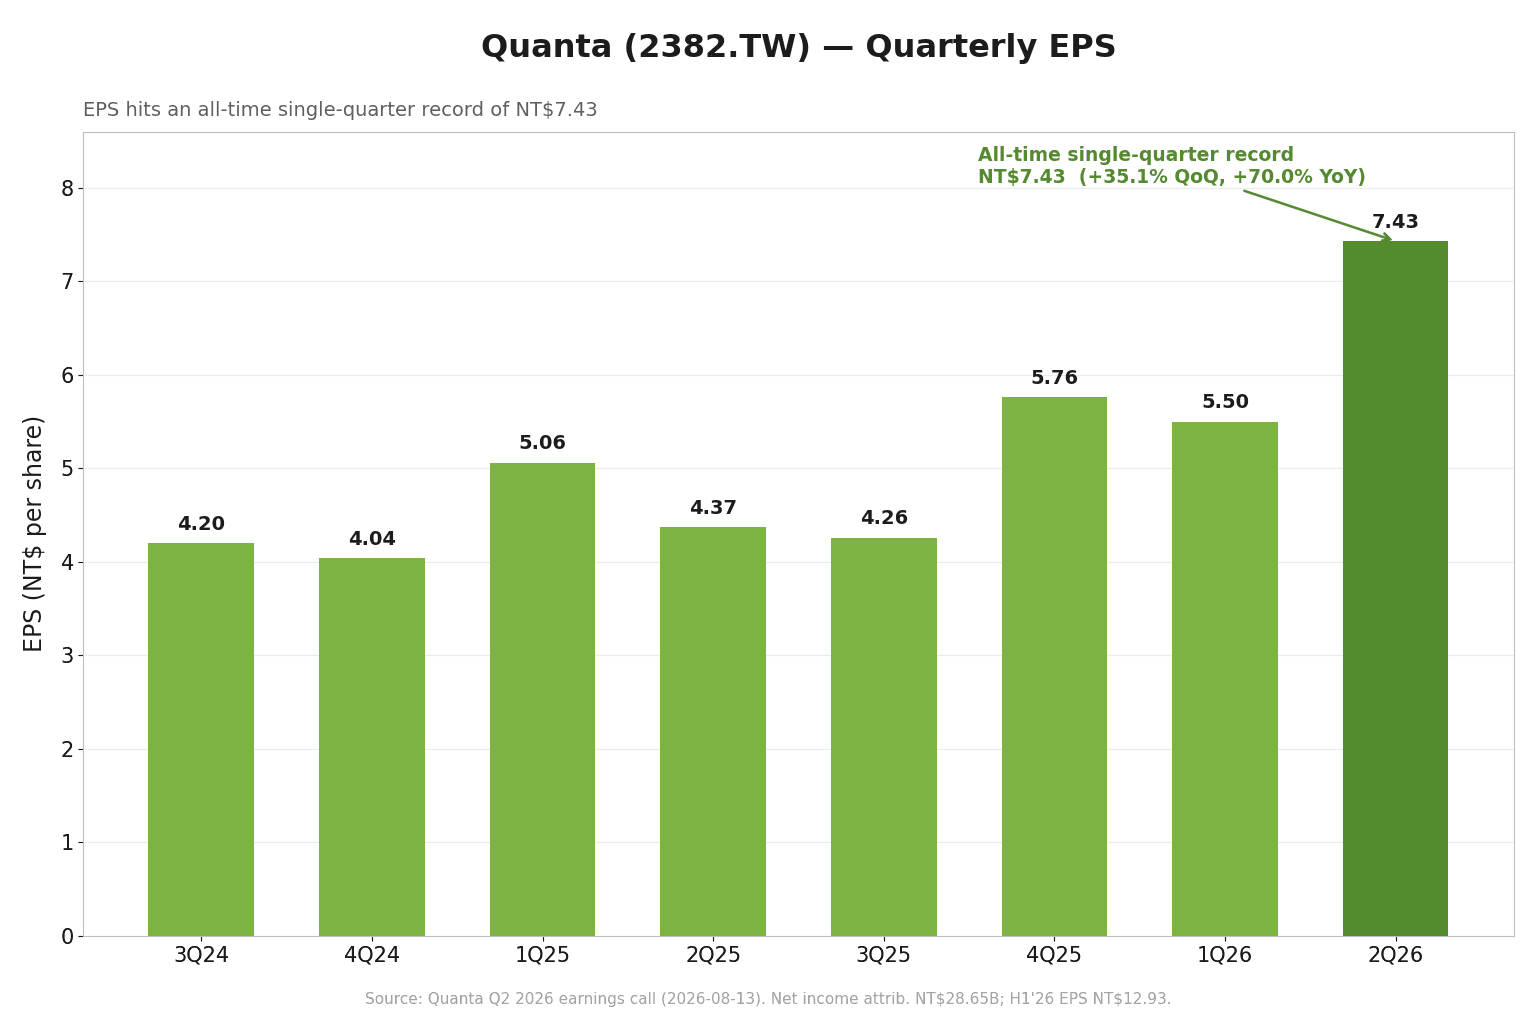
把上下两季合起来,上半年营收 NT$1.85 万亿、同比增长 86.5%,税后净利(归属母公司)NT$498.4 亿、同比增长 37.1%,EPS NT$12.93——半年就赚超过一个股本(每股面值 NT$10)。六个月的营收,已经吃掉去年全年 NT$2.12 万亿的八成七。
业绩说明会的重点:资本支出加码、能见度到 2028、寄售落地
这场业绩说明会(8/13 盘后、由摩根士丹利主办)真正牵动市场的,是管理层对未来两年的态度。
全年资本支出从 NT$300 亿上修到 NT$400 亿,一口气加码三分之一,是这次最受瞩目的信号。上半年已投入 NT$218 亿,八成以上落在美国加州厂与泰国厂。搭配的动作是七月董事会通过以 NT$197 亿买下友达的华亚厂(桃园龟山),2027 年第四季交割、支撑 2028 年之后的订单、把台湾后段 AI 组装产能大约翻倍;八月又对美国子公司增资 9.73 亿美元(约 NT$318 亿)扩充加州产能。年底前 AI 服务器产能较 2025 年底翻倍的目标维持不变。
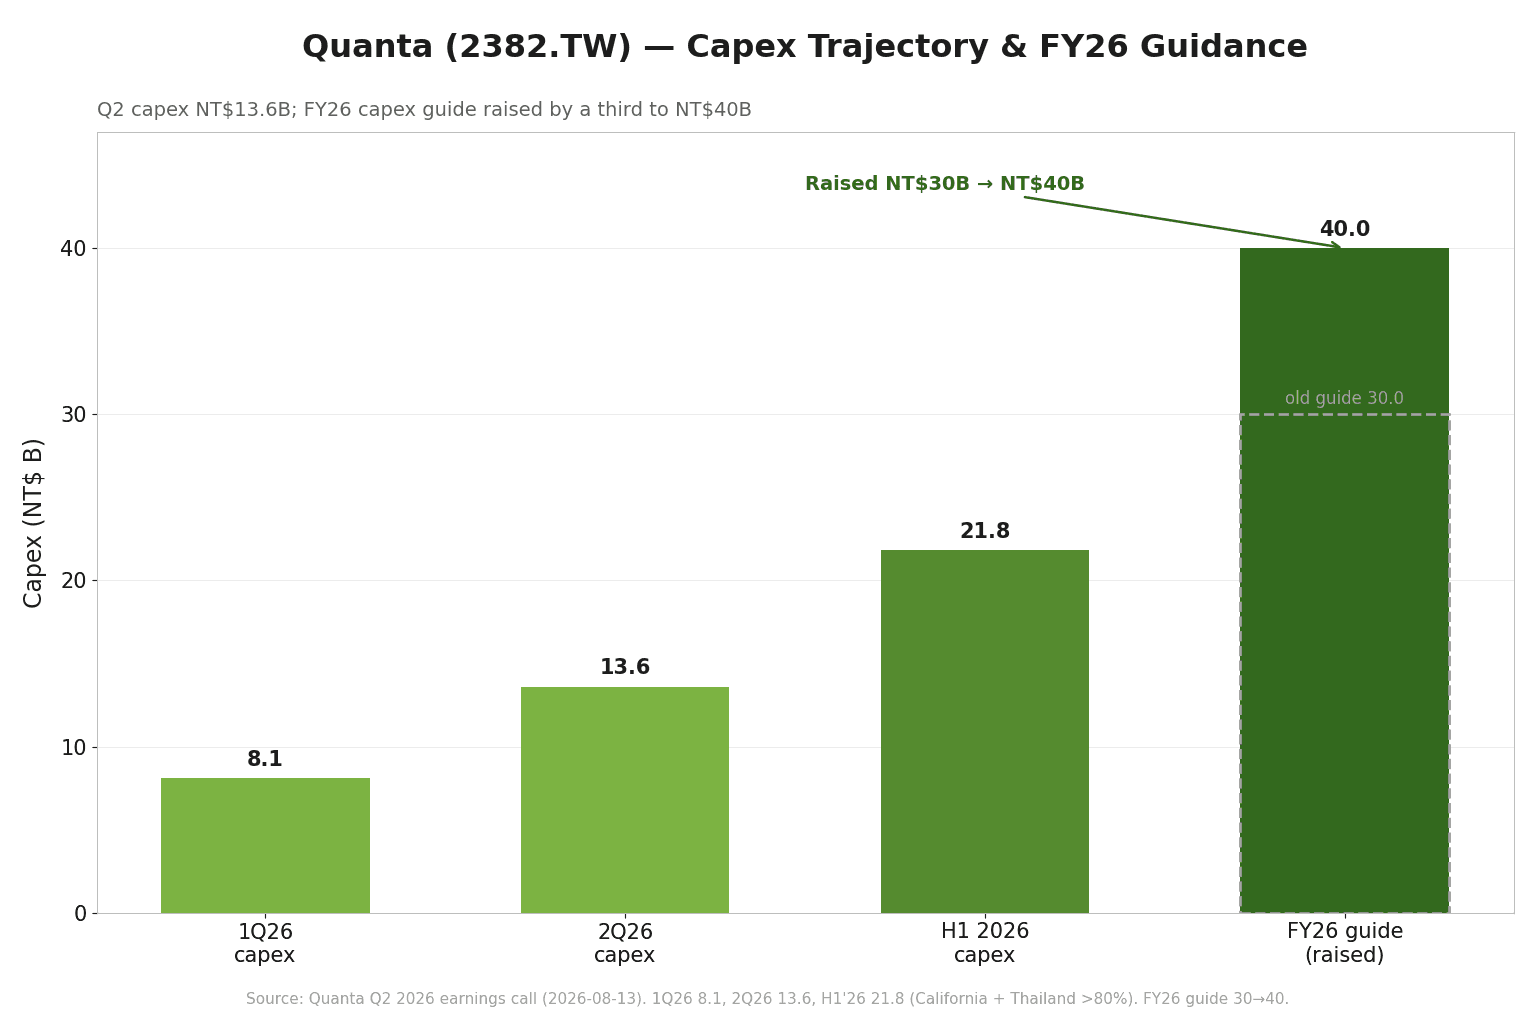
管理层把资本支出上修定调为「对强劲、可预测、可见的客户需求的回应」,并没有看到市场担心的 AI 需求降温;订单能见度延伸到 2028 年(上季讲的是「2027 年之后」),客户已经在讨论 2027–2028 的产能与供电规划,CFO 杨俊烈直言对未来两年「非常振奋」。
另一个结构性动作是寄售 (Consignment):第三季起,部分 AI 服务器项目的高单价零部件(GPU 与 ASIC 都有)从买卖断改为由客户供料、广达只做组装与测试。这同时缓解两件事——高单价料件对毛利率的稀释,以及先垫钱买 GPU 的营运资金压力。客户已谈定,但目前比重仍低,是逐步兑现的利好。
至于笔记本,本季出货量环比增长 15%、超出预期,是客户赶在内存涨价前拉货的结果;但下半年转保守,第三季出货被自家下修逾两成、全年预计同比下降两位数,「旺季不旺」。这是这份财报里少数的疲软点,也是对内存成本最敏感的一条线。
市场反应:利好出尽,但仍持有
机构整体维持正面但紧盯毛利率。业绩说明会前的市场共识目标价约在 NT$390 出头(FactSet 22 位分析师中位数约 NT$394),大摩维持增持、目标价约 NT$385,但在 ODM 群组里偏好纬创;高盛则点名纬颖为「旧世代 AI」首选、对广达相对保守,理由都指向同一件事——广达的毛利率结构在同业里被打了折扣。同一天召开业绩说明会的鸿海、纬创股价都比广达强,延续了上一季就有的「广达落后」格局。
本季的解读
如果说第一季广达是「用毛利率换规模」,第二季就是这笔交易开始回收:规模继续放大到突破万亿、毛利率同时止跌回升、EPS 创高。三件事同一季发生,是这份财报最漂亮的地方。
真正的问题留到下半年。寄售落地能不能让毛利率持续向上、Vera Rubin 能不能无缝接棒 GB300、笔记本的下修会不会超过预期——这三个变数,会决定广达能不能把「底部过了」的故事,真正走成「毛利率回升」的故事。第三季业绩说明会(十一月)的毛利率读数,会是第一个验收点。